Auteur/autrice : Frédérique.B

  • Sortir d’une indivision successorale sans vendre : quelles solutions pour racheter la part des autres héritiers ?

    Sortir d’une indivision successorale sans vendre : quelles solutions pour racheter la part des autres héritiers ?

    Après un décès, la maison familiale appartient souvent à plusieurs héritiers à la fois. Tant que le partage n’a pas eu lieu, ils sont en indivision : chacun détient une quote-part du bien, sans pouvoir en disposer seul. Cette situation fonctionne tant que tout le monde est d’accord. Mais lorsqu’un frère veut vendre et qu’une sœur veut garder la maison, les blocages arrivent vite. Bonne nouvelle : la loi prévoit que personne n’est obligé de rester en indivision. Voyons comment sortir d’une indivision sans vendre, en rachetant la part des autres héritiers et en finançant ce rachat.

    En un coup d’œil

    Pourquoi l’indivision successorale finit souvent par bloquer

    Des décisions qui demandent l’accord de plusieurs héritiers

    En indivision, les décisions importantes ne se prennent pas seul. Certains actes de gestion courante relèvent d’une majorité des deux tiers des droits. En revanche, la vente du bien exige en principe l’accord de tous. Concrètement, un seul héritier opposé peut donc bloquer une vente amiable. À l’inverse, celui qui souhaite garder le bien ne peut pas imposer sa décision aux autres.

    Des charges et des tensions qui s’accumulent

    Par ailleurs, le bien continue de générer des frais : taxe foncière, assurance, entretien, parfois travaux. Chaque indivisaire doit y contribuer à hauteur de sa part. Quand l’un d’eux occupe la maison, une indemnité d’occupation peut aussi être réclamée par les autres. Avec le temps, ces questions d’argent pèsent sur les relations familiales. C’est souvent à ce moment que la sortie de l’indivision devient une priorité.

    Comment sortir d’une indivision en conservant le bien ?

    Le partage amiable avec attribution du bien

    La voie la plus simple reste le partage amiable devant notaire. Les héritiers s’entendent pour attribuer le bien à l’un d’entre eux. Celui-ci verse alors aux autres une soulte, c’est-à-dire une somme d’argent qui compense la valeur de leurs parts. L’acte de partage fixe la valeur du bien, le montant de chaque soulte et les modalités de paiement. Cette solution suppose toutefois un accord de tous sur le prix retenu.

    Le rachat des parts d’un ou plusieurs indivisaires

    Un héritier peut aussi racheter uniquement les parts de ceux qui souhaitent partir. Le bien reste alors en indivision entre les héritiers restants, mais avec moins de participants. Cette étape intermédiaire suffit parfois à débloquer la situation. De plus, les indivisaires disposent d’un droit de préemption si l’un d’eux veut céder sa part à une personne extérieure à la famille.

    Quand l’accord est impossible

    Si aucun accord ne se dessine, un héritier peut demander le partage judiciaire. Le juge peut alors ordonner la vente aux enchères du bien, appelée licitation. Cette issue est longue, coûteuse et se fait rarement au meilleur prix. Certains héritiers, comme celui qui habite le logement, peuvent toutefois demander une attribution préférentielle. Dans tous les cas, mieux vaut chercher une solution amiable avant d’en arriver là.

    Partage amiable

    • Délai : Plus rapide.
    • Coût : Maîtrisé.
    • Bien : Attribué à un héritier contre soulte.

    Partage judiciaire

    • Délai : Souvent long.
    • Coût : Élevé.
    • Bien : Vente aux enchères possible.

    Comment financer le rachat des parts ?

    Évaluer le besoin réel

    Le montant à financer correspond aux parts des autres héritiers, auxquelles s’ajoutent les frais de l’acte et le droit de partage. Faites d’abord estimer le bien par un professionnel pour fonder la discussion sur une valeur objective. Ensuite, vérifiez votre propre épargne et vos revenus. Enfin, tenez compte des charges du bien, que vous assumerez seul une fois devenu propriétaire unique.

    Le prêt garanti par le bien

    Lorsque l’épargne ne suffit pas, un financement adossé à l’immobilier peut prendre le relais. Le prêt est signé en même temps que l’acte de partage, et la garantie porte sur le bien qui vous est attribué. Cette solution intéresse notamment les héritiers aux revenus modestes, mais dont le patrimoine permet de rassurer le prêteur. Notre article sur le financement d’un rachat de soulte détaille ce mécanisme. Vous trouverez aussi les autres solutions sur notre page financement patrimonial.

    Mobiliser un autre bien

    Un héritier déjà propriétaire de sa résidence peut également utiliser ce bien comme garantie. Il conserve alors la maison familiale libre de toute inscription. Ce choix dépend de la valeur de chaque bien, de l’éventuel crédit en cours et de vos projets à long terme. Par exemple, si vous envisagez de revendre la maison familiale dans quelques années, cette option facilitera la future vente. Une étude comparée des deux montages vous aidera à trancher.

    Sortir d’une indivision sans vendre : une décision à préparer ensemble

    Rester en indivision n’est jamais une obligation. Le partage amiable, le rachat des parts et un financement bien construit permettent de conserver la maison familiale tout en respectant les droits de chacun. Pour autant, la réussite tient surtout au dialogue entre héritiers et à une estimation sérieuse du bien. En anticipant le financement dès les premiers échanges, vous évitez qu’une négociation constructive ne se termine devant le juge.

    FAQ – sortir d’une indivision

    1. Peut-on être forcé de rester en indivision ?

    Non. Tout indivisaire peut demander le partage, sauf convention d’indivision ou décision de justice contraire.

    2. Qu’est-ce qu’une soulte ?

    C’est la somme versée par l’héritier qui reçoit le bien pour compenser la part des autres héritiers.

    3. Un seul héritier peut-il bloquer la vente ?

    En amiable, oui, car la vente exige en principe l’unanimité. Le partage judiciaire permet toutefois de sortir du blocage.

    4. Peut-on financer le rachat des parts par un prêt ?

    Oui. Un prêt garanti par le bien attribué ou par un autre bien immobilier peut financer la soulte.

    5. Quels frais prévoir pour sortir d’une indivision ?

    Les émoluments du notaire, le droit de partage et, en cas de prêt, les frais de garantie.

  • Avance sur assurance-vie ou rachat partiel : comment obtenir des liquidités sans casser son contrat ?

    Avance sur assurance-vie ou rachat partiel : comment obtenir des liquidités sans casser son contrat ?

    Votre épargne dort sur une assurance-vie, et un besoin d’argent se présente : des travaux, un coup de pouce à un enfant, une dépense imprévue. Faut-il pour autant toucher au contrat ? Deux solutions s’offrent à vous. Le rachat partiel retire définitivement une partie de l’épargne. L’avance sur assurance-vie, elle, fonctionne comme un prêt consenti par l’assureur, sans réduire le capital placé. Les deux mécanismes n’ont ni les mêmes coûts, ni les mêmes conséquences fiscales. Mieux vaut donc les comparer avant de remplir le moindre formulaire.

    En un coup d’œil

    Comment fonctionne une avance sur assurance-vie ?

    Un prêt accordé par votre assureur

    L’avance est une somme que l’assureur vous prête en prenant votre contrat comme garantie. Votre épargne reste investie et continue de produire des intérêts ou des plus-values. En contrepartie, vous payez des intérêts sur la somme avancée, à un taux fixé par l’assureur. Vous remboursez ensuite l’avance en une fois ou progressivement, selon les conditions prévues. À défaut de remboursement, l’assureur la déduit du capital au dénouement du contrat.

    Un montant et une durée encadrés

    L’assureur ne prête jamais la totalité de l’épargne. Le montant maximal correspond à une fraction de la valeur du contrat, variable selon les supports détenus. Elle est souvent plus faible sur les unités de compte, dont la valeur fluctue. La durée est également limitée, avec une possibilité de renouvellement dans certains contrats. Enfin, l’avance n’est pas un droit : l’assureur peut la refuser, et certains contrats ne la proposent pas du tout.

    Pas de fiscalité au moment de l’avance

    Comme il ne s’agit pas d’un retrait, l’avance ne déclenche en principe aucune imposition. Votre contrat garde son antériorité fiscale, et les versements restent entièrement pris en compte pour la transmission. Cet avantage explique l’intérêt de la formule pour un besoin temporaire. Attention toutefois : une avance qui n’est jamais remboursée peut être requalifiée en rachat par l’administration fiscale.

    Le rachat partiel : un retrait définitif

    Récupérer une partie de son épargne

    Le rachat partiel consiste à retirer une somme du contrat, sans le clôturer. L’argent vous appartient alors définitivement, et vous n’avez rien à rembourser. Cependant, le capital placé diminue d’autant, ce qui réduit les gains futurs. De plus, le montant retiré sort du cadre de transmission avantageux de l’assurance-vie. Il rejoindra donc votre succession classique s’il n’est pas dépensé. Ce point mérite réflexion lorsque le contrat sert à protéger vos proches.

    Seule la part de gains est imposée

    Chaque retrait contient une part de capital versé et une part d’intérêts. Seule cette seconde part est imposable, avec des prélèvements sociaux. Après huit ans de détention, un abattement annuel s’applique sur les gains retirés. Dans de nombreux cas, un rachat partiel sur un contrat ancien coûte donc peu en impôt. En revanche, sur un contrat récent, la fiscalité peut peser davantage.

    Avance

    • Nature : Prêt de l’assureur.
    • Épargne : Reste intégralement placée.
    • Coût : Intérêts versés à l’assureur.
    • Fiscalité : Aucune au moment de l’avance.

    Rachat partiel

    • Nature : Retrait définitif.
    • Épargne : Diminue du montant retiré.
    • Coût : Gains futurs perdus.
    • Fiscalité : Impôt sur la part de gains.

    Avance ou rachat : quelle solution choisir ?

    L’avance pour un besoin temporaire

    L’avance convient bien lorsque vous attendez une rentrée d’argent prochaine : vente d’un bien, prime, héritage ou remboursement d’un prêt familial. Elle évite de désinvestir au mauvais moment, notamment sur des supports en baisse. Elle permet aussi de préserver un contrat ouvert de longue date, dont l’antériorité fiscale a de la valeur. Pour autant, il faut comparer le taux de l’avance avec le rendement attendu du contrat.

    Le rachat pour un besoin durable

    Si la somme ne reviendra pas sur le contrat, le rachat partiel reste plus simple. Il évite de payer des intérêts pendant des années pour une dépense définitive. C’est souvent le cas pour un complément de revenus à la retraite ou une aide versée à un enfant. Dans ce cas, des rachats réguliers et calibrés permettent d’optimiser l’abattement annuel sur les gains. Vous lissez ainsi la fiscalité sur plusieurs années, tout en laissant le reste de l’épargne travailler.

    D’autres solutions à envisager

    Lorsque le besoin dépasse ce que le contrat permet, d’autres financements existent. Un crédit lombard s’appuie par exemple sur un portefeuille de placements. Un propriétaire peut aussi mobiliser la valeur de son bien immobilier. La page optimisation et transmission rappelle enfin le rôle de l’assurance-vie dans une stratégie de transmission.

    L’avance sur assurance-vie, une solution souple à utiliser avec méthode

    Pour un besoin ponctuel, l’avance sur assurance-vie permet d’obtenir des liquidités sans casser son contrat ni payer d’impôt immédiat. Le rachat partiel reste préférable pour une dépense définitive, surtout sur un contrat de plus de huit ans. Dans les deux cas, le bon choix dépend du montant, de la durée du besoin et de la place du contrat dans votre transmission. Un échange avec un conseiller vous aidera à arbitrer entre ces options.

    FAQ – avance sur assurance-vie

    1. Tous les contrats d’assurance-vie proposent-ils une avance ?

    Non. L’avance dépend des conditions du contrat, et l’assureur reste libre de l’accorder ou non.

    2. Combien peut-on obtenir avec une avance ?

    Une fraction de l’épargne, fixée par l’assureur. Elle varie selon les supports du contrat.

    3. L’avance est-elle imposable ?

    Non, tant qu’elle reste un prêt remboursé. Une avance jamais remboursée peut cependant être requalifiée en rachat.

    4. Un rachat partiel ferme-t-il le contrat ?

    Non. Le contrat reste ouvert et conserve son antériorité fiscale pour les sommes restantes.

    5. Que devient une avance non remboursée au décès ?

    L’assureur la déduit, avec ses intérêts, du capital versé aux bénéficiaires.

  • Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    Hériter d’une maison ou d’un appartement ne signifie pas disposer de liquidités. C’est même souvent l’inverse : l’héritage se compose surtout d’immobilier, alors que l’administration fiscale attend un règlement en argent. Beaucoup d’héritiers se demandent alors comment payer les droits de succession sans vendre précipitamment le bien familial. Des solutions existent pourtant, du paiement étalé au financement adossé au patrimoine reçu. Encore faut-il les connaître à temps, car les délais de déclaration sont courts. Voici les options à examiner, dans l’ordre où elles se présentent généralement.

    En un coup d’œil

    Quand et comment faut-il payer les droits de succession ?

    Un délai court après le décès

    Les héritiers doivent déposer la déclaration de succession dans les six mois qui suivent le décès, lorsque celui-ci survient en France métropolitaine. Les droits sont normalement payés au moment du dépôt. En cas de retard, des intérêts s’ajoutent, puis des majorations. Six mois passent vite, surtout quand il faut rassembler les documents, faire estimer les biens et s’accorder entre héritiers. Il vaut donc mieux poser la question du financement dès les premières semaines.

    Ce que les comptes du défunt peuvent déjà couvrir

    Avant de chercher d’autres ressources, vérifiez les sommes disponibles dans la succession. Les héritiers peuvent en effet demander à la banque du défunt de régler les droits directement à partir de ses comptes, dans la limite des fonds présents. De plus, les capitaux d’une assurance-vie sont versés aux bénéficiaires selon des règles fiscales propres. Ces sommes peuvent donc aider à faire face aux droits, même si elles ne font pas partie de la succession au sens strict.

    Étaler ou différer le paiement : les solutions prévues par l’administration

    Le paiement fractionné

    Sur demande, l’administration peut accepter que les droits soient réglés en plusieurs versements, sur une période de plusieurs années. Ce paiement fractionné donne de l’air aux héritiers qui attendent la vente d’un bien ou des revenus réguliers. En contrepartie, il génère des intérêts et suppose de fournir des garanties, souvent une hypothèque sur un bien de la succession. La demande se formule au moment du dépôt de la déclaration.

    Le paiement différé

    Le paiement différé concerne surtout les successions comportant un démembrement de propriété. Par exemple, un enfant reçoit la nue-propriété d’un bien dont le parent survivant conserve l’usufruit. Dans ce cas, il peut demander à reporter le paiement de ses droits jusqu’au décès de l’usufruitier, augmenté d’un court délai. Là encore, des intérêts sont dus et des garanties sont exigées. Ce dispositif évite de payer immédiatement pour un bien dont on n’a pas encore l’usage.

    Paiement fractionné

    • Principe : Plusieurs versements étalés dans le temps.
    • Pour qui : Tout héritier, sur demande.
    • Contrepartie : Intérêts et garanties.

    Paiement différé

    • Principe : Report du paiement à une date ultérieure.
    • Pour qui : Surtout les héritiers en nue-propriété.
    • Contrepartie : Intérêts et garanties.

    Trouver des liquidités sans vendre le bien hérité

    Vendre ou conserver : bien poser le choix

    La vente d’un bien de la succession reste la solution la plus directe. Pourtant, elle se décide rarement en quelques semaines. Les héritiers peuvent souhaiter garder la maison familiale, attendre un meilleur moment pour vendre ou louer le bien. Par ailleurs, une vente pressée se fait souvent à un prix décevant. Il faut donc comparer le coût d’une vente rapide avec celui d’un financement temporaire.

    Le financement adossé au patrimoine

    Un héritier propriétaire peut obtenir un prêt garanti par un bien immobilier pour régler sa part des droits. La garantie peut porter sur sa propre résidence ou sur un bien qui lui revient seul après le partage. Ce type de crédit présente un intérêt lorsque les revenus sont modestes au regard de la somme à payer, mais que le patrimoine est solide. Vous trouverez les principales solutions sur notre page financement patrimonial. Une étude du dossier permet ensuite de vérifier la faisabilité et le coût total.

    Le cas des biens restés en indivision

    Lorsque le bien appartient encore à plusieurs héritiers, toute garantie posée sur l’ensemble suppose leur accord. Les situations deviennent alors plus délicates si l’un d’eux souhaite vendre et les autres non. Dans ce cas, mieux vaut clarifier rapidement les intentions de chacun avant de solliciter un financement. Un partage ou un rachat de parts peut aussi simplifier le montage.

    Payer les droits de succession sans brader le patrimoine reçu

    Un héritage composé surtout d’immobilier n’oblige pas à vendre dans l’urgence. Les fonds du défunt, l’assurance-vie, le paiement fractionné ou différé et le financement adossé à un bien offrent plusieurs voies. Chacune a un coût, des conditions et un calendrier propres. L’essentiel consiste à anticiper dès les premières semaines, avec le notaire et un conseiller, pour choisir la solution la plus adaptée à votre situation.

    FAQ – payer les droits de succession

    1. Dans quel délai faut-il payer les droits de succession ?

    En principe lors du dépôt de la déclaration, soit dans les six mois suivant un décès survenu en France métropolitaine.

    2. Peut-on étaler le paiement des droits ?

    Oui, sur demande. Le paiement fractionné génère toutefois des intérêts et exige des garanties.

    3. Les comptes du défunt peuvent-ils servir à payer ?

    Oui. Les héritiers peuvent demander à la banque de régler les droits sur les fonds disponibles du défunt.

    4. Peut-on emprunter pour régler ses droits de succession ?

    Oui. Un héritier propriétaire peut notamment recourir à un prêt garanti par un bien immobilier.

    5. Que se passe-t-il en cas de retard de paiement ?

    Des intérêts de retard s’appliquent, puis des majorations si le retard se prolonge.

  • SCPI en nue-propriété : fonctionnement et intérêt pour un investisseur patrimonial

    SCPI en nue-propriété : fonctionnement et intérêt pour un investisseur patrimonial

    Investir en pierre-papier sans percevoir de loyers pendant plusieurs années peut sembler paradoxal. Pourtant, cette stratégie séduit de plus en plus d’investisseurs patrimoniaux. Le principe des SCPI en nue-propriété est simple : vous achetez des parts avec une décote, vous renoncez temporairement aux revenus, puis vous récupérez la pleine propriété à une date fixée à l’avance. Ce montage répond à des objectifs précis, souvent fiscaux, et ne convient pas à tous les profils. Avant de vous lancer, il faut donc bien comprendre son fonctionnement, ses atouts et ses limites.

    En un coup d’œil

    Comment fonctionnent les SCPI en nue-propriété ?

    Le démembrement temporaire des parts

    Une part de SCPI peut être divisée en deux droits distincts. L’usufruit donne droit aux revenus distribués par la société. La nue-propriété, elle, correspond au capital, sans les revenus qui y sont attachés. Dans un démembrement temporaire, ces deux droits sont séparés pendant une durée fixée au contrat, généralement de plusieurs années. À l’échéance, l’usufruit s’éteint automatiquement et le nu-propriétaire retrouve la pleine propriété des parts.

    Un prix d’achat réduit

    Puisque vous renoncez aux revenus, vous ne payez pas les parts à leur pleine valeur. La décote dépend surtout de la durée du démembrement et du rendement attendu de la SCPI. Plus la période est longue, plus le prix de la nue-propriété diminue. En face, un usufruitier achète le droit aux revenus pour la même durée. Il s’agit souvent d’une société soumise à l’impôt sur les sociétés ou d’un investisseur en quête de revenus immédiats.

    Nu-propriétaire

    • Paie : La nue-propriété, avec décote.
    • Perçoit : Aucun revenu pendant la durée.
    • Récupère : La pleine propriété à l’échéance.

    Usufruitier

    • Paie : Le droit aux revenus pour une durée fixe.
    • Perçoit : Les distributions de la SCPI.
    • Récupère : Rien à l’échéance, son droit s’éteint.

    Quels avantages pour un investisseur patrimonial ?

    Aucun revenu imposable pendant la période

    C’est l’argument le plus souvent mis en avant. Comme vous ne percevez aucun revenu, vous n’ajoutez rien à vos revenus fonciers ni à votre impôt. Pour un contribuable déjà fortement imposé, l’intérêt est réel. En effet, des loyers de SCPI en pleine propriété supportent l’impôt sur le revenu et les prélèvements sociaux. Pour en savoir plus sur ce point, notre article sur la fiscalité de la SCPI détaille les règles applicables.

    Une reconstitution de la pleine propriété sans fiscalité

    À la fin du démembrement, vous retrouvez des parts en pleine propriété sans payer d’impôt sur ce gain. La différence entre le prix payé et la valeur de la pleine propriété correspond pourtant à un enrichissement. Par ailleurs, les parts détenues en nue-propriété n’entrent pas dans votre patrimoine taxable à l’IFI, puisque c’est l’usufruitier qui les déclare. Pour un patrimoine important, ce double avantage peut peser dans la décision.

    Préparer un besoin de revenus futur

    Cette stratégie convient bien à un investisseur qui n’a pas besoin de revenus aujourd’hui, mais qui en aura demain. Un cadre de cinquante ans peut, par exemple, caler l’échéance sur son départ à la retraite. Il percevra alors des revenus au moment où sa pension remplacera son salaire. Pour découvrir d’autres pistes, la page investissements immobiliers présente les principales stratégies de pierre-papier et d’immobilier locatif.

    Quelles limites et quels points de vigilance ?

    Un capital qui n’est pas garanti

    La décote ne protège pas contre une baisse de la valeur des parts. Si le prix de la SCPI recule pendant le démembrement, la pleine propriété récupérée vaudra moins que prévu. Les dernières années ont d’ailleurs montré que certaines SCPI pouvaient corriger leur valeur. Il faut donc choisir la société avec soin : qualité du patrimoine, taux d’occupation, diversification et solidité de la société de gestion.

    Une liquidité très réduite

    Revendre une nue-propriété avant l’échéance reste difficile. Le marché secondaire de ces parts est étroit, et les acheteurs se font rares. En pratique, il faut considérer cet argent comme immobilisé jusqu’à la fin du démembrement. Cet investissement s’adresse donc à des épargnants qui disposent déjà d’une épargne de précaution suffisante. Choisissez aussi une durée cohérente avec vos projets, pour ne pas devoir vendre dans l’urgence.

    Des frais à intégrer au calcul

    Enfin, les frais de souscription s’appliquent aussi sur la nue-propriété. Ils pèsent sur la performance, surtout pour les durées courtes. Comparez donc le rendement implicite de la décote avec celui d’autres placements de même durée avant de vous décider. Demandez également à la société de gestion comment elle calcule la décote proposée. Deux offres de durée identique peuvent en effet afficher des écarts sensibles.

    Les SCPI en nue-propriété, un outil pertinent pour des objectifs précis

    Acheter des parts de SCPI en nue-propriété permet de se constituer un patrimoine immobilier sans alourdir son impôt ni son IFI pendant plusieurs années. Pour autant, ce montage suppose de renoncer aux revenus, d’accepter une faible liquidité et de supporter le risque d’une baisse des parts. Il convient surtout aux investisseurs bien imposés, sans besoin de revenus immédiat et avec un horizon clairement défini. Une étude de votre situation permet de vérifier s’il s’intègre réellement dans votre stratégie.

    FAQ – SCPI en nue-propriété

    1. Perçoit-on des revenus avec des SCPI en nue-propriété ?

    Non. Les revenus reviennent à l’usufruitier jusqu’à la fin du démembrement prévu au contrat.

    2. Que se passe-t-il à la fin du démembrement ?

    L’usufruit s’éteint et vous récupérez automatiquement la pleine propriété des parts, sans formalité particulière.

    3. Les parts en nue-propriété entrent-elles dans l’IFI ?

    En principe non. C’est l’usufruitier qui déclare la valeur des parts pendant la durée du démembrement.

    4. Le capital investi est-il garanti ?

    Non. La valeur des parts peut baisser pendant la période, comme pour toute SCPI détenue en pleine propriété.

    5. Peut-on revendre ses parts avant l’échéance ?

    C’est possible, mais difficile. Il vaut mieux prévoir de conserver les parts jusqu’à la fin du démembrement.

  • Donation-partage : pourquoi la privilégier pour transmettre ses biens immobiliers ?

    Donation-partage : pourquoi la privilégier pour transmettre ses biens immobiliers ?

    Transmettre une maison ou un appartement à ses enfants soulève vite des questions délicates. Qui reçoit quoi ? Comment éviter qu’un enfant se sente lésé ? Et que vaudra le bien le jour de la succession ? Parmi les outils prévus par le droit français, la donation-partage répond précisément à ces inquiétudes. Elle permet de répartir vos biens de votre vivant, en accord avec vos enfants, et de figer leur valeur au jour de l’acte. Pour un patrimoine surtout immobilier, cet avantage change beaucoup de choses. Voici comment elle fonctionne, ce qu’elle apporte et dans quels cas elle mérite d’être privilégiée.

    En un coup d’œil

    Qu’est-ce qu’une donation-partage ?

    Une donation et un partage réalisés dans le même acte

    Une donation simple transmet un bien à un bénéficiaire, sans organiser la répartition entre héritiers. La donation-partage va plus loin. Elle réalise en une seule fois la transmission et le partage anticipé de tout ou partie de vos biens entre vos héritiers présomptifs, le plus souvent vos enfants. Chacun reçoit son lot, défini à l’avance, et le partage est considéré comme définitif. Ainsi, les biens donnés ne seront plus à répartir au moment de votre décès.

    Un acte encadré par le notaire

    Ce type de donation passe obligatoirement par un acte notarié. Tous les enfants doivent y participer et accepter le partage proposé. Le notaire vérifie l’équilibre des lots, évalue les biens et calcule les droits de donation. Par ailleurs, il peut prévoir des clauses de protection pour le donateur, comme une réserve d’usufruit ou une interdiction de vendre sans son accord. Ce formalisme a un coût, mais il apporte une sécurité juridique que la donation simple n’offre pas.

    Pourquoi ce partage anticipé protège mieux l’équilibre familial

    Des valeurs figées au jour de l’acte

    C’est son atout majeur. Lors d’une donation simple, le bien reçu doit en principe être « rapporté » à la succession pour sa valeur au jour du décès. Si une maison donnée a pris beaucoup de valeur, l’enfant qui l’a reçue peut alors devoir une compensation à ses frères et sœurs. Avec ce partage anticipé, au contraire, les biens sont évalués une fois pour toutes au jour de l’acte. L’évolution ultérieure des prix ne remet donc pas en cause l’égalité décidée ensemble.

    Moins de risques de conflit au moment de la succession

    Le partage étant accepté par tous les enfants, il devient difficile à contester plus tard. De plus, chacun connaît sa part et peut disposer librement de son lot, sauf clause contraire. Cette clarté évite bien des tensions, notamment lorsqu’un bien unique et indivisible fait l’objet de convoitises. En pratique, de nombreuses familles choisissent cette formule justement pour régler la question pendant que les parents peuvent encore l’expliquer et l’arbitrer.

    Donation simple

    • Valeur retenue : Valeur au jour du décès, en principe.
    • Partage : Réalisé plus tard, lors de la succession.
    • Risque : Déséquilibre si le bien prend de la valeur.

    Donation-partage

    • Valeur retenue : Valeur au jour de l’acte.
    • Partage : Définitif dès la signature.
    • Risque : Plus faible, car accepté par tous.

    Les mêmes avantages fiscaux qu’une donation

    Sur le plan fiscal, ce partage anticipé bénéficie des abattements applicables aux donations en ligne directe. Chaque parent peut transmettre à chaque enfant en franchise de droits jusqu’au plafond légal, renouvelable tous les quinze ans. Au-delà, les droits se calculent selon le barème habituel. En revanche, l’acte supporte un droit de partage en plus des émoluments du notaire. Une simulation permet de mesurer ce coût par rapport aux économies attendues.

    Comment l’adapter à un patrimoine immobilier ?

    Donner la nue-propriété et garder l’usufruit

    Beaucoup de parents souhaitent transmettre sans quitter leur logement ni perdre les loyers d’un bien locatif. La formule avec réserve d’usufruit répond à ce besoin. Vos enfants reçoivent la nue-propriété, tandis que vous conservez l’usage du bien ou ses revenus. Les droits sont alors calculés sur la seule valeur de la nue-propriété, qui dépend de votre âge. Au décès, l’usufruit rejoint la nue-propriété sans droits supplémentaires.

    Équilibrer les lots avec une soulte

    Un patrimoine immobilier se découpe rarement en parts parfaitement égales. Pour compenser, l’acte peut prévoir qu’un enfant verse une soulte à ses frères et sœurs. Le parent peut aussi compléter un lot avec une somme d’argent. Cette souplesse permet d’attribuer la maison familiale à un enfant, et un appartement ou des liquidités aux autres. Pour explorer les autres leviers de transmission, consultez notre page optimisation et transmission.

    Inclure les petits-enfants

    Le partage peut aussi être transgénérationnel. Avec l’accord de vos enfants, une partie des biens peut ainsi aller directement à vos petits-enfants. Cette option intéresse les familles dont les enfants disposent déjà d’un patrimoine confortable. Elle évite surtout une double transmission et donc une double taxation à terme. Vos enfants doivent cependant donner leur accord, puisqu’ils renoncent à recevoir eux-mêmes ces biens.

    La donation-partage, un choix réfléchi pour transmettre sereinement

    Pour transmettre des biens immobiliers, ce dispositif offre une sécurité rare : des valeurs figées, un partage accepté par tous et une fiscalité identique à celle des donations. Il demande cependant une vraie réflexion sur l’équilibre des lots, sur vos besoins futurs et sur le coût de l’acte. Avant de vous engager, faites le point sur l’ensemble de votre patrimoine et sur vos revenus à venir. Vous transmettrez ainsi sans fragiliser votre propre situation.

    FAQ – donation-partage

    1. Tous les enfants doivent-ils accepter le partage ?

    Oui. Chaque enfant doit consentir au partage proposé, ce qui renforce la solidité de l’acte par la suite.

    2. Peut-on continuer à habiter le bien donné ?

    Oui, en conservant l’usufruit. Vos enfants reçoivent alors uniquement la nue-propriété du logement.

    3. La valeur des biens peut-elle être réévaluée au décès ?

    Non, sauf cas particuliers. Les biens restent évalués au jour de l’acte, quelle que soit leur évolution.

    4. Ce type d’acte coûte-t-il plus cher qu’une donation simple ?

    Oui, car il supporte en plus un droit de partage. Ce surcoût reste à comparer avec la sécurité juridique obtenue.

    5. Peut-on faire plusieurs donations-partages ?

    Oui. Un nouvel acte peut compléter le précédent ou intégrer des biens acquis depuis.

  • Peut-on vendre un bien hypothéqué ? Démarches, mainlevée et rôle du notaire

    Peut-on vendre un bien hypothéqué ? Démarches, mainlevée et rôle du notaire

    Vous avez souscrit un prêt garanti par votre maison ou votre appartement, et vous envisagez aujourd’hui de le céder ? La question revient souvent en rendez-vous : peut-on vendre un bien hypothéqué sans attendre la fin du crédit ? La réponse est oui. L’hypothèque ne bloque pas la vente, elle protège simplement le prêteur jusqu’à son remboursement. En pratique, c’est le notaire qui organise le règlement de la banque au moment de la signature. Encore faut-il connaître les étapes, les frais possibles et les points à vérifier avant de signer un compromis.

    En un coup d’œil

    Peut-on vendre un bien hypothéqué avant la fin du prêt ?

    L’hypothèque ne vous retire pas la propriété

    Une hypothèque est une garantie, pas une saisie. Vous restez propriétaire du logement et vous conservez le droit de le louer, de le donner ou de le vendre. Le prêteur obtient seulement un droit de préférence sur le prix si le bien change de mains. Autrement dit, la banque passe avant les autres créanciers lorsque l’argent de la vente arrive chez le notaire. C’est ce mécanisme qui la rassure, et c’est aussi lui qui rend la vente possible sans son autorisation préalable.

    Ce que la vente déclenche côté crédit

    En revanche, la cession du bien entraîne presque toujours le remboursement du prêt. Le contrat prévoit en général une exigibilité anticipée en cas de vente de l’immeuble donné en garantie. Le capital restant dû est donc prélevé sur le prix de vente avant que le solde ne vous soit versé. Pour l’acquéreur, rien ne change : il achète un logement libre de toute inscription. Pour vous, l’opération revient à solder votre crédit par anticipation avec l’argent de la vente.

    Comment se déroule la vente, étape par étape ?

    Avant le compromis : faire le point avec le prêteur

    Commencez par demander un décompte de remboursement anticipé à votre établissement prêteur. Ce document indique le capital restant dû, les intérêts courus et les éventuelles indemnités prévues au contrat. Il vous permet surtout de vérifier que le prix espéré couvre bien la totalité de la dette. Par ailleurs, relisez les clauses de votre offre de prêt. Certaines prévoient des conditions particulières en cas de vente, notamment sur les délais de préavis ou le calcul des indemnités.

    Le rôle central du notaire

    Au moment de la promesse, le notaire consulte le fichier immobilier et repère l’inscription hypothécaire. Il contacte ensuite la banque pour obtenir le montant exact à rembourser à la date prévue pour l’acte. Le jour de la signature, il encaisse le prix versé par l’acquéreur. Il règle d’abord le prêteur, puis les frais liés à la levée de la garantie, et vous verse enfin le reliquat. Vous n’avez donc pas à avancer les fonds vous-même, ce qui simplifie nettement l’opération.

    La mainlevée de l’hypothèque

    Une fois la banque remboursée, l’inscription doit disparaître du fichier immobilier. C’est l’objet de la mainlevée, un acte notarié qui constate l’accord du créancier pour radier sa garantie. Le notaire s’en charge directement, sur la base de l’attestation de remboursement fournie par le prêteur. Ainsi, l’acquéreur reçoit un bien libre de charges, et votre dossier se trouve définitivement soldé.

    Quels frais et quelles situations particulières anticiper ?

    Indemnités de remboursement anticipé et frais de mainlevée

    Le remboursement par anticipation peut entraîner des indemnités si votre contrat les prévoit. Leur montant et leur mode de calcul dépendent du type de prêt et des conditions signées. De plus, la mainlevée génère des frais : émoluments du notaire, taxes et contribution de sécurité immobilière. Ces frais restent en principe à la charge du vendeur. Il vaut donc mieux les intégrer dès le départ dans votre calcul du montant net que vous percevrez.

    Prix supérieur à la dette

    • Situation : Le cas le plus courant.
    • Déroulé : Le notaire rembourse la banque puis vous verse le solde.
    • À prévoir : Indemnités éventuelles et frais de mainlevée.

    Prix inférieur à la dette

    • Situation : Bien qui a perdu de la valeur ou prêt récent.
    • Déroulé : Vous devez compléter la différence avant la signature.
    • À prévoir : Épargne, autre financement ou négociation avec le prêteur.

    Plusieurs hypothèques sur le même bien

    Un même logement peut garantir plusieurs prêts, souscrits auprès d’établissements différents. Dans ce cas, chaque créancier est remboursé selon le rang de son inscription. Le premier inscrit est payé en priorité, puis le suivant, et ainsi de suite. Cette situation n’empêche pas la vente, mais elle demande une coordination plus fine. Le notaire doit en effet recueillir les décomptes de chaque prêteur avant de fixer la date de l’acte.

    Vendre pour financer un autre projet

    Certains propriétaires vendent un bien hypothéqué pour en racheter un autre ou pour dégager de la trésorerie. D’autres préfèrent conserver leur patrimoine et mobiliser sa valeur autrement. Si vous hésitez entre ces deux options, les solutions présentées dans notre rubrique financement patrimonial peuvent vous aider à comparer. Une étude de votre situation permet ensuite de vérifier laquelle convient le mieux à vos objectifs.

    Vendre un bien hypothéqué : une opération courante, à préparer en amont

    La présence d’une hypothèque ne fait pas obstacle à la vente de votre bien. Le notaire rembourse le prêteur sur le prix, organise la mainlevée et vous verse le solde. Pour autant, mieux vaut anticiper. Un décompte demandé tôt, une lecture attentive du contrat et une estimation réaliste du prix vous évitent les mauvaises surprises. Enfin, si la vente sert à financer un nouveau projet, prenez le temps d’examiner les alternatives avant de vous décider.

    FAQ – vendre un bien hypothéqué

    1. Faut-il l’accord de la banque pour vendre un bien hypothéqué ?

    Non, la vente reste libre. En revanche, la banque doit être remboursée sur le prix avant la mainlevée de sa garantie.

    2. Qui rembourse le prêt au moment de la vente ?

    Le notaire prélève le capital restant dû sur le prix de vente et le verse directement au prêteur.

    3. Qui paie les frais de mainlevée ?

    En principe, le vendeur. Ces frais sont déduits du prix qui lui revient après la signature.

    4. Que se passe-t-il si le prix ne couvre pas la dette ?

    Le vendeur doit compléter la différence. À défaut, la banque ne donnera pas son accord à la mainlevée.

    5. Des indemnités de remboursement anticipé sont-elles dues ?

    Cela dépend du contrat. Le décompte demandé au prêteur avant la vente vous indique leur montant exact.

  • Prestation compensatoire : comment la financer sans vendre son logement ?

    Prestation compensatoire : comment la financer sans vendre son logement ?

    Au moment d’un divorce, la prestation compensatoire vient souvent s’ajouter au partage des biens. Lorsqu’elle est fixée en capital, son montant peut être élevé, surtout après un long mariage. Or le conjoint qui la doit ne dispose pas toujours de l’épargne nécessaire. Son patrimoine se résume parfois, pour l’essentiel, au logement dans lequel il souhaite rester. Faut-il alors vendre ? Pas forcément. Plusieurs solutions permettent de financer une prestation compensatoire tout en gardant son bien. Voici comment les envisager sereinement.

    En un coup d’œil

    Prestation compensatoire : de quoi parle-t-on ?

    Une compensation, pas une pension

    La prestation compensatoire vise à compenser la différence de niveau de vie que le divorce crée entre les deux ex-époux. Le juge, ou les époux eux-mêmes dans un divorce par consentement mutuel, en fixent le montant. Plusieurs éléments entrent en compte : la durée du mariage, l’âge, l’état de santé, les revenus, le patrimoine et les droits à la retraite de chacun.

    Capital, versements échelonnés ou rente

    Le principe reste le versement d’un capital. Celui-ci peut prendre la forme d’une somme d’argent ou de l’attribution d’un bien. Si le débiteur ne peut pas tout payer d’un coup, le juge peut étaler les versements, dans la limite de huit ans. La rente viagère, enfin, reste une exception, réservée aux situations où l’âge ou la santé du bénéficiaire ne lui permettent pas de subvenir à ses besoins. À noter : le traitement fiscal diffère selon le mode de paiement retenu. Il est donc utile d’en parler avec votre notaire ou votre avocat.

    Ne pas la confondre avec la soulte

    La soulte sert à équilibrer le partage des biens, par exemple lorsque l’un des époux garde la maison commune. La prestation compensatoire, elle, répond à une autre logique. Dans bien des divorces, les deux s’additionnent pourtant, ce qui alourdit fortement le besoin de financement.

    Pourquoi est-elle difficile à financer sans vendre ?

    Un divorce réduit presque toujours la capacité d’emprunt. Les revenus d’un seul foyer doivent désormais couvrir les charges, et parfois un crédit immobilier encore en cours. De plus, un prêt immobilier classique sert à acheter un bien, pas à payer une somme due à un ex-conjoint. Quant au crédit à la consommation, son montant reste souvent insuffisant.

    Pour les couples qui divorcent après 55 ou 60 ans, la difficulté est encore plus nette. Les banques regardent alors de près l’âge en fin de prêt et le passage à la retraite. Beaucoup de propriétaires se retrouvent ainsi devant un choix qu’ils n’ont pas envie de faire : vendre le logement pour payer.

    Comment financer une prestation compensatoire en gardant son logement ?

    Le prêt hypothécaire

    C’est souvent la solution la plus adaptée. Le prêt s’appuie sur la valeur de votre bien, et non uniquement sur vos revenus. Il permet donc de mobiliser une partie de cette valeur pour régler le capital dû, tout en restant propriétaire. Par ailleurs, il peut couvrir en une seule opération la prestation compensatoire et une éventuelle soulte. Le montant dépend de la valeur du logement, de ce qui reste à rembourser dessus et de votre capacité à assumer les échéances.

    Le regroupement avec trésorerie

    Si vous avez déjà des crédits en cours, un rachat de crédit hypothécaire peut les regrouper et intégrer une enveloppe de trésorerie. Une seule mensualité remplace alors toutes les autres, ajustée à votre nouveau budget. Attention cependant : allonger la durée de remboursement augmente le coût total du crédit.

    L’attribution d’un autre bien

    Lorsque vous possédez plusieurs biens, la prestation peut être réglée en nature. Céder un appartement locatif à votre ex-conjoint, par exemple, évite d’emprunter tout en préservant votre résidence. Cette option se négocie toutefois avec l’autre partie et doit être validée dans la convention ou par le juge.

    Pour découvrir l’ensemble des solutions qui permettent de mobiliser la valeur d’un bien, consultez notre page financement patrimonial.

    Financer une prestation compensatoire sans sacrifier son logement

    Payer une prestation compensatoire n’oblige pas toujours à vendre. Le patrimoine immobilier, notamment la résidence principale, peut servir à obtenir les fonds nécessaires tout en restant chez soi. Le bon montage dépend du montant dû, de la valeur du bien, des crédits en cours et de vos revenus après le divorce. Idéalement, la question du financement se pose avant la signature de la convention ou le jugement. Vous négociez alors en sachant précisément ce que vous pouvez assumer.

    FAQ – financer une prestation compensatoire

    1. Peut-on payer une prestation compensatoire en plusieurs fois ?

    Oui. Le juge peut autoriser des versements échelonnés, dans la limite de huit ans, si le débiteur ne peut pas payer en une fois.

    2. Une banque prête-t-elle pour payer une prestation compensatoire ?

    Un prêt immobilier classique ne finance pas ce besoin. Un prêt hypothécaire adossé à votre bien peut en revanche s’y prêter.

    3. Peut-on financer en même temps la soulte et la prestation ?

    Oui, un même financement hypothécaire peut couvrir les deux, selon la valeur du bien et votre capacité de remboursement.

    4. Peut-on remplacer la somme d’argent par un bien ?

    Oui, la loi prévoit l’attribution d’un bien en propriété. Cette solution doit être acceptée dans la convention ou décidée par le juge.

    5. La façon de payer change-t-elle la fiscalité ?

    Oui. Le traitement fiscal varie selon que le capital est versé rapidement ou étalé dans le temps. Votre notaire ou votre avocat peut vous éclairer.

    • Un conseiller montre à un couple une maquette immobilière et un graphique de rentabilité, illustrant les nouvelles solutions d’investissement immobilier pour construire son patrimoine

      Investissement immobilier : construisez un patrimoine rentable

    • Un conseiller remet à son client un livret bleu intitulé « Assurance vie », symbolisant assurance vie un outil clé pour la gestion et la transmission du patrimoine.

      Assurance vie un outil clé pour la transmission de patrimoine

    • Un couple de retraités souriant se tient enlacé devant sa maison, illustrant les solutions patrimoniales telles que le viager hypothécaire ou la vente en viager, symboles de sérénité et de sécurité financière à la retraite.

      Prêt viager hypothécaire ou vente en viager

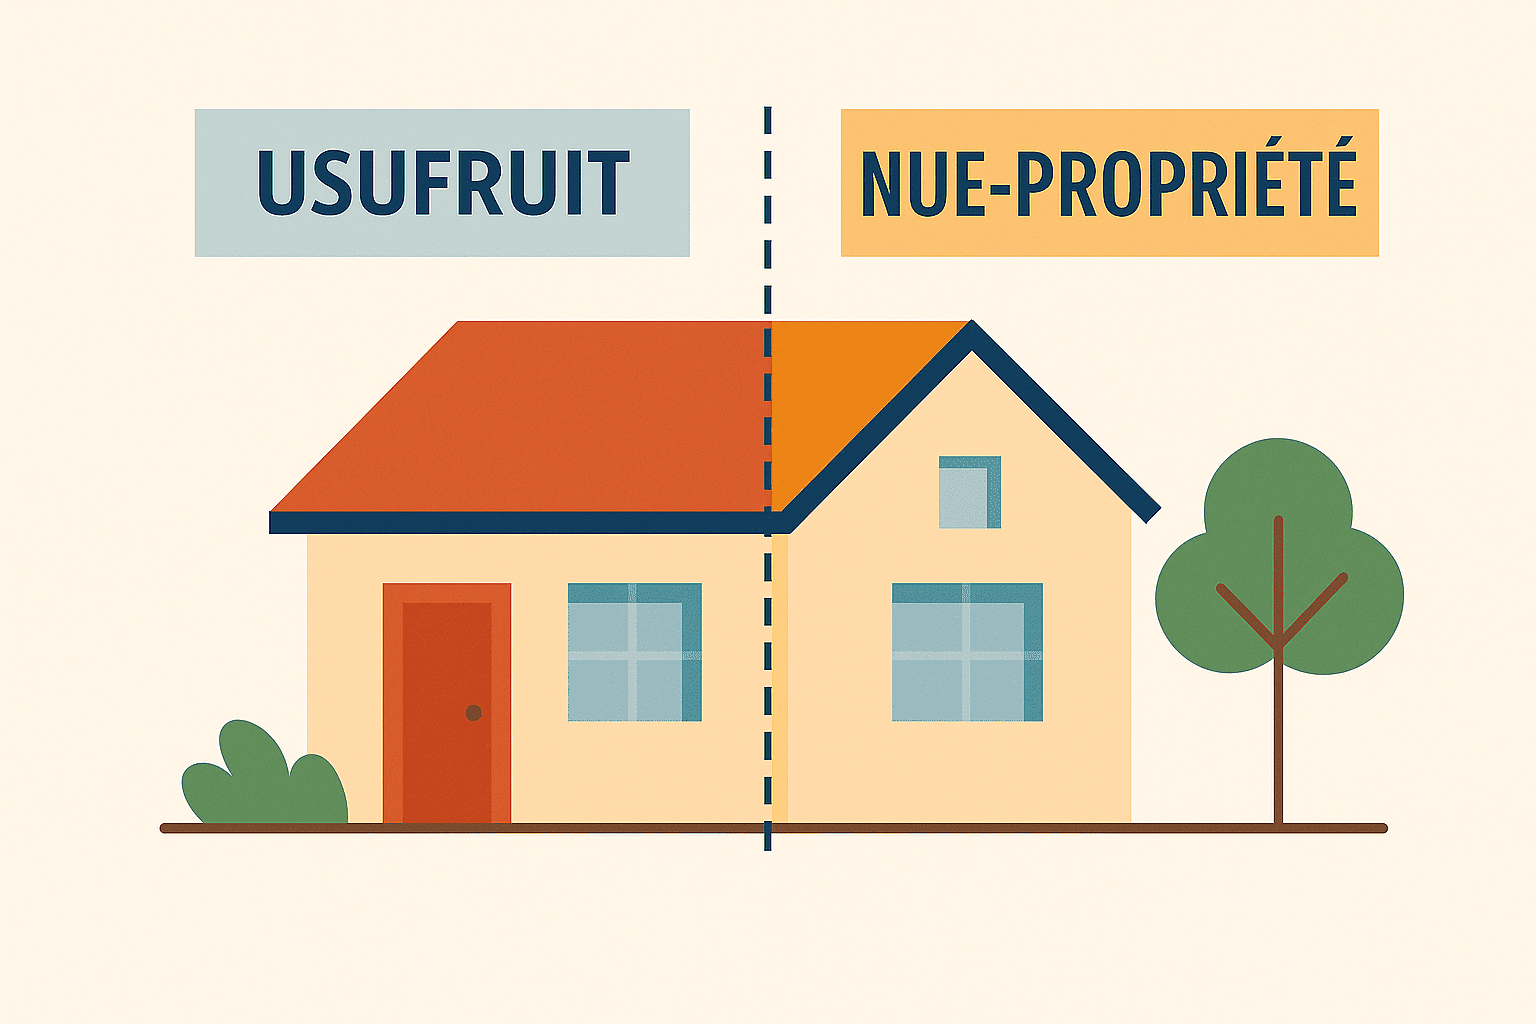
    • Illustration explicative représentant la différence entre l’usufruit et la nue-propriété : une maison est divisée en deux parties par une ligne pointillée verticale, avec à gauche la mention « USUFRUIT » et à droite « NUE-PROPRIÉTÉ »

      Vente en nue-propriété : une solution patrimoniale.

  • Peut-on hypothéquer un local commercial ou des murs professionnels ?

    Peut-on hypothéquer un local commercial ou des murs professionnels ?

    Commerçants, artisans, professions libérales : beaucoup d’indépendants possèdent les murs dans lesquels ils exercent, directement ou via une SCI. Lorsque survient un besoin de trésorerie, un projet d’investissement ou une volonté de restructurer ses dettes, l’idée de s’appuyer sur ce patrimoine professionnel vient naturellement. Peut-on pour autant hypothéquer un local commercial comme on hypothèque une maison ? En théorie, oui. En pratique, les prêteurs posent une condition importante, qu’il vaut mieux connaître avant de monter son dossier.

    En un coup d’œil

    Ce que dit le droit sur l’hypothèque d’un local professionnel

    Juridiquement, l’hypothèque peut porter sur tout bien immobilier, qu’il soit à usage d’habitation, commercial ou mixte. Boutique, bureaux, cabinet médical, entrepôt ou atelier : aucun texte n’en exclut la possibilité. L’hypothèque se constitue devant notaire puis s’inscrit au service de la publicité foncière, exactement comme pour un logement.

    Le droit ne fait donc pas obstacle à votre projet. La vraie question se situe ailleurs : quel prêteur acceptera de retenir ce type de bien comme garantie, et à quelles conditions ?

    Hypothéquer un local commercial : la condition posée par les prêteurs

    Un bien jugé plus risqué

    Pour un prêteur, un local commercial n’offre pas la même sécurité qu’une maison ou un appartement. Sa valeur dépend fortement de l’emplacement, de la vitalité commerciale du quartier et de l’activité qui l’occupe. Par ailleurs, il se revend souvent plus lentement, et à un public plus restreint. En cas d’impayé, le prêteur n’est donc pas certain de récupérer rapidement ses fonds.

    Une garantie qui vient en complément

    Dans la pratique, un local commercial ou des murs professionnels ne suffisent pas, à eux seuls, à garantir un prêt hypothécaire. Les prêteurs les acceptent en complément d’une résidence principale, qui reste la garantie de référence. Le local vient alors renforcer le dossier : il augmente la valeur totale apportée en garantie et peut ainsi permettre d’obtenir un montant plus élevé.

    Concrètement, si vous êtes propriétaire de votre logement et de vos murs professionnels, les deux biens peuvent être hypothéqués ensemble. En revanche, un indépendant locataire de sa résidence principale aura beaucoup plus de mal à mobiliser ses seuls murs commerciaux.

    Une évaluation plus prudente

    Le prêteur fait généralement estimer le local par un expert. Il tient compte de l’état du bien, de sa situation, du bail éventuel et des loyers pratiqués dans le secteur. Il peut ensuite appliquer une décote plus forte que pour un logement. Mieux vaut donc ne pas raisonner uniquement à partir du prix d’achat ou d’une estimation optimiste.

    Murs en SCI, local loué : les cas particuliers

    Des murs détenus par une SCI

    Beaucoup d’indépendants détiennent leurs murs via une SCI, qui les loue ensuite à leur société d’exploitation. Dans ce cas, c’est la SCI qui est propriétaire, et non vous personnellement. L’hypothèque suppose donc une décision des associés, conformément aux statuts. Les prêteurs examinent également les comptes de la SCI et la régularité des loyers perçus.

    Un local déjà loué

    Un local occupé par un locataire peut parfaitement être hypothéqué. Le bail commercial continue de s’appliquer normalement, et le locataire n’a pas à donner son accord. Les loyers peuvent même rassurer le prêteur, puisqu’ils constituent un revenu régulier attaché au bien.

    À quoi peuvent servir les fonds ?

    Les sommes obtenues peuvent financer un projet personnel, un investissement, ou regrouper des crédits professionnels et personnels. Avant de s’engager, il reste toutefois essentiel de mesurer le risque : en cas de difficulté, ce sont à la fois votre logement et votre outil de travail qui servent de garantie. Pour découvrir les autres solutions adossées à un bien, consultez notre page financement patrimonial.

    Hypothéquer un local commercial : un atout en complément, rarement seul

    Mettre ses murs professionnels en garantie reste possible, mais rarement de façon isolée. Les prêteurs considèrent ces biens comme une garantie complémentaire, adossée à une résidence principale. Bien utilisés, vos murs professionnels permettent néanmoins d’augmenter le montant accessible ou d’améliorer les conditions du financement. Le montage dépend de nombreux paramètres : détention en direct ou en SCI, bail en cours, valeur réelle du local. Une étude personnalisée permet de savoir ce que votre patrimoine professionnel peut réellement apporter.

    FAQ – hypothéquer un local commercial

    1. Un local commercial peut-il servir seul de garantie ?

    Rarement. Les prêteurs l’acceptent surtout en complément d’une résidence principale, qui reste la garantie principale.

    2. Faut-il l’accord du locataire pour hypothéquer un local loué ?

    Non. Le bail commercial continue de s’appliquer et le locataire n’a pas à intervenir.

    3. Des murs détenus en SCI peuvent-ils être hypothéqués ?

    Oui, avec une décision des associés conforme aux statuts. Le prêteur analyse aussi les comptes de la SCI.

    4. Comment le prêteur estime-t-il la valeur du local ?

    Il s’appuie souvent sur une expertise. Il tient compte de l’emplacement, du bail, des loyers et applique parfois une décote.

    5. Peut-on regrouper crédits professionnels et personnels ?

    C’est possible dans certains cas. Le prêteur étudie alors l’ensemble de la situation financière et patrimoniale.

  • Saisie immobilière : comment éviter la vente forcée de son bien ?

    Saisie immobilière : comment éviter la vente forcée de son bien ?

    Recevoir un commandement de payer valant saisie est un choc. Pour beaucoup de propriétaires, c’est le signe que le logement familial ou un bien patiemment constitué risque d’être vendu aux enchères, souvent bien en dessous de sa valeur. Pourtant, la procédure prend du temps et laisse plusieurs fenêtres d’action. Il est souvent possible d’éviter la saisie immobilière, ou au moins d’en limiter les conséquences, à condition de réagir vite. Voici comment se déroule la procédure et quelles solutions s’offrent à vous à chaque étape.

    En un coup d’œil

    Comment se déroule une saisie immobilière ?

    Le commandement de payer

    Tout commence par un commandement de payer valant saisie, remis par un commissaire de justice. Ce document vous informe que le créancier engage la procédure. Il est ensuite publié au service de la publicité foncière, ce qui bloque en pratique la vente libre du bien. À ce stade, le logement vous appartient toujours, et rien n’est encore joué.

    L’audience d’orientation

    Le créancier vous convoque ensuite devant le juge de l’exécution. Lors de cette audience, le juge vérifie la procédure et décide de la suite. Il peut autoriser une vente amiable, si vous en faites la demande et qu’elle paraît réaliste. À défaut, il ordonne la vente forcée aux enchères. Notez qu’un avocat est obligatoire pour vous représenter à ce stade.

    La vente aux enchères

    C’est l’issue que tout le monde cherche à éviter. Le prix obtenu aux enchères est souvent inférieur à celui d’une vente classique. De plus, les frais de procédure viennent s’ajouter à la dette. Il arrive ainsi que le produit de la vente ne suffise pas à tout rembourser.

    Quels recours pour éviter la saisie immobilière ?

    Négocier avec le créancier

    Le premier réflexe consiste à reprendre contact avec le créancier, idéalement avant même le commandement. Un échéancier, un report ou un accord partiel restent souvent possibles. Un créancier préfère en effet être remboursé rapidement plutôt que de mener une procédure longue et coûteuse.

    Demander des délais au juge

    Le juge peut accorder des délais de paiement lorsque votre situation le justifie. Cette mesure suspend la pression sans effacer la dette. Elle donne surtout le temps de mettre en place une solution durable.

    Le dossier de surendettement

    Si vos dettes dépassent durablement vos capacités, un dossier de surendettement peut être déposé auprès de la Banque de France. Sa recevabilité peut suspendre les procédures en cours. Cependant, la commission peut aussi conclure que la vente du bien est nécessaire. Cette option doit donc être étudiée avec soin lorsque vous tenez à garder votre logement.

    Obtenir une vente amiable

    Lorsque la vente paraît inévitable, mieux vaut la conduire soi-même. La vente amiable autorisée par le juge permet de vendre au prix du marché, dans un délai encadré. Vous préservez ainsi une plus grande part de votre patrimoine.

    Mobiliser la valeur de son bien pour solder la dette

    Le rachat de crédit hypothécaire

    Lorsque le bien a une valeur supérieure aux dettes, cette différence peut servir à les rembourser. Un rachat de crédit hypothécaire regroupe les sommes dues en un seul prêt, garanti par le logement. Le créancier poursuivant est réglé, et la procédure peut alors s’arrêter. Votre mensualité est par ailleurs recalculée selon votre budget. Gardez toutefois à l’esprit qu’un allongement de la durée augmente le coût total du crédit.

    La vente à réméré et le portage immobilier

    Quand un nouveau crédit n’est pas envisageable, la vente à réméré ou le portage immobilier offrent une autre voie. Vous cédez temporairement le bien à un investisseur, vous soldez vos dettes et vous conservez une option de rachat. Ces solutions coûtent plus cher qu’un prêt. En revanche, elles permettent souvent de rester dans les lieux et d’éviter une vente aux enchères.

    Pour découvrir les différentes façons de mobiliser la valeur d’un bien, consultez notre page financement patrimonial.

    Éviter la saisie immobilière : le temps joue contre vous

    Une saisie immobilière n’est pas une fatalité. Négociation, délais, vente amiable ou financement adossé au bien : plusieurs leviers existent. Leur efficacité dépend cependant presque toujours du moment où vous agissez. Plus la démarche commence tôt, plus les solutions restent nombreuses et moins le coût final est lourd. Dès les premiers impayés, ou au plus tard à réception du commandement, faites étudier votre situation par un professionnel.

    FAQ – éviter la saisie immobilière

    1. Peut-on encore vendre son bien après le commandement de payer ?

    Oui, mais dans un cadre précis. La vente amiable doit en principe être autorisée par le juge de l’exécution.

    2. Un avocat est-il obligatoire ?

    Oui, devant le juge de l’exécution en matière de saisie immobilière. Il est donc préférable d’en consulter un rapidement.

    3. Le surendettement arrête-t-il la saisie ?

    La recevabilité du dossier peut suspendre la procédure. Elle ne garantit pas pour autant que vous conserverez le bien.

    4. Un rachat de crédit est-il possible pendant la procédure ?

    Parfois, si le bien a une valeur suffisante. Le prêteur étudie le dossier au cas par cas, et les délais sont souvent serrés.

    5. La vente à réméré permet-elle de rester chez soi ?

    Oui, en général moyennant une indemnité d’occupation. Vous gardez aussi la possibilité de racheter le bien dans le délai prévu.

  • Fiché à la Banque de France : un propriétaire peut-il encore emprunter ?

    Fiché à la Banque de France : un propriétaire peut-il encore emprunter ?

    Un retard de remboursement qui s’installe, quelques chèques rejetés : il suffit parfois de quelques mois difficiles pour se retrouver inscrit dans un fichier de la Banque de France. Beaucoup de propriétaires pensent alors que toute nouvelle demande de crédit est vouée à l’échec. La réalité mérite pourtant une étude plus précise. Selon l’origine du fichage, votre situation financière et votre patrimoine immobilier, certaines pistes peuvent vous aider à régulariser vos dettes. Voici ce qu’il faut savoir avant de vous lancer.

    En un coup d’œil

    Que signifie être fiché à la Banque de France ?

    Deux fichiers à ne pas confondre

    Le FICP recense les incidents de remboursement sur des crédits aux particuliers, ainsi que les situations de surendettement. Le FCC concerne notamment les chèques sans provision et les retraits de carte bancaire. Ces inscriptions n’entraînent pas les mêmes conséquences. Avant d’examiner les possibilités, il faut donc identifier le fichier concerné, l’origine de l’inscription et les sommes nécessaires à la régularisation.

    Une inscription qui peut évoluer

    La durée du fichage dépend de son origine. Un incident de remboursement et une situation de surendettement ne suivent pas les mêmes règles. Régulariser les incidents peut permettre de sortir du fichier avant le terme prévu, selon les conditions applicables. Faire le point auprès de la Banque de France et des établissements concernés permet de connaître précisément votre situation.

    Peut-on emprunter quand on est fiché à la Banque de France ?

    Des possibilités limitées, mais une étude utile

    Le fichage complique l’accès au crédit. Il conduit de nombreux prêteurs à écarter la demande, mais il ne résume pas à lui seul l’ensemble du dossier. Pour certains propriétaires, un rachat de crédits avec garantie hypothécaire peut offrir une piste. Le prêteur examine alors l’origine des incidents, les dettes à rembourser et la capacité du demandeur à respecter les nouvelles échéances.

    Ce que change la propriété d’un bien

    Un bien immobilier peut servir de garantie dans le cadre du rachat de crédits. Le prêteur tient compte de sa valeur et des éventuels prêts qui le financent déjà. Il analyse également vos revenus, vos charges et votre budget après l’opération. Posséder un logement ne garantit donc pas l’obtention du financement : le projet doit aussi permettre un remboursement compatible avec votre situation.

    Le cas du surendettement en cours

    Un dossier de surendettement en cours change les possibilités d’accompagnement. Dans cette situation, le rachat de crédits bancaire présenté ici ne constitue pas une piste de financement. L’étude peut toutefois porter sur une solution immobilière sans nouveau crédit, comme le portage. Il faut alors tenir compte du stade de la procédure, des mesures en cours et des conditions nécessaires à la vente du bien.

    Quelles solutions pour un propriétaire fiché ?

    Le rachat de crédits avec garantie hypothécaire

    Cette opération regroupe plusieurs crédits dans un nouveau prêt, avec une hypothèque sur votre bien immobilier. Selon le dossier et les critères du prêteur, elle peut également intégrer des dettes à régulariser. L’objectif consiste à réorganiser les remboursements autour d’une mensualité compatible avec votre budget.

    Si le financement permet de solder les incidents à l’origine du fichage, les établissements concernés peuvent ensuite effectuer les démarches de régularisation. La radiation dépend du règlement effectif des incidents et des règles applicables à chaque inscription.

    Avant de vous engager, comparez la mensualité, la durée, les frais et le coût total de l’opération. Une baisse des échéances peut allonger la durée de remboursement et augmenter le coût total du crédit. Vous trouverez une présentation de cet accompagnement sur notre page financement patrimonial.

    Le portage immobilier

    Lorsque le financement bancaire ne convient pas à votre situation, le portage immobilier peut offrir une autre piste. Vous vendez votre bien à un investisseur afin de dégager des liquidités. Le contrat prévoit les conditions d’occupation du logement et une possibilité de rachat ultérieur.

    Le portage repose sur une vente, et non sur un nouveau crédit. L’étude porte notamment sur la valeur du bien, les dettes à régler, les frais de l’opération et votre capacité à préparer le rachat. Un dossier de surendettement en cours impose également d’examiner les contraintes de la procédure avant d’envisager le montage.

    Cette solution demande une analyse attentive : vous transférez la propriété du bien dès la vente et vous devez respecter les conditions prévues pour le racheter. Sans perspective réaliste de rachat, vous risquez de perdre définitivement votre logement.

    Votre patrimoine peut ouvrir des pistes

    Pour un propriétaire fiché à la Banque de France, la première étape consiste à comprendre les incidents et à mesurer les besoins de régularisation. Selon le dossier, un rachat de crédits avec garantie hypothécaire ou un portage immobilier peut répondre à des objectifs différents. Une étude précise permet de comparer les possibilités, leurs coûts et leurs conséquences sur votre budget comme sur votre patrimoine.

    FAQ – emprunter fiché à la Banque de France

    1. Peut-on obtenir un rachat de crédits en étant fiché ?

    Certains prêteurs peuvent examiner un rachat de crédits avec garantie hypothécaire pour un propriétaire fiché. Ils tiennent compte de l’origine des incidents, de la valeur du bien, des revenus, des charges et de la capacité de remboursement. Leur accord dépend de l’ensemble du dossier.

    2. Le rachat de crédits permet-il de sortir du fichier ?

    Il peut permettre de régler les sommes à l’origine du fichage. Les établissements concernés effectuent ensuite les démarches de régularisation selon les règles applicables. La signature du nouveau prêt ne suffit donc pas, à elle seule, à entraîner la radiation.

    3. Être propriétaire suffit-il pour obtenir un financement ?

    Non. La garantie immobilière constitue un élément du dossier, mais le prêteur examine aussi votre budget et votre capacité à rembourser. La valeur du bien ne garantit pas l’acceptation du crédit.

    4. Quelles pistes envisager avec un dossier de surendettement en cours ?

    Le rachat de crédits bancaire présenté dans cet article ne convient pas à cette situation. Un portage immobilier peut toutefois faire l’objet d’une étude, en tenant compte de la procédure en cours, des conditions de vente et des perspectives de rachat du bien.

    5. Le portage immobilier permet-il de conserver son bien ?

    Le portage implique de vendre le bien à un investisseur. Le contrat peut vous permettre de continuer à l’occuper et de le racheter ultérieurement, sous certaines conditions. Vous devez donc évaluer les coûts et votre capacité à le racheter avant de vous engager.