Auteur/autrice : Frédérique.B

  • Comment réduire son IFI sans vendre son patrimoine immobilier?

    Comment réduire son IFI sans vendre son patrimoine immobilier?

    L’impôt sur la fortune immobilière concerne les foyers dont le patrimoine immobilier devient important. Lorsque certains seuils sont franchis, cette fiscalité peut peser sur la gestion globale du patrimoine. Pour autant, vendre ses biens n’est pas toujours la meilleure solution. En pratique, plusieurs stratégies permettent de réduire son IFI tout en conservant son patrimoine immobilier, à condition de bien comprendre les règles fiscales applicables.

    En un coup d’œil

    Comprendre le fonctionnement de l’impôt sur la fortune immobilière

    Avant toute décision, vous devez comprendre la logique de l’IFI. Cet impôt concerne les contribuables dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros. Cependant, une nuance importante existe. Lorsque ce seuil est franchi, l’impôt se calcule selon un barème progressif qui débute à 800 000 euros de patrimoine taxable. Cette subtilité surprend souvent les contribuables.

    La valeur retenue correspond à la valeur vénale réelle des biens immobiliers détenus au 1er janvier. Certaines dettes peuvent toutefois être déduites. Par ailleurs, la résidence principale bénéficie d’un abattement légal de 30 % sur sa valeur vénale. Cet avantage constitue l’un des leviers les plus courants pour réduire la base taxable.

    Enfin, certains biens peuvent bénéficier d’une exonération, notamment lorsqu’ils sont utilisés dans le cadre d’une activité professionnelle. Comprendre ces règles reste essentiel. Une bonne maîtrise du fonctionnement de l’IFI permet en effet d’identifier les leviers d’optimisation réellement pertinents.

    Les premières stratégies pour réduire son IFI

    Plusieurs leviers simples permettent déjà d’alléger votre imposition. Tout d’abord, l’évaluation des biens immobiliers joue un rôle déterminant. Une estimation trop élevée augmente mécaniquement la base taxable. À l’inverse, une valorisation réaliste et justifiable permet d’éviter une surimposition inutile.

    Certaines situations permettent également d’appliquer des décotes. L’indivision ou certaines contraintes juridiques peuvent par exemple influencer la valeur retenue. Il est donc essentiel de documenter précisément chaque estimation afin de sécuriser votre déclaration fiscale.

    Ensuite, les dettes immobilières peuvent être déduites sous conditions. Les emprunts contractés pour acquérir, rénover ou améliorer un bien immobilier diminuent généralement la base taxable. Toutefois, la loi encadre cette déductibilité pour les patrimoines importants. Lorsque la valeur taxable dépasse 5 millions d’euros et que les dettes excèdent 60 % de cette valeur, la déduction peut être partiellement limitée.

    Enfin, le mécanisme de plafonnement constitue un levier souvent méconnu. Le total de l’impôt sur le revenu et de l’IFI ne peut pas dépasser 75 % des revenus de l’année précédente. Lorsque ce plafond est dépassé, l’excédent vient réduire le montant de l’IFI. Ce dispositif peut notamment concerner les contribuables disposant d’un patrimoine important mais de revenus relativement limités.

    Structurer son patrimoine pour alléger la fiscalité

    Au-delà des optimisations immédiates, une réflexion patrimoniale globale peut permettre de réduire durablement l’exposition à l’IFI. Cette approche consiste à organiser la détention des actifs en tenant compte des objectifs familiaux, fiscaux et patrimoniaux. Certaines stratégies peuvent alors devenir particulièrement pertinentes.

    Le démembrement de propriété

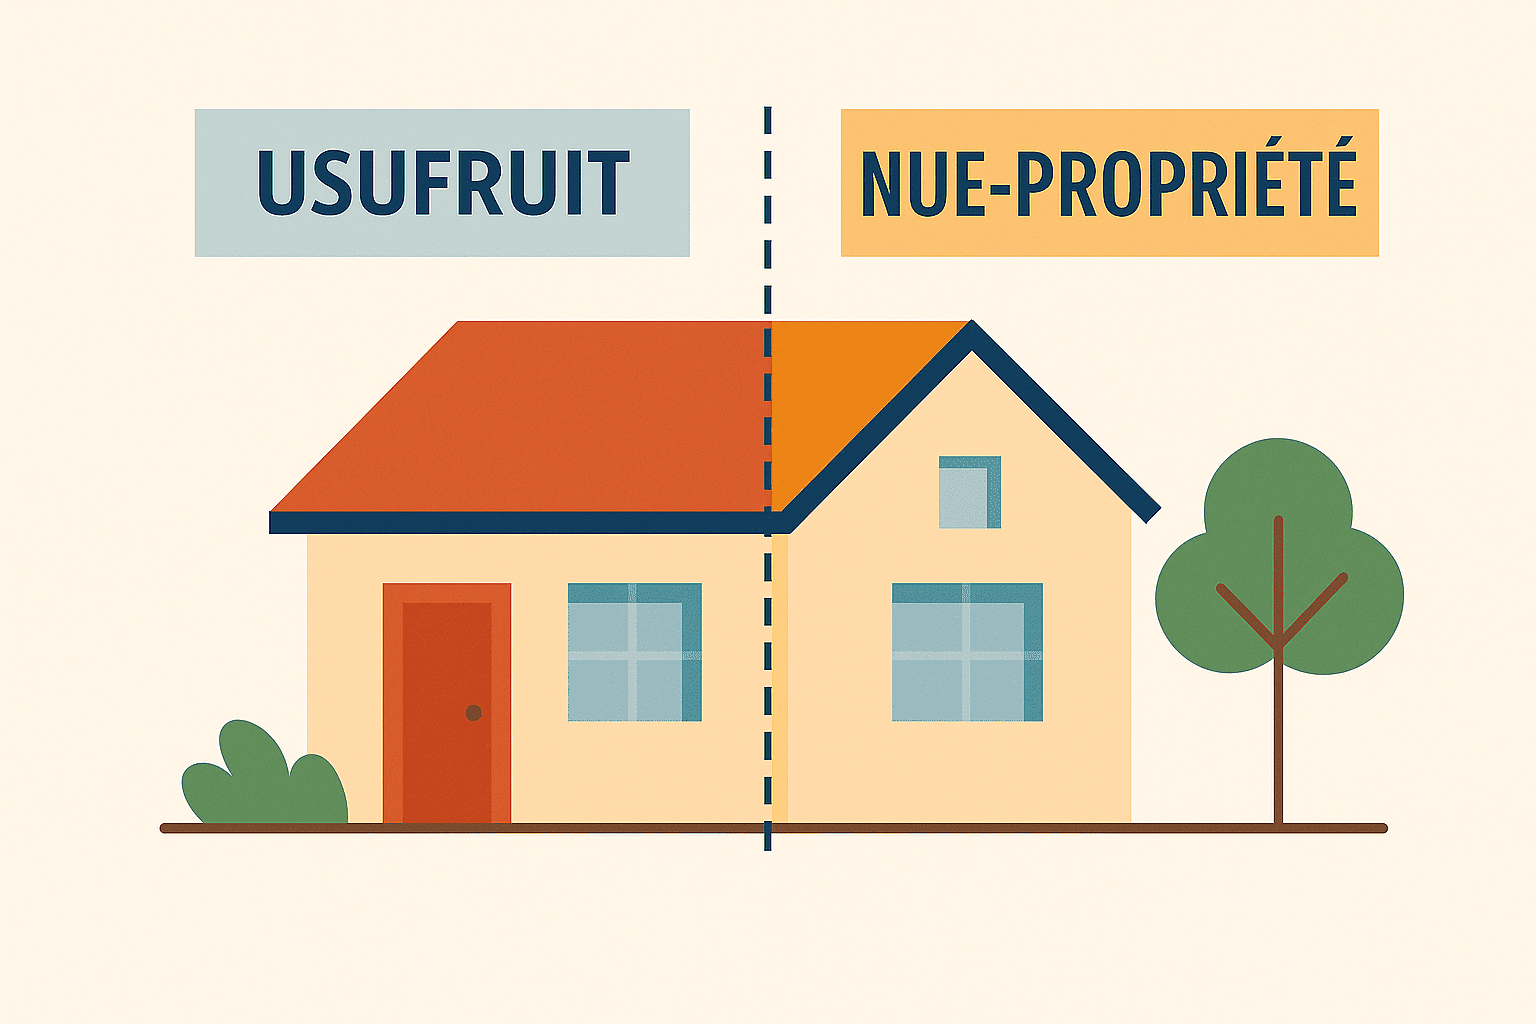
    Le démembrement consiste à séparer l’usufruit et la nue-propriété d’un bien immobilier. En principe, l’usufruitier reste imposé à l’IFI sur la valeur du bien en pleine propriété. Cette règle constitue le principe général prévu par le Code général des impôts.

    Toutefois, certaines stratégies patrimoniales utilisent ce mécanisme différemment. Par exemple, l’acquisition de la nue-propriété d’un bien permet de détenir un actif immobilier qui n’entre pas dans la base taxable à l’IFI pendant la durée du démembrement. Cette approche peut ainsi s’inscrire dans une stratégie patrimoniale de long terme.

    L’immobilier professionnel

    L’immobilier affecté à une activité professionnelle peut bénéficier d’une exonération d’IFI sous certaines conditions. L’activité doit notamment être industrielle, commerciale, artisanale, agricole ou libérale. De plus, le bien doit être réellement nécessaire à l’exercice de cette activité.

    Cette exonération ne s’applique toutefois pas automatiquement à toutes les sociétés immobilières. Une simple SCI de gestion ne suffit généralement pas. Il est donc important d’analyser la structure juridique et l’usage réel du bien immobilier.

    La diversification vers des actifs non taxables

    Diversifier votre patrimoine constitue également une stratégie pertinente. Contrairement aux biens immobiliers, les actifs financiers ne sont pas soumis à l’IFI. Certains investisseurs choisissent donc de rééquilibrer progressivement leur patrimoine vers des placements financiers.

    Cette diversification ne signifie pas nécessairement vendre l’ensemble de ses biens immobiliers. Elle peut simplement consister à orienter les nouveaux investissements vers d’autres classes d’actifs afin de limiter l’exposition globale à l’IFI.

    1. Démembrement de propriété

    • Objectif : organiser la transmission et réduire l’exposition fiscale.
    • Utilisation : séparation entre usufruit et nue-propriété.
    • Points clés : l’usufruitier reste généralement imposé sur la pleine propriété.
    • Impact : l’acquisition de la nue-propriété peut sortir le bien de l’assiette IFI pendant le démembrement.

    2. Immobilier professionnel

    • Objectif : exclure certains biens de l’assiette de l’IFI.
    • Utilisation : affectation à une activité professionnelle éligible.
    • Points clés : activité commerciale, artisanale, agricole, industrielle ou libérale.
    • Impact : exonération possible lorsque les conditions légales sont respectées.

    3. Investissements financiers

    • Objectif : diversifier le patrimoine.
    • Utilisation : placements non soumis à l’IFI.
    • Points clés : amélioration de la liquidité du patrimoine.
    • Impact : réduction mécanique de l’exposition à l’IFI.

    4. Structuration via société patrimoniale

    • Objectif : organiser la gestion globale du patrimoine.
    • Utilisation : détention via une structure sociétaire.
    • Points clés : nécessite une analyse patrimoniale approfondie.
    • Impact : optimisation fiscale possible selon la situation.

    Réduire son IFI : ce qu’il faut retenir

    Réduire son IFI sans vendre son patrimoine immobilier reste tout à fait possible. Plusieurs leviers existent, notamment l’optimisation de la valorisation des biens, la prise en compte des dettes déductibles ou encore certaines stratégies patrimoniales. Chaque situation reste toutefois différente.

    Une analyse globale de votre patrimoine permet généralement d’identifier les solutions les plus adaptées. Cette approche permet d’alléger la fiscalité tout en préservant la cohérence et la valeur de votre patrimoine immobilier sur le long terme.

    FAQ – réduire son IFI

    1. À partir de quel patrimoine paie-t-on l’IFI ?

    L’IFI s’applique lorsque la valeur nette du patrimoine immobilier dépasse 1,3 million d’euros. Toutefois, le calcul du barème commence à 800 000 euros lorsque ce seuil est franchi.

    2. Peut-on réduire son IFI sans vendre ses biens immobiliers ?

    Oui. Plusieurs stratégies existent, notamment la déduction de certaines dettes, le démembrement de propriété ou la diversification du patrimoine.

    3. Les crédits immobiliers réduisent-ils l’IFI ?

    Oui, sous certaines conditions. Les dettes liées à l’acquisition ou à la rénovation d’un bien immobilier peuvent être déduites de la base taxable.

    4. Quels biens sont exonérés d’IFI ?

    Certains biens utilisés dans une activité professionnelle peuvent bénéficier d’une exonération sous conditions.

    5. Le plafonnement de l’IFI existe-t-il ?

    Oui. Le total de l’IFI et de l’impôt sur le revenu ne peut pas dépasser 75 % des revenus de l’année précédente.

  • Déficit foncier : dans quels cas est-il vraiment intéressant ?

    Déficit foncier : dans quels cas est-il vraiment intéressant ?

    Le déficit foncier constitue un mécanisme fiscal souvent évoqué dans l’investissement locatif. En effet, ce dispositif permet aux propriétaires bailleurs de déduire certaines charges liées à un bien immobilier loué. Ainsi, lorsque les dépenses dépassent les loyers perçus, un déficit apparaît et peut réduire l’imposition globale. Cependant, cette stratégie fiscale n’est réellement avantageuse que dans certaines situations bien précises. Par ailleurs, une mauvaise compréhension du dispositif peut conduire à des choix peu optimisés. Pour cette raison, il est essentiel de comprendre le fonctionnement du déficit foncier, ses conditions d’application et les situations dans lesquelles il devient réellement pertinent.

    En un coup d’œil

    Déficit foncier : comment fonctionne ce mécanisme fiscal ?

    Le déficit foncier apparaît lorsque les charges liées à un bien immobilier locatif dépassent les revenus fonciers perçus. En pratique, les propriétaires peuvent déduire certaines dépenses de leurs loyers. Ces charges comprennent notamment les travaux d’entretien, les frais de gestion, les intérêts d’emprunt ou encore certaines taxes. Ainsi, lorsque le total des charges devient supérieur aux loyers, un déficit se crée.

    Une partie de ce déficit peut être imputée directement sur le revenu global du foyer fiscal. En effet, la législation permet de déduire jusqu’à 10 700 euros par an du revenu imposable (le plafond doublé à 21 400 € pour certains travaux énergétiques est également prolongé jusqu’en 2027). Par conséquent, ce mécanisme peut réduire l’impôt sur le revenu de manière significative. Toutefois, les intérêts d’emprunt suivent une règle spécifique. En effet, ils ne peuvent être imputés que sur les revenus fonciers futurs.

    Par ailleurs, le déficit foncier non utilisé peut être reporté pendant plusieurs années. Ainsi, les propriétaires peuvent l’imputer sur leurs revenus fonciers futurs. Cette possibilité renforce l’intérêt du dispositif dans certaines stratégies d’investissement immobilier.

    Dans quels cas le déficit foncier devient-il vraiment intéressant ?

    Le déficit foncier devient particulièrement intéressant lorsque le propriétaire réalise d’importants travaux de rénovation. En effet, ces dépenses peuvent générer un déficit important et réduire l’imposition globale. Ainsi, les investisseurs qui achètent un bien nécessitant des travaux peuvent utiliser ce mécanisme pour optimiser leur fiscalité.

    Ce dispositif se révèle également pertinent pour les contribuables fortement imposés. En effet, plus la tranche marginale d’imposition est élevée, plus l’économie fiscale devient significative. Par conséquent, les contribuables situés dans les tranches supérieures peuvent tirer un avantage important du déficit foncier.

    Enfin, cette stratégie peut s’intégrer dans une approche patrimoniale de long terme. En rénovant un bien immobilier ancien, l’investisseur peut améliorer la valeur du patrimoine tout en bénéficiant d’un avantage fiscal temporaire. Ainsi, le déficit foncier peut contribuer à la fois à la valorisation du bien et à l’optimisation fiscale.

    Quelles limites faut-il connaître avant d’utiliser le déficit foncier ?

    Malgré ses avantages, le déficit foncier comporte certaines contraintes qu’il convient d’anticiper. Tout d’abord, le bien doit être loué nu et relever du régime des revenus fonciers. Par conséquent, les locations meublées ne permettent pas d’utiliser ce mécanisme.

    Ensuite, le propriétaire doit conserver le bien en location pendant une durée minimale. En effet, la législation impose généralement une période de location de plusieurs années après l’imputation du déficit. Cette règle vise à éviter les stratégies purement fiscales.

    Enfin, les travaux doivent correspondre à certaines catégories précises. Les dépenses d’entretien, de réparation ou d’amélioration sont généralement admises. En revanche, les travaux de construction ou d’agrandissement ne peuvent pas être pris en compte dans le calcul du déficit foncier. Ainsi, une analyse préalable des travaux envisagés reste indispensable.

    1. Déficit foncier

    • Objectif : réduire l’imposition grâce aux charges immobilières.
    • Utilisation : investissement locatif avec travaux.
    • Points clés : imputation possible sur le revenu global.
    • Impact : baisse temporaire de l’impôt sur le revenu.

    2. Location nue classique

    • Objectif : percevoir des revenus fonciers réguliers.
    • Utilisation : gestion simple d’un bien locatif.
    • Points clés : imposition des loyers au régime foncier.
    • Impact : fiscalité dépendante de la tranche d’imposition.

    3. Investissement avec travaux

    • Objectif : valoriser un bien immobilier ancien.
    • Utilisation : rénovation d’un logement locatif.
    • Points clés : charges importantes déductibles.
    • Impact : potentiel de création de déficit foncier.

    4. Stratégie patrimoniale globale

    • Objectif : optimiser la fiscalité immobilière.
    • Utilisation : gestion long terme d’un patrimoine locatif.
    • Points clés : combinaison de plusieurs dispositifs fiscaux.
    • Impact : amélioration de la rentabilité globale.

    Déficit foncier : un levier fiscal intéressant sous certaines conditions

    Le déficit foncier peut représenter un outil efficace pour réduire l’imposition des propriétaires bailleurs. En effet, ce mécanisme permet d’imputer certaines charges immobilières sur les revenus fonciers et parfois sur le revenu global. Cependant, son intérêt dépend fortement du profil fiscal de l’investisseur et de la nature des travaux réalisés. Par ailleurs, ce dispositif s’intègre souvent dans une stratégie patrimoniale plus large. Avant d’engager des travaux importants, il reste donc conseillé d’analyser précisément les conséquences fiscales afin de déterminer si le déficit foncier constitue réellement la solution la plus pertinente.

    FAQ – déficit foncier

    1. Qu’est-ce que le déficit foncier ?

    Le déficit foncier correspond à la situation où les charges liées à un bien locatif dépassent les revenus fonciers perçus.

    2. Quel montant de déficit foncier peut-on déduire ?

    Il est possible d’imputer jusqu’à 10 700 euros par an sur le revenu global du foyer fiscal.

    3. Le déficit foncier fonctionne-t-il avec la location meublée ?

    Non. Ce dispositif concerne uniquement les biens loués nus relevant du régime des revenus fonciers.

    4. Les travaux sont-ils tous déductibles ?

    Non. Seuls certains travaux d’entretien, de réparation ou d’amélioration peuvent être pris en compte.

    5. Le déficit foncier est-il toujours avantageux ?

    Non. Son intérêt dépend du niveau d’imposition du propriétaire et du montant des travaux réalisés.

  • Transformer sa résidence principale en SCI : avantages et risques

    Transformer sa résidence principale en SCI : avantages et risques

    La société civile immobilière constitue un outil fréquemment utilisé pour organiser la gestion d’un patrimoine immobilier. Toutefois, certains propriétaires s’interrogent sur une stratégie particulière : placer leur résidence principale en SCI. Cette opération consiste à détenir le logement via une société plutôt qu’en nom propre. Ainsi, cette organisation peut faciliter certaines démarches patrimoniales, notamment en matière de transmission ou de gestion familiale. Cependant, cette solution comporte également des contraintes juridiques et fiscales. Avant de prendre une décision, il est donc essentiel de comprendre les avantages potentiels mais aussi les risques associés à cette stratégie patrimoniale.

    En un coup d’œil

    Pourquoi mettre sa résidence principale en SCI ?

    Plusieurs raisons peuvent pousser un propriétaire à envisager la détention de sa résidence principale via une société civile immobilière. Tout d’abord, cette organisation permet de structurer la propriété du bien à plusieurs. Ainsi, lorsque plusieurs membres d’une même famille participent au projet immobilier, la SCI peut simplifier la répartition des droits de chacun.

    Par ailleurs, cette structure facilite souvent la gestion et l’évolution du patrimoine. En effet, les parts sociales peuvent être transmises progressivement aux enfants. Cette transmission peut s’organiser dans le temps, notamment grâce aux mécanismes de donation. De plus, la SCI permet de définir des règles de gestion précises dans les statuts.

    Cependant, la mise en place d’une telle organisation nécessite une réflexion approfondie. En effet, la résidence principale occupe une place particulière dans la fiscalité française. Par conséquent, certaines protections fiscales peuvent disparaître lorsque le bien est détenu par une société.

    Quels avantages peut offrir une résidence principale en SCI ?

    La détention d’une résidence principale en SCI peut présenter plusieurs avantages patrimoniaux. Tout d’abord, elle permet d’organiser la transmission du bien immobilier. Ainsi, les parents peuvent transmettre progressivement des parts sociales à leurs enfants tout en conservant le contrôle de la société.

    Ensuite, cette structure peut faciliter la gestion d’un bien détenu à plusieurs. Grâce aux statuts, les associés définissent précisément les règles de fonctionnement de la société. Par exemple, les décisions importantes peuvent être encadrées afin d’éviter certains blocages.

    De plus, la SCI peut offrir une certaine souplesse pour organiser la détention du patrimoine familial. Les parts sociales peuvent évoluer plus facilement que la propriété directe d’un bien immobilier. Ainsi, la structure peut s’adapter à l’évolution de la situation familiale.

    Quels sont les risques et limites de cette stratégie ?

    Malgré ses avantages, la détention d’une résidence principale via une SCI présente également plusieurs limites. Tout d’abord, la fiscalité peut devenir moins favorable. En effet, certaines exonérations applicables aux particuliers ne s’appliquent pas toujours aux sociétés.

    Par exemple, l’exonération de la plus-value sur la résidence principale peut être remise en cause dans certaines situations. Par conséquent, la revente du bien peut entraîner une fiscalité plus importante. Il est donc essentiel d’analyser cet aspect avant toute décision.

    Par ailleurs, la gestion administrative d’une société implique des obligations supplémentaires. Une comptabilité doit être tenue et certaines formalités juridiques doivent être respectées. Ainsi, les coûts de fonctionnement peuvent être plus élevés qu’une détention en nom propre.

    1. Résidence principale en nom propre

    • Objectif : détenir son logement directement.
    • Utilisation : solution la plus simple pour la plupart des propriétaires.
    • Points clés : fiscalité favorable sur la plus-value.
    • Impact : gestion simple et peu de formalités.

    2. Résidence principale en SCI

    • Objectif : structurer la détention d’un bien immobilier.
    • Utilisation : gestion familiale ou transmission progressive.
    • Points clés : détention via des parts sociales.
    • Impact : organisation patrimoniale plus structurée.

    3. SCI familiale

    • Objectif : gérer un patrimoine immobilier en famille.
    • Utilisation : transmission et gestion collective.
    • Points clés : règles fixées dans les statuts.
    • Impact : facilite la gestion sur le long terme.

    4. Organisation patrimoniale globale

    • Objectif : structurer l’ensemble du patrimoine.
    • Utilisation : investisseurs disposant de plusieurs biens.
    • Points clés : stratégie patrimoniale personnalisée.
    • Impact : vision globale du patrimoine immobilier.

    Résidence principale en SCI : une stratégie à étudier avec attention

    Mettre sa résidence principale en SCI peut représenter une solution intéressante dans certaines situations patrimoniales. En effet, cette structure facilite parfois la transmission du patrimoine et l’organisation familiale. Cependant, cette stratégie comporte aussi des contraintes juridiques et fiscales qu’il ne faut pas négliger. Avant de transformer la détention de votre logement, il reste donc essentiel d’évaluer précisément les conséquences de cette décision. Un accompagnement par un conseiller patrimonial permet généralement de déterminer si cette solution correspond réellement à vos objectifs.

    FAQ – résidence principale en SCI

    1. Peut-on mettre sa résidence principale en SCI ?

    Oui, un logement peut être détenu par une SCI. Cependant, cette organisation nécessite une analyse juridique et fiscale préalable.

    2. La résidence principale en SCI est-elle avantageuse fiscalement ?

    Dans certains cas, la structure facilite la transmission. Toutefois, certaines exonérations fiscales peuvent disparaître.

    3. Peut-on transmettre plus facilement un bien détenu en SCI ?

    Oui, la transmission des parts sociales peut être organisée progressivement, notamment via des donations.

    4. Une SCI implique-t-elle plus de formalités ?

    Oui, la gestion d’une société nécessite une comptabilité et certaines obligations juridiques.

    5. Faut-il consulter un professionnel avant de créer une SCI ?

    Oui, un conseiller patrimonial ou un notaire peut analyser votre situation et déterminer si cette stratégie est pertinente.

  • Couple non marié : comment sécuriser un bien immobilier commun ?

    Couple non marié : comment sécuriser un bien immobilier commun ?

    De plus en plus de couples achètent un logement sans être mariés. Cette situation soulève toutefois plusieurs questions juridiques et patrimoniales. En effet, lorsqu’un couple non marié acquiert un bien immobilier, la protection des partenaires dépend principalement de la structure choisie lors de l’achat. Ainsi, une mauvaise organisation peut créer des difficultés en cas de séparation, de décès ou de désaccord entre les acquéreurs. Pour éviter ces situations, il est essentiel d’anticiper la gestion du bien et les droits de chacun. Plusieurs solutions existent pour sécuriser un projet immobilier à deux. Encore faut-il comprendre leurs avantages et leurs limites avant de signer.

    En un coup d’œil

    Quels sont les risques pour un couple non marié qui achète un bien immobilier ?

    L’achat d’un logement à deux sans mariage nécessite une vigilance particulière. En effet, contrairement aux couples mariés, les partenaires ne bénéficient pas automatiquement d’un cadre juridique protecteur. Ainsi, en cas de séparation, la gestion du bien peut rapidement devenir complexe. Si aucun accord précis n’existe, chaque propriétaire doit s’entendre sur la vente, le rachat des parts ou la poursuite de la détention du logement.

    Par ailleurs, la situation devient encore plus délicate en cas de décès. Sans disposition spécifique, le partenaire survivant ne devient pas automatiquement héritier du bien immobilier. Dans certains cas, les héritiers légaux peuvent récupérer la part du défunt. Cette situation peut obliger le partenaire restant à vendre le bien ou à racheter la part correspondante.

    De plus, la répartition du financement peut créer des tensions si elle n’est pas clairement définie. Ainsi, lorsque l’un des partenaires contribue davantage au remboursement du crédit ou aux travaux, il devient essentiel de prévoir une organisation juridique adaptée. Anticiper ces situations permet d’éviter de nombreux conflits.

    Quelles solutions juridiques pour sécuriser un achat immobilier à deux ?

    Pour sécuriser un projet immobilier à deux, plusieurs solutions juridiques existent. La première consiste à organiser précisément la répartition des parts lors de l’acquisition du bien. Ainsi, chaque partenaire devient propriétaire à hauteur de sa contribution financière. Cette répartition apparaît clairement dans l’acte d’achat établi par le notaire.

    Ensuite, il est possible de prévoir des conventions entre partenaires. Ces documents permettent notamment de préciser les modalités de remboursement du crédit, la gestion des dépenses ou les conditions de sortie du bien immobilier. Par ailleurs, certaines clauses peuvent anticiper une éventuelle séparation afin d’éviter les blocages.

    De plus, les partenaires peuvent organiser la transmission du bien en cas de décès. Plusieurs dispositifs permettent d’améliorer la protection du partenaire survivant. Par exemple, certaines clauses notariales ou dispositions testamentaires peuvent prévoir un droit de priorité ou un rachat facilité de la part du défunt. Cette anticipation reste essentielle pour sécuriser la situation patrimoniale.

    Indivision, SCI ou convention : quelle structure choisir ?

    Lorsqu’un couple acquiert un bien immobilier sans être marié, trois solutions principales peuvent être envisagées. La première repose sur l’indivision. Dans ce cas, les deux partenaires deviennent copropriétaires du bien à proportion de leurs apports. Cette solution reste simple à mettre en place. Cependant, elle peut entraîner des blocages si les décisions importantes ne sont pas prises d’un commun accord.

    Une autre solution consiste à créer une société civile immobilière. Cette structure permet de détenir le bien via une société dont chaque partenaire possède des parts. Ainsi, les règles de gestion et de transmission peuvent être définies dans les statuts. Cette organisation apporte souvent plus de souplesse pour la gestion du patrimoine immobilier.

    Enfin, certaines conventions entre partenaires permettent d’encadrer la gestion du bien. Ces accords précisent notamment les modalités de remboursement du crédit ou la répartition des charges. Grâce à ces dispositifs, les partenaires peuvent anticiper différentes situations et réduire les risques de conflit.

    1. Indivision

    • Objectif : acheter un bien immobilier à deux.
    • Utilisation : solution simple et rapide lors de l’achat.
    • Points clés : chaque partenaire possède une quote-part.
    • Impact : nécessite l’accord des deux pour les décisions importantes.

    2. Société civile immobilière

    • Objectif : structurer la gestion d’un bien immobilier.
    • Utilisation : partenaires souhaitant organiser leur patrimoine.
    • Points clés : règles de gestion fixées dans les statuts.
    • Impact : facilite certaines opérations patrimoniales.

    3. Convention entre partenaires

    • Objectif : encadrer la gestion du bien.
    • Utilisation : partenaires souhaitant clarifier les règles financières.
    • Points clés : modalités de remboursement et de gestion.
    • Impact : réduit les risques de désaccord.

    4. Organisation successorale

    • Objectif : protéger le partenaire survivant.
    • Utilisation : anticipation du décès d’un des partenaires.
    • Points clés : dispositions testamentaires ou clauses spécifiques.
    • Impact : améliore la sécurité patrimoniale.

    Couple non marié et immobilier : comment protéger chaque partenaire

    L’achat d’un logement par un couple non marié nécessite une préparation juridique attentive. En effet, l’absence de cadre matrimonial impose d’anticiper les situations de séparation, de désaccord ou de décès. Plusieurs solutions permettent toutefois de sécuriser ce projet immobilier. L’indivision reste simple à mettre en place, tandis que la société civile immobilière offre davantage de flexibilité dans la gestion du patrimoine. Par ailleurs, certaines conventions peuvent préciser les droits et obligations de chacun. Avant de signer un compromis de vente, il est donc recommandé d’étudier les différentes options avec un professionnel afin de protéger efficacement les intérêts de chaque partenaire.

    FAQ – couple non marié immobilier

    1. Un couple non marié peut-il acheter un bien immobilier ensemble ?

    Oui. Deux partenaires peuvent acheter un logement ensemble, notamment via l’indivision ou une société civile immobilière.

    2. Que se passe-t-il en cas de séparation ?

    Les partenaires doivent décider de vendre le bien, de le conserver ou de racheter la part de l’autre selon les modalités prévues.

    3. Le partenaire survivant hérite-t-il automatiquement du bien ?

    Non. Sans disposition particulière, le partenaire survivant n’est pas héritier automatique du bien immobilier.

    4. La SCI est-elle une solution pour les couples non mariés ?

    Oui. Cette structure peut organiser la gestion du bien et prévoir des règles précises dans les statuts.

    5. Faut-il consulter un professionnel avant d’acheter ?

    Oui. Un notaire ou un conseiller patrimonial peut vous aider à choisir la structure la plus adaptée à votre situation.

  • Faut-il créer une holding pour gérer son patrimoine immobilier ?

    Faut-il créer une holding pour gérer son patrimoine immobilier ?

    Structurer efficacement son patrimoine immobilier devient un enjeu majeur pour de nombreux investisseurs. En effet, lorsque plusieurs biens ou sociétés immobilières entrent en jeu, la gestion peut rapidement se complexifier. Dans ce contexte, certains envisagent la création d’une holding immobilière. Cette structure permet notamment de regrouper différentes sociétés sous une même entité. Ainsi, vous pouvez centraliser la gestion, organiser les flux financiers et préparer plus facilement le développement de votre patrimoine. Cependant, la mise en place d’une holding ne constitue pas une solution universelle. Avant de vous lancer, il reste donc essentiel d’en comprendre les mécanismes, les avantages et les limites.

    En un coup d’œil

    Qu’est-ce qu’une holding immobilière et comment fonctionne-t-elle ?

    Une holding immobilière est une société qui détient des participations dans d’autres sociétés. Dans le domaine immobilier, cette structure possède généralement des parts de SCI ou d’autres sociétés détenant des biens. Ainsi, la holding devient la société mère, tandis que les structures immobilières constituent ses filiales.

    Ce fonctionnement permet de centraliser la gestion stratégique du patrimoine. En pratique, la société mère peut percevoir des dividendes provenant des sociétés immobilières qu’elle contrôle. Par ailleurs, elle peut également réinvestir ces fonds dans de nouveaux projets. Cette organisation facilite donc le développement progressif d’un portefeuille immobilier.

    De plus, certaines configurations permettent d’utiliser le régime fiscal dit « mère-fille ». Grâce à ce mécanisme, une grande partie des dividendes versés par les filiales échappe à l’imposition classique. Ainsi, la structure de holding peut améliorer la gestion financière globale du patrimoine immobilier.

    Pourquoi utiliser une holding pour structurer un patrimoine immobilier ?

    La création d’une holding peut présenter plusieurs avantages pour les investisseurs immobiliers. Tout d’abord, cette structure permet de centraliser la gestion de plusieurs sociétés. Ainsi, vous pilotez l’ensemble de votre stratégie immobilière depuis une entité unique.

    Ensuite, la holding facilite le réinvestissement des bénéfices. Les loyers générés par les sociétés immobilières peuvent remonter sous forme de dividendes. Par conséquent, la société mère peut utiliser ces fonds pour financer de nouvelles acquisitions. Cette organisation favorise donc la croissance progressive d’un patrimoine immobilier.

    Par ailleurs, une structure de holding peut également simplifier certaines opérations patrimoniales. Par exemple, l’entrée de nouveaux associés ou la transmission des parts peut s’organiser plus facilement. En effet, les investisseurs peuvent intervenir au niveau de la société mère plutôt qu’au niveau de chaque société immobilière.

    Dans quels cas créer une holding devient pertinent

    Malgré ses avantages, la création d’une holding ne s’impose pas dans toutes les situations. En réalité, cette stratégie devient surtout pertinente lorsque votre patrimoine immobilier atteint une certaine dimension. Par exemple, les investisseurs qui possèdent plusieurs sociétés immobilières peuvent y trouver un réel intérêt.

    Dans ce contexte, la structure permet de coordonner les investissements et de mieux organiser les flux financiers. De plus, elle peut faciliter l’entrée de partenaires dans certains projets spécifiques. Ainsi, chaque opération immobilière peut être isolée dans une société dédiée.

    Cependant, la mise en place d’une holding implique également des obligations supplémentaires. En effet, la gestion administrative et comptable devient souvent plus exigeante. Par conséquent, les coûts de fonctionnement peuvent augmenter. Avant toute décision, il reste donc essentiel d’analyser précisément votre stratégie patrimoniale.

    1. Holding immobilière

    • Objectif : centraliser la gestion de plusieurs sociétés immobilières.
    • Utilisation : investisseurs possédant plusieurs structures ou projets.
    • Points clés : société mère contrôlant plusieurs filiales.
    • Impact : facilite la stratégie globale et le réinvestissement.

    2. SCI indépendante

    • Objectif : détenir et gérer un bien immobilier.
    • Utilisation : investissement immobilier simple.
    • Points clés : structure légère et gestion directe.
    • Impact : solution adaptée aux patrimoines modestes.

    3. SCI familiale

    • Objectif : organiser la gestion d’un bien entre membres d’une famille.
    • Utilisation : transmission ou gestion collective d’un patrimoine.
    • Points clés : répartition des parts sociales.
    • Impact : facilite la gestion et la succession.

    4. Structure patrimoniale simple

    • Objectif : gérer un patrimoine immobilier limité.
    • Utilisation : investisseurs débutants.
    • Points clés : gestion directe sans structure complexe.
    • Impact : moins de coûts administratifs.

    Holding immobilière : une solution pour structurer son patrimoine immobilier

    En définitive, la holding immobilière peut représenter un outil efficace pour structurer un patrimoine immobilier important. En effet, cette organisation permet de centraliser la gestion, de faciliter le réinvestissement des bénéfices et d’optimiser certaines opérations patrimoniales. Cependant, cette stratégie ne convient pas à tous les investisseurs. Les coûts de gestion et la complexité administrative doivent être pris en compte. Ainsi, la création d’une holding doit toujours s’inscrire dans une réflexion patrimoniale globale. Un accompagnement spécialisé permet souvent de déterminer si cette structure correspond réellement à vos objectifs d’investissement.

    FAQ – holding immobilière

    1. Qu’est-ce qu’une holding immobilière ?

    Une holding immobilière est une société qui détient des participations dans d’autres sociétés immobilières afin de centraliser leur gestion.

    2. Pourquoi créer une holding pour gérer un patrimoine immobilier ?

    Cette structure peut faciliter la gestion de plusieurs sociétés, organiser les flux financiers et soutenir le développement du patrimoine.

    3. Une holding immobilière permet-elle d’optimiser la fiscalité ?

    Dans certaines situations, le régime mère-fille peut réduire l’imposition sur les dividendes versés par les sociétés immobilières.

    4. Combien de biens faut-il pour créer une holding ?

    La structure devient généralement pertinente lorsque plusieurs sociétés ou projets immobiliers composent votre patrimoine.

    5. La création d’une holding est-elle complexe ?

    La mise en place nécessite une structuration juridique et fiscale précise. Un accompagnement professionnel est souvent recommandé.

  • SCI à l’IS ou à l’IR : quelle fiscalité choisir selon votre objectif patrimonial ?

    SCI à l’IS ou à l’IR : quelle fiscalité choisir selon votre objectif patrimonial ?

    Créer une société civile immobilière permet d’organiser et de développer un patrimoine immobilier avec souplesse. Cependant, une question essentielle se pose rapidement : faut-il choisir une SCI à l’IS ou à l’IR ? En effet, ce choix fiscal influence directement la rentabilité du projet, la fiscalité des loyers et la taxation lors de la revente. Ainsi, comprendre les différences entre ces deux régimes devient indispensable avant toute décision. Par ailleurs, chaque option répond à un objectif patrimonial précis. Certains investisseurs recherchent des revenus immédiats, tandis que d’autres privilégient la capitalisation. Dès lors, choisir entre une SCI à l’IS ou à l’IR nécessite d’analyser votre stratégie patrimoniale globale.

    En un coup d’œil

    SCI à l’IS ou à l’IR : comprendre les deux régimes fiscaux

    Avant tout investissement, vous devez comprendre les principes de la SCI à l’IS ou à l’IR. En effet, ces deux régimes fiscaux reposent sur des logiques très différentes. Par défaut, une SCI relève de l’impôt sur le revenu. Dans ce cas, chaque associé déclare sa part de bénéfices dans sa déclaration personnelle. Ainsi, l’administration fiscale impose les revenus selon la tranche marginale d’imposition de chaque associé.

    En revanche, une SCI peut opter volontairement pour l’impôt sur les sociétés. Dans cette configuration, la société paie directement l’impôt sur ses bénéfices. De plus, le taux d’imposition reste souvent plus faible que celui de l’impôt sur le revenu. Cependant, la fiscalité intervient également lors de la distribution des dividendes. Par ailleurs, le choix de l’IS devient généralement irrévocable. Pour cette raison, il convient d’analyser précisément les conséquences fiscales avant de décider.

    Par ailleurs, ces deux régimes n’offrent pas les mêmes mécanismes comptables. Une SCI à l’IS permet notamment d’amortir le bien immobilier. Ainsi, vous pouvez réduire le bénéfice imposable pendant plusieurs années. En revanche, ce mécanisme n’existe pas dans une SCI à l’IR. De ce fait, la fiscalité dépend davantage des revenus locatifs réellement perçus.

    SCI à l’IS ou à l’IR : quelles différences pour vos revenus locatifs

    La question de la SCI à l’IS ou à l’IR influence directement la fiscalité des loyers. En effet, chaque régime traite les revenus locatifs de manière différente. Dans une SCI à l’IR, les loyers sont imposés comme des revenus fonciers. Ainsi, ils s’ajoutent aux autres revenus du foyer fiscal. Cette situation peut entraîner une imposition élevée si votre tranche marginale dépasse 30 %.

    Cependant, la SCI à l’IR offre un avantage important. Vous pouvez imputer certains déficits fonciers sur votre revenu global. Par conséquent, ce mécanisme permet parfois de réduire votre imposition personnelle. De plus, la fiscalité lors de la revente reste souvent plus favorable. En effet, vous bénéficiez du régime des plus-values immobilières des particuliers.

    À l’inverse, une SCI à l’IS fonctionne comme une société commerciale sur le plan fiscal. Les loyers deviennent donc des bénéfices imposés à l’impôt sur les sociétés. Par ailleurs, l’amortissement du bien réduit fortement la base imposable. Ainsi, la SCI peut générer peu d’impôt pendant plusieurs années. Toutefois, la taxation lors de la revente peut devenir plus lourde. En effet, la plus-value se calcule sur la valeur comptable amortie du bien.

    SCI à l’IS ou à l’IR : quel choix selon votre stratégie patrimoniale

    Le choix entre SCI à l’IS ou à l’IR dépend principalement de votre objectif patrimonial. Ainsi, il n’existe pas de solution universelle. Chaque stratégie nécessite une analyse spécifique. Certains investisseurs privilégient la transmission familiale. D’autres cherchent avant tout à optimiser la rentabilité locative.

    Si vous souhaitez percevoir des revenus rapidement, la SCI à l’IR reste souvent pertinente. En effet, elle permet une fiscalité plus simple et plus transparente. De plus, elle facilite la transmission du patrimoine immobilier aux héritiers. Par ailleurs, la fiscalité des plus-values reste généralement plus avantageuse lors de la revente.

    En revanche, la SCI à l’IS peut convenir aux stratégies de capitalisation. Grâce à l’amortissement comptable, les bénéfices imposables diminuent fortement. Ainsi, la société peut réinvestir les loyers dans de nouveaux projets immobiliers. De plus, ce régime convient souvent aux investisseurs fortement imposés.

    1. SCI à l’IR

    • Objectif : percevoir des revenus locatifs directement.
    • Utilisation : gestion familiale d’un patrimoine immobilier.
    • Points clés : imposition personnelle et déficit foncier possible.
    • Impact : fiscalité plus simple et plus adaptée à la transmission.

    2. SCI à l’IS

    • Objectif : optimiser la rentabilité et la capitalisation.
    • Utilisation : stratégie d’investissement à long terme.
    • Points clés : amortissement du bien et impôt sur les sociétés.
    • Impact : fiscalité réduite sur les loyers mais plus-value plus élevée.

    3. SCI familiale

    • Objectif : organiser la gestion et la transmission.
    • Utilisation : détention d’un bien entre membres d’une famille.
    • Points clés : gestion collective et répartition des parts.
    • Impact : facilite les donations et limite les conflits successoraux.

    4. SCI patrimoniale

    • Objectif : structurer un portefeuille immobilier.
    • Utilisation : investisseurs possédant plusieurs biens.
    • Points clés : gestion optimisée et stratégie fiscale adaptée.
    • Impact : améliore la gestion globale du patrimoine immobilier.

    SCI à l’IS ou à l’IR : choisir la fiscalité adaptée à votre projet

    En définitive, choisir entre une SCI à l’IS ou à l’IR dépend avant tout de votre stratégie patrimoniale. Ainsi, chaque régime présente des avantages spécifiques. La SCI à l’IR reste souvent adaptée aux projets familiaux et à la transmission. En revanche, la SCI à l’IS favorise la capitalisation et l’optimisation fiscale sur les loyers. Toutefois, une analyse personnalisée demeure indispensable. En effet, la situation fiscale, les objectifs d’investissement et l’horizon de détention influencent fortement la décision. Pour cette raison, l’accompagnement d’un conseiller patrimonial permet souvent d’éviter des erreurs coûteuses.

    FAQ

    1. Peut-on changer une SCI à l’IR en SCI à l’IS ?

    Oui, une SCI peut opter pour l’impôt sur les sociétés. Cependant, ce choix devient généralement irrévocable.

    2. La SCI à l’IS permet-elle d’amortir le bien immobilier ?

    Oui. L’amortissement comptable réduit le bénéfice imposable et diminue souvent l’impôt sur les loyers.

    3. Quelle fiscalité lors de la revente d’un bien en SCI à l’IS ?

    La plus-value se calcule sur la valeur comptable du bien après amortissement, ce qui peut augmenter l’impôt.

    4. La SCI à l’IR est-elle plus simple à gérer ?

    Oui. La comptabilité reste généralement plus simple et les associés déclarent directement les revenus.

    5. Quel régime fiscal choisir pour investir en SCI ?

    Le choix dépend de votre fiscalité personnelle, de vos objectifs et de votre stratégie patrimoniale.

  • Faut-il passer un bien locatif en LMNP pour optimiser sa fiscalité ?

    Faut-il passer un bien locatif en LMNP pour optimiser sa fiscalité ?

    Vous percevez des loyers et vous cherchez à optimiser sa fiscalité de manière efficace ? Cette question revient fréquemment chez les investisseurs en immobilier locatif. En effet, les revenus fonciers subissent souvent une pression fiscale importante. Cependant, plusieurs solutions permettent d’alléger cette charge. Ainsi, le statut de Loueur Meublé Non Professionnel attire de nombreux propriétaires. Par conséquent, vous devez analyser si ce choix correspond réellement à votre situation patrimoniale.

    En un coup d’œil

    LMNP : un levier efficace pour optimiser sa fiscalité

    Le statut LMNP constitue un outil puissant pour optimiser sa fiscalité. En effet, les loyers relèvent du régime des BIC et non des revenus fonciers. Ainsi, vous pouvez choisir entre le micro-BIC et le régime réel. Le micro-BIC applique un abattement forfaitaire de 50 %. Cependant, le régime réel permet de déduire les charges réelles et surtout d’amortir le bien.

    L’amortissement représente un avantage majeur. En effet, vous déduisez chaque année une fraction de la valeur du logement et du mobilier. Ainsi, vous réduisez fortement le résultat imposable. Dans certains cas, vous neutralisez totalement l’impôt sur les loyers pendant plusieurs années. Par conséquent, le cash-flow s’améliore sensiblement. Toutefois, cette stratégie suppose une gestion comptable rigoureuse.

    Les conditions à respecter avant de basculer en location meublée

    Vous ne pouvez pas déclarer un logement en meublé sans respecter des règles précises. En effet, la loi impose un équipement minimum pour qualifier la location. Ainsi, le logement doit permettre au locataire d’y vivre immédiatement. De plus, vos recettes locatives doivent rester sous certains seuils pour conserver le statut LMNP.

    Vous devez également distinguer LMNP et LMP. En effet, le passage en Loueur Meublé Professionnel entraîne des conséquences fiscales différentes. Par ailleurs, le régime réel impose la tenue d’une comptabilité complète. Ainsi, vous devez souvent recourir à un expert-comptable. Enfin, certaines banques analysent différemment un investissement meublé lors d’un nouveau financement.

    Transformer un bien locatif existant : bonne ou mauvaise idée ?

    Passer d’une location nue à une location meublée peut sembler attractif. En effet, vous cherchez naturellement à optimiser sa fiscalité. Cependant, cette décision doit rester cohérente avec le marché local. Ainsi, vous devez vérifier la demande pour des logements meublés dans votre secteur. De plus, le coût du mobilier et la rotation des locataires influencent la rentabilité.

    Vous devez également analyser la stabilité des revenus. En effet, une vacance locative plus fréquente peut annuler l’avantage fiscal. Par conséquent, la stratégie doit intégrer le rendement global et non uniquement l’impôt. Enfin, une projection sur plusieurs années permet d’évaluer la pertinence du changement.

    1. Location nue

    • Objectif : Simplicité de gestion.
    • Utilisation : Revenus fonciers classiques.
    • Points clés : Fiscalité souvent plus lourde.
    • Impact : Stabilité locative élevée.

    2. LMNP micro-BIC

    • Objectif : Alléger la fiscalité simplement.
    • Utilisation : Abattement forfaitaire de 50 %.
    • Points clés : Peu de contraintes comptables.
    • Impact : Gain fiscal modéré.

    3. LMNP régime réel

    • Objectif : Maximiser les déductions.
    • Utilisation : Amortissement du bien et du mobilier.
    • Points clés : Comptabilité obligatoire.
    • Impact : Impôt fortement réduit.

    4. LMP

    • Objectif : Activité professionnelle.
    • Utilisation : Recettes locatives élevées.
    • Points clés : Régime fiscal spécifique.
    • Impact : Traitement différent des plus-values.

    Optimiser sa fiscalité : le LMNP est-il toujours la meilleure solution ?

    Optimiser sa fiscalité ne signifie pas choisir systématiquement le LMNP. En effet, chaque situation patrimoniale reste unique. Ainsi, vous devez comparer la fiscalité actuelle, le rendement locatif et vos objectifs à long terme. De plus, la stratégie doit rester cohérente avec votre capacité de gestion. Par conséquent, une analyse personnalisée sécurise votre décision. Enfin, un accompagnement professionnel vous aide à arbitrer entre performance fiscale et stabilité patrimoniale.

    FAQ – optimiser sa fiscalité

    1. Le LMNP permet-il toujours de réduire l’impôt ?

    Le régime réel permet souvent de réduire fortement l’impôt grâce à l’amortissement, mais chaque situation doit être étudiée.

    2. Le passage en meublé est-il irréversible ?

    Non, vous pouvez revenir à une location nue, mais cela nécessite une nouvelle organisation locative.

    3. Faut-il un expert-comptable en LMNP ?

    Oui, surtout au régime réel, afin de sécuriser l’amortissement et les déclarations fiscales.

    4. Le LMNP impacte-t-il la plus-value à la revente ?

    Depuis 2025, les amortissements pratiqués en LMNP sont réintégrés dans le calcul de la plus-value imposable. Ainsi, le régime ne relève plus simplement d’une logique de plus-value des particuliers “avantageuse”, ce qui nécessite une analyse approfondie avant toute stratégie d’optimisation.

    5. Comment savoir si le LMNP est adapté à ma situation ?

    Une étude personnalisée de votre fiscalité actuelle et de votre rendement locatif permet de trancher objectivement.

  • Patrimoine familial : éviter les tensions avant qu’elles n’apparaissent

    Patrimoine familial : éviter les tensions avant qu’elles n’apparaissent

    Le patrimoine familial représente souvent bien plus qu’un ensemble d’actifs. Il incarne une histoire, des efforts communs et parfois une entreprise bâtie sur plusieurs générations. Pourtant, les tensions apparaissent fréquemment au moment de la transmission. En effet, un manque d’anticipation crée des incompréhensions durables. Ainsi, vous devez organiser votre stratégie patrimoniale avant qu’un conflit n’émerge. Par conséquent, une préparation juridique et humaine constitue le meilleur rempart contre les divisions.

    En un coup d’œil

    Anticiper juridiquement pour protéger le patrimoine familial

    Vous devez d’abord sécuriser votre patrimoine familial par des outils juridiques adaptés. En effet, la donation permet de transmettre progressivement tout en réduisant les droits fiscaux. Ainsi, la donation-partage fige la valeur des biens au jour de l’acte. De plus, elle limite les contestations futures entre héritiers. Par conséquent, vous préservez l’équilibre familial.

    Le testament constitue également un levier essentiel. En effet, il précise vos volontés et encadre la répartition des biens. Cependant, il doit respecter la réserve héréditaire prévue par la loi. Par ailleurs, la clause bénéficiaire d’un contrat d’assurance-vie offre une grande souplesse. Ainsi, vous pouvez adapter la transmission selon la situation de chaque enfant. Enfin, le mandat de protection future permet d’anticiper une éventuelle perte d’autonomie. Grâce à ces outils, vous renforcez la stabilité du patrimoine familial.

    Structurer la détention des biens pour éviter les conflits

    La manière dont vous détenez vos actifs influence directement les relations familiales. En effet, l’indivision crée souvent des blocages en cas de désaccord. Ainsi, la création d’une SCI familiale permet d’organiser la gouvernance. De plus, les statuts fixent les règles de décision et les modalités de sortie. Par conséquent, vous réduisez les risques de paralysie.

    Le démembrement de propriété représente une autre stratégie efficace. En effet, vous pouvez transmettre la nue-propriété tout en conservant l’usufruit. Ainsi, vous préparez la succession sans perdre le contrôle des revenus. Par ailleurs, si vous détenez une entreprise, le pacte Dutreil facilite la transmission tout en réduisant la fiscalité. Enfin, la rédaction de règles claires évite les interprétations divergentes et sécurise l’ensemble du dispositif.

    Communication et équité : les clés d’une transmission apaisée

    La technique juridique ne suffit pas à garantir l’harmonie. En effet, l’absence de dialogue alimente souvent les tensions. Ainsi, vous devez expliquer vos choix à vos héritiers. De plus, une réunion familiale patrimoniale clarifie les intentions et répond aux interrogations. Par conséquent, chacun comprend la logique de la transmission.

    Vous devez également distinguer égalité et équité. En effet, traiter tous les enfants de manière strictement identique ne correspond pas toujours à une situation juste. Cependant, toute différence doit être justifiée et expliquée. Par ailleurs, préparer la génération suivante à gérer les actifs constitue un facteur de stabilité. Enfin, l’accompagnement par un conseiller indépendant favorise un cadre neutre et rassurant.

    1. Donation-partage

    • Objectif : Organiser une transmission anticipée.
    • Utilisation : Répartition équitable entre héritiers.
    • Points clés : Valeur figée et sécurité juridique.
    • Impact : Réduction des contestations futures.

    2. SCI familiale

    • Objectif : Structurer la détention immobilière.
    • Utilisation : Organisation des pouvoirs et décisions.
    • Points clés : Statuts personnalisables.
    • Impact : Limitation des blocages en indivision.

    3. Démembrement

    • Objectif : Transmettre progressivement.
    • Utilisation : Conservation de l’usufruit par les parents.
    • Points clés : Optimisation fiscale.
    • Impact : Préparation anticipée de la succession.

    4. Réunion patrimoniale

    • Objectif : Favoriser la transparence.
    • Utilisation : Explication des choix de transmission.
    • Points clés : Dialogue structuré.
    • Impact : Réduction des tensions émotionnelles.

    Patrimoine familial : comment prévenir durablement les tensions ?

    Préserver un patrimoine familial exige anticipation et cohérence. En effet, une transmission improvisée fragilise l’équilibre entre héritiers. Ainsi, vous devez combiner outils juridiques et communication transparente. De plus, une organisation claire de la détention des biens limite les risques de blocage. Par conséquent, une stratégie globale sécurise l’avenir de votre famille. Enfin, un accompagnement personnalisé vous aide à agir avec sérénité et à protéger durablement l’harmonie familiale.

    FAQ – patrimoine familial

    1. Pourquoi anticiper la transmission du patrimoine familial ?

    L’anticipation permet de réduire les conflits, d’optimiser la fiscalité et de sécuriser la répartition des biens.

    2. La donation-partage évite-t-elle vraiment les tensions ?

    Oui, car elle fixe la valeur des biens et clarifie la répartition entre héritiers dès l’acte.

    3. Une SCI familiale protège-t-elle contre les conflits ?

    Elle organise la gouvernance et réduit les blocages, à condition que les statuts soient bien rédigés.

    4. Faut-il parler de patrimoine avec ses enfants ?

    Oui, une communication transparente limite les malentendus et favorise l’adhésion aux décisions.

    5. Un accompagnement professionnel est-il nécessaire ?

    Oui, un conseiller en gestion de patrimoine sécurise les choix juridiques et fiscaux.

  • Divorce et SCI : qui récupère quoi ?

    Divorce et SCI : qui récupère quoi ?

    Dans le cadre d’un divorce, lorsque le couple détient un bien en SCI, la situation patrimoniale devient plus délicate. En effet, la Société Civile Immobilière dissocie la propriété du bien et la détention des parts sociales. Cependant, la séparation ne concerne pas uniquement le logement. Elle implique également les statuts, les droits des associés et parfois un crédit en cours. Ainsi, vous devez analyser votre régime matrimonial et l’organisation juridique de la société. Par conséquent, une méthode structurée vous permet d’anticiper les conséquences financières et d’éviter les blocages.

    En un coup d’œil

    Divorce et SCI : comprendre le rôle du régime matrimonial

    Lorsqu’un divorce implique une SCI, le régime matrimonial détermine la répartition des droits. En effet, sous le régime de la communauté légale, les parts acquises pendant le mariage appartiennent en principe à la communauté. Ainsi, même si un seul époux figure officiellement comme associé, l’autre peut revendiquer une part de leur valeur. Cependant, la qualité d’associé ne correspond pas toujours à la propriété économique des parts. Par conséquent, vous devez distinguer la titularité juridique et les droits financiers lors du partage.

    À l’inverse, sous le régime de la séparation de biens, chaque époux conserve ses parts personnelles. Toutefois, le financement du bien peut créer des créances entre conjoints. En effet, si des fonds communs ont servi à acquérir ou rembourser les parts, un rééquilibrage financier peut s’imposer. De plus, certaines clauses du contrat de mariage modifient les règles applicables. Ainsi, l’analyse précise des flux financiers reste indispensable avant toute décision.

    Comment évaluer et partager les parts sociales ?

    Avant tout partage, vous devez valoriser les parts sociales de manière rigoureuse. En effet, la valeur retenue correspond à la valeur nette de la SCI. Ainsi, vous partez de la valeur du bien immobilier détenu par la société, puis vous déduisez les dettes en cours. De plus, les comptes courants d’associés influencent le calcul final. Par conséquent, une expertise immobilière et comptable sécurise l’estimation.

    Une fois la valeur déterminée, plusieurs options existent. L’un des ex-époux peut racheter les parts de l’autre afin de devenir associé unique ou majoritaire. Cependant, ce rachat suppose une capacité de financement suffisante. À l’inverse, vous pouvez conserver la société en commun après la séparation. Toutefois, cette solution exige un dialogue durable et une organisation claire. En revanche, la vente du bien détenu par la SCI simplifie souvent le partage.

    Divorce et SCI : quelles solutions pour sortir de la société ?

    En cas de séparation d’un couple associé au sein d’une SCI, la cession de parts apparaît fréquemment comme l’option la plus efficace. En effet, si un accord intervient, l’un des ex-époux rachète les droits de l’autre. Toutefois, les statuts prévoient souvent une clause d’agrément. Ainsi, l’entrée d’un tiers nécessite l’accord des autres associés. Par conséquent, vous devez vérifier les règles internes avant toute cession.

    La vente de l’immeuble représente une autre solution. En effet, cette option met fin au lien patrimonial après remboursement des dettes sociales. Cependant, la décision doit respecter les règles de majorité prévues par les statuts. Enfin, la dissolution de la SCI reste possible si aucun accord durable n’émerge. Toutefois, cette procédure entraîne des formalités juridiques et fiscales précises. Ainsi, un accompagnement professionnel sécurise chaque étape et limite les risques de conflit.

    1. Rachat des parts

    • Objectif : Conserver le bien immobilier.
    • Utilisation : Un ex-époux rachète les parts de l’autre.
    • Points clés : Valorisation précise et financement adapté.
    • Impact : Stabilisation rapide de la situation.

    2. Vente du bien

    • Objectif : Mettre fin au lien patrimonial commun.
    • Utilisation : Cession de l’actif détenu par la SCI.
    • Points clés : Fiscalité et remboursement des dettes.
    • Impact : Partage clair du produit net.

    3. Maintien temporaire

    • Objectif : Reporter la décision définitive.
    • Utilisation : Gestion conjointe après la séparation.
    • Points clés : Accord écrit et règles précises.
    • Impact : Risque de tensions futures.

    4. Dissolution

    • Objectif : Clôturer définitivement la structure.
    • Utilisation : Liquidation des actifs sociaux.
    • Points clés : Procédure encadrée et délais légaux.
    • Impact : Fin totale des liens sociétaires.

    Divorce et SCI : comment protéger efficacement vos intérêts ?

    Dans le cadre d’un divorce impliquant une SCI, vous devez réaliser une analyse juridique et patrimoniale complète. En effet, le régime matrimonial, les statuts et la valeur des parts interagissent étroitement. Ainsi, vous devez anticiper les conséquences fiscales et financières de chaque option. De plus, un accord amiable réduit souvent les coûts et les délais. Par conséquent, un accompagnement personnalisé sécurise vos décisions. Enfin, une stratégie cohérente vous permet de préserver votre patrimoine malgré la séparation.

    FAQ – divorce et sci

    1. Les parts de SCI sont-elles toujours partagées en cas de divorce ?

    Non, tout dépend du régime matrimonial et des conditions d’acquisition des parts sociales.

    2. Peut-on forcer la vente du bien détenu par la SCI ?

    La vente dépend des règles prévues par les statuts et des majorités requises entre associés.

    3. Comment calcule-t-on la valeur des parts sociales ?

    On retient la valeur nette de la SCI après déduction des dettes et charges éventuelles.

    4. La dissolution est-elle obligatoire ?

    Non, la SCI peut continuer si les associés trouvent un accord sur la répartition et la gestion.

    5. Faut-il se faire accompagner ?

    Oui, un professionnel du patrimoine ou du droit sécurise les aspects juridiques et fiscaux.

  • Faut-il accepter un cash-flow négatif pour se constituer un patrimoine ?

    Faut-il accepter un cash-flow négatif pour se constituer un patrimoine ?

    Vous envisagez un investissement locatif et vous vous demandez s’il faut accepter un cash-flow négatif pour se constituer un patrimoine ? Cette question revient souvent chez les investisseurs ambitieux. En effet, la rentabilité immédiate ne reflète pas toujours la performance globale d’un projet. Cependant, un effort d’épargne mensuel peut peser sur votre budget. Ainsi, vous devez analyser la stratégie dans son ensemble. Par conséquent, comprendre les enjeux du cash-flow négatif vous aide à décider avec méthode et lucidité.

    En un coup d’œil

    Comprendre le lien entre cash-flow et se constituer un patrimoine

    Un cash-flow négatif signifie que vos loyers ne couvrent pas totalement vos charges et mensualités. En effet, vous devez compléter chaque mois avec votre épargne. Cependant, cette situation ne traduit pas nécessairement un mauvais investissement. Ainsi, certains investisseurs acceptent cet effort pour viser une valorisation à long terme. De plus, le remboursement du capital par le crédit participe activement à se constituer un patrimoine. Par conséquent, vous devez raisonner en vision globale plutôt qu’en simple flux mensuel.

    L’effet de levier du crédit constitue un avantage majeur. En effet, la banque finance une grande partie de l’actif immobilier. Ainsi, même avec un léger déficit mensuel, vous augmentez progressivement votre patrimoine net. En revanche, vous devez sécuriser votre capacité de remboursement. Enfin, une projection sur dix ou quinze ans permet d’évaluer la cohérence de l’opération.

    Évaluer les risques avant de se constituer un patrimoine

    Accepter un cash-flow négatif implique un risque mesuré. En effet, une vacance locative ou des travaux imprévus peuvent alourdir l’effort d’épargne. Par conséquent, vous devez constituer une réserve de sécurité. De plus, votre stabilité professionnelle joue un rôle central. Ainsi, un projet cohérent repose sur des revenus pérennes et prévisibles.

    Le contexte économique influence également la stratégie. En période de taux élevés, le coût du crédit augmente. Cependant, un marché dynamique peut compenser cet inconvénient par une valorisation future. Par ailleurs, la fiscalité impacte directement la rentabilité nette. Enfin, vous devez vérifier que l’effort mensuel reste supportable sur la durée.

    Optimiser votre stratégie pour se constituer un patrimoine

    Vous pouvez réduire l’impact d’un cash-flow négatif grâce à plusieurs leviers. En effet, un apport plus important diminue la mensualité. De plus, une négociation efficace du taux améliore l’équilibre financier. Ainsi, optimiser la fiscalité via le régime réel peut alléger la pression. Par conséquent, chaque paramètre doit être ajusté avec précision.

    La sélection du bien reste déterminante. En effet, un emplacement attractif sécurise la demande locative. Cependant, un prix d’achat trop élevé fragilise la rentabilité. Ainsi, privilégiez une analyse rigoureuse du marché local. Enfin, un accompagnement patrimonial permet d’aligner votre investissement avec vos objectifs à long terme.

    1. Cash-flow neutre ou positif

    • Objectif : Générer des revenus immédiats.
    • Utilisation : Sécurité financière court terme.
    • Points clés : Risque limité, effort d’épargne réduit.
    • Impact : Croissance patrimoniale plus progressive.

    2. Cash-flow légèrement négatif

    • Objectif : Accélérer la constitution patrimoniale.
    • Utilisation : Effet de levier du crédit.
    • Points clés : Effort d’épargne maîtrisé.
    • Impact : Valorisation potentiellement plus forte.

    3. Cash-flow fortement négatif

    • Objectif : Pari sur forte plus-value.
    • Utilisation : Marché très tendu.
    • Points clés : Risque budgétaire élevé.
    • Impact : Vulnérabilité financière accrue.

    4. Stratégie hybride

    • Objectif : Équilibrer rendement et sécurité.
    • Utilisation : Diversification des investissements.
    • Points clés : Répartition des risques.
    • Impact : Stabilité patrimoniale globale.

    Faut-il accepter un effort d’épargne pour se constituer un patrimoine ?

    Accepter un cash-flow négatif peut être pertinent pour se constituer un patrimoine, à condition de maîtriser les risques. En effet, la stratégie repose sur une vision long terme. Cependant, vous ne devez jamais fragiliser votre équilibre financier. Ainsi, analysez votre capacité d’épargne et votre horizon d’investissement. Par ailleurs, comparez plusieurs scénarios avant de décider. Enfin, un conseil personnalisé vous permet d’optimiser votre stratégie et d’investir avec confiance.

    FAQ – se constituer un patrimoine

    1. Un cash-flow négatif est-il toujours risqué ?

    Non, s’il reste maîtrisé et compatible avec votre capacité d’épargne, il peut servir une stratégie long terme.

    2. Pourquoi accepter un déficit mensuel ?

    Parce que le remboursement du capital et la valorisation peuvent accroître votre patrimoine net.

    3. Comment limiter le risque financier ?

    Constituez une épargne de sécurité et vérifiez la solidité de vos revenus professionnels.

    4. La fiscalité influence-t-elle la stratégie ?

    Oui, une optimisation fiscale adaptée peut réduire l’effort d’épargne mensuel.

    5. Faut-il se faire accompagner ?

    Oui, un conseiller peut analyser votre situation et sécuriser votre stratégie patrimoniale.