Auteur/autrice : Frédérique.B

  • Prêt viager hypothécaire: financer une donation

    Prêt viager hypothécaire: financer une donation

    Vous vous interrogez sur le prêt viager hypothécaire pour financer une donation et vous souhaitez comprendre comment cette solution peut soutenir une transmission anticipée. Ce dispositif vous permet de mobiliser la valeur de votre bien immobilier sans le vendre. Ainsi, vous conservez votre cadre de vie tout en aidant vos proches. Cette approche rassure de nombreux seniors qui souhaitent agir de leur vivant pour organiser leur patrimoine.

    En un coup d’œil

    Fonctionnement du prêt viager hypothécaire pour financer une donation

    Le prêt viager hypothécaire pour financer une donation repose sur un principe simple. Vous empruntez une somme adossée à la valeur de votre bien immobilier. Vous ne remboursez rien de votre vivant, sauf si vous le demandez. Cela vous permet de préserver votre budget et votre tranquillité. La banque se rembourse lors de la vente du bien au moment de la succession. Vous utilisez ensuite les fonds pour aider un proche ou réaliser une donation. Par ailleurs, cette solution convient aux personnes qui ne souhaitent pas vendre leur bien mais désirent transmettre plus tôt.

    Les avantages de cette solution

    Cette solution apporte plusieurs atouts importants. Vous conservez votre bien tout en bénéficiant d’un capital immédiat. Vous gardez donc votre stabilité personnelle. De plus, vous réalisez une donation sans mobiliser vos liquidités existantes. Ce fonctionnement facilite une transmission anticipée et structurée. Par ailleurs, cette option permet d’aider un enfant ou un petit-enfant dans un moment clé. Ce type de financement rassure aussi les seniors qui rencontrent des difficultés à obtenir un prêt classique. Enfin, vous utilisez librement le capital sans condition d’affectation.

    Les limites à connaître avant de se lancer

    Quelques limites méritent votre attention. Les intérêts s’ajoutent au capital initial, ce qui réduit la valeur nette transmise aux héritiers. Ainsi, il reste essentiel d’en discuter avec eux. La banque accorde le prêt uniquement si la valeur du bien couvre l’ensemble du montant avancé. Par ailleurs, vous devez accepter que le logement soit vendu pour solder la dette. Cette solution peut aussi devenir coûteuse si la durée entre la souscription et le remboursement s’allonge. Une étude patrimoniale personnalisée vous aide à mesurer précisément son impact.

    1. Donation simple

    • Objectif : Transmettre un capital immédiat.
    • Utilisation : Soutenir un projet familial.
    • Points clés : Souplesse de mise en œuvre.
    • Impact : Réduction du patrimoine futur.

    2. Donation-partage

    • Objectif : Organiser l’équité entre héritiers.
    • Utilisation : Anticiper la succession.
    • Points clés : Sécurité juridique renforcée.
    • Impact : Prévention des tensions familiales.

    3. Donation avec réserve d’usufruit

    • Objectif : Transmettre tout en conservant un usage.
    • Utilisation : Maintien de revenus ou logement.
    • Points clés : Avantage fiscal notable.
    • Impact : Optimisation du patrimoine transmis.

    4. Donation financée via prêt viager hypothécaire

    • Objectif : Mobiliser la valeur du bien sans le vendre.
    • Utilisation : Donner un capital rapidement.
    • Points clés : Aucun remboursement de votre vivant.
    • Impact : Transmission anticipée facilitée.

    Faut-il choisir un prêt viager hypothécaire pour financer une donation ?

    Un prêt viager hypothécaire pour financer une donation peut représenter une solution efficace lorsque vous souhaitez transmettre plus tôt. Vous conservez votre logement tout en libérant un capital. Cependant, il convient d’évaluer les conséquences sur votre succession. Ainsi, une analyse personnalisée vous apporte une vision claire et fiable. Vous pouvez également comparer plusieurs stratégies pour déterminer la plus adaptée à votre situation.

    Faire une demande de prêt viager hypothécaire en ligne

    Si vous souhaitez vérifier votre éligibilité ou obtenir une première estimation, vous pouvez utiliser le formulaire proposé par notre partenaire FINEXY. Vous accédez ainsi rapidement à une étude personnalisée et à un premier retour sur la faisabilité de votre demande. Cette démarche reste gratuite et sans engagement.

    FAQ – prêt viager hypothécaire pour financer une donation

    1. Peut-on financer une donation avec un prêt viager hypothécaire ?

    Oui, vous pouvez utiliser librement les fonds pour effectuer une donation.

    2. Doit-on rembourser ce prêt pendant sa vie ?

    Non, vous ne remboursez pas sauf si vous choisissez de le faire.

    3. L’opération réduit-elle la part des héritiers ?

    Oui, les intérêts et le capital seront déduits lors de la succession.

    4. Conserve-t-on son logement ?

    Oui, vous conservez l’usage du bien jusqu’à votre décès ou votre départ.

    5. Ce type de prêt impose-t-il une assurance ?

    Non, aucune assurance emprunteur n’est demandée.

  • Monétiser son bien immobilier sans vendre

    Monétiser son bien immobilier sans vendre

    Monétiser son bien immobilier sans vendre est possible. Vous recherchez une solution fiable pour dégager des liquidités tout en conservant la pleine propriété. Ce besoin concerne de nombreux propriétaires qui veulent optimiser leur patrimoine sans renoncer à leur logement. Ainsi, plusieurs dispositifs offrent aujourd’hui des alternatives efficaces et sécurisées. Ils permettent d’obtenir des fonds, d’améliorer sa trésorerie ou de préparer un projet, tout en gardant le contrôle de son patrimoine. Pour autant, chaque solution répond à des objectifs différents et nécessite une analyse précise.

    En un coup d’œil

    Comprendre comment monétiser son bien immobilier sans vendre

    Monétiser son bien immobilier sans vendre représente un moyen de générer des liquidités tout en conservant un actif essentiel de votre patrimoine. Vous pouvez mobiliser cette valeur sans transfert définitif de propriété. En effet, certains propriétaires souhaitent éviter la vente classique car elle implique une perte d’un bien souvent chargé d’affect. D’autres veulent simplement profiter d’une partie de la valeur de leur logement pour financer un projet personnel ou soutenir un proche. Pour autant, toutes les solutions ne répondent pas aux mêmes besoins. Ainsi, il devient indispensable d’identifier vos priorités : trésorerie immédiate, optimisation fiscale ou recherche de revenus complémentaires. Par ailleurs, vous devez évaluer votre situation personnelle, votre âge, votre capacité d’emprunt et la nature du bien. Enfin, chaque dispositif implique des engagements juridiques qui doivent rester clairs avant toute décision.

    Solutions principales pour monétiser son bien immobilier sans vendre

    Plusieurs dispositifs vous permettent de monétiser son bien immobilier sans vendre et d’obtenir une somme d’argent selon votre situation. Vous pouvez par exemple utiliser l’hypothèque pour sécuriser un financement classique si votre profil le permet. Cependant, vous pouvez aussi recourir au prêt viager hypothécaire qui convient particulièrement aux seniors recherchant une trésorerie sans obligation mensuelle. De plus, la location meublée peut générer des revenus réguliers si vous disposez d’un espace disponible. Par ailleurs, la mise en location saisonnière offre un potentiel supplémentaire si votre logement se situe dans une zone touristique ou très fréquentée. Enfin, le démembrement temporaire de propriété constitue une option pertinente pour optimiser la fiscalité tout en conservant la nue-propriété de votre bien. Chaque solution présente un fonctionnement spécifique et un impact différent sur votre patrimoine.

    Critères pour choisir la meilleure option afin de monétiser son bien immobilier sans vendre

    Vous devez analyser plusieurs critères pour sélectionner la solution qui vous permettra de monétiser son bien immobilier sans vendre dans de bonnes conditions. Vous devez d’abord définir clairement votre objectif : obtenir un capital immédiat, augmenter vos revenus ou alléger votre fiscalité. Ainsi, certaines options répondent mieux à un besoin ponctuel alors que d’autres s’inscrivent dans une stratégie patrimoniale plus longue. En effet, votre âge, votre capacité financière et la valeur du bien influencent largement les alternatives qui s’ouvrent à vous. De plus, certains dispositifs nécessitent une expertise notariale ou un montage juridique précis. Par ailleurs, vous devez évaluer l’impact sur la gestion future du logement. Enfin, l’accompagnement par un conseiller patrimonial renforce votre sécurité et vous aide à optimiser votre choix.

    1. Prêt viager hypothécaire

    • Objectif : Obtenir un capital sans remboursement mensuel.
    • Utilisation : Financer des projets ou renforcer une trésorerie.
    • Points clés : Aucune obligation de revenus et flexibilité.
    • Impact : Conservation de la propriété jusqu’au décès.

    2. Hypothèque classique

    • Objectif : Garantir un financement classique.
    • Utilisation : Emprunter à des conditions standards.
    • Points clés : Intéressant pour les profils solvables.
    • Impact : Remboursement régulier obligatoire.

    3. Location meublée

    • Objectif : Générer des revenus récurrents.
    • Utilisation : Valoriser un espace ou un logement.
    • Points clés : Fiscalité avantageuse en LMNP.
    • Impact : Revenus potentiellement élevés selon la zone.

    4. Démembrement temporaire

    • Objectif : Optimiser la fiscalité et transmettre.
    • Utilisation : Conserver la nue-propriété du bien.
    • Points clés : Montages souples et adaptés aux stratégies long terme.
    • Impact : Absence de gestion locative pendant la période.

    Choisir la meilleure façon de monétiser son bien

    Vous pouvez monétiser votre bien immobilier sans vendre grâce à des solutions variées et adaptées aux besoins de chaque propriétaire. Vous devez analyser votre objectif, votre situation personnelle et l’impact de chaque option sur votre patrimoine. Ainsi, vous agissez avec clarté et sécurisez vos décisions. Pour autant, un accompagnement professionnel optimise votre stratégie et garantit une mise en œuvre conforme à votre projet global.

    FAQ

    1. Peut-on obtenir un capital important sans vendre son bien ?

    Oui, certaines solutions comme le prêt viager hypothécaire offrent un capital sans vente.

    2. La location meublée permet-elle de monétiser un bien ?

    Oui, la location meublée génère des revenus réguliers et bénéficie d’une fiscalité attractive.

    3. Le démembrement temporaire reste-t-il une solution intéressante ?

    Oui, il optimise la fiscalité et préserve la nue-propriété du bien.

    4. L’hypothèque classique convient-elle à tous les propriétaires ?

    Non, elle nécessite une capacité d’emprunt suffisante et des revenus stables.

    5. Quel dispositif évite les remboursements mensuels ?

    Le prêt viager hypothécaire évite tout remboursement avant la fin du contrat.

  • Financement patrimonial global: vision 360

    Financement patrimonial global: vision 360

    Vous souhaitez comprendre comment un financement patrimonial global: vision 360 peut structurer durablement votre stratégie financière. Ainsi, vous recherchez un accompagnement capable de couvrir l’ensemble de vos besoins. Cette approche inclut vos projets de financement, vos assurances et votre organisation patrimoniale. Elle vous offre une vue d’ensemble cohérente et un suivi continu. Vous bénéficiez alors d’un conseil complet qui vous accompagne de A à Z, quels que soient vos objectifs.

    En un coup d’œil

    Comprendre l’approche patrimoniale globale

    Vous adoptez une stratégie plus solide lorsque vous analysez votre patrimoine dans sa globalité. En effet, le financement patrimonial global: vision 360 repose sur une compréhension complète de votre situation. Cette méthode observe vos crédits, votre trésorerie, vos actifs immobiliers et vos placements. Ainsi, vous évitez les décisions isolées qui fragilisent votre équilibre financier. De plus, cette approche permet de coordonner vos projets afin d’optimiser vos marges de manœuvre. Vous accédez également à un accompagnement ajusté à vos besoins évolutifs.

    Cette vision globale facilite la gestion de vos financements. Par ailleurs, elle éclaire les liens entre trésorerie, crédit, fiscalité et sécurisation du patrimoine. Vous bénéficiez alors d’un cadre stratégique cohérent. Enfin, vous profitez d’un suivi qui assure l’adaptation continue de vos solutions.

    Les principaux types de financement utiles dans une vision 360

    Une stratégie patrimoniale complète s’appuie sur plusieurs sources de financement. Chaque solution répond à un objectif spécifique. Ainsi, vous combinez ces outils pour structurer un plan d’action personnalisé. Vous améliorez votre capacité à investir, réorganiser vos dettes ou renforcer votre trésorerie. De plus, vous sécurisez l’ensemble grâce à une analyse méthodique. Par ailleurs, une vision 360 intègre l’impact fiscal, le coût du crédit et la gestion de vos garanties. Vous obtenez alors un dispositif clair et durable.

    Prêt de trésorerie hypothécaire

    Le prêt de trésorerie hypothécaire vous permet de mobiliser la valeur de votre bien sans en modifier l’usage. Ainsi, vous accédez à des liquidités importantes pour investir, restructurer vos dettes ou financer vos projets. Par ailleurs, ce type de crédit offre une grande souplesse. Vous conservez également la maîtrise de votre patrimoine. Enfin, il s’intègre facilement dans une stratégie 360 puisqu’il optimise votre capacité financière sans alourdir votre fiscalité.

    Prêt viager hypothécaire

    Ce financement s’adresse aux propriétaires qui souhaitent dégager de la trésorerie sans obligation de remboursement immédiat. Vous améliorez alors votre confort financier. De plus, vous protégez votre budget mensuel puisque vous n’avez pas de mensualités. Votre patrimoine immobilier reste valorisé tout en soutenant vos besoins. Ainsi, ce crédit apporte une réponse adaptée aux objectifs de long terme. Il s’inscrit naturellement dans une vision globale, notamment lors de la préparation de la retraite.

    Crédits immobilier, consommation et restructuration

    Votre stratégie patrimoniale nécessite parfois des solutions plus classiques. Vous pouvez ainsi optimiser vos crédits immobiliers en adaptant durée, garantie et structure du financement. Vous améliorez également votre capacité d’endettement en regroupant vos prêts. De plus, vous sécurisez votre budget grâce à une gestion plus lisible. Par ailleurs, les financements de consommation peuvent soutenir des projets complémentaires. Vous intégrez alors l’ensemble dans une stratégie cohérente, pilotée par votre vision 360.

    Financement pour investisseurs et chefs d’entreprise

    Les investisseurs immobiliers et les dirigeants d’entreprise bénéficient d’outils spécifiques pour renforcer leur position. Ainsi, vous pouvez structurer vos emprunts autour de votre fiscalité et de vos revenus professionnels. Vous facilitez également l’acquisition d’actifs rentables. Par ailleurs, certaines solutions de financement professionnel complètent votre stratégie personnelle. Vous obtenez alors une architecture patrimoniale complète et performante.

    1. Prêt trésorerie hypothécaire

    • Objectif : Obtenir des liquidités importantes.
    • Utilisation : Financement de projets ou restructuration.
    • Points clés : Souplesse, conservation du bien.
    • Impact : Renforce votre capacité d’action.

    2. Prêt viager hypothécaire

    • Objectif : Générer de la trésorerie sans mensualité.
    • Utilisation : Confort financier durable.
    • Points clés : Absence de remboursement immédiat.
    • Impact : Soutien du budget à long terme.

    3. Crédits classiques optimisés

    • Objectif : Améliorer vos charges et vos structures.
    • Utilisation : Immobilier, consommation ou regroupement.
    • Points clés : Taux, durée, garantie.
    • Impact : Vision claire de vos engagements.

    4. Solutions investisseurs

    • Objectif : Structurer une stratégie rentable.
    • Utilisation : Acquisition et développement patrimonial.
    • Points clés : Fiscalité, rendement, effet de levier.
    • Impact : Accélération de votre progression.

    Pourquoi un accompagnement long terme maximise votre stratégie

    Votre stratégie patrimoniale devient plus pertinente lorsque vous bénéficiez d’un accompagnement durable. Ainsi, vous construisez un projet solide qui évolue avec votre situation. Vous faites également des choix plus cohérents puisqu’un conseiller examine l’impact global de chaque décision. Par ailleurs, cette approche vous permet d’intégrer financement, assurance et organisation patrimoniale dans une même logique. Vous gagnez alors du temps, de la clarté et de la sécurité. Enfin, la vision 360 protège l’équilibre de votre patrimoine sur le long terme.

    La valeur ajoutée d’un financement patrimonial global: vision 360

    Cette méthode vous offre une compréhension complète de vos leviers financiers. Elle vous aide à optimiser vos financements et votre organisation patrimoniale. Ainsi, vous prenez des décisions éclairées et cohérentes. Vous bénéficiez également d’un suivi structuré qui s’adapte à vos projets. En conclusion, un financement patrimonial global: vision 360 vous accompagne vers une gestion durable, ordonnée et sécurisée de votre patrimoine.

    FAQ – financement patrimonial global: vision 360

    1. Pourquoi adopter une vision patrimoniale globale ?

    Elle optimise vos financements et protège votre équilibre financier sur le long terme.

    2. Quels types de financements peut-on intégrer ?

    Trésorerie hypothécaire, prêt viager hypothécaire, crédits classiques et solutions investisseurs.

    3. La vision 360 inclut-elle les assurances ?

    Oui, elle intègre vos assurances pour renforcer la cohérence de votre stratégie.

    4. Le prêt viager hypothécaire fait-il partie d’une stratégie globale ?

    Oui, il complète votre stratégie en soutenant votre trésorerie sans mensualités.

    5. Comment démarrer une vision 360 de votre patrimoine ?

    Vous débutez par un audit complet puis vous construisez une stratégie adaptée à vos projets.

  • Investir en SCPI à crédit

    Investir en SCPI à crédit

    Investir en SCPI à crédit constitue une stratégie patrimoniale efficace pour se constituer un revenu complémentaire tout en profitant de l’effet de levier du financement. Cette approche séduit de nombreux particuliers qui souhaitent diversifier leur patrimoine sans mobiliser immédiatement une épargne importante. Cependant, elle requiert une bonne compréhension du mécanisme et une analyse rigoureuse de sa situation financière.

    En un coup d’œil

    Pourquoi investir en SCPI à crédit ?

    Investir en SCPI à crédit permet d’accéder à l’immobilier professionnel sans avoir à acheter un bien en direct. Grâce au financement bancaire, vous pouvez acquérir des parts de sociétés civiles de placement immobilier (SCPI) en profitant de l’effet de levier du crédit. Ainsi, vous investissez avec l’argent de la banque tout en percevant des revenus locatifs potentiels.

    Cette solution séduit de nombreux particuliers car elle combine accessibilité et performance. En effet, elle vous permet de diversifier votre patrimoine et de bénéficier d’un rendement régulier, souvent supérieur à d’autres placements. De plus, les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui améliore la rentabilité nette de l’opération. Enfin, à long terme, l’investissement peut constituer un excellent outil de préparation à la retraite.

    Comment fonctionne l’investissement en SCPI à crédit ?

    Le principe est simple : vous contractez un prêt immobilier pour acquérir des parts de SCPI. Les loyers perçus chaque trimestre participent au remboursement du crédit. Ainsi, une partie de votre effort d’épargne est financée par les revenus générés. Vous pouvez choisir un crédit amortissable classique ou un prêt in fine selon votre profil et vos objectifs patrimoniaux.

    Dans un prêt amortissable, vous remboursez à la fois le capital et les intérêts. Cette formule réduit progressivement votre endettement et sécurise votre situation financière. En revanche, le prêt in fine vous permet de ne rembourser que les intérêts pendant toute la durée du prêt, puis le capital à la fin, souvent grâce à une assurance vie dédiée. Ce montage accroît l’effet de levier mais demande une gestion rigoureuse.

    Les avantages et les risques d’un investissement en SCPI à crédit

    Investir en SCPI à crédit présente plusieurs avantages. D’abord, l’effet de levier du crédit amplifie la rentabilité globale. Vous bénéficiez également d’une déduction fiscale des intérêts d’emprunt, ce qui allège la fiscalité sur vos revenus fonciers. Par ailleurs, la mutualisation du risque locatif grâce à la diversité des immeubles détenus par la SCPI offre une relative stabilité des revenus.

    Cependant, il convient de rester vigilant. La valeur des parts et les loyers distribués peuvent fluctuer selon le marché immobilier et la gestion de la société. De plus, un endettement mal calibré peut fragiliser votre budget. Il est donc essentiel d’adapter la durée du crédit, le montant emprunté et le choix de la SCPI à vos objectifs et à votre capacité de remboursement.

    1. SCPI de rendement

    • Objectif : Générer un revenu régulier.
    • Utilisation : Idéale pour les investisseurs à la recherche de revenus complémentaires.
    • Points clés : Investie dans des bureaux et commerces.
    • Impact : Bon équilibre entre rendement et stabilité.

    2. SCPI fiscale

    • Objectif : Réduire l’imposition.
    • Utilisation : Adaptée aux contribuables fortement fiscalisés.
    • Points clés : Bénéficie d’avantages liés aux dispositifs Pinel, Malraux ou déficit foncier.
    • Impact : Rendement plus faible mais avantage fiscal immédiat.

    3. SCPI européenne

    • Objectif : Diversifier à l’international.
    • Utilisation : Convient aux investisseurs souhaitant réduire l’exposition fiscale française.
    • Points clés : Revenus souvent soumis à une fiscalité plus douce.
    • Impact : Rendement attractif et diversification géographique.

    4. SCPI de plus-value

    • Objectif : Miser sur la revalorisation du capital.
    • Utilisation : Idéale pour une stratégie à long terme sans besoin immédiat de revenus.
    • Points clés : Investie dans des biens à fort potentiel de valorisation.
    • Impact : Potentiel de gain à la revente des parts.

    Investir en SCPI à crédit : un levier pour votre patrimoine

    Investir en SCPI à crédit constitue une stratégie pertinente pour bâtir un patrimoine immobilier solide et équilibré. En utilisant le levier du crédit, vous profitez à la fois d’un financement avantageux, d’un rendement régulier et d’une optimisation fiscale intéressante. Toutefois, il reste essentiel d’adapter votre projet à votre profil et de vous faire accompagner par un conseiller patrimonial expérimenté. Ainsi, vous pourrez sécuriser votre investissement et maximiser son potentiel à long terme.

    FAQ – investir en SCPI à crédit

    1. Faut-il un apport pour investir en SCPI à crédit ?

    Non, certains établissements financent jusqu’à 100 % du montant des parts. Cependant, un petit apport peut faciliter l’obtention du prêt.

    2. Quelle durée de crédit privilégier pour un investissement en SCPI ?

    La durée idéale se situe souvent entre 15 et 20 ans. Elle permet d’équilibrer effort d’épargne et rentabilité globale.

    3. Peut-on revendre ses parts de SCPI avant la fin du crédit ?

    Oui, mais cela peut réduire la rentabilité et entraîner des frais. Il est donc préférable d’investir sur le long terme.

    4. Les revenus des SCPI sont-ils imposables ?

    Oui, ils sont imposés dans la catégorie des revenus fonciers. Les intérêts d’emprunt sont néanmoins déductibles.

    5. Faut-il souscrire une assurance pour investir en SCPI à crédit ?

    Oui, une assurance emprunteur est souvent exigée. Elle protège vos proches en cas de décès ou d’invalidité.

  • Prêt hypothécaire pour indépendants

    Prêt hypothécaire pour indépendants

    Le prêt hypothécaire pour indépendants constitue une solution de financement souple et adaptée aux besoins spécifiques des professionnels disposant d’un bien immobilier. En effet, il permet de mobiliser la valeur de ce patrimoine pour financer un projet personnel, professionnel ou immobilier, sans vendre son bien. Ce guide complet vous aide à comprendre son fonctionnement, ses conditions et ses avantages afin de mieux évaluer votre éligibilité.

    En un coup d’œil

    Comprendre le prêt hypothécaire

    Le prêt hypothécaire pour indépendants est un crédit garanti par un bien immobilier dont vous êtes propriétaire. Cette garantie rassure l’établissement prêteur, car elle réduit le risque d’impayé. En contrepartie, vous pouvez bénéficier d’un taux souvent plus avantageux qu’un crédit à la consommation.

    Ce financement repose sur la valeur nette de votre bien, c’est-à-dire la différence entre sa valeur de marché et le capital restant dû sur d’éventuels emprunts. Ainsi, si votre patrimoine immobilier est partiellement ou totalement remboursé, il devient un levier financier important pour développer votre activité ou concrétiser un projet personnel.

    Les conditions et les avantages du prêt hypothécaire

    Pour obtenir un prêt hypothécaire en tant qu’indépendant, vous devez démontrer la stabilité de vos revenus et la valeur de votre bien immobilier. Les établissements financiers examinent généralement vos bilans comptables, votre ancienneté d’activité et la cohérence entre le montant emprunté et la valeur de la garantie.

    Ce type de financement présente plusieurs avantages. D’une part, il permet d’obtenir des montants plus élevés que les crédits classiques. D’autre part, il offre des durées de remboursement plus longues, souvent comprises entre 10 et 25 ans. Enfin, les taux d’intérêt peuvent être fixés ou variables selon vos préférences et votre profil de risque.

    De plus, les fonds issus d’un prêt hypothécaire ne sont pas affectés à un usage unique. Vous restez libre d’utiliser le capital selon vos besoins, ce qui représente un atout majeur pour les indépendants souhaitant disposer d’une trésorerie flexible.

    Les différents usages possibles du prêt hypothécaire pour indépendants

    Le prêt hypothécaire pour indépendants ne se limite pas à l’acquisition d’un bien immobilier. En effet, il peut financer des projets variés. Vous pouvez, par exemple, utiliser ce crédit pour développer votre entreprise, rénover un local professionnel ou moderniser votre équipement. Ce financement peut également servir à restructurer des dettes existantes afin de réduire le montant des mensualités.

    Dans un cadre personnel, le prêt hypothécaire permet de financer un projet de vie : aider un enfant à s’installer, réaliser des travaux dans votre résidence principale ou secondaire, ou encore investir dans un nouveau bien. Ce type de crédit offre donc une grande souplesse d’utilisation, tout en valorisant votre patrimoine existant.

    Simulez votre prêt avec notre partenaire FINEXY

    Avant de vous engager dans une demande de prêt hypothécaire pour indépendants, il est essentiel d’évaluer votre capacité d’emprunt. Notre partenaire FINEXY met à votre disposition un simulateur en ligne gratuit, simple et rapide, pour estimer le montant que vous pouvez obtenir en fonction de la valeur de votre bien et de vos objectifs.

    Cette simulation vous permet d’obtenir une première idée de faisabilité et d’adapter votre projet en toute sérénité. Vous pouvez ensuite échanger avec un conseiller spécialisé pour étudier les meilleures options selon votre profil et vos besoins professionnels ou personnels.

    FAQ – prêt hypothécaire pour indépendants

    1. Quelles sont les conditions pour obtenir un prêt hypothécaire quand on est indépendant ?

    Vous devez être propriétaire d’un bien immobilier et présenter des revenus stables issus de votre activité indépendante.

    2. Peut-on utiliser un prêt hypothécaire pour un projet professionnel ?

    Oui, ce type de prêt peut financer le développement de votre entreprise ou l’achat de matériel professionnel.

    3. Est-il possible de rembourser un prêt hypothécaire par anticipation ?

    Oui, mais des indemnités de remboursement anticipé peuvent s’appliquer selon les conditions de votre contrat.

    4. Quelle est la durée moyenne d’un prêt hypothécaire pour indépendants ?

    La durée varie en général entre 10 et 25 ans, selon le montant emprunté et la valeur du bien hypothéqué.

    5. Le prêt hypothécaire peut-il servir à regrouper plusieurs crédits ?

    Oui, il peut être utilisé pour un rachat de crédits afin de réduire vos mensualités et simplifier votre gestion financière.

  • Cryptoactifs et patrimoine : place dans votre stratégie patrimoniale

    Cryptoactifs et patrimoine : place dans votre stratégie patrimoniale

    Les cryptoactifs occupent désormais une place croissante dans les stratégies patrimoniales. Ils allient innovation financière et nouveaux leviers de diversification. Comprendre le lien entre cryptoactifs et patrimoine aide à bâtir une stratégie solide, adaptée à votre profil et à vos objectifs de long terme.

    En un coup d’œil

    Cryptoactifs et patrimoine : définir leur place dans votre stratégie

    Les cryptoactifs, tels que le Bitcoin ou l’Ethereum, constituent une classe d’actifs récente mais déjà incontournable. Vous pouvez les intégrer à votre patrimoine dans une logique de diversification, au même titre que des placements plus classiques. Toutefois, leur forte volatilité exige une approche équilibrée et réfléchie.

    Un actif complémentaire, non central

    Dans une stratégie patrimoniale cohérente, les cryptoactifs conservent un rôle complémentaire. En général, ils représentent entre 1 % et 5 % du portefeuille global. Cette part limitée permet de dynamiser le rendement sans exposer l’ensemble du capital à un risque élevé. Par conséquent, il reste essentiel de privilégier des placements stables comme l’immobilier ou l’assurance-vie.

    Fiscalité et cadre réglementaire des cryptoactifs

    La France a mis en place un cadre fiscal clair pour les cryptoactifs. Depuis 2019, les plus-values réalisées par les particuliers relèvent du prélèvement forfaitaire unique (PFU) de 30 %. En revanche, lorsque les opérations deviennent fréquentes, l’administration les classe dans la catégorie des bénéfices industriels et commerciaux (BIC).

    L’Autorité des marchés financiers (AMF) alerte régulièrement sur les risques liés aux plateformes non enregistrées. Avant tout investissement, vérifiez que votre prestataire dispose bien du statut de prestataire de services sur actifs numériques (PSAN). Vous pouvez consulter la liste officielle sur service-public.fr. Ainsi, vous réduisez le risque de fraude et sécurisez vos opérations.

    Cryptoactifs et patrimoine : comparatif des leviers de gestion

    Les cryptoactifs s’intègrent dans plusieurs leviers de gestion patrimoniale. Le tableau ci-dessous vous aide à comprendre les différentes stratégies selon vos objectifs et votre profil d’investisseur.

    Diversification financière
    • Objectif : Répartir le risque entre actifs traditionnels et cryptoactifs.
    • Utilisation : Allouer 1 à 5 % du portefeuille aux cryptoactifs.
    • Points clés : Équilibre entre sécurité et performance.
    • Impact : Améliore le potentiel de rendement à moyen terme.
    Optimisation fiscale
    • Objectif : Diminuer la fiscalité sur les plus-values.
    • Utilisation : Conserver les justificatifs et déclarer chaque opération selon le régime approprié.
    • Points clés : Anticipation, transparence et cohérence déclarative.
    • Impact : Permet de maîtriser le coût fiscal global.
    Transmission patrimoniale
    • Objectif : Préparer la transmission des cryptoactifs.
    • Utilisation : Préciser l’accès aux portefeuilles dans un testament ou un mandat numérique.
    • Points clés : Sécurité des clés privées et cadre juridique encore en évolution.
    • Impact : Facilite la succession et évite la perte d’actifs numériques.

    Cryptoactifs et patrimoine : une combinaison à aborder avec méthode

    Les cryptoactifs ouvrent de nouvelles perspectives pour la gestion de patrimoine. Cependant, leur intégration doit reposer sur une stratégie claire et progressive. En combinant prudence, information et accompagnement professionnel, vous renforcez la solidité de votre patrimoine et réduisez les risques d’exposition inutile.

    FAQ – cryptoactifs et patrimoine

    1. Quelle part de cryptoactifs intégrer dans son patrimoine ?

    Une part comprise entre 1 % et 5 % du patrimoine total permet souvent de diversifier sans déséquilibrer l’ensemble.

    2. Les cryptoactifs sont-ils imposables en France ?

    Oui, les plus-values relèvent du prélèvement forfaitaire unique de 30 % pour les particuliers.

    3. Comment sécuriser ses cryptoactifs dans une succession ?

    Vous pouvez documenter les accès aux portefeuilles et inclure des instructions précises dans votre testament.

    4. Faut-il passer par un professionnel pour gérer ses cryptoactifs ?

    Oui, un conseiller patrimonial vous aide à choisir la bonne répartition et à respecter les obligations fiscales.

    5. Les cryptoactifs sont-ils considérés comme un placement sûr ?

    Non, leur valeur fluctue fortement. Ils complètent des placements stables sans les remplacer.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit réduit les mensualités, elle peut aussi allonger la durée du remboursement et augmenter le coût total du crédit. Une assurance emprunteur peut accompagner le crédit, mais vous restez libre de choisir votre assureur. Plus d’informations sur www.aeras-infos.fr.
  • Le portage immobilier: un outil patrimonial

    Le portage immobilier: un outil patrimonial

    Le portage immobilier séduit de plus en plus de particuliers et d’investisseurs à la recherche d’une solution flexible pour préserver ou développer leur patrimoine. Ce dispositif, encore méconnu, permet de vendre temporairement un bien tout en conservant la possibilité de le racheter plus tard. Utilisé dans diverses situations, le portage immobilier s’impose aujourd’hui comme un levier patrimonial puissant, à la fois sécurisant et stratégique. Grâce à sa souplesse, il constitue une réponse concrète aux enjeux de financement rencontrés par de nombreux ménages.

    En un coup d’œil

    Qu’est-ce que le portage immobilier ?

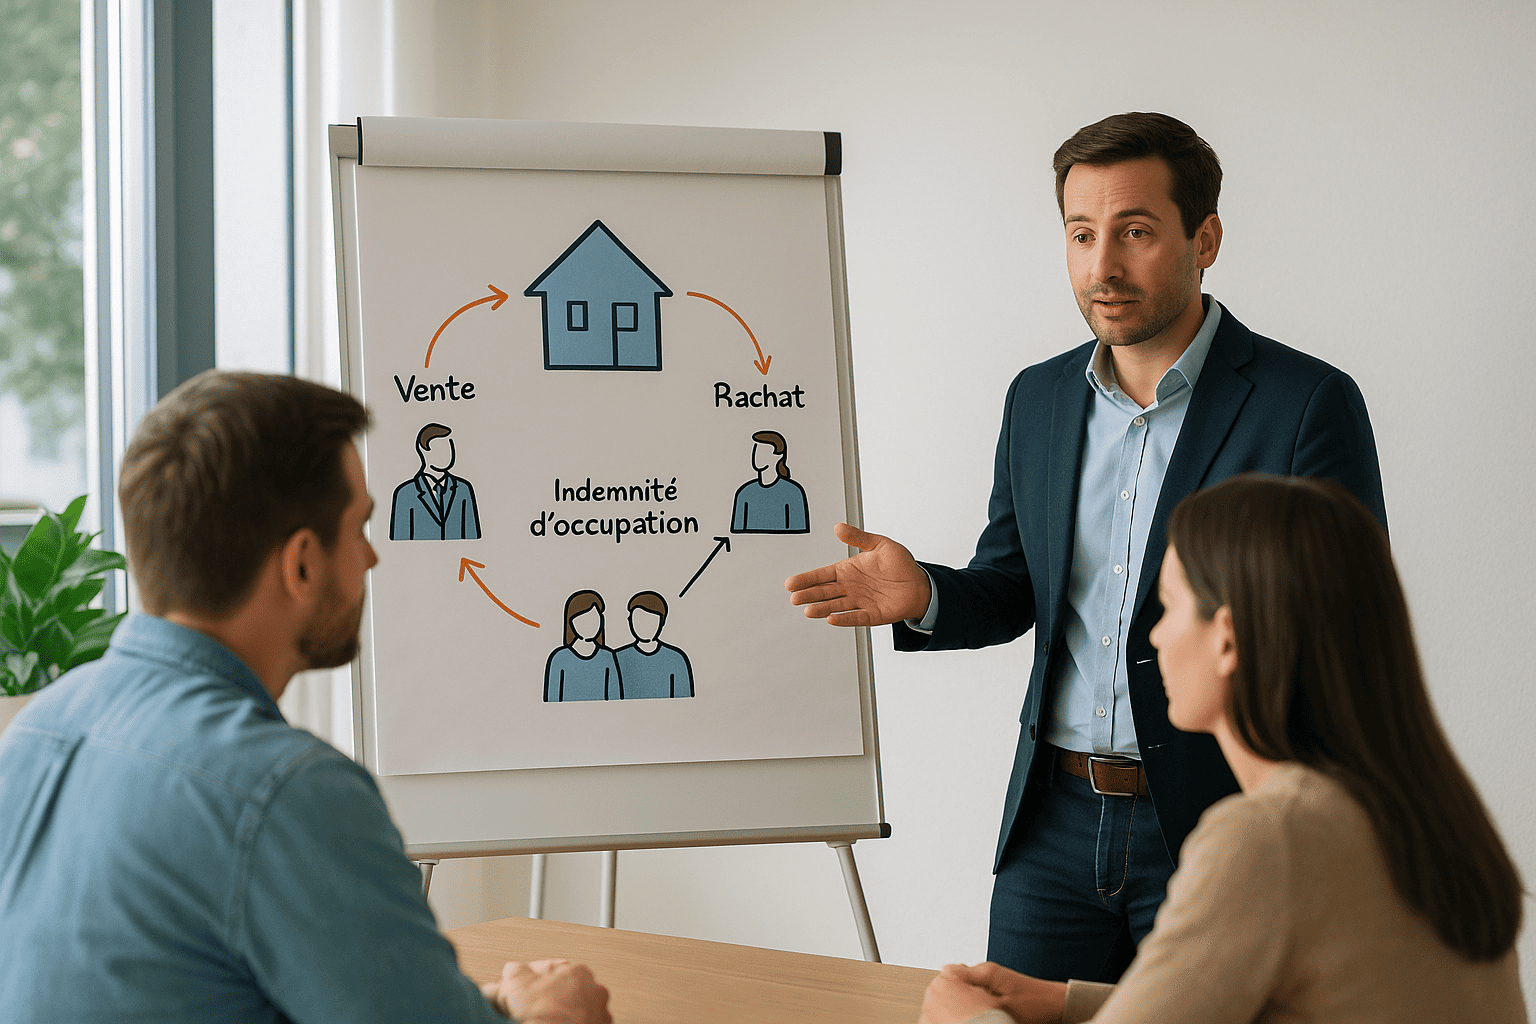
    Le portage immobilier consiste à céder temporairement un bien à un investisseur tout en conservant un droit prioritaire de rachat. Concrètement, le vendeur reçoit immédiatement les fonds issus de la vente, ce qui lui permet de retrouver de la trésorerie, de rembourser des dettes ou de financer un projet. Il continue d’occuper le logement en versant une indemnité d’occupation, jusqu’à la levée d’option de rachat prévue contractuellement. Ainsi, il conserve la maîtrise de son patrimoine tout en bénéficiant d’une solution financière immédiate.

    Un principe simple et encadré

    Cette opération repose sur une vente avec faculté de rachat, encadrée par le Code civil. Le bien reste inscrit au registre foncier au nom de l’investisseur pendant la durée du contrat. Le vendeur peut, à tout moment durant cette période, racheter son bien au prix défini à l’avance. De ce fait, le portage immobilier constitue une alternative intéressante au crédit classique, sans dépendre du système bancaire. En outre, il offre une sécurité juridique grâce à un acte notarié détaillant les conditions de rachat et d’occupation.

    Portage immobilier : une solution pour les particuliers en difficulté

    Le portage immobilier s’adresse avant tout aux propriétaires temporairement fragilisés. En effet, il constitue souvent la dernière solution avant la vente définitive ou la saisie du bien. Plusieurs profils peuvent en bénéficier :

    • Les personnes en surendettement qui souhaitent éviter la saisie et conserver leur logement ;
    • Les emprunteurs fichés à la Banque de France qui ne peuvent plus obtenir de financement bancaire ;
    • Les indépendants ou chefs d’entreprise confrontés à un besoin urgent de liquidités pour relancer leur activité ;
    • Les familles souhaitant restructurer leurs dettes ou préserver leur patrimoine familial.

    Dans ces situations, le portage immobilier agit comme un tremplin financier. Il redonne du temps pour stabiliser la situation tout en évitant la perte définitive du bien. Grâce à sa souplesse, il permet également d’envisager une solution globale d’assainissement financier, avant un retour vers un financement classique. Cette approche humaine et patrimoniale séduit de plus en plus par sa capacité à concilier sécurité, autonomie et continuité de vie.

    Le portage immobilier, un outil patrimonial pour investisseurs et multipropriétaires

    Le portage immobilier ne profite pas qu’aux particuliers en difficulté. En réalité, il représente également une opportunité pour les investisseurs à la recherche de placements éthiques et sécurisés, ou pour les multipropriétaires souhaitant optimiser leur patrimoine. De plus, il favorise la circulation du capital dans l’économie réelle, tout en soutenant les ménages en transition financière.

    Avantages pour les investisseurs

    • Acquisition temporaire d’un bien à prix maîtrisé ;
    • Rendement stable via l’indemnité d’occupation versée par le vendeur ;
    • Garantie de sortie grâce à la faculté de rachat inscrite dans l’acte notarié.

    Intérêt pour les multipropriétaires

    Les détenteurs de plusieurs biens peuvent recourir au portage immobilier pour financer un nouveau projet sans alourdir leur endettement. Par exemple, un investisseur peut céder temporairement un bien secondaire afin de dégager des liquidités et saisir une nouvelle opportunité d’achat. Par conséquent, cette approche souple favorise la mobilité et la croissance patrimoniale. Elle permet aussi de rééquilibrer son patrimoine entre biens détenus, liquidités et nouveaux investissements.

    Les atouts durables du portage immobilier

    En offrant une alternative concrète à la vente définitive ou au crédit bancaire, le portage immobilier contribue à préserver le patrimoine des ménages tout en stimulant l’investissement. De plus, il permet d’éviter les situations de blocage financier et de garder la maîtrise de son avenir immobilier. À long terme, cette solution incarne une nouvelle façon d’aborder la gestion patrimoniale : plus souple, plus responsable et mieux adaptée aux réalités économiques actuelles. En résumé, le portage immobilier s’impose comme une stratégie intelligente, adaptée à tous ceux qui souhaitent concilier sécurité financière, autonomie et liberté patrimoniale.

    FAQ – portage immobilier outil patrimonial

    1. Quelles sont les conditions pour accéder au portage immobilier ?

    Le portage immobilier s’adresse aux propriétaires d’un bien libre de toute hypothèque importante et disposant d’une capacité à racheter leur bien dans le délai prévu. Il convient toutefois d’évaluer sa situation avec un conseiller avant toute démarche.

    2. Quelle est la durée moyenne d’un contrat de portage immobilier ?

    La durée est généralement comprise entre 12 et 60 mois, selon la situation du vendeur et l’accord convenu avec l’investisseur. Cette durée offre une marge suffisante pour reconstituer sa capacité d’emprunt.

    3. Peut-on continuer à vivre dans son logement pendant le portage immobilier ?

    Oui, le vendeur occupe le bien en versant une indemnité mensuelle d’occupation définie dans le contrat. Cela lui permet de rester dans son environnement tout en préparant le rachat futur.

    4. Le portage immobilier est-il risqué pour le vendeur ?

    Non, l’opération est encadrée par un acte notarié précisant le prix de rachat et les conditions d’occupation. De plus, le contrat définit clairement les droits et obligations de chaque partie, ce qui limite considérablement les risques.

    5. Le portage immobilier peut-il financer un projet professionnel ?

    Oui, de nombreux entrepreneurs utilisent ce dispositif pour dégager des liquidités et financer leur activité sans passer par un prêt bancaire. Ainsi, le portage immobilier favorise la relance économique et la pérennité des entreprises.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.

  • Financer des études supérieures avec le prêt hypothécaire

    Financer des études supérieures avec le prêt hypothécaire

    Financer des études supérieures peut rapidement devenir un défi pour une famille. Entre les frais de scolarité, le logement et la vie quotidienne, le budget à prévoir est souvent conséquent. Heureusement, certaines solutions patrimoniales permettent d’aborder cette étape sereinement. Le prêt hypothécaire fait partie des moyens les plus efficaces pour financer des études supérieures tout en préservant l’équilibre du patrimoine familial.

    En un coup d’œil

    Pourquoi financer des études supérieures avec un prêt hypothécaire ?

    Le prêt hypothécaire constitue une solution adaptée aux propriétaires qui souhaitent soutenir les études de leurs enfants. En utilisant la valeur d’un bien immobilier, il devient possible d’obtenir un financement important à des conditions attractives, sans puiser dans l’épargne. Ce mode de financement aide à préserver la trésorerie familiale tout en facilitant la réalisation d’un projet éducatif.

    Une alternative efficace aux prêts étudiants

    Les prêts étudiants sont souvent limités à quelques dizaines de milliers d’euros. De plus, leur octroi dépend du profil de l’étudiant ou de ses garants. Le prêt hypothécaire repose, lui, sur la valeur du bien immobilier. Il permet donc de financer des études supérieures plus coûteuses, y compris à l’étranger. Les taux d’intérêt sont généralement plus bas, car la garantie immobilière réduit le risque pour l’établissement prêteur.

    Une solution flexible et personnalisée

    Contrairement aux crédits classiques, le prêt hypothécaire offre une grande souplesse. La durée de remboursement peut s’adapter aux capacités du foyer. Il est aussi possible de différer les premières mensualités pour permettre à l’étudiant de terminer son parcours avant de commencer à rembourser. Ainsi, la famille conserve un équilibre budgétaire tout au long du financement.

    Les avantages patrimoniaux du prêt hypothécaire pour financer des études supérieures

    Recourir à un prêt hypothécaire pour financer des études supérieures va au-delà d’un simple crédit. C’est un choix stratégique qui permet d’optimiser la valeur de son patrimoine tout en investissant dans l’avenir.

    Un levier financier performant

    Le prêt hypothécaire transforme la valeur immobilière en liquidités disponibles. Cette approche offre une opportunité de financer les études d’un enfant tout en conservant la propriété du bien. Investir dans la formation est l’un des placements les plus rentables à long terme, car il favorise la réussite professionnelle et augmente le potentiel de revenus futurs.

    Préserver son épargne et ses investissements

    Beaucoup de familles hésitent à utiliser leur épargne pour financer les études de leurs enfants. Le prêt hypothécaire leur permet de conserver leurs placements, souvent plus rémunérateurs à long terme. En agissant ainsi, elles évitent de déstabiliser leur patrimoine financier et conservent une marge de sécurité pour d’autres projets.

    Des conditions de financement avantageuses

    Grâce à la garantie immobilière, les taux du prêt hypothécaire sont souvent plus attractifs que ceux des crédits à la consommation. De plus, le montant emprunté peut être adapté selon les besoins réels. Cette solution permet de financer des études supérieures de qualité, sans alourdir inutilement les charges mensuelles.

    Financer des études supérieures grâce à une stratégie patrimoniale solide

    Le prêt hypothécaire offre un moyen fiable et intelligent de financer des études supérieures tout en valorisant son patrimoine. Il combine flexibilité, sécurité et efficacité financière. Pour estimer le montant que vous pourriez emprunter, nous vous invitons à utiliser le simulateur proposé par notre partenaire FINEXY. Cet outil vous aidera à définir une stratégie de financement adaptée à votre situation et à vos objectifs.

    FAQ – Financer des études supérieures

    1. Qu’est-ce qu’un prêt hypothécaire pour financer des études supérieures ?

    C’est un crédit garanti par un bien immobilier. Il permet d’obtenir des fonds pour financer les études supérieures dans des conditions avantageuses.

    2. Qui peut utiliser un prêt hypothécaire pour financer les études d’un enfant ?

    Tout propriétaire d’un bien immobilier peut y recourir, qu’il s’agisse d’un parent ou d’un proche souhaitant aider un étudiant à poursuivre ses études.

    3. Pourquoi choisir un prêt hypothécaire plutôt qu’un prêt étudiant ?

    Les taux sont plus faibles, les montants disponibles plus élevés et les conditions de remboursement plus souples. C’est une solution plus stable à long terme.

    4. Peut-on utiliser ce prêt pour plusieurs besoins à la fois ?

    Oui. Le prêt hypothécaire peut aussi financer des travaux, un rachat de crédit ou un projet personnel, selon le montant accordé par l’établissement financier.

    5. Comment estimer sa capacité d’emprunt ?

    Le montant dépend de la valeur du bien et de la capacité de remboursement. Vous pouvez le calculer avec le simulateur FINEXY.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’un crédit réduit le montant des mensualités, il peut allonger la durée de remboursement et augmenter le coût total du prêt. Une assurance emprunteur peut être demandée lors de la souscription. Vous restez libre de la choisir auprès de l’assureur de votre choix, selon les articles L.313-30 et suivants du Code de la consommation. En cas de risque aggravé de santé, les dispositions de la convention AERAS s’appliquent. Plus d’informations sur www.aeras-infos.fr.
  • Financer une voiture de collection avec un prêt hypothécaire

    Financer une voiture de collection avec un prêt hypothécaire

    Prêt hypothécaire et voiture de collection

    Acquérir une automobile ancienne ne relève pas uniquement de la passion. Bien sélectionnée et entretenue, elle peut renforcer votre patrimoine. Ainsi, financer une voiture de collection avec un prêt hypothécaire est une solution pertinente, pour protéger et valoriser votre projet tout en maitrisant votre trésorerie. De plus, une méthodologie claire sécurise chaque étape.

    En un coup d’œil

    Qu’est-ce qu’un prêt hypothécaire ?

    Le prêt hypothécaire est un crédit adossé à un bien immobilier détenu par vos soins. En affectant ce bien en garantie, vous débloquez des liquidités pour tout usage, dont l’achat d’une voiture de collection. Concrètement, le montant dépend de la valeur du bien, de votre capacité de remboursement et des critères d’octroi en vigueur.

    Ce financement se distingue par sa souplesse. Vous accédez souvent à une enveloppe plus importante qu’avec un crédit non garanti. Ensuite, les fonds peuvent couvrir l’acquisition, une restauration, le transport spécialisé ou le stockage, selon le plan établi dès le départ.

    Pourquoi utiliser un prêt hypothécaire pour financer une voiture de collection ?

    • Conditions souvent plus compétitives : la garantie immobilière réduit le risque pour le prêteur ; par conséquent, le coût du crédit peut s’avérer plus attractif qu’avec un prêt auto classique.
    • Souplesse d’utilisation : la trésorerie finance l’achat, la remise en état ou les pièces d’origine, selon l’avancement du projet. Par ailleurs, le calendrier peut suivre vos besoins réels.
    • Effet de levier patrimonial : vous mobilisez la valeur de votre immobilier tout en acquérant un actif tangible susceptible de se valoriser. Ainsi, vous diversifiez sans vendre votre bien.
    • Préservation de la trésorerie courante : vous n’entamez pas votre épargne de précaution et vous conservez vos placements existants. Enfin, vous maintenez une marge de sécurité.

    Les avantages patrimoniaux du prêt hypothécaire et voiture de collection

    Dimension Atout clé
    Valorisation Un modèle rare, documenté et bien conservé peut s’apprécier avec le temps et consolider votre patrimoine.
    Diversification Vous répartissez le risque entre immobilier et automobile de collection, deux actifs réels complémentaires.
    Liquidité patrimoniale Le prêt hypothécaire mobilise la valeur du bien sans vente : vous restez exposé à la performance immobilière.
    Transmission Un véhicule ancien se transmet avec son dossier d’entretien ; la traçabilité soutient la valeur à long terme.
    Fiscalité Selon la durée de détention et le régime applicable, la plus-value peut bénéficier d’un traitement spécifique.

    Valorisation

    AtoutUn modèle rare, documenté et bien conservé peut s’apprécier avec le temps et consolider votre patrimoine.

    Diversification

    AtoutVous répartissez le risque entre immobilier et automobile de collection, deux actifs réels complémentaires.

    Liquidité patrimoniale

    AtoutLe prêt hypothécaire mobilise la valeur du bien sans vente : vous restez exposé à la performance immobilière.

    Transmission

    AtoutUn véhicule ancien se transmet avec son dossier d’entretien ; la traçabilité soutient la valeur à long terme.

    Fiscalité

    AtoutSelon la durée de détention et le régime applicable, la plus-value peut bénéficier d’un traitement spécifique.

    Bien orchestré, le binôme prêt hypothécaire et voiture de collection crée une synergie. Votre immobilier soutient l’acquisition ; de son côté, l’automobile de collection, bien choisie, peut contribuer à la performance patrimoniale. Toutefois, une sélection exigeante demeure indispensable.

    Les précautions à prendre avant de se lancer

    Capacité de remboursement et horizon

    Projetez une mensualité compatible avec vos revenus durables. Intégrez l’assurance emprunteur, les frais de dossier éventuels et une marge de sécurité. Ensuite, ajustez la durée pour équilibrer charge mensuelle et coût total.

    Qualité et estimation du bien immobilier

    Une estimation récente et objective du bien hypothéqué sécurise l’opération. En effet, elle conditionne le montant mobilisable et le ratio de garantie.

    Choix du véhicule de collection

    Privilégiez les modèles recherchés, conformes à l’origine, dotés d’un historique limpide. Vérifiez numéros, provenance, correspondance moteur/châssis, carnets et factures. De plus, une expertise indépendante renforce la confiance.

    Coûts récurrents et logistique

    Anticipez entretien spécialisé, pièces, stockage sécurisé, assurance dédiée, transport. Par ailleurs, ces postes pèsent sur la rentabilité globale : prévoyez-les dans le budget.

    Stratégie de conservation et de revente

    Conservez un dossier complet : photos datées, expertises, factures, pièces d’origine. Ainsi, le capital documentaire protège la valeur et fluidifie une éventuelle cession.

    Étapes pratiques pour articuler prêt hypothécaire et voiture de collection

    1. Définir votre enveloppe : évaluez vos besoins (achat, restauration, frais) et votre capacité de remboursement. Ensuite, validez une marge.
    2. Estimer le bien immobilier : obtenez une estimation récente pour cadrer le montant mobilisable. Puis, confrontez-la à votre objectif.
    3. Structurer le financement : choisissez une durée adaptée et un niveau de mensualité soutenable. Enfin, vérifiez l’équilibre coût/durée.
    4. Sélectionner le véhicule : ciblez des modèles avec profondeur de marché, rareté et traçabilité vérifiables. Par ailleurs, sécurisez l’historique.
    5. Mettre en place le suivi : plan d’entretien, stockage, assurance spécialisée et révisions documentées ; ainsi, vous préservez la valeur.

    Prêt hypothécaire et voiture de collection : l’essentiel

    Le prêt hypothécaire et voiture de collection permettent de financer une passion tout en renforçant votre patrimoine. Ce montage offre souplesse, capacité d’investissement et potentiel de valorisation. Dès lors, restez méthodique, gardez une marge de sécurité et faites-vous accompagner pour concilier plaisir, prudence et performance sur la durée.

    Contacter un conseiller

    FAQ – Prêt hypothécaire et voiture de collection

    1. Peut-on financer une voiture de collection avec un prêt hypothécaire ?

    Oui. Le prêt hypothécaire mobilise la valeur de votre bien immobilier pour obtenir des fonds destinés à l’achat ou à la restauration d’un véhicule ancien.

    2. Quels avantages par rapport à un prêt auto classique ?

    Vous profitez souvent d’une enveloppe plus élevée et d’un cadre d’utilisation souple, sous réserve d’une mensualité compatible avec vos revenus.

    3. La voiture de collection constitue-t-elle un placement patrimonial pertinent ?

    Elle peut l’être si le modèle est recherché, documenté et entretenu avec rigueur. En conséquence, la traçabilité influence fortement la valeur.

    4. Quelles précautions avant de souscrire un prêt hypothécaire ?

    Calibrez la mensualité, anticipez les frais connexes (assurance, stockage, entretien) et sécurisez l’estimation du bien immobilier mis en garantie.

    5. Une assurance emprunteur est-elle obligatoire ?

    Elle peut être exigée. Vous restez libre de la souscrire auprès de l’assureur de votre choix, sous réserve des conditions en vigueur.

  • Prêt viager hypothécaire: levier patrimonial

    Prêt viager hypothécaire: levier patrimonial

    Le prêt viager hypothécaire : un levier patrimonial qui permet d’obtenir des liquidités à partir de la valeur de votre logement, tout en en conservant la propriété et l’occupation. Contrairement à une vente classique, il ne modifie pas votre statut de propriétaire. Par ailleurs, il n’impose aucun remboursement de votre vivant : la dette est soldée lors de la vente du bien ou au décès. Ce dispositif offre donc une solution simple et sécurisée pour financer vos projets sans déstabiliser votre budget. Découvrez son fonctionnement, ses avantages et les points à considérer avant de vous engager.

    En un coup d’œil

    Prêt hypothécaire viager : un levier patrimonial pour obtenir des liquidités sans vendre son bien

    Le prêt hypothécaire viager permet d’accéder à un capital à partir de la valeur de votre logement tout en restant propriétaire. Autrement dit, il s’agit d’un emprunt garanti par une hypothèque sur le bien immobilier. Il s’adresse aux propriétaires souhaitant améliorer leur confort de vie, anticiper leur transmission ou financer des projets personnels, sans supporter de mensualités. Grâce à ce mécanisme, vous mobilisez la valeur de votre patrimoine sans avoir à le céder.

    À qui s’adresse le prêt hypothécaire viager ?

    • Les propriétaires, généralement à partir de 60 ans, qu’ils soient actifs ou retraités.
    • Les personnes souhaitant obtenir des liquidités sans vendre leur logement et continuer à l’occuper.
    • Les ménages qui ne remplissent plus les critères d’un crédit classique mais disposent d’un bien immobilier libre de dettes.
    • Les familles désirant aider leurs proches ou financer des travaux, soins ou services à domicile.

    Comment fonctionne le prêt hypothécaire viager ?

    Le fonctionnement du prêt viager hypothécaire repose sur quatre étapes simples. Il s’agit d’un processus encadré, garantissant la sécurité de l’opération.

    1. Évaluation du bien : un expert estime la valeur du logement pour déterminer l’enveloppe possible. Cette évaluation constitue la base du calcul du montant de prêt.
    2. Signature de l’acte notarié : une hypothèque est prise sur le bien, ce qui sécurise juridiquement l’opération. Par conséquent, l’emprunteur et ses héritiers sont protégés.
    3. Versement des fonds : le capital peut être versé en une seule fois ou sous forme de versements programmés selon vos besoins. Vous disposez ainsi d’une réelle souplesse d’utilisation.
    4. Remboursement différé : la dette (capital et intérêts) est réglée à la vente du bien ou au décès. Aucun remboursement n’est exigé de votre vivant, ce qui constitue l’un des atouts majeurs du dispositif.

    Les avantages du prêt hypothécaire viager

    1. Conserver la propriété et l’usage du logement

    Vous restez pleinement propriétaire et continuez à occuper le bien sans vous démunir. Ainsi, vous bénéficiez à la fois de stabilité et de liberté patrimoniale.

    2. Aucune mensualité à payer

    Le remboursement intervient uniquement à terme. Cette particularité vous permet de préserver votre budget et d’éviter toute contrainte de trésorerie.

    3. Liberté d’utilisation des fonds

    Les fonds perçus peuvent être utilisés librement. Que ce soit pour financer des travaux, aider vos enfants ou compléter votre retraite, aucune justification n’est demandée. Vous gardez le contrôle total sur l’emploi du capital.

    4. Cadre juridique protecteur

    Le dispositif est strictement encadré par le Code de la consommation. Le montant dû ne peut excéder la valeur du bien au moment du remboursement, ce qui protège à la fois l’emprunteur et ses héritiers.

    5. Neutralité fiscale

    Les sommes perçues ne sont pas imposables car il s’agit d’un emprunt et non d’un revenu. Le prêt viager hypothécaire n’a donc aucun impact fiscal immédiat, ce qui en fait un outil particulièrement avantageux.

    Une solution flexible, adaptée à de nombreux profils

    En réalité, le prêt viager hypothécaire ne s’adresse pas uniquement aux retraités souhaitant compléter leurs revenus. D’une part, il convient également aux propriétaires plus jeunes désireux d’anticiper l’avenir. D’autre part, il répond à une logique patrimoniale globale, puisqu’il permet de mobiliser la valeur d’un bien sans compromettre sa transmission. En outre, cette solution s’adapte à divers objectifs : financer des travaux, soutenir un proche ou préparer sereinement une succession. Par conséquent, elle offre un véritable équilibre entre stabilité, liberté et rentabilité. De ce fait, le prêt viager hypothécaire s’impose comme une alternative durable aux solutions de vente classiques. En somme, il représente un outil moderne pour tirer parti de son patrimoine immobilier tout en préservant son cadre de vie.

    Prêt hypothécaire viager ou vente en viager : quelles différences ?

    Bien que ces deux dispositifs permettent d’obtenir des liquidités à partir d’un bien immobilier, leurs logiques diffèrent. Le tableau ci-dessous présente les principales distinctions pour vous aider à choisir la solution la plus adaptée à vos objectifs.

    Critère Prêt hypothécaire viager Vente en viager
    Nature de l’opération Emprunt garanti par une hypothèque Vente du bien immobilier
    Propriété du bien Conservée par le propriétaire Transférée à l’acheteur
    Occupation du logement Conservée jusqu’au décès ou à la vente Possible (viager occupé) ou non (viager libre)
    Sommes perçues Capital unique ou versements programmés Bouquet initial + rente viagère
    Remboursement À la vente du bien ou au décès Aucun (le bien est vendu)
    Fiscalité Capital non imposable Rente partiellement imposable selon l’âge
    Transmission Le bien reste dans la succession Le bien sort définitivement du patrimoine
    Objectif Obtenir des liquidités sans vendre Percevoir un revenu régulier à vie

    Conditions et bonnes pratiques

    Pour souscrire un prêt viager hypothécaire, il est essentiel d’évaluer soigneusement votre situation. Le respect de certaines conditions garantit la réussite de votre projet.

    • Être propriétaire d’un bien (résidence principale ou secondaire) en bon état et libre d’hypothèque préalable.
    • Le montant empruntable dépend de votre âge et de la valeur du bien. En pratique, une étude personnalisée permet d’en déterminer le montant exact.
    • Avant de signer, il est recommandé de comparer plusieurs offres et de se faire accompagner par un conseiller en gestion de patrimoine. Cette approche permet de choisir la formule la plus adaptée à vos besoins.

    Pourquoi intégrer le prêt viager hypothécaire dans votre stratégie patrimoniale ?

    Au-delà de sa dimension financière, le prêt viager hypothécaire s’inscrit dans une véritable logique de gestion de patrimoine. En effet, il permet non seulement de diversifier vos sources de revenus, mais aussi de préserver votre indépendance financière sur le long terme. Par ailleurs, cette solution offre une flexibilité rarement égalée : vous conservez votre bien, tout en disposant des liquidités nécessaires pour concrétiser vos projets. De plus, contrairement à d’autres dispositifs, elle n’impose ni transfert de propriété, ni contrainte de remboursement immédiat. En définitive, ce prêt constitue un outil de transition efficace entre valorisation immobilière et sérénité patrimoniale.

    Prêt viager hypothécaire : levier patrimonial

    Le prêt viager hypothécaire représente un outil patrimonial complet et équilibré. Il combine souplesse financière, préservation de la propriété et neutralité fiscale. En d’autres termes, il vous permet de profiter de votre patrimoine immobilier sans le vendre. Si vous souhaitez aller plus loin et bénéficier d’un accompagnement sur mesure, consultez notre partenaire FINEXY.

    Besoin d’un avis personnalisé ? Échangez avec un conseiller pour vérifier l’adéquation du prêt hypothécaire viager avec votre situation et obtenir une simulation fiable.

    Contacter un conseiller

    FAQ – Prêt viager hypothécaire : levier patrimonial

    1. Peut-on rester propriétaire du bien ?

    Oui. Vous conservez la pleine propriété et l’usage du logement pendant toute la durée du prêt. Vous gardez donc le contrôle total de votre bien.

    2. Les héritiers peuvent-ils garder le logement ?

    Oui. Ils peuvent rembourser la dette au décès et conserver le bien ou le vendre pour solder le prêt. Cette flexibilité facilite la transmission du patrimoine familial.

    3. Quel montant peut-on obtenir ?

    Le montant dépend de la valeur du bien et de l’âge de l’emprunteur. Une étude personnalisée détermine la somme exacte pouvant être empruntée.

    4. Les sommes perçues sont-elles imposables ?

    Non. Les fonds perçus ne constituent pas un revenu imposable puisqu’il s’agit d’un emprunt. Vous conservez donc une fiscalité neutre.

    5. Quelle différence avec la vente en viager ?

    Le prêt hypothécaire viager est un emprunt qui préserve la propriété du bien, tandis que la vente en viager implique un transfert de propriété. Le choix dépend principalement de vos objectifs et de votre situation personnelle.