Auteur/autrice : Frédérique.B

  • Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Vous remboursez déjà un crédit immobilier et vous souhaitez obtenir de nouvelles liquidités ? Cette situation soulève souvent une question importante : peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ? En pratique, plusieurs solutions existent selon la valeur du bien, le capital restant dû et votre capacité d’endettement. Toutefois, les banques analysent ce type de dossier avec attention. Vous devez donc comprendre les conditions applicables avant de lancer votre projet. Par ailleurs, certaines stratégies permettent d’optimiser le financement tout en limitant les risques.

    En un coup d’œil

    Comment fonctionne un prêt hypothécaire avec un crédit existant ?

    Il est possible de souscrire un prêt hypothécaire même si un crédit immobilier est déjà en cours. La banque utilise alors votre bien immobilier comme garantie supplémentaire. Toutefois, la faisabilité dépend principalement de la valeur actuelle du bien et du capital restant à rembourser.

    Dans certains cas, l’établissement prêteur met en place une seconde hypothèque. Cette solution permet de financer un nouveau projet sans solder le prêt initial. Par ailleurs, certaines banques préfèrent regrouper les financements dans une seule opération. Vous devez donc comparer les différentes options avant de vous engager.

    Le montant empruntable dépend généralement de la valeur nette du bien. Ainsi, plus le crédit existant est avancé, plus la capacité de financement peut être importante. Une estimation immobilière précise reste donc essentielle pour évaluer votre marge de manœuvre.

    Quelles conditions faut-il respecter ?

    La banque analyse plusieurs critères avant d’accorder un prêt hypothécaire. Votre taux d’endettement constitue l’un des éléments les plus importants. En effet, l’établissement doit vérifier votre capacité à supporter une nouvelle mensualité. Vous devez donc présenter une situation financière stable.

    Le niveau de garantie disponible joue également un rôle majeur. Si le bien est déjà fortement financé, la banque peut limiter le montant accordé ou refuser l’opération. Par ailleurs, la qualité du dossier reste déterminante. Vos revenus, votre patrimoine et votre historique bancaire influencent directement la décision.

    Vous devez aussi anticiper les frais annexes. Une hypothèque entraîne des coûts de notaire, de garantie et parfois de mainlevée. Ces dépenses peuvent réduire l’intérêt du financement si elles ne sont pas intégrées dès le départ.

    Quels avantages et points de vigilance anticiper ?

    Le prêt hypothécaire permet d’obtenir des liquidités importantes sans vendre son bien immobilier. Cette solution peut financer un investissement, des travaux ou un besoin de trésorerie. Par ailleurs, les taux restent parfois plus avantageux qu’un crédit non garanti.

    Toutefois, vous augmentez votre niveau d’endettement global. Vous devez donc mesurer précisément l’impact sur votre budget. En cas de difficultés de remboursement, la banque peut engager une procédure sur le bien hypothéqué. Cette garantie représente donc un engagement important.

    Enfin, plusieurs alternatives peuvent exister selon votre situation. Un rachat de crédit, une renégociation bancaire ou une vente partielle d’actifs peuvent parfois offrir davantage de souplesse. Une analyse patrimoniale permet alors de choisir la solution la plus adaptée à vos objectifs.

    1. Seconde hypothèque

    • Objectif : Obtenir un nouveau financement
    • Utilisation : Crédit immobilier déjà en cours
    • Points clés : Garantie supplémentaire
    • Impact : Endettement accru

    2. Rachat de crédits

    • Objectif : Regrouper les financements
    • Utilisation : Réduction des mensualités
    • Points clés : Nouvelle durée possible
    • Impact : Gestion simplifiée

    3. Crédit consommation

    • Objectif : Financer un besoin rapide
    • Utilisation : Montants plus limités
    • Points clés : Pas de garantie hypothécaire
    • Impact : Taux souvent plus élevés

    4. Vente d’actifs

    • Objectif : Générer des liquidités
    • Utilisation : Réorganisation patrimoniale
    • Points clés : Aucun nouvel emprunt
    • Impact : Réduction du patrimoine détenu

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours sans risque ?

    Oui, il est possible de faire un prêt hypothécaire avec un crédit immobilier en cours, sous réserve de respecter certaines conditions financières et bancaires. Toutefois, cette opération doit être analysée avec précision. Vous devez tenir compte de votre capacité d’endettement, de la valeur du bien et du coût global du financement. Par ailleurs, une mauvaise anticipation peut fragiliser votre équilibre financier. Enfin, un accompagnement professionnel permet d’identifier la solution la plus pertinente selon votre situation patrimoniale.

    FAQ – peut-on faire un prêt hypothécaire avec un crédit immobilier en cours

    1. Une banque peut-elle accepter une seconde hypothèque ?

    Oui, si la valeur du bien et votre situation financière le permettent.

    2. Faut-il solder le crédit immobilier existant ?

    Non, certaines banques acceptent un nouveau prêt sans remboursement anticipé du premier.

    3. Quels frais faut-il prévoir ?

    Des frais de notaire, d’hypothèque et parfois de mainlevée peuvent s’ajouter.

    4. Le taux d’endettement reste-t-il important ?

    Oui, la banque vérifie votre capacité à supporter la nouvelle charge financière.

    5. Existe-t-il des alternatives au prêt hypothécaire ?

    Oui, un rachat de crédits ou une renégociation peuvent parfois être plus adaptés.

  • Réallouer son patrimoine immobilier vers plus de performance

    Réallouer son patrimoine immobilier vers plus de performance

    Votre patrimoine immobilier évolue avec le temps, tout comme vos objectifs financiers. Un bien rentable il y a dix ans peut aujourd’hui offrir une performance limitée. À l’inverse, certaines opportunités permettent d’améliorer la rentabilité globale de vos actifs. Vous devez donc analyser régulièrement votre situation pour identifier les ajustements nécessaires. Par ailleurs, conserver des biens peu performants peut freiner la croissance de votre patrimoine. Réallouer son patrimoine immobilier devient alors une démarche stratégique. Dans cet article, vous allez découvrir comment optimiser vos actifs et rechercher davantage de performance sans déséquilibrer votre situation.

    En un coup d’œil

    Pourquoi réallouer son patrimoine immobilier ?

    Un patrimoine immobilier ne doit pas rester figé pendant des décennies. En effet, les marchés évoluent, tout comme la fiscalité et les besoins des investisseurs. Ainsi, certains biens deviennent moins rentables avec le temps. Vous devez donc identifier les actifs qui mobilisent du capital sans offrir un rendement satisfaisant.

    Par ailleurs, la concentration sur un seul type de bien peut augmenter les risques. Par exemple, détenir uniquement des logements dans une même zone géographique limite votre diversification. Une réallocation permet alors de mieux répartir les risques tout en recherchant de nouvelles sources de revenus.

    Cette démarche peut aussi répondre à un objectif patrimonial précis. Vous pouvez chercher davantage de revenus complémentaires, préparer votre retraite ou simplifier la gestion de vos actifs. Chaque arbitrage doit donc s’inscrire dans une stratégie globale cohérente.

    Quels actifs privilégier pour améliorer la performance ?

    Plusieurs solutions permettent d’améliorer la performance d’un patrimoine immobilier. Les biens locatifs à forte demande restent souvent une valeur sûre. Toutefois, certains investisseurs se tournent désormais vers des actifs plus diversifiés. Les résidences gérées, les locaux professionnels ou les SCPI peuvent offrir des rendements différents.

    Vous pouvez également arbitrer entre rendement et simplicité de gestion. Par exemple, vendre un bien ancien très contraignant pour investir dans des supports mutualisés peut réduire votre charge mentale. Cette stratégie améliore parfois la régularité des revenus.

    Par ailleurs, les critères énergétiques prennent une place croissante. Les logements mal classés peuvent perdre en attractivité et nécessiter des travaux importants. Vous devez donc intégrer cette dimension dans votre réflexion patrimoniale. Une réallocation peut ainsi anticiper les évolutions réglementaires et préserver la valeur de vos actifs.

    Comment réussir une réallocation patrimoniale ?

    Avant toute décision, vous devez réaliser un audit complet de votre patrimoine immobilier. Cette analyse permet d’identifier les biens performants et ceux qui pèsent sur votre rentabilité. Vous pouvez alors définir des priorités claires selon vos objectifs.

    Ensuite, vous devez tenir compte des impacts fiscaux. Une vente peut générer une plus-value imposable. À l’inverse, certains investissements offrent des mécanismes de déduction ou de diversification intéressants. Vous devez donc comparer précisément les scénarios avant d’arbitrer.

    Enfin, une réallocation réussie repose sur une vision long terme. Il ne s’agit pas uniquement de rechercher le meilleur rendement immédiat. Vous devez également préserver votre liquidité, votre sécurité et votre capacité de transmission. Un accompagnement professionnel permet alors de construire une stratégie équilibrée et durable.

    1. Immobilier locatif classique

    • Objectif : Générer des loyers
    • Utilisation : Investissement long terme
    • Points clés : Gestion directe
    • Impact : Rendement variable

    2. SCPI

    • Objectif : Mutualiser les risques
    • Utilisation : Gestion déléguée
    • Points clés : Revenus potentiels réguliers
    • Impact : Gestion simplifiée

    3. Immobilier professionnel

    • Objectif : Rechercher plus de rendement
    • Utilisation : Bureaux ou commerces
    • Points clés : Fiscalité spécifique
    • Impact : Revenus potentiellement élevés

    4. Résidences gérées

    • Objectif : Simplifier l’exploitation
    • Utilisation : Location meublée
    • Points clés : Gestion externalisée
    • Impact : Visibilité des revenus

    Patrimoine immobilier : comment gagner en performance durablement ?

    Réallouer son patrimoine immobilier permet d’adapter ses investissements aux évolutions du marché et à ses objectifs personnels. Cette démarche peut améliorer la rentabilité, renforcer la diversification et simplifier la gestion globale. Toutefois, chaque arbitrage doit être analysé avec précision pour éviter des conséquences fiscales ou patrimoniales défavorables. Par ailleurs, une stratégie équilibrée reste essentielle pour préserver votre sécurité financière sur le long terme. Enfin, un accompagnement spécialisé vous aide à identifier les meilleures opportunités selon votre profil.

    FAQ – patrimoine immobilier

    1. Pourquoi réallouer son patrimoine immobilier ?

    Pour améliorer la rentabilité, diversifier les actifs et adapter la stratégie aux évolutions du marché.

    2. Quels biens deviennent moins performants ?

    Les logements peu rentables, énergivores ou difficiles à louer peuvent perdre en attractivité.

    3. Les SCPI permettent-elles de diversifier un patrimoine ?

    Oui, elles donnent accès à plusieurs actifs immobiliers avec une gestion mutualisée.

    4. Faut-il vendre pour réallouer son patrimoine ?

    Pas nécessairement. Certaines stratégies reposent aussi sur le réinvestissement progressif.

    5. Un accompagnement est-il recommandé ?

    Oui, une analyse patrimoniale permet d’identifier les arbitrages les plus pertinents.

  • Immobilier détenu via holding : quels avantages fiscaux réels ?

    Immobilier détenu via holding : quels avantages fiscaux réels ?

    Détenir un bien immobilier via une holding attire de nombreux investisseurs et chefs d’entreprise. Cette structuration promet souvent des avantages fiscaux importants. Pourtant, la réalité dépend de plusieurs paramètres juridiques et patrimoniaux. Vous devez donc distinguer les véritables opportunités des idées reçues. Par ailleurs, une holding ne convient pas à toutes les situations. Son intérêt varie selon vos objectifs, votre niveau de revenus et votre stratégie de transmission. Dans cet article, vous allez découvrir les avantages fiscaux réellement accessibles et les limites à anticiper avant de mettre en place ce type de montage.

    En un coup d’œil

    Pourquoi utiliser une holding pour détenir un bien immobilier ?

    Une holding permet de regrouper plusieurs actifs dans une structure unique. Elle peut notamment détenir les parts d’une société immobilière, comme une SCI. Cette organisation facilite la gestion globale du patrimoine. Par ailleurs, elle peut simplifier la transmission ou la répartition entre associés.

    Ce type de montage intéresse particulièrement les entrepreneurs. En effet, il permet parfois de réinvestir des bénéfices professionnels dans l’immobilier. Ainsi, les flux financiers restent centralisés au sein d’un même groupe. Vous pouvez alors construire une stratégie patrimoniale cohérente et progressive.

    Toutefois, la holding doit répondre à une logique économique réelle. L’administration fiscale surveille les montages artificiels visant uniquement à réduire l’impôt. Vous devez donc structurer l’opération avec prudence et cohérence.

    Quels avantages fiscaux peut-on réellement obtenir ?

    L’un des principaux avantages concerne la remontée des dividendes. Grâce au régime mère-fille, une holding peut percevoir les dividendes de ses filiales avec une faible imposition. Ce mécanisme permet de réinvestir plus efficacement les bénéfices dans de nouveaux projets immobiliers.

    La holding peut également faciliter certaines stratégies de financement. En centralisant les flux, elle améliore parfois la capacité d’emprunt globale du groupe. Par ailleurs, certaines charges deviennent déductibles dans un cadre professionnel structuré. Cette organisation peut donc offrir une meilleure lisibilité patrimoniale.

    En matière de transmission, la holding présente aussi des intérêts. Elle permet de transmettre progressivement des parts sociales plutôt qu’un bien immobilier en direct. Ainsi, vous pouvez organiser des donations plus souples et mieux réparties dans le temps.

    En revanche, il faut rester prudent sur la fiscalité des plus-values. Une société soumise à l’impôt sur les sociétés ne bénéficie pas du régime des particuliers. Ainsi, la taxation peut devenir moins favorable lors de la revente d’un bien détenu depuis longtemps. Vous devez donc comparer précisément les scénarios avant de choisir ce type de structure.

    Quelles limites faut-il anticiper ?

    Créer une holding implique des coûts et des obligations supplémentaires. Vous devez assurer une comptabilité rigoureuse et respecter plusieurs formalités juridiques. Par conséquent, cette structure génère des frais récurrents qu’il faut intégrer dans votre réflexion.

    Par ailleurs, certaines stratégies peuvent entraîner un risque d’abus de droit. Si la holding n’a aucune substance économique réelle, l’administration fiscale peut remettre en cause le montage. Vous devez donc démontrer un véritable intérêt patrimonial ou financier.

    Enfin, ce type d’organisation ne garantit pas automatiquement une baisse d’impôt. Dans certains cas, une détention directe reste plus avantageuse. Tout dépend de vos objectifs de revenus, de transmission ou de revente. Une analyse personnalisée reste donc indispensable avant toute décision.

    1. Détention en direct

    • Objectif : Simplicité de gestion
    • Utilisation : Investissement classique
    • Points clés : Fiscalité des particuliers
    • Impact : Gestion plus simple

    2. Holding avec SCI

    • Objectif : Structurer le patrimoine
    • Utilisation : Gestion centralisée
    • Points clés : Réinvestissement facilité
    • Impact : Organisation optimisée

    3. SCI à l’IR

    • Objectif : Gestion familiale
    • Utilisation : Transmission progressive
    • Points clés : Transparence fiscale
    • Impact : Fiscalité proche des particuliers

    4. SCI à l’IS

    • Objectif : Optimiser l’exploitation
    • Utilisation : Stratégie long terme
    • Points clés : Amortissements possibles
    • Impact : Plus-value potentiellement plus lourde

    Immobilier détenu via holding : une stratégie à analyser avec précision

    Détenir un bien immobilier via une holding peut offrir des avantages intéressants en matière de gestion, de financement et de transmission. Toutefois, ces bénéfices dépendent fortement de votre situation et de vos objectifs patrimoniaux. Par ailleurs, certaines contraintes fiscales ou juridiques peuvent réduire l’intérêt du montage. Vous devez donc comparer les différentes structures avant de vous engager. Enfin, un accompagnement spécialisé permet de sécuriser votre stratégie et d’éviter les erreurs coûteuses.

    FAQ – immobilier détenu via holding

    1. Une holding permet-elle de payer moins d’impôts automatiquement ?

    Non, les avantages fiscaux dépendent de votre situation et du montage utilisé.

    2. Peut-on acheter un bien immobilier directement via une holding ?

    Oui, mais il est fréquent de passer par une SCI détenue par la holding.

    3. Quels sont les principaux risques ?

    Les coûts de gestion, le risque d’abus de droit et une fiscalité moins favorable à la revente.

    4. Une holding facilite-t-elle la transmission ?

    Oui, elle permet de transmettre progressivement des parts sociales.

    5. Faut-il être accompagné pour créer une holding ?

    Oui, une structuration adaptée nécessite une analyse juridique et fiscale approfondie.

  • Prêt viager hypothécaire : quelles garanties pour les héritiers ?

    Prêt viager hypothécaire : quelles garanties pour les héritiers ?

    Le prêt viager hypothécaire suscite souvent des interrogations au sein des familles. Ce dispositif permet à un senior de débloquer des liquidités en utilisant un bien immobilier comme garantie. Toutefois, les héritiers craignent parfois de perdre tout ou partie du patrimoine transmis. Vous devez donc comprendre précisément les mécanismes de protection prévus par la loi. Par ailleurs, certaines garanties encadrent les droits des héritiers au moment du décès. Dans cet article, vous allez découvrir comment fonctionne ce financement et quelles sécurités existent pour préserver la succession.

    En un coup d’œil

    Comment fonctionne un prêt viager hypothécaire ?

    Le prêt viager hypothécaire permet à un propriétaire d’obtenir un capital sans vendre son logement. La banque accorde une somme garantie par une hypothèque sur le bien immobilier. Contrairement à un crédit classique, aucun remboursement n’intervient durant la vie de l’emprunteur. Ainsi, le capital et les intérêts sont remboursés au décès ou lors de la vente du bien.

    Le montant accordé dépend principalement de l’âge de l’emprunteur et de la valeur du bien. Plus l’emprunteur est âgé, plus le financement peut être élevé. Par ailleurs, ce dispositif concerne généralement la résidence principale. Vous conservez donc l’usage du logement jusqu’à votre décès. Cette solution peut répondre à un besoin de trésorerie sans modifier votre cadre de vie.

    Quelles protections existent pour les héritiers ?

    La loi prévoit plusieurs garanties importantes pour protéger les héritiers. La principale concerne le mécanisme dit de “non-recours”. Concrètement, les héritiers ne peuvent jamais devoir plus que la valeur du bien immobilier au moment de la succession. Ainsi, si la dette dépasse le prix de vente du logement, la banque supporte la différence.

    Les héritiers disposent également d’un choix au décès de l’emprunteur. Ils peuvent rembourser le prêt afin de conserver le bien immobilier. À l’inverse, ils peuvent décider de vendre le logement pour solder la dette. Par conséquent, ils gardent une certaine liberté dans la gestion de la succession.

    Par ailleurs, le contrat doit respecter un cadre légal strict. L’établissement prêteur doit fournir une information claire sur le coût total du crédit et les conséquences pour les héritiers. Vous devez donc analyser attentivement les conditions avant toute signature.

    Quels points faut-il anticiper avant de souscrire ?

    Avant de mettre en place un prêt viager hypothécaire, vous devez mesurer son impact sur la transmission du patrimoine. En effet, les intérêts s’accumulent pendant toute la durée du contrat. Ainsi, la dette peut devenir importante avec le temps. Une simulation précise reste donc indispensable.

    Vous devez également échanger avec vos héritiers. Cette discussion permet d’éviter les incompréhensions au moment de la succession. Par ailleurs, certaines familles préfèrent anticiper une vente ou une donation plutôt que de recourir à ce financement. Chaque situation mérite donc une analyse personnalisée.

    Enfin, vous devez comparer les alternatives existantes. Une vente en viager, un crédit classique ou une réorganisation patrimoniale peuvent parfois mieux répondre à vos objectifs. Un accompagnement professionnel permet alors de choisir la solution la plus adaptée.

    1. Prêt viager hypothécaire

    • Objectif : Obtenir des liquidités
    • Utilisation : Garantie sur un bien immobilier
    • Points clés : Aucun remboursement avant décès
    • Impact : Dette remboursée sur la succession

    2. Vente en viager

    • Objectif : Générer un revenu régulier
    • Utilisation : Vente du bien avec occupation
    • Points clés : Perte de propriété progressive
    • Impact : Patrimoine réduit pour les héritiers

    3. Crédit immobilier classique

    • Objectif : Financer un projet
    • Utilisation : Remboursements mensuels
    • Points clés : Conditions de revenus strictes
    • Impact : Endettement immédiat

    4. Donation anticipée

    • Objectif : Préparer la transmission
    • Utilisation : Transmission de patrimoine
    • Points clés : Anticipation successorale
    • Impact : Réduction des droits futurs

    Prêt viager hypothécaire : comment protéger les héritiers ?

    Le prêt viager hypothécaire peut constituer une solution utile pour obtenir des liquidités sans vendre son logement. Toutefois, vous devez mesurer ses conséquences sur la succession. Les héritiers bénéficient de protections importantes, notamment grâce au principe de non-recours. Par ailleurs, une bonne anticipation permet d’éviter les tensions familiales et les mauvaises surprises. Enfin, un accompagnement spécialisé vous aide à sécuriser la mise en place du contrat et à préserver vos intérêts patrimoniaux.

    FAQ – prêt viager hypothécaire

    1. Les héritiers doivent-ils rembourser la dette personnellement ?

    Non, ils ne peuvent jamais devoir plus que la valeur du bien immobilier.

    2. Peut-on conserver le logement après le décès ?

    Oui, les héritiers peuvent rembourser le prêt pour garder le bien.

    3. Les intérêts augmentent-ils avec le temps ?

    Oui, les intérêts s’accumulent jusqu’au remboursement final.

    4. Ce prêt impose-t-il de quitter son logement ?

    Non, l’emprunteur conserve l’usage du bien jusqu’à son décès.

    5. Faut-il consulter un spécialiste avant de signer ?

    Oui, une analyse patrimoniale permet de mesurer les conséquences pour les héritiers.

  • Taxe sur les successions : seuils, abattements et leviers légaux en 2026

    Taxe sur les successions : seuils, abattements et leviers légaux en 2026

    Anticiper la transmission de votre patrimoine reste essentiel pour limiter la fiscalité. La succession soulève souvent de nombreuses questions, notamment sur les droits à payer et les solutions pour les réduire. En pratique, plusieurs mécanismes permettent d’alléger la charge fiscale. Encore faut-il bien les connaître et les utiliser au bon moment. Ainsi, vous devez comprendre les seuils, les abattements et les leviers légaux applicables en 2026. Par ailleurs, une stratégie bien construite permet de protéger vos proches et d’optimiser la transmission de vos biens.

    En un coup d’œil

    Quels sont les seuils et abattements en matière de succession ?

    En matière de succession, les abattements dépendent du lien de parenté avec le défunt. Ainsi, chaque héritier bénéficie d’un montant exonéré avant application des droits. Par exemple, un enfant dispose d’un abattement de 100 000 euros. En revanche, ce montant diminue fortement pour des héritiers plus éloignés.

    Les époux et partenaires de PACS bénéficient d’une exonération totale. Cette règle constitue un avantage majeur pour protéger le conjoint survivant. Par ailleurs, les petits-enfants ou les frères et sœurs disposent d’abattements spécifiques. Vous devez donc identifier précisément votre situation familiale pour anticiper la fiscalité applicable.

    Comment se calcule la fiscalité d’une succession ?

    Le calcul des droits repose sur la valeur nette du patrimoine transmis. Vous devez d’abord déduire les dettes éventuelles du défunt. Ensuite, vous appliquez les abattements correspondant à chaque héritier. Enfin, un barème progressif détermine le montant de l’impôt.

    Ce barème varie selon le lien de parenté. En ligne directe, les taux restent modérés. En revanche, ils deviennent beaucoup plus élevés pour les héritiers éloignés. Par conséquent, une même transmission peut entraîner des coûts très différents. Vous devez donc anticiper ces écarts pour éviter de pénaliser certains bénéficiaires.

    Quels leviers utiliser pour réduire les droits ?

    Plusieurs solutions légales permettent de réduire la fiscalité. La donation constitue l’un des leviers les plus efficaces. En effet, vous pouvez transmettre une partie de votre patrimoine de votre vivant. Ainsi, vous utilisez les abattements tous les 15 ans. Cette stratégie permet de lisser la transmission dans le temps.

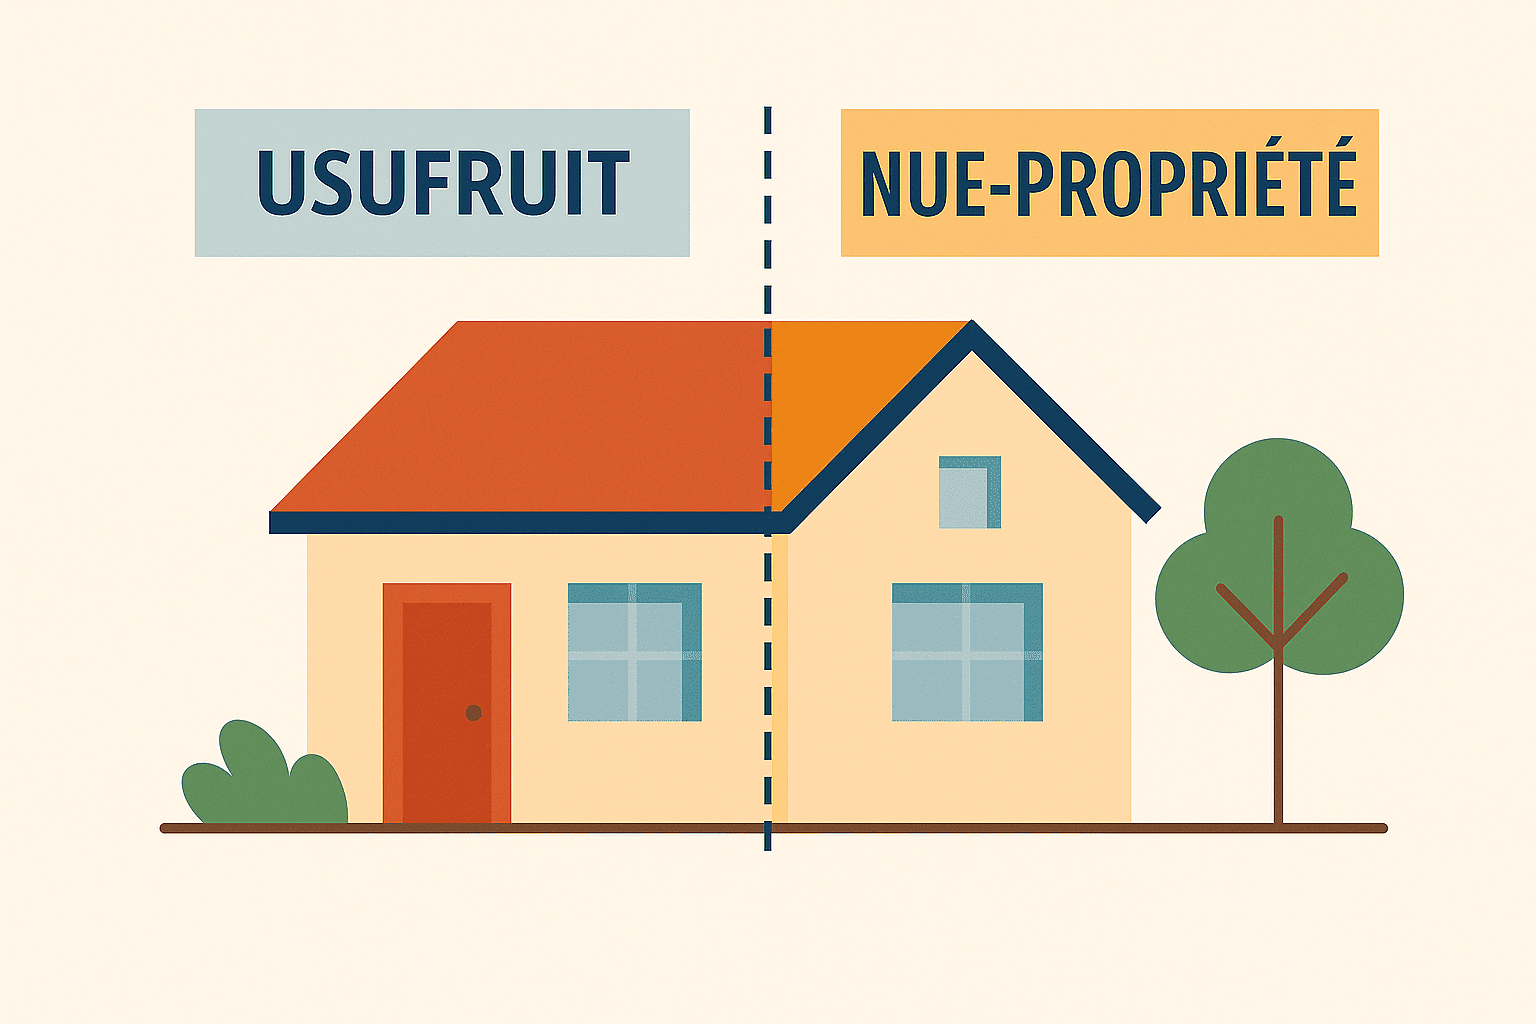
    L’assurance vie représente également un outil incontournable. Elle permet de transmettre un capital dans un cadre fiscal avantageux. Par ailleurs, le démembrement de propriété offre une solution complémentaire. Vous pouvez ainsi transmettre la nue-propriété tout en conservant l’usage du bien.

    Enfin, vous devez adapter votre stratégie à votre situation. En effet, chaque patrimoine nécessite une approche spécifique. Par conséquent, un accompagnement professionnel permet d’optimiser vos choix. Vous sécurisez ainsi la transmission tout en réduisant les droits à payer.

    1. Transmission classique

    • Objectif : Transmettre au décès
    • Utilisation : Sans anticipation
    • Points clés : Fiscalité potentiellement élevée
    • Impact : Coût important pour les héritiers

    2. Donation anticipée

    • Objectif : Réduire les droits
    • Utilisation : Transmission progressive
    • Points clés : Abattements renouvelables
    • Impact : Optimisation fiscale

    3. Assurance vie

    • Objectif : Transmettre un capital
    • Utilisation : Hors succession
    • Points clés : Fiscalité avantageuse
    • Impact : Réduction des droits

    4. Démembrement

    • Objectif : Optimiser la transmission
    • Utilisation : Séparer usufruit et nue-propriété
    • Points clés : Réduction de la base taxable
    • Impact : Gain fiscal à long terme

    Succession : comment réduire efficacement la fiscalité en 2026 ?

    La succession nécessite une anticipation rigoureuse pour limiter les droits à payer. En effet, les règles fiscales offrent plusieurs leviers d’optimisation. Toutefois, vous devez structurer votre stratégie en fonction de votre situation familiale et patrimoniale. Par ailleurs, une combinaison intelligente des outils disponibles permet de maximiser les abattements. Enfin, l’accompagnement par un expert vous aide à sécuriser vos décisions et à protéger durablement vos proches.

    FAQ – succession

    1. Quels sont les abattements principaux ?

    Ils varient selon le lien de parenté, avec 100 000 € pour un enfant.

    2. Le conjoint paie-t-il des droits ?

    Non, le conjoint est exonéré de droits de succession. Cette exonération concerne également le partenaire de PACS. Toutefois, ce dernier n’est pas héritier automatiquement : un testament est nécessaire pour qu’il puisse en bénéficier.

    3. Peut-on réduire les droits de succession ?

    Oui, grâce aux donations, à l’assurance vie ou au démembrement.

    4. Quand anticiper sa succession ?

    Le plus tôt possible pour profiter pleinement des abattements renouvelables.

    5. Faut-il consulter un expert ?

    Oui, un conseiller patrimonial permet d’optimiser la transmission.

  • Assurance-vie luxembourgeoise : pour qui, pourquoi et comment y accéder ?

    Assurance-vie luxembourgeoise : pour qui, pourquoi et comment y accéder ?

    L’assurance-vie luxembourgeoise attire de plus en plus d’épargnants exigeants. Vous vous demandez peut-être si ce contrat correspond à votre situation et à vos objectifs. En pratique, il se distingue par un haut niveau de sécurité, une grande souplesse d’investissement et une forte portabilité internationale. Toutefois, ce produit ne s’adresse pas à tous les profils. Vous devez donc comprendre ses spécificités avant de vous engager. Par ailleurs, les conditions d’accès varient selon les contrats et les options choisies. Dans cet article, vous découvrez à qui s’adresse ce placement, ses véritables avantages et les modalités pour y accéder.

    En un coup d’œil

    Assurance-vie luxembourgeoise : pour quels profils ?

    L’assurance-vie luxembourgeoise s’adresse à des profils variés, contrairement à certaines idées reçues. Vous pouvez y accéder avec des tickets d’entrée relativement accessibles selon les contrats. Cependant, les solutions les plus sophistiquées concernent généralement des patrimoines plus importants. Par conséquent, ce placement convient autant aux épargnants souhaitant diversifier qu’aux investisseurs expérimentés.

    Ce contrat répond aussi aux besoins des expatriés et des personnes mobiles. Il permet de conserver une enveloppe stable en cas de changement de résidence fiscale. Par ailleurs, les investisseurs recherchant une protection renforcée des avoirs trouvent un intérêt particulier dans ce cadre. Vous devez donc analyser vos objectifs avant de vous positionner.

    Pourquoi choisir une assurance-vie au Luxembourg ?

    L’un des principaux atouts repose sur la sécurité juridique offerte par le Luxembourg. Le mécanisme du triangle de sécurité protège les actifs en séparant clairement les fonds des clients de ceux de l’assureur. De plus, le souscripteur bénéficie du “Super Privilège”. Cela signifie que vous êtes considéré comme créancier prioritaire en cas de défaillance de la compagnie. Cette protection dépasse celle proposée dans d’autres juridictions européennes.

    Ce type de contrat offre également une grande liberté d’investissement. Vous accédez à une large gamme de supports, incluant des actifs internationaux. Par conséquent, vous pouvez construire une allocation réellement diversifiée. Cette flexibilité permet d’adapter votre stratégie à vos objectifs patrimoniaux.

    La fiscalité constitue un autre point important. Le Luxembourg applique un principe de neutralité fiscale. Autrement dit, il ne taxe pas les non-résidents. Vous restez donc soumis à la fiscalité de votre pays de résidence. Pour un résident français, les règles restent celles de l’assurance-vie classique. Ce produit ne constitue donc pas un outil de défiscalisation, mais plutôt un levier d’optimisation et de mobilité.

    Comment accéder à une assurance-vie luxembourgeoise ?

    L’accès dépend du contrat choisi et du niveau de personnalisation souhaité. Certains contrats restent accessibles dès quelques dizaines de milliers d’euros. Toutefois, les solutions les plus avancées, comme les fonds internes dédiés, nécessitent généralement un capital plus élevé. Dans la pratique, ces options apparaissent souvent à partir de 250 000 euros, voire davantage.

    Vous devez généralement passer par un conseiller spécialisé. Celui-ci réalise une analyse patrimoniale complète afin de définir une stratégie adaptée. Ensuite, vous sélectionnez les supports d’investissement en fonction de votre profil. Vous pouvez opter pour une gestion libre ou déléguée selon votre niveau d’expertise.

    Enfin, un suivi régulier reste indispensable. Les marchés évoluent et votre situation peut changer. Vous devez donc ajuster votre allocation si nécessaire. Un accompagnement professionnel permet de sécuriser ces arbitrages et d’optimiser votre contrat dans la durée.

    1. Assurance-vie française

    • Objectif : Épargne accessible
    • Utilisation : Placement classique
    • Points clés : Fonds en euros garantis
    • Impact : Moins flexible à l’international

    2. Assurance-vie luxembourgeoise

    • Objectif : Sécuriser et diversifier
    • Utilisation : Patrimoine structuré
    • Points clés : Super Privilège et triangle de sécurité
    • Impact : Protection renforcée

    3. Compte-titres

    • Objectif : Investir en bourse
    • Utilisation : Gestion active
    • Points clés : Fiscalité directe
    • Impact : Volatilité plus élevée

    4. SCPI

    • Objectif : Revenus immobiliers
    • Utilisation : Placement long terme
    • Points clés : Gestion déléguée
    • Impact : Rendement régulier

    Assurance-vie luxembourgeoise : un outil patrimonial à utiliser avec discernement

    L’assurance-vie luxembourgeoise constitue une solution performante pour diversifier et sécuriser votre patrimoine. Elle se distingue par son cadre juridique protecteur et sa grande flexibilité. Toutefois, vous devez vérifier son adéquation avec vos objectifs et votre situation. Par ailleurs, les conditions d’accès varient selon le niveau de personnalisation recherché. Enfin, un accompagnement adapté vous permet d’exploiter pleinement les avantages de ce contrat tout en maîtrisant les risques.

    FAQ – assurance-vie luxembourgeoise

    1. Quel est le ticket d’entrée minimum ?

    Certains contrats sont accessibles dès 15 000 €, mais les solutions avancées nécessitent souvent plus de 250 000 €.

    2. Le capital est-il protégé ?

    Oui, grâce au triangle de sécurité et au Super Privilège, les avoirs sont fortement protégés.

    3. Peut-on investir en devises étrangères ?

    Oui, ces contrats permettent d’investir en plusieurs devises et marchés internationaux.

    4. Est-ce un outil de défiscalisation ?

    Non, la fiscalité dépend de votre pays de résidence. Il s’agit d’un outil d’optimisation, pas d’évitement fiscal.

    5. Faut-il être accompagné ?

    Oui, un conseiller vous aide à structurer votre contrat et à adapter votre stratégie.

  • Héritage inattendu : comment l’intégrer dans sa stratégie patrimoniale ?

    Héritage inattendu : comment l’intégrer dans sa stratégie patrimoniale ?

    Recevoir un héritage sans l’avoir anticipé peut bouleverser votre équilibre financier. Vous devez alors prendre des décisions rapides, parfois complexes. Faut-il conserver, vendre ou réinvestir les actifs reçus ? Chaque choix entraîne des conséquences fiscales et patrimoniales. Ainsi, intégrer un héritage dans votre stratégie demande réflexion et méthode. Par ailleurs, une mauvaise décision peut réduire significativement la valeur transmise. À l’inverse, une approche structurée permet d’optimiser votre situation sur le long terme. Vous allez donc découvrir comment gérer efficacement ce nouveau capital.

    En un coup d’œil

    Comment analyser un héritage reçu ?

    Avant toute décision, vous devez dresser un bilan précis des biens reçus. En effet, un héritage peut comprendre des actifs variés. Il peut s’agir d’immobilier, de liquidités ou de placements financiers. Ainsi, chaque élément doit être évalué individuellement. Par ailleurs, vous devez identifier les éventuelles dettes associées. Cette étape reste essentielle pour connaître la valeur nette réelle.

    Ensuite, vous devez examiner les aspects fiscaux. En effet, les droits de succession varient selon votre lien avec le défunt. De plus, certains biens peuvent générer des revenus ou des charges. Ainsi, une analyse complète vous permet d’anticiper les impacts futurs. Vous pouvez alors prendre des décisions éclairées et cohérentes.

    Quelles décisions prendre après un héritage ?

    Une fois l’analyse réalisée, vous devez définir vos priorités. Souhaitez-vous sécuriser votre capital ou le faire fructifier ? En effet, chaque objectif implique une stratégie différente. Par exemple, conserver un bien immobilier peut générer des revenus locatifs. Cependant, cela implique aussi des contraintes de gestion.

    Vous pouvez également envisager une vente. Cette solution permet de dégager des liquidités rapidement. Ainsi, vous pouvez réinvestir dans des supports plus adaptés à vos objectifs. Par ailleurs, vous devez tenir compte de la fiscalité sur les plus-values. Une décision précipitée peut réduire vos gains. Il convient donc de planifier chaque action avec précision.

    Comment intégrer un héritage dans votre stratégie patrimoniale ?

    Intégrer un héritage dans votre patrimoine global nécessite une vision d’ensemble. Ainsi, vous devez tenir compte de vos revenus, de votre âge et de vos objectifs. Par exemple, vous pouvez utiliser ce capital pour préparer votre retraite. De plus, certains placements permettent d’optimiser la transmission future.

    L’assurance vie constitue un outil souvent privilégié. Elle offre une fiscalité avantageuse et une grande souplesse. Par ailleurs, vous pouvez diversifier vos investissements pour limiter les risques. L’immobilier, les placements financiers ou encore les supports sécurisés peuvent être combinés. Ainsi, vous construisez une stratégie équilibrée.

    Enfin, vous devez anticiper votre propre succession. En effet, un héritage peut devenir un levier de transmission. Vous pouvez organiser des donations ou structurer votre patrimoine. Par conséquent, vous optimisez la fiscalité pour vos héritiers. Un accompagnement professionnel reste recommandé pour sécuriser ces décisions.

    1. Conservation des biens

    • Objectif : Maintenir le patrimoine
    • Utilisation : Conservation à long terme
    • Points clés : Revenus potentiels
    • Impact : Gestion continue nécessaire

    2. Vente des actifs

    • Objectif : Générer des liquidités
    • Utilisation : Arbitrage rapide
    • Points clés : Fiscalité à anticiper
    • Impact : Simplification du patrimoine

    3. Réinvestissement

    • Objectif : Faire fructifier le capital
    • Utilisation : Diversification
    • Points clés : Choix des supports
    • Impact : Rendement potentiel

    4. Transmission anticipée

    • Objectif : Optimiser la succession
    • Utilisation : Donations
    • Points clés : Fiscalité avantageuse
    • Impact : Réduction des droits futurs

    Héritage : comment en faire un levier patrimonial efficace ?

    Un héritage représente une opportunité importante, mais il nécessite une gestion rigoureuse. En effet, chaque décision influence votre situation financière à long terme. Ainsi, vous devez analyser les actifs, définir vos objectifs et structurer votre stratégie. Par ailleurs, une approche réfléchie permet d’optimiser la fiscalité et la transmission. Enfin, l’accompagnement par un expert vous aide à sécuriser vos choix et à valoriser pleinement votre patrimoine.

    FAQ – héritage

    1. Faut-il accepter un héritage automatiquement ?

    Non, vous pouvez accepter, refuser ou accepter à concurrence de l’actif net.

    2. Quels sont les délais pour régler une succession ?

    En général, la déclaration de succession doit être faite dans les six mois.

    3. Peut-on vendre un bien hérité immédiatement ?

    Oui, une fois la succession réglée, vous pouvez disposer librement du bien.

    4. Comment réduire les droits de succession ?

    Des stratégies comme la donation ou l’assurance vie permettent d’optimiser la fiscalité.

    5. Faut-il consulter un expert ?

    Oui, un conseiller patrimonial vous aide à prendre des décisions adaptées.

  • Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Lorsque vous investissez dans l’immobilier locatif, la fiscalité influence directement votre rentabilité. Vous cherchez donc à comprendre comment réduire votre imposition en utilisant les charges déductibles. Parmi elles, les intérêts d’emprunt occupent une place centrale. Toutefois, les règles fiscales restent précises et parfois mal interprétées. Ainsi, vous devez distinguer les mécanismes réellement applicables. Par ailleurs, une bonne compréhension vous permet d’éviter des erreurs coûteuses. Vous allez donc voir concrètement comment déduire ces intérêts et quelles limites respecter pour optimiser vos revenus fonciers.

    En un coup d’œil

    Quelles sont les règles pour déduire les intérêts d’emprunt ?

    Vous pouvez déduire les intérêts d’emprunt uniquement dans le cadre du régime réel. En effet, ce dispositif permet de prendre en compte les charges réelles liées à votre investissement locatif. Ainsi, le bien doit être loué et générer des revenus fonciers imposables. Par conséquent, le régime micro-foncier ne permet aucune déduction spécifique.

    Les intérêts concernent les prêts liés à l’acquisition, la construction ou la rénovation du bien. Cependant, vous ne pouvez pas déduire le capital remboursé. Par ailleurs, ces intérêts s’imputent en priorité sur vos revenus fonciers. S’ils dépassent le montant des loyers, ils créent un déficit foncier. Toutefois, ce déficit issu des intérêts n’est pas imputable sur votre revenu global. Ainsi, vous pouvez uniquement le reporter sur vos revenus fonciers des dix années suivantes. Cette distinction reste essentielle pour éviter toute erreur fiscale.

    Quels frais pouvez-vous réellement déduire ?

    Au-delà des intérêts, plusieurs frais liés au financement sont déductibles. Ainsi, vous pouvez intégrer les frais de dossier, l’assurance emprunteur et les frais de garantie. Ces derniers incluent notamment l’hypothèque, le cautionnement ou encore certains frais de mainlevée. Toutefois, vous devez les déduire l’année de leur paiement. Par conséquent, leur impact fiscal dépend du calendrier de vos opérations.

    Vous pouvez également déduire des charges de gestion et d’entretien. Par exemple, les travaux de réparation, la taxe foncière ou les frais de gestion locative sont concernés. En revanche, les travaux de construction ou d’agrandissement ne sont pas déductibles. Cependant, ils augmentent le prix d’acquisition du bien. Ainsi, ils réduisent la plus-value lors de la revente, ce qui constitue un avantage indirect.

    Enfin, certains frais moins connus restent déductibles. Par exemple, les intérêts de retard ou indemnités liés à votre prêt peuvent être pris en compte. Toutefois, ils doivent être directement liés au financement du bien locatif. Ainsi, vous devez conserver les justificatifs pour sécuriser votre déclaration.

    Comment optimiser votre fiscalité immobilière ?

    Pour optimiser votre fiscalité, vous devez comprendre le fonctionnement du déficit foncier. En effet, seules certaines charges peuvent réduire votre revenu global. Ainsi, les travaux, la taxe foncière ou l’assurance peuvent générer un déficit imputable dans la limite de 10 700 euros par an. En revanche, les intérêts d’emprunt ne peuvent pas produire cet avantage direct. Ils réduisent uniquement vos revenus fonciers.

    Par ailleurs, vous devez structurer vos dépenses dans le temps. En effet, regrouper certains travaux peut maximiser l’impact fiscal. De plus, anticiper vos investissements permet de lisser votre imposition sur plusieurs années. Ainsi, vous gagnez en efficacité fiscale.

    Enfin, une gestion rigoureuse reste indispensable. Vous devez conserver tous les justificatifs et suivre précisément vos charges. Par conséquent, vous sécurisez votre situation en cas de contrôle. Un accompagnement professionnel peut également renforcer la pertinence de vos choix.

    1. Régime micro-foncier

    • Objectif : Simplifier la déclaration
    • Utilisation : Revenus locatifs limités
    • Points clés : Abattement forfaitaire de 30 %
    • Impact : Aucune déduction réelle

    2. Régime réel

    • Objectif : Déduire toutes les charges
    • Utilisation : Charges élevées
    • Points clés : Intérêts et frais déductibles
    • Impact : Réduction de l’imposition foncière

    3. Déficit foncier

    • Objectif : Optimiser la fiscalité
    • Utilisation : Charges supérieures aux loyers
    • Points clés : Imputation partielle sur revenu global
    • Impact : Gain fiscal encadré

    4. Gestion optimisée

    • Objectif : Sécuriser votre fiscalité
    • Utilisation : Suivi des dépenses
    • Points clés : Conservation des justificatifs
    • Impact : Réduction des risques

    Comment déduire les intérêts d’emprunt de ses revenus fonciers efficacement ?

    Savoir comment déduire les intérêts d’emprunt de ses revenus fonciers vous permet d’optimiser votre investissement locatif. En effet, ces charges réduisent directement vos revenus imposables. Toutefois, vous devez respecter des règles strictes, notamment sur le traitement du déficit foncier. Ainsi, les intérêts ne peuvent pas diminuer votre revenu global. Par ailleurs, une stratégie bien structurée améliore votre rentabilité sur le long terme. Enfin, un accompagnement adapté vous aide à sécuriser vos décisions fiscales.

    FAQ – comment déduire les intérêts d’emprunt de ses revenus fonciers

    1. Peut-on déduire les intérêts en micro-foncier ?

    Non, ce régime applique un abattement forfaitaire sans prise en compte des charges réelles.

    2. Le capital du prêt est-il déductible ?

    Non, seule la part des intérêts peut être déduite.

    3. Les intérêts peuvent-ils réduire le revenu global ?

    Non, ils réduisent uniquement les revenus fonciers et sont reportables en cas de déficit.

    4. Quels frais liés au prêt sont déductibles ?

    Les frais de dossier, d’assurance, de garantie et certains frais de mainlevée.

    5. Les intérêts de retard sont-ils déductibles ?

    Oui, s’ils sont liés au prêt finançant le bien locatif.

  • Plus-value immobilière après 70 ans : exonérations et stratégies

    Plus-value immobilière après 70 ans : exonérations et stratégies

    Passé 70 ans, vendre un bien immobilier soulève souvent des questions concrètes. Existe-t-il des exonérations spécifiques liées à l’âge ? Quelles stratégies pouvez-vous mettre en place pour limiter l’imposition ? En pratique, la fiscalité dépend avant tout de votre situation personnelle. En effet, vos revenus, votre statut de retraité ou encore votre lieu de vie influencent directement le traitement fiscal. Ainsi, vous devez analyser ces paramètres avec précision. Par ailleurs, une bonne compréhension des règles vous permet d’éviter les erreurs et d’optimiser vos décisions patrimoniales.

    En un coup d’œil

    Quelles exonérations sont réellement possibles ?

    Contrairement à une idée répandue, aucun avantage fiscal automatique n’apparaît à 70 ans. En revanche, certaines exonérations concernent les retraités sous conditions précises. Ainsi, l’article 150 U du CGI prévoit une exonération pour les titulaires de pensions modestes. Toutefois, vous devez respecter des plafonds de revenus et ne pas être soumis à l’IFI. Par conséquent, seuls certains profils peuvent en bénéficier.

    La résidence principale reste néanmoins le cas le plus simple. En effet, sa vente échappe totalement à l’impôt sur la plus-value. De plus, la durée de détention joue un rôle central. Ainsi, vous supprimez l’impôt sur le revenu après 22 ans de détention. Ensuite, les prélèvements sociaux disparaissent au bout de 30 ans. Par ailleurs, un dispositif spécifique concerne les personnes en établissement spécialisé. Cependant, la vente doit intervenir dans un délai de deux ans et le logement doit rester inoccupé. Vous devez donc vérifier chaque condition avec attention.

    Comment alléger efficacement la fiscalité ?

    Plusieurs leviers permettent de réduire le montant imposable. Tout d’abord, vous pouvez intégrer les travaux réalisés dans le calcul. En effet, ces dépenses augmentent le prix d’acquisition et réduisent la plus-value. Toutefois, le forfait de 15 % ne s’applique qu’aux biens bâtis. Ainsi, un terrain ne peut pas en bénéficier. Vous devez donc adapter votre stratégie selon la nature du bien.

    Ensuite, le facteur temps reste déterminant. En effet, attendre quelques années supplémentaires peut générer des abattements significatifs. Par ailleurs, certains frais doivent être anticipés. Par exemple, la mainlevée hypothécaire peut impacter le produit net de la vente. Ainsi, une analyse globale s’impose pour éviter toute surprise financière.

    Enfin, certaines stratégies de transmission permettent d’agir en amont. La donation avant cession en fait partie. Cependant, elle nécessite une vigilance particulière. En effet, l’administration fiscale sanctionne les montages artificiels. Vous ne devez donc pas récupérer indirectement le produit de la vente. Dans ce contexte, un accompagnement professionnel sécurise votre démarche.

    Quelles stratégies patrimoniales privilégier ?

    Après 70 ans, vous devez intégrer vos décisions immobilières dans une logique globale. Ainsi, le réinvestissement du capital peut répondre à plusieurs objectifs. L’assurance vie reste un outil pertinent, mais son régime évolue. En effet, l’article 757 B du CGI prévoit un abattement global de 30 500 euros pour les versements après 70 ans. Toutefois, les gains générés restent exonérés de droits de succession. Cette nuance conserve un réel intérêt patrimonial.

    Par ailleurs, la transmission anticipée constitue une solution efficace. La donation permet de réduire la base taxable tout en organisant votre succession. De plus, le démembrement de propriété offre une alternative intéressante. Cette technique permet de transmettre progressivement tout en conservant certains droits d’usage. Ainsi, vous combinez optimisation fiscale et sécurité.

    Enfin, chaque situation reste unique. En effet, vos objectifs, votre patrimoine et votre fiscalité influencent vos choix. Par conséquent, vous devez construire une stratégie cohérente et personnalisée. Un conseiller patrimonial peut vous aider à arbitrer efficacement.

    1. Vente directe

    • Objectif : Obtenir des liquidités
    • Utilisation : Cession classique
    • Points clés : Fiscalité liée à la durée
    • Impact : Imposition variable

    2. Donation anticipée

    • Objectif : Transmettre et réduire l’impôt
    • Utilisation : Transmission avant vente
    • Points clés : Cadre strict à respecter
    • Impact : Optimisation fiscale

    3. Démembrement

    • Objectif : Préparer la succession
    • Utilisation : Séparer usufruit et nue-propriété
    • Points clés : Transmission progressive
    • Impact : Réduction des droits futurs

    4. Réinvestissement financier

    • Objectif : Valoriser le capital
    • Utilisation : Placement après vente
    • Points clés : Fiscalité adaptée après 70 ans
    • Impact : Optimisation successorale

    Plus-value immobilière après 70 ans : exonérations et stratégies à maîtriser

    La plus-value immobilière après 70 ans : exonérations et stratégies repose sur une compréhension fine des règles fiscales. En effet, l’âge agit comme un repère, mais il ne crée pas de droit automatique. Ainsi, vous devez analyser vos revenus, votre patrimoine et vos objectifs. Par ailleurs, une stratégie adaptée permet de réduire l’imposition et d’anticiper la transmission. Enfin, un accompagnement sur mesure vous aide à sécuriser vos décisions dans un cadre légal strict.

    FAQ – plus-value immobilière après 70 ans : exonérations et stratégies

    1. L’âge donne-t-il droit à une exonération automatique ?

    Non, seules certaines situations liées aux revenus ou au statut ouvrent droit à exonération.

    2. Quels sont les délais pour une exonération en établissement spécialisé ?

    La vente doit intervenir dans les deux ans et le bien doit rester inoccupé.

    3. Le forfait travaux est-il toujours applicable ?

    Non, il concerne uniquement les biens immobiliers bâtis.

    Les versements bénéficient d’un abattement global de 30 500 €, mais les gains restent exonérés.

    5. Faut-il se faire accompagner ?

    Oui, un expert vous aide à sécuriser votre stratégie et à optimiser votre fiscalité.

  • Peut-on inclure des dettes fiscales dans un rachat de crédit ?

    Peut-on inclure des dettes fiscales dans un rachat de crédit ?

    Les difficultés financières peuvent parfois conduire à accumuler des dettes auprès de l’administration fiscale. Ainsi, de nombreux emprunteurs se demandent s’il est possible d’inclure des dettes fiscales dans un rachat de crédit afin de rééquilibrer leur budget. En effet, les dettes fiscales peuvent rapidement créer une pression financière importante, notamment lorsqu’elles s’ajoutent à des crédits existants. Cependant, certaines solutions permettent de les intégrer dans une restructuration globale. De plus, cette démarche simplifie souvent la gestion financière en regroupant plusieurs engagements en une seule mensualité. Il devient donc essentiel de comprendre les règles applicables et les conditions nécessaires pour envisager cette solution dans de bonnes conditions.

    En un coup d’œil

    Peut-on inclure des dettes fiscales dans un rachat de crédit

    Vous pouvez généralement inclure des dettes fiscales dans une opération de regroupement de crédits, sous certaines conditions. En effet, les établissements financiers acceptent souvent d’intégrer ces dettes dans une restructuration globale afin de simplifier votre gestion budgétaire. Ainsi, vous regroupez plusieurs engagements financiers, y compris des dettes envers l’administration fiscale, dans une seule mensualité.

    Par ailleurs, cette solution aide souvent à limiter l’accumulation de pénalités ou de majorations. Lorsque des dettes fiscales s’ajoutent à des crédits existants, votre budget peut rapidement devenir difficile à gérer. En revanche, un rachat de crédit adapté permet d’étaler le remboursement sur une durée plus longue. Enfin, une analyse personnalisée permet d’évaluer précisément la faisabilité de l’opération.

    Une solution pour réorganiser un budget sous tension

    L’intégration des dettes fiscales dans un regroupement de crédits offre une meilleure visibilité financière. En effet, une mensualité unique simplifie la gestion quotidienne et réduit le risque d’oubli de paiement. De plus, cette solution adapte les remboursements à votre capacité financière réelle. Ainsi, vous retrouvez progressivement un équilibre budgétaire plus stable.

    En outre, cette démarche réduit souvent la pression administrative liée aux dettes fiscales. Cependant, vous devez rester vigilant afin d’éviter un allongement excessif de la durée de remboursement. Par conséquent, un accompagnement professionnel aide à anticiper les conséquences financières sur le long terme.

    Quelles dettes fiscales peuvent être prises en compte

    Toutes les dettes fiscales ne présentent pas les mêmes caractéristiques. Cependant, plusieurs catégories peuvent entrer dans une restructuration financière. En effet, les organismes financiers peuvent intégrer différents types d’impôts ou de taxes dans un rachat de crédit. Ainsi, vous devez identifier précisément la nature des dettes concernées avant d’engager toute démarche.

    Par exemple, les dettes liées à l’impôt sur le revenu figurent parmi les situations les plus fréquentes. De plus, les taxes locales telles que la taxe foncière peuvent également être concernées. En revanche, certaines situations particulières nécessitent une étude approfondie avant toute validation.

    Les principaux types de dettes fiscales concernées

    Plusieurs catégories de dettes fiscales peuvent entrer dans une opération de regroupement. Ainsi, les dettes liées à l’impôt sur le revenu constituent souvent une part importante des dossiers étudiés. De plus, les taxes foncières ou certaines contributions locales peuvent également être intégrées selon les conditions du dossier.

    Par ailleurs, les dettes issues de régularisations fiscales peuvent parfois être prises en compte dans une restructuration globale. Cependant, la nature exacte de la dette influence fortement la décision des organismes financiers. Par conséquent, vous devez fournir des informations précises concernant chaque engagement fiscal afin de faciliter l’analyse.

    Quelles conditions respecter pour intégrer des dettes fiscales

    L’intégration de dettes fiscales dans un regroupement de crédits dépend de plusieurs critères financiers. En effet, les établissements prêteurs examinent votre situation globale avant de valider ce type d’opération. Ainsi, la stabilité des revenus constitue un élément déterminant dans l’étude du dossier.

    La capacité de remboursement reste déterminante

    Votre capacité à assumer une nouvelle mensualité représente l’un des critères essentiels. En effet, les organismes financiers doivent vérifier que le regroupement de crédits améliore réellement votre situation. De plus, une analyse précise des charges et des revenus évite toute aggravation des difficultés financières. Ainsi, une évaluation réaliste reste indispensable avant toute demande.

    Par ailleurs, la nature et le montant total des dettes fiscales influencent directement la décision finale. En revanche, des dettes trop importantes peuvent nécessiter une étude spécifique. Par conséquent, une préparation rigoureuse du dossier facilite le travail d’analyse des organismes financiers.

    La constitution d’un dossier complet

    Un dossier bien préparé améliore nettement vos chances d’obtenir une réponse favorable. En effet, vous devez fournir des justificatifs précis concernant l’origine et le montant des dettes fiscales. De plus, des documents attestant de vos revenus et de vos charges permettent aux prêteurs d’évaluer la faisabilité de l’opération.

    Ainsi, une préparation méthodique accélère souvent le traitement de la demande. Enfin, un accompagnement spécialisé vous aide à identifier les solutions adaptées à votre situation. Cette expertise limite les erreurs et optimise les conditions du regroupement de crédits.

    Inclure des dettes fiscales dans un rachat de crédit pour retrouver un équilibre financier

    La possibilité d’inclure des dettes fiscales dans un rachat de crédit constitue une solution pertinente pour réorganiser un budget fragilisé. En effet, cette démarche simplifie la gestion des dettes et adapte les remboursements à votre situation financière. Ainsi, vous retrouvez une meilleure visibilité sur vos engagements financiers.

    Cependant, chaque situation nécessite une analyse personnalisée afin d’éviter des conséquences financières imprévues. De plus, une étude détaillée permet d’identifier la solution la plus adaptée à votre profil. Enfin, un accompagnement professionnel sécurise votre démarche et contribue à préserver votre stabilité financière sur le long terme.

    FAQ – inclure des dettes fiscales dans un rachat de crédit

    1. Peut-on inclure des impôts dans un rachat de crédit ?

    Oui, certaines dettes fiscales comme l’impôt sur le revenu ou la taxe foncière peuvent être intégrées selon les conditions du dossier.

    2. Les dettes fiscales empêchent-elles un regroupement de crédits ?

    Non, elles peuvent être prises en compte si votre capacité de remboursement reste suffisante.

    3. Quels documents fournir pour intégrer une dette fiscale ?

    Vous devez fournir des justificatifs précisant l’origine, le montant et l’état des dettes fiscales.

    4. Le rachat de crédit réduit-il les pénalités fiscales ?

    Il peut aider à éviter de nouvelles pénalités en facilitant le remboursement régulier des dettes.

    5. Cette solution est-elle adaptée aux propriétaires ?

    Oui, les propriétaires disposent souvent de solutions plus larges grâce à la valeur de leur patrimoine immobilier.