Auteur/autrice : Frédérique.B

  • IFI et SCI : quelles stratégies d’optimisation légales ? quel plan?

    IFI et SCI : quelles stratégies d’optimisation légales ? quel plan?

    La SCI revient souvent dans les réflexions liées à l’impôt sur la fortune immobilière. Beaucoup de contribuables pensent qu’elle permet d’échapper automatiquement à l’IFI. Pourtant, la réalité est plus nuancée. Les parts de SCI restent généralement intégrées dans l’assiette taxable lorsque la société détient de l’immobilier non professionnel. En revanche, certaines stratégies permettent de réduire légalement l’impact fiscal. Vous devez donc comprendre comment les parts sont valorisées, quelles dettes restent déductibles et quels montages demeurent réellement efficaces. Dans cet article, vous allez découvrir les principales règles applicables et les stratégies patrimoniales à envisager avec prudence.

    En un coup d’œil

    Comment l’IFI s’applique-t-il aux SCI ?

    L’IFI concerne les actifs immobiliers non professionnels détenus directement ou indirectement. Ainsi, les parts de SCI peuvent entrer dans l’assiette taxable lorsque la société possède des biens immobiliers. Cette règle s’applique aussi bien aux SCI à l’impôt sur le revenu qu’aux SCI à l’impôt sur les sociétés.

    Toutefois, seule la fraction immobilière réellement taxable est prise en compte. Vous devez donc analyser précisément la composition du patrimoine détenu par la société. Certains actifs financiers ou professionnels peuvent être exclus du calcul. Par ailleurs, le passif de la SCI peut réduire la valeur taxable des parts sous certaines conditions.

    La valorisation des parts constitue un point central. L’administration fiscale retient leur valeur vénale réelle au 1er janvier de l’année d’imposition. Cette estimation tient compte de l’actif immobilier, des dettes et parfois de certaines décotes patrimoniales.

    Quelles stratégies permettent d’optimiser l’IFI ?

    Utiliser les dettes déductibles avec prudence

    Les emprunts immobiliers peuvent réduire l’assiette taxable à l’IFI. Ainsi, le capital restant dû vient diminuer la valeur nette du patrimoine immobilier. Cette mécanique reste particulièrement utile dans les stratégies d’investissement à crédit.

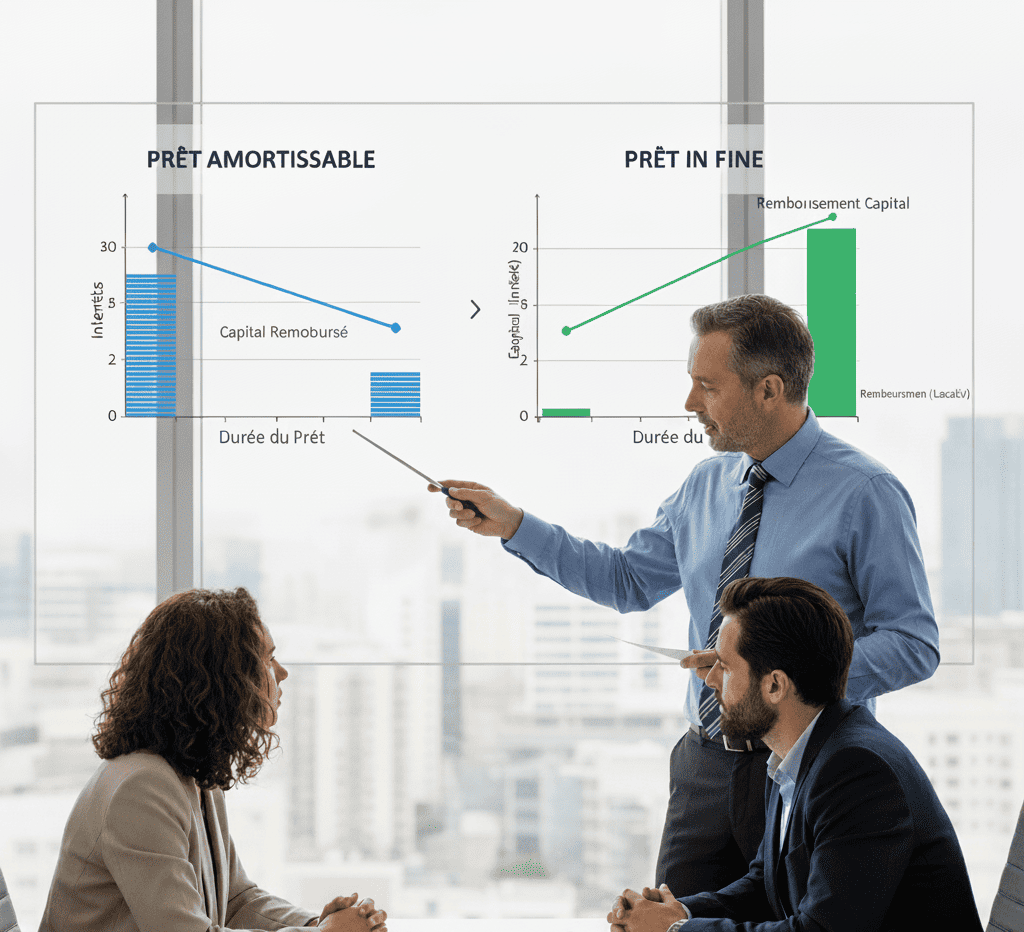
    Toutefois, toutes les dettes ne sont pas automatiquement admises. L’administration fiscale encadre fortement certains montages, notamment les prêts in fine ou les dettes artificielles entre sociétés liées. Vous devez donc pouvoir justifier la réalité économique de chaque financement.

    Profiter des décotes sur les parts de SCI

    Dans certaines situations, les parts de SCI peuvent bénéficier d’une décote de valorisation. Cette réduction repose notamment sur l’illiquidité des parts ou sur l’absence de pouvoir de contrôle. Ainsi, la valeur taxable peut devenir inférieure à celle des biens détenus en direct.

    Ces décotes doivent toutefois rester cohérentes avec la réalité du marché. Une sous-évaluation excessive expose à un risque de redressement fiscal. Vous devez donc sécuriser les méthodes de valorisation utilisées.

    Le démembrement de propriété

    Le démembrement constitue une stratégie fréquemment utilisée en gestion patrimoniale. Cette organisation permet surtout d’anticiper la transmission du patrimoine dans un cadre fiscal avantageux. En revanche, pour l’IFI, l’usufruitier reste généralement imposé sur la valeur totale des parts, sauf situations particulières prévues par la loi.

    Par ailleurs, le démembrement peut s’intégrer dans une stratégie familiale globale. Vous devez néanmoins respecter les règles civiles et fiscales applicables pour éviter toute remise en cause.

    L’immobilier professionnel exonéré

    Certains biens immobiliers utilisés dans une activité professionnelle peuvent être exclus de l’IFI. Cette exonération concerne notamment les locaux affectés à une activité opérationnelle réelle. Dans certains cas, une SCI peut détenir les murs d’exploitation d’une entreprise.

    Toutefois, les critères restent stricts. Vous devez démontrer une véritable activité économique et respecter les conditions prévues par l’administration fiscale. Une simple détention patrimoniale ne suffit pas à obtenir l’exonération.

    Quels pièges faut-il éviter avec une SCI ?

    Penser qu’une SCI supprime automatiquement l’IFI

    Cette idée reste l’une des erreurs les plus fréquentes. La SCI ne fait pas disparaître l’IFI. Elle modifie simplement les modalités de détention du patrimoine immobilier. Vous devez donc éviter les montages construits uniquement dans une logique d’effacement fiscal.

    Créer des dettes artificielles

    Certaines stratégies agressives consistent à créer des financements sans véritable logique économique. L’administration fiscale surveille particulièrement ces montages. En cas d’abus de droit, elle peut réintégrer les montants déduits et appliquer des pénalités importantes.

    Sous-évaluer les parts sociales

    La valorisation des parts de SCI représente une zone de contrôle fréquente. Une décote excessive ou insuffisamment justifiée peut entraîner un redressement. Vous devez donc conserver une méthode d’évaluation cohérente et documentée.

    Confondre SCI à l’IS et exonération d’IFI

    Le passage à l’impôt sur les sociétés ne supprime pas automatiquement l’IFI. Beaucoup d’investisseurs pensent à tort qu’une SCI à l’IS échappe à cette fiscalité. Pourtant, l’immobilier non professionnel reste généralement taxable, même dans ce cadre.

    1. Détention directe

    • Objectif : Simplicité patrimoniale
    • Utilisation : Immobilier personnel
    • Points clés : Valeur facilement identifiable
    • Impact : IFI calculé directement

    2. SCI familiale

    • Objectif : Organiser la détention
    • Utilisation : Transmission patrimoniale
    • Points clés : Décotes possibles
    • Impact : Gestion plus souple

    3. SCI à l’IS

    • Objectif : Structurer l’investissement
    • Utilisation : Logique de rendement
    • Points clés : IFI potentiellement maintenu
    • Impact : Complexité fiscale accrue

    4. Démembrement

    • Objectif : Optimiser la transmission
    • Utilisation : Stratégie familiale
    • Points clés : Usufruit souvent taxable à l’IFI
    • Impact : Intérêt surtout successoral

    IFI et SCI : optimiser sans tomber dans les montages risqués

    La SCI ne constitue pas une solution miracle pour échapper à l’IFI. Toutefois, une structuration patrimoniale cohérente peut permettre de réduire légalement l’assiette taxable. Les dettes déductibles, les décotes de valorisation ou certains cas d’immobilier professionnel offrent parfois des leviers intéressants. En revanche, les montages artificiels exposent à des risques importants de redressement fiscal. Vous devez donc privilégier une stratégie fondée sur des objectifs patrimoniaux réels. Enfin, un accompagnement spécialisé permet de sécuriser vos choix et d’optimiser durablement votre organisation patrimoniale.

    FAQ – IFI et SCI

    1. Les parts de SCI sont-elles soumises à l’IFI ?

    Oui, lorsqu’elles représentent de l’immobilier non professionnel taxable.

    2. Une SCI permet-elle d’éviter l’IFI ?

    Non, mais elle peut permettre certaines optimisations patrimoniales légales.

    3. Les dettes de SCI sont-elles déductibles ?

    Oui, sous conditions et lorsqu’elles correspondent à des dettes réelles.

    4. Une SCI à l’IS supprime-t-elle l’IFI ?

    Non, l’immobilier non professionnel peut rester taxable même à l’IS.

    5. Peut-on appliquer une décote sur les parts de SCI ?

    Oui, certaines situations permettent des décotes liées à l’illiquidité des parts ou à une participation minoritaire.

  • Peut-on sortir un bien d’une SCI sans pénalité fiscale ?

    Peut-on sortir un bien d’une SCI sans pénalité fiscale ?

    La SCI constitue un outil largement utilisé pour détenir et transmettre un patrimoine immobilier. Pourtant, une question revient souvent au moment d’arbitrer un actif : peut-on sortir un bien d’une SCI sans pénalité fiscale ? En pratique, la réponse dépend surtout du régime fiscal de la société, de l’objectif poursuivi et du mode de sortie choisi. Certaines opérations permettent effectivement de limiter le coût fiscal. Toutefois, aucune stratégie n’efface totalement les conséquences juridiques et fiscales. Vous devez donc analyser chaque scénario avec précision avant d’agir. Dans cet article, vous allez découvrir les mécanismes possibles, leurs impacts et les solutions à privilégier selon votre situation patrimoniale.

    En un coup d’œil

    Comprendre les implications fiscales d’une sortie de bien

    Sortir un bien d’une SCI revient à transférer un actif détenu par la société vers un associé ou un tiers. Cette opération entraîne généralement une fiscalité. Toutefois, le traitement dépend avant tout du régime fiscal de la SCI. Une SCI à l’impôt sur le revenu applique le régime des particuliers. À l’inverse, une SCI à l’impôt sur les sociétés relève d’une logique beaucoup plus lourde au moment de la revente.

    Vous devez également distinguer plusieurs formes de sortie. La SCI peut vendre le bien, attribuer le logement à un associé ou transmettre les parts sociales. Chaque solution produit des conséquences différentes sur les droits d’enregistrement, la plus-value ou les frais de partage. Par ailleurs, certaines opérations déclenchent des coûts souvent sous-estimés, notamment les frais notariés ou les éventuelles mainlevées hypothécaires.

    Enfin, l’objectif patrimonial joue un rôle central. Une sortie destinée à transmettre un patrimoine familial ne se traite pas comme un arbitrage d’investissement. Vous devez donc construire une stratégie cohérente avec votre horizon patrimonial et fiscal.

    Quelles solutions existent pour sortir un bien d’une SCI ?

    La dissolution avec partage du bien

    Cette solution consiste à dissoudre la SCI puis à attribuer le bien à un ou plusieurs associés. Le mécanisme reste fréquent dans les SCI familiales arrivées au terme de leur utilité. Toutefois, cette opération déclenche généralement un droit de partage de 2,5 % sur l’actif net partagé. Vous devez donc tenir compte du passif restant, notamment les emprunts en cours.

    Une éventuelle plus-value peut également apparaître. Dans une SCI à l’IR, les abattements pour durée de détention restent applicables. Ainsi, un bien détenu depuis plus de 22 ans peut bénéficier d’une exonération d’impôt sur le revenu. En revanche, une SCI à l’IS ne bénéficie pas de ce mécanisme favorable.

    La réduction de capital avec remise du bien

    La SCI peut aussi réduire son capital en attribuant directement le bien à un associé. Cette solution permet de conserver la société pour d’autres actifs immobiliers. Elle reste notamment utilisée lors d’une séparation entre associés ou d’une réorganisation patrimoniale.

    Fiscalement, le fonctionnement reste proche de la dissolution partielle. Vous retrouvez donc des droits de partage ainsi qu’une éventuelle taxation sur la plus-value. Vous devez alors vérifier si l’opération conserve une cohérence économique réelle pour éviter tout risque de requalification.

    La cession des parts sociales

    Dans certains cas, il peut être plus intéressant de céder les parts de la SCI plutôt que le bien lui-même. Cette stratégie permet de “sortir” indirectement l’actif sans modifier la structure immobilière. L’acquéreur reprend alors les parts et le bien reste détenu par la société.

    Cette solution présente plusieurs avantages. La cession de parts de SCI entraîne des droits d’enregistrement de 5 % calculés sur le prix de cession des parts sociales. Toutefois, l’endettement de la SCI peut réduire la valeur des parts transmises. Par ailleurs, la plus-value suit le régime applicable aux cessions de parts sociales. Dans une SCI à l’IR, les abattements pour durée de détention peuvent donc s’appliquer.

    Toutefois, ce montage présente aussi des limites. L’acquéreur reprend la structure existante avec ses contraintes juridiques, fiscales et comptables. Cette situation peut réduire l’attractivité de l’opération.

    La donation des parts sociales

    La transmission des parts sociales constitue souvent une stratégie plus efficace qu’une sortie directe du bien immobilier. Cette approche permet d’anticiper la succession tout en bénéficiant des abattements classiques en ligne directe. Vous pouvez ainsi transmettre progressivement le patrimoine tous les 15 ans.

    Par ailleurs, les parts sociales peuvent bénéficier d’une décote liée à l’illiquidité ou à l’indivision. Cette valorisation réduite diminue parfois l’assiette taxable. Enfin, la donation permet de purger la plus-value latente chez le donateur sans taxation immédiate. Cette logique patrimoniale reste particulièrement intéressante dans les SCI familiales.

    Comment limiter le coût fiscal de l’opération ?

    SCI à l’IR : une fiscalité souvent plus favorable

    La SCI à l’impôt sur le revenu bénéficie du régime des plus-values des particuliers. Ce mécanisme reste généralement plus avantageux à long terme. Les abattements pour durée de détention réduisent progressivement l’imposition. Ainsi, les associés peuvent sortir un bien avec une fiscalité limitée après plusieurs années.

    Cette situation explique pourquoi certaines SCI familiales privilégient l’IR malgré l’absence d’amortissement comptable. Vous devez donc arbitrer entre optimisation immédiate et coût futur à la sortie.

    SCI à l’IS : le piège souvent sous-estimé

    La SCI à l’impôt sur les sociétés permet d’amortir le bien immobilier pendant la détention. Cette mécanique améliore souvent la rentabilité à court terme. Toutefois, elle augmente mécaniquement la plus-value taxable lors de la revente.

    Contrairement au régime des particuliers, aucun abattement pour durée de détention ne s’applique. La plus-value relève alors du régime professionnel. Cette fiscalité peut devenir très lourde après plusieurs années d’amortissement. Beaucoup d’associés découvrent cette réalité trop tard.

    Anticiper avec une stratégie patrimoniale globale

    Dans certains cas, il reste préférable de conserver la SCI plutôt que de sortir le bien. Une transmission progressive des parts peut offrir davantage de souplesse et limiter les coûts. Vous devez donc analyser l’opération dans une logique globale de patrimoine, de revenus et de succession.

    Par ailleurs, l’administration fiscale surveille attentivement les montages artificiels. Une opération sans substance économique réelle peut être requalifiée au titre de l’abus de droit. Vous devez donc pouvoir justifier chaque choix patrimonial par un objectif cohérent.

    1. Dissolution avec partage

    • Objectif : Récupérer le bien directement
    • Utilisation : Fin de vie de la SCI
    • Points clés : Droit de partage et plus-value
    • Impact : Fiscalité parfois importante

    2. Réduction de capital

    • Objectif : Attribuer un bien à un associé
    • Utilisation : Réorganisation patrimoniale
    • Points clés : SCI conservée
    • Impact : Fiscalité proche du partage

    3. Cession des parts

    • Objectif : Sortir indirectement l’actif
    • Utilisation : Vente de participation
    • Points clés : Bien conservé dans la SCI
    • Impact : Fiscalité parfois plus souple

    4. Donation des parts

    • Objectif : Préparer la transmission
    • Utilisation : SCI familiale
    • Points clés : Abattements et décote possibles
    • Impact : Optimisation successorale

    SCI : faut-il sortir le bien ou transmettre les parts ?

    Sortir un bien d’une SCI reste possible, mais rarement neutre fiscalement. Le coût dépend principalement du régime fiscal de la société, de la durée de détention et de l’objectif poursuivi. Dans certaines situations, transmettre ou céder les parts sociales peut s’avérer plus pertinent qu’une sortie directe du bien. Vous devez donc comparer précisément les scénarios avant de prendre une décision. Enfin, un accompagnement juridique et patrimonial permet d’éviter les erreurs coûteuses et de sécuriser l’opération.

    FAQ – SCI

    1. Peut-on récupérer un bien détenu en SCI ?

    Oui, via une dissolution, une réduction de capital ou une attribution entre associés.

    2. Une sortie de SCI entraîne-t-elle toujours une fiscalité ?

    Dans la majorité des cas, oui. Toutefois, certaines stratégies permettent d’en limiter le coût.

    3. La SCI à l’IS est-elle plus pénalisante ?

    Souvent oui, car les plus-values professionnelles ne bénéficient pas des abattements pour durée de détention.

    4. Peut-on transmettre les parts plutôt que le bien ?

    Oui, cette stratégie reste fréquente pour optimiser la transmission patrimoniale.

    5. Faut-il dissoudre la SCI pour récupérer un bien ?

    Non, une réduction de capital ou une cession de parts peuvent parfois suffire.

  • Quel est l’âge minimum pour un prêt viager hypothécaire ?

    Quel est l’âge minimum pour un prêt viager hypothécaire ?

    Le prêt viager hypothécaire attire de plus en plus de propriétaires souhaitant obtenir des liquidités sans vendre leur logement. Toutefois, une question revient souvent avant toute démarche : quel est l’âge minimum pour un prêt viager hypothécaire ? En pratique, les conditions varient selon les établissements bancaires et le profil de l’emprunteur. Vous devez donc comprendre les critères réellement pris en compte avant de déposer un dossier. Par ailleurs, l’âge influence directement le montant accordé et les modalités du financement. Cet article vous aide à mieux comprendre les règles applicables et les points à anticiper.

    En un coup d’œil

    Quel âge faut-il avoir pour accéder à ce financement ?

    Le prêt viager hypothécaire s’adresse principalement aux seniors propriétaires d’un bien immobilier. En général, les banques demandent un âge minimum compris entre 60 et 65 ans. Toutefois, ce seuil varie selon les établissements et la nature du dossier. Certaines banques peuvent accepter des profils légèrement plus jeunes lorsque la valeur du bien est importante.

    Ce financement repose sur une logique spécifique. Contrairement à un crédit classique, aucun remboursement n’intervient durant la vie de l’emprunteur. Ainsi, la banque récupère le capital et les intérêts au décès ou lors de la vente du bien. L’âge devient donc un élément central dans le calcul du risque pour l’établissement prêteur.

    Par ailleurs, vous devez être pleinement propriétaire du logement concerné. Le bien sert de garantie hypothécaire pendant toute la durée du contrat. Cette condition reste indispensable pour accéder au dispositif.

    Pourquoi l’âge influence-t-il le montant emprunté ?

    Plus l’emprunteur est âgé, plus le montant du prêt peut être élevé. En effet, la durée estimée du contrat diminue avec l’âge. Cela limite l’accumulation des intérêts pour la banque. Ainsi, un emprunteur de 75 ans pourra généralement obtenir un financement plus important qu’un propriétaire de 62 ans.

    La valeur du bien immobilier joue également un rôle majeur. Une banque évalue la capacité du logement à couvrir la dette future. Par conséquent, un bien situé dans une zone recherchée peut améliorer les conditions de financement.

    Vous devez aussi tenir compte du coût total du crédit. Les intérêts s’ajoutent progressivement pendant toute la durée du prêt. Ainsi, la dette augmente avec le temps. Une simulation détaillée reste donc essentielle avant toute décision.

    Quels critères faut-il vérifier avant de souscrire ?

    Avant de mettre en place un prêt viager hypothécaire, vous devez analyser votre situation patrimoniale globale. Cette solution peut répondre à un besoin de trésorerie ou financer certains projets. Toutefois, elle réduit mécaniquement la valeur transmise aux héritiers.

    Par ailleurs, les frais liés au contrat doivent être anticipés. Une hypothèque entraîne des coûts de notaire, de garantie et parfois de mainlevée. Vous devez donc intégrer ces dépenses dans votre réflexion.

    Enfin, il reste important d’échanger avec vos proches. Les héritiers auront le choix entre conserver le bien ou le vendre pour rembourser le prêt. Une bonne anticipation permet souvent d’éviter les tensions familiales. Un accompagnement spécialisé peut également vous aider à comparer les alternatives disponibles.

    1. Prêt viager hypothécaire

    • Objectif : Obtenir des liquidités
    • Utilisation : Garantie sur un bien immobilier
    • Points clés : Aucun remboursement mensuel
    • Impact : Dette remboursée au décès

    2. Crédit immobilier classique

    • Objectif : Financer un projet
    • Utilisation : Mensualités régulières
    • Points clés : Conditions de revenus strictes
    • Impact : Endettement immédiat

    3. Vente en viager

    • Objectif : Générer un revenu complémentaire
    • Utilisation : Vente avec occupation
    • Points clés : Perte progressive de propriété
    • Impact : Transmission réduite

    4. Donation anticipée

    • Objectif : Préparer la succession
    • Utilisation : Transmission progressive
    • Points clés : Optimisation patrimoniale
    • Impact : Réduction des droits futurs

    Quel est l’âge minimum pour un prêt viager hypothécaire et faut-il y recourir ?

    Le prêt viager hypothécaire devient généralement accessible à partir de 60 ou 65 ans selon les établissements. Toutefois, l’âge ne représente qu’un des critères étudiés par la banque. Vous devez également tenir compte de la valeur du bien, du coût total du crédit et des conséquences sur votre succession. Par ailleurs, cette solution doit s’intégrer dans une réflexion patrimoniale globale. Enfin, un accompagnement professionnel permet d’évaluer précisément l’intérêt du dispositif selon votre situation.

    FAQ – quel est l’âge minimum pour un prêt viager hypothécaire

    1. Quel âge demandent généralement les banques ?

    La plupart des établissements exigent un âge minimum compris entre 60 et 65 ans.

    2. Peut-on obtenir un montant plus élevé avec l’âge ?

    Oui, les banques accordent souvent des montants plus importants aux emprunteurs plus âgés.

    3. Faut-il être propriétaire du bien ?

    Oui, le logement sert de garantie hypothécaire pendant toute la durée du contrat.

    4. Les héritiers doivent-ils rembourser personnellement la dette ?

    Non, ils ne peuvent jamais devoir plus que la valeur du bien immobilier.

    5. Existe-t-il des alternatives au prêt viager hypothécaire ?

    Oui, une vente en viager ou une réorganisation patrimoniale peuvent parfois être plus adaptées.

  • Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Vous remboursez déjà un crédit immobilier et vous souhaitez obtenir de nouvelles liquidités ? Cette situation soulève souvent une question importante : peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ? En pratique, plusieurs solutions existent selon la valeur du bien, le capital restant dû et votre capacité d’endettement. Toutefois, les banques analysent ce type de dossier avec attention. Vous devez donc comprendre les conditions applicables avant de lancer votre projet. Par ailleurs, certaines stratégies permettent d’optimiser le financement tout en limitant les risques.

    En un coup d’œil

    Comment fonctionne un prêt hypothécaire avec un crédit existant ?

    Il est possible de souscrire un prêt hypothécaire même si un crédit immobilier est déjà en cours. La banque utilise alors votre bien immobilier comme garantie supplémentaire. Toutefois, la faisabilité dépend principalement de la valeur actuelle du bien et du capital restant à rembourser.

    Dans certains cas, l’établissement prêteur met en place une seconde hypothèque. Cette solution permet de financer un nouveau projet sans solder le prêt initial. Par ailleurs, certaines banques préfèrent regrouper les financements dans une seule opération. Vous devez donc comparer les différentes options avant de vous engager.

    Le montant empruntable dépend généralement de la valeur nette du bien. Ainsi, plus le crédit existant est avancé, plus la capacité de financement peut être importante. Une estimation immobilière précise reste donc essentielle pour évaluer votre marge de manœuvre.

    Quelles conditions faut-il respecter ?

    La banque analyse plusieurs critères avant d’accorder un prêt hypothécaire. Votre taux d’endettement constitue l’un des éléments les plus importants. En effet, l’établissement doit vérifier votre capacité à supporter une nouvelle mensualité. Vous devez donc présenter une situation financière stable.

    Le niveau de garantie disponible joue également un rôle majeur. Si le bien est déjà fortement financé, la banque peut limiter le montant accordé ou refuser l’opération. Par ailleurs, la qualité du dossier reste déterminante. Vos revenus, votre patrimoine et votre historique bancaire influencent directement la décision.

    Vous devez aussi anticiper les frais annexes. Une hypothèque entraîne des coûts de notaire, de garantie et parfois de mainlevée. Ces dépenses peuvent réduire l’intérêt du financement si elles ne sont pas intégrées dès le départ.

    Quels avantages et points de vigilance anticiper ?

    Le prêt hypothécaire permet d’obtenir des liquidités importantes sans vendre son bien immobilier. Cette solution peut financer un investissement, des travaux ou un besoin de trésorerie. Par ailleurs, les taux restent parfois plus avantageux qu’un crédit non garanti.

    Toutefois, vous augmentez votre niveau d’endettement global. Vous devez donc mesurer précisément l’impact sur votre budget. En cas de difficultés de remboursement, la banque peut engager une procédure sur le bien hypothéqué. Cette garantie représente donc un engagement important.

    Enfin, plusieurs alternatives peuvent exister selon votre situation. Un rachat de crédit, une renégociation bancaire ou une vente partielle d’actifs peuvent parfois offrir davantage de souplesse. Une analyse patrimoniale permet alors de choisir la solution la plus adaptée à vos objectifs.

    1. Seconde hypothèque

    • Objectif : Obtenir un nouveau financement
    • Utilisation : Crédit immobilier déjà en cours
    • Points clés : Garantie supplémentaire
    • Impact : Endettement accru

    2. Rachat de crédits

    • Objectif : Regrouper les financements
    • Utilisation : Réduction des mensualités
    • Points clés : Nouvelle durée possible
    • Impact : Gestion simplifiée

    3. Crédit consommation

    • Objectif : Financer un besoin rapide
    • Utilisation : Montants plus limités
    • Points clés : Pas de garantie hypothécaire
    • Impact : Taux souvent plus élevés

    4. Vente d’actifs

    • Objectif : Générer des liquidités
    • Utilisation : Réorganisation patrimoniale
    • Points clés : Aucun nouvel emprunt
    • Impact : Réduction du patrimoine détenu

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours sans risque ?

    Oui, il est possible de faire un prêt hypothécaire avec un crédit immobilier en cours, sous réserve de respecter certaines conditions financières et bancaires. Toutefois, cette opération doit être analysée avec précision. Vous devez tenir compte de votre capacité d’endettement, de la valeur du bien et du coût global du financement. Par ailleurs, une mauvaise anticipation peut fragiliser votre équilibre financier. Enfin, un accompagnement professionnel permet d’identifier la solution la plus pertinente selon votre situation patrimoniale.

    FAQ – peut-on faire un prêt hypothécaire avec un crédit immobilier en cours

    1. Une banque peut-elle accepter une seconde hypothèque ?

    Oui, si la valeur du bien et votre situation financière le permettent.

    2. Faut-il solder le crédit immobilier existant ?

    Non, certaines banques acceptent un nouveau prêt sans remboursement anticipé du premier.

    3. Quels frais faut-il prévoir ?

    Des frais de notaire, d’hypothèque et parfois de mainlevée peuvent s’ajouter.

    4. Le taux d’endettement reste-t-il important ?

    Oui, la banque vérifie votre capacité à supporter la nouvelle charge financière.

    5. Existe-t-il des alternatives au prêt hypothécaire ?

    Oui, un rachat de crédits ou une renégociation peuvent parfois être plus adaptés.

  • Réallouer son patrimoine immobilier vers plus de performance

    Réallouer son patrimoine immobilier vers plus de performance

    Votre patrimoine immobilier évolue avec le temps, tout comme vos objectifs financiers. Un bien rentable il y a dix ans peut aujourd’hui offrir une performance limitée. À l’inverse, certaines opportunités permettent d’améliorer la rentabilité globale de vos actifs. Vous devez donc analyser régulièrement votre situation pour identifier les ajustements nécessaires. Par ailleurs, conserver des biens peu performants peut freiner la croissance de votre patrimoine. Réallouer son patrimoine immobilier devient alors une démarche stratégique. Dans cet article, vous allez découvrir comment optimiser vos actifs et rechercher davantage de performance sans déséquilibrer votre situation.

    En un coup d’œil

    Pourquoi réallouer son patrimoine immobilier ?

    Un patrimoine immobilier ne doit pas rester figé pendant des décennies. En effet, les marchés évoluent, tout comme la fiscalité et les besoins des investisseurs. Ainsi, certains biens deviennent moins rentables avec le temps. Vous devez donc identifier les actifs qui mobilisent du capital sans offrir un rendement satisfaisant.

    Par ailleurs, la concentration sur un seul type de bien peut augmenter les risques. Par exemple, détenir uniquement des logements dans une même zone géographique limite votre diversification. Une réallocation permet alors de mieux répartir les risques tout en recherchant de nouvelles sources de revenus.

    Cette démarche peut aussi répondre à un objectif patrimonial précis. Vous pouvez chercher davantage de revenus complémentaires, préparer votre retraite ou simplifier la gestion de vos actifs. Chaque arbitrage doit donc s’inscrire dans une stratégie globale cohérente.

    Quels actifs privilégier pour améliorer la performance ?

    Plusieurs solutions permettent d’améliorer la performance d’un patrimoine immobilier. Les biens locatifs à forte demande restent souvent une valeur sûre. Toutefois, certains investisseurs se tournent désormais vers des actifs plus diversifiés. Les résidences gérées, les locaux professionnels ou les SCPI peuvent offrir des rendements différents.

    Vous pouvez également arbitrer entre rendement et simplicité de gestion. Par exemple, vendre un bien ancien très contraignant pour investir dans des supports mutualisés peut réduire votre charge mentale. Cette stratégie améliore parfois la régularité des revenus.

    Par ailleurs, les critères énergétiques prennent une place croissante. Les logements mal classés peuvent perdre en attractivité et nécessiter des travaux importants. Vous devez donc intégrer cette dimension dans votre réflexion patrimoniale. Une réallocation peut ainsi anticiper les évolutions réglementaires et préserver la valeur de vos actifs.

    Comment réussir une réallocation patrimoniale ?

    Avant toute décision, vous devez réaliser un audit complet de votre patrimoine immobilier. Cette analyse permet d’identifier les biens performants et ceux qui pèsent sur votre rentabilité. Vous pouvez alors définir des priorités claires selon vos objectifs.

    Ensuite, vous devez tenir compte des impacts fiscaux. Une vente peut générer une plus-value imposable. À l’inverse, certains investissements offrent des mécanismes de déduction ou de diversification intéressants. Vous devez donc comparer précisément les scénarios avant d’arbitrer.

    Enfin, une réallocation réussie repose sur une vision long terme. Il ne s’agit pas uniquement de rechercher le meilleur rendement immédiat. Vous devez également préserver votre liquidité, votre sécurité et votre capacité de transmission. Un accompagnement professionnel permet alors de construire une stratégie équilibrée et durable.

    1. Immobilier locatif classique

    • Objectif : Générer des loyers
    • Utilisation : Investissement long terme
    • Points clés : Gestion directe
    • Impact : Rendement variable

    2. SCPI

    • Objectif : Mutualiser les risques
    • Utilisation : Gestion déléguée
    • Points clés : Revenus potentiels réguliers
    • Impact : Gestion simplifiée

    3. Immobilier professionnel

    • Objectif : Rechercher plus de rendement
    • Utilisation : Bureaux ou commerces
    • Points clés : Fiscalité spécifique
    • Impact : Revenus potentiellement élevés

    4. Résidences gérées

    • Objectif : Simplifier l’exploitation
    • Utilisation : Location meublée
    • Points clés : Gestion externalisée
    • Impact : Visibilité des revenus

    Patrimoine immobilier : comment gagner en performance durablement ?

    Réallouer son patrimoine immobilier permet d’adapter ses investissements aux évolutions du marché et à ses objectifs personnels. Cette démarche peut améliorer la rentabilité, renforcer la diversification et simplifier la gestion globale. Toutefois, chaque arbitrage doit être analysé avec précision pour éviter des conséquences fiscales ou patrimoniales défavorables. Par ailleurs, une stratégie équilibrée reste essentielle pour préserver votre sécurité financière sur le long terme. Enfin, un accompagnement spécialisé vous aide à identifier les meilleures opportunités selon votre profil.

    FAQ – patrimoine immobilier

    1. Pourquoi réallouer son patrimoine immobilier ?

    Pour améliorer la rentabilité, diversifier les actifs et adapter la stratégie aux évolutions du marché.

    2. Quels biens deviennent moins performants ?

    Les logements peu rentables, énergivores ou difficiles à louer peuvent perdre en attractivité.

    3. Les SCPI permettent-elles de diversifier un patrimoine ?

    Oui, elles donnent accès à plusieurs actifs immobiliers avec une gestion mutualisée.

    4. Faut-il vendre pour réallouer son patrimoine ?

    Pas nécessairement. Certaines stratégies reposent aussi sur le réinvestissement progressif.

    5. Un accompagnement est-il recommandé ?

    Oui, une analyse patrimoniale permet d’identifier les arbitrages les plus pertinents.

  • Immobilier détenu via holding : quels avantages fiscaux réels ?

    Immobilier détenu via holding : quels avantages fiscaux réels ?

    Détenir un bien immobilier via une holding attire de nombreux investisseurs et chefs d’entreprise. Cette structuration promet souvent des avantages fiscaux importants. Pourtant, la réalité dépend de plusieurs paramètres juridiques et patrimoniaux. Vous devez donc distinguer les véritables opportunités des idées reçues. Par ailleurs, une holding ne convient pas à toutes les situations. Son intérêt varie selon vos objectifs, votre niveau de revenus et votre stratégie de transmission. Dans cet article, vous allez découvrir les avantages fiscaux réellement accessibles et les limites à anticiper avant de mettre en place ce type de montage.

    En un coup d’œil

    Pourquoi utiliser une holding pour détenir un bien immobilier ?

    Une holding permet de regrouper plusieurs actifs dans une structure unique. Elle peut notamment détenir les parts d’une société immobilière, comme une SCI. Cette organisation facilite la gestion globale du patrimoine. Par ailleurs, elle peut simplifier la transmission ou la répartition entre associés.

    Ce type de montage intéresse particulièrement les entrepreneurs. En effet, il permet parfois de réinvestir des bénéfices professionnels dans l’immobilier. Ainsi, les flux financiers restent centralisés au sein d’un même groupe. Vous pouvez alors construire une stratégie patrimoniale cohérente et progressive.

    Toutefois, la holding doit répondre à une logique économique réelle. L’administration fiscale surveille les montages artificiels visant uniquement à réduire l’impôt. Vous devez donc structurer l’opération avec prudence et cohérence.

    Quels avantages fiscaux peut-on réellement obtenir ?

    L’un des principaux avantages concerne la remontée des dividendes. Grâce au régime mère-fille, une holding peut percevoir les dividendes de ses filiales avec une faible imposition. Ce mécanisme permet de réinvestir plus efficacement les bénéfices dans de nouveaux projets immobiliers.

    La holding peut également faciliter certaines stratégies de financement. En centralisant les flux, elle améliore parfois la capacité d’emprunt globale du groupe. Par ailleurs, certaines charges deviennent déductibles dans un cadre professionnel structuré. Cette organisation peut donc offrir une meilleure lisibilité patrimoniale.

    En matière de transmission, la holding présente aussi des intérêts. Elle permet de transmettre progressivement des parts sociales plutôt qu’un bien immobilier en direct. Ainsi, vous pouvez organiser des donations plus souples et mieux réparties dans le temps.

    En revanche, il faut rester prudent sur la fiscalité des plus-values. Une société soumise à l’impôt sur les sociétés ne bénéficie pas du régime des particuliers. Ainsi, la taxation peut devenir moins favorable lors de la revente d’un bien détenu depuis longtemps. Vous devez donc comparer précisément les scénarios avant de choisir ce type de structure.

    Quelles limites faut-il anticiper ?

    Créer une holding implique des coûts et des obligations supplémentaires. Vous devez assurer une comptabilité rigoureuse et respecter plusieurs formalités juridiques. Par conséquent, cette structure génère des frais récurrents qu’il faut intégrer dans votre réflexion.

    Par ailleurs, certaines stratégies peuvent entraîner un risque d’abus de droit. Si la holding n’a aucune substance économique réelle, l’administration fiscale peut remettre en cause le montage. Vous devez donc démontrer un véritable intérêt patrimonial ou financier.

    Enfin, ce type d’organisation ne garantit pas automatiquement une baisse d’impôt. Dans certains cas, une détention directe reste plus avantageuse. Tout dépend de vos objectifs de revenus, de transmission ou de revente. Une analyse personnalisée reste donc indispensable avant toute décision.

    1. Détention en direct

    • Objectif : Simplicité de gestion
    • Utilisation : Investissement classique
    • Points clés : Fiscalité des particuliers
    • Impact : Gestion plus simple

    2. Holding avec SCI

    • Objectif : Structurer le patrimoine
    • Utilisation : Gestion centralisée
    • Points clés : Réinvestissement facilité
    • Impact : Organisation optimisée

    3. SCI à l’IR

    • Objectif : Gestion familiale
    • Utilisation : Transmission progressive
    • Points clés : Transparence fiscale
    • Impact : Fiscalité proche des particuliers

    4. SCI à l’IS

    • Objectif : Optimiser l’exploitation
    • Utilisation : Stratégie long terme
    • Points clés : Amortissements possibles
    • Impact : Plus-value potentiellement plus lourde

    Immobilier détenu via holding : une stratégie à analyser avec précision

    Détenir un bien immobilier via une holding peut offrir des avantages intéressants en matière de gestion, de financement et de transmission. Toutefois, ces bénéfices dépendent fortement de votre situation et de vos objectifs patrimoniaux. Par ailleurs, certaines contraintes fiscales ou juridiques peuvent réduire l’intérêt du montage. Vous devez donc comparer les différentes structures avant de vous engager. Enfin, un accompagnement spécialisé permet de sécuriser votre stratégie et d’éviter les erreurs coûteuses.

    FAQ – immobilier détenu via holding

    1. Une holding permet-elle de payer moins d’impôts automatiquement ?

    Non, les avantages fiscaux dépendent de votre situation et du montage utilisé.

    2. Peut-on acheter un bien immobilier directement via une holding ?

    Oui, mais il est fréquent de passer par une SCI détenue par la holding.

    3. Quels sont les principaux risques ?

    Les coûts de gestion, le risque d’abus de droit et une fiscalité moins favorable à la revente.

    4. Une holding facilite-t-elle la transmission ?

    Oui, elle permet de transmettre progressivement des parts sociales.

    5. Faut-il être accompagné pour créer une holding ?

    Oui, une structuration adaptée nécessite une analyse juridique et fiscale approfondie.

  • Prêt viager hypothécaire : quelles garanties pour les héritiers ?

    Prêt viager hypothécaire : quelles garanties pour les héritiers ?

    Le prêt viager hypothécaire suscite souvent des interrogations au sein des familles. Ce dispositif permet à un senior de débloquer des liquidités en utilisant un bien immobilier comme garantie. Toutefois, les héritiers craignent parfois de perdre tout ou partie du patrimoine transmis. Vous devez donc comprendre précisément les mécanismes de protection prévus par la loi. Par ailleurs, certaines garanties encadrent les droits des héritiers au moment du décès. Dans cet article, vous allez découvrir comment fonctionne ce financement et quelles sécurités existent pour préserver la succession.

    En un coup d’œil

    Comment fonctionne un prêt viager hypothécaire ?

    Le prêt viager hypothécaire permet à un propriétaire d’obtenir un capital sans vendre son logement. La banque accorde une somme garantie par une hypothèque sur le bien immobilier. Contrairement à un crédit classique, aucun remboursement n’intervient durant la vie de l’emprunteur. Ainsi, le capital et les intérêts sont remboursés au décès ou lors de la vente du bien.

    Le montant accordé dépend principalement de l’âge de l’emprunteur et de la valeur du bien. Plus l’emprunteur est âgé, plus le financement peut être élevé. Par ailleurs, ce dispositif concerne généralement la résidence principale. Vous conservez donc l’usage du logement jusqu’à votre décès. Cette solution peut répondre à un besoin de trésorerie sans modifier votre cadre de vie.

    Quelles protections existent pour les héritiers ?

    La loi prévoit plusieurs garanties importantes pour protéger les héritiers. La principale concerne le mécanisme dit de “non-recours”. Concrètement, les héritiers ne peuvent jamais devoir plus que la valeur du bien immobilier au moment de la succession. Ainsi, si la dette dépasse le prix de vente du logement, la banque supporte la différence.

    Les héritiers disposent également d’un choix au décès de l’emprunteur. Ils peuvent rembourser le prêt afin de conserver le bien immobilier. À l’inverse, ils peuvent décider de vendre le logement pour solder la dette. Par conséquent, ils gardent une certaine liberté dans la gestion de la succession.

    Par ailleurs, le contrat doit respecter un cadre légal strict. L’établissement prêteur doit fournir une information claire sur le coût total du crédit et les conséquences pour les héritiers. Vous devez donc analyser attentivement les conditions avant toute signature.

    Quels points faut-il anticiper avant de souscrire ?

    Avant de mettre en place un prêt viager hypothécaire, vous devez mesurer son impact sur la transmission du patrimoine. En effet, les intérêts s’accumulent pendant toute la durée du contrat. Ainsi, la dette peut devenir importante avec le temps. Une simulation précise reste donc indispensable.

    Vous devez également échanger avec vos héritiers. Cette discussion permet d’éviter les incompréhensions au moment de la succession. Par ailleurs, certaines familles préfèrent anticiper une vente ou une donation plutôt que de recourir à ce financement. Chaque situation mérite donc une analyse personnalisée.

    Enfin, vous devez comparer les alternatives existantes. Une vente en viager, un crédit classique ou une réorganisation patrimoniale peuvent parfois mieux répondre à vos objectifs. Un accompagnement professionnel permet alors de choisir la solution la plus adaptée.

    1. Prêt viager hypothécaire

    • Objectif : Obtenir des liquidités
    • Utilisation : Garantie sur un bien immobilier
    • Points clés : Aucun remboursement avant décès
    • Impact : Dette remboursée sur la succession

    2. Vente en viager

    • Objectif : Générer un revenu régulier
    • Utilisation : Vente du bien avec occupation
    • Points clés : Perte de propriété progressive
    • Impact : Patrimoine réduit pour les héritiers

    3. Crédit immobilier classique

    • Objectif : Financer un projet
    • Utilisation : Remboursements mensuels
    • Points clés : Conditions de revenus strictes
    • Impact : Endettement immédiat

    4. Donation anticipée

    • Objectif : Préparer la transmission
    • Utilisation : Transmission de patrimoine
    • Points clés : Anticipation successorale
    • Impact : Réduction des droits futurs

    Prêt viager hypothécaire : comment protéger les héritiers ?

    Le prêt viager hypothécaire peut constituer une solution utile pour obtenir des liquidités sans vendre son logement. Toutefois, vous devez mesurer ses conséquences sur la succession. Les héritiers bénéficient de protections importantes, notamment grâce au principe de non-recours. Par ailleurs, une bonne anticipation permet d’éviter les tensions familiales et les mauvaises surprises. Enfin, un accompagnement spécialisé vous aide à sécuriser la mise en place du contrat et à préserver vos intérêts patrimoniaux.

    FAQ – prêt viager hypothécaire

    1. Les héritiers doivent-ils rembourser la dette personnellement ?

    Non, ils ne peuvent jamais devoir plus que la valeur du bien immobilier.

    2. Peut-on conserver le logement après le décès ?

    Oui, les héritiers peuvent rembourser le prêt pour garder le bien.

    3. Les intérêts augmentent-ils avec le temps ?

    Oui, les intérêts s’accumulent jusqu’au remboursement final.

    4. Ce prêt impose-t-il de quitter son logement ?

    Non, l’emprunteur conserve l’usage du bien jusqu’à son décès.

    5. Faut-il consulter un spécialiste avant de signer ?

    Oui, une analyse patrimoniale permet de mesurer les conséquences pour les héritiers.

  • Taxe sur les successions : seuils, abattements et leviers légaux en 2026

    Taxe sur les successions : seuils, abattements et leviers légaux en 2026

    Anticiper la transmission de votre patrimoine reste essentiel pour limiter la fiscalité. La succession soulève souvent de nombreuses questions, notamment sur les droits à payer et les solutions pour les réduire. En pratique, plusieurs mécanismes permettent d’alléger la charge fiscale. Encore faut-il bien les connaître et les utiliser au bon moment. Ainsi, vous devez comprendre les seuils, les abattements et les leviers légaux applicables en 2026. Par ailleurs, une stratégie bien construite permet de protéger vos proches et d’optimiser la transmission de vos biens.

    En un coup d’œil

    Quels sont les seuils et abattements en matière de succession ?

    En matière de succession, les abattements dépendent du lien de parenté avec le défunt. Ainsi, chaque héritier bénéficie d’un montant exonéré avant application des droits. Par exemple, un enfant dispose d’un abattement de 100 000 euros. En revanche, ce montant diminue fortement pour des héritiers plus éloignés.

    Les époux et partenaires de PACS bénéficient d’une exonération totale. Cette règle constitue un avantage majeur pour protéger le conjoint survivant. Par ailleurs, les petits-enfants ou les frères et sœurs disposent d’abattements spécifiques. Vous devez donc identifier précisément votre situation familiale pour anticiper la fiscalité applicable.

    Comment se calcule la fiscalité d’une succession ?

    Le calcul des droits repose sur la valeur nette du patrimoine transmis. Vous devez d’abord déduire les dettes éventuelles du défunt. Ensuite, vous appliquez les abattements correspondant à chaque héritier. Enfin, un barème progressif détermine le montant de l’impôt.

    Ce barème varie selon le lien de parenté. En ligne directe, les taux restent modérés. En revanche, ils deviennent beaucoup plus élevés pour les héritiers éloignés. Par conséquent, une même transmission peut entraîner des coûts très différents. Vous devez donc anticiper ces écarts pour éviter de pénaliser certains bénéficiaires.

    Quels leviers utiliser pour réduire les droits ?

    Plusieurs solutions légales permettent de réduire la fiscalité. La donation constitue l’un des leviers les plus efficaces. En effet, vous pouvez transmettre une partie de votre patrimoine de votre vivant. Ainsi, vous utilisez les abattements tous les 15 ans. Cette stratégie permet de lisser la transmission dans le temps.

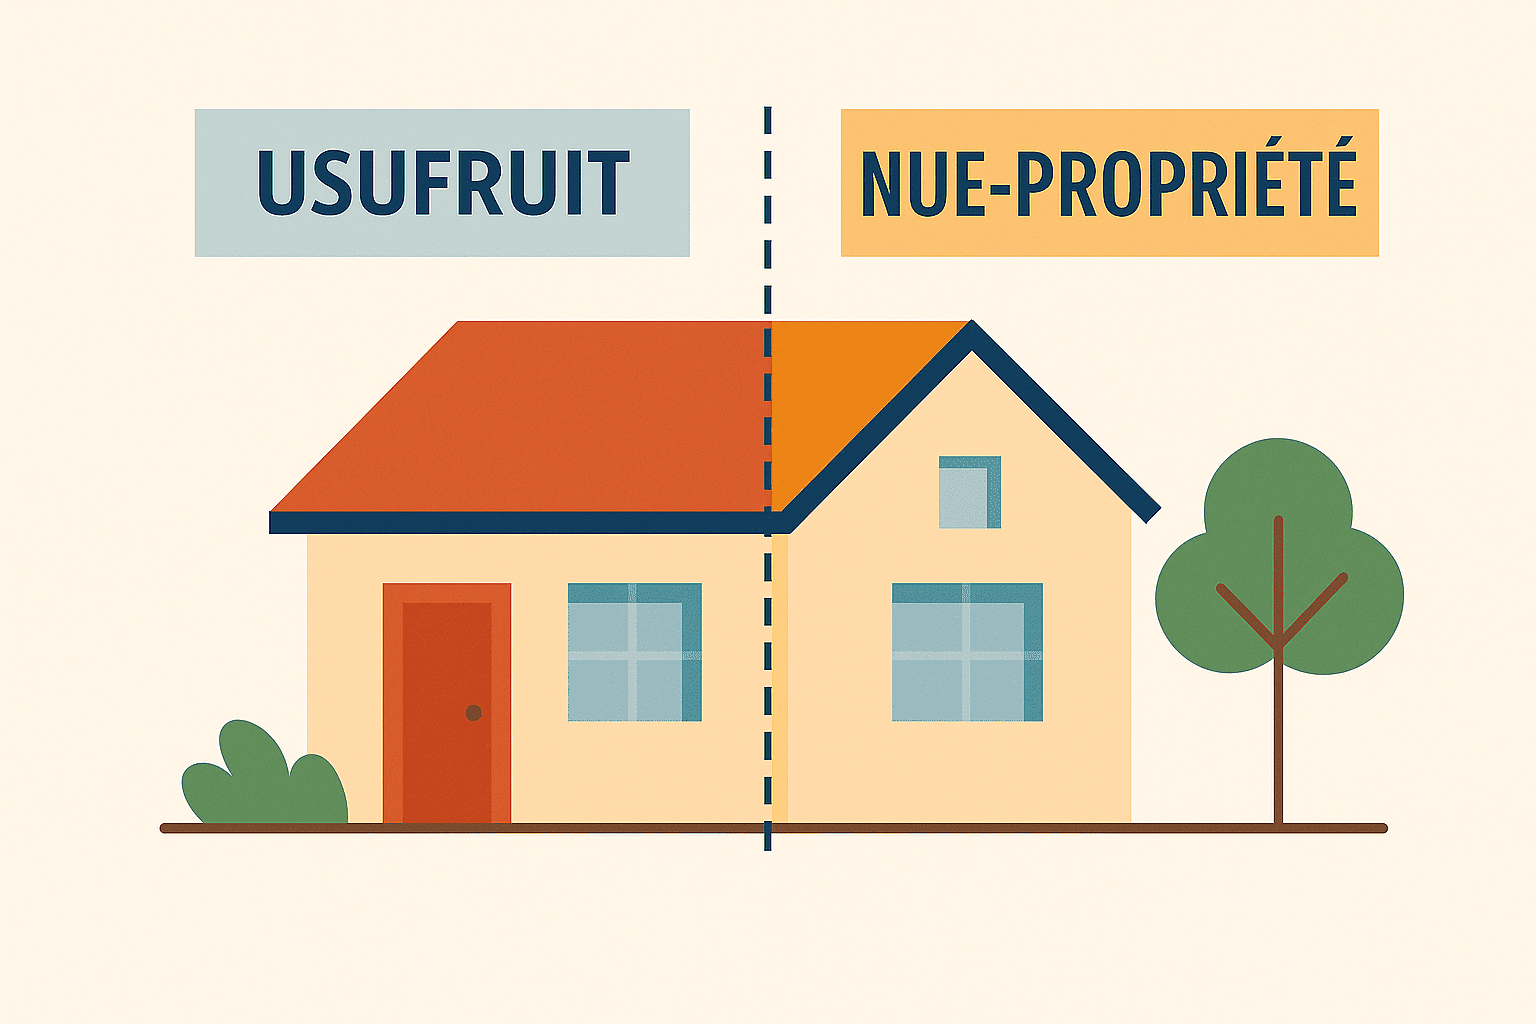
    L’assurance vie représente également un outil incontournable. Elle permet de transmettre un capital dans un cadre fiscal avantageux. Par ailleurs, le démembrement de propriété offre une solution complémentaire. Vous pouvez ainsi transmettre la nue-propriété tout en conservant l’usage du bien.

    Enfin, vous devez adapter votre stratégie à votre situation. En effet, chaque patrimoine nécessite une approche spécifique. Par conséquent, un accompagnement professionnel permet d’optimiser vos choix. Vous sécurisez ainsi la transmission tout en réduisant les droits à payer.

    1. Transmission classique

    • Objectif : Transmettre au décès
    • Utilisation : Sans anticipation
    • Points clés : Fiscalité potentiellement élevée
    • Impact : Coût important pour les héritiers

    2. Donation anticipée

    • Objectif : Réduire les droits
    • Utilisation : Transmission progressive
    • Points clés : Abattements renouvelables
    • Impact : Optimisation fiscale

    3. Assurance vie

    • Objectif : Transmettre un capital
    • Utilisation : Hors succession
    • Points clés : Fiscalité avantageuse
    • Impact : Réduction des droits

    4. Démembrement

    • Objectif : Optimiser la transmission
    • Utilisation : Séparer usufruit et nue-propriété
    • Points clés : Réduction de la base taxable
    • Impact : Gain fiscal à long terme

    Succession : comment réduire efficacement la fiscalité en 2026 ?

    La succession nécessite une anticipation rigoureuse pour limiter les droits à payer. En effet, les règles fiscales offrent plusieurs leviers d’optimisation. Toutefois, vous devez structurer votre stratégie en fonction de votre situation familiale et patrimoniale. Par ailleurs, une combinaison intelligente des outils disponibles permet de maximiser les abattements. Enfin, l’accompagnement par un expert vous aide à sécuriser vos décisions et à protéger durablement vos proches.

    FAQ – succession

    1. Quels sont les abattements principaux ?

    Ils varient selon le lien de parenté, avec 100 000 € pour un enfant.

    2. Le conjoint paie-t-il des droits ?

    Non, le conjoint est exonéré de droits de succession. Cette exonération concerne également le partenaire de PACS. Toutefois, ce dernier n’est pas héritier automatiquement : un testament est nécessaire pour qu’il puisse en bénéficier.

    3. Peut-on réduire les droits de succession ?

    Oui, grâce aux donations, à l’assurance vie ou au démembrement.

    4. Quand anticiper sa succession ?

    Le plus tôt possible pour profiter pleinement des abattements renouvelables.

    5. Faut-il consulter un expert ?

    Oui, un conseiller patrimonial permet d’optimiser la transmission.

  • Assurance-vie luxembourgeoise : pour qui, pourquoi et comment y accéder ?

    Assurance-vie luxembourgeoise : pour qui, pourquoi et comment y accéder ?

    L’assurance-vie luxembourgeoise attire de plus en plus d’épargnants exigeants. Vous vous demandez peut-être si ce contrat correspond à votre situation et à vos objectifs. En pratique, il se distingue par un haut niveau de sécurité, une grande souplesse d’investissement et une forte portabilité internationale. Toutefois, ce produit ne s’adresse pas à tous les profils. Vous devez donc comprendre ses spécificités avant de vous engager. Par ailleurs, les conditions d’accès varient selon les contrats et les options choisies. Dans cet article, vous découvrez à qui s’adresse ce placement, ses véritables avantages et les modalités pour y accéder.

    En un coup d’œil

    Assurance-vie luxembourgeoise : pour quels profils ?

    L’assurance-vie luxembourgeoise s’adresse à des profils variés, contrairement à certaines idées reçues. Vous pouvez y accéder avec des tickets d’entrée relativement accessibles selon les contrats. Cependant, les solutions les plus sophistiquées concernent généralement des patrimoines plus importants. Par conséquent, ce placement convient autant aux épargnants souhaitant diversifier qu’aux investisseurs expérimentés.

    Ce contrat répond aussi aux besoins des expatriés et des personnes mobiles. Il permet de conserver une enveloppe stable en cas de changement de résidence fiscale. Par ailleurs, les investisseurs recherchant une protection renforcée des avoirs trouvent un intérêt particulier dans ce cadre. Vous devez donc analyser vos objectifs avant de vous positionner.

    Pourquoi choisir une assurance-vie au Luxembourg ?

    L’un des principaux atouts repose sur la sécurité juridique offerte par le Luxembourg. Le mécanisme du triangle de sécurité protège les actifs en séparant clairement les fonds des clients de ceux de l’assureur. De plus, le souscripteur bénéficie du “Super Privilège”. Cela signifie que vous êtes considéré comme créancier prioritaire en cas de défaillance de la compagnie. Cette protection dépasse celle proposée dans d’autres juridictions européennes.

    Ce type de contrat offre également une grande liberté d’investissement. Vous accédez à une large gamme de supports, incluant des actifs internationaux. Par conséquent, vous pouvez construire une allocation réellement diversifiée. Cette flexibilité permet d’adapter votre stratégie à vos objectifs patrimoniaux.

    La fiscalité constitue un autre point important. Le Luxembourg applique un principe de neutralité fiscale. Autrement dit, il ne taxe pas les non-résidents. Vous restez donc soumis à la fiscalité de votre pays de résidence. Pour un résident français, les règles restent celles de l’assurance-vie classique. Ce produit ne constitue donc pas un outil de défiscalisation, mais plutôt un levier d’optimisation et de mobilité.

    Comment accéder à une assurance-vie luxembourgeoise ?

    L’accès dépend du contrat choisi et du niveau de personnalisation souhaité. Certains contrats restent accessibles dès quelques dizaines de milliers d’euros. Toutefois, les solutions les plus avancées, comme les fonds internes dédiés, nécessitent généralement un capital plus élevé. Dans la pratique, ces options apparaissent souvent à partir de 250 000 euros, voire davantage.

    Vous devez généralement passer par un conseiller spécialisé. Celui-ci réalise une analyse patrimoniale complète afin de définir une stratégie adaptée. Ensuite, vous sélectionnez les supports d’investissement en fonction de votre profil. Vous pouvez opter pour une gestion libre ou déléguée selon votre niveau d’expertise.

    Enfin, un suivi régulier reste indispensable. Les marchés évoluent et votre situation peut changer. Vous devez donc ajuster votre allocation si nécessaire. Un accompagnement professionnel permet de sécuriser ces arbitrages et d’optimiser votre contrat dans la durée.

    1. Assurance-vie française

    • Objectif : Épargne accessible
    • Utilisation : Placement classique
    • Points clés : Fonds en euros garantis
    • Impact : Moins flexible à l’international

    2. Assurance-vie luxembourgeoise

    • Objectif : Sécuriser et diversifier
    • Utilisation : Patrimoine structuré
    • Points clés : Super Privilège et triangle de sécurité
    • Impact : Protection renforcée

    3. Compte-titres

    • Objectif : Investir en bourse
    • Utilisation : Gestion active
    • Points clés : Fiscalité directe
    • Impact : Volatilité plus élevée

    4. SCPI

    • Objectif : Revenus immobiliers
    • Utilisation : Placement long terme
    • Points clés : Gestion déléguée
    • Impact : Rendement régulier

    Assurance-vie luxembourgeoise : un outil patrimonial à utiliser avec discernement

    L’assurance-vie luxembourgeoise constitue une solution performante pour diversifier et sécuriser votre patrimoine. Elle se distingue par son cadre juridique protecteur et sa grande flexibilité. Toutefois, vous devez vérifier son adéquation avec vos objectifs et votre situation. Par ailleurs, les conditions d’accès varient selon le niveau de personnalisation recherché. Enfin, un accompagnement adapté vous permet d’exploiter pleinement les avantages de ce contrat tout en maîtrisant les risques.

    FAQ – assurance-vie luxembourgeoise

    1. Quel est le ticket d’entrée minimum ?

    Certains contrats sont accessibles dès 15 000 €, mais les solutions avancées nécessitent souvent plus de 250 000 €.

    2. Le capital est-il protégé ?

    Oui, grâce au triangle de sécurité et au Super Privilège, les avoirs sont fortement protégés.

    3. Peut-on investir en devises étrangères ?

    Oui, ces contrats permettent d’investir en plusieurs devises et marchés internationaux.

    4. Est-ce un outil de défiscalisation ?

    Non, la fiscalité dépend de votre pays de résidence. Il s’agit d’un outil d’optimisation, pas d’évitement fiscal.

    5. Faut-il être accompagné ?

    Oui, un conseiller vous aide à structurer votre contrat et à adapter votre stratégie.

  • Héritage inattendu : comment l’intégrer dans sa stratégie patrimoniale ?

    Héritage inattendu : comment l’intégrer dans sa stratégie patrimoniale ?

    Recevoir un héritage sans l’avoir anticipé peut bouleverser votre équilibre financier. Vous devez alors prendre des décisions rapides, parfois complexes. Faut-il conserver, vendre ou réinvestir les actifs reçus ? Chaque choix entraîne des conséquences fiscales et patrimoniales. Ainsi, intégrer un héritage dans votre stratégie demande réflexion et méthode. Par ailleurs, une mauvaise décision peut réduire significativement la valeur transmise. À l’inverse, une approche structurée permet d’optimiser votre situation sur le long terme. Vous allez donc découvrir comment gérer efficacement ce nouveau capital.

    En un coup d’œil

    Comment analyser un héritage reçu ?

    Avant toute décision, vous devez dresser un bilan précis des biens reçus. En effet, un héritage peut comprendre des actifs variés. Il peut s’agir d’immobilier, de liquidités ou de placements financiers. Ainsi, chaque élément doit être évalué individuellement. Par ailleurs, vous devez identifier les éventuelles dettes associées. Cette étape reste essentielle pour connaître la valeur nette réelle.

    Ensuite, vous devez examiner les aspects fiscaux. En effet, les droits de succession varient selon votre lien avec le défunt. De plus, certains biens peuvent générer des revenus ou des charges. Ainsi, une analyse complète vous permet d’anticiper les impacts futurs. Vous pouvez alors prendre des décisions éclairées et cohérentes.

    Quelles décisions prendre après un héritage ?

    Une fois l’analyse réalisée, vous devez définir vos priorités. Souhaitez-vous sécuriser votre capital ou le faire fructifier ? En effet, chaque objectif implique une stratégie différente. Par exemple, conserver un bien immobilier peut générer des revenus locatifs. Cependant, cela implique aussi des contraintes de gestion.

    Vous pouvez également envisager une vente. Cette solution permet de dégager des liquidités rapidement. Ainsi, vous pouvez réinvestir dans des supports plus adaptés à vos objectifs. Par ailleurs, vous devez tenir compte de la fiscalité sur les plus-values. Une décision précipitée peut réduire vos gains. Il convient donc de planifier chaque action avec précision.

    Comment intégrer un héritage dans votre stratégie patrimoniale ?

    Intégrer un héritage dans votre patrimoine global nécessite une vision d’ensemble. Ainsi, vous devez tenir compte de vos revenus, de votre âge et de vos objectifs. Par exemple, vous pouvez utiliser ce capital pour préparer votre retraite. De plus, certains placements permettent d’optimiser la transmission future.

    L’assurance vie constitue un outil souvent privilégié. Elle offre une fiscalité avantageuse et une grande souplesse. Par ailleurs, vous pouvez diversifier vos investissements pour limiter les risques. L’immobilier, les placements financiers ou encore les supports sécurisés peuvent être combinés. Ainsi, vous construisez une stratégie équilibrée.

    Enfin, vous devez anticiper votre propre succession. En effet, un héritage peut devenir un levier de transmission. Vous pouvez organiser des donations ou structurer votre patrimoine. Par conséquent, vous optimisez la fiscalité pour vos héritiers. Un accompagnement professionnel reste recommandé pour sécuriser ces décisions.

    1. Conservation des biens

    • Objectif : Maintenir le patrimoine
    • Utilisation : Conservation à long terme
    • Points clés : Revenus potentiels
    • Impact : Gestion continue nécessaire

    2. Vente des actifs

    • Objectif : Générer des liquidités
    • Utilisation : Arbitrage rapide
    • Points clés : Fiscalité à anticiper
    • Impact : Simplification du patrimoine

    3. Réinvestissement

    • Objectif : Faire fructifier le capital
    • Utilisation : Diversification
    • Points clés : Choix des supports
    • Impact : Rendement potentiel

    4. Transmission anticipée

    • Objectif : Optimiser la succession
    • Utilisation : Donations
    • Points clés : Fiscalité avantageuse
    • Impact : Réduction des droits futurs

    Héritage : comment en faire un levier patrimonial efficace ?

    Un héritage représente une opportunité importante, mais il nécessite une gestion rigoureuse. En effet, chaque décision influence votre situation financière à long terme. Ainsi, vous devez analyser les actifs, définir vos objectifs et structurer votre stratégie. Par ailleurs, une approche réfléchie permet d’optimiser la fiscalité et la transmission. Enfin, l’accompagnement par un expert vous aide à sécuriser vos choix et à valoriser pleinement votre patrimoine.

    FAQ – héritage

    1. Faut-il accepter un héritage automatiquement ?

    Non, vous pouvez accepter, refuser ou accepter à concurrence de l’actif net.

    2. Quels sont les délais pour régler une succession ?

    En général, la déclaration de succession doit être faite dans les six mois.

    3. Peut-on vendre un bien hérité immédiatement ?

    Oui, une fois la succession réglée, vous pouvez disposer librement du bien.

    4. Comment réduire les droits de succession ?

    Des stratégies comme la donation ou l’assurance vie permettent d’optimiser la fiscalité.

    5. Faut-il consulter un expert ?

    Oui, un conseiller patrimonial vous aide à prendre des décisions adaptées.