Auteur/autrice : Frédérique.B

  • Comment débloquer de la trésorerie sans vendre son bien ?

    Comment débloquer de la trésorerie sans vendre son bien ?

    Votre patrimoine immobilier représente souvent une valeur importante. Pourtant, certaines situations exigent des ressources financières rapides, notamment pour financer un projet ou faire face à une dépense imprévue. Dans ce contexte, beaucoup de propriétaires cherchent des solutions pour débloquer de la trésorerie sans vendre son bien. En effet, conserver son logement tout en accédant à des liquidités constitue un objectif fréquent. Ainsi, plusieurs dispositifs permettent d’utiliser la valeur d’un bien immobilier sans en perdre la propriété.

    En un coup d’œil

    Pourquoi débloquer de la trésorerie sans vendre son bien peut être pertinent

    De nombreux propriétaires souhaitent préserver leur logement tout en finançant de nouveaux projets. En effet, vendre un bien immobilier entraîne souvent des contraintes importantes. Ainsi, garder son habitation permet de conserver un cadre de vie stable. De plus, un bien immobilier constitue un actif solide qui peut servir de levier financier.

    Les besoins peuvent apparaître à différents moments de la vie. Par exemple, certains souhaitent financer des travaux d’amélioration ou adapter leur logement. D’autres envisagent d’aider leurs proches ou de lancer un nouveau projet. Par ailleurs, une dépense imprévue peut nécessiter une réponse rapide. Ainsi, utiliser la valeur de votre bien permet d’accéder à des liquidités tout en conservant votre patrimoine immobilier.

    Un patrimoine immobilier qui peut devenir un levier financier

    Votre bien immobilier représente une richesse souvent sous-exploitée. Pourtant, il peut soutenir une demande de financement sans nécessiter de vente. En effet, les établissements financiers considèrent l’immobilier comme une garantie fiable. Par conséquent, ils proposent des solutions adaptées aux propriétaires souhaitant obtenir des fonds rapidement.

    Une solution adaptée aux projets et aux imprévus

    Débloquer des liquidités peut servir différents objectifs. Ainsi, vous pouvez financer des travaux importants ou préparer un nouveau projet. De plus, cette démarche permet parfois d’anticiper certaines dépenses futures. Enfin, elle peut contribuer à sécuriser votre situation financière face à des événements inattendus.

    Les solutions pour débloquer de la trésorerie sans vendre son bien

    Plusieurs solutions permettent d’accéder à des liquidités sans céder votre logement. Toutefois, chaque dispositif présente des conditions spécifiques. Ainsi, votre choix dépendra de votre situation financière, de la valeur du bien et du montant souhaité.

    1. Le prêt hypothécaire

    • Objectif : Obtenir une somme d’argent en mettant votre bien en garantie.
    • Utilisation : Financer des travaux ou soutenir un projet personnel.
    • Points clés : Vous conservez votre logement pendant toute la durée du financement.
    • Impact : Vous mobilisez la valeur du bien sans devoir le vendre.

    2. Le prêt viager hypothécaire

    • Objectif : Obtenir un capital sans remboursement mensuel immédiat.
    • Utilisation : Compléter vos ressources ou financer un projet important.
    • Points clés : Le remboursement intervient généralement lors de la vente ou de la succession.
    • Impact : Vous profitez de liquidités tout en conservant votre cadre de vie.

    3. Le regroupement de crédits avec trésorerie

    • Objectif : Réorganiser vos crédits existants et intégrer une nouvelle trésorerie.
    • Utilisation : Réduire vos mensualités tout en finançant un projet.
    • Points clés : Une seule mensualité simplifie la gestion du budget.
    • Impact : Vous améliorez votre équilibre financier global.

    4. Le crédit avec trésorerie adossé à un bien

    • Objectif : Utiliser la valeur immobilière pour obtenir des fonds.
    • Utilisation : Financer un projet ponctuel ou structurer un financement.
    • Points clés : Solution adaptée aux propriétaires disposant d’un patrimoine valorisé.
    • Impact : Vous accédez à des liquidités tout en conservant la propriété du bien.

    Chaque solution possède ses spécificités. Cependant, vous devez analyser précisément vos besoins avant de choisir. Ainsi, une étude personnalisée permet d’identifier le dispositif le plus cohérent avec votre situation.

    Les précautions avant de débloquer de la trésorerie sans vendre son bien

    Avant d’engager une démarche, vous devez examiner votre situation financière globale. En effet, toute solution impliquant un financement nécessite une analyse rigoureuse. Par conséquent, vous devez vérifier votre capacité à assumer les engagements associés.

    Évaluer la valeur réelle du bien immobilier

    La valeur du logement influence directement le montant des liquidités accessibles. Ainsi, une estimation précise constitue une étape essentielle. De plus, l’état du bien et sa localisation peuvent influencer les conditions proposées. Par conséquent, une évaluation professionnelle permet souvent d’obtenir une vision réaliste.

    Anticiper les conséquences financières à long terme

    Débloquer de la trésorerie peut améliorer votre situation immédiate. Cependant, cette démarche peut aussi modifier l’équilibre global de votre patrimoine. Ainsi, vous devez analyser les coûts associés au financement. De plus, vous devez conserver une marge de sécurité pour faire face aux imprévus.

    Se faire accompagner dans la prise de décision

    Un accompagnement professionnel permet souvent d’éviter les erreurs d’appréciation. En effet, chaque situation présente des caractéristiques spécifiques. Par conséquent, un conseiller peut analyser vos besoins et proposer une stratégie adaptée. Enfin, cette approche renforce la sécurité globale de votre projet.

    Comment débloquer de la trésorerie sans vendre son bien en toute sécurité

    Accéder à des liquidités sans céder son logement reste possible dans de nombreuses situations. En effet, votre patrimoine immobilier peut devenir un véritable levier financier lorsqu’il est utilisé avec méthode. Cependant, chaque projet nécessite une analyse précise afin d’éviter les décisions précipitées. Ainsi, une approche structurée permet d’optimiser votre stratégie tout en préservant votre stabilité financière. Enfin, un accompagnement adapté facilite vos démarches et sécurise chaque étape du processus.

    FAQ – Comment débloquer de la trésorerie sans vendre son bien ?

    1. Peut-on obtenir des liquidités sans vendre son logement ?

    Oui, plusieurs solutions permettent d’utiliser la valeur immobilière comme garantie sans vendre le bien.

    2. Quelle solution permet d’éviter des mensualités immédiates ?

    Le prêt viager hypothécaire permet généralement d’obtenir des fonds sans remboursement mensuel immédiat.

    3. Le regroupement de crédits permet-il d’obtenir de la trésorerie ?

    Oui, il peut inclure une trésorerie complémentaire selon votre situation financière.

    4. Faut-il faire estimer son bien avant de demander un financement ?

    Oui, une estimation précise permet de déterminer le montant de trésorerie accessible.

    5. Un accompagnement est-il recommandé ?

    Oui, un conseiller peut analyser votre situation et sécuriser votre démarche.

  • Peut-on rembourser un prêt viager hypothécaire avant le décès ?

    Peut-on rembourser un prêt viager hypothécaire avant le décès ?

    Le prêt viager hypothécaire suscite de nombreuses interrogations, notamment lorsqu’il s’agit d’anticiper l’avenir ou d’adapter sa stratégie patrimoniale. Parmi les questions les plus fréquentes, beaucoup de propriétaires souhaitent savoir s’il reste possible d’ajuster leur situation en cours de contrat. En effet, certains emprunteurs envisagent une revente du bien, une évolution familiale ou un changement de projet. Dans ce contexte, comprendre si vous pouvez rembourser un prêt viager hypothécaire avant le décès devient essentiel pour garder de la flexibilité dans la gestion de votre patrimoine.

    En un coup d’œil

    Rembourser un prêt viager hypothécaire avant le décès : est-ce autorisé ?

    Oui, vous pouvez rembourser un prêt viager hypothécaire avant le décès dans la majorité des situations. En effet, ce type de financement prévoit généralement une possibilité de remboursement anticipé. Ainsi, vous conservez une certaine liberté dans la gestion de votre patrimoine. Cette souplesse constitue un avantage important pour les emprunteurs qui souhaitent rester maîtres de leurs décisions.

    Contrairement à certaines idées reçues, le remboursement n’intervient pas uniquement au moment du décès. Par ailleurs, vous pouvez décider de solder le prêt lorsque votre situation évolue. Cependant, vous devez vérifier les conditions prévues dans votre contrat. En effet, certains établissements appliquent des frais spécifiques en cas de remboursement anticipé. Ainsi, une lecture attentive des clauses contractuelles reste indispensable.

    Le remboursement anticipé reste une option prévue dans le contrat

    Dans la plupart des cas, le contrat prévoit explicitement la possibilité de rembourser avant l’échéance naturelle. En effet, cette option permet d’adapter votre stratégie en fonction de vos besoins. Ainsi, vous pouvez décider d’agir lorsque votre situation financière change. De plus, cette souplesse vous aide à anticiper certains événements, notamment une vente immobilière ou une transmission patrimoniale.

    Des frais peuvent être appliqués selon les conditions

    Certains contrats prévoient des indemnités en cas de remboursement anticipé. Toutefois, ces frais varient selon les établissements et la durée restante du prêt. Ainsi, vous devez comparer le coût total du remboursement avec les avantages attendus. Par ailleurs, une estimation préalable permet d’éviter toute mauvaise surprise au moment de la clôture du financement.

    Dans quelles situations rembourser un prêt viager hypothécaire avant le décès

    Plusieurs situations peuvent justifier une décision de remboursement anticipé. Toutefois, chaque cas nécessite une analyse précise de votre situation personnelle. Ainsi, vous devez examiner les conséquences financières et patrimoniales avant d’agir.

    1. La vente du bien immobilier

    • Objectif : Rembourser le prêt lors de la cession du logement.
    • Utilisation : Libérer le bien pour le vendre dans des conditions classiques.
    • Points clés : Le remboursement intervient généralement au moment de la vente.
    • Impact : Vous retrouvez une totale liberté sur l’utilisation du produit de la vente.

    2. Le rachat du prêt par un autre financement

    • Objectif : Remplacer le prêt viager hypothécaire par une autre solution financière.
    • Utilisation : Adapter votre financement à une nouvelle situation économique.
    • Points clés : Cette démarche nécessite une étude précise de votre capacité financière.
    • Impact : Vous optimisez votre stratégie patrimoniale selon vos nouveaux objectifs.

    3. La volonté de préserver la transmission du bien

    • Objectif : Réduire l’impact du prêt sur la succession.
    • Utilisation : Anticiper la transmission du patrimoine aux héritiers.
    • Points clés : Le remboursement peut faciliter la gestion successorale.
    • Impact : Vous simplifiez la transmission future du bien immobilier.

    4. L’amélioration de votre situation financière

    • Objectif : Solder le prêt grâce à de nouvelles ressources financières.
    • Utilisation : Réduire les intérêts cumulés sur le long terme.
    • Points clés : Une amélioration de vos revenus peut rendre cette option pertinente.
    • Impact : Vous reprenez un contrôle complet sur votre patrimoine immobilier.

    Chaque situation présente des enjeux spécifiques. Cependant, vous devez toujours mesurer les conséquences financières avant de prendre une décision. Ainsi, une étude personnalisée permet d’anticiper les effets à long terme.

    Les précautions avant de rembourser un prêt viager hypothécaire avant le décès

    Avant d’engager un remboursement anticipé, vous devez examiner plusieurs éléments essentiels. En premier lieu, vérifiez le montant exact à rembourser. En effet, ce montant inclut généralement le capital initial et les intérêts accumulés. Par conséquent, une estimation précise reste indispensable pour préparer votre projet.

    Analyser le coût total du remboursement

    Le montant final dépend souvent de la durée écoulée depuis la mise en place du prêt. Ainsi, plus le temps passe, plus les intérêts peuvent augmenter. Cependant, certaines situations rendent le remboursement anticipé avantageux. Par ailleurs, une simulation permet d’évaluer rapidement l’intérêt réel de cette décision.

    Anticiper les conséquences patrimoniales

    Un remboursement anticipé peut modifier l’équilibre global de votre patrimoine. En effet, vous devez vérifier que cette opération reste compatible avec vos projets futurs. De plus, cette démarche peut avoir un impact sur votre succession. Ainsi, il reste conseillé d’intégrer cette décision dans une vision patrimoniale globale.

    Consulter un professionnel avant toute décision

    Un conseiller peut analyser votre situation et vérifier la pertinence du remboursement anticipé. En effet, chaque dossier présente des caractéristiques spécifiques. Par conséquent, un accompagnement personnalisé permet d’éviter les erreurs d’appréciation. Enfin, cette démarche renforce la sécurité de votre décision financière.

    Peut-on rembourser un prêt viager hypothécaire avant le décès en toute sérénité ?

    Oui, cette possibilité existe dans la majorité des situations prévues par les contrats. Cependant, vous devez examiner attentivement les conditions financières et patrimoniales associées. Ainsi, une décision réfléchie permet d’adapter votre financement à l’évolution de votre situation. De plus, une analyse approfondie facilite l’anticipation des conséquences à long terme. Enfin, un accompagnement professionnel vous aide à sécuriser chaque étape et à préserver l’équilibre de votre patrimoine.

    FAQ – Peut-on rembourser un prêt viager hypothécaire avant le décès ?

    1. Le remboursement anticipé est-il obligatoire lors de la vente du bien ?

    Oui, la vente du bien entraîne généralement le remboursement du prêt viager hypothécaire associé.

    2. Existe-t-il des pénalités en cas de remboursement anticipé ?

    Certains contrats prévoient des indemnités. Vous devez donc vérifier les conditions prévues dans votre offre initiale.

    3. Les héritiers peuvent-ils rembourser le prêt avant le décès ?

    Oui, dans certains cas, les héritiers peuvent anticiper le remboursement afin de préserver le bien immobilier.

    4. Le remboursement anticipé réduit-il le coût total du prêt ?

    Oui, dans certaines situations, rembourser plus tôt peut limiter l’accumulation des intérêts.

    5. Faut-il réaliser une simulation avant de rembourser ?

    Oui, une simulation permet d’évaluer précisément l’intérêt financier d’un remboursement anticipé.

  • Peut-on hypothéquer un bien locatif déjà loué ?

    Peut-on hypothéquer un bien locatif déjà loué ?

    Vous possédez un logement mis en location et vous souhaitez mobiliser sa valeur pour financer un projet. Pourtant, une question revient souvent : pouvez-vous utiliser ce bien comme garantie alors qu’un locataire l’occupe déjà ? En pratique, la réponse est oui dans de nombreux cas. En effet, un bien locatif peut soutenir une demande de financement, même lorsqu’il est déjà loué. Ainsi, vous pouvez envisager cette solution pour développer votre patrimoine, obtenir de la trésorerie ou restructurer votre endettement. Cependant, vous devez bien comprendre les règles applicables avant de vous engager.

    En un coup d’œil

    Hypothéquer un bien locatif déjà loué : est-ce possible ?

    Oui, vous pouvez hypothéquer un bien locatif déjà loué. En effet, la présence d’un bail en cours n’empêche pas la mise en garantie du logement. Ainsi, l’établissement prêteur examine surtout la valeur du bien, le niveau des loyers et votre situation financière globale. De plus, un logement déjà occupé présente souvent un avantage supplémentaire. Il génère des revenus réguliers, ce qui peut renforcer la cohérence du dossier.

    Pour autant, vous devez distinguer clairement l’hypothèque et le bail. L’hypothèque concerne la relation entre vous et le prêteur. En revanche, le contrat de location continue de produire ses effets. Le locataire conserve donc ses droits. Par conséquent, vous ne pouvez pas modifier librement ses conditions d’occupation sous prétexte que vous avez mis le bien en garantie.

    Le bail reste en place

    Le logement reste loué dans les conditions prévues par le contrat signé. En effet, l’hypothèque ne supprime ni le bail ni les obligations du propriétaire. Ainsi, vous devez continuer à assurer vos responsabilités de bailleur. Par ailleurs, le locataire continue à verser ses loyers selon les modalités prévues. Cette stabilité rassure souvent le prêteur, notamment lorsque les paiements sont réguliers.

    Les loyers peuvent renforcer le dossier

    Les revenus locatifs jouent souvent un rôle utile dans l’analyse du financement. En effet, ils peuvent améliorer votre capacité de remboursement selon les critères de l’organisme. Cependant, tous les loyers ne sont pas retenus de la même manière. Certaines banques appliquent un abattement de sécurité. Ainsi, elles tiennent compte d’une partie seulement des loyers afin d’anticiper les charges et les périodes de vacance.

    Les solutions pour hypothéquer un bien locatif déjà loué

    Plusieurs solutions permettent d’utiliser un logement loué comme garantie. Toutefois, le bon choix dépend de votre objectif, du montant souhaité et de la valeur du bien. Ainsi, vous devez comparer les mécanismes avant de prendre une décision.

    1. Le prêt hypothécaire classique

    • Objectif : Obtenir des liquidités en mettant votre bien locatif en garantie.
    • Utilisation : Financer un nouveau projet ou investir dans un autre bien immobilier.
    • Points clés : Les loyers peuvent soutenir l’étude du dossier.
    • Impact : Vous conservez la propriété du logement tout en mobilisant sa valeur.

    2. Le regroupement de crédits avec garantie locative

    • Objectif : Réorganiser vos crédits en utilisant votre bien loué comme garantie.
    • Utilisation : Réduire vos mensualités ou intégrer une trésorerie complémentaire.
    • Points clés : Une seule mensualité simplifie la gestion de votre budget.
    • Impact : Vous améliorez votre capacité financière tout en conservant vos revenus locatifs.

    3. Le crédit avec trésorerie adossé à un bien locatif

    • Objectif : Obtenir une enveloppe financière grâce à la valeur du bien.
    • Utilisation : Réaliser des travaux ou financer un nouveau projet personnel.
    • Points clés : La rentabilité locative peut renforcer la cohérence du dossier.
    • Impact : Vous exploitez le potentiel financier du logement sans le vendre.

    4. L’hypothèque pour financer un nouvel investissement locatif

    • Objectif : Utiliser un bien existant pour soutenir une nouvelle acquisition.
    • Utilisation : Développer progressivement votre patrimoine immobilier.
    • Points clés : Les loyers déjà perçus peuvent appuyer le projet global.
    • Impact : Vous utilisez un actif existant pour accélérer votre stratégie patrimoniale.

    Chaque solution répond à un besoin précis. Cependant, vous devez évaluer le coût total du financement, la durée envisagée et votre capacité à absorber les imprévus. Par ailleurs, vous devez tenir compte des frais annexes. Enfin, une étude personnalisée permet souvent de choisir une structure plus cohérente et plus prudente.

    Les précautions avant d’hypothéquer un bien locatif déjà loué

    Avant d’avancer, vous devez examiner plusieurs points de vigilance. En premier lieu, vérifiez la stabilité des loyers. En effet, un historique régulier rassure davantage un établissement prêteur. Ensuite, contrôlez l’état du bien et sa valeur actuelle. De plus, vous devez intégrer les charges, la fiscalité et les éventuels travaux à venir dans votre réflexion.

    Évaluer la solidité du bien locatif

    Un logement bien situé, bien entretenu et régulièrement loué présente généralement un profil plus favorable. Ainsi, sa valeur peut soutenir plus efficacement votre demande. En revanche, un bien nécessitant d’importants travaux ou présentant un risque de vacance prolongée peut fragiliser le dossier. Vous avez donc intérêt à préparer des éléments précis sur le loyer, le bail et l’état du logement.

    Anticiper les risques de vacance et d’impayés

    Les revenus locatifs restent utiles, mais ils ne garantissent jamais une stabilité absolue. En effet, une vacance locative ou un impayé peut réduire votre marge de manœuvre. Par conséquent, vous devez conserver une capacité financière suffisante pour absorber ce type d’aléa. De plus, une réserve de sécurité renforce souvent la solidité de votre stratégie globale.

    Mesurer l’impact sur votre stratégie patrimoniale

    Utiliser un bien locatif comme garantie peut servir un projet pertinent. Cependant, cette décision doit s’intégrer dans une vision d’ensemble. Ainsi, vous devez vous demander si l’opération améliore réellement votre situation. Par ailleurs, vous devez vérifier qu’elle ne fragilise pas l’équilibre de votre patrimoine. Enfin, un accompagnement professionnel permet souvent d’arbitrer plus sereinement entre opportunité et prudence.

    Peut-on hypothéquer un bien locatif déjà loué sans fragiliser son équilibre financier ?

    Oui, cette opération reste possible dans de nombreuses situations. En effet, un logement déjà loué peut constituer une garantie utile pour financer un projet ou restructurer vos crédits. Cependant, vous devez avancer avec méthode. Ainsi, l’analyse du bail, des loyers, de la valeur du bien et de votre capacité de remboursement reste indispensable. De plus, une stratégie claire vous aide à éviter les décisions précipitées. Enfin, un accompagnement adapté vous permet d’utiliser votre patrimoine locatif avec davantage de sécurité et de cohérence.

    FAQ – Peut-on hypothéquer un bien locatif déjà loué ?

    1. Un locataire empêche-t-il la mise en hypothèque d’un logement ?

    Non, un logement loué peut être hypothéqué. En revanche, le locataire conserve les droits prévus par son bail.

    2. Les loyers sont-ils pris en compte dans l’étude du dossier ?

    Oui, les loyers sont souvent intégrés dans l’analyse. Cependant, la banque peut n’en retenir qu’une partie.

    3. Le bail change-t-il après la mise en hypothèque ?

    Non, le bail continue normalement. Ainsi, l’hypothèque ne modifie pas les droits d’occupation du locataire.

    4. Peut-on financer un nouvel investissement avec un bien locatif existant ?

    Oui, vous pouvez utiliser un bien locatif existant comme garantie pour soutenir une nouvelle acquisition.

    5. Quels éléments influencent l’acceptation du dossier ?

    La valeur du bien, le niveau des loyers, l’état du logement et votre situation financière globale restent les critères principaux.

  • Couple retraité : comment obtenir des liquidités sans vendre ?

    Couple retraité : comment obtenir des liquidités sans vendre ?

    À la retraite, votre logement représente souvent un repère essentiel et un patrimoine construit au fil des années. Pourtant, certains projets ou imprévus nécessitent parfois des ressources financières supplémentaires. Dans ce contexte, beaucoup de propriétaires cherchent à obtenir des liquidités sans vendre leur habitation. En effet, vendre son bien n’est pas toujours souhaitable, notamment lorsque vous souhaitez préserver votre cadre de vie. Heureusement, certaines solutions permettent d’utiliser la valeur de votre patrimoine immobilier tout en continuant à vivre chez vous.

    En un coup d’œil

    Pourquoi obtenir des liquidités sans vendre devient une solution pertinente

    Avec les années, de nombreux propriétaires retraités deviennent pleinement propriétaires de leur logement. Ainsi, ce patrimoine constitue une réserve de valeur importante qui peut être mobilisée sans céder le bien. En effet, les établissements financiers considèrent l’immobilier comme une garantie solide. Par conséquent, ils peuvent proposer des solutions permettant d’accéder à des fonds tout en conservant votre habitation.

    Les besoins évoluent naturellement après la retraite. Par exemple, certains souhaitent financer des travaux d’adaptation du logement ou améliorer leur confort. D’autres envisagent d’aider leurs proches ou de soutenir un projet personnel. Par ailleurs, certaines dépenses imprévues peuvent nécessiter une trésorerie rapide. Ainsi, comprendre comment obtenir des liquidités sans vendre son bien devient une démarche utile pour préserver votre stabilité financière.

    Les solutions pour obtenir des liquidités sans vendre son logement

    Plusieurs dispositifs permettent d’utiliser la valeur immobilière pour dégager des fonds. Toutefois, ces solutions reposent généralement sur la mise en garantie du bien immobilier. Vous devez donc analyser leurs caractéristiques avant de faire un choix. Ainsi, une étude personnalisée permet d’identifier la solution la plus adaptée à votre situation et à vos objectifs.

    1. Le prêt hypothécaire

    • Objectif : Obtenir des liquidités en utilisant votre logement comme garantie.
    • Utilisation : Financer des travaux, un projet personnel ou compléter vos ressources.
    • Points clés : Vous conservez votre bien et continuez à l’occuper.
    • Impact : Vous mobilisez la valeur immobilière sans devoir vendre votre habitation.

    2. Le prêt viager hypothécaire

    • Objectif : Obtenir un capital sans rembourser de mensualités pendant votre vie.
    • Utilisation : Compléter vos revenus ou financer un projet sans alourdir votre budget.
    • Points clés : Le remboursement intervient généralement lors de la vente du bien ou de la succession.
    • Impact : Vous profitez de votre patrimoine tout en conservant votre logement.

    3. Le regroupement de crédits avec garantie immobilière

    • Objectif : Réorganiser vos crédits tout en libérant une trésorerie supplémentaire.
    • Utilisation : Alléger vos mensualités et financer un nouveau besoin.
    • Points clés : Une seule mensualité facilite la gestion budgétaire.
    • Impact : Vous améliorez votre équilibre financier tout en accédant à des liquidités.

    4. Le crédit avec trésorerie adossé à un bien immobilier

    • Objectif : Financer un projet grâce à la valeur de votre patrimoine.
    • Utilisation : Répondre à un besoin ponctuel ou structurer un projet important.
    • Points clés : Solution adaptée aux propriétaires souhaitant préserver leur logement.
    • Impact : Vous accédez à des fonds tout en conservant votre cadre de vie.

    Chaque solution présente des modalités spécifiques. Cependant, votre choix dépend de votre âge, de vos revenus et de la valeur de votre bien immobilier. Ainsi, un accompagnement professionnel facilite l’analyse et sécurise votre décision.

    Les points à vérifier avant d’obtenir des liquidités sans vendre

    Avant d’engager une démarche, vous devez analyser votre situation financière globale. En effet, certaines solutions impliquent des engagements financiers ou des impacts sur votre patrimoine futur. Par conséquent, une étude complète permet d’anticiper les conséquences et d’éviter les mauvaises surprises.

    Il convient également d’évaluer précisément la valeur de votre bien immobilier. Par ailleurs, informer vos proches peut s’avérer utile lorsque la solution retenue influence la succession. De plus, conserver une réserve financière reste essentiel pour faire face aux imprévus. Enfin, une analyse approfondie vous permet d’agir avec confiance et sérénité.

    Obtenir des liquidités sans vendre en toute sérénité

    Préserver votre logement tout en accédant à des ressources financières représente un objectif partagé par de nombreux retraités propriétaires. En effet, votre patrimoine immobilier constitue un levier financier puissant lorsqu’il est utilisé de manière réfléchie. Cependant, chaque situation nécessite une analyse personnalisée afin d’identifier la solution la plus adaptée. Ainsi, en anticipant vos besoins et en choisissant une stratégie cohérente, vous pouvez financer vos projets tout en conservant votre cadre de vie. Enfin, un accompagnement adapté vous aide à sécuriser votre décision et à agir en toute confiance.

    FAQ – obtenir des liquidités sans vendre

    1. Peut-on obtenir des liquidités sans vendre son logement ?

    Oui, certaines solutions comme le prêt hypothécaire ou le prêt viager hypothécaire permettent d’obtenir des fonds tout en conservant votre bien immobilier.

    2. Quelle différence entre prêt hypothécaire et prêt viager hypothécaire ?

    Le prêt hypothécaire implique généralement des remboursements mensuels, tandis que le prêt viager hypothécaire prévoit un remboursement lors de la vente du bien ou de la succession.

    3. Le logement reste-t-il votre propriété ?

    Oui, vous conservez la propriété de votre logement pendant toute la durée du financement.

    4. Ces solutions sont-elles adaptées aux retraités propriétaires ?

    Oui, ces dispositifs sont spécifiquement conçus pour les propriétaires souhaitant utiliser la valeur de leur bien sans le vendre.

    5. Faut-il consulter un conseiller avant de choisir une solution ?

    Oui, un conseiller peut analyser votre situation et vous orienter vers la solution la plus adaptée à vos besoins et à votre patrimoine.

  • Peut-on faire un rachat de crédit après 60 ans ?

    Peut-on faire un rachat de crédit après 60 ans ?

    Vous vous demandez souvent peut-on faire un rachat de crédit après 60 ans ? Cette question revient fréquemment lorsque vos charges évoluent à l’approche de la retraite ou après celle-ci. En effet, vos revenus changent et vos priorités financières aussi. Cependant, contrairement aux idées reçues, il reste tout à fait possible d’envisager un regroupement de crédits après 60 ans. Ainsi, cette solution peut vous aider à alléger vos mensualités, à financer un nouveau projet ou à retrouver une meilleure visibilité sur votre budget. Dans cet article, vous découvrirez les conditions, les avantages et les points de vigilance pour réussir votre démarche.

    En un coup d’œil

    Peut-on faire un rachat de crédit après 60 ans : ce qu’il faut savoir

    Oui, vous pouvez envisager un regroupement de crédits après 60 ans. En effet, l’âge ne constitue pas un obstacle automatique pour obtenir un financement. Cependant, les organismes prêteurs analysent votre situation avec une attention particulière. Ainsi, ils évaluent vos revenus, votre patrimoine et votre capacité de remboursement avant toute décision.

    Votre statut de propriétaire représente souvent un avantage majeur. En effet, la présence d’un bien immobilier rassure les établissements financiers. De plus, elle permet parfois d’allonger la durée du financement et de réduire le montant des mensualités. Par ailleurs, cette solution peut vous permettre d’inclure une trésorerie supplémentaire pour financer un projet ou anticiper certaines dépenses. Enfin, comprendre peut-on faire un rachat de crédit après 60 ans ? vous aide à anticiper les conditions nécessaires pour réussir votre dossier.

    Les solutions possibles pour un rachat de crédit après 60 ans

    Plusieurs solutions permettent de répondre concrètement à la question peut-on faire un rachat de crédit après 60 ans ?. Toutefois, votre choix dépend de votre situation personnelle, de vos crédits actuels et de votre patrimoine disponible.

    1. Le rachat de crédits avec garantie hypothécaire

    • Objectif : Réunir plusieurs crédits en un seul tout en utilisant votre bien immobilier comme garantie.
    • Utilisation : Réduire vos mensualités et sécuriser votre budget à long terme.
    • Points clés : Permet souvent d’allonger la durée du remboursement.
    • Impact : Améliore votre équilibre financier et votre visibilité budgétaire.

    2. Le rachat de crédits avec trésorerie complémentaire

    • Objectif : Regrouper vos crédits tout en obtenant une enveloppe financière supplémentaire.
    • Utilisation : Financer des travaux, aider un proche ou anticiper des dépenses futures.
    • Points clés : Une seule mensualité simplifie la gestion de votre budget.
    • Impact : Offre une meilleure flexibilité financière au quotidien.

    3. Le rachat de crédits consommation

    • Objectif : Regrouper uniquement des crédits à la consommation.
    • Utilisation : Réduire les mensualités sur des crédits personnels ou renouvelables.
    • Points clés : Procédure généralement plus simple qu’un rachat immobilier.
    • Impact : Allège rapidement votre budget mensuel.

    4. Le rachat de crédits immobilier

    • Objectif : Regrouper un crédit immobilier avec d’autres prêts en cours.
    • Utilisation : Optimiser vos mensualités et ajuster la durée du remboursement.
    • Points clés : Adapté aux propriétaires souhaitant restructurer leur financement.
    • Impact : Permet une gestion plus sereine de votre budget à long terme.

    Chaque solution présente des avantages spécifiques. Cependant, vous devez analyser précisément votre situation avant toute décision. Ainsi, une étude personnalisée permet d’identifier la formule la plus adaptée à vos besoins.

    Les critères étudiés pour un rachat de crédit après 60 ans

    Avant d’accepter un dossier, les organismes prêteurs examinent plusieurs critères essentiels. En premier lieu, ils évaluent votre niveau de revenus et la stabilité de votre pension. En effet, ces éléments permettent d’estimer votre capacité à rembourser dans la durée. Par conséquent, une gestion financière saine constitue un atout important.

    Votre patrimoine immobilier joue également un rôle déterminant. Par ailleurs, l’âge à la fin du remboursement influence souvent la durée du financement proposé. De plus, l’assurance emprunteur représente un élément clé dans l’acceptation du dossier. Enfin, comprendre peut-on faire un rachat de crédit après 60 ans ? implique d’anticiper ces critères pour maximiser vos chances d’obtenir une réponse favorable.

    Peut-on faire un rachat de crédit après 60 ans en toute confiance

    La réponse à la question peut-on faire un rachat de crédit après 60 ans ? reste positive dans de nombreuses situations. En effet, cette solution permet d’adapter vos mensualités à votre nouvelle situation financière. Cependant, chaque projet nécessite une analyse approfondie pour garantir son équilibre sur le long terme. Ainsi, en anticipant vos besoins et en vous entourant de conseils adaptés, vous pouvez restructurer vos crédits en toute sérénité. Enfin, un accompagnement personnalisé facilite vos démarches et sécurise votre projet.

    FAQ – Peut-on faire un rachat de crédit après 60 ans ?

    1. Existe-t-il une limite d’âge pour un rachat de crédit ?

    Il n’existe pas de limite d’âge stricte, mais les organismes prennent en compte l’âge en fin de remboursement et les garanties disponibles.

    2. Un retraité peut-il inclure une trésorerie dans son rachat de crédits ?

    Oui, il est possible d’ajouter une trésorerie complémentaire selon votre situation financière et votre capacité de remboursement.

    3. L’assurance emprunteur est-elle obligatoire après 60 ans ?

    Elle est généralement exigée, car elle sécurise le financement et protège l’emprunteur comme l’établissement prêteur.

    4. Le statut de propriétaire facilite-t-il un rachat de crédits ?

    Oui, être propriétaire constitue souvent un avantage, notamment lorsque le bien peut servir de garantie hypothécaire.

    5. Peut-on réduire ses mensualités après 60 ans ?

    Oui, un regroupement de crédits permet souvent de diminuer les mensualités en allongeant la durée de remboursement.

  • Propriétaire retraité : comment financer un nouveau projet ?

    Propriétaire retraité : comment financer un nouveau projet ?

    Vous êtes propriétaire retraité et vous envisagez un nouveau projet. Cependant, vous vous demandez souvent propriétaire retraité : comment financer un nouveau projet ? En effet, la retraite modifie vos revenus, ce qui peut compliquer l’accès à certains financements. Pourtant, votre patrimoine immobilier constitue souvent un levier puissant pour concrétiser vos projets. Ainsi, qu’il s’agisse de travaux, d’un investissement ou d’un projet personnel, plusieurs solutions existent pour mobiliser vos ressources en toute sécurité. Dans cet article, vous découvrirez les options adaptées à votre situation et les précautions essentielles pour agir sereinement.

    En un coup d’œil

    Propriétaire retraité : pourquoi financer un nouveau projet reste possible

    Vous pouvez concrétiser vos projets même après votre départ à la retraite. En effet, être propriétaire représente un atout majeur pour accéder à des solutions de financement adaptées. Ainsi, votre bien immobilier constitue une garantie solide qui rassure les organismes prêteurs. De plus, il permet souvent d’obtenir des conditions plus favorables qu’un financement classique basé uniquement sur les revenus.

    De nombreux retraités souhaitent réaliser de nouveaux projets. Par exemple, certains envisagent des travaux d’amélioration énergétique. D’autres souhaitent aider leurs proches ou investir dans un projet locatif. Par ailleurs, certains projets concernent des besoins personnels comme l’achat d’un véhicule ou la réalisation d’un rêve longtemps reporté. Enfin, comprendre propriétaire retraité : comment financer un nouveau projet ? vous permet d’anticiper vos besoins et de choisir une solution adaptée à votre patrimoine.

    Les solutions pour financer un projet quand on est propriétaire retraité

    Plusieurs dispositifs permettent de répondre concrètement à la question propriétaire retraité : comment financer un nouveau projet ?. Toutefois, chaque solution présente des caractéristiques spécifiques. Vous devez donc choisir celle qui correspond le mieux à votre situation financière et à vos objectifs.

    1. Le prêt hypothécaire

    • Objectif : Obtenir des liquidités en utilisant votre bien immobilier comme garantie.
    • Utilisation : Financer des travaux, un investissement ou un projet personnel important.
    • Points clés : Le bien reste votre propriété et vous continuez à l’occuper.
    • Impact : Vous mobilisez la valeur de votre patrimoine sans devoir vendre votre logement.

    2. Le regroupement de crédits avec trésorerie

    • Objectif : Réduire vos mensualités et dégager une capacité financière supplémentaire.
    • Utilisation : Regrouper vos crédits existants tout en ajoutant une trésorerie pour un nouveau projet.
    • Points clés : Une seule mensualité simplifie la gestion de votre budget.
    • Impact : Vous améliorez votre confort financier tout en finançant un nouveau projet.

    3. Le prêt viager hypothécaire

    • Objectif : Obtenir un capital sans rembourser de mensualités pendant votre vie.
    • Utilisation : Financer un projet personnel ou compléter vos ressources financières.
    • Points clés : Le remboursement intervient généralement lors de la vente du bien ou de la succession.
    • Impact : Vous profitez de votre patrimoine immobilier tout en conservant votre cadre de vie.

    4. Le crédit personnel

    • Objectif : Obtenir rapidement une somme d’argent sans garantie immobilière.
    • Utilisation : Financer un projet ponctuel comme des travaux ou un achat important.
    • Points clés : Procédure généralement plus rapide qu’un financement garanti.
    • Impact : Vous disposez d’une solution souple pour concrétiser un projet à court terme.

    Chaque solution présente des avantages distincts. Cependant, vous devez analyser votre capacité de remboursement avant toute décision. Ainsi, un accompagnement personnalisé permet d’optimiser votre stratégie et de limiter les risques financiers.

    Les précautions avant de financer un nouveau projet à la retraite

    Avant de décider propriétaire retraité : comment financer un nouveau projet ?, vous devez analyser plusieurs éléments essentiels. En premier lieu, évaluez précisément le coût total du projet envisagé. En effet, cette estimation permet d’éviter toute mauvaise surprise financière. Par conséquent, une analyse détaillée de vos revenus et de vos charges reste indispensable.

    Vous devez également vérifier la cohérence entre votre projet et votre horizon de vie. Par ailleurs, il convient de conserver une marge de sécurité financière pour faire face aux imprévus. De plus, la diversification de votre patrimoine contribue à limiter les risques sur le long terme. Enfin, solliciter un conseiller spécialisé permet d’obtenir une vision globale et objective de votre situation.

    Propriétaire retraité : comment financer un nouveau projet en toute sérénité

    Se poser la question propriétaire retraité : comment financer un nouveau projet ? constitue une démarche essentielle pour préserver votre sécurité financière. En effet, votre patrimoine représente un levier stratégique pour concrétiser vos projets sans compromettre votre stabilité. Cependant, chaque situation nécessite une analyse approfondie afin d’identifier la solution la plus adaptée. Ainsi, en anticipant vos besoins et en choisissant une stratégie cohérente, vous pouvez financer vos projets tout en conservant votre tranquillité d’esprit. Enfin, un accompagnement professionnel vous permet d’agir avec confiance et efficacité.

    FAQ – Propriétaire retraité : comment financer un nouveau projet ?

    1. Un retraité peut-il obtenir un financement immobilier ?

    Oui, un retraité propriétaire peut accéder à un financement, notamment grâce à son patrimoine immobilier qui constitue une garantie solide.

    2. Quelle solution convient le mieux à un retraité propriétaire ?

    Le choix dépend de votre situation. Le prêt hypothécaire ou le regroupement de crédits figurent parmi les solutions fréquemment utilisées.

    3. Peut-on financer des travaux après la retraite ?

    Oui, plusieurs solutions permettent de financer des travaux, notamment en utilisant votre bien immobilier comme garantie.

    4. Est-il risqué de financer un projet à la retraite ?

    Le risque dépend de votre capacité de remboursement. Une analyse préalable permet de sécuriser votre décision.

    5. Faut-il consulter un conseiller avant de financer un projet ?

    Oui, un conseiller peut analyser votre situation et proposer des solutions adaptées à vos objectifs et à votre patrimoine.

  • Comment mobiliser son patrimoine pour saisir une opportunité ?

    Comment mobiliser son patrimoine pour saisir une opportunité ?

    Vous souhaitez comprendre comment mobiliser son patrimoine pour saisir une opportunité sans fragiliser votre équilibre financier. En effet, une occasion d’investissement peut survenir rapidement. Cependant, sans stratégie adaptée, vous risquez de manquer cette opportunité ou d’utiliser des solutions peu optimisées. Ainsi, mobiliser intelligemment vos actifs permet d’agir rapidement tout en préservant votre sécurité financière. Dans cet article, vous découvrirez les leviers disponibles, les bonnes pratiques et les solutions adaptées à votre situation patrimoniale.

    En un coup d’œil

    Pourquoi mobiliser son patrimoine pour saisir une opportunité

    Comprendre comment mobiliser son patrimoine pour saisir une opportunité constitue un atout majeur dans une stratégie patrimoniale dynamique. En effet, certaines occasions exigent une réaction rapide. Il peut s’agir d’un investissement immobilier attractif, d’un projet professionnel ou encore d’une acquisition stratégique. Ainsi, disposer de ressources rapidement mobilisables devient essentiel pour ne pas laisser passer une opportunité rentable.

    Votre patrimoine représente une réserve de valeur que vous pouvez utiliser sans nécessairement vendre vos biens. Par ailleurs, cette approche vous permet de conserver vos actifs tout en obtenant les liquidités nécessaires. De plus, vous optimisez votre trésorerie en adaptant votre financement au projet envisagé. Enfin, cette stratégie favorise une gestion proactive et flexible, particulièrement utile dans un environnement économique évolutif.

    Les solutions pour mobiliser son patrimoine efficacement

    Plusieurs solutions existent pour comprendre concrètement comment mobiliser son patrimoine pour saisir une opportunité. Chaque levier répond à des objectifs précis. Cependant, votre choix doit tenir compte de votre situation financière, de vos projets et de votre niveau de risque acceptable.

    1. Le crédit adossé à un bien immobilier

    • Objectif : Obtenir des liquidités tout en conservant votre bien.
    • Utilisation : Financer un investissement ou un projet ponctuel.
    • Points clés : Garantie hypothécaire et taux souvent attractifs.
    • Impact : Préserve votre patrimoine tout en améliorant votre capacité d’action.

    2. Le regroupement de crédits

    • Objectif : Réduire vos mensualités pour dégager une nouvelle capacité financière.
    • Utilisation : Libérer de la trésorerie pour un projet futur.
    • Points clés : Simplification de la gestion budgétaire.
    • Impact : Améliore votre marge de manœuvre financière.

    3. L’avance sur contrat d’assurance-vie

    • Objectif : Accéder à des fonds sans effectuer de retrait.
    • Utilisation : Financer rapidement une opportunité temporaire.
    • Points clés : Maintien des avantages fiscaux du contrat.
    • Impact : Offre une solution rapide et flexible.

    4. La mise en garantie d’actifs financiers

    • Objectif : Utiliser vos placements comme levier financier.
    • Utilisation : Financer un investissement sans vendre vos titres.
    • Points clés : Valorisation continue de vos placements.
    • Impact : Optimise l’utilisation globale de votre patrimoine.

    Chaque solution présente des avantages spécifiques. Toutefois, vous devez analyser attentivement votre capacité de remboursement avant toute décision. Ainsi, un accompagnement professionnel permet d’identifier la stratégie la plus adaptée à votre situation.

    Les précautions à prendre avant de mobiliser son patrimoine

    Avant de décider comment mobiliser son patrimoine pour saisir une opportunité, vous devez évaluer plusieurs paramètres essentiels. En premier lieu, analysez la rentabilité réelle du projet envisagé. En effet, une opportunité doit générer une valeur suffisante pour compenser le coût du financement utilisé. Par conséquent, une étude approfondie s’avère indispensable.

    Vous devez également anticiper les risques associés à l’opération. Par ailleurs, la stabilité de vos revenus joue un rôle déterminant dans votre capacité à honorer vos engagements financiers. De plus, la diversification de vos actifs constitue une protection efficace contre les imprévus. Enfin, il reste important de conserver une réserve de sécurité pour faire face aux dépenses inattendues.

    Une planification rigoureuse facilite une mobilisation efficace de votre patrimoine. Ainsi, vous pouvez saisir des opportunités tout en préservant votre équilibre financier sur le long terme.

    Comment mobiliser son patrimoine pour saisir une opportunité en toute sérénité

    Savoir comment mobiliser son patrimoine pour saisir une opportunité représente une compétence stratégique pour développer et valoriser vos actifs. En effet, une approche réfléchie permet de transformer votre patrimoine en véritable levier de croissance. Cependant, chaque situation reste unique et nécessite une analyse personnalisée. Ainsi, vous gagnez à vous faire accompagner pour choisir la solution la plus pertinente et sécurisée. Enfin, un conseil adapté vous aide à agir rapidement lorsque l’opportunité idéale se présente.

    FAQ – Comment mobiliser son patrimoine pour saisir une opportunité

    1. Peut-on mobiliser son patrimoine sans vendre ses biens ?

    Oui, plusieurs solutions permettent d’obtenir des liquidités sans vendre vos actifs, comme le crédit garanti ou l’avance sur assurance-vie.

    2. Quel patrimoine peut être mobilisé rapidement ?

    Les biens immobiliers, contrats d’assurance-vie et placements financiers peuvent généralement être mobilisés rapidement selon les modalités choisies.

    3. Est-il risqué de mobiliser son patrimoine pour investir ?

    Tout dépend de votre capacité de remboursement et de la rentabilité du projet. Une analyse préalable permet de limiter les risques.

    4. Faut-il consulter un professionnel avant de mobiliser son patrimoine ?

    Oui, un conseiller peut analyser votre situation et proposer des solutions adaptées à vos objectifs et à votre profil financier.

    5. Mobiliser son patrimoine permet-il d’agir plus rapidement ?

    Oui, disposer de solutions de financement basées sur votre patrimoine facilite une réaction rapide face à une opportunité d’investissement.

  • Rendement faible : faut-il restructurer ou céder le bien ?

    Rendement faible : faut-il restructurer ou céder le bien ?

    Un rendement immobilier faible peut rapidement devenir une source d’inquiétude pour tout propriétaire. En effet, un bien peu rentable mobilise du capital sans générer les revenus attendus. Ainsi, vous pouvez vous retrouver face à un dilemme : faut-il restructurer votre stratégie ou céder le bien concerné ? De plus, plusieurs facteurs peuvent expliquer une rentabilité insuffisante, notamment des charges élevées ou un positionnement locatif inadapté. Cependant, chaque situation mérite une analyse précise avant toute décision. Il devient donc essentiel de comprendre les causes du problème et d’identifier les solutions les plus pertinentes pour préserver la valeur de votre patrimoine.

    En un coup d’œil

    Comprendre les causes d’un rendement immobilier faible

    Un rendement insuffisant résulte souvent d’un ensemble de facteurs combinés. En effet, des charges trop importantes peuvent réduire significativement la rentabilité nette d’un bien. Ainsi, des frais d’entretien élevés ou des taxes locales importantes peuvent peser durablement sur les résultats financiers. De plus, un crédit mal structuré peut également alourdir les mensualités et limiter la marge disponible.

    Par ailleurs, un mauvais positionnement locatif constitue une cause fréquente de rendement immobilier faible. Un loyer sous-évalué ou une vacance locative répétée réduit mécaniquement les revenus perçus. En revanche, un bien mal adapté à la demande locale peut nécessiter des ajustements importants. Enfin, un manque d’optimisation fiscale peut également réduire la rentabilité globale d’un investissement immobilier.

    Identifier les signaux d’alerte financiers

    Certains indicateurs permettent d’anticiper une dégradation de la rentabilité. Par exemple, une hausse progressive des charges doit alerter rapidement le propriétaire. De même, une diminution du taux d’occupation représente un signal à ne pas négliger. Ainsi, une analyse régulière des revenus locatifs permet de détecter les premiers signes de faiblesse.

    En outre, vous devez surveiller l’évolution du marché immobilier local. Une baisse de la demande ou une évolution des attentes des locataires peut modifier la performance d’un bien. Par conséquent, une veille active permet d’ajuster votre stratégie avant que la rentabilité ne se détériore durablement.

    Quelles solutions pour améliorer la rentabilité d’un bien

    Face à une rentabilité insuffisante, plusieurs solutions permettent d’améliorer la performance d’un bien immobilier. Chaque option répond à une problématique spécifique et doit être adaptée à votre situation patrimoniale. Ainsi, il devient essentiel de comparer les différentes stratégies avant de prendre une décision définitive.

    1. Restructurer le financement

    • Objectif : Réduire le poids des mensualités et améliorer la trésorerie.
    • Utilisation : Renégocier le taux ou regrouper les crédits liés au bien.
    • Points clés : Adaptation du financement à votre capacité réelle de remboursement.
    • Impact : Améliore la rentabilité nette sans modifier l’exploitation du bien.

    2. Rénover ou repositionner le bien

    • Objectif : Augmenter l’attractivité et justifier un loyer plus élevé.
    • Utilisation : Réaliser des travaux ciblés ou moderniser les équipements.
    • Points clés : Prioriser les améliorations à forte valeur ajoutée.
    • Impact : Renforce la demande locative et limite la vacance.

    3. Modifier le mode d’exploitation

    • Objectif : Adapter l’usage du bien aux besoins du marché local.
    • Utilisation : Passer d’une location classique à une location meublée ou saisonnière.
    • Points clés : Étude préalable de la demande et des contraintes réglementaires.
    • Impact : Peut générer des revenus supérieurs selon la stratégie adoptée.

    4. Céder le bien immobilier

    • Objectif : Libérer du capital pour financer un projet plus rentable.
    • Utilisation : Vendre le bien lorsque les perspectives d’amélioration restent limitées.
    • Points clés : Analyse du marché et estimation réaliste du bien.
    • Impact : Permet de réorienter votre stratégie patrimoniale vers des actifs plus performants.

    Chaque solution présente des avantages spécifiques selon votre situation. Ainsi, vous devez comparer les coûts associés à chaque option avant toute décision. Par ailleurs, certaines stratégies peuvent se combiner pour obtenir un résultat optimal. Enfin, une approche progressive permet souvent de tester plusieurs pistes avant d’envisager une cession définitive.

    Comment analyser objectivement la performance de votre bien

    Une analyse précise constitue une étape indispensable avant toute prise de décision. En effet, vous devez évaluer la rentabilité réelle de votre bien en tenant compte de l’ensemble des charges. Ainsi, une vision globale permet d’éviter des conclusions hâtives basées sur des estimations approximatives.

    Calculer la rentabilité réelle

    Vous devez intégrer tous les coûts liés à votre investissement immobilier. Par exemple, les frais d’entretien, les charges de copropriété et les taxes doivent être pris en compte. De plus, les périodes de vacance locative doivent être intégrées dans le calcul global. Ainsi, vous obtenez une vision réaliste de la rentabilité nette.

    Ensuite, vous pouvez comparer ce rendement avec celui d’autres placements immobiliers. En revanche, une rentabilité inférieure à la moyenne locale peut indiquer un besoin d’ajustement. Par conséquent, cette comparaison facilite l’identification des leviers d’amélioration possibles.

    Évaluer le potentiel d’évolution du bien

    Un bien immobilier possède souvent un potentiel inexploité. Par exemple, des travaux d’amélioration énergétique peuvent renforcer son attractivité. De plus, une reconfiguration des espaces peut répondre à une demande locative différente. Ainsi, une analyse technique permet d’identifier les marges d’optimisation disponibles.

    Enfin, vous devez intégrer l’évolution prévisible du marché immobilier local. Une zone en développement peut offrir des perspectives intéressantes. En revanche, un secteur en déclin peut justifier une réflexion sur une éventuelle cession du bien.

    Agir face à un rendement immobilier faible : prendre la bonne décision

    Un rendement immobilier faible ne signifie pas nécessairement qu’un bien doit être vendu immédiatement. En effet, plusieurs ajustements peuvent améliorer sa performance et prolonger sa durée d’exploitation. Ainsi, une analyse approfondie permet d’identifier les actions les plus adaptées à votre situation patrimoniale.

    Cependant, certaines situations nécessitent une décision plus radicale. Lorsque les perspectives d’amélioration restent limitées, la cession du bien peut devenir une option pertinente. Enfin, un accompagnement professionnel vous aide à prendre une décision éclairée et cohérente avec vos objectifs à long terme.

    FAQ – rendement immobilier faible

    1. À partir de quel niveau parle-t-on de rendement immobilier faible ?

    Un rendement inférieur à la moyenne locale ou insuffisant pour couvrir les charges constitue généralement un signal d’alerte.

    2. Faut-il vendre immédiatement un bien peu rentable ?

    Non, plusieurs solutions peuvent améliorer la rentabilité avant d’envisager une vente définitive.

    3. Les travaux permettent-ils toujours d’augmenter la rentabilité ?

    Non, seuls les travaux ciblés et adaptés à la demande locale offrent un retour sur investissement intéressant.

    4. Peut-on améliorer un rendement sans investir beaucoup d’argent ?

    Oui, une restructuration du financement ou une optimisation locative peut améliorer la rentabilité sans travaux lourds.

    5. Pourquoi faire analyser son bien par un professionnel ?

    Un professionnel identifie les leviers d’amélioration et propose des solutions adaptées à votre situation patrimoniale.

  • Comment utiliser son patrimoine immobilier de son vivant ?

    Comment utiliser son patrimoine immobilier de son vivant ?

    Vous souhaitez utiliser votre patrimoine immobilier de votre vivant pour améliorer votre qualité de vie ou soutenir vos projets. Cette démarche attire aujourd’hui de nombreux propriétaires, notamment parce que l’immobilier représente souvent une part importante du patrimoine global. Ainsi, vous pouvez transformer ce capital en ressources utiles sans attendre une transmission successorale. De plus, plusieurs solutions existent pour valoriser vos biens tout en conservant un certain niveau de sécurité financière. Cependant, chaque option répond à des objectifs précis. Il devient donc essentiel de comprendre les mécanismes disponibles afin de choisir une stratégie adaptée à votre situation personnelle et familiale.

    En un coup d’œil

    Pourquoi utiliser son patrimoine immobilier de son vivant

    Décider d’utiliser votre patrimoine immobilier avant une transmission successorale répond souvent à des besoins concrets. En effet, l’allongement de la durée de vie incite de nombreux propriétaires à rechercher des revenus complémentaires. Ainsi, valoriser un bien immobilier peut vous permettre d’améliorer votre confort quotidien ou de financer de nouveaux projets.

    De plus, certains propriétaires souhaitent aider leurs proches sans attendre une succession. Par ailleurs, anticiper la transmission permet souvent de réduire les tensions familiales. Vous conservez également une meilleure maîtrise de votre patrimoine, notamment en choisissant la manière dont vous souhaitez en tirer profit.

    Des objectifs financiers et personnels variés

    Vous pouvez poursuivre différents objectifs en décidant d’exploiter votre patrimoine immobilier. Par exemple, certains propriétaires souhaitent compléter leur retraite. D’autres, en revanche, veulent financer des travaux ou concrétiser un projet personnel. Ainsi, chaque démarche s’adapte à une situation spécifique.

    En outre, valoriser un bien immobilier peut contribuer à sécuriser votre avenir financier. Vous pouvez notamment réduire votre dépendance à une seule source de revenus. Enfin, cette stratégie permet souvent de conserver un niveau de vie satisfaisant tout au long de votre retraite.

    Les principales solutions pour valoriser votre patrimoine immobilier

    Plusieurs solutions permettent de tirer parti de votre patrimoine immobilier sans attendre une succession. Chaque option présente des avantages distincts selon vos objectifs financiers et familiaux. Ainsi, il devient indispensable d’analyser chaque mécanisme avant de prendre une décision éclairée.

    1. Le prêt viager hypothécaire

    • Objectif : Obtenir des liquidités sans vendre votre bien immobilier.
    • Utilisation : Mettre un bien en garantie afin d’obtenir un capital, remboursable au décès ou lors de la vente du bien.
    • Points clés : Aucun remboursement mensuel dans la majorité des cas, maintien de la propriété du bien.
    • Impact : Permet d’utiliser la valeur du bien tout en continuant à l’occuper ou à le conserver.

    2. Le prêt hypothécaire

    • Objectif : Obtenir des liquidités sans vendre immédiatement votre bien.
    • Utilisation : Mettre un bien immobilier en garantie auprès d’un prêteur.
    • Points clés : Accès à un capital destiné à financer divers projets.
    • Impact : Permet d’utiliser la valeur du bien tout en restant propriétaire.

    3. La location immobilière

    • Objectif : Générer des revenus complémentaires réguliers.
    • Utilisation : Louer un bien vacant ou une partie de votre logement.
    • Points clés : Revenus locatifs et valorisation progressive du patrimoine.
    • Impact : Offre une source stable de revenus à moyen ou long terme.

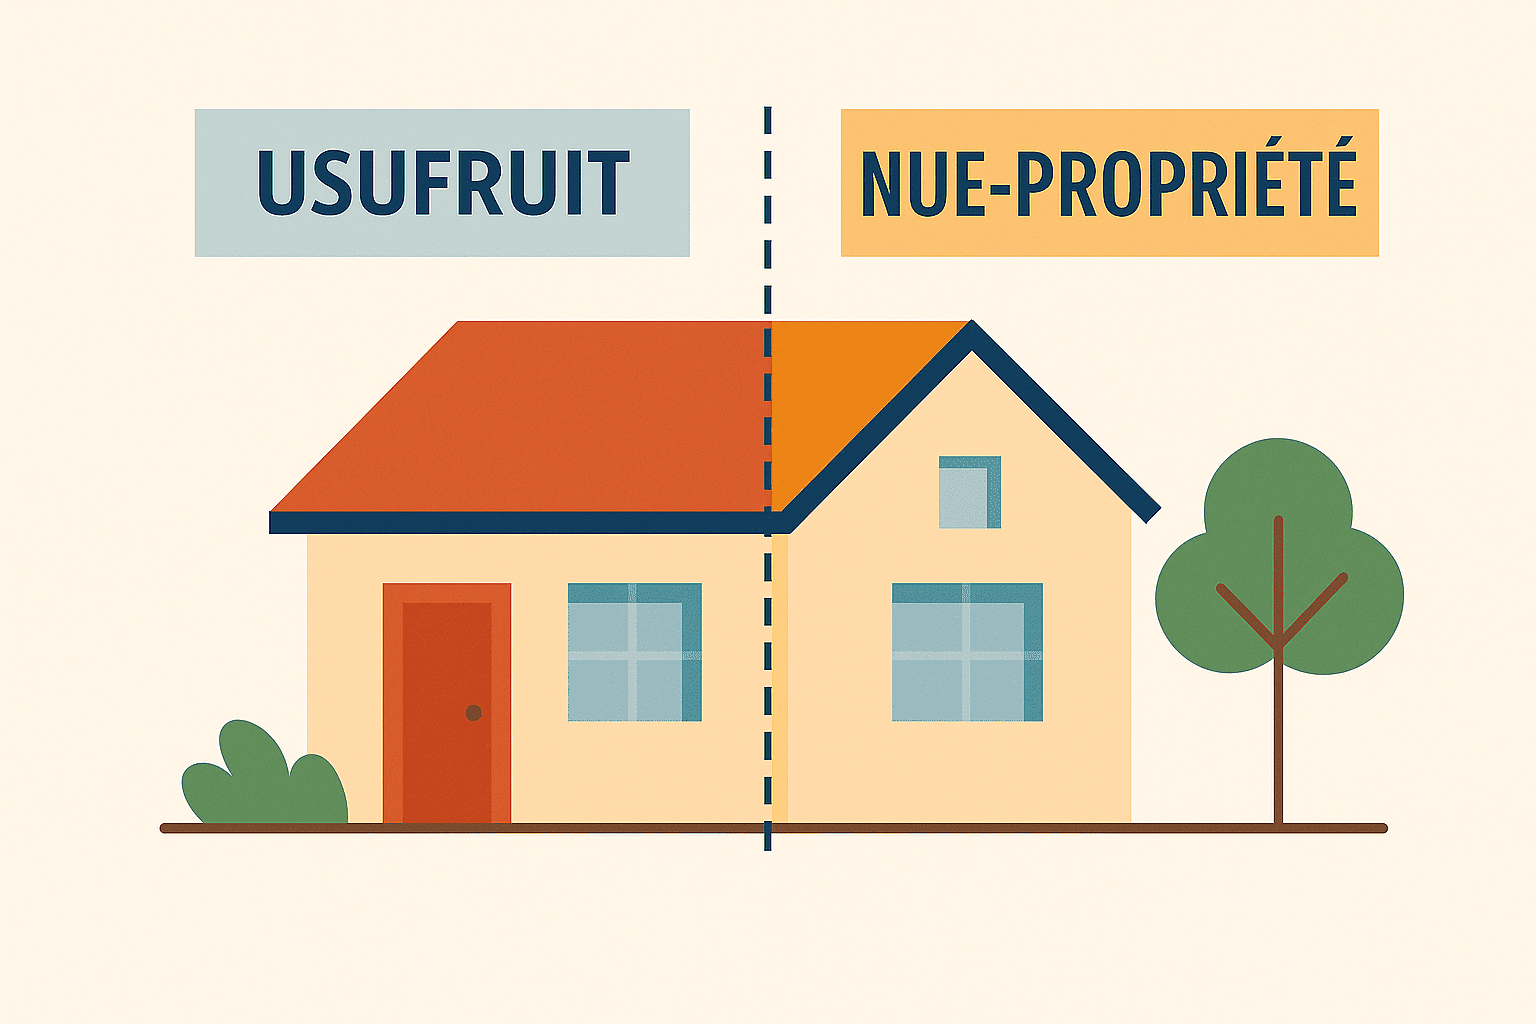
    4. La donation avec réserve d’usufruit

    • Objectif : Anticiper la transmission tout en conservant l’usage du bien.
    • Utilisation : Donner la nue-propriété à un héritier tout en gardant l’usufruit.
    • Points clés : Maintien du droit d’habiter ou de percevoir les loyers.
    • Impact : Facilite la transmission progressive et sécurisée du patrimoine.

    Chaque solution présente des implications juridiques et fiscales spécifiques. Ainsi, vous devez évaluer attentivement les conséquences avant toute décision. Par ailleurs, une analyse globale de votre patrimoine permet d’optimiser votre stratégie sur le long terme.

    Comment préparer efficacement votre projet patrimonial

    Vous devez structurer votre démarche avec rigueur afin d’obtenir des résultats durables. En effet, une préparation sérieuse réduit les risques et facilite la mise en œuvre de votre projet. Ainsi, une analyse préalable de votre situation financière reste indispensable avant toute action.

    Évaluer précisément votre patrimoine

    Vous devez d’abord connaître la valeur réelle de vos biens immobiliers. Une estimation précise permet d’identifier les possibilités financières disponibles. De plus, cette étape facilite la comparaison entre plusieurs solutions. Vous pouvez également anticiper les frais associés à chaque option envisagée.

    Ensuite, vous devez analyser vos besoins financiers futurs. Par exemple, il peut s’agir de financer des travaux ou d’anticiper votre retraite. Ainsi, une projection réaliste de vos dépenses futures améliore la pertinence de votre stratégie patrimoniale.

    Prendre en compte la fiscalité et la transmission

    La fiscalité joue un rôle déterminant dans toute décision immobilière. En effet, certaines opérations peuvent générer des taxes ou des frais spécifiques. Cependant, d’autres dispositifs permettent d’optimiser la transmission aux héritiers. Vous devez donc intégrer ces éléments dès le début de votre réflexion.

    Par ailleurs, il devient essentiel d’associer vos proches à votre projet. Une communication claire réduit les incompréhensions futures. Enfin, l’accompagnement par un professionnel facilite la mise en place d’une stratégie cohérente et sécurisée.

    Bien utiliser son patrimoine immobilier de son vivant pour sécuriser votre avenir

    Vous pouvez tirer de nombreux bénéfices en choisissant d’utiliser votre patrimoine immobilier de votre vivant. Cependant, chaque solution implique des conséquences financières et familiales qu’il convient d’anticiper avec précision. Ainsi, une réflexion approfondie vous permet de sécuriser votre avenir tout en valorisant efficacement vos biens immobiliers.

    De plus, une stratégie adaptée contribue à préserver l’équilibre familial et à optimiser la transmission future. En revanche, une décision prise sans analyse peut entraîner des coûts inattendus ou des contraintes durables. Enfin, un accompagnement personnalisé vous aide à définir une solution conforme à vos objectifs et à votre situation patrimoniale.

    FAQ – utiliser son patrimoine immobilier de son vivant

    1. Peut-on utiliser son patrimoine immobilier sans vendre son bien ?

    Oui, vous pouvez utiliser la valeur de votre bien sans le vendre grâce à des solutions comme la location ou le prêt viager hypothécaire.

    2. Le prêt viager hypothécaire est-il adapté à tous les profils ?

    Non, cette solution convient surtout aux propriétaires souhaitant obtenir des liquidités tout en conservant leur logement.

    3. Quels avantages offre la donation avec usufruit ?

    Elle permet de transmettre progressivement un bien tout en conservant son usage ou les revenus qu’il génère.

    4. Faut-il anticiper la fiscalité avant toute opération immobilière ?

    Oui, anticiper la fiscalité permet d’éviter des coûts imprévus et d’optimiser votre stratégie patrimoniale.

    5. Pourquoi se faire accompagner par un conseiller patrimonial ?

    Un conseiller analyse votre situation globale et vous propose des solutions adaptées à vos objectifs et à votre situation familiale.

  • Loi de finances 2026 : quelles nouveautés fiscales pour votre patrimoine ?

    Loi de finances 2026 : quelles nouveautés fiscales pour votre patrimoine ?

    Chaque début d’année apporte son lot d’évolutions fiscales susceptibles d’influencer la gestion de votre patrimoine. Dans ce contexte, la loi de finances 2026 mérite une attention particulière de la part des propriétaires, investisseurs et chefs d’entreprise. En effet, certaines mesures confirmées pour 2026 concernent directement l’impôt sur le revenu, l’immobilier locatif, l’IFI ou encore certains dispositifs de transmission. Ainsi, comprendre les nouveautés réellement adoptées permet d’anticiper leurs effets et d’ajuster votre stratégie patrimoniale avec méthode.

    En un coup d’œil

    Les mesures fiscales déjà confirmées en 2026

    La loi de finances 2026 confirme plusieurs ajustements fiscaux importants pour les contribuables. Tout d’abord, le barème de l’impôt sur le revenu a été revalorisé afin de tenir compte de l’inflation. Cette évolution vise à limiter les effets d’une hausse mécanique de l’imposition lorsque les revenus progressent seulement en valeur nominale.

    Par ailleurs, le plafonnement global des niches fiscales reste maintenu. Cette stabilité permet aux contribuables de continuer à raisonner dans un cadre connu pour leurs dispositifs de réduction d’impôt. De plus, la loi ne bouleverse pas l’architecture fiscale générale du patrimoine. Elle s’inscrit davantage dans une logique d’ajustements ciblés que dans une réforme d’ensemble.

    Enfin, la fiscalité des donations et successions ne connaît pas de réforme structurelle majeure dans la loi de finances 2026. Les grands équilibres existants demeurent donc en place. Toutefois, certaines modalités déclaratives évoluent, notamment pour les dons entre particuliers, ce qui justifie une veille attentive sur les obligations pratiques.

    Quels impacts sur l’immobilier et la gestion du patrimoine

    L’immobilier reste au cœur des préoccupations patrimoniales en 2026. Dans ce domaine, la loi de finances ne modifie pas en profondeur l’IFI. Toutefois, les propriétaires ont intérêt à porter une attention particulière à la valorisation de leurs biens, notamment lorsque ceux-ci sont détenus au travers de structures civiles. Une estimation rigoureuse demeure essentielle pour limiter le risque de contrôle ou de redressement.

    Par ailleurs, les régimes d’imposition des revenus locatifs restent globalement inchangés. Les règles du micro-foncier et du régime réel continuent donc de s’appliquer selon les conditions habituelles. De même, les prélèvements sociaux conservent leur niveau actuel. Cette stabilité permet de raisonner sur des bases connues pour la gestion locative.

    En matière d’investissement immobilier, le dispositif Pinel ne s’applique plus aux nouveaux investissements réalisés à partir du 1er janvier 2025. Ainsi, la loi de finances 2026 confirme un cadre désormais plus restrictif pour les investisseurs recherchant une réduction d’impôt dans le neuf. Cette évolution renforce l’importance d’une sélection plus patrimoniale des investissements immobiliers.

    Enfin, la transmission patrimoniale reste globalement stable sur le plan fiscal. Les abattements en ligne directe demeurent inchangés. En revanche, certaines obligations déclaratives évoluent, ce qui impose de rester attentif aux démarches à accomplir pour sécuriser les opérations de donation.

    1. Impôt sur le revenu

    • Objectif : ajuster l’imposition à l’inflation.
    • Utilisation : revalorisation du barème fiscal.
    • Points clés : impact direct sur les foyers imposables.
    • Impact : évolution du calcul de l’impôt en 2026.

    2. Fiscalité immobilière

    • Objectif : maintenir le cadre existant.
    • Utilisation : stabilité des régimes locatifs et de l’IFI.
    • Points clés : vigilance accrue sur la valorisation des biens.
    • Impact : adaptation nécessaire de certaines stratégies patrimoniales.

    3. Investissement locatif

    • Objectif : encadrer les avantages fiscaux immobiliers.
    • Utilisation : fin du Pinel pour les nouveaux investissements.
    • Points clés : sélection plus exigeante des projets immobiliers.
    • Impact : modification des stratégies de défiscalisation.

    4. Transmission patrimoniale

    • Objectif : conserver un cadre fiscal stable.
    • Utilisation : maintien des abattements existants.
    • Points clés : évolution des formalités déclaratives.
    • Impact : nécessité d’une veille pratique et juridique.

    Comment anticiper les effets de la loi de finances 2026

    Anticiper les effets de la loi de finances 2026 suppose d’abord une lecture concrète de ses impacts sur votre situation. Vous devez identifier les mesures qui concernent réellement vos revenus, votre immobilier et vos projets de transmission. Cette première étape permet d’éviter les réactions excessives face à des annonces trop générales.

    Ensuite, il reste utile d’intégrer ces évolutions dans une vision patrimoniale de long terme. Une modification du barème, la fin d’un dispositif d’investissement ou le maintien d’un plafond fiscal peuvent sembler limités pris isolément. Pourtant, leur combinaison peut modifier la rentabilité nette d’une stratégie patrimoniale.

    Par ailleurs, certains arbitrages peuvent devenir pertinents en 2026. Il peut s’agir de revoir un projet locatif, d’affiner la valorisation d’un patrimoine immobilier ou de mieux organiser une transmission. Ces décisions doivent toutefois reposer sur une analyse rigoureuse et non sur une simple réaction à l’actualité fiscale.

    Enfin, un accompagnement professionnel permet de transformer ces évolutions fiscales en décisions plus cohérentes. Une étude personnalisée aide à hiérarchiser les priorités, à sécuriser les démarches et à préserver l’équilibre global de votre patrimoine.

    Loi de finances 2026 : adapter votre stratégie sans réagir dans l’urgence

    La loi de finances 2026 n’introduit pas de révolution fiscale, mais elle confirme plusieurs évolutions qui méritent une attention réelle. En effet, la revalorisation du barème, la stabilité de certains plafonds fiscaux, la fin du Pinel pour les nouveaux investissements et l’absence de réforme successorale majeure dessinent un cadre plus lisible pour les contribuables. Ainsi, la priorité consiste moins à tout changer qu’à ajuster votre stratégie avec discernement.

    Avant de modifier votre organisation patrimoniale, vous avez donc intérêt à analyser précisément les conséquences de ces mesures sur vos revenus, vos biens immobiliers et vos projets de transmission. Une approche méthodique permet alors de préserver la cohérence de votre patrimoine tout en intégrant les nouveautés réellement applicables en 2026.

    FAQ – loi de finances 2026

    1. Le barème de l’impôt sur le revenu change-t-il en 2026 ?

    Oui, le barème de l’impôt sur le revenu a été revalorisé en 2026 afin de tenir compte de l’inflation.

    2. L’IFI est-il modifié par la loi de finances 2026 ?

    Non, l’architecture de l’IFI reste globalement inchangée en 2026, mais la valorisation des biens doit rester particulièrement rigoureuse.

    3. Le dispositif Pinel existe-t-il encore en 2026 ?

    Le dispositif Pinel ne s’applique plus aux nouveaux investissements réalisés à partir du 1er janvier 2025.

    4. Les règles de succession changent-elles en 2026 ?

    Non, la loi de finances 2026 n’a pas modifié les grands barèmes successoraux ni les abattements en ligne directe.

    5. Le plafond global des niches fiscales évolue-t-il en 2026 ?

    Non, le plafond global des niches fiscales reste maintenu à 10 000 euros par foyer fiscal dans le cas général.