Auteur/autrice : Frédérique.B

  • Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Lorsque vous investissez dans l’immobilier locatif, la fiscalité influence directement votre rentabilité. Vous cherchez donc à comprendre comment réduire votre imposition en utilisant les charges déductibles. Parmi elles, les intérêts d’emprunt occupent une place centrale. Toutefois, les règles fiscales restent précises et parfois mal interprétées. Ainsi, vous devez distinguer les mécanismes réellement applicables. Par ailleurs, une bonne compréhension vous permet d’éviter des erreurs coûteuses. Vous allez donc voir concrètement comment déduire ces intérêts et quelles limites respecter pour optimiser vos revenus fonciers.

    En un coup d’œil

    Quelles sont les règles pour déduire les intérêts d’emprunt ?

    Vous pouvez déduire les intérêts d’emprunt uniquement dans le cadre du régime réel. En effet, ce dispositif permet de prendre en compte les charges réelles liées à votre investissement locatif. Ainsi, le bien doit être loué et générer des revenus fonciers imposables. Par conséquent, le régime micro-foncier ne permet aucune déduction spécifique.

    Les intérêts concernent les prêts liés à l’acquisition, la construction ou la rénovation du bien. Cependant, vous ne pouvez pas déduire le capital remboursé. Par ailleurs, ces intérêts s’imputent en priorité sur vos revenus fonciers. S’ils dépassent le montant des loyers, ils créent un déficit foncier. Toutefois, ce déficit issu des intérêts n’est pas imputable sur votre revenu global. Ainsi, vous pouvez uniquement le reporter sur vos revenus fonciers des dix années suivantes. Cette distinction reste essentielle pour éviter toute erreur fiscale.

    Quels frais pouvez-vous réellement déduire ?

    Au-delà des intérêts, plusieurs frais liés au financement sont déductibles. Ainsi, vous pouvez intégrer les frais de dossier, l’assurance emprunteur et les frais de garantie. Ces derniers incluent notamment l’hypothèque, le cautionnement ou encore certains frais de mainlevée. Toutefois, vous devez les déduire l’année de leur paiement. Par conséquent, leur impact fiscal dépend du calendrier de vos opérations.

    Vous pouvez également déduire des charges de gestion et d’entretien. Par exemple, les travaux de réparation, la taxe foncière ou les frais de gestion locative sont concernés. En revanche, les travaux de construction ou d’agrandissement ne sont pas déductibles. Cependant, ils augmentent le prix d’acquisition du bien. Ainsi, ils réduisent la plus-value lors de la revente, ce qui constitue un avantage indirect.

    Enfin, certains frais moins connus restent déductibles. Par exemple, les intérêts de retard ou indemnités liés à votre prêt peuvent être pris en compte. Toutefois, ils doivent être directement liés au financement du bien locatif. Ainsi, vous devez conserver les justificatifs pour sécuriser votre déclaration.

    Comment optimiser votre fiscalité immobilière ?

    Pour optimiser votre fiscalité, vous devez comprendre le fonctionnement du déficit foncier. En effet, seules certaines charges peuvent réduire votre revenu global. Ainsi, les travaux, la taxe foncière ou l’assurance peuvent générer un déficit imputable dans la limite de 10 700 euros par an. En revanche, les intérêts d’emprunt ne peuvent pas produire cet avantage direct. Ils réduisent uniquement vos revenus fonciers.

    Par ailleurs, vous devez structurer vos dépenses dans le temps. En effet, regrouper certains travaux peut maximiser l’impact fiscal. De plus, anticiper vos investissements permet de lisser votre imposition sur plusieurs années. Ainsi, vous gagnez en efficacité fiscale.

    Enfin, une gestion rigoureuse reste indispensable. Vous devez conserver tous les justificatifs et suivre précisément vos charges. Par conséquent, vous sécurisez votre situation en cas de contrôle. Un accompagnement professionnel peut également renforcer la pertinence de vos choix.

    1. Régime micro-foncier

    • Objectif : Simplifier la déclaration
    • Utilisation : Revenus locatifs limités
    • Points clés : Abattement forfaitaire de 30 %
    • Impact : Aucune déduction réelle

    2. Régime réel

    • Objectif : Déduire toutes les charges
    • Utilisation : Charges élevées
    • Points clés : Intérêts et frais déductibles
    • Impact : Réduction de l’imposition foncière

    3. Déficit foncier

    • Objectif : Optimiser la fiscalité
    • Utilisation : Charges supérieures aux loyers
    • Points clés : Imputation partielle sur revenu global
    • Impact : Gain fiscal encadré

    4. Gestion optimisée

    • Objectif : Sécuriser votre fiscalité
    • Utilisation : Suivi des dépenses
    • Points clés : Conservation des justificatifs
    • Impact : Réduction des risques

    Comment déduire les intérêts d’emprunt de ses revenus fonciers efficacement ?

    Savoir comment déduire les intérêts d’emprunt de ses revenus fonciers vous permet d’optimiser votre investissement locatif. En effet, ces charges réduisent directement vos revenus imposables. Toutefois, vous devez respecter des règles strictes, notamment sur le traitement du déficit foncier. Ainsi, les intérêts ne peuvent pas diminuer votre revenu global. Par ailleurs, une stratégie bien structurée améliore votre rentabilité sur le long terme. Enfin, un accompagnement adapté vous aide à sécuriser vos décisions fiscales.

    FAQ – comment déduire les intérêts d’emprunt de ses revenus fonciers

    1. Peut-on déduire les intérêts en micro-foncier ?

    Non, ce régime applique un abattement forfaitaire sans prise en compte des charges réelles.

    2. Le capital du prêt est-il déductible ?

    Non, seule la part des intérêts peut être déduite.

    3. Les intérêts peuvent-ils réduire le revenu global ?

    Non, ils réduisent uniquement les revenus fonciers et sont reportables en cas de déficit.

    4. Quels frais liés au prêt sont déductibles ?

    Les frais de dossier, d’assurance, de garantie et certains frais de mainlevée.

    5. Les intérêts de retard sont-ils déductibles ?

    Oui, s’ils sont liés au prêt finançant le bien locatif.

  • Plus-value immobilière après 70 ans : exonérations et stratégies

    Plus-value immobilière après 70 ans : exonérations et stratégies

    Passé 70 ans, vendre un bien immobilier soulève souvent des questions concrètes. Existe-t-il des exonérations spécifiques liées à l’âge ? Quelles stratégies pouvez-vous mettre en place pour limiter l’imposition ? En pratique, la fiscalité dépend avant tout de votre situation personnelle. En effet, vos revenus, votre statut de retraité ou encore votre lieu de vie influencent directement le traitement fiscal. Ainsi, vous devez analyser ces paramètres avec précision. Par ailleurs, une bonne compréhension des règles vous permet d’éviter les erreurs et d’optimiser vos décisions patrimoniales.

    En un coup d’œil

    Quelles exonérations sont réellement possibles ?

    Contrairement à une idée répandue, aucun avantage fiscal automatique n’apparaît à 70 ans. En revanche, certaines exonérations concernent les retraités sous conditions précises. Ainsi, l’article 150 U du CGI prévoit une exonération pour les titulaires de pensions modestes. Toutefois, vous devez respecter des plafonds de revenus et ne pas être soumis à l’IFI. Par conséquent, seuls certains profils peuvent en bénéficier.

    La résidence principale reste néanmoins le cas le plus simple. En effet, sa vente échappe totalement à l’impôt sur la plus-value. De plus, la durée de détention joue un rôle central. Ainsi, vous supprimez l’impôt sur le revenu après 22 ans de détention. Ensuite, les prélèvements sociaux disparaissent au bout de 30 ans. Par ailleurs, un dispositif spécifique concerne les personnes en établissement spécialisé. Cependant, la vente doit intervenir dans un délai de deux ans et le logement doit rester inoccupé. Vous devez donc vérifier chaque condition avec attention.

    Comment alléger efficacement la fiscalité ?

    Plusieurs leviers permettent de réduire le montant imposable. Tout d’abord, vous pouvez intégrer les travaux réalisés dans le calcul. En effet, ces dépenses augmentent le prix d’acquisition et réduisent la plus-value. Toutefois, le forfait de 15 % ne s’applique qu’aux biens bâtis. Ainsi, un terrain ne peut pas en bénéficier. Vous devez donc adapter votre stratégie selon la nature du bien.

    Ensuite, le facteur temps reste déterminant. En effet, attendre quelques années supplémentaires peut générer des abattements significatifs. Par ailleurs, certains frais doivent être anticipés. Par exemple, la mainlevée hypothécaire peut impacter le produit net de la vente. Ainsi, une analyse globale s’impose pour éviter toute surprise financière.

    Enfin, certaines stratégies de transmission permettent d’agir en amont. La donation avant cession en fait partie. Cependant, elle nécessite une vigilance particulière. En effet, l’administration fiscale sanctionne les montages artificiels. Vous ne devez donc pas récupérer indirectement le produit de la vente. Dans ce contexte, un accompagnement professionnel sécurise votre démarche.

    Quelles stratégies patrimoniales privilégier ?

    Après 70 ans, vous devez intégrer vos décisions immobilières dans une logique globale. Ainsi, le réinvestissement du capital peut répondre à plusieurs objectifs. L’assurance vie reste un outil pertinent, mais son régime évolue. En effet, l’article 757 B du CGI prévoit un abattement global de 30 500 euros pour les versements après 70 ans. Toutefois, les gains générés restent exonérés de droits de succession. Cette nuance conserve un réel intérêt patrimonial.

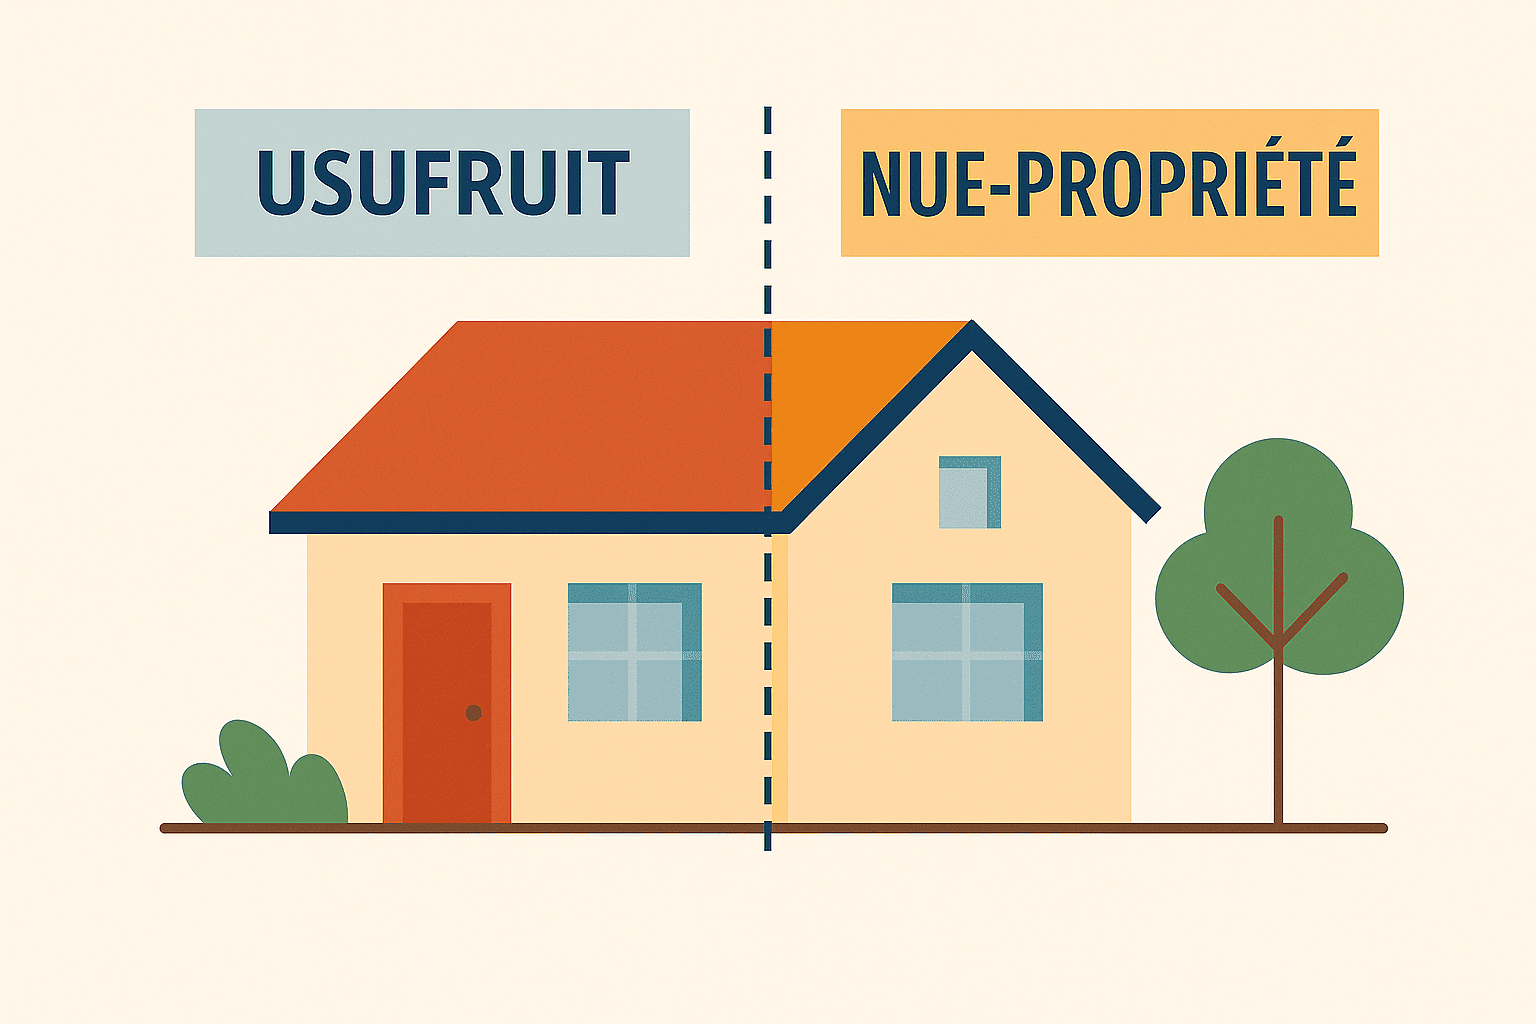
    Par ailleurs, la transmission anticipée constitue une solution efficace. La donation permet de réduire la base taxable tout en organisant votre succession. De plus, le démembrement de propriété offre une alternative intéressante. Cette technique permet de transmettre progressivement tout en conservant certains droits d’usage. Ainsi, vous combinez optimisation fiscale et sécurité.

    Enfin, chaque situation reste unique. En effet, vos objectifs, votre patrimoine et votre fiscalité influencent vos choix. Par conséquent, vous devez construire une stratégie cohérente et personnalisée. Un conseiller patrimonial peut vous aider à arbitrer efficacement.

    1. Vente directe

    • Objectif : Obtenir des liquidités
    • Utilisation : Cession classique
    • Points clés : Fiscalité liée à la durée
    • Impact : Imposition variable

    2. Donation anticipée

    • Objectif : Transmettre et réduire l’impôt
    • Utilisation : Transmission avant vente
    • Points clés : Cadre strict à respecter
    • Impact : Optimisation fiscale

    3. Démembrement

    • Objectif : Préparer la succession
    • Utilisation : Séparer usufruit et nue-propriété
    • Points clés : Transmission progressive
    • Impact : Réduction des droits futurs

    4. Réinvestissement financier

    • Objectif : Valoriser le capital
    • Utilisation : Placement après vente
    • Points clés : Fiscalité adaptée après 70 ans
    • Impact : Optimisation successorale

    Plus-value immobilière après 70 ans : exonérations et stratégies à maîtriser

    La plus-value immobilière après 70 ans : exonérations et stratégies repose sur une compréhension fine des règles fiscales. En effet, l’âge agit comme un repère, mais il ne crée pas de droit automatique. Ainsi, vous devez analyser vos revenus, votre patrimoine et vos objectifs. Par ailleurs, une stratégie adaptée permet de réduire l’imposition et d’anticiper la transmission. Enfin, un accompagnement sur mesure vous aide à sécuriser vos décisions dans un cadre légal strict.

    FAQ – plus-value immobilière après 70 ans : exonérations et stratégies

    1. L’âge donne-t-il droit à une exonération automatique ?

    Non, seules certaines situations liées aux revenus ou au statut ouvrent droit à exonération.

    2. Quels sont les délais pour une exonération en établissement spécialisé ?

    La vente doit intervenir dans les deux ans et le bien doit rester inoccupé.

    3. Le forfait travaux est-il toujours applicable ?

    Non, il concerne uniquement les biens immobiliers bâtis.

    Les versements bénéficient d’un abattement global de 30 500 €, mais les gains restent exonérés.

    5. Faut-il se faire accompagner ?

    Oui, un expert vous aide à sécuriser votre stratégie et à optimiser votre fiscalité.

  • Peut-on inclure des dettes fiscales dans un rachat de crédit ?

    Peut-on inclure des dettes fiscales dans un rachat de crédit ?

    Les difficultés financières peuvent parfois conduire à accumuler des dettes auprès de l’administration fiscale. Ainsi, de nombreux emprunteurs se demandent s’il est possible d’inclure des dettes fiscales dans un rachat de crédit afin de rééquilibrer leur budget. En effet, les dettes fiscales peuvent rapidement créer une pression financière importante, notamment lorsqu’elles s’ajoutent à des crédits existants. Cependant, certaines solutions permettent de les intégrer dans une restructuration globale. De plus, cette démarche simplifie souvent la gestion financière en regroupant plusieurs engagements en une seule mensualité. Il devient donc essentiel de comprendre les règles applicables et les conditions nécessaires pour envisager cette solution dans de bonnes conditions.

    En un coup d’œil

    Peut-on inclure des dettes fiscales dans un rachat de crédit

    Vous pouvez généralement inclure des dettes fiscales dans une opération de regroupement de crédits, sous certaines conditions. En effet, les établissements financiers acceptent souvent d’intégrer ces dettes dans une restructuration globale afin de simplifier votre gestion budgétaire. Ainsi, vous regroupez plusieurs engagements financiers, y compris des dettes envers l’administration fiscale, dans une seule mensualité.

    Par ailleurs, cette solution aide souvent à limiter l’accumulation de pénalités ou de majorations. Lorsque des dettes fiscales s’ajoutent à des crédits existants, votre budget peut rapidement devenir difficile à gérer. En revanche, un rachat de crédit adapté permet d’étaler le remboursement sur une durée plus longue. Enfin, une analyse personnalisée permet d’évaluer précisément la faisabilité de l’opération.

    Une solution pour réorganiser un budget sous tension

    L’intégration des dettes fiscales dans un regroupement de crédits offre une meilleure visibilité financière. En effet, une mensualité unique simplifie la gestion quotidienne et réduit le risque d’oubli de paiement. De plus, cette solution adapte les remboursements à votre capacité financière réelle. Ainsi, vous retrouvez progressivement un équilibre budgétaire plus stable.

    En outre, cette démarche réduit souvent la pression administrative liée aux dettes fiscales. Cependant, vous devez rester vigilant afin d’éviter un allongement excessif de la durée de remboursement. Par conséquent, un accompagnement professionnel aide à anticiper les conséquences financières sur le long terme.

    Quelles dettes fiscales peuvent être prises en compte

    Toutes les dettes fiscales ne présentent pas les mêmes caractéristiques. Cependant, plusieurs catégories peuvent entrer dans une restructuration financière. En effet, les organismes financiers peuvent intégrer différents types d’impôts ou de taxes dans un rachat de crédit. Ainsi, vous devez identifier précisément la nature des dettes concernées avant d’engager toute démarche.

    Par exemple, les dettes liées à l’impôt sur le revenu figurent parmi les situations les plus fréquentes. De plus, les taxes locales telles que la taxe foncière peuvent également être concernées. En revanche, certaines situations particulières nécessitent une étude approfondie avant toute validation.

    Les principaux types de dettes fiscales concernées

    Plusieurs catégories de dettes fiscales peuvent entrer dans une opération de regroupement. Ainsi, les dettes liées à l’impôt sur le revenu constituent souvent une part importante des dossiers étudiés. De plus, les taxes foncières ou certaines contributions locales peuvent également être intégrées selon les conditions du dossier.

    Par ailleurs, les dettes issues de régularisations fiscales peuvent parfois être prises en compte dans une restructuration globale. Cependant, la nature exacte de la dette influence fortement la décision des organismes financiers. Par conséquent, vous devez fournir des informations précises concernant chaque engagement fiscal afin de faciliter l’analyse.

    Quelles conditions respecter pour intégrer des dettes fiscales

    L’intégration de dettes fiscales dans un regroupement de crédits dépend de plusieurs critères financiers. En effet, les établissements prêteurs examinent votre situation globale avant de valider ce type d’opération. Ainsi, la stabilité des revenus constitue un élément déterminant dans l’étude du dossier.

    La capacité de remboursement reste déterminante

    Votre capacité à assumer une nouvelle mensualité représente l’un des critères essentiels. En effet, les organismes financiers doivent vérifier que le regroupement de crédits améliore réellement votre situation. De plus, une analyse précise des charges et des revenus évite toute aggravation des difficultés financières. Ainsi, une évaluation réaliste reste indispensable avant toute demande.

    Par ailleurs, la nature et le montant total des dettes fiscales influencent directement la décision finale. En revanche, des dettes trop importantes peuvent nécessiter une étude spécifique. Par conséquent, une préparation rigoureuse du dossier facilite le travail d’analyse des organismes financiers.

    La constitution d’un dossier complet

    Un dossier bien préparé améliore nettement vos chances d’obtenir une réponse favorable. En effet, vous devez fournir des justificatifs précis concernant l’origine et le montant des dettes fiscales. De plus, des documents attestant de vos revenus et de vos charges permettent aux prêteurs d’évaluer la faisabilité de l’opération.

    Ainsi, une préparation méthodique accélère souvent le traitement de la demande. Enfin, un accompagnement spécialisé vous aide à identifier les solutions adaptées à votre situation. Cette expertise limite les erreurs et optimise les conditions du regroupement de crédits.

    Inclure des dettes fiscales dans un rachat de crédit pour retrouver un équilibre financier

    La possibilité d’inclure des dettes fiscales dans un rachat de crédit constitue une solution pertinente pour réorganiser un budget fragilisé. En effet, cette démarche simplifie la gestion des dettes et adapte les remboursements à votre situation financière. Ainsi, vous retrouvez une meilleure visibilité sur vos engagements financiers.

    Cependant, chaque situation nécessite une analyse personnalisée afin d’éviter des conséquences financières imprévues. De plus, une étude détaillée permet d’identifier la solution la plus adaptée à votre profil. Enfin, un accompagnement professionnel sécurise votre démarche et contribue à préserver votre stabilité financière sur le long terme.

    FAQ – inclure des dettes fiscales dans un rachat de crédit

    1. Peut-on inclure des impôts dans un rachat de crédit ?

    Oui, certaines dettes fiscales comme l’impôt sur le revenu ou la taxe foncière peuvent être intégrées selon les conditions du dossier.

    2. Les dettes fiscales empêchent-elles un regroupement de crédits ?

    Non, elles peuvent être prises en compte si votre capacité de remboursement reste suffisante.

    3. Quels documents fournir pour intégrer une dette fiscale ?

    Vous devez fournir des justificatifs précisant l’origine, le montant et l’état des dettes fiscales.

    4. Le rachat de crédit réduit-il les pénalités fiscales ?

    Il peut aider à éviter de nouvelles pénalités en facilitant le remboursement régulier des dettes.

    5. Cette solution est-elle adaptée aux propriétaires ?

    Oui, les propriétaires disposent souvent de solutions plus larges grâce à la valeur de leur patrimoine immobilier.

  • Comment obtenir des liquidités rapidement quand on est propriétaire ?

    Comment obtenir des liquidités rapidement quand on est propriétaire ?

    Obtenir des fonds rapidement constitue parfois une nécessité lorsque vous devez faire face à une dépense imprévue ou financer un projet important. Ainsi, la question de savoir comment obtenir des liquidités rapidement quand on est propriétaire revient fréquemment. En effet, la détention d’un bien immobilier offre des possibilités supplémentaires par rapport à un locataire. De plus, votre patrimoine peut devenir un véritable levier financier sans nécessiter une vente immédiate. Cependant, chaque solution présente des conditions spécifiques et des délais différents. Il devient donc essentiel d’identifier les options adaptées à votre situation afin d’agir efficacement tout en préservant votre équilibre financier.

    En un coup d’œil

    Comment obtenir des liquidités rapidement quand on est propriétaire

    Lorsque vous possédez un bien immobilier, plusieurs solutions permettent d’obtenir des liquidités dans des délais relativement courts. En effet, votre patrimoine immobilier représente une valeur mobilisable qui peut être utilisée comme garantie financière. Ainsi, vous pouvez accéder à des financements qui ne seraient pas accessibles sans ce type d’actif.

    Par ailleurs, le choix de la solution dépend principalement de votre situation financière et de l’urgence du besoin. Certaines démarches permettent d’obtenir des fonds en quelques semaines, tandis que d’autres nécessitent un délai plus long. Cependant, une analyse préalable reste indispensable pour éviter toute décision précipitée. Enfin, une stratégie adaptée permet d’obtenir des liquidités tout en conservant une vision claire de vos engagements financiers.

    Quelles solutions permettent d’obtenir des fonds rapidement

    Plusieurs solutions permettent aux propriétaires d’accéder à des liquidités sans attendre la vente d’un bien immobilier. En effet, ces options reposent sur des mécanismes financiers différents. Ainsi, vous devez comparer les caractéristiques de chaque solution avant de faire un choix.

    1. Le prêt hypothécaire

    • Objectif : Obtenir une somme importante en utilisant un bien comme garantie.
    • Utilisation : Mettre en garantie un bien immobilier déjà détenu.
    • Points clés : Permet d’obtenir des fonds importants sans vendre le bien.
    • Impact : Offre une solution rapide pour financer un projet majeur.

    2. Le prêt viager hypothécaire

    • Objectif : Obtenir des liquidités sans remboursement mensuel immédiat.
    • Utilisation : Mettre un bien en garantie tout en conservant son usage.
    • Points clés : Solution souvent adaptée aux propriétaires seniors.
    • Impact : Permet d’obtenir des fonds sans modifier son budget mensuel.

    3. Le regroupement de crédits avec trésorerie

    • Objectif : Réduire les mensualités tout en intégrant une trésorerie supplémentaire.
    • Utilisation : Regrouper plusieurs crédits existants avec une nouvelle enveloppe.
    • Points clés : Améliore la gestion financière globale.
    • Impact : Libère des ressources financières pour de nouveaux projets.

    4. La vente d’un bien immobilier

    • Objectif : Obtenir des liquidités immédiates en cédant un actif.
    • Utilisation : Vendre tout ou partie d’un patrimoine immobilier.
    • Points clés : Solution radicale mais parfois nécessaire.
    • Impact : Permet de disposer rapidement d’un capital disponible.

    Chaque solution présente des avantages spécifiques selon votre profil. Ainsi, le choix dépend notamment de votre niveau d’endettement et de la valeur de votre patrimoine. Par ailleurs, certaines solutions offrent une mise en place plus rapide que d’autres. Enfin, une comparaison détaillée reste indispensable pour sélectionner l’option la plus adaptée.

    Quels critères influencent la rapidité d’obtention des fonds

    La rapidité d’obtention des liquidités dépend de plusieurs facteurs liés à votre situation personnelle. En effet, les organismes financiers évaluent différents éléments avant d’accorder un financement. Ainsi, la préparation de votre dossier joue un rôle déterminant dans les délais observés.

    La valeur et la situation du bien immobilier

    La valeur de votre bien constitue un élément central dans l’analyse du dossier. En effet, un bien bien situé et correctement entretenu inspire davantage confiance aux prêteurs. De plus, une estimation précise facilite l’évaluation du montant accessible. Ainsi, cette étape peut accélérer l’obtention des fonds.

    Par ailleurs, l’absence de crédits en cours sur le bien peut faciliter l’étude du dossier. En revanche, un capital restant dû réduit la marge disponible pour un nouveau financement. Par conséquent, une analyse préalable permet d’anticiper les délais possibles.

    La qualité du dossier financier

    Un dossier complet permet d’accélérer l’analyse par les établissements financiers. En effet, des justificatifs clairs facilitent la prise de décision. De plus, une situation financière stable renforce la confiance des prêteurs. Ainsi, une préparation rigoureuse peut réduire considérablement les délais d’obtention des fonds.

    Enfin, la nature du projet financé peut également influencer la rapidité de la réponse. Un projet bien défini rassure les organismes prêteurs. Par conséquent, une présentation détaillée améliore la qualité globale du dossier.

    Obtenir des liquidités rapidement quand on est propriétaire : choisir la solution adaptée

    Il existe plusieurs moyens d’obtenir des liquidités rapidement lorsque vous êtes propriétaire. Cependant, chaque solution doit être adaptée à votre situation financière et à vos objectifs patrimoniaux. Ainsi, une analyse personnalisée permet d’identifier la stratégie la plus pertinente.

    De plus, une décision réfléchie permet d’éviter des engagements financiers inadaptés. En revanche, une action précipitée peut fragiliser votre équilibre financier à long terme. Enfin, un accompagnement professionnel facilite le choix d’une solution cohérente avec votre patrimoine et vos projets.

    FAQ – obtenir des liquidités rapidement quand on est propriétaire

    1. Quel est le moyen le plus rapide pour obtenir des liquidités en étant propriétaire ?

    Le prêt hypothécaire constitue souvent une solution rapide lorsque la valeur du bien permet d’obtenir un financement suffisant.

    2. Peut-on obtenir des liquidités sans vendre son bien immobilier ?

    Oui, plusieurs solutions comme le prêt hypothécaire ou le regroupement de crédits permettent d’obtenir des fonds sans vendre.

    3. Combien de temps faut-il pour obtenir des liquidités avec une hypothèque ?

    Le délai varie généralement de quelques semaines à plusieurs mois selon la complexité du dossier.

    4. Peut-on obtenir une trésorerie en regroupant ses crédits ?

    Oui, le regroupement de crédits peut intégrer une trésorerie supplémentaire selon votre capacité de remboursement.

    5. La vente est-elle la seule solution pour obtenir un capital rapidement ?

    Non, plusieurs alternatives permettent d’obtenir des fonds sans céder immédiatement un bien immobilier.

  • Refus de crédit immobilier : quelles alternatives pour les propriétaires ?

    Refus de crédit immobilier : quelles alternatives pour les propriétaires ?

    Un refus de crédit immobilier peut remettre en cause un projet d’acquisition ou retarder une stratégie patrimoniale. En effet, cette décision intervient souvent au moment où vous souhaitez acheter un bien immobilier ou concrétiser une opération importante. Cependant, un refus ne signifie pas nécessairement l’abandon définitif de votre projet. Ainsi, certaines alternatives permettent d’adapter votre financement ou de renforcer votre dossier avant une nouvelle demande. De plus, des solutions spécifiques existent pour les propriétaires disposant déjà d’un bien immobilier. Il devient donc essentiel de comprendre les raisons du refus et d’identifier des stratégies réalistes pour poursuivre votre projet dans de meilleures conditions.

    En un coup d’œil

    Comprendre les raisons d’un refus de crédit immobilier

    Un refus bancaire repose généralement sur des critères précis liés à votre situation financière. En effet, les établissements prêteurs analysent votre capacité de remboursement avant toute décision. Ainsi, plusieurs éléments peuvent expliquer une réponse défavorable. De plus, comprendre ces causes constitue la première étape pour adapter votre stratégie.

    Par ailleurs, le taux d’endettement représente un facteur déterminant. Lorsque vos charges dépassent un certain seuil, la banque considère que le risque devient trop élevé. En revanche, des revenus irréguliers ou une situation professionnelle instable peuvent également fragiliser votre dossier. Enfin, un reste à vivre jugé insuffisant peut entraîner un refus, même si vos revenus semblent corrects.

    Les éléments analysés lors d’une demande de crédit immobilier

    Les établissements financiers examinent plusieurs indicateurs pour évaluer votre profil. Par exemple, votre stabilité professionnelle joue un rôle central dans l’analyse du dossier. De plus, l’historique bancaire et l’absence d’incidents de paiement renforcent la crédibilité de votre demande. Ainsi, une gestion rigoureuse de vos comptes constitue un avantage important.

    En outre, le montant de l’apport personnel influence souvent la décision finale. Un apport insuffisant peut limiter les chances d’obtenir un financement. Par conséquent, identifier précisément les points faibles de votre dossier permet d’envisager des solutions adaptées.

    Quelles alternatives envisager après un refus bancaire

    Après un refus, plusieurs solutions peuvent permettre de relancer votre projet immobilier. En effet, certaines stratégies consistent à adapter votre mode de financement plutôt qu’à abandonner votre objectif. Ainsi, vous pouvez envisager des solutions adaptées à votre profil et à votre situation patrimoniale.

    Le prêt hypothécaire amortissable ou in fine comme solution alternative

    Le prêt hypothécaire constitue une alternative intéressante pour les propriétaires disposant déjà d’un bien immobilier. En effet, ce financement permet d’utiliser la valeur d’un bien existant comme garantie afin d’obtenir des fonds. Ainsi, vous pouvez financer un projet immobilier lorsque les conditions d’un crédit classique ne sont pas réunies.

    Par ailleurs, deux formes principales existent selon votre situation financière. Le prêt hypothécaire amortissable prévoit un remboursement progressif du capital et des intérêts. En revanche, le prêt hypothécaire in fine permet de rembourser le capital en une seule fois à l’échéance du prêt. Ainsi, le choix entre ces options dépend notamment de votre capacité de remboursement et de vos objectifs patrimoniaux.

    De plus, cette solution peut offrir une plus grande souplesse dans la structuration de votre financement. Cependant, elle nécessite une analyse précise de la valeur du bien utilisé en garantie. Enfin, une étude personnalisée reste indispensable pour vérifier la pertinence de cette option.

    Revoir la structure financière avant une nouvelle demande

    Une restructuration financière peut également améliorer votre capacité d’emprunt. En effet, le regroupement de crédits permet souvent de réduire vos mensualités en étalant les remboursements sur une durée plus longue. Ainsi, cette solution peut diminuer votre taux d’endettement et rendre votre dossier plus acceptable pour un futur financement immobilier.

    Par ailleurs, cette démarche offre une meilleure lisibilité budgétaire. Une mensualité unique facilite la gestion financière et améliore votre stabilité financière. En revanche, vous devez évaluer attentivement le coût total du financement avant d’engager cette opération. Par conséquent, une analyse détaillée reste essentielle avant toute décision.

    Comment améliorer votre dossier avant une nouvelle demande

    Un refus peut constituer une opportunité d’améliorer votre profil financier avant une nouvelle tentative. En effet, certaines actions permettent de renforcer la solidité de votre dossier. Ainsi, une préparation méthodique augmente vos chances d’obtenir une réponse favorable lors d’une prochaine demande.

    Réduire votre niveau d’endettement

    La réduction des dettes existantes représente souvent une priorité après un refus. Par exemple, le remboursement anticipé de certains crédits peut améliorer votre taux d’endettement. De plus, une maîtrise des dépenses courantes contribue à stabiliser votre situation financière. Ainsi, ces actions renforcent progressivement la confiance des établissements prêteurs.

    En outre, une restructuration de vos engagements financiers peut faciliter la gestion de votre budget. Cependant, chaque décision doit être planifiée avec précision afin d’éviter tout déséquilibre futur. Par conséquent, une analyse préalable reste indispensable.

    Renforcer la qualité globale de votre dossier

    Un dossier clair et complet constitue un élément déterminant lors d’une nouvelle demande. En effet, des justificatifs précis et actualisés facilitent l’analyse par la banque. De plus, une présentation détaillée du projet immobilier renforce la crédibilité de votre démarche. Ainsi, vous démontrez votre capacité à anticiper les contraintes financières.

    Enfin, l’accompagnement par un professionnel permet d’identifier les ajustements nécessaires. Cette expertise facilite la préparation d’un dossier solide et cohérent avec vos objectifs patrimoniaux.

    Refus de crédit immobilier : préparer une nouvelle stratégie adaptée

    Un refus de crédit immobilier ne signifie pas que votre projet devient impossible. En effet, des solutions comme le prêt hypothécaire ou la restructuration financière permettent d’adapter votre stratégie et d’améliorer votre situation. Ainsi, une approche progressive offre souvent des résultats plus favorables lors d’une nouvelle demande.

    De plus, une analyse personnalisée permet d’identifier les leviers les plus efficaces pour renforcer votre profil financier. En revanche, agir sans stratégie peut prolonger les difficultés rencontrées. Enfin, un accompagnement adapté vous aide à transformer un refus initial en opportunité d’amélioration durable.

    FAQ – refus de crédit immobilier

    1. Pourquoi une banque refuse-t-elle un crédit immobilier ?

    Les causes principales concernent un taux d’endettement trop élevé, des revenus instables ou un apport insuffisant.

    2. Peut-on financer un achat immobilier avec un prêt hypothécaire ?

    Oui, un prêt hypothécaire amortissable ou in fine peut permettre de financer un projet immobilier sous certaines conditions.

    3. Le regroupement de crédits peut-il améliorer un dossier immobilier ?

    Oui, cette solution peut réduire le taux d’endettement et améliorer la capacité d’emprunt future.

    4. Faut-il attendre avant de refaire une demande de crédit immobilier ?

    Oui, il est préférable d’améliorer certains indicateurs financiers avant de déposer une nouvelle demande.

    5. Un apport personnel peut-il changer la décision d’une banque ?

    Oui, un apport plus important réduit le risque perçu et augmente les chances d’obtenir un financement.

  • Combien peut-on obtenir avec une hypothèque sur sa maison ?

    Combien peut-on obtenir avec une hypothèque sur sa maison ?

    Vous vous demandez combien peut-on obtenir avec une hypothèque sur sa maison pour financer un projet ou améliorer sa situation financière. Cette question revient fréquemment chez les propriétaires qui disposent d’un patrimoine immobilier mais manquent de liquidités. En effet, une hypothèque permet d’utiliser la valeur de votre bien sans nécessairement le vendre. Ainsi, vous pouvez mobiliser une partie de ce capital pour concrétiser un projet important. Cependant, le montant accessible dépend de plusieurs éléments précis. Il devient donc essentiel de comprendre les règles de calcul et les critères retenus par les établissements prêteurs afin d’obtenir une estimation réaliste.

    En un coup d’œil

    Combien peut-on obtenir avec une hypothèque sur sa maison

    Le montant que vous pouvez obtenir grâce à une hypothèque dépend principalement de la valeur de votre bien immobilier. En effet, les organismes prêteurs accordent généralement un financement correspondant à une partie de cette valeur. Ainsi, dans la majorité des situations, le montant obtenu représente souvent entre 50 % et 80 % de la valeur estimée du bien.

    Par exemple, une maison estimée à 300 000 euros peut permettre d’obtenir une somme comprise entre 150 000 et 210 000 euros selon le profil de l’emprunteur. Cependant, ce calcul doit tenir compte des crédits déjà en cours. En revanche, si votre bien est totalement remboursé, le potentiel de financement peut être plus important. Enfin, une estimation précise du bien constitue toujours la première étape pour déterminer une enveloppe financière réaliste.

    La notion de valeur nette du bien

    La valeur nette correspond à la part du bien réellement disponible après déduction des dettes existantes. En effet, si un crédit immobilier reste en cours, le capital restant dû réduit automatiquement la somme accessible. Ainsi, les établissements prêteurs calculent toujours la marge disponible avant d’accorder un financement.

    Par ailleurs, une évaluation immobilière fiable permet d’éviter une estimation excessive. Une valeur surévaluée peut entraîner un refus de financement ou une révision du montant proposé. Par conséquent, il reste préférable d’adopter une approche réaliste dès le début du projet.

    Quels critères influencent le montant que vous pouvez obtenir

    Plusieurs critères déterminent la somme que vous pouvez mobiliser grâce à une hypothèque. En effet, les établissements financiers analysent l’ensemble de votre situation patrimoniale et financière. Ainsi, chaque dossier fait l’objet d’une étude détaillée afin d’évaluer le niveau de risque associé.

    1. La valeur du bien immobilier

    • Objectif : Déterminer la base de calcul du financement.
    • Utilisation : Réaliser une estimation professionnelle du bien.
    • Points clés : Localisation, état du bien et marché immobilier local.
    • Impact : Plus la valeur est élevée, plus le potentiel de financement augmente.

    2. Le capital restant dû

    • Objectif : Évaluer la part déjà engagée dans un crédit existant.
    • Utilisation : Calculer la marge disponible après déduction des dettes.
    • Points clés : Crédit immobilier en cours ou autres prêts garantis.
    • Impact : Un capital restant faible augmente le montant accessible.

    3. Vos revenus et votre stabilité financière

    • Objectif : Vérifier votre capacité à assumer le financement.
    • Utilisation : Analyse des revenus et du taux d’endettement.
    • Points clés : Régularité des ressources et niveau de charges.
    • Impact : Une situation stable favorise l’obtention d’un montant plus élevé.

    4. Le type d’hypothèque choisi

    • Objectif : Adapter le financement à votre situation personnelle.
    • Utilisation : Choisir entre un prêt hypothécaire classique ou viager.
    • Points clés : Conditions de remboursement et durée du financement.
    • Impact : Le type de prêt influence directement le montant disponible.

    Chaque critère joue un rôle déterminant dans l’évaluation finale du dossier. Ainsi, vous devez préparer soigneusement vos éléments financiers avant toute demande. Par ailleurs, une simulation préalable permet d’obtenir une estimation plus fiable du montant accessible.

    Dans quels cas utiliser une hypothèque pour financer un projet

    Une hypothèque constitue une solution pertinente dans plusieurs situations patrimoniales. En effet, elle permet de mobiliser un capital sans céder immédiatement votre bien immobilier. Ainsi, vous conservez la propriété tout en utilisant une partie de sa valeur.

    Financer des travaux ou améliorer un logement

    De nombreux propriétaires utilisent une hypothèque pour financer des travaux importants. Par exemple, une rénovation énergétique peut améliorer le confort du logement. De plus, ces travaux peuvent augmenter la valeur du bien à long terme. Ainsi, cette stratégie combine amélioration du cadre de vie et valorisation patrimoniale.

    Par ailleurs, certaines rénovations permettent d’augmenter l’attractivité locative d’un bien. En revanche, vous devez évaluer le retour sur investissement avant de lancer un projet. Une étude préalable permet d’optimiser le budget consacré aux travaux.

    Financer un nouveau projet personnel ou patrimonial

    Une hypothèque peut également servir à financer un projet personnel ou professionnel. Par exemple, certains propriétaires utilisent cette solution pour soutenir un investissement ou développer une activité. De plus, elle peut permettre de faire face à une dépense importante sans vendre un bien immobilier.

    Enfin, cette solution peut contribuer à rééquilibrer une situation financière complexe. Ainsi, vous pouvez regrouper certains engagements tout en conservant votre patrimoine immobilier.

    Combien peut-on obtenir avec une hypothèque selon votre situation

    Le montant que vous pouvez obtenir grâce à une hypothèque dépend toujours de votre situation personnelle et patrimoniale. En effet, la valeur de votre bien, votre niveau d’endettement et vos revenus influencent directement la décision finale. Ainsi, une estimation personnalisée reste indispensable pour définir une stratégie adaptée.

    Cependant, une approche réfléchie permet souvent d’optimiser le montant obtenu tout en préservant votre équilibre financier. De plus, une analyse professionnelle aide à sécuriser chaque étape du projet. Enfin, une préparation rigoureuse vous permet d’utiliser efficacement la valeur de votre patrimoine immobilier pour concrétiser vos objectifs.

    FAQ – combien peut-on obtenir avec une hypothèque

    1. Quel pourcentage de la valeur d’un bien peut être hypothéqué ?

    Dans la plupart des cas, les organismes prêtent entre 50 % et 70 % de la valeur estimée du bien immobilier.

    2. Peut-on obtenir une hypothèque si un crédit immobilier est encore en cours ?

    Oui, cela reste possible si la valeur nette disponible après déduction du crédit existant est suffisante.

    3. Une estimation immobilière est-elle obligatoire ?

    Oui, une estimation précise du bien constitue une étape essentielle pour déterminer le montant accessible.

    4. Le type d’hypothèque influence-t-il le montant obtenu ?

    Oui, selon qu’il s’agit d’un prêt hypothécaire classique ou viager, les conditions et le montant peuvent varier.

    5. Peut-on utiliser une hypothèque pour financer plusieurs projets ?

    Oui, la trésorerie obtenue peut servir à financer différents projets selon votre capacité de remboursement.

  • Rachat de crédit avec trésorerie : comment financer un nouveau projet ?

    Rachat de crédit avec trésorerie : comment financer un nouveau projet ?

    Le rachat de crédit avec trésorerie constitue une solution intéressante lorsque vous souhaitez financer un nouveau projet sans multiplier les prêts. En effet, cette opération permet de regrouper vos crédits existants tout en intégrant une enveloppe financière supplémentaire. Ainsi, vous pouvez simplifier la gestion de vos finances tout en disposant d’une trésorerie adaptée à vos besoins. De plus, cette approche offre souvent une meilleure visibilité budgétaire, notamment lorsque plusieurs échéances pèsent sur votre budget mensuel. Cependant, chaque projet nécessite une analyse rigoureuse afin de vérifier la pertinence de cette solution. Il devient donc essentiel de comprendre son fonctionnement et ses avantages pour sécuriser votre décision.

    En un coup d’œil

    Comprendre le rachat de crédit avec trésorerie

    Le rachat de crédit avec trésorerie consiste à regrouper plusieurs prêts en un seul financement tout en ajoutant un capital supplémentaire. En effet, cette opération permet d’alléger vos mensualités ou d’adapter la durée de remboursement à votre situation actuelle. Ainsi, vous bénéficiez d’une vision plus claire de votre budget tout en finançant un projet complémentaire.

    De plus, cette solution facilite la gestion administrative de vos crédits. Au lieu de suivre plusieurs échéances, vous disposez d’un seul prélèvement mensuel. Par ailleurs, l’ajout d’une trésorerie permet d’éviter la souscription d’un nouveau crédit distinct. Enfin, cette approche permet souvent d’anticiper des dépenses importantes tout en conservant un équilibre financier durable.

    Une solution adaptée à différents profils

    Le rachat de crédit avec trésorerie s’adresse à des profils variés. Par exemple, certains emprunteurs souhaitent financer des travaux dans leur résidence principale. D’autres, en revanche, envisagent de soutenir un projet personnel ou professionnel. Ainsi, cette solution s’adapte à des besoins multiples, à condition de respecter certaines conditions financières.

    En outre, cette opération peut convenir aux propriétaires comme aux locataires. Cependant, les conditions d’octroi dépendent notamment du niveau d’endettement et de la stabilité des revenus. Par conséquent, une étude préalable permet d’évaluer la faisabilité de votre projet.

    Quels projets financer grâce à une trésorerie intégrée

    L’intégration d’une trésorerie dans un regroupement de crédits ouvre la voie à de nombreux projets. En effet, cette solution permet d’obtenir des fonds supplémentaires sans multiplier les financements. Ainsi, vous pouvez concrétiser des projets qui nécessitent un capital immédiat.

    1. Financer des travaux immobiliers

    • Objectif : Améliorer la valeur ou le confort d’un logement.
    • Utilisation : Réaliser des travaux de rénovation ou d’amélioration énergétique.
    • Points clés : Optimisation du patrimoine immobilier existant.
    • Impact : Augmente l’attractivité et la valeur du bien à long terme.

    2. Préparer un nouveau projet personnel

    • Objectif : Financer un projet nécessitant un capital immédiat.
    • Utilisation : Soutenir un projet familial ou personnel.
    • Points clés : Accès à une trésorerie sans souscrire plusieurs prêts.
    • Impact : Facilite la réalisation d’objectifs importants.

    3. Financer un investissement locatif

    • Objectif : Constituer ou développer un patrimoine immobilier.
    • Utilisation : Apporter un capital initial pour un nouvel achat.
    • Points clés : Possibilité d’optimiser votre stratégie patrimoniale.
    • Impact : Favorise la création de revenus complémentaires.

    4. Rééquilibrer votre situation financière

    • Objectif : Réduire les tensions budgétaires existantes.
    • Utilisation : Consolider des dettes et financer des besoins urgents.
    • Points clés : Meilleure maîtrise des dépenses mensuelles.
    • Impact : Stabilise votre budget et améliore votre visibilité financière.

    Chaque projet nécessite une analyse adaptée afin d’éviter un déséquilibre financier. Ainsi, vous devez évaluer précisément vos besoins avant d’intégrer une trésorerie supplémentaire. Par ailleurs, une estimation réaliste du coût global du projet permet d’éviter toute sous-évaluation des dépenses futures.

    Comment préparer efficacement votre demande

    Une préparation rigoureuse augmente les chances d’obtenir un financement adapté à votre situation. En effet, les établissements prêteurs analysent plusieurs critères avant d’accepter un rachat de crédits avec trésorerie. Ainsi, vous devez constituer un dossier complet et cohérent.

    Évaluer votre capacité de remboursement

    Vous devez d’abord analyser votre situation financière globale. Par exemple, vos revenus, vos charges et votre niveau d’endettement doivent être étudiés avec précision. De plus, une estimation réaliste de votre budget futur permet d’anticiper les impacts du nouveau financement. Ainsi, cette étape constitue la base d’une décision éclairée.

    Ensuite, vous pouvez simuler plusieurs scénarios afin d’identifier la solution la plus adaptée. En revanche, une mensualité trop élevée peut compromettre l’équilibre financier sur le long terme. Par conséquent, il devient essentiel de choisir une durée compatible avec vos objectifs financiers.

    Constituer un dossier solide

    Un dossier complet facilite l’analyse par les organismes financiers. En effet, vous devez fournir des justificatifs précis concernant vos revenus et vos crédits en cours. De plus, une description claire du projet à financer renforce la crédibilité de votre demande. Ainsi, une préparation méthodique accélère souvent le traitement du dossier.

    Enfin, un accompagnement professionnel peut améliorer la qualité de votre démarche. Par ailleurs, un conseiller peut identifier les solutions les plus adaptées à votre profil. Cette expertise contribue à sécuriser votre projet financier.

    Pourquoi envisager un rachat de crédit avec trésorerie pour financer un nouveau projet

    Le rachat de crédit avec trésorerie représente une solution pertinente pour financer un projet tout en simplifiant la gestion de vos crédits. En effet, cette opération permet d’intégrer une nouvelle trésorerie dans un financement unique. Ainsi, vous pouvez concrétiser vos projets sans alourdir votre organisation financière.

    Cependant, cette solution nécessite une analyse approfondie afin d’éviter toute décision inadaptée. De plus, une étude personnalisée permet d’optimiser les conditions financières proposées. Enfin, un accompagnement adapté facilite la mise en place d’une stratégie cohérente avec vos objectifs à long terme.

    FAQ – rachat de crédit avec trésorerie

    1. Peut-on ajouter une trésorerie à un regroupement de crédits existant ?

    Oui, il est possible d’intégrer une trésorerie supplémentaire lors d’un regroupement de crédits si votre capacité de remboursement le permet.

    2. Quels types de projets peuvent être financés avec une trésorerie intégrée ?

    Vous pouvez financer des travaux, un investissement ou tout projet nécessitant un capital complémentaire.

    3. Le rachat de crédit avec trésorerie augmente-t-il la durée de remboursement ?

    Oui, dans certains cas, la durée peut être allongée afin de réduire les mensualités et d’intégrer la nouvelle trésorerie.

    4. Est-il possible de financer un projet immobilier avec cette solution ?

    Oui, la trésorerie intégrée peut servir à financer des travaux ou un apport pour un nouveau projet immobilier.

    5. Faut-il fournir des justificatifs pour la trésorerie demandée ?

    Oui, les organismes prêteurs demandent généralement des justificatifs afin d’évaluer la pertinence du projet financé.

  • Comment débloquer de la trésorerie sans vendre son bien ?

    Comment débloquer de la trésorerie sans vendre son bien ?

    Votre patrimoine immobilier représente souvent une valeur importante. Pourtant, certaines situations exigent des ressources financières rapides, notamment pour financer un projet ou faire face à une dépense imprévue. Dans ce contexte, beaucoup de propriétaires cherchent des solutions pour débloquer de la trésorerie sans vendre son bien. En effet, conserver son logement tout en accédant à des liquidités constitue un objectif fréquent. Ainsi, plusieurs dispositifs permettent d’utiliser la valeur d’un bien immobilier sans en perdre la propriété.

    En un coup d’œil

    Pourquoi débloquer de la trésorerie sans vendre son bien peut être pertinent

    De nombreux propriétaires souhaitent préserver leur logement tout en finançant de nouveaux projets. En effet, vendre un bien immobilier entraîne souvent des contraintes importantes. Ainsi, garder son habitation permet de conserver un cadre de vie stable. De plus, un bien immobilier constitue un actif solide qui peut servir de levier financier.

    Les besoins peuvent apparaître à différents moments de la vie. Par exemple, certains souhaitent financer des travaux d’amélioration ou adapter leur logement. D’autres envisagent d’aider leurs proches ou de lancer un nouveau projet. Par ailleurs, une dépense imprévue peut nécessiter une réponse rapide. Ainsi, utiliser la valeur de votre bien permet d’accéder à des liquidités tout en conservant votre patrimoine immobilier.

    Un patrimoine immobilier qui peut devenir un levier financier

    Votre bien immobilier représente une richesse souvent sous-exploitée. Pourtant, il peut soutenir une demande de financement sans nécessiter de vente. En effet, les établissements financiers considèrent l’immobilier comme une garantie fiable. Par conséquent, ils proposent des solutions adaptées aux propriétaires souhaitant obtenir des fonds rapidement.

    Une solution adaptée aux projets et aux imprévus

    Débloquer des liquidités peut servir différents objectifs. Ainsi, vous pouvez financer des travaux importants ou préparer un nouveau projet. De plus, cette démarche permet parfois d’anticiper certaines dépenses futures. Enfin, elle peut contribuer à sécuriser votre situation financière face à des événements inattendus.

    Les solutions pour débloquer de la trésorerie sans vendre son bien

    Plusieurs solutions permettent d’accéder à des liquidités sans céder votre logement. Toutefois, chaque dispositif présente des conditions spécifiques. Ainsi, votre choix dépendra de votre situation financière, de la valeur du bien et du montant souhaité.

    1. Le prêt hypothécaire

    • Objectif : Obtenir une somme d’argent en mettant votre bien en garantie.
    • Utilisation : Financer des travaux ou soutenir un projet personnel.
    • Points clés : Vous conservez votre logement pendant toute la durée du financement.
    • Impact : Vous mobilisez la valeur du bien sans devoir le vendre.

    2. Le prêt viager hypothécaire

    • Objectif : Obtenir un capital sans remboursement mensuel immédiat.
    • Utilisation : Compléter vos ressources ou financer un projet important.
    • Points clés : Le remboursement intervient généralement lors de la vente ou de la succession.
    • Impact : Vous profitez de liquidités tout en conservant votre cadre de vie.

    3. Le regroupement de crédits avec trésorerie

    • Objectif : Réorganiser vos crédits existants et intégrer une nouvelle trésorerie.
    • Utilisation : Réduire vos mensualités tout en finançant un projet.
    • Points clés : Une seule mensualité simplifie la gestion du budget.
    • Impact : Vous améliorez votre équilibre financier global.

    4. Le crédit avec trésorerie adossé à un bien

    • Objectif : Utiliser la valeur immobilière pour obtenir des fonds.
    • Utilisation : Financer un projet ponctuel ou structurer un financement.
    • Points clés : Solution adaptée aux propriétaires disposant d’un patrimoine valorisé.
    • Impact : Vous accédez à des liquidités tout en conservant la propriété du bien.

    Chaque solution possède ses spécificités. Cependant, vous devez analyser précisément vos besoins avant de choisir. Ainsi, une étude personnalisée permet d’identifier le dispositif le plus cohérent avec votre situation.

    Les précautions avant de débloquer de la trésorerie sans vendre son bien

    Avant d’engager une démarche, vous devez examiner votre situation financière globale. En effet, toute solution impliquant un financement nécessite une analyse rigoureuse. Par conséquent, vous devez vérifier votre capacité à assumer les engagements associés.

    Évaluer la valeur réelle du bien immobilier

    La valeur du logement influence directement le montant des liquidités accessibles. Ainsi, une estimation précise constitue une étape essentielle. De plus, l’état du bien et sa localisation peuvent influencer les conditions proposées. Par conséquent, une évaluation professionnelle permet souvent d’obtenir une vision réaliste.

    Anticiper les conséquences financières à long terme

    Débloquer de la trésorerie peut améliorer votre situation immédiate. Cependant, cette démarche peut aussi modifier l’équilibre global de votre patrimoine. Ainsi, vous devez analyser les coûts associés au financement. De plus, vous devez conserver une marge de sécurité pour faire face aux imprévus.

    Se faire accompagner dans la prise de décision

    Un accompagnement professionnel permet souvent d’éviter les erreurs d’appréciation. En effet, chaque situation présente des caractéristiques spécifiques. Par conséquent, un conseiller peut analyser vos besoins et proposer une stratégie adaptée. Enfin, cette approche renforce la sécurité globale de votre projet.

    Comment débloquer de la trésorerie sans vendre son bien en toute sécurité

    Accéder à des liquidités sans céder son logement reste possible dans de nombreuses situations. En effet, votre patrimoine immobilier peut devenir un véritable levier financier lorsqu’il est utilisé avec méthode. Cependant, chaque projet nécessite une analyse précise afin d’éviter les décisions précipitées. Ainsi, une approche structurée permet d’optimiser votre stratégie tout en préservant votre stabilité financière. Enfin, un accompagnement adapté facilite vos démarches et sécurise chaque étape du processus.

    FAQ – Comment débloquer de la trésorerie sans vendre son bien ?

    1. Peut-on obtenir des liquidités sans vendre son logement ?

    Oui, plusieurs solutions permettent d’utiliser la valeur immobilière comme garantie sans vendre le bien.

    2. Quelle solution permet d’éviter des mensualités immédiates ?

    Le prêt viager hypothécaire permet généralement d’obtenir des fonds sans remboursement mensuel immédiat.

    3. Le regroupement de crédits permet-il d’obtenir de la trésorerie ?

    Oui, il peut inclure une trésorerie complémentaire selon votre situation financière.

    4. Faut-il faire estimer son bien avant de demander un financement ?

    Oui, une estimation précise permet de déterminer le montant de trésorerie accessible.

    5. Un accompagnement est-il recommandé ?

    Oui, un conseiller peut analyser votre situation et sécuriser votre démarche.

  • Peut-on rembourser un prêt viager hypothécaire avant le décès ?

    Peut-on rembourser un prêt viager hypothécaire avant le décès ?

    Le prêt viager hypothécaire suscite de nombreuses interrogations, notamment lorsqu’il s’agit d’anticiper l’avenir ou d’adapter sa stratégie patrimoniale. Parmi les questions les plus fréquentes, beaucoup de propriétaires souhaitent savoir s’il reste possible d’ajuster leur situation en cours de contrat. En effet, certains emprunteurs envisagent une revente du bien, une évolution familiale ou un changement de projet. Dans ce contexte, comprendre si vous pouvez rembourser un prêt viager hypothécaire avant le décès devient essentiel pour garder de la flexibilité dans la gestion de votre patrimoine.

    En un coup d’œil

    Rembourser un prêt viager hypothécaire avant le décès : est-ce autorisé ?

    Oui, vous pouvez rembourser un prêt viager hypothécaire avant le décès dans la majorité des situations. En effet, ce type de financement prévoit généralement une possibilité de remboursement anticipé. Ainsi, vous conservez une certaine liberté dans la gestion de votre patrimoine. Cette souplesse constitue un avantage important pour les emprunteurs qui souhaitent rester maîtres de leurs décisions.

    Contrairement à certaines idées reçues, le remboursement n’intervient pas uniquement au moment du décès. Par ailleurs, vous pouvez décider de solder le prêt lorsque votre situation évolue. Cependant, vous devez vérifier les conditions prévues dans votre contrat. En effet, certains établissements appliquent des frais spécifiques en cas de remboursement anticipé. Ainsi, une lecture attentive des clauses contractuelles reste indispensable.

    Le remboursement anticipé reste une option prévue dans le contrat

    Dans la plupart des cas, le contrat prévoit explicitement la possibilité de rembourser avant l’échéance naturelle. En effet, cette option permet d’adapter votre stratégie en fonction de vos besoins. Ainsi, vous pouvez décider d’agir lorsque votre situation financière change. De plus, cette souplesse vous aide à anticiper certains événements, notamment une vente immobilière ou une transmission patrimoniale.

    Des frais peuvent être appliqués selon les conditions

    Certains contrats prévoient des indemnités en cas de remboursement anticipé. Toutefois, ces frais varient selon les établissements et la durée restante du prêt. Ainsi, vous devez comparer le coût total du remboursement avec les avantages attendus. Par ailleurs, une estimation préalable permet d’éviter toute mauvaise surprise au moment de la clôture du financement.

    Dans quelles situations rembourser un prêt viager hypothécaire avant le décès

    Plusieurs situations peuvent justifier une décision de remboursement anticipé. Toutefois, chaque cas nécessite une analyse précise de votre situation personnelle. Ainsi, vous devez examiner les conséquences financières et patrimoniales avant d’agir.

    1. La vente du bien immobilier

    • Objectif : Rembourser le prêt lors de la cession du logement.
    • Utilisation : Libérer le bien pour le vendre dans des conditions classiques.
    • Points clés : Le remboursement intervient généralement au moment de la vente.
    • Impact : Vous retrouvez une totale liberté sur l’utilisation du produit de la vente.

    2. Le rachat du prêt par un autre financement

    • Objectif : Remplacer le prêt viager hypothécaire par une autre solution financière.
    • Utilisation : Adapter votre financement à une nouvelle situation économique.
    • Points clés : Cette démarche nécessite une étude précise de votre capacité financière.
    • Impact : Vous optimisez votre stratégie patrimoniale selon vos nouveaux objectifs.

    3. La volonté de préserver la transmission du bien

    • Objectif : Réduire l’impact du prêt sur la succession.
    • Utilisation : Anticiper la transmission du patrimoine aux héritiers.
    • Points clés : Le remboursement peut faciliter la gestion successorale.
    • Impact : Vous simplifiez la transmission future du bien immobilier.

    4. L’amélioration de votre situation financière

    • Objectif : Solder le prêt grâce à de nouvelles ressources financières.
    • Utilisation : Réduire les intérêts cumulés sur le long terme.
    • Points clés : Une amélioration de vos revenus peut rendre cette option pertinente.
    • Impact : Vous reprenez un contrôle complet sur votre patrimoine immobilier.

    Chaque situation présente des enjeux spécifiques. Cependant, vous devez toujours mesurer les conséquences financières avant de prendre une décision. Ainsi, une étude personnalisée permet d’anticiper les effets à long terme.

    Les précautions avant de rembourser un prêt viager hypothécaire avant le décès

    Avant d’engager un remboursement anticipé, vous devez examiner plusieurs éléments essentiels. En premier lieu, vérifiez le montant exact à rembourser. En effet, ce montant inclut généralement le capital initial et les intérêts accumulés. Par conséquent, une estimation précise reste indispensable pour préparer votre projet.

    Analyser le coût total du remboursement

    Le montant final dépend souvent de la durée écoulée depuis la mise en place du prêt. Ainsi, plus le temps passe, plus les intérêts peuvent augmenter. Cependant, certaines situations rendent le remboursement anticipé avantageux. Par ailleurs, une simulation permet d’évaluer rapidement l’intérêt réel de cette décision.

    Anticiper les conséquences patrimoniales

    Un remboursement anticipé peut modifier l’équilibre global de votre patrimoine. En effet, vous devez vérifier que cette opération reste compatible avec vos projets futurs. De plus, cette démarche peut avoir un impact sur votre succession. Ainsi, il reste conseillé d’intégrer cette décision dans une vision patrimoniale globale.

    Consulter un professionnel avant toute décision

    Un conseiller peut analyser votre situation et vérifier la pertinence du remboursement anticipé. En effet, chaque dossier présente des caractéristiques spécifiques. Par conséquent, un accompagnement personnalisé permet d’éviter les erreurs d’appréciation. Enfin, cette démarche renforce la sécurité de votre décision financière.

    Peut-on rembourser un prêt viager hypothécaire avant le décès en toute sérénité ?

    Oui, cette possibilité existe dans la majorité des situations prévues par les contrats. Cependant, vous devez examiner attentivement les conditions financières et patrimoniales associées. Ainsi, une décision réfléchie permet d’adapter votre financement à l’évolution de votre situation. De plus, une analyse approfondie facilite l’anticipation des conséquences à long terme. Enfin, un accompagnement professionnel vous aide à sécuriser chaque étape et à préserver l’équilibre de votre patrimoine.

    FAQ – Peut-on rembourser un prêt viager hypothécaire avant le décès ?

    1. Le remboursement anticipé est-il obligatoire lors de la vente du bien ?

    Oui, la vente du bien entraîne généralement le remboursement du prêt viager hypothécaire associé.

    2. Existe-t-il des pénalités en cas de remboursement anticipé ?

    Certains contrats prévoient des indemnités. Vous devez donc vérifier les conditions prévues dans votre offre initiale.

    3. Les héritiers peuvent-ils rembourser le prêt avant le décès ?

    Oui, dans certains cas, les héritiers peuvent anticiper le remboursement afin de préserver le bien immobilier.

    4. Le remboursement anticipé réduit-il le coût total du prêt ?

    Oui, dans certaines situations, rembourser plus tôt peut limiter l’accumulation des intérêts.

    5. Faut-il réaliser une simulation avant de rembourser ?

    Oui, une simulation permet d’évaluer précisément l’intérêt financier d’un remboursement anticipé.

  • Peut-on hypothéquer un bien locatif déjà loué ?

    Peut-on hypothéquer un bien locatif déjà loué ?

    Vous possédez un logement mis en location et vous souhaitez mobiliser sa valeur pour financer un projet. Pourtant, une question revient souvent : pouvez-vous utiliser ce bien comme garantie alors qu’un locataire l’occupe déjà ? En pratique, la réponse est oui dans de nombreux cas. En effet, un bien locatif peut soutenir une demande de financement, même lorsqu’il est déjà loué. Ainsi, vous pouvez envisager cette solution pour développer votre patrimoine, obtenir de la trésorerie ou restructurer votre endettement. Cependant, vous devez bien comprendre les règles applicables avant de vous engager.

    En un coup d’œil

    Hypothéquer un bien locatif déjà loué : est-ce possible ?

    Oui, vous pouvez hypothéquer un bien locatif déjà loué. En effet, la présence d’un bail en cours n’empêche pas la mise en garantie du logement. Ainsi, l’établissement prêteur examine surtout la valeur du bien, le niveau des loyers et votre situation financière globale. De plus, un logement déjà occupé présente souvent un avantage supplémentaire. Il génère des revenus réguliers, ce qui peut renforcer la cohérence du dossier.

    Pour autant, vous devez distinguer clairement l’hypothèque et le bail. L’hypothèque concerne la relation entre vous et le prêteur. En revanche, le contrat de location continue de produire ses effets. Le locataire conserve donc ses droits. Par conséquent, vous ne pouvez pas modifier librement ses conditions d’occupation sous prétexte que vous avez mis le bien en garantie.

    Le bail reste en place

    Le logement reste loué dans les conditions prévues par le contrat signé. En effet, l’hypothèque ne supprime ni le bail ni les obligations du propriétaire. Ainsi, vous devez continuer à assurer vos responsabilités de bailleur. Par ailleurs, le locataire continue à verser ses loyers selon les modalités prévues. Cette stabilité rassure souvent le prêteur, notamment lorsque les paiements sont réguliers.

    Les loyers peuvent renforcer le dossier

    Les revenus locatifs jouent souvent un rôle utile dans l’analyse du financement. En effet, ils peuvent améliorer votre capacité de remboursement selon les critères de l’organisme. Cependant, tous les loyers ne sont pas retenus de la même manière. Certaines banques appliquent un abattement de sécurité. Ainsi, elles tiennent compte d’une partie seulement des loyers afin d’anticiper les charges et les périodes de vacance.

    Les solutions pour hypothéquer un bien locatif déjà loué

    Plusieurs solutions permettent d’utiliser un logement loué comme garantie. Toutefois, le bon choix dépend de votre objectif, du montant souhaité et de la valeur du bien. Ainsi, vous devez comparer les mécanismes avant de prendre une décision.

    1. Le prêt hypothécaire classique

    • Objectif : Obtenir des liquidités en mettant votre bien locatif en garantie.
    • Utilisation : Financer un nouveau projet ou investir dans un autre bien immobilier.
    • Points clés : Les loyers peuvent soutenir l’étude du dossier.
    • Impact : Vous conservez la propriété du logement tout en mobilisant sa valeur.

    2. Le regroupement de crédits avec garantie locative

    • Objectif : Réorganiser vos crédits en utilisant votre bien loué comme garantie.
    • Utilisation : Réduire vos mensualités ou intégrer une trésorerie complémentaire.
    • Points clés : Une seule mensualité simplifie la gestion de votre budget.
    • Impact : Vous améliorez votre capacité financière tout en conservant vos revenus locatifs.

    3. Le crédit avec trésorerie adossé à un bien locatif

    • Objectif : Obtenir une enveloppe financière grâce à la valeur du bien.
    • Utilisation : Réaliser des travaux ou financer un nouveau projet personnel.
    • Points clés : La rentabilité locative peut renforcer la cohérence du dossier.
    • Impact : Vous exploitez le potentiel financier du logement sans le vendre.

    4. L’hypothèque pour financer un nouvel investissement locatif

    • Objectif : Utiliser un bien existant pour soutenir une nouvelle acquisition.
    • Utilisation : Développer progressivement votre patrimoine immobilier.
    • Points clés : Les loyers déjà perçus peuvent appuyer le projet global.
    • Impact : Vous utilisez un actif existant pour accélérer votre stratégie patrimoniale.

    Chaque solution répond à un besoin précis. Cependant, vous devez évaluer le coût total du financement, la durée envisagée et votre capacité à absorber les imprévus. Par ailleurs, vous devez tenir compte des frais annexes. Enfin, une étude personnalisée permet souvent de choisir une structure plus cohérente et plus prudente.

    Les précautions avant d’hypothéquer un bien locatif déjà loué

    Avant d’avancer, vous devez examiner plusieurs points de vigilance. En premier lieu, vérifiez la stabilité des loyers. En effet, un historique régulier rassure davantage un établissement prêteur. Ensuite, contrôlez l’état du bien et sa valeur actuelle. De plus, vous devez intégrer les charges, la fiscalité et les éventuels travaux à venir dans votre réflexion.

    Évaluer la solidité du bien locatif

    Un logement bien situé, bien entretenu et régulièrement loué présente généralement un profil plus favorable. Ainsi, sa valeur peut soutenir plus efficacement votre demande. En revanche, un bien nécessitant d’importants travaux ou présentant un risque de vacance prolongée peut fragiliser le dossier. Vous avez donc intérêt à préparer des éléments précis sur le loyer, le bail et l’état du logement.

    Anticiper les risques de vacance et d’impayés

    Les revenus locatifs restent utiles, mais ils ne garantissent jamais une stabilité absolue. En effet, une vacance locative ou un impayé peut réduire votre marge de manœuvre. Par conséquent, vous devez conserver une capacité financière suffisante pour absorber ce type d’aléa. De plus, une réserve de sécurité renforce souvent la solidité de votre stratégie globale.

    Mesurer l’impact sur votre stratégie patrimoniale

    Utiliser un bien locatif comme garantie peut servir un projet pertinent. Cependant, cette décision doit s’intégrer dans une vision d’ensemble. Ainsi, vous devez vous demander si l’opération améliore réellement votre situation. Par ailleurs, vous devez vérifier qu’elle ne fragilise pas l’équilibre de votre patrimoine. Enfin, un accompagnement professionnel permet souvent d’arbitrer plus sereinement entre opportunité et prudence.

    Peut-on hypothéquer un bien locatif déjà loué sans fragiliser son équilibre financier ?

    Oui, cette opération reste possible dans de nombreuses situations. En effet, un logement déjà loué peut constituer une garantie utile pour financer un projet ou restructurer vos crédits. Cependant, vous devez avancer avec méthode. Ainsi, l’analyse du bail, des loyers, de la valeur du bien et de votre capacité de remboursement reste indispensable. De plus, une stratégie claire vous aide à éviter les décisions précipitées. Enfin, un accompagnement adapté vous permet d’utiliser votre patrimoine locatif avec davantage de sécurité et de cohérence.

    FAQ – Peut-on hypothéquer un bien locatif déjà loué ?

    1. Un locataire empêche-t-il la mise en hypothèque d’un logement ?

    Non, un logement loué peut être hypothéqué. En revanche, le locataire conserve les droits prévus par son bail.

    2. Les loyers sont-ils pris en compte dans l’étude du dossier ?

    Oui, les loyers sont souvent intégrés dans l’analyse. Cependant, la banque peut n’en retenir qu’une partie.

    3. Le bail change-t-il après la mise en hypothèque ?

    Non, le bail continue normalement. Ainsi, l’hypothèque ne modifie pas les droits d’occupation du locataire.

    4. Peut-on financer un nouvel investissement avec un bien locatif existant ?

    Oui, vous pouvez utiliser un bien locatif existant comme garantie pour soutenir une nouvelle acquisition.

    5. Quels éléments influencent l’acceptation du dossier ?

    La valeur du bien, le niveau des loyers, l’état du logement et votre situation financière globale restent les critères principaux.