Auteur/autrice : Frédérique.B

  • Patrimoine familial : éviter les tensions avant qu’elles n’apparaissent

    Patrimoine familial : éviter les tensions avant qu’elles n’apparaissent

    Le patrimoine familial représente souvent bien plus qu’un ensemble d’actifs. Il incarne une histoire, des efforts communs et parfois une entreprise bâtie sur plusieurs générations. Pourtant, les tensions apparaissent fréquemment au moment de la transmission. En effet, un manque d’anticipation crée des incompréhensions durables. Ainsi, vous devez organiser votre stratégie patrimoniale avant qu’un conflit n’émerge. Par conséquent, une préparation juridique et humaine constitue le meilleur rempart contre les divisions.

    En un coup d’œil

    Anticiper juridiquement pour protéger le patrimoine familial

    Vous devez d’abord sécuriser votre patrimoine familial par des outils juridiques adaptés. En effet, la donation permet de transmettre progressivement tout en réduisant les droits fiscaux. Ainsi, la donation-partage fige la valeur des biens au jour de l’acte. De plus, elle limite les contestations futures entre héritiers. Par conséquent, vous préservez l’équilibre familial.

    Le testament constitue également un levier essentiel. En effet, il précise vos volontés et encadre la répartition des biens. Cependant, il doit respecter la réserve héréditaire prévue par la loi. Par ailleurs, la clause bénéficiaire d’un contrat d’assurance-vie offre une grande souplesse. Ainsi, vous pouvez adapter la transmission selon la situation de chaque enfant. Enfin, le mandat de protection future permet d’anticiper une éventuelle perte d’autonomie. Grâce à ces outils, vous renforcez la stabilité du patrimoine familial.

    Structurer la détention des biens pour éviter les conflits

    La manière dont vous détenez vos actifs influence directement les relations familiales. En effet, l’indivision crée souvent des blocages en cas de désaccord. Ainsi, la création d’une SCI familiale permet d’organiser la gouvernance. De plus, les statuts fixent les règles de décision et les modalités de sortie. Par conséquent, vous réduisez les risques de paralysie.

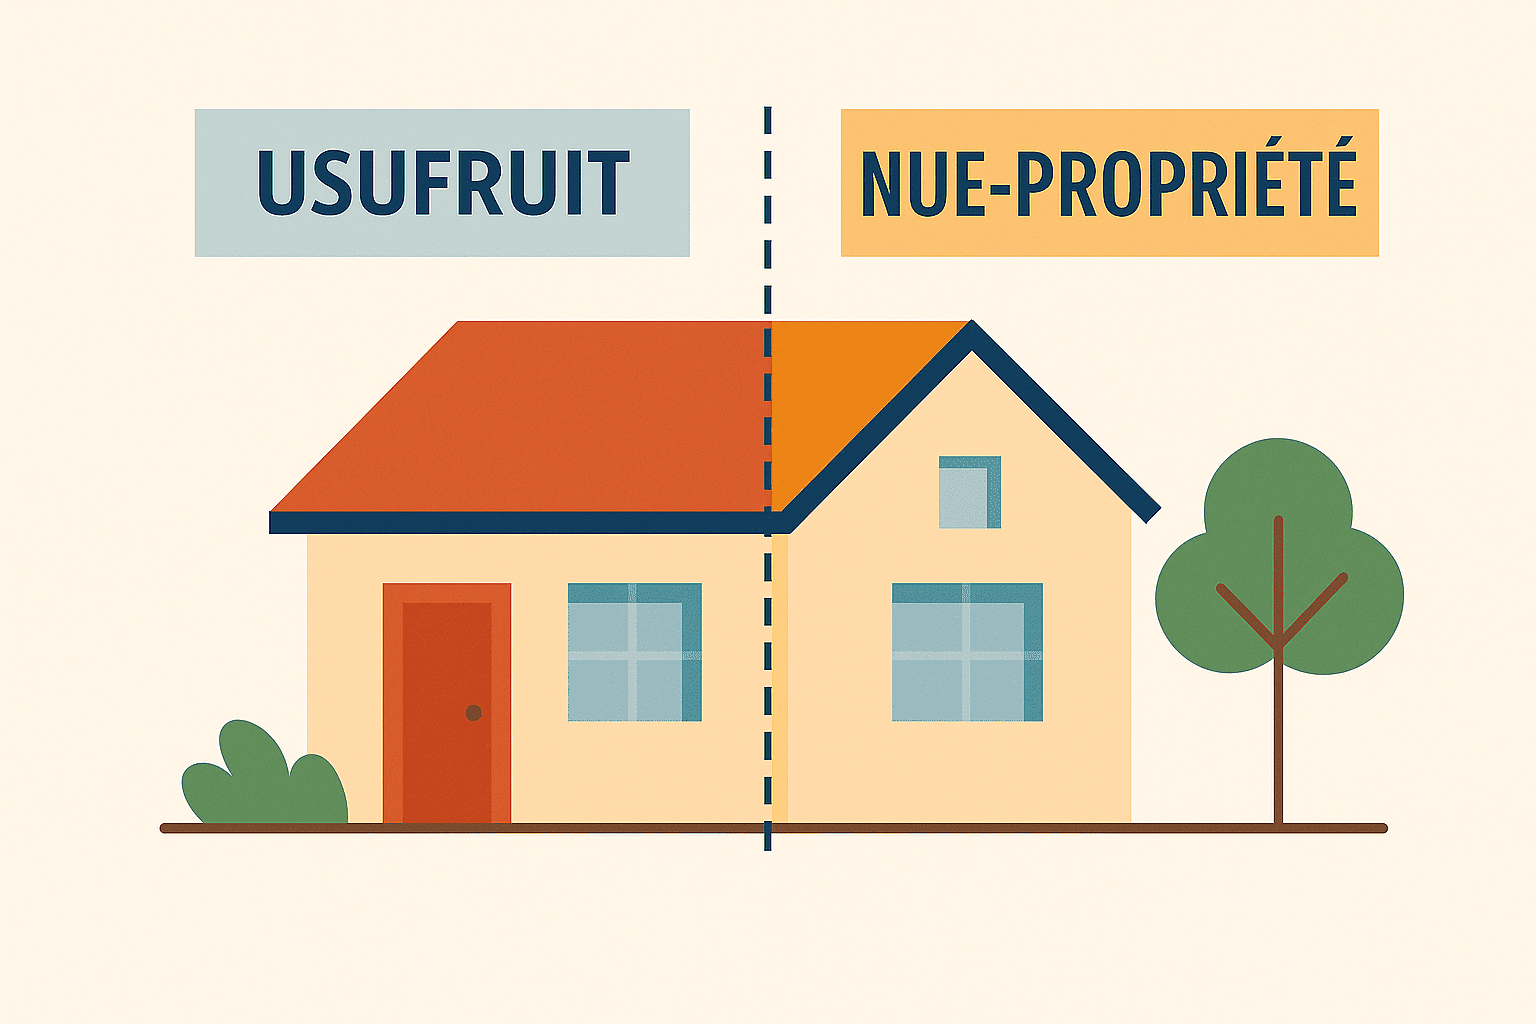
    Le démembrement de propriété représente une autre stratégie efficace. En effet, vous pouvez transmettre la nue-propriété tout en conservant l’usufruit. Ainsi, vous préparez la succession sans perdre le contrôle des revenus. Par ailleurs, si vous détenez une entreprise, le pacte Dutreil facilite la transmission tout en réduisant la fiscalité. Enfin, la rédaction de règles claires évite les interprétations divergentes et sécurise l’ensemble du dispositif.

    Communication et équité : les clés d’une transmission apaisée

    La technique juridique ne suffit pas à garantir l’harmonie. En effet, l’absence de dialogue alimente souvent les tensions. Ainsi, vous devez expliquer vos choix à vos héritiers. De plus, une réunion familiale patrimoniale clarifie les intentions et répond aux interrogations. Par conséquent, chacun comprend la logique de la transmission.

    Vous devez également distinguer égalité et équité. En effet, traiter tous les enfants de manière strictement identique ne correspond pas toujours à une situation juste. Cependant, toute différence doit être justifiée et expliquée. Par ailleurs, préparer la génération suivante à gérer les actifs constitue un facteur de stabilité. Enfin, l’accompagnement par un conseiller indépendant favorise un cadre neutre et rassurant.

    1. Donation-partage

    • Objectif : Organiser une transmission anticipée.
    • Utilisation : Répartition équitable entre héritiers.
    • Points clés : Valeur figée et sécurité juridique.
    • Impact : Réduction des contestations futures.

    2. SCI familiale

    • Objectif : Structurer la détention immobilière.
    • Utilisation : Organisation des pouvoirs et décisions.
    • Points clés : Statuts personnalisables.
    • Impact : Limitation des blocages en indivision.

    3. Démembrement

    • Objectif : Transmettre progressivement.
    • Utilisation : Conservation de l’usufruit par les parents.
    • Points clés : Optimisation fiscale.
    • Impact : Préparation anticipée de la succession.

    4. Réunion patrimoniale

    • Objectif : Favoriser la transparence.
    • Utilisation : Explication des choix de transmission.
    • Points clés : Dialogue structuré.
    • Impact : Réduction des tensions émotionnelles.

    Patrimoine familial : comment prévenir durablement les tensions ?

    Préserver un patrimoine familial exige anticipation et cohérence. En effet, une transmission improvisée fragilise l’équilibre entre héritiers. Ainsi, vous devez combiner outils juridiques et communication transparente. De plus, une organisation claire de la détention des biens limite les risques de blocage. Par conséquent, une stratégie globale sécurise l’avenir de votre famille. Enfin, un accompagnement personnalisé vous aide à agir avec sérénité et à protéger durablement l’harmonie familiale.

    FAQ – patrimoine familial

    1. Pourquoi anticiper la transmission du patrimoine familial ?

    L’anticipation permet de réduire les conflits, d’optimiser la fiscalité et de sécuriser la répartition des biens.

    2. La donation-partage évite-t-elle vraiment les tensions ?

    Oui, car elle fixe la valeur des biens et clarifie la répartition entre héritiers dès l’acte.

    3. Une SCI familiale protège-t-elle contre les conflits ?

    Elle organise la gouvernance et réduit les blocages, à condition que les statuts soient bien rédigés.

    4. Faut-il parler de patrimoine avec ses enfants ?

    Oui, une communication transparente limite les malentendus et favorise l’adhésion aux décisions.

    5. Un accompagnement professionnel est-il nécessaire ?

    Oui, un conseiller en gestion de patrimoine sécurise les choix juridiques et fiscaux.

  • Divorce et SCI : qui récupère quoi ?

    Divorce et SCI : qui récupère quoi ?

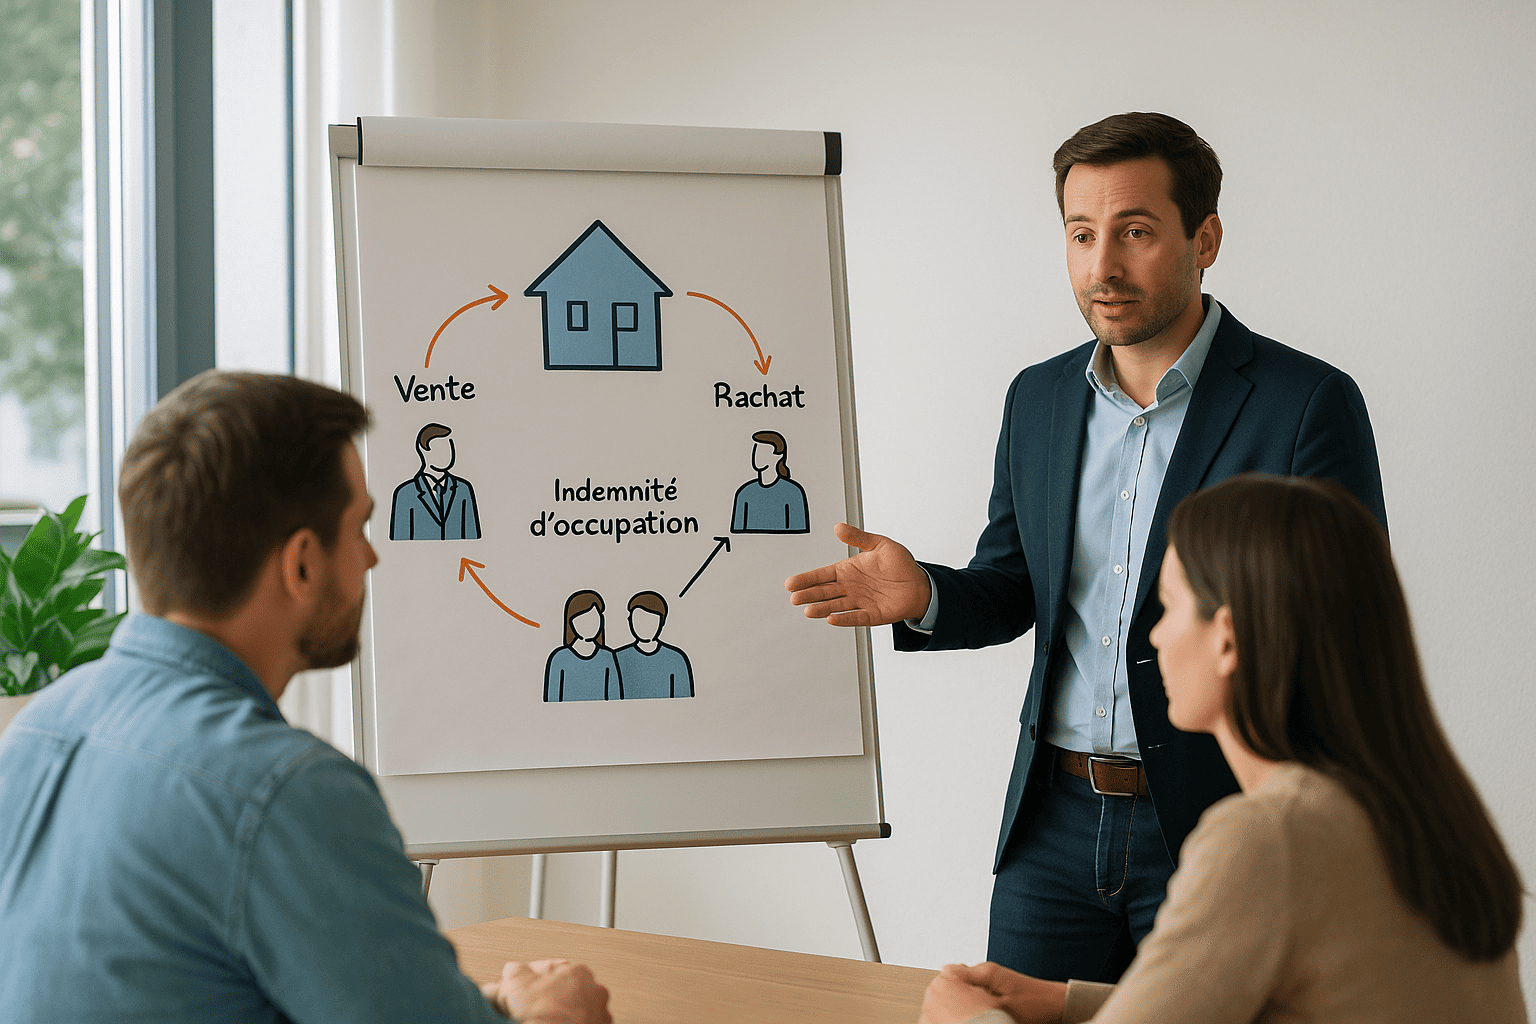
    Dans le cadre d’un divorce, lorsque le couple détient un bien en SCI, la situation patrimoniale devient plus délicate. En effet, la Société Civile Immobilière dissocie la propriété du bien et la détention des parts sociales. Cependant, la séparation ne concerne pas uniquement le logement. Elle implique également les statuts, les droits des associés et parfois un crédit en cours. Ainsi, vous devez analyser votre régime matrimonial et l’organisation juridique de la société. Par conséquent, une méthode structurée vous permet d’anticiper les conséquences financières et d’éviter les blocages.

    En un coup d’œil

    Divorce et SCI : comprendre le rôle du régime matrimonial

    Lorsqu’un divorce implique une SCI, le régime matrimonial détermine la répartition des droits. En effet, sous le régime de la communauté légale, les parts acquises pendant le mariage appartiennent en principe à la communauté. Ainsi, même si un seul époux figure officiellement comme associé, l’autre peut revendiquer une part de leur valeur. Cependant, la qualité d’associé ne correspond pas toujours à la propriété économique des parts. Par conséquent, vous devez distinguer la titularité juridique et les droits financiers lors du partage.

    À l’inverse, sous le régime de la séparation de biens, chaque époux conserve ses parts personnelles. Toutefois, le financement du bien peut créer des créances entre conjoints. En effet, si des fonds communs ont servi à acquérir ou rembourser les parts, un rééquilibrage financier peut s’imposer. De plus, certaines clauses du contrat de mariage modifient les règles applicables. Ainsi, l’analyse précise des flux financiers reste indispensable avant toute décision.

    Comment évaluer et partager les parts sociales ?

    Avant tout partage, vous devez valoriser les parts sociales de manière rigoureuse. En effet, la valeur retenue correspond à la valeur nette de la SCI. Ainsi, vous partez de la valeur du bien immobilier détenu par la société, puis vous déduisez les dettes en cours. De plus, les comptes courants d’associés influencent le calcul final. Par conséquent, une expertise immobilière et comptable sécurise l’estimation.

    Une fois la valeur déterminée, plusieurs options existent. L’un des ex-époux peut racheter les parts de l’autre afin de devenir associé unique ou majoritaire. Cependant, ce rachat suppose une capacité de financement suffisante. À l’inverse, vous pouvez conserver la société en commun après la séparation. Toutefois, cette solution exige un dialogue durable et une organisation claire. En revanche, la vente du bien détenu par la SCI simplifie souvent le partage.

    Divorce et SCI : quelles solutions pour sortir de la société ?

    En cas de séparation d’un couple associé au sein d’une SCI, la cession de parts apparaît fréquemment comme l’option la plus efficace. En effet, si un accord intervient, l’un des ex-époux rachète les droits de l’autre. Toutefois, les statuts prévoient souvent une clause d’agrément. Ainsi, l’entrée d’un tiers nécessite l’accord des autres associés. Par conséquent, vous devez vérifier les règles internes avant toute cession.

    La vente de l’immeuble représente une autre solution. En effet, cette option met fin au lien patrimonial après remboursement des dettes sociales. Cependant, la décision doit respecter les règles de majorité prévues par les statuts. Enfin, la dissolution de la SCI reste possible si aucun accord durable n’émerge. Toutefois, cette procédure entraîne des formalités juridiques et fiscales précises. Ainsi, un accompagnement professionnel sécurise chaque étape et limite les risques de conflit.

    1. Rachat des parts

    • Objectif : Conserver le bien immobilier.
    • Utilisation : Un ex-époux rachète les parts de l’autre.
    • Points clés : Valorisation précise et financement adapté.
    • Impact : Stabilisation rapide de la situation.

    2. Vente du bien

    • Objectif : Mettre fin au lien patrimonial commun.
    • Utilisation : Cession de l’actif détenu par la SCI.
    • Points clés : Fiscalité et remboursement des dettes.
    • Impact : Partage clair du produit net.

    3. Maintien temporaire

    • Objectif : Reporter la décision définitive.
    • Utilisation : Gestion conjointe après la séparation.
    • Points clés : Accord écrit et règles précises.
    • Impact : Risque de tensions futures.

    4. Dissolution

    • Objectif : Clôturer définitivement la structure.
    • Utilisation : Liquidation des actifs sociaux.
    • Points clés : Procédure encadrée et délais légaux.
    • Impact : Fin totale des liens sociétaires.

    Divorce et SCI : comment protéger efficacement vos intérêts ?

    Dans le cadre d’un divorce impliquant une SCI, vous devez réaliser une analyse juridique et patrimoniale complète. En effet, le régime matrimonial, les statuts et la valeur des parts interagissent étroitement. Ainsi, vous devez anticiper les conséquences fiscales et financières de chaque option. De plus, un accord amiable réduit souvent les coûts et les délais. Par conséquent, un accompagnement personnalisé sécurise vos décisions. Enfin, une stratégie cohérente vous permet de préserver votre patrimoine malgré la séparation.

    FAQ – divorce et sci

    1. Les parts de SCI sont-elles toujours partagées en cas de divorce ?

    Non, tout dépend du régime matrimonial et des conditions d’acquisition des parts sociales.

    2. Peut-on forcer la vente du bien détenu par la SCI ?

    La vente dépend des règles prévues par les statuts et des majorités requises entre associés.

    3. Comment calcule-t-on la valeur des parts sociales ?

    On retient la valeur nette de la SCI après déduction des dettes et charges éventuelles.

    4. La dissolution est-elle obligatoire ?

    Non, la SCI peut continuer si les associés trouvent un accord sur la répartition et la gestion.

    5. Faut-il se faire accompagner ?

    Oui, un professionnel du patrimoine ou du droit sécurise les aspects juridiques et fiscaux.

  • Faut-il accepter un cash-flow négatif pour se constituer un patrimoine ?

    Faut-il accepter un cash-flow négatif pour se constituer un patrimoine ?

    Vous envisagez un investissement locatif et vous vous demandez s’il faut accepter un cash-flow négatif pour se constituer un patrimoine ? Cette question revient souvent chez les investisseurs ambitieux. En effet, la rentabilité immédiate ne reflète pas toujours la performance globale d’un projet. Cependant, un effort d’épargne mensuel peut peser sur votre budget. Ainsi, vous devez analyser la stratégie dans son ensemble. Par conséquent, comprendre les enjeux du cash-flow négatif vous aide à décider avec méthode et lucidité.

    En un coup d’œil

    Comprendre le lien entre cash-flow et se constituer un patrimoine

    Un cash-flow négatif signifie que vos loyers ne couvrent pas totalement vos charges et mensualités. En effet, vous devez compléter chaque mois avec votre épargne. Cependant, cette situation ne traduit pas nécessairement un mauvais investissement. Ainsi, certains investisseurs acceptent cet effort pour viser une valorisation à long terme. De plus, le remboursement du capital par le crédit participe activement à se constituer un patrimoine. Par conséquent, vous devez raisonner en vision globale plutôt qu’en simple flux mensuel.

    L’effet de levier du crédit constitue un avantage majeur. En effet, la banque finance une grande partie de l’actif immobilier. Ainsi, même avec un léger déficit mensuel, vous augmentez progressivement votre patrimoine net. En revanche, vous devez sécuriser votre capacité de remboursement. Enfin, une projection sur dix ou quinze ans permet d’évaluer la cohérence de l’opération.

    Évaluer les risques avant de se constituer un patrimoine

    Accepter un cash-flow négatif implique un risque mesuré. En effet, une vacance locative ou des travaux imprévus peuvent alourdir l’effort d’épargne. Par conséquent, vous devez constituer une réserve de sécurité. De plus, votre stabilité professionnelle joue un rôle central. Ainsi, un projet cohérent repose sur des revenus pérennes et prévisibles.

    Le contexte économique influence également la stratégie. En période de taux élevés, le coût du crédit augmente. Cependant, un marché dynamique peut compenser cet inconvénient par une valorisation future. Par ailleurs, la fiscalité impacte directement la rentabilité nette. Enfin, vous devez vérifier que l’effort mensuel reste supportable sur la durée.

    Optimiser votre stratégie pour se constituer un patrimoine

    Vous pouvez réduire l’impact d’un cash-flow négatif grâce à plusieurs leviers. En effet, un apport plus important diminue la mensualité. De plus, une négociation efficace du taux améliore l’équilibre financier. Ainsi, optimiser la fiscalité via le régime réel peut alléger la pression. Par conséquent, chaque paramètre doit être ajusté avec précision.

    La sélection du bien reste déterminante. En effet, un emplacement attractif sécurise la demande locative. Cependant, un prix d’achat trop élevé fragilise la rentabilité. Ainsi, privilégiez une analyse rigoureuse du marché local. Enfin, un accompagnement patrimonial permet d’aligner votre investissement avec vos objectifs à long terme.

    1. Cash-flow neutre ou positif

    • Objectif : Générer des revenus immédiats.
    • Utilisation : Sécurité financière court terme.
    • Points clés : Risque limité, effort d’épargne réduit.
    • Impact : Croissance patrimoniale plus progressive.

    2. Cash-flow légèrement négatif

    • Objectif : Accélérer la constitution patrimoniale.
    • Utilisation : Effet de levier du crédit.
    • Points clés : Effort d’épargne maîtrisé.
    • Impact : Valorisation potentiellement plus forte.

    3. Cash-flow fortement négatif

    • Objectif : Pari sur forte plus-value.
    • Utilisation : Marché très tendu.
    • Points clés : Risque budgétaire élevé.
    • Impact : Vulnérabilité financière accrue.

    4. Stratégie hybride

    • Objectif : Équilibrer rendement et sécurité.
    • Utilisation : Diversification des investissements.
    • Points clés : Répartition des risques.
    • Impact : Stabilité patrimoniale globale.

    Faut-il accepter un effort d’épargne pour se constituer un patrimoine ?

    Accepter un cash-flow négatif peut être pertinent pour se constituer un patrimoine, à condition de maîtriser les risques. En effet, la stratégie repose sur une vision long terme. Cependant, vous ne devez jamais fragiliser votre équilibre financier. Ainsi, analysez votre capacité d’épargne et votre horizon d’investissement. Par ailleurs, comparez plusieurs scénarios avant de décider. Enfin, un conseil personnalisé vous permet d’optimiser votre stratégie et d’investir avec confiance.

    FAQ – se constituer un patrimoine

    1. Un cash-flow négatif est-il toujours risqué ?

    Non, s’il reste maîtrisé et compatible avec votre capacité d’épargne, il peut servir une stratégie long terme.

    2. Pourquoi accepter un déficit mensuel ?

    Parce que le remboursement du capital et la valorisation peuvent accroître votre patrimoine net.

    3. Comment limiter le risque financier ?

    Constituez une épargne de sécurité et vérifiez la solidité de vos revenus professionnels.

    4. La fiscalité influence-t-elle la stratégie ?

    Oui, une optimisation fiscale adaptée peut réduire l’effort d’épargne mensuel.

    5. Faut-il se faire accompagner ?

    Oui, un conseiller peut analyser votre situation et sécuriser votre stratégie patrimoniale.

  • Comment savoir s’il faut conserver ou vendre un bien locatif ?

    Comment savoir s’il faut conserver ou vendre un bien locatif ?

    Vous vous demandez s’il faut conserver ou vendre un bien locatif ? Cette question apparaît souvent après plusieurs années d’investissement. En effet, votre situation personnelle évolue et le marché immobilier change. Cependant, une décision précipitée peut fragiliser votre équilibre patrimonial. Ainsi, vous devez analyser des critères objectifs avant d’arbitrer. Rentabilité, fiscalité et stratégie globale jouent un rôle déterminant. Par conséquent, une réflexion structurée vous permet d’agir avec méthode et cohérence.

    En un coup d’œil

    Analyser la performance avant de conserver ou vendre un bien locatif ?

    Avant toute décision, vous devez évaluer la rentabilité nette réelle. En effet, le rendement brut peut donner une vision incomplète. Vous devez intégrer les charges, la fiscalité et la vacance locative. De plus, les travaux futurs réduisent parfois significativement la performance. Ainsi, calculez précisément votre cash-flow annuel. Comparez ensuite ce résultat avec d’autres placements disponibles. Par ailleurs, analysez le potentiel de valorisation du secteur. Si le marché local reste dynamique, la conservation peut renforcer votre patrimoine. En revanche, une stagnation durable peut justifier une cession.

    Vous devez également mesurer le niveau de risque locatif. En effet, une rotation fréquente fragilise la stabilité des revenus. Toutefois, un emplacement attractif sécurise la demande. Ainsi, observez les projets urbains et l’évolution démographique. Enfin, vérifiez si ce bien répond encore à vos objectifs actuels.

    Mesurer l’impact fiscal et financier

    La fiscalité influence directement votre arbitrage. En cas de vente, vous pouvez être imposé sur la plus-value. Cependant, des abattements progressifs réduisent cette charge selon la durée de détention. Ainsi, le timing devient stratégique. De plus, vous devez anticiper les prélèvements sociaux. Par conséquent, un calcul précis évite toute mauvaise surprise.

    Si vous conservez le bien, les loyers augmentent votre revenu imposable. En revanche, le régime réel permet de déduire certaines charges. Vous pouvez donc optimiser la fiscalité selon votre tranche marginale. Par ailleurs, une vente peut libérer des liquidités pour diversifier vos actifs. Enfin, un arbitrage cohérent améliore la solidité financière globale.

    Intégrer votre décision dans votre stratégie patrimoniale

    Votre âge et vos projets influencent fortement votre choix. En phase de constitution, vous recherchez souvent l’effet de levier du crédit. À l’inverse, à l’approche de la retraite, vous privilégiez la sécurité des revenus. Ainsi, un bien locatif peut constituer un complément régulier. Cependant, une vente peut réduire votre endettement et sécuriser votre capital.

    La diversification reste également essentielle. Si l’immobilier représente une part trop importante de votre patrimoine, un rééquilibrage devient pertinent. De plus, un changement professionnel ou familial peut modifier vos priorités. Enfin, la gestion quotidienne doit rester compatible avec votre rythme de vie.

    1. Conservation long terme

    • Objectif : Générer des revenus réguliers.
    • Utilisation : Stratégie patrimoniale durable.
    • Points clés : Stabilité locative, valorisation progressive.
    • Impact : Effet levier maintenu et capital consolidé.

    2. Vente pour réinvestissement

    • Objectif : Améliorer la performance globale.
    • Utilisation : Arbitrage vers des actifs diversifiés.
    • Points clés : Optimisation rendement/risque.
    • Impact : Allocation patrimoniale équilibrée.

    3. Vente pour réduire l’endettement

    • Objectif : Diminuer les charges financières.
    • Utilisation : Sécurisation budgétaire.
    • Points clés : Moins de risque bancaire.
    • Impact : Tranquillité et capacité d’emprunt accrue.

    4. Transmission anticipée

    • Objectif : Préparer la succession.
    • Utilisation : Donation ou démembrement.
    • Points clés : Optimisation fiscale.
    • Impact : Transmission maîtrisée du patrimoine.

    Comment trancher : conserver ou vendre un bien locatif ?

    Pour trancher et décider s’il faut conserver ou vendre un bien locatif ?, vous devez adopter une vision globale. En effet, aucun choix ne convient à tous les profils. Analysez la rentabilité réelle ainsi que la fiscalité applicable. Ensuite, vérifiez la cohérence avec vos objectifs patrimoniaux. Par ailleurs, projetez-vous à moyen et long terme. Enfin, un accompagnement personnalisé vous aide à sécuriser votre décision et à optimiser votre stratégie.

    FAQ – conserver ou vendre un bien locatif ?

    1. Comment connaître la rentabilité exacte de mon bien ?

    Vous devez calculer le rendement net après charges, fiscalité, vacance locative et travaux prévisionnels.

    2. La plus-value est-elle toujours fortement taxée ?

    Non, des abattements progressifs s’appliquent selon la durée de détention du bien.

    3. Conserver protège-t-il contre l’inflation ?

    L’immobilier peut constituer une protection, mais tout dépend du marché local et du niveau des loyers.

    4. Vendre améliore-t-il toujours la performance ?

    Pas nécessairement, car la performance dépend des nouvelles opportunités d’investissement choisies.

    5. Dois-je me faire accompagner pour arbitrer ?

    Oui, un conseiller en gestion de patrimoine peut analyser objectivement votre situation et sécuriser votre choix.

  • Revenus fonciers élevés : 7 stratégies pour réduire fortement votre fiscalité

    Revenus fonciers élevés : 7 stratégies pour réduire fortement votre fiscalité

    Vos revenus fonciers élevés vous placent dans une situation paradoxale. En effet, plus vos loyers augmentent, plus la pression fiscale s’intensifie. Impôt sur le revenu, prélèvements sociaux, parfois tranche marginale à 30 %, 41 % ou 45 % : la rentabilité nette peut rapidement chuter. Pourtant, il existe des leviers efficaces pour réduire la fiscalité des revenus fonciers sans fragiliser votre patrimoine. Encore faut-il adopter une stratégie structurée et cohérente.

    En un coup d’œil

    Pourquoi des revenus fonciers élevés deviennent pénalisants

    Les revenus fonciers s’ajoutent à votre revenu global. Par conséquent, ils peuvent vous faire changer de tranche marginale d’imposition. À cela s’ajoutent 17,2 % de prélèvements sociaux. Ainsi, un rendement brut de 5 % peut se transformer en rendement net inférieur à 3 %. De plus, si vous n’optimisez pas vos charges déductibles, vous payez l’impôt sur un revenu artificiellement gonflé.

    Réduire la fiscalité des revenus fonciers grâce aux charges

    1. Optimiser les travaux déductibles

    Les travaux d’entretien, de réparation ou d’amélioration sont déductibles au régime réel. Ainsi, planifier intelligemment vos rénovations peut réduire fortement votre base imposable.

    2. Structurer les intérêts d’emprunt

    Les intérêts d’emprunt restent intégralement déductibles des revenus fonciers. Par conséquent, un financement structuré peut diminuer votre fiscalité tout en préservant votre trésorerie.

    3. Créer un déficit foncier

    Lorsque vos charges dépassent vos loyers, vous créez un déficit foncier imputable jusqu’à 10 700 € sur votre revenu global. Le surplus se reporte sur les années suivantes.

    Changer de structure pour optimiser l’imposition

    4. Étudier la SCI à l’IS

    L’amortissement comptable réduit fortement le résultat imposable. Toutefois, la fiscalité de la plus-value diffère lors de la revente.

    5. Basculer en location meublée (LMNP)

    L’amortissement du bien et du mobilier permet souvent de neutraliser l’imposition pendant plusieurs années.

    6. Arbitrer un bien peu performant

    Revendre un actif à faible rentabilité nette peut améliorer l’équilibre global et réduire l’exposition fiscale.

    Stratégies patrimoniales avancées

    7. Mettre en place un démembrement temporaire

    Transférer temporairement l’usufruit réduit mécaniquement votre imposition pendant la période concernée.

    Les 7 stratégies pour réduire la fiscalité des revenus fonciers

    1. Travaux déductibles

    Réduction immédiate de la base imposable via entretien et amélioration.

    2. Intérêts d’emprunt

    Utilisation du financement pour diminuer le revenu foncier taxable.

    3. Déficit foncier

    Imputation jusqu’à 10 700 € sur le revenu global.

    4. SCI à l’IS

    Amortissement du bien et optimisation du résultat imposable.

    5. LMNP

    Amortissement comptable neutralisant l’imposition locative.

    6. Arbitrage

    Repositionnement du capital vers des actifs plus performants.

    7. Démembrement

    Réduction temporaire de l’imposition via transfert d’usufruit.

    Réduire la fiscalité des revenus fonciers durablement

    Réduire la fiscalité des revenus fonciers suppose une vision globale. Ainsi, chaque stratégie doit s’intégrer dans un équilibre patrimonial cohérent. Certaines solutions techniques peuvent sembler attractives. Toutefois, seule une analyse complète permet d’éviter les effets secondaires fiscaux ou successoraux.

    FAQ – réduire la fiscalité des revenus fonciers

    1. Le micro-foncier est-il toujours intéressant ?

    Non. Si vos charges dépassent 30 %, le régime réel peut être plus avantageux.

    2. La SCI à l’IS réduit-elle toujours l’impôt ?

    Elle réduit souvent l’imposition annuelle, mais modifie la fiscalité de la plus-value.

    3. Le déficit foncier est-il plafonné ?

    Oui, l’imputation sur le revenu global est limitée à 10 700 € par an.

  • Cas client : comment transformer 1,2 M€ d’immobilier en revenus complémentaires ?

    Cas client : comment transformer 1,2 M€ d’immobilier en revenus complémentaires ?

    Comment transformer un patrimoine immobilier en revenus complémentaires lorsque tout semble déjà optimisé ? Pierre et Anne (prénoms modifiés) possèdent 1,2 M€ d’immobilier. Pourtant, leurs revenus ne suffisent plus à maintenir leur niveau de vie. Sur le papier, ils sont aisés. En réalité, leur patrimoine reste figé.

    En un coup d’œil

    Étude de cas : 1,2 M€ d’immobilier et une inquiétude réelle

    Situation initiale

    Résidence principale
    820 000 €
    2 biens locatifs
    380 000 €
    Revenus locatifs nets
    1 050 €/mois
    Retraites cumulées
    3 200 €/mois
    Épargne liquide
    Faible
    Objectif
    +2 000 à 2 500 €/mois

    Le couple refuse de vendre. Toutefois, leurs revenus mensuels plafonnent. Les charges progressent. De plus, la fiscalité réduit la rentabilité des loyers. Ainsi, leur richesse immobilière ne se transforme pas en confort financier.

    Pourquoi un patrimoine important ne génère pas automatiquement des revenus

    La résidence principale ne produit aucun flux. Les biens locatifs supportent impôts et charges. Par conséquent, la valeur patrimoniale ne suffit pas. Il faut une stratégie de mobilisation adaptée.

    La stratégie mise en place

    Après un diagnostic global, plusieurs options ont été étudiées. La vente a été écartée. Le crédit classique impliquait des mensualités. Finalement, le prêt viager hypothécaire s’est révélé adapté.

    Solution retenue

    • Garantie : résidence principale
    • Capital débloqué : 320 000 €
    • Aucune mensualité
    • Remboursement au décès ou à la vente
    • Capital non considéré comme un revenu imposable

    Le capital a été structuré pour générer environ 2 400 € par mois. Ainsi, les revenus globaux atteignent désormais 6 600 € mensuels. Le patrimoine reste intact. Le cadre de vie est préservé.

    Transformer un patrimoine immobilier en revenus complémentaires : l’enseignement clé

    Le montant du patrimoine ne posait pas problème. Son immobilisation, oui. Une stratégie adaptée a permis de libérer du potentiel sans vendre. Transformer un patrimoine immobilier en revenus complémentaires suppose une analyse globale et des solutions juridiquement encadrées.

  • SCI familiale : dans quels cas est-elle réellement pertinente ?

    SCI familiale : dans quels cas est-elle réellement pertinente ?

    Créer une SCI familiale séduit de nombreux propriétaires. Pourtant, la pertinence d’une SCI familiale dépend toujours d’un objectif précis. En effet, cette structure juridique peut faciliter la transmission et organiser la gestion d’un bien immobilier. Cependant, elle n’est ni automatique ni universelle. Ainsi, avant d’opter pour ce montage, vous devez analyser votre stratégie patrimoniale globale.

    En un coup d’œil

    La SCI familiale est-elle toujours pertinente ?

    La SCI familiale bénéficie d’une image très positive. En effet, elle apparaît souvent comme une solution idéale pour transmettre un bien immobilier. Pourtant, cette perception reste simplifiée. Une SCI ne crée pas de valeur en soi. Elle constitue uniquement un outil juridique. Par conséquent, sa pertinence dépend de votre situation, de la composition de votre patrimoine et de vos objectifs à long terme.

    Pourquoi elle est souvent présentée comme une solution idéale

    La SCI permet de détenir un bien à plusieurs tout en évitant l’indivision classique. De plus, elle offre une grande liberté dans la rédaction des statuts. Ainsi, vous pouvez organiser la gestion et encadrer les règles de majorité. Cette souplesse explique son succès. Toutefois, cette flexibilité implique également une discipline administrative régulière.

    Les idées reçues autour de la transmission

    Beaucoup pensent que la SCI réduit automatiquement les droits de succession. Or, ce n’est pas la structure qui crée l’avantage fiscal, mais la stratégie mise en place. En revanche, elle facilite les donations progressives de parts sociales. Ainsi, elle peut devenir pertinente dans une logique d’anticipation intergénérationnelle.

    Dans quels cas une SCI devient réellement pertinente

    Une SCI devient pertinente lorsqu’elle répond à un objectif clair. D’abord, elle facilite la transmission progressive d’un patrimoine immobilier. Ensuite, elle structure la gestion d’un bien détenu par plusieurs membres d’une même famille. Enfin, elle préserve l’unité patrimoniale sur le long terme.

    Anticiper et organiser une transmission progressive

    La donation de parts sociales permet d’utiliser les abattements fiscaux renouvelables tous les quinze ans. Par conséquent, vous pouvez transmettre progressivement tout en conservant le contrôle de la gestion. Cette mécanique rend la SCI pertinente dans une logique patrimoniale structurée.

    Structurer la gestion d’un bien détenu à plusieurs

    L’indivision impose l’unanimité pour certaines décisions importantes. En revanche, la SCI prévoit des règles de majorité adaptées à votre organisation familiale. Ainsi, vous réduisez les risques de blocage et vous sécurisez la gestion du bien.

    Préserver l’unité patrimoniale sur le long terme

    Lors d’une succession, la division matérielle d’un bien peut fragiliser sa cohérence. Avec une SCI, les héritiers reçoivent des parts sociales et non une fraction physique du bien. Par conséquent, l’actif immobilier reste intact et plus simple à gérer.

    La pertinence d’une SCI familiale au regard de la fiscalité

    La fiscalité joue un rôle central dans l’analyse. En effet, le choix entre l’impôt sur le revenu (IR) et l’impôt sur les sociétés (IS) modifie profondément la stratégie. Ainsi, vous devez mesurer l’impact sur les revenus locatifs, la trésorerie et la plus-value en cas de revente.

    SCI à l’IR : une logique patrimoniale classique

    À l’IR, chaque associé déclare sa quote-part de revenus. Ce régime convient souvent à une détention familiale à long terme. Cependant, il ne permet pas d’amortir le bien comptablement.

    SCI à l’IS : une approche plus stratégique

    À l’IS, la société paie l’impôt sur les bénéfices. Vous pouvez amortir le bien, ce qui réduit le résultat imposable. En revanche, la fiscalité de la plus-value devient différente. Par conséquent, ce choix nécessite une projection précise.

    Plus-value et impact à long terme

    Le régime fiscal influence directement le calcul de la plus-value. Ainsi, une décision prise aujourd’hui peut produire des effets significatifs dans vingt ans. Une analyse globale reste donc indispensable.

    Quand la création d’une SCI n’est pas adaptée

    La SCI ne constitue pas toujours la meilleure option. Si votre patrimoine immobilier reste limité, la structure peut alourdir inutilement votre organisation. De même, un projet à court terme réduit son intérêt. Enfin, des tensions familiales peuvent compliquer la gouvernance.

    Patrimoine limité ou projet court terme

    Lorsque vous détenez un seul bien locatif sans objectif de transmission complexe, la détention en nom propre peut suffire. Ainsi, la simplicité reste parfois la meilleure stratégie.

    Complexité administrative sous-estimée

    La SCI implique une comptabilité, des assemblées générales et une gestion formalisée. Par conséquent, vous devez accepter cette organisation sur la durée. Sans discipline, la structure perd son intérêt.

    La pertinence d’une SCI familiale dépend de votre stratégie globale

    La SCI familiale peut devenir un levier efficace. Toutefois, elle doit servir un objectif patrimonial précis. Ainsi, seule une analyse complète de votre situation permet de déterminer si cette structure s’intègre réellement à votre stratégie. En définitive, la pertinence d’une SCI familiale ne se décrète pas. Elle se construit à partir de vos projets, de votre horizon et de vos priorités.

    FAQ – pertinence d’une SCI familiale

    1. Une SCI familiale est-elle toujours avantageuse ?

    Non. Son intérêt dépend de vos objectifs patrimoniaux, fiscaux et familiaux.

    2. La SCI permet-elle de réduire les droits de succession ?

    Elle facilite la transmission progressive de parts, mais l’optimisation dépend surtout de la stratégie mise en place.

    3. IR ou IS : comment choisir ?

    Le choix dépend de votre horizon de détention, de vos revenus locatifs et de votre stratégie globale.

    4. Peut-on créer une SCI pour un seul bien ?

    Oui, mais la pertinence dépend de la valeur du bien et de votre objectif patrimonial.

    5. Faut-il un accompagnement pour créer une SCI familiale ?

    Oui. Un diagnostic patrimonial permet d’adapter la structure à votre situation spécifique.

  • Pourquoi les propriétaires hésitent à agir malgré un fort potentiel patrimonial?

    Pourquoi les propriétaires hésitent à agir malgré un fort potentiel patrimonial?

    Vous détenez un bien immobilier valorisé, parfois entièrement remboursé, et pourtant vous n’activez aucun levier ? Ce paradoxe concerne de nombreux propriétaires à fort potentiel patrimonial. En effet, disposer d’un actif important ne signifie pas automatiquement en tirer parti. Cependant, une analyse globale permet souvent de révéler des marges de manœuvre insoupçonnées. Ainsi, comprendre les freins à l’action constitue la première étape pour transformer un patrimoine figé en véritable stratégie.

    En un coup d’œil

    Propriétaires à fort potentiel patrimonial : un paradoxe fréquent

    De nombreux propriétaires disposent d’un patrimoine immobilier conséquent. Pourtant, ils n’utilisent pas ce capital pour soutenir leurs projets. En effet, ils associent souvent la détention d’un bien à une forme de sécurité absolue. Cependant, cette sécurité peut devenir une immobilisation excessive. Ainsi, le patrimoine reste valorisé sur le papier, mais il ne génère ni liquidité ni nouvelle dynamique financière.

    Un patrimoine important mais peu mobilisé

    Un bien immobilier peut représenter plusieurs centaines de milliers d’euros. Toutefois, tant qu’il n’est pas intégré dans une stratégie, il demeure passif. Par conséquent, les opportunités d’investissement, de transmission ou de diversification restent inexploitées. Cette inertie ne traduit pas un manque de moyens, mais souvent un manque de cadre stratégique.

    Richesse immobilière et absence de liquidité

    Beaucoup confondent valeur patrimoniale et capacité d’action. Or, un actif immobilier ne constitue pas automatiquement une ressource disponible. En revanche, une approche structurée permet d’envisager des solutions adaptées sans vendre le bien. Ainsi, vous conservez votre cadre de vie tout en redonnant du mouvement à votre patrimoine.

    Pourquoi les propriétaires hésitent à agir

    Plusieurs facteurs expliquent cette prudence. D’abord, la peur de fragiliser un équilibre construit au fil des années freine la prise de décision. Ensuite, l’attachement émotionnel au bien immobilier renforce cette immobilité. De plus, l’environnement économique incertain encourage souvent à ne rien modifier. Pourtant, ne rien faire constitue également un choix stratégique, avec ses conséquences.

    La crainte de perdre en sécurité

    Un propriétaire associe souvent l’absence de crédit à la tranquillité. Par conséquent, toute réflexion autour d’un levier financier peut générer une inquiétude. Cependant, il convient de distinguer endettement subi et financement maîtrisé. Une solution encadrée juridiquement et adaptée à votre situation ne remet pas en cause votre stabilité, à condition d’être intégrée dans une stratégie globale.

    L’absence de vision patrimoniale globale

    Sans diagnostic précis, il devient difficile d’agir sereinement. En effet, vous pouvez surestimer certains risques et sous-estimer certaines opportunités. Par ailleurs, une analyse globale met en lumière la cohérence entre vos actifs, vos objectifs et votre horizon de vie. Ainsi, la décision repose sur des données concrètes plutôt que sur des impressions.

    Propriétaires à fort potentiel patrimonial : les freins invisibles

    Au-delà des peurs identifiées, d’autres freins agissent plus discrètement. D’une part, l’illusion que “tout va bien” retarde la réflexion stratégique. D’autre part, l’habitude de fonctionner sans accompagnement professionnel limite les perspectives. Pourtant, un patrimoine évolue en permanence, même sans action volontaire. Ainsi, l’absence de décision peut progressivement réduire votre marge de manœuvre.

    L’illusion du confort patrimonial

    Un bien entièrement remboursé procure un sentiment de stabilité. Cependant, ce confort peut masquer un potentiel inexploité. En effet, votre patrimoine peut soutenir un projet, améliorer votre trésorerie ou préparer une transmission anticipée. Encore faut-il accepter d’envisager ces options avec méthode.

    Le manque d’accompagnement structuré

    Un propriétaire isolé hésite davantage qu’un propriétaire conseillé. En revanche, un diagnostic patrimonial permet de clarifier les objectifs et de hiérarchiser les priorités. De plus, il sécurise juridiquement et financièrement les décisions envisagées. Ainsi, vous transformez une hésitation diffuse en plan d’action cohérent.

    Propriétaires à fort potentiel patrimonial : passer de l’inertie à la stratégie

    Disposer d’un fort potentiel patrimonial constitue une opportunité, pas une finalité. En effet, seule une vision structurée permet de transformer cette valeur en levier stratégique. Ainsi, vous pouvez mobiliser votre immobilier sans le céder, optimiser votre organisation patrimoniale et préparer l’avenir avec sérénité. En définitive, agir ne signifie pas prendre un risque inconsidéré, mais choisir d’aligner votre patrimoine avec vos projets de vie.

    FAQ – propriétaires à fort potentiel patrimonial

    1. Qu’est-ce qu’un propriétaire à fort potentiel patrimonial ?

    Il s’agit d’un propriétaire dont la valeur immobilière est élevée, mais dont le patrimoine reste peu mobilisé dans une stratégie globale.

    2. Pourquoi hésiter malgré un patrimoine important ?

    La peur de perdre en sécurité, l’attachement émotionnel et l’absence de diagnostic clair expliquent souvent cette hésitation.

    3. Faut-il vendre pour agir ?

    Non. Des solutions existent pour mobiliser un patrimoine immobilier sans céder le bien, à condition d’étudier votre situation précisément.

    4. Un diagnostic patrimonial est-il indispensable ?

    Oui. Il permet d’identifier les leviers adaptés à vos objectifs et d’éviter des décisions prises uniquement sur des perceptions.

    5. Quand faut-il agir ?

    Le meilleur moment reste celui où vous souhaitez aligner votre patrimoine avec vos projets, avant qu’une contrainte extérieure ne vous y oblige.

  • Comment anticiper un changement de mode de vie sans bouleverser son équilibre ?

    Comment anticiper un changement de mode de vie sans bouleverser son équilibre ?

    Anticiper un changement de mode de vie constitue une démarche stratégique lorsque l’on souhaite évoluer sans fragiliser son équilibre financier. En effet, toute transition importante – retraite, déménagement, évolution professionnelle ou projet personnel – modifie les repères habituels. Ainsi, sans préparation, ces ajustements peuvent créer des tensions budgétaires. De plus, agir dans l’urgence conduit souvent à des décisions excessives. Par conséquent, anticiper un changement de mode de vie permet d’accompagner la transition avec méthode. Enfin, cette anticipation préserve la stabilité patrimoniale tout en laissant place à l’évolution.

    En un coup d’œil

    Anticiper un changement de mode de vie : une démarche stratégique

    Un changement de mode de vie modifie l’équilibre financier existant. En effet, il entraîne souvent une variation de revenus ou de dépenses. Ainsi, sans réflexion préalable, l’impact peut surprendre. De plus, les décisions prises dans l’émotion risquent d’être inadaptées. Par conséquent, anticiper un changement de mode de vie permet d’en mesurer les effets réels. Enfin, cette démarche donne une vision claire des ajustements nécessaires.

    Pourquoi les transitions de vie déstabilisent l’équilibre financier

    Les transitions de vie modifient les habitudes établies. En effet, elles affectent les flux financiers et les priorités. Ainsi, une nouvelle organisation s’impose. De plus, certaines charges évoluent plus vite que prévu. Par conséquent, l’équilibre antérieur peut se fragiliser. Enfin, comprendre ces mécanismes limite les surprises.

    Les erreurs fréquentes lorsqu’on agit dans l’urgence

    Agir dans l’urgence conduit souvent à des choix radicaux. En effet, la précipitation réduit la capacité d’analyse. Ainsi, certains vendent un bien ou liquident une épargne trop rapidement. De plus, ces décisions peuvent créer des effets durables. Par conséquent, prendre le temps de structurer sa réflexion évite les déséquilibres.

    Comprendre son équilibre avant d’anticiper un changement de mode de vie

    Avant toute décision, il convient d’analyser l’existant. En effet, un changement maîtrisé repose sur une base solide. Ainsi, identifier ses ressources et ses charges clarifie la situation. De plus, cette analyse révèle les marges de manœuvre. Par conséquent, anticiper un changement de mode de vie devient un exercice rationnel. Enfin, cette compréhension renforce la confiance dans les choix futurs.

    Identifier ses charges fixes et variables

    Les charges fixes représentent un socle incontournable. En effet, elles conditionnent la stabilité du budget. Ainsi, distinguer charges fixes et variables facilite les ajustements. De plus, cette distinction permet de hiérarchiser les priorités. Par conséquent, l’équilibre global apparaît plus lisible. Enfin, cette étape prépare des décisions adaptées.

    Évaluer la solidité de son patrimoine global

    Le patrimoine constitue un ensemble cohérent. En effet, il inclut épargne, immobilier et placements. Ainsi, évaluer sa solidité permet d’anticiper sereinement. De plus, cette vision globale évite les décisions isolées. Par conséquent, l’analyse patrimoniale éclaire la transition envisagée. Enfin, elle met en évidence les leviers disponibles.

    Anticiper un changement de mode de vie sans renoncer à sa stabilité

    Un changement ne doit pas forcément bouleverser l’équilibre existant. En effet, des ajustements progressifs suffisent souvent. Ainsi, il est possible d’évoluer sans rupture. De plus, cette approche limite les tensions financières. Par conséquent, anticiper un changement de mode de vie permet de préserver la stabilité. Enfin, cette méthode renforce la cohérence patrimoniale.

    Ajuster progressivement plutôt que transformer brutalement

    Une transformation brutale crée des déséquilibres. En effet, elle modifie simultanément plusieurs paramètres. Ainsi, un ajustement progressif reste plus sécurisant. De plus, cette progression offre le temps d’évaluer les effets. Par conséquent, les corrections éventuelles deviennent plus simples. Enfin, cette démarche favorise la maîtrise.

    Préserver son cadre de vie comme facteur d’équilibre

    Le cadre de vie joue un rôle central dans la stabilité personnelle. En effet, il constitue un repère quotidien. Ainsi, le préserver contribue à l’équilibre global. De plus, modifier son environnement peut accentuer le sentiment d’instabilité. Par conséquent, intégrer cette dimension dans la réflexion reste essentiel. Enfin, l’objectif consiste à adapter sans bouleverser.

    Les leviers patrimoniaux pour accompagner une transition

    Plusieurs leviers patrimoniaux facilitent la transition. En effet, aucune solution unique ne répond à toutes les situations. Ainsi, leur combinaison crée une réponse sur mesure. De plus, chaque levier joue un rôle complémentaire. Par conséquent, la stratégie globale conditionne la réussite du changement. Enfin, cette approche renforce la flexibilité financière.

    Mobiliser l’épargne avec méthode

    L’épargne représente un outil de sécurité. En effet, elle offre une réserve immédiate. Ainsi, elle peut soutenir temporairement un changement de mode de vie. De plus, son utilisation progressive évite un épuisement rapide. Par conséquent, elle s’intègre dans une logique d’ajustement mesuré. Enfin, son pilotage demande rigueur et anticipation.

    L’assurance vie comme outil de souplesse

    L’assurance vie apporte de la flexibilité. En effet, elle permet d’organiser des retraits adaptés aux besoins. Ainsi, elle soutient la transition sans déséquilibrer l’ensemble. De plus, sa fiscalité attractive renforce son intérêt. Par conséquent, elle constitue un levier pertinent. Enfin, son efficacité dépend de son intégration dans une stratégie cohérente.

    L’immobilier comme levier d’adaptation stratégique

    L’immobilier occupe souvent une place centrale dans le patrimoine. En effet, il représente une valeur importante. Ainsi, l’envisager comme un levier permet d’accompagner une évolution de vie. De plus, cette réflexion évite des décisions irréversibles. Par conséquent, le bien immobilier peut soutenir la transition sans rupture. Enfin, cette approche valorise le patrimoine existant.

    Quand le financement soutient un changement de mode de vie maîtrisé

    Le financement peut accompagner une transition lorsqu’il s’inscrit dans une stratégie réfléchie. En effet, le crédit n’est pas nécessairement un déséquilibre. Ainsi, utilisé avec mesure, il devient un outil d’adaptation. De plus, il permet d’étaler un effort financier dans le temps. Par conséquent, le changement de mode de vie reste maîtrisé. Enfin, le cadre juridique encadre cette démarche.

    Le crédit comme outil d’équilibre temporaire

    Le crédit peut soutenir une phase transitoire. En effet, il offre une solution temporaire à un besoin précis. Ainsi, il évite de mobiliser l’ensemble des ressources disponibles. De plus, cette solution conserve la cohérence patrimoniale. Par conséquent, le financement devient un levier d’ajustement. Enfin, son usage nécessite une analyse préalable.

    Les solutions encadrées pour préserver son patrimoine

    Certaines solutions de financement reposent sur un cadre juridique précis. En effet, elles sécurisent l’opération et protègent les intérêts du propriétaire. Ainsi, elles permettent de mobiliser des ressources sans céder un actif stratégique. De plus, leur impact s’évalue en amont. Par conséquent, le patrimoine reste préservé. Enfin, l’accompagnement d’un professionnel garantit la cohérence de l’ensemble.

    Anticiper un changement de mode de vie sans bouleverser son équilibre

    Anticiper un changement de mode de vie demande méthode et vision globale. En effet, chaque transition peut être structurée sans rupture brutale. Ainsi, combiner analyse patrimoniale, ajustements progressifs et leviers adaptés permet d’agir sereinement. De plus, préserver son cadre de vie reste un objectif légitime. Par ailleurs, une stratégie cohérente évite les décisions excessives. Enfin, un accompagnement professionnel aide à transformer une évolution en opportunité maîtrisée.

    FAQ – anticiper un changement de mode de vie

    1. Pourquoi anticiper un changement de mode de vie ?

    Pour éviter les décisions précipitées et préserver l’équilibre financier.

    2. Faut-il modifier son logement en cas de transition ?

    Pas nécessairement, des ajustements financiers peuvent suffire.

    3. Quels leviers privilégier en priorité ?

    L’épargne, l’assurance vie et une analyse patrimoniale globale.

    4. Le crédit peut-il aider lors d’une transition ?

    Oui, s’il s’inscrit dans une stratégie cohérente et maîtrisée.

    5. Pourquoi se faire accompagner ?

    Pour structurer les décisions et sécuriser l’équilibre patrimonial.

  • Peur de l’endettement : héritage culturel ou mauvais diagnostic patrimonial ?

    Peur de l’endettement : héritage culturel ou mauvais diagnostic patrimonial ?

    La peur de l’endettement reste très présente dans de nombreux foyers. En effet, s’endetter évoque encore, pour beaucoup, une perte de contrôle ou un risque majeur. Ainsi, certains refusent toute forme de crédit, même lorsque leur situation patrimoniale est solide. De plus, cette crainte conduit parfois à des décisions excessivement prudentes. Par conséquent, il devient légitime de se demander si cette peur relève d’un héritage culturel ou d’un mauvais diagnostic patrimonial. Enfin, prendre du recul permet souvent de mieux distinguer croyance et réalité.

    En un coup d’œil

    Peur de l’endettement : un réflexe profondément ancré

    La peur de l’endettement s’enracine souvent très tôt. En effet, elle se transmet par l’éducation et l’environnement familial. Ainsi, beaucoup associent la dette à une faute de gestion. De plus, ce réflexe se renforce avec le temps. Par ailleurs, l’endettement reste souvent présenté comme un danger à éviter à tout prix. Cependant, cette vision mérite d’être nuancée. Enfin, comprendre ses origines aide à prendre des décisions plus éclairées.

    L’héritage culturel autour de la dette

    Dans de nombreuses cultures, la dette symbolise une dépendance. En effet, elle renvoie à l’idée de devoir quelque chose à autrui. Ainsi, cette représentation nourrit la méfiance. De plus, l’épargne est souvent valorisée comme seule voie vertueuse. Par conséquent, le crédit apparaît comme une faiblesse. Toutefois, ce prisme culturel ne tient pas toujours compte de la réalité patrimoniale moderne.

    Pourquoi l’endettement reste associé à un risque

    L’endettement reste associé au risque en raison de situations mal maîtrisées. En effet, les cas de surendettement marquent les esprits. Ainsi, ces exemples alimentent une peur collective. De plus, les messages de prévention renforcent cette perception. Par conséquent, toute dette est perçue comme dangereuse. Enfin, cette généralisation empêche parfois une analyse objective.

    D’où vient réellement la peur de l’endettement

    La peur de l’endettement ne repose pas uniquement sur la culture. En effet, elle s’appuie aussi sur des expériences vécues. Ainsi, un événement négatif laisse souvent une empreinte durable. De plus, ces expériences influencent fortement les décisions futures. Par ailleurs, le contexte économique renforce parfois ces craintes. Enfin, identifier ces origines permet de mieux les relativiser.

    Les expériences personnelles et familiales

    Une expérience difficile marque durablement. En effet, un crédit mal vécu laisse un souvenir négatif. Ainsi, cette expérience se généralise à toute forme d’endettement. De plus, les histoires familiales se transmettent. Par conséquent, la peur se construit parfois sans analyse personnelle. Enfin, prendre conscience de ce mécanisme aide à sortir de l’automatisme.

    L’impact des crises économiques sur les comportements

    Les crises économiques influencent fortement les comportements. En effet, elles rappellent la fragilité des équilibres financiers. Ainsi, la prudence devient une norme. De plus, les discours médiatiques accentuent la crainte. Par conséquent, l’endettement apparaît comme une prise de risque excessive. Enfin, ce contexte alimente une vision souvent défensive du patrimoine.

    Peur de l’endettement ou absence de diagnostic patrimonial

    La peur de l’endettement masque parfois une absence de diagnostic patrimonial. En effet, sans analyse globale, toute dette semble dangereuse. Ainsi, le manque de visibilité renforce la crainte. De plus, cette peur empêche d’évaluer les capacités réelles. Par conséquent, l’endettement est rejeté par principe. Enfin, un diagnostic patrimonial permet de distinguer le risque réel du risque perçu.

    Confondre dette subie et dette maîtrisée

    Il existe une différence majeure entre dette subie et dette maîtrisée. En effet, la première résulte souvent d’une contrainte. Ainsi, elle pèse sur l’équilibre financier. En revanche, la dette maîtrisée s’inscrit dans une stratégie. De plus, elle repose sur une capacité de remboursement évaluée. Par conséquent, la confusion entre les deux nourrit la peur de l’endettement.

    Pourquoi l’analyse globale change la perception

    Une analyse globale apporte de la clarté. En effet, elle met en perspective revenus, patrimoine et objectifs. Ainsi, l’endettement prend un sens précis. De plus, cette approche révèle parfois des marges de manœuvre ignorées. Par conséquent, la peur recule face aux chiffres. Enfin, le diagnostic patrimonial redonne une base rationnelle à la décision.

    Quand la peur de l’endettement bloque des décisions rationnelles

    La peur de l’endettement peut bloquer des décisions pourtant cohérentes. En effet, certains projets restent à l’état d’intention. Ainsi, l’excès de prudence freine l’action. De plus, cette immobilisation génère parfois un coût caché. Par conséquent, refuser toute dette peut devenir contre-productif. Enfin, identifier ces blocages permet de réévaluer les options.

    Renoncer à des projets pourtant finançables

    Renoncer à un projet n’est pas toujours un choix rationnel. En effet, certains projets sont finançables sans déséquilibre. Ainsi, la peur de l’endettement conduit à l’inaction. De plus, cette renonciation peut affecter la qualité de vie. Par conséquent, un refus systématique mérite d’être questionné. Enfin, l’analyse objective permet d’arbitrer sereinement.

    Immobiliser un patrimoine par excès de prudence

    L’excès de prudence peut immobiliser un patrimoine important. En effet, des actifs restent inexploités. Ainsi, cette immobilisation limite les possibilités. De plus, elle empêche parfois d’optimiser la situation globale. Par conséquent, la peur de l’endettement devient un frein. Enfin, une stratégie adaptée redonne de la mobilité au patrimoine.

    La dette comme outil dans une stratégie patrimoniale structurée

    La dette peut devenir un outil lorsqu’elle est intégrée dans une stratégie patrimoniale. En effet, elle ne constitue pas une fin en soi. Ainsi, son usage répond à un objectif précis. De plus, elle s’appuie sur une analyse rigoureuse. Par conséquent, la dette cesse d’être subie. Enfin, elle s’inscrit dans une logique de pilotage patrimonial.

    Endettement et cohérence patrimoniale

    L’endettement doit rester cohérent avec la situation globale. En effet, il s’évalue à l’échelle du patrimoine. Ainsi, revenus, actifs et charges forment un ensemble. De plus, cette cohérence limite les risques. Par conséquent, la dette devient maîtrisée. Enfin, cette approche rassure face aux décisions structurantes.

    Le rôle du financement encadré dans certains projets

    Un financement encadré répond à des besoins précis. En effet, il s’inscrit dans un cadre juridique clair. Ainsi, il permet de concrétiser certains projets. De plus, son impact est mesuré en amont. Par conséquent, la peur de l’endettement recule face à une solution structurée. Enfin, le conseil permet de choisir l’outil adapté.

    Peur de l’endettement : dépasser les croyances grâce à une analyse patrimoniale

    La peur de l’endettement repose souvent sur des croyances plus que sur des faits. En effet, sans diagnostic patrimonial, toute dette paraît risquée. Ainsi, une analyse globale permet de rétablir une vision équilibrée. De plus, elle distingue les risques réels des peurs héritées. Par ailleurs, cette démarche redonne de la liberté de décision. Enfin, l’accompagnement d’un conseiller aide à dépasser les freins culturels pour agir en toute sérénité.

    FAQ – peur de l’endettement

    1. La peur de l’endettement est-elle toujours rationnelle ?

    Non, elle repose souvent sur des croyances ou des expériences passées.

    2. Toute dette est-elle dangereuse ?

    Non, une dette maîtrisée peut s’intégrer dans une stratégie patrimoniale.

    3. Pourquoi faire un diagnostic patrimonial ?

    Pour analyser objectivement sa situation avant toute décision.

    4. La peur de l’endettement peut-elle freiner des projets ?

    Oui, elle peut conduire à renoncer à des projets pourtant finançables.

    5. Comment dépasser cette peur ?

    En s’appuyant sur une analyse patrimoniale globale et un accompagnement adapté.