Auteur/autrice : Frédérique.B

  • SCI et transmission : comment réduire les droits de succession ?

    SCI et transmission : comment réduire les droits de succession ?

    La transmission d’un patrimoine immobilier peut entraîner des droits de succession importants, notamment lorsque la valeur des biens a fortement augmenté. Dans ce contexte, de nombreux propriétaires s’interrogent sur les solutions permettant d’anticiper cette fiscalité. La stratégie associant SCI et transmission constitue alors un outil particulièrement efficace pour organiser la succession et limiter les coûts fiscaux. Cependant, cette approche nécessite une préparation rigoureuse et une compréhension précise des mécanismes juridiques. Il devient donc essentiel d’identifier les leviers réellement adaptés à votre situation patrimoniale.

    En un coup d’œil

    Comprendre le rôle de la SCI dans une transmission

    La société civile immobilière constitue un outil juridique permettant de détenir un ou plusieurs biens immobiliers sous forme de parts sociales. Ainsi, au lieu de transmettre directement un bien immobilier, vous pouvez transmettre progressivement des parts de la société. Cette organisation facilite la gestion du patrimoine et prépare la succession dans de meilleures conditions.

    Par ailleurs, la transmission de parts sociales permet de répartir plus facilement le patrimoine entre plusieurs héritiers. Chaque bénéficiaire reçoit un nombre de parts défini, ce qui limite les situations d’indivision. De plus, cette organisation favorise une gestion collective encadrée par des statuts précis.

    Enfin, l’utilisation d’une SCI permet d’anticiper les évolutions du patrimoine. Vous conservez la possibilité d’organiser la transmission à l’avance tout en maintenant le contrôle sur les biens. Cette souplesse représente un atout majeur pour sécuriser la succession.

    SCI et transmission : les stratégies pour réduire les droits de succession

    Plusieurs stratégies permettent d’optimiser une transmission grâce à une SCI. Tout d’abord, la donation progressive de parts sociales constitue un levier particulièrement efficace. En transmettant une partie des parts à intervalles réguliers, vous utilisez les abattements fiscaux disponibles. Ainsi, vous réduisez progressivement la base taxable.

    La donation progressive de parts de SCI

    La donation progressive permet de transmettre le patrimoine en plusieurs étapes. Chaque donation bénéficie d’un abattement fiscal renouvelable selon la réglementation en vigueur. Par conséquent, cette méthode réduit le montant global des droits à payer. De plus, elle permet d’accompagner les héritiers dans la gestion du patrimoine.

    Le démembrement des parts sociales

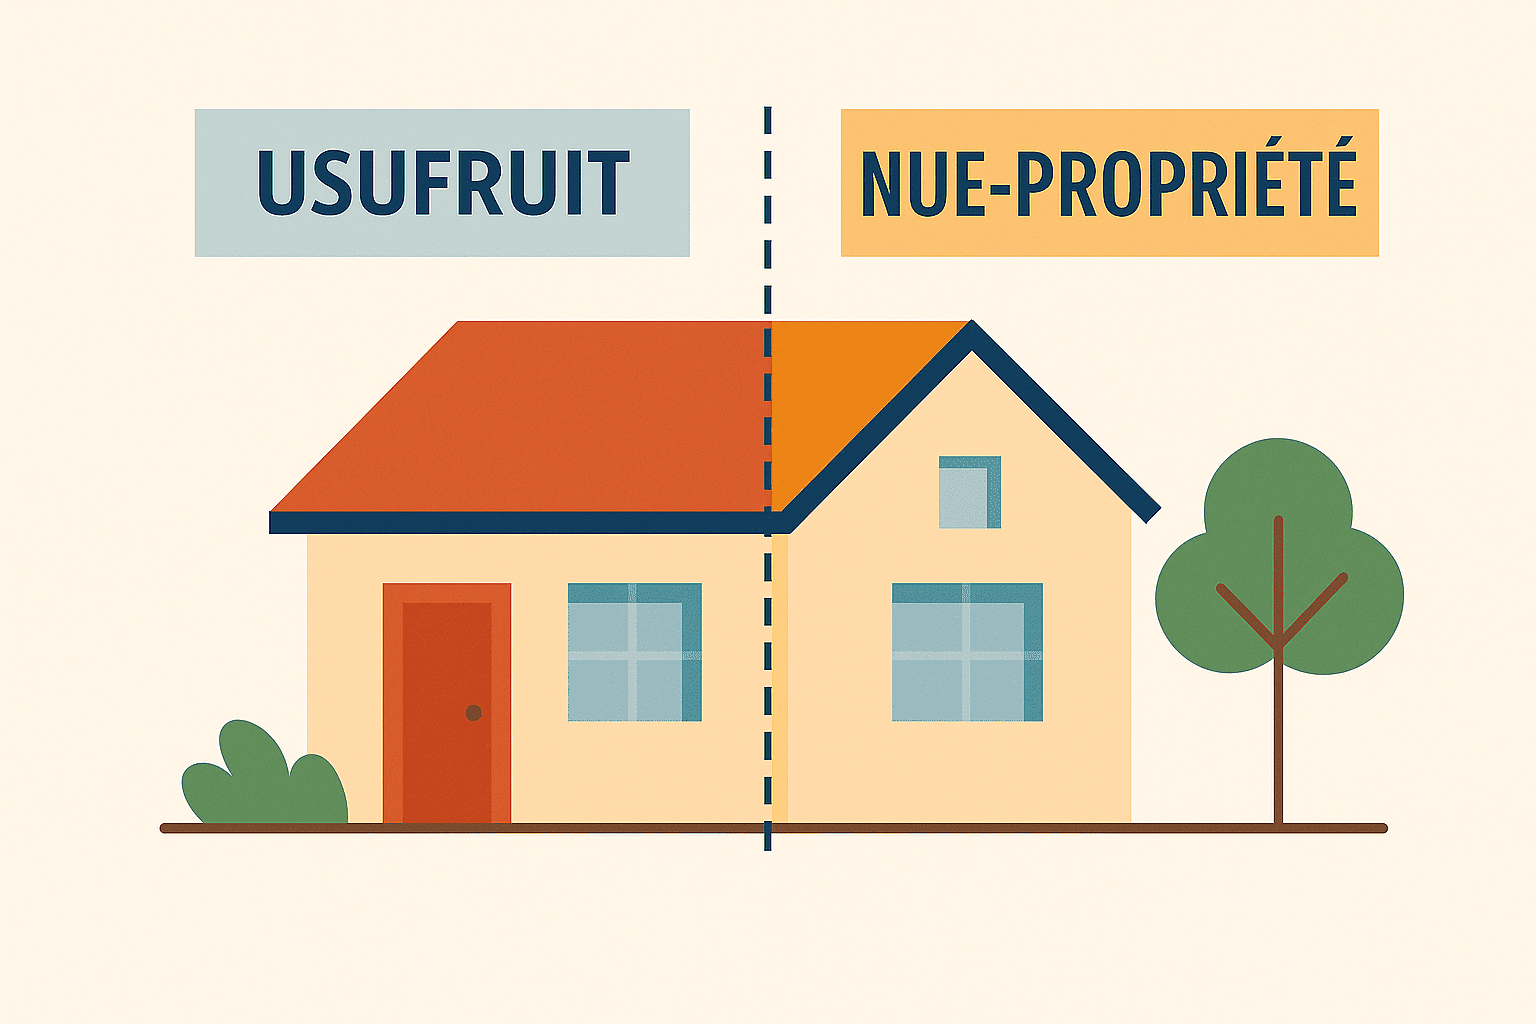
    Le démembrement constitue une autre stratégie couramment utilisée dans une logique de SCI et transmission. Cette technique consiste à donner la nue-propriété des parts tout en conservant l’usufruit. Ainsi, vous continuez à percevoir les revenus générés par les biens immobiliers. Dans le même temps, la valeur taxable diminue, ce qui réduit les droits de succession futurs.

    L’anticipation de la valorisation du patrimoine

    Anticiper la transmission avant une hausse de valeur constitue également un levier important. Lorsque vous transmettez des parts à une valeur plus faible, vous limitez la base fiscale future. Par conséquent, la fiscalité successorale peut diminuer de manière significative. Cette approche s’inscrit dans une stratégie patrimoniale à long terme.

    Les précautions à connaître avant d’utiliser une SCI

    Malgré ses avantages, la mise en place d’une SCI nécessite certaines précautions. Tout d’abord, la création d’une société entraîne des frais juridiques et administratifs. Vous devez également rédiger des statuts adaptés à la situation familiale et patrimoniale.

    Ensuite, la gestion d’une SCI implique des obligations régulières. Vous devez tenir une comptabilité, organiser des assemblées et respecter les règles prévues dans les statuts. Cette organisation demande donc une implication continue de la part des associés.

    Par ailleurs, certains choix fiscaux peuvent influencer la transmission. Le régime fiscal retenu doit correspondre aux objectifs patrimoniaux. Une analyse préalable permet donc d’éviter des conséquences imprévues à long terme.

    1. Donation de parts

    • Objectif : transmettre progressivement le patrimoine.
    • Utilisation : donations répétées dans le temps.
    • Points clés : utilisation des abattements fiscaux.
    • Impact : réduction progressive des droits.

    2. Démembrement des parts

    • Objectif : réduire la base taxable.
    • Utilisation : séparation usufruit et nue-propriété.
    • Points clés : maintien des revenus par l’usufruitier.
    • Impact : optimisation fiscale sur le long terme.

    3. Anticipation successorale

    • Objectif : organiser la transmission à l’avance.
    • Utilisation : planification des donations.
    • Points clés : valorisation maîtrisée des parts.
    • Impact : fiscalité successorale réduite.

    4. Organisation familiale

    • Objectif : éviter les conflits entre héritiers.
    • Utilisation : répartition claire des parts.
    • Points clés : statuts adaptés à la famille.
    • Impact : transmission plus sereine.

    SCI et transmission : ce qu’il faut retenir

    Associer SCI et transmission constitue une solution efficace pour préparer une succession immobilière. Cette stratégie permet d’anticiper la fiscalité, d’organiser la répartition du patrimoine et de réduire progressivement les droits de succession. Ainsi, vous sécurisez la situation de vos héritiers tout en conservant une maîtrise sur la gestion des biens.

    Cependant, chaque situation patrimoniale reste unique. Avant de mettre en place une SCI, il est indispensable d’analyser vos objectifs, votre situation familiale et la composition de votre patrimoine. Une étude personnalisée permet alors de définir une stratégie adaptée et durable.

    FAQ – SCI et transmission

    1. Pourquoi utiliser une SCI pour transmettre un bien immobilier ?

    La SCI permet de transmettre des parts sociales progressivement, ce qui facilite la répartition entre héritiers.

    2. Peut-on réduire les droits de succession grâce à une SCI ?

    Oui, notamment grâce à la donation progressive et au démembrement des parts sociales.

    3. Le démembrement est-il obligatoire dans une SCI ?

    Non, mais il constitue une stratégie efficace pour réduire la valeur taxable lors d’une transmission.

    4. La création d’une SCI entraîne-t-elle des frais ?

    Oui, la création implique des frais juridiques, administratifs et parfois comptables.

    5. Faut-il anticiper la transmission tôt ?

    Oui, plus la transmission est anticipée, plus les possibilités d’optimisation fiscale sont importantes.

  • Patrimoine déséquilibré dans le couple : quels risques en cas de décès ?

    Patrimoine déséquilibré dans le couple : quels risques en cas de décès ?

    Dans un couple, la répartition du patrimoine n’est pas toujours équilibrée. Il arrive fréquemment qu’un des conjoints détienne une part plus importante des biens, notamment en cas d’écart de revenus, d’héritage ou d’investissement individuel. Pourtant, un patrimoine déséquilibré dans le couple peut entraîner des conséquences importantes, notamment en cas de décès. Il devient donc essentiel d’anticiper ces situations afin de protéger le conjoint survivant et d’éviter des difficultés juridiques ou financières.

    En un coup d’œil

    Comprendre le patrimoine déséquilibré dans le couple

    Un patrimoine déséquilibré dans le couple signifie que les biens ne sont pas répartis de manière équitable entre les deux conjoints. Cette situation peut résulter de plusieurs facteurs. Par exemple, l’un des partenaires peut avoir investi davantage dans l’immobilier ou reçu un héritage important.

    De plus, le régime matrimonial joue un rôle déterminant. En séparation de biens, chaque conjoint conserve la propriété de ses actifs. Ainsi, le déséquilibre peut s’accentuer avec le temps. En revanche, sous le régime de la communauté, certains biens peuvent être partagés, ce qui limite parfois les écarts.

    Par ailleurs, la détention des biens immobiliers influence fortement l’équilibre patrimonial. Un bien détenu en nom propre n’offre pas les mêmes droits qu’un bien détenu en indivision. Il devient donc essentiel d’analyser la structure du patrimoine afin d’anticiper les conséquences.

    Les risques en cas de décès du conjoint

    En cas de décès, un patrimoine déséquilibré dans le couple peut fragiliser le conjoint survivant. Tout d’abord, les droits successoraux dépendent du régime matrimonial et de la présence d’enfants. Ainsi, le conjoint survivant ne récupère pas automatiquement l’ensemble des biens.

    Par ailleurs, si une grande partie du patrimoine appartient au défunt, le survivant peut se retrouver en difficulté. Par exemple, il peut perdre l’usage d’un bien immobilier ou devoir partager avec les héritiers. Cette situation peut entraîner des tensions familiales et des contraintes financières.

    De plus, les droits de succession peuvent impacter la transmission. Même si le conjoint bénéficie d’une exonération, la répartition entre héritiers peut compliquer la gestion des biens. Il devient donc essentiel d’anticiper ces conséquences.

    Comment rééquilibrer et sécuriser la situation

    Plusieurs solutions permettent de limiter les risques liés à un patrimoine déséquilibré dans le couple. Tout d’abord, le choix du régime matrimonial constitue un levier important. Une modification de régime peut permettre de mieux protéger le conjoint survivant.

    Ensuite, la mise en place de donations entre époux peut renforcer les droits du conjoint. Cette stratégie permet d’augmenter la part transmise au survivant. Ainsi, elle sécurise sa situation financière.

    Par ailleurs, la rédaction d’un testament permet d’organiser la transmission. Le défunt peut préciser la répartition de ses biens dans le respect de la réserve héréditaire. Cette démarche offre une meilleure visibilité sur la succession.

    Enfin, la structuration du patrimoine peut également jouer un rôle. Par exemple, la détention via une SCI ou une répartition équilibrée des investissements peut limiter les déséquilibres. Une approche globale permet ainsi d’anticiper les risques et de sécuriser le conjoint.

    1. Changer de régime matrimonial

    • Objectif : mieux protéger le conjoint.
    • Utilisation : passage à un régime plus protecteur.
    • Points clés : acte notarié nécessaire.
    • Impact : sécurisation du patrimoine commun.

    2. Donation entre époux

    • Objectif : augmenter les droits du conjoint survivant.
    • Utilisation : transmission anticipée.
    • Points clés : cadre juridique spécifique.
    • Impact : meilleure protection financière.

    3. Testament

    • Objectif : organiser la succession.
    • Utilisation : répartition des biens.
    • Points clés : respect de la réserve héréditaire.
    • Impact : anticipation des conflits.

    4. Structuration patrimoniale

    • Objectif : équilibrer les actifs.
    • Utilisation : SCI ou investissements partagés.
    • Points clés : stratégie globale nécessaire.
    • Impact : réduction des risques successoraux.

    Patrimoine déséquilibré dans le couple : anticiper pour mieux protéger

    Un patrimoine déséquilibré dans le couple peut entraîner des conséquences importantes en cas de décès. Sans anticipation, le conjoint survivant peut se retrouver dans une situation fragile. Il devient donc essentiel de mettre en place des solutions adaptées.

    Chaque situation étant unique, une analyse patrimoniale permet d’identifier les risques et d’adapter la stratégie. En anticipant, vous protégez votre conjoint et assurez une transmission plus sereine du patrimoine.

    FAQ – patrimoine déséquilibré dans le couple

    1. Qu’est-ce qu’un patrimoine déséquilibré dans le couple ?

    Il s’agit d’une situation où les biens ne sont pas répartis équitablement entre les conjoints.

    2. Le conjoint survivant hérite-t-il automatiquement de tout ?

    Non. Les droits dépendent du régime matrimonial et de la présence d’héritiers.

    3. Comment protéger son conjoint en cas de décès ?

    Il est possible d’agir via le régime matrimonial, les donations ou un testament.

    4. La SCI permet-elle de sécuriser le conjoint ?

    Oui, dans certains cas, elle facilite la gestion et la transmission du patrimoine.

    5. Faut-il consulter un conseiller patrimonial ?

    Oui, un professionnel peut vous aider à structurer votre patrimoine et à anticiper les risques.

  • Immobilier locatif vieillissant : vendre ou refinancer ?

    Immobilier locatif vieillissant : vendre ou refinancer ?

    Avec le temps, un bien immobilier locatif peut perdre en rentabilité ou nécessiter des travaux importants. Dans ce contexte, de nombreux propriétaires se posent une question stratégique : faut-il vendre ou refinancer un immobilier locatif vieillissant ? En effet, chaque option présente des avantages et des contraintes. Il devient donc essentiel d’analyser la situation financière, le potentiel du bien et les objectifs patrimoniaux avant de prendre une décision éclairée.

    En un coup d’œil

    Identifier un immobilier locatif vieillissant

    Un immobilier locatif vieillissant se caractérise souvent par une baisse de rentabilité ou une augmentation des charges. Par exemple, des travaux réguliers peuvent réduire les revenus nets. De plus, les normes énergétiques évoluent, ce qui peut imposer des rénovations coûteuses.

    Par ailleurs, la vacance locative peut augmenter avec le temps. Un bien moins attractif sur le marché peut mettre plus de temps à trouver un locataire. Ainsi, les revenus deviennent moins stables. Cette situation doit alerter le propriétaire sur la performance globale du bien.

    Enfin, l’évolution du marché immobilier joue un rôle important. Dans certains secteurs, la valorisation du bien peut stagner. À l’inverse, d’autres zones offrent de meilleures perspectives. Il devient donc essentiel d’évaluer régulièrement la pertinence de conserver le bien.

    Vendre un immobilier locatif vieillissant : avantages et limites

    Vendre un immobilier locatif vieillissant permet de libérer du capital. Ainsi, le propriétaire peut réinvestir dans un bien plus performant ou diversifier son patrimoine. Cette option peut également éviter des travaux importants à court terme.

    Cependant, la vente entraîne une fiscalité sur la plus-value immobilière. Selon la durée de détention, cette imposition peut réduire le gain final. Il est donc essentiel d’anticiper cet impact fiscal avant de vendre.

    Par ailleurs, vendre permet de simplifier la gestion patrimoniale. Le propriétaire se libère des contraintes liées à l’entretien et à la gestion locative. En revanche, il renonce aux revenus locatifs futurs, ce qui peut impacter sa stratégie à long terme.

    Refinancer un immobilier locatif vieillissant : une alternative

    Le refinancement constitue une alternative intéressante à la vente. Il consiste à renégocier ou à regrouper les crédits afin d’améliorer les conditions de financement. Ainsi, le propriétaire peut réduire ses mensualités ou dégager une trésorerie pour financer des travaux.

    De plus, cette solution permet de conserver le bien tout en améliorant sa rentabilité. Par exemple, des travaux de rénovation énergétique peuvent augmenter l’attractivité du logement. Par conséquent, les loyers peuvent être revalorisés et la vacance locative réduite.

    Cependant, le refinancement implique une analyse financière précise. L’allongement de la durée du crédit peut augmenter le coût total. De plus, les banques examinent la solidité du dossier avant d’accorder un nouveau financement.

    Ainsi, cette option convient surtout aux propriétaires souhaitant valoriser leur bien sur le long terme. Elle s’inscrit dans une stratégie patrimoniale visant à optimiser les revenus locatifs.

    1. Vendre le bien

    • Objectif : récupérer du capital.
    • Utilisation : arbitrage patrimonial.
    • Points clés : fiscalité sur la plus-value.
    • Impact : suppression des contraintes de gestion.

    2. Refinancer

    • Objectif : améliorer les conditions de crédit.
    • Utilisation : renégociation ou regroupement.
    • Points clés : optimisation de la trésorerie.
    • Impact : maintien du bien dans le patrimoine.

    3. Rénover le bien

    • Objectif : améliorer la rentabilité.
    • Utilisation : travaux énergétiques ou esthétiques.
    • Points clés : investissement initial nécessaire.
    • Impact : valorisation du bien à long terme.

    4. Arbitrer son patrimoine

    • Objectif : optimiser la stratégie globale.
    • Utilisation : analyse des performances.
    • Points clés : prise de décision éclairée.
    • Impact : meilleure allocation du capital.

    Immobilier locatif vieillissant : vendre ou refinancer, que choisir ?

    Face à un immobilier locatif vieillissant, le choix entre vendre ou refinancer dépend de plusieurs facteurs. La rentabilité actuelle, le potentiel de valorisation et les objectifs patrimoniaux doivent être analysés avec précision. Ainsi, chaque décision doit s’inscrire dans une stratégie globale.

    Dans certains cas, la vente permet de réallouer le capital vers des investissements plus performants. Dans d’autres situations, le refinancement et la rénovation offrent de meilleures perspectives à long terme. Une analyse personnalisée permet donc d’identifier la solution la plus adaptée.

    FAQ – immobilier locatif vieillissant

    1. Quand un bien locatif devient-il moins rentable ?

    Lorsque les charges augmentent, que les loyers stagnent ou que la vacance locative devient plus fréquente.

    2. Est-il préférable de vendre ou de conserver un bien ancien ?

    Cela dépend de la rentabilité, des travaux nécessaires et des objectifs patrimoniaux du propriétaire.

    3. Le refinancement est-il une solution rentable ?

    Oui, s’il permet de réduire les mensualités ou de financer des travaux améliorant la rentabilité.

    4. Faut-il rénover avant de vendre ?

    Dans certains cas, des travaux peuvent augmenter la valeur du bien et faciliter la vente.

    5. Comment améliorer la rentabilité d’un bien locatif ancien ?

    En réalisant des travaux, en optimisant le financement ou en ajustant la stratégie locative.

  • Comment arbitrer un bien immobilier en limitant la plus-value imposable?

    Comment arbitrer un bien immobilier en limitant la plus-value imposable?

    La fiscalité des plus-values immobilières peut fortement impacter la rentabilité d’un investissement. Lors de la revente d’un bien, une partie du gain réalisé peut en effet être soumise à l’impôt et aux prélèvements sociaux. Dans ce contexte, de nombreux investisseurs cherchent à comprendre comment abriter un bien immobilier en limitant la plus-value imposable. Plusieurs stratégies existent pour optimiser cette fiscalité. Cependant, chaque solution doit être analysée avec précision afin de rester conforme à la réglementation en vigueur.

    En un coup d’œil

    Comprendre le fonctionnement de la plus-value immobilière

    Avant d’optimiser la fiscalité, vous devez comprendre le calcul de la plus-value immobilière. Celle-ci correspond à la différence entre le prix de vente et le prix d’acquisition du bien. Toutefois, certains frais peuvent être ajoutés au prix d’achat, notamment les frais de notaire ou les travaux sous conditions.

    Ensuite, l’administration applique des abattements en fonction de la durée de détention. Plus vous conservez un bien longtemps, plus la fiscalité diminue. Ainsi, une exonération totale d’impôt sur le revenu intervient après 22 ans de détention. En revanche, les prélèvements sociaux restent dus jusqu’à 30 ans.

    Par ailleurs, certaines situations permettent une exonération totale. La vente de la résidence principale constitue l’exemple le plus courant. Dans ce cas, la plus-value n’est pas imposée. Cette règle représente un levier important à intégrer dans une stratégie patrimoniale.

    Les stratégies pour limiter la plus-value imposable

    Plusieurs solutions permettent de limiter la fiscalité lors de la revente d’un bien immobilier. Tout d’abord, vous pouvez optimiser le prix d’acquisition en intégrant certains frais. Les travaux réalisés par des entreprises peuvent notamment être pris en compte sous conditions. Ainsi, la base imposable diminue mécaniquement.

    Ensuite, la durée de détention constitue un levier essentiel. Conserver un bien sur le long terme permet de bénéficier d’abattements progressifs. Par conséquent, la fiscalité diminue au fil des années. Cette approche s’inscrit dans une logique d’investissement patrimonial.

    Par ailleurs, la transformation d’un bien en résidence principale avant la vente peut permettre une exonération. Toutefois, cette stratégie doit correspondre à une occupation réelle et effective. L’administration fiscale reste attentive à ce type de situation.

    Enfin, certaines opérations patrimoniales peuvent limiter l’imposition. Par exemple, la donation d’un bien immobilier permet de purger la plus-value. Le bénéficiaire repart alors avec une nouvelle base fiscale. Cette stratégie doit toutefois être étudiée dans une logique globale de transmission.

    Structurer son patrimoine pour optimiser la fiscalité

    Au-delà des stratégies classiques, la structuration du patrimoine joue un rôle déterminant. Par exemple, la détention via une société civile immobilière peut offrir une meilleure organisation. Elle permet notamment d’anticiper la transmission et de répartir les parts entre plusieurs associés.

    Cependant, la SCI ne permet pas toujours de réduire la plus-value lors de la revente. En effet, la fiscalité dépend du régime choisi. Une SCI à l’impôt sur le revenu suit les règles des particuliers. En revanche, une SCI à l’impôt sur les sociétés modifie totalement le calcul de la plus-value.

    De plus, certaines stratégies combinent plusieurs outils patrimoniaux. Par exemple, un investisseur peut associer détention longue, transmission et diversification. Cette approche permet d’optimiser la fiscalité tout en sécurisant le patrimoine.

    Ainsi, une analyse globale reste indispensable avant toute décision. Chaque situation patrimoniale présente des spécificités. Une stratégie adaptée permet alors de limiter la plus-value imposable tout en respectant le cadre légal.

    1. Détention longue

    • Objectif : réduire progressivement la fiscalité.
    • Utilisation : conservation du bien sur plusieurs années.
    • Points clés : abattements selon la durée de détention.
    • Impact : exonération possible à long terme.

    2. Résidence principale

    • Objectif : bénéficier d’une exonération totale.
    • Utilisation : occupation effective du bien.
    • Points clés : respect des conditions fiscales.
    • Impact : suppression de la plus-value imposable.

    3. Donation du bien

    • Objectif : transmettre le patrimoine.
    • Utilisation : transfert à un héritier ou un proche.
    • Points clés : purge de la plus-value.
    • Impact : nouvelle base fiscale pour le bénéficiaire.

    4. Structuration patrimoniale

    • Objectif : organiser la détention des biens.
    • Utilisation : SCI ou autres structures.
    • Points clés : choix du régime fiscal déterminant.
    • Impact : optimisation globale du patrimoine.

    Abriter un bien immobilier en limitant la plus-value imposable : ce qu’il faut retenir

    Abriter un bien immobilier en limitant la plus-value imposable repose sur une combinaison de stratégies. La durée de détention, le statut du bien ou encore la transmission jouent un rôle essentiel. Ainsi, chaque levier doit être utilisé de manière cohérente.

    Cependant, aucune solution universelle n’existe. Chaque situation nécessite une analyse personnalisée afin d’optimiser la fiscalité tout en respectant la réglementation. Un accompagnement professionnel permet alors de sécuriser les choix et d’adapter la stratégie aux objectifs patrimoniaux.

    FAQ – abriter un bien immobilier en limitant la plus-value imposable

    1. Comment éviter la plus-value immobilière ?

    Il est possible de réduire ou éviter la plus-value grâce à la résidence principale, à la durée de détention ou à certaines stratégies patrimoniales.

    2. Au bout de combien de temps la plus-value est-elle exonérée ?

    L’impôt sur le revenu est exonéré après 22 ans de détention. Les prélèvements sociaux le sont après 30 ans.

    3. La résidence principale est-elle toujours exonérée ?

    Oui, sous réserve que le bien constitue la résidence principale effective au moment de la vente.

    4. La SCI permet-elle de réduire la plus-value ?

    Cela dépend du régime fiscal choisi. Une SCI à l’impôt sur le revenu suit les règles classiques, contrairement à une SCI à l’impôt sur les sociétés.

    5. La donation permet-elle d’éviter la plus-value ?

    Oui. La donation purge la plus-value, ce qui permet au bénéficiaire de repartir avec une nouvelle base fiscale.

  • Chef d’entreprise : comment utiliser une holding pour investir dans l’immobilier

    Chef d’entreprise : comment utiliser une holding pour investir dans l’immobilier

    De nombreux dirigeants cherchent à optimiser la gestion de leur patrimoine tout en développant de nouveaux investissements. Dans ce contexte, utiliser une holding pour investir dans l’immobilier représente une stratégie de plus en plus étudiée. Cette approche permet de mobiliser les ressources de l’entreprise afin de financer des projets immobiliers. Ainsi, le chef d’entreprise structure ses investissements de manière plus efficace. Cependant, ce montage nécessite une compréhension précise des mécanismes juridiques et fiscaux. Il convient donc d’en analyser les avantages, les limites et les conditions de mise en œuvre.

    En un coup d’œil

    Comprendre le rôle d’une holding dans un investissement immobilier

    Une holding est une société qui détient des participations dans d’autres entreprises. Elle peut également servir de structure de gestion patrimoniale. Dans le cadre d’un investissement immobilier, la holding peut détenir une société immobilière, comme une SCI, ou investir directement dans un bien selon le montage retenu.

    Ainsi, le chef d’entreprise utilise les bénéfices générés par son activité pour financer un projet immobilier. Au lieu de percevoir ces revenus à titre personnel, il les conserve dans la holding. Cette stratégie optimise la circulation des flux financiers au sein du groupe.

    De plus, la holding facilite la structuration des investissements. Elle centralise les participations et permet une gestion globale du patrimoine. Par ailleurs, cette organisation améliore la lisibilité et simplifie certaines décisions stratégiques.

    Pourquoi utiliser une holding pour investir dans l’immobilier

    Utiliser une holding pour investir dans l’immobilier présente plusieurs avantages. Tout d’abord, cette structure optimise la fiscalité des flux financiers. Les dividendes remontés à la holding bénéficient souvent de régimes fiscaux spécifiques. Ainsi, l’imposition immédiate reste limitée.

    Ensuite, la holding facilite le réinvestissement des bénéfices. Le chef d’entreprise mobilise des fonds sans passer par une distribution personnelle. Par conséquent, il évite une imposition supplémentaire avant d’investir dans l’immobilier.

    Par ailleurs, cette organisation permet de diversifier le patrimoine. Le dirigeant développe des actifs immobiliers tout en conservant son activité principale. De plus, cette diversification contribue à sécuriser l’ensemble du patrimoine.

    Enfin, la holding joue un rôle important dans la transmission. Elle permet d’organiser la détention du patrimoine et de préparer les opérations de donation ou de cession. Ainsi, cette approche s’inscrit dans une stratégie patrimoniale de long terme.

    Les points de vigilance avant d’investir via une holding

    Malgré ses avantages, ce montage nécessite certaines précautions. Tout d’abord, la création et la gestion d’une holding impliquent des obligations juridiques et comptables. Le dirigeant doit respecter ces règles afin d’assurer la conformité de la structure.

    Ensuite, le choix du montage juridique doit correspondre au projet. Selon les objectifs, il peut être pertinent d’utiliser une SCI détenue par la holding ou d’opter pour une autre structure. Chaque option entraîne des conséquences fiscales différentes.

    Par ailleurs, le financement doit être étudié avec attention. Les banques analysent la solidité du montage ainsi que la capacité de remboursement. Une structuration cohérente permet donc de sécuriser l’investissement.

    Enfin, il est important d’anticiper les impacts fiscaux à long terme. La revente du bien, la distribution des revenus ou la transmission peuvent générer des coûts. Par conséquent, une analyse globale permet d’éviter les mauvaises surprises.

    1. Optimisation des flux financiers

    • Objectif : limiter l’imposition immédiate.
    • Utilisation : réinvestissement via la holding.
    • Points clés : circulation des dividendes optimisée.
    • Impact : meilleure capacité d’investissement.

    2. Diversification du patrimoine

    • Objectif : développer des actifs immobiliers.
    • Utilisation : investissements via une structure dédiée.
    • Points clés : complément de l’activité professionnelle.
    • Impact : sécurisation du patrimoine global.

    3. Structuration patrimoniale

    • Objectif : organiser la détention des actifs.
    • Utilisation : centralisation via la holding.
    • Points clés : meilleure lisibilité du patrimoine.
    • Impact : gestion facilitée à long terme.

    4. Contraintes et vigilance

    • Objectif : sécuriser le montage.
    • Utilisation : respect des obligations juridiques.
    • Points clés : analyse fiscale indispensable.
    • Impact : nécessité d’un accompagnement professionnel.

    Holding pour investir dans l’immobilier : ce qu’il faut retenir

    Utiliser une holding pour investir dans l’immobilier constitue une stratégie efficace pour de nombreux chefs d’entreprise. Cette approche optimise les flux financiers, structure le patrimoine et facilite le réinvestissement des bénéfices. Ainsi, elle offre une vision globale et cohérente du patrimoine.

    Cependant, chaque situation reste différente. Avant de mettre en place ce montage, vous devez analyser le cadre juridique, fiscal et financier. De plus, une étude personnalisée permet de sécuriser l’ensemble du projet. Un accompagnement professionnel aide alors à construire une stratégie adaptée et durable.

    FAQ – holding pour investir dans l’immobilier

    1. Une holding peut-elle acheter un bien immobilier ?

    Oui, une holding peut investir directement ou via une société immobilière comme une SCI.

    2. Quels sont les avantages fiscaux d’une holding ?

    Elle permet notamment d’optimiser la taxation des dividendes et de faciliter le réinvestissement des bénéfices.

    3. Faut-il créer une SCI sous une holding ?

    Cela dépend du projet. Une SCI peut être utilisée pour détenir les biens immobiliers dans une logique patrimoniale.

    4. Ce montage est-il adapté à tous les dirigeants ?

    Non. Il dépend de la situation financière, des objectifs patrimoniaux et de la structure existante.

    5. Faut-il se faire accompagner pour créer une holding ?

    Oui, un accompagnement professionnel est recommandé pour sécuriser les aspects juridiques et fiscaux.

  • Faut-il créer une SCI pour gérer plusieurs biens immobiliers ?

    Faut-il créer une SCI pour gérer plusieurs biens immobiliers ?

    Gérer plusieurs biens immobiliers peut rapidement devenir complexe, notamment sur le plan fiscal et administratif. Dans ce contexte, de nombreux investisseurs s’interrogent sur l’intérêt de créer une structure dédiée. La SCI pour gérer plusieurs biens immobiliers apparaît alors comme une solution souvent évoquée. Cette forme juridique permet d’organiser la détention et la gestion d’un patrimoine immobilier. Toutefois, elle ne convient pas à toutes les situations. Il est donc essentiel de comprendre son fonctionnement, ses avantages et ses limites avant de faire un choix.

    En un coup d’œil

    Comprendre le fonctionnement d’une SCI

    La société civile immobilière, ou SCI, permet de détenir et de gérer un ou plusieurs biens immobiliers à plusieurs. Concrètement, les associés détiennent des parts sociales en fonction de leur apport. Ainsi, la SCI devient propriétaire des biens, et non les associés à titre personnel. Cette organisation facilite la gestion collective du patrimoine immobilier.

    Par ailleurs, la SCI permet de définir des règles de fonctionnement adaptées dans les statuts. Les associés peuvent organiser la gestion, la répartition des revenus ou encore les modalités de prise de décision. Cette souplesse constitue un avantage important dans une stratégie patrimoniale.

    De plus, la SCI peut être soumise à l’impôt sur le revenu ou à l’impôt sur les sociétés. Ce choix fiscal influence directement la rentabilité et la gestion du patrimoine. Il convient donc d’analyser cette option avec attention avant la création de la structure.

    Les avantages d’une SCI pour gérer plusieurs biens immobiliers

    Créer une SCI pour gérer plusieurs biens immobiliers présente plusieurs avantages. Tout d’abord, cette structure facilite la gestion de plusieurs actifs au sein d’un même cadre juridique. Ainsi, les associés centralisent la gestion et simplifient certaines démarches administratives.

    Ensuite, la SCI offre une grande flexibilité dans la transmission du patrimoine. Il devient possible de transmettre progressivement des parts sociales plutôt que des biens immobiliers. Cette approche permet d’anticiper la succession tout en conservant le contrôle de la gestion.

    Par ailleurs, la SCI peut faciliter la détention à plusieurs. Elle évite les contraintes de l’indivision, notamment en matière de prise de décision. Les règles fixées dans les statuts permettent d’organiser la gouvernance de manière claire et adaptée.

    Enfin, dans certains cas, le choix de l’impôt sur les sociétés peut offrir des opportunités d’optimisation. Toutefois, ce choix implique également des contraintes comptables et fiscales. Une analyse préalable reste donc indispensable.

    Les limites et points de vigilance à connaître

    Malgré ses avantages, la SCI présente également certaines limites. Tout d’abord, sa création entraîne des formalités administratives et des coûts. Rédaction des statuts, immatriculation et publication légale doivent être anticipées.

    Ensuite, la gestion d’une SCI implique des obligations juridiques et comptables. Les associés doivent tenir une comptabilité et organiser des assemblées générales. Cette gestion peut donc devenir plus complexe qu’une détention en nom propre.

    Par ailleurs, le choix du régime fiscal peut avoir des conséquences importantes. Par exemple, une SCI à l’impôt sur les sociétés modifie le mode d’imposition des revenus et des plus-values. Ce choix doit donc s’inscrire dans une stratégie patrimoniale globale.

    Enfin, la SCI ne permet pas toujours d’optimiser la fiscalité dans toutes les situations. Dans certains cas, une détention en nom propre peut rester plus adaptée. Il est donc essentiel de comparer les options avant de créer une structure.

    1. Gestion centralisée

    • Objectif : simplifier la gestion de plusieurs biens.
    • Utilisation : détention via une société unique.
    • Points clés : organisation définie dans les statuts.
    • Impact : meilleure coordination entre associés.

    2. Transmission facilitée

    • Objectif : anticiper la succession.
    • Utilisation : donation progressive de parts sociales.
    • Points clés : conservation du contrôle de gestion.
    • Impact : optimisation de la transmission patrimoniale.

    3. Souplesse juridique

    • Objectif : organiser la gouvernance.
    • Utilisation : rédaction de statuts personnalisés.
    • Points clés : règles de décision adaptées.
    • Impact : réduction des conflits entre associés.

    4. Contraintes de gestion

    • Objectif : encadrer la structure.
    • Utilisation : obligations juridiques et comptables.
    • Points clés : formalités régulières à respecter.
    • Impact : gestion plus rigoureuse nécessaire.

    SCI pour gérer plusieurs biens immobiliers : ce qu’il faut retenir

    La SCI pour gérer plusieurs biens immobiliers constitue une solution pertinente dans de nombreuses situations. Elle permet d’organiser la gestion, de faciliter la transmission et d’adapter la gouvernance du patrimoine immobilier. Cependant, cette structure implique également des contraintes administratives et fiscales.

    Avant de créer une SCI, il est donc essentiel d’analyser votre situation patrimoniale, vos objectifs et votre horizon d’investissement. Une réflexion globale permet de déterminer si cette structure correspond réellement à vos besoins. Dans certains cas, une autre organisation peut s’avérer plus adaptée.

    FAQ – SCI pour gérer plusieurs biens immobiliers

    1. Pourquoi créer une SCI pour plusieurs biens immobiliers ?

    Une SCI permet de centraliser la gestion, de faciliter la transmission et d’organiser la détention à plusieurs.

    2. La SCI est-elle obligatoire pour investir à plusieurs ?

    Non. L’indivision reste possible, mais la SCI offre souvent une gestion plus souple et structurée.

    3. Peut-on mettre plusieurs biens dans une SCI ?

    Oui. Une SCI peut détenir plusieurs biens immobiliers, ce qui permet de centraliser la gestion du patrimoine.

    4. La SCI permet-elle de réduire les impôts ?

    Dans certains cas, oui. Cependant, le choix du régime fiscal doit être étudié avec attention.

    5. Quels sont les inconvénients d’une SCI ?

    La SCI implique des formalités, des coûts de création et des obligations de gestion régulières.

  • Vente à réméré ou prêt hypothécaire : quelles différences?

    Vente à réméré ou prêt hypothécaire : quelles différences?

    Lorsqu’un propriétaire rencontre un besoin urgent de liquidités, plusieurs solutions peuvent être envisagées. Parmi elles, la vente à réméré et le prêt hypothécaire figurent parmi les dispositifs souvent étudiés. Pourtant, ces deux mécanismes reposent sur des logiques très différentes. Ainsi, comprendre les distinctions entre réméré ou prêt hypothécaire devient essentiel avant de prendre une décision. En effet, chaque solution répond à des situations patrimoniales spécifiques et comporte ses propres conditions, avantages et risques.

    En un coup d’œil

    Comprendre le principe de la vente à réméré

    La vente à réméré, également appelée vente avec faculté de rachat, constitue un mécanisme juridique ancien prévu par le Code civil. Concrètement, le propriétaire vend son bien immobilier à un investisseur tout en conservant la possibilité de le racheter ultérieurement. Cette faculté de rachat s’exerce généralement dans un délai compris entre six mois et cinq ans.

    Pendant cette période, l’ancien propriétaire peut continuer à occuper le bien en versant une indemnité d’occupation. Ainsi, il conserve l’usage du logement tout en disposant de liquidités immédiates issues de la vente. Cette solution intervient souvent lorsque l’accès au crédit bancaire devient difficile.

    Cependant, la vente à réméré implique un transfert temporaire de propriété. L’investisseur devient juridiquement propriétaire du bien jusqu’au rachat éventuel. Il est donc essentiel d’analyser les conditions de rachat et le coût global de l’opération avant de s’engager.

    Comment fonctionne un prêt hypothécaire

    Le prêt hypothécaire repose sur un principe différent. Dans ce cas, le propriétaire reste pleinement propriétaire de son bien immobilier. En revanche, il accorde à la banque une garantie hypothécaire sur ce bien afin d’obtenir un financement.

    Grâce à cette garantie, l’établissement prêteur peut accorder un crédit même lorsque le projet financé ne concerne pas directement l’immobilier. L’emprunteur rembourse ensuite le prêt selon un échéancier défini à l’avance. Tant que les mensualités sont respectées, le propriétaire conserve l’intégralité de ses droits sur le bien.

    En revanche, en cas de défaut de remboursement, la banque peut engager une procédure afin de récupérer les sommes dues. Cette procédure peut aboutir à la vente du bien immobilier servant de garantie. C’est pourquoi l’analyse de la capacité de remboursement reste indispensable avant de contracter ce type de financement.

    Réméré ou prêt hypothécaire : quelles différences

    Bien que ces deux solutions permettent d’obtenir des liquidités en utilisant un bien immobilier, leur fonctionnement reste très différent. D’une part, la vente à réméré correspond à une véritable vente immobilière. D’autre part, le prêt hypothécaire constitue un crédit garanti par un bien immobilier.

    1. Vente à réméré

    • Objectif : obtenir rapidement des liquidités.
    • Utilisation : vente temporaire du bien immobilier.
    • Points clés : possibilité de rachat dans un délai défini.
    • Impact : transfert temporaire de propriété.

    2. Prêt hypothécaire

    • Objectif : financer un projet ou obtenir de la trésorerie.
    • Utilisation : crédit garanti par une hypothèque.
    • Points clés : le propriétaire conserve son bien.
    • Impact : obligation de remboursement selon un échéancier.

    3. Niveau de risque

    • Objectif : sécuriser l’opération financière.
    • Utilisation : analyse de la situation patrimoniale.
    • Points clés : perte possible du bien si les conditions ne sont pas respectées.
    • Impact : décision nécessitant un accompagnement professionnel.

    4. Situation des emprunteurs

    • Objectif : trouver une solution adaptée à la situation financière.
    • Utilisation : choix entre crédit bancaire ou solution alternative.
    • Points clés : dépend de l’accès au financement classique.
    • Impact : influence la stratégie patrimoniale globale.

    Réméré ou prêt hypothécaire : quelle solution choisir

    Le choix entre réméré ou prêt hypothécaire dépend principalement de la situation financière du propriétaire. Lorsque l’accès au crédit bancaire reste possible, le prêt hypothécaire constitue souvent une solution plus classique. En revanche, la vente à réméré peut être envisagée lorsque les solutions de financement traditionnelles deviennent difficiles à obtenir.

    Dans tous les cas, une analyse patrimoniale approfondie reste indispensable. Chaque dispositif comporte des implications juridiques et financières importantes. Un accompagnement professionnel permet donc d’évaluer la solution la plus adaptée à la situation du propriétaire.

    FAQ – réméré ou prêt hypothécaire

    1. La vente à réméré est-elle un crédit ?

    Non. La vente à réméré correspond à une vente immobilière avec faculté de rachat et non à un prêt bancaire.

    2. Peut-on rester dans son logement après une vente à réméré ?

    Oui. Le vendeur peut continuer à occuper le logement en versant une indemnité d’occupation pendant la durée du contrat.

    3. Le prêt hypothécaire implique-t-il de vendre son bien ?

    Non. Le propriétaire conserve son bien immobilier. La banque dispose simplement d’une garantie hypothécaire.

    4. Quelle solution choisir entre réméré ou prêt hypothécaire ?

    Le choix dépend de la situation financière du propriétaire et de sa capacité à obtenir un crédit bancaire.

    5. La vente à réméré permet-elle de récupérer son bien ?

    Oui, à condition d’exercer l’option de rachat dans le délai prévu dans le contrat.

  • Rachat de crédit hypothécaire : comment regrouper ses crédits quand on est propriétaire?

    Rachat de crédit hypothécaire : comment regrouper ses crédits quand on est propriétaire?

    Lorsque plusieurs crédits s’accumulent, la gestion du budget peut rapidement devenir complexe. Entre prêt immobilier, crédit auto ou crédits à la consommation, les mensualités peuvent peser sur l’équilibre financier d’un foyer. Dans ce contexte, le rachat de crédit hypothécaire peut représenter une solution pour les propriétaires. Ce dispositif permet de regrouper plusieurs prêts en un seul financement garanti par un bien immobilier. Ainsi, l’emprunteur simplifie la gestion de ses remboursements. De plus, il peut ajuster le montant de ses mensualités. Cependant, une analyse précise de la situation financière et patrimoniale reste indispensable avant toute décision.

    En un coup d’œil

    Comprendre le fonctionnement du rachat de crédit hypothécaire

    Le rachat de crédit hypothécaire consiste à regrouper plusieurs prêts existants en un seul financement. Concrètement, une banque rembourse les crédits en cours puis met en place un nouveau prêt unique. Dans ce cadre, l’établissement prêteur inscrit une hypothèque sur un bien immobilier appartenant à l’emprunteur. Cette garantie sécurise l’opération et rassure la banque.

    Ainsi, l’emprunteur remplace plusieurs mensualités par un seul remboursement. L’objectif consiste souvent à réduire la charge mensuelle. Pour atteindre cet objectif, la banque peut allonger la durée du prêt. Cependant, un allongement de durée peut augmenter le coût total du crédit. Il est donc essentiel d’examiner les conditions proposées avec attention.

    Par ailleurs, certaines opérations intègrent une trésorerie complémentaire. Dans ce cas, l’emprunteur obtient une somme supplémentaire afin de financer un projet personnel ou réaliser des travaux. Toutefois, cette solution doit rester cohérente avec la capacité de remboursement du ménage. Une analyse détaillée permet donc d’éviter un déséquilibre financier.

    Les conditions pour regrouper ses crédits quand on est propriétaire

    Pour obtenir un rachat de crédit hypothécaire, les banques examinent plusieurs critères. Tout d’abord, l’emprunteur doit posséder un bien immobilier pouvant servir de garantie. Il peut s’agir d’une résidence principale, d’une résidence secondaire ou d’un bien locatif. La valeur du bien constitue en effet un élément central de l’analyse du dossier.

    Ensuite, les établissements prêteurs étudient la situation financière de l’emprunteur. Les revenus, le niveau d’endettement et la stabilité professionnelle jouent un rôle important dans la décision. Même si l’hypothèque sécurise l’opération, la banque doit vérifier la capacité réelle de remboursement.

    De plus, la valeur du bien immobilier influence directement le montant du financement. En pratique, les banques financent souvent entre 50 % et 80 % de la valeur du bien. Cette marge de sécurité limite le risque pour l’établissement prêteur.

    Enfin, la mise en place de l’hypothèque nécessite l’intervention d’un notaire. Cette étape entraîne des frais spécifiques qui doivent être intégrés dans le calcul global de l’opération. Ainsi, une simulation complète permet d’évaluer l’intérêt réel du regroupement de crédits.

    Les avantages et limites du rachat de crédit hypothécaire

    Le principal avantage du rachat de crédit hypothécaire réside dans la simplification de la gestion financière. En effet, l’emprunteur ne rembourse plus qu’une seule mensualité. Cette organisation facilite le suivi du budget. Par conséquent, certains foyers retrouvent une meilleure visibilité sur leurs finances.

    Par ailleurs, cette opération peut réduire le montant des mensualités. En allongeant la durée du prêt, la charge mensuelle diminue. Ainsi, une partie du budget peut être libérée pour d’autres dépenses ou pour l’épargne. Cette flexibilité peut améliorer l’équilibre financier du ménage.

    Cependant, certaines limites doivent être prises en compte. D’une part, l’allongement de la durée peut augmenter le coût total du crédit. D’autre part, l’hypothèque constitue une garantie réelle sur le bien immobilier. En cas de difficulté de remboursement, l’établissement prêteur peut engager une procédure afin de récupérer les sommes dues.

    1. Réduire les mensualités

    • Objectif : alléger le budget mensuel.
    • Utilisation : regroupement de plusieurs crédits.
    • Points clés : allongement possible de la durée.
    • Impact : amélioration de la trésorerie du foyer.

    2. Simplifier la gestion financière

    • Objectif : remplacer plusieurs crédits par un seul.
    • Utilisation : regroupement de prêts immobiliers et conso.
    • Points clés : une seule mensualité à rembourser.
    • Impact : meilleure lisibilité du budget.

    3. Obtenir une trésorerie supplémentaire

    • Objectif : financer un nouveau projet.
    • Utilisation : intégration d’une trésorerie dans l’opération.
    • Points clés : analyse de la capacité de remboursement.
    • Impact : financement complémentaire possible.

    4. Réorganiser son patrimoine

    • Objectif : optimiser la gestion financière globale.
    • Utilisation : restructuration des dettes existantes.
    • Points clés : analyse patrimoniale préalable.
    • Impact : stratégie financière plus cohérente.

    Rachat de crédit hypothécaire : ce qu’il faut retenir

    Le rachat de crédit hypothécaire peut aider les propriétaires à regrouper plusieurs prêts en un seul financement. Ainsi, ils simplifient la gestion de leur budget et ajustent leurs mensualités. Cette solution peut également offrir davantage de flexibilité financière lorsque la situation l’exige.

    Cependant, chaque situation reste différente. Avant d’engager une telle opération, il est essentiel d’examiner le coût total du financement, la durée de remboursement et l’impact sur le budget. Une étude personnalisée permet alors de vérifier si cette solution correspond réellement aux objectifs de l’emprunteur.

    FAQ – rachat de crédit hypothécaire

    1. Qui peut bénéficier d’un rachat de crédit hypothécaire ?

    Ce dispositif s’adresse principalement aux propriétaires disposant d’un bien immobilier pouvant servir de garantie pour regrouper leurs crédits.

    2. Peut-on inclure un crédit immobilier dans un regroupement de crédits ?

    Oui, un rachat de crédit hypothécaire peut inclure différents types de prêts, y compris un crédit immobilier et des crédits à la consommation.

    3. Faut-il obligatoirement être propriétaire pour ce type d’opération ?

    Oui, car la banque demande généralement une garantie hypothécaire sur un bien immobilier appartenant à l’emprunteur.

    4. Peut-on réduire ses mensualités grâce à un rachat de crédit hypothécaire ?

    Oui, cette opération permet souvent de diminuer les mensualités en allongeant la durée du remboursement.

    5. Quels sont les frais d’un rachat de crédit hypothécaire ?

    Les frais peuvent inclure les indemnités de remboursement anticipé, les frais de garantie hypothécaire et les frais de notaire.

  • Prêt de trésorerie hypothécaire : conditions d’obtention pour les propriétaires

    Prêt de trésorerie hypothécaire : conditions d’obtention pour les propriétaires

    Certains propriétaires disposent d’un patrimoine immobilier important mais rencontrent ponctuellement un besoin de liquidités. Dans cette situation, le prêt de trésorerie hypothécaire peut constituer une solution intéressante. Ce type de financement permet en effet d’obtenir des fonds en mettant un bien immobilier en garantie. Toutefois, les établissements prêteurs appliquent des critères précis avant d’accorder ce type de crédit. Il est donc essentiel de comprendre les principales conditions du prêt de trésorerie hypothécaire afin d’évaluer la faisabilité du projet et d’anticiper les démarches nécessaires.

    En un coup d’œil

    Comprendre le fonctionnement du prêt de trésorerie hypothécaire

    Le prêt de trésorerie hypothécaire permet à un propriétaire d’emprunter de l’argent en utilisant un bien immobilier comme garantie. Concrètement, l’établissement prêteur inscrit une hypothèque sur le bien afin de sécuriser le financement. Cette garantie permet à la banque de limiter son risque et d’accorder un crédit même lorsque le projet ne concerne pas directement l’immobilier.

    Contrairement à un crédit immobilier classique, les fonds obtenus peuvent être utilisés librement. Les emprunteurs peuvent par exemple financer un projet personnel, consolider certaines dettes ou encore soutenir une activité professionnelle. Cependant, la banque analyse toujours la valeur du bien immobilier et la situation financière de l’emprunteur avant de donner son accord.

    Le montant accordé dépend généralement de la valeur du bien mis en garantie. Dans la majorité des cas, l’établissement prêteur finance entre 50 % et 70 % de la valeur du bien. Cette marge de sécurité protège le prêteur en cas de difficulté de remboursement.

    Les principales conditions d’obtention pour les propriétaires

    Les banques examinent plusieurs critères avant d’accorder ce financement. Tout d’abord, l’emprunteur doit être propriétaire d’un bien immobilier. Ce bien peut être une résidence principale, une résidence secondaire ou un bien locatif. La valeur du bien constitue en effet l’élément central de l’analyse du dossier.

    Ensuite, l’établissement prêteur vérifie la situation financière de l’emprunteur. Les revenus, l’endettement global et la stabilité professionnelle sont étudiés avec attention. Même si le bien immobilier constitue une garantie solide, la capacité de remboursement reste un critère essentiel pour la banque.

    La situation patrimoniale globale peut également jouer un rôle. Par exemple, un propriétaire disposant de plusieurs actifs immobiliers peut présenter un profil rassurant pour le prêteur. En revanche, un bien fortement endetté ou déjà hypothéqué peut limiter les possibilités de financement.

    Enfin, certaines démarches administratives sont nécessaires. La mise en place d’une hypothèque doit être réalisée devant un notaire. Cette formalité entraîne des frais spécifiques qui doivent être intégrés dans le coût global du crédit.

    Dans quels cas demander un prêt de trésorerie hypothécaire

    Le prêt de trésorerie hypothécaire peut répondre à plusieurs besoins financiers. Certains propriétaires utilisent ce financement pour réaliser des travaux importants dans leur logement. D’autres y ont recours afin de financer un projet personnel ou soutenir un investissement.

    Cette solution peut également être envisagée dans une stratégie patrimoniale plus large. Par exemple, un propriétaire peut mobiliser la valeur de son patrimoine immobilier afin de saisir une opportunité d’investissement. Dans ce cas, le crédit devient un outil permettant d’utiliser le capital immobilisé dans la pierre.

    Toutefois, cette solution doit être étudiée avec attention. L’hypothèque constitue une garantie réelle sur le bien immobilier. En cas de difficulté de remboursement, l’établissement prêteur peut engager une procédure pour récupérer les sommes dues. Il est donc essentiel d’évaluer précisément la capacité de remboursement avant de s’engager.

    1. Financer un projet personnel

    • Objectif : obtenir rapidement des liquidités.
    • Utilisation : travaux, projets familiaux ou dépenses importantes.
    • Points clés : financement adossé à un bien immobilier.
    • Impact : accès à une trésorerie importante.

    2. Consolider certaines dettes

    • Objectif : restructurer une situation financière.
    • Utilisation : remboursement de crédits existants.
    • Points clés : garantie immobilière rassurante pour la banque.
    • Impact : amélioration potentielle de la gestion budgétaire.

    3. Financer un investissement

    • Objectif : mobiliser la valeur du patrimoine immobilier.
    • Utilisation : nouveaux projets patrimoniaux.
    • Points clés : utilisation stratégique du levier du crédit.
    • Impact : possibilité de saisir des opportunités d’investissement.

    4. Rééquilibrer un patrimoine

    • Objectif : améliorer la gestion du patrimoine.
    • Utilisation : arbitrages financiers ou immobiliers.
    • Points clés : analyse patrimoniale préalable recommandée.
    • Impact : optimisation possible de la stratégie patrimoniale.

    Prêt de trésorerie hypothécaire : ce qu’il faut retenir sur les conditions

    Le prêt de trésorerie hypothécaire constitue une solution de financement intéressante pour les propriétaires disposant d’un patrimoine immobilier. Grâce à l’hypothèque, il devient possible de mobiliser une partie de la valeur d’un bien afin d’obtenir des liquidités.

    Cependant, les banques examinent plusieurs éléments avant d’accorder ce type de crédit. La valeur du bien, la situation financière de l’emprunteur et la capacité de remboursement restent des critères déterminants. Une analyse précise du projet permet donc d’identifier si cette solution correspond réellement aux besoins du propriétaire.

    FAQ – prêt de trésorerie hypothécaire conditions

    1. Qui peut obtenir un prêt de trésorerie hypothécaire ?

    Ce financement s’adresse principalement aux propriétaires disposant d’un bien immobilier pouvant servir de garantie.

    2. Quel montant peut-on emprunter ?

    Le montant dépend généralement de la valeur du bien immobilier. Les banques prêtent souvent entre 50 % et 70 % de cette valeur.

    3. Faut-il passer devant un notaire ?

    Oui. La mise en place d’une hypothèque nécessite un acte notarié afin d’inscrire la garantie sur le bien immobilier.

    4. Peut-on utiliser librement l’argent emprunté ?

    Oui. Contrairement à un crédit immobilier classique, les fonds peuvent être utilisés pour différents projets personnels ou patrimoniaux.

    5. Quels sont les risques d’un prêt de trésorerie hypothécaire ?

    En cas de défaut de remboursement, l’établissement prêteur peut engager une procédure afin de récupérer les sommes dues sur le bien hypothéqué.

  • Arbitrage d’un bien locatif peu rentable : étude de cas et stratégies

    Arbitrage d’un bien locatif peu rentable : étude de cas et stratégies

    Certains biens immobiliers semblent intéressants au moment de l’achat, mais leur rentabilité peut diminuer avec le temps. Charges en hausse, fiscalité plus lourde ou évolution du marché local peuvent progressivement réduire la performance d’un investissement locatif. Dans ce contexte, l’arbitrage d’un bien locatif devient parfois une décision stratégique. En effet, vendre un actif peu performant peut permettre de réallouer le capital vers des investissements plus efficaces. Cette approche s’inscrit dans une logique d’optimisation patrimoniale. Encore faut-il analyser la rentabilité réelle du bien et envisager les alternatives possibles.

    En un coup d’œil

    Comment identifier un bien locatif peu rentable

    Avant de décider un arbitrage immobilier, il est essentiel d’évaluer la rentabilité réelle du bien. De nombreux investisseurs se concentrent uniquement sur le rendement brut. Pourtant, cet indicateur reste incomplet. Pour mesurer la performance d’un investissement locatif, il faut analyser le rendement net après charges, fiscalité et frais d’entretien.

    Ainsi, un bien affichant un rendement brut de 4 % peut en réalité générer un rendement net beaucoup plus faible. Les charges de copropriété, les travaux ou encore la fiscalité peuvent fortement réduire le revenu locatif. Par ailleurs, certains biens nécessitent un suivi important ou présentent un risque de vacance locative plus élevé.

    Il faut également tenir compte de l’évolution du marché immobilier local. Dans certaines zones, la valorisation du bien peut rester limitée pendant plusieurs années. Dans ce cas, le capital reste immobilisé dans un actif peu performant. L’investisseur peut alors envisager un arbitrage afin d’améliorer la performance globale de son patrimoine.

    Étude de cas : arbitrage d’un bien locatif peu performant

    Prenons l’exemple d’un investisseur ayant acquis un appartement destiné à la location il y a plusieurs années. Le bien a été acheté 250 000 euros dans une grande agglomération. Aujourd’hui, il génère un loyer mensuel de 850 euros, soit un rendement brut d’environ 4 %.

    Cependant, l’analyse détaillée révèle une situation différente. Les charges de copropriété, les travaux réguliers et la fiscalité réduisent sensiblement la rentabilité. Après déduction de l’ensemble des charges, le rendement net se rapproche finalement de 2 %. De plus, le potentiel de valorisation du bien reste limité dans ce secteur.

    Dans ce contexte, l’investisseur décide d’effectuer un arbitrage de ce bien locatif. La vente permet de récupérer le capital immobilisé afin de le réinvestir dans des placements plus performants. Cette décision s’inscrit dans une logique de gestion active du patrimoine immobilier. L’objectif n’est pas de sortir de l’immobilier, mais d’améliorer la performance globale des investissements.

    Quelles alternatives après l’arbitrage d’un bien locatif

    Après la vente d’un bien peu rentable, plusieurs stratégies peuvent être envisagées. Le choix dépend notamment des objectifs patrimoniaux, du niveau de risque accepté et de l’horizon d’investissement. L’arbitrage permet justement de redéployer le capital vers des solutions plus adaptées.

    1. Investir dans un bien immobilier plus rentable

    • Objectif : améliorer le rendement locatif.
    • Utilisation : cibler des zones avec une demande locative forte.
    • Points clés : analyse du marché local et des loyers.
    • Impact : hausse potentielle du rendement global.

    2. Diversifier vers des placements financiers

    • Objectif : équilibrer le patrimoine.
    • Utilisation : investir dans des actifs financiers.
    • Points clés : meilleure liquidité et diversification.
    • Impact : réduction de la concentration immobilière.

    3. Investir dans des supports immobiliers indirects

    • Objectif : conserver une exposition à l’immobilier.
    • Utilisation : investissements collectifs immobiliers.
    • Points clés : gestion déléguée et diversification.
    • Impact : mutualisation du risque immobilier.

    4. Optimiser la fiscalité patrimoniale

    • Objectif : améliorer la performance nette.
    • Utilisation : structuration patrimoniale adaptée.
    • Points clés : analyse fiscale globale.
    • Impact : optimisation de la rentabilité après impôts.

    Arbitrage bien locatif : ce qu’il faut retenir

    Un bien immobilier locatif ne constitue pas toujours un investissement performant sur le long terme. L’évolution du marché, la fiscalité ou les charges peuvent réduire progressivement la rentabilité. Dans ce contexte, l’arbitrage d’un bien locatif peut devenir une décision stratégique pour améliorer la performance globale du patrimoine.

    Cette démarche nécessite toutefois une analyse approfondie. L’investisseur doit comparer la rentabilité actuelle du bien avec les opportunités d’investissement disponibles. Une stratégie patrimoniale cohérente permet alors d’optimiser l’allocation du capital et de renforcer l’efficacité du patrimoine immobilier.

    FAQ – arbitrage bien locatif

    1. Qu’est-ce qu’un arbitrage immobilier ?

    L’arbitrage immobilier consiste à vendre un actif afin de réinvestir le capital dans un placement plus performant ou mieux adapté à sa stratégie patrimoniale.

    2. Comment savoir si un bien locatif est peu rentable ?

    Il faut analyser la rentabilité nette en tenant compte des charges, de la fiscalité, des travaux et du risque de vacance locative.

    3. Faut-il toujours vendre un bien peu rentable ?

    Pas nécessairement. La décision dépend du potentiel de valorisation, de la situation fiscale et de la stratégie patrimoniale globale.

    4. Peut-on réinvestir dans l’immobilier après un arbitrage ?

    Oui. L’arbitrage permet souvent de réinvestir dans un bien immobilier offrant un meilleur rendement locatif ou une meilleure valorisation.

    5. L’arbitrage immobilier améliore-t-il toujours la rentabilité ?

    L’arbitrage peut améliorer la performance du patrimoine, mais il doit être précédé d’une analyse financière et fiscale approfondie.