Catégorie : Investissement

  • Faut-il passer un bien locatif en LMNP pour optimiser sa fiscalité ?

    Faut-il passer un bien locatif en LMNP pour optimiser sa fiscalité ?

    Vous percevez des loyers et vous cherchez à optimiser sa fiscalité de manière efficace ? Cette question revient fréquemment chez les investisseurs en immobilier locatif. En effet, les revenus fonciers subissent souvent une pression fiscale importante. Cependant, plusieurs solutions permettent d’alléger cette charge. Ainsi, le statut de Loueur Meublé Non Professionnel attire de nombreux propriétaires. Par conséquent, vous devez analyser si ce choix correspond réellement à votre situation patrimoniale.

    En un coup d’œil

    LMNP : un levier efficace pour optimiser sa fiscalité

    Le statut LMNP constitue un outil puissant pour optimiser sa fiscalité. En effet, les loyers relèvent du régime des BIC et non des revenus fonciers. Ainsi, vous pouvez choisir entre le micro-BIC et le régime réel. Le micro-BIC applique un abattement forfaitaire de 50 %. Cependant, le régime réel permet de déduire les charges réelles et surtout d’amortir le bien.

    L’amortissement représente un avantage majeur. En effet, vous déduisez chaque année une fraction de la valeur du logement et du mobilier. Ainsi, vous réduisez fortement le résultat imposable. Dans certains cas, vous neutralisez totalement l’impôt sur les loyers pendant plusieurs années. Par conséquent, le cash-flow s’améliore sensiblement. Toutefois, cette stratégie suppose une gestion comptable rigoureuse.

    Les conditions à respecter avant de basculer en location meublée

    Vous ne pouvez pas déclarer un logement en meublé sans respecter des règles précises. En effet, la loi impose un équipement minimum pour qualifier la location. Ainsi, le logement doit permettre au locataire d’y vivre immédiatement. De plus, vos recettes locatives doivent rester sous certains seuils pour conserver le statut LMNP.

    Vous devez également distinguer LMNP et LMP. En effet, le passage en Loueur Meublé Professionnel entraîne des conséquences fiscales différentes. Par ailleurs, le régime réel impose la tenue d’une comptabilité complète. Ainsi, vous devez souvent recourir à un expert-comptable. Enfin, certaines banques analysent différemment un investissement meublé lors d’un nouveau financement.

    Transformer un bien locatif existant : bonne ou mauvaise idée ?

    Passer d’une location nue à une location meublée peut sembler attractif. En effet, vous cherchez naturellement à optimiser sa fiscalité. Cependant, cette décision doit rester cohérente avec le marché local. Ainsi, vous devez vérifier la demande pour des logements meublés dans votre secteur. De plus, le coût du mobilier et la rotation des locataires influencent la rentabilité.

    Vous devez également analyser la stabilité des revenus. En effet, une vacance locative plus fréquente peut annuler l’avantage fiscal. Par conséquent, la stratégie doit intégrer le rendement global et non uniquement l’impôt. Enfin, une projection sur plusieurs années permet d’évaluer la pertinence du changement.

    1. Location nue

    • Objectif : Simplicité de gestion.
    • Utilisation : Revenus fonciers classiques.
    • Points clés : Fiscalité souvent plus lourde.
    • Impact : Stabilité locative élevée.

    2. LMNP micro-BIC

    • Objectif : Alléger la fiscalité simplement.
    • Utilisation : Abattement forfaitaire de 50 %.
    • Points clés : Peu de contraintes comptables.
    • Impact : Gain fiscal modéré.

    3. LMNP régime réel

    • Objectif : Maximiser les déductions.
    • Utilisation : Amortissement du bien et du mobilier.
    • Points clés : Comptabilité obligatoire.
    • Impact : Impôt fortement réduit.

    4. LMP

    • Objectif : Activité professionnelle.
    • Utilisation : Recettes locatives élevées.
    • Points clés : Régime fiscal spécifique.
    • Impact : Traitement différent des plus-values.

    Optimiser sa fiscalité : le LMNP est-il toujours la meilleure solution ?

    Optimiser sa fiscalité ne signifie pas choisir systématiquement le LMNP. En effet, chaque situation patrimoniale reste unique. Ainsi, vous devez comparer la fiscalité actuelle, le rendement locatif et vos objectifs à long terme. De plus, la stratégie doit rester cohérente avec votre capacité de gestion. Par conséquent, une analyse personnalisée sécurise votre décision. Enfin, un accompagnement professionnel vous aide à arbitrer entre performance fiscale et stabilité patrimoniale.

    FAQ – optimiser sa fiscalité

    1. Le LMNP permet-il toujours de réduire l’impôt ?

    Le régime réel permet souvent de réduire fortement l’impôt grâce à l’amortissement, mais chaque situation doit être étudiée.

    2. Le passage en meublé est-il irréversible ?

    Non, vous pouvez revenir à une location nue, mais cela nécessite une nouvelle organisation locative.

    3. Faut-il un expert-comptable en LMNP ?

    Oui, surtout au régime réel, afin de sécuriser l’amortissement et les déclarations fiscales.

    4. Le LMNP impacte-t-il la plus-value à la revente ?

    Depuis 2025, les amortissements pratiqués en LMNP sont réintégrés dans le calcul de la plus-value imposable. Ainsi, le régime ne relève plus simplement d’une logique de plus-value des particuliers “avantageuse”, ce qui nécessite une analyse approfondie avant toute stratégie d’optimisation.

    5. Comment savoir si le LMNP est adapté à ma situation ?

    Une étude personnalisée de votre fiscalité actuelle et de votre rendement locatif permet de trancher objectivement.

  • Faut-il accepter un cash-flow négatif pour se constituer un patrimoine ?

    Faut-il accepter un cash-flow négatif pour se constituer un patrimoine ?

    Vous envisagez un investissement locatif et vous vous demandez s’il faut accepter un cash-flow négatif pour se constituer un patrimoine ? Cette question revient souvent chez les investisseurs ambitieux. En effet, la rentabilité immédiate ne reflète pas toujours la performance globale d’un projet. Cependant, un effort d’épargne mensuel peut peser sur votre budget. Ainsi, vous devez analyser la stratégie dans son ensemble. Par conséquent, comprendre les enjeux du cash-flow négatif vous aide à décider avec méthode et lucidité.

    En un coup d’œil

    Comprendre le lien entre cash-flow et se constituer un patrimoine

    Un cash-flow négatif signifie que vos loyers ne couvrent pas totalement vos charges et mensualités. En effet, vous devez compléter chaque mois avec votre épargne. Cependant, cette situation ne traduit pas nécessairement un mauvais investissement. Ainsi, certains investisseurs acceptent cet effort pour viser une valorisation à long terme. De plus, le remboursement du capital par le crédit participe activement à se constituer un patrimoine. Par conséquent, vous devez raisonner en vision globale plutôt qu’en simple flux mensuel.

    L’effet de levier du crédit constitue un avantage majeur. En effet, la banque finance une grande partie de l’actif immobilier. Ainsi, même avec un léger déficit mensuel, vous augmentez progressivement votre patrimoine net. En revanche, vous devez sécuriser votre capacité de remboursement. Enfin, une projection sur dix ou quinze ans permet d’évaluer la cohérence de l’opération.

    Évaluer les risques avant de se constituer un patrimoine

    Accepter un cash-flow négatif implique un risque mesuré. En effet, une vacance locative ou des travaux imprévus peuvent alourdir l’effort d’épargne. Par conséquent, vous devez constituer une réserve de sécurité. De plus, votre stabilité professionnelle joue un rôle central. Ainsi, un projet cohérent repose sur des revenus pérennes et prévisibles.

    Le contexte économique influence également la stratégie. En période de taux élevés, le coût du crédit augmente. Cependant, un marché dynamique peut compenser cet inconvénient par une valorisation future. Par ailleurs, la fiscalité impacte directement la rentabilité nette. Enfin, vous devez vérifier que l’effort mensuel reste supportable sur la durée.

    Optimiser votre stratégie pour se constituer un patrimoine

    Vous pouvez réduire l’impact d’un cash-flow négatif grâce à plusieurs leviers. En effet, un apport plus important diminue la mensualité. De plus, une négociation efficace du taux améliore l’équilibre financier. Ainsi, optimiser la fiscalité via le régime réel peut alléger la pression. Par conséquent, chaque paramètre doit être ajusté avec précision.

    La sélection du bien reste déterminante. En effet, un emplacement attractif sécurise la demande locative. Cependant, un prix d’achat trop élevé fragilise la rentabilité. Ainsi, privilégiez une analyse rigoureuse du marché local. Enfin, un accompagnement patrimonial permet d’aligner votre investissement avec vos objectifs à long terme.

    1. Cash-flow neutre ou positif

    • Objectif : Générer des revenus immédiats.
    • Utilisation : Sécurité financière court terme.
    • Points clés : Risque limité, effort d’épargne réduit.
    • Impact : Croissance patrimoniale plus progressive.

    2. Cash-flow légèrement négatif

    • Objectif : Accélérer la constitution patrimoniale.
    • Utilisation : Effet de levier du crédit.
    • Points clés : Effort d’épargne maîtrisé.
    • Impact : Valorisation potentiellement plus forte.

    3. Cash-flow fortement négatif

    • Objectif : Pari sur forte plus-value.
    • Utilisation : Marché très tendu.
    • Points clés : Risque budgétaire élevé.
    • Impact : Vulnérabilité financière accrue.

    4. Stratégie hybride

    • Objectif : Équilibrer rendement et sécurité.
    • Utilisation : Diversification des investissements.
    • Points clés : Répartition des risques.
    • Impact : Stabilité patrimoniale globale.

    Faut-il accepter un effort d’épargne pour se constituer un patrimoine ?

    Accepter un cash-flow négatif peut être pertinent pour se constituer un patrimoine, à condition de maîtriser les risques. En effet, la stratégie repose sur une vision long terme. Cependant, vous ne devez jamais fragiliser votre équilibre financier. Ainsi, analysez votre capacité d’épargne et votre horizon d’investissement. Par ailleurs, comparez plusieurs scénarios avant de décider. Enfin, un conseil personnalisé vous permet d’optimiser votre stratégie et d’investir avec confiance.

    FAQ – se constituer un patrimoine

    1. Un cash-flow négatif est-il toujours risqué ?

    Non, s’il reste maîtrisé et compatible avec votre capacité d’épargne, il peut servir une stratégie long terme.

    2. Pourquoi accepter un déficit mensuel ?

    Parce que le remboursement du capital et la valorisation peuvent accroître votre patrimoine net.

    3. Comment limiter le risque financier ?

    Constituez une épargne de sécurité et vérifiez la solidité de vos revenus professionnels.

    4. La fiscalité influence-t-elle la stratégie ?

    Oui, une optimisation fiscale adaptée peut réduire l’effort d’épargne mensuel.

    5. Faut-il se faire accompagner ?

    Oui, un conseiller peut analyser votre situation et sécuriser votre stratégie patrimoniale.

  • Comment savoir s’il faut conserver ou vendre un bien locatif ?

    Comment savoir s’il faut conserver ou vendre un bien locatif ?

    Vous vous demandez s’il faut conserver ou vendre un bien locatif ? Cette question apparaît souvent après plusieurs années d’investissement. En effet, votre situation personnelle évolue et le marché immobilier change. Cependant, une décision précipitée peut fragiliser votre équilibre patrimonial. Ainsi, vous devez analyser des critères objectifs avant d’arbitrer. Rentabilité, fiscalité et stratégie globale jouent un rôle déterminant. Par conséquent, une réflexion structurée vous permet d’agir avec méthode et cohérence.

    En un coup d’œil

    Analyser la performance avant de conserver ou vendre un bien locatif ?

    Avant toute décision, vous devez évaluer la rentabilité nette réelle. En effet, le rendement brut peut donner une vision incomplète. Vous devez intégrer les charges, la fiscalité et la vacance locative. De plus, les travaux futurs réduisent parfois significativement la performance. Ainsi, calculez précisément votre cash-flow annuel. Comparez ensuite ce résultat avec d’autres placements disponibles. Par ailleurs, analysez le potentiel de valorisation du secteur. Si le marché local reste dynamique, la conservation peut renforcer votre patrimoine. En revanche, une stagnation durable peut justifier une cession.

    Vous devez également mesurer le niveau de risque locatif. En effet, une rotation fréquente fragilise la stabilité des revenus. Toutefois, un emplacement attractif sécurise la demande. Ainsi, observez les projets urbains et l’évolution démographique. Enfin, vérifiez si ce bien répond encore à vos objectifs actuels.

    Mesurer l’impact fiscal et financier

    La fiscalité influence directement votre arbitrage. En cas de vente, vous pouvez être imposé sur la plus-value. Cependant, des abattements progressifs réduisent cette charge selon la durée de détention. Ainsi, le timing devient stratégique. De plus, vous devez anticiper les prélèvements sociaux. Par conséquent, un calcul précis évite toute mauvaise surprise.

    Si vous conservez le bien, les loyers augmentent votre revenu imposable. En revanche, le régime réel permet de déduire certaines charges. Vous pouvez donc optimiser la fiscalité selon votre tranche marginale. Par ailleurs, une vente peut libérer des liquidités pour diversifier vos actifs. Enfin, un arbitrage cohérent améliore la solidité financière globale.

    Intégrer votre décision dans votre stratégie patrimoniale

    Votre âge et vos projets influencent fortement votre choix. En phase de constitution, vous recherchez souvent l’effet de levier du crédit. À l’inverse, à l’approche de la retraite, vous privilégiez la sécurité des revenus. Ainsi, un bien locatif peut constituer un complément régulier. Cependant, une vente peut réduire votre endettement et sécuriser votre capital.

    La diversification reste également essentielle. Si l’immobilier représente une part trop importante de votre patrimoine, un rééquilibrage devient pertinent. De plus, un changement professionnel ou familial peut modifier vos priorités. Enfin, la gestion quotidienne doit rester compatible avec votre rythme de vie.

    1. Conservation long terme

    • Objectif : Générer des revenus réguliers.
    • Utilisation : Stratégie patrimoniale durable.
    • Points clés : Stabilité locative, valorisation progressive.
    • Impact : Effet levier maintenu et capital consolidé.

    2. Vente pour réinvestissement

    • Objectif : Améliorer la performance globale.
    • Utilisation : Arbitrage vers des actifs diversifiés.
    • Points clés : Optimisation rendement/risque.
    • Impact : Allocation patrimoniale équilibrée.

    3. Vente pour réduire l’endettement

    • Objectif : Diminuer les charges financières.
    • Utilisation : Sécurisation budgétaire.
    • Points clés : Moins de risque bancaire.
    • Impact : Tranquillité et capacité d’emprunt accrue.

    4. Transmission anticipée

    • Objectif : Préparer la succession.
    • Utilisation : Donation ou démembrement.
    • Points clés : Optimisation fiscale.
    • Impact : Transmission maîtrisée du patrimoine.

    Comment trancher : conserver ou vendre un bien locatif ?

    Pour trancher et décider s’il faut conserver ou vendre un bien locatif ?, vous devez adopter une vision globale. En effet, aucun choix ne convient à tous les profils. Analysez la rentabilité réelle ainsi que la fiscalité applicable. Ensuite, vérifiez la cohérence avec vos objectifs patrimoniaux. Par ailleurs, projetez-vous à moyen et long terme. Enfin, un accompagnement personnalisé vous aide à sécuriser votre décision et à optimiser votre stratégie.

    FAQ – conserver ou vendre un bien locatif ?

    1. Comment connaître la rentabilité exacte de mon bien ?

    Vous devez calculer le rendement net après charges, fiscalité, vacance locative et travaux prévisionnels.

    2. La plus-value est-elle toujours fortement taxée ?

    Non, des abattements progressifs s’appliquent selon la durée de détention du bien.

    3. Conserver protège-t-il contre l’inflation ?

    L’immobilier peut constituer une protection, mais tout dépend du marché local et du niveau des loyers.

    4. Vendre améliore-t-il toujours la performance ?

    Pas nécessairement, car la performance dépend des nouvelles opportunités d’investissement choisies.

    5. Dois-je me faire accompagner pour arbitrer ?

    Oui, un conseiller en gestion de patrimoine peut analyser objectivement votre situation et sécuriser votre choix.

  • PER : sortie en rente ou en capital, que choisir selon votre profil ?

    PER : sortie en rente ou en capital, que choisir selon votre profil ?

    La sortie PER rente ou capital représente une décision structurante au moment du départ à la retraite. En effet, ce choix influence durablement vos revenus futurs et votre fiscalité. Pourtant, beaucoup d’épargnants découvrent ces options trop tard. Ainsi, une mauvaise anticipation peut limiter la souplesse financière recherchée. Par ailleurs, le Plan d’épargne retraite offre aujourd’hui des possibilités variées, à condition de bien les comprendre.

    En un coup d’œil

    Comprendre les options de sortie du PER

    Le Plan d’épargne retraite permet de préparer des revenus complémentaires pour la retraite. En effet, ce dispositif a remplacé les anciens produits d’épargne retraite afin d’en simplifier les règles. Ainsi, au moment du départ, vous pouvez choisir la manière de récupérer l’épargne constituée. Par ailleurs, cette liberté constitue l’un des atouts majeurs du PER.

    Toutefois, ce choix ne s’improvise pas. En effet, il dépend de la nature des versements effectués durant la phase d’épargne. De plus, la fiscalité appliquée varie selon l’option retenue. Ainsi, comprendre le fonctionnement global du PER reste indispensable avant toute décision.

    Sortie en rente ou en capital : quelles différences

    La sortie en rente consiste à percevoir un revenu régulier jusqu’à la fin de votre vie. En effet, cette solution apporte une visibilité et une sécurité appréciables. Ainsi, elle permet de compléter durablement une pension de retraite. De plus, la rente protège contre le risque de longévité.

    En revanche, la sortie en capital offre une plus grande liberté d’utilisation. En effet, vous récupérez tout ou partie de l’épargne sous forme de versements ponctuels. Ainsi, cette option permet de financer un projet, d’aider des proches ou de renforcer une épargne existante. Toutefois, elle nécessite une bonne gestion pour éviter une consommation trop rapide du capital.

    Fiscalité : un critère déterminant

    La fiscalité diffère sensiblement entre rente et capital. En effet, la part issue des versements déduits est soumise à l’impôt selon des règles spécifiques. Par ailleurs, les gains financiers supportent également des prélèvements. Ainsi, une analyse personnalisée permet d’optimiser l’impact fiscal au moment de la sortie.

    Comment choisir selon votre situation personnelle

    Le bon choix dépend avant tout de votre situation globale. En effet, le niveau de vos pensions, votre patrimoine existant et vos besoins de liquidité jouent un rôle central. Ainsi, une personne disposant déjà de revenus confortables peut privilégier la souplesse du capital. À l’inverse, une rente sécurisée rassure souvent les profils plus prudents.

    Cependant, il n’existe pas d’opposition stricte entre les deux options. En effet, le PER autorise une sortie mixte combinant rente et capital. Ainsi, vous pouvez équilibrer sécurité et flexibilité. Enfin, l’accompagnement par un conseiller patrimonial permet d’arbitrer ce choix en cohérence avec vos objectifs de retraite.

    1. Sortie en rente

    • Objectif : revenu régulier à vie
    • Utilisation : complément de retraite
    • Points clés : sécurité, visibilité
    • Impact : protection contre la longévité

    2. Sortie en capital

    • Objectif : disposer librement de l’épargne
    • Utilisation : projets, placements, transmission
    • Points clés : souplesse, liquidité
    • Impact : autonomie financière

    3. Sortie mixte

    • Objectif : équilibrer sécurité et flexibilité
    • Utilisation : rente + capital
    • Points clés : adaptation au profil
    • Impact : optimisation globale

    4. Maintien partiel investi

    • Objectif : lisser les retraits
    • Utilisation : retraits programmés
    • Points clés : gestion dans le temps
    • Impact : maîtrise des flux

    Sortie PER rente ou capital : une décision à anticiper

    Anticiper la sortie PER rente ou capital permet d’éviter des choix subis. En effet, plus la réflexion démarre tôt, plus les options restent ouvertes. Ainsi, vous adaptez votre stratégie à l’évolution de votre situation. Par conséquent, un accompagnement personnalisé vous aide à sécuriser vos revenus futurs tout en préservant votre liberté financière.

    FAQ – sortie PER rente ou capital

    1. Peut-on choisir librement entre rente et capital ?

    Oui, le PER permet une sortie en rente, en capital ou un mix des deux.

    2. La fiscalité est-elle différente selon l’option choisie ?

    Oui, la fiscalité varie selon la nature des versements et le mode de sortie.

    3. Une sortie en capital est-elle risquée ?

    Elle nécessite une bonne gestion pour éviter l’épuisement du capital.

    4. La sortie en rente est-elle irréversible ?

    Oui, une fois mise en place, la rente ne peut plus être transformée en capital.

    5. Faut-il se faire accompagner pour ce choix ?

    Oui, un conseiller patrimonial aide à choisir l’option la plus adaptée.

  • Epargne de précaution: combien garder et où placer ?

    Epargne de précaution: combien garder et où placer ?

    L’épargne de précaution constitue le socle de toute stratégie patrimoniale saine. En effet, avant d’investir ou d’optimiser votre fiscalité, vous devez sécuriser une réserve financière disponible. Pourtant, beaucoup de ménages sous-estiment son importance ou la placent sur des supports inadaptés. Ainsi, une mauvaise organisation peut fragiliser votre équilibre financier. Par ailleurs, dans un contexte économique incertain, cette épargne joue un rôle encore plus essentiel.

    En un coup d’œil

    À quoi sert l’épargne de précaution

    L’épargne de précaution permet de faire face aux imprévus de la vie courante. En effet, une panne, une perte de revenus ou une dépense médicale peuvent survenir sans prévenir. Ainsi, cette réserve évite de recourir à un crédit coûteux ou à un déblocage précipité de placements long terme. De plus, elle apporte une sécurité psychologique non négligeable.

    Cependant, cette épargne ne vise pas la performance. En effet, sa fonction première repose sur la disponibilité et la sécurité du capital. Par conséquent, vous devez privilégier des supports liquides et peu risqués. Par ailleurs, une épargne bien calibrée facilite ensuite la mise en place d’une stratégie d’investissement plus ambitieuse.

    Combien conserver sur une épargne de précaution

    Le montant idéal dépend avant tout de votre situation personnelle. En général, les professionnels recommandent de conserver entre trois et six mois de dépenses courantes. Ainsi, vous disposez d’un matelas financier suffisant pour absorber un choc temporaire. Toutefois, ce repère doit être ajusté selon la stabilité de vos revenus.

    En effet, un salarié en CDI n’a pas les mêmes besoins qu’un indépendant ou un dirigeant d’entreprise. De plus, la composition du foyer influence fortement le niveau de précaution nécessaire. Ainsi, charges fixes élevées, enfants à charge ou crédits en cours justifient une réserve plus importante. En revanche, une épargne excessive peut freiner vos projets patrimoniaux.

    Où placer intelligemment son épargne de précaution

    Le choix du support reste déterminant pour préserver l’efficacité de votre épargne de précaution. En effet, les livrets réglementés constituent souvent une solution adaptée. Ainsi, le Livret A ou le LDDS offrent une disponibilité immédiate et une sécurité totale du capital. De plus, leur fiscalité reste avantageuse.

    Cependant, vous devez éviter de laisser cette épargne sur un compte courant non rémunéré. En effet, l’inflation érode progressivement sa valeur. Par ailleurs, certains contrats d’assurance-vie peuvent accueillir une partie de cette réserve, sous conditions. Ainsi, une allocation fine permet de concilier liquidité et rendement modéré.

    1. Livret réglementé

    • Objectif : sécurité et disponibilité immédiate
    • Utilisation : imprévus du quotidien
    • Points clés : capital garanti, fiscalité nulle
    • Impact : protection financière

    2. Compte sur livret bancaire

    • Objectif : compléter les livrets réglementés
    • Utilisation : réserve supplémentaire
    • Points clés : liquidité élevée, fiscalité applicable
    • Impact : flexibilité

    3. Fonds euros d’assurance-vie

    • Objectif : sécuriser une partie du capital
    • Utilisation : précaution élargie
    • Points clés : rendement modéré, délais de rachat
    • Impact : diversification prudente

    4. Compte courant

    • Objectif : liquidité immédiate
    • Utilisation : dépenses courantes
    • Points clés : absence de rémunération
    • Impact : perte de valeur dans le temps

    Épargne de précaution : un socle indispensable avant d’investir

    L’épargne de précaution représente la première étape d’une organisation patrimoniale cohérente. En effet, elle sécurise votre situation avant toute prise de risque. Ainsi, vous pouvez investir plus sereinement et saisir des opportunités sans fragiliser votre équilibre financier. Toutefois, son montant et son placement doivent évoluer avec votre situation. Par conséquent, un accompagnement personnalisé permet d’ajuster ce socle dans le temps.

    FAQ – épargne de précaution

    1. L’épargne de précaution est-elle obligatoire ?

    Elle n’est pas obligatoire, mais elle reste fortement recommandée pour sécuriser votre situation.

    2. Peut-on investir sans épargne de précaution ?

    Oui, mais cela augmente fortement les risques en cas d’imprévu financier.

    3. Faut-il placer toute son épargne de précaution au même endroit ?

    Non, une répartition sur plusieurs supports liquides peut être pertinente.

    4. Cette épargne doit-elle évoluer dans le temps ?

    Oui, elle doit être ajustée selon vos revenus, charges et projets.

    5. Un conseiller patrimonial peut-il aider à la définir ?

    Oui, il analyse votre situation globale pour calibrer un niveau adapté.

  • Sécuriser et dynamiser son épargne aujourd’hui

    Sécuriser et dynamiser son épargne aujourd’hui

    Vous souhaitez améliorer la gestion de votre argent dans un contexte financier changeant. Ainsi, l’idée de sécuriser et dynamiser son épargne aujourd’hui devient essentielle. Cette démarche vous permet en effet de protéger votre capital tout en recherchant un rendement adapté à vos objectifs. De plus, une stratégie simple et progressive offre une meilleure visibilité à long terme. Enfin, elle vous aide à éviter les erreurs fréquentes qui freinent la croissance de votre épargne.

    En un coup d’œil

    Pourquoi sécuriser et dynamiser son épargne aujourd’hui ?

    La volonté de sécuriser et dynamiser son épargne aujourd’hui découle de plusieurs constats. Les taux évoluent rapidement et les marchés connaissent parfois des périodes instables. Vous devez donc adapter votre stratégie pour préserver votre pouvoir d’achat. Ainsi, une épargne uniquement placée sur des supports sécurisés perd progressivement de sa valeur. De plus, les solutions d’investissement accessibles se multiplient et nécessitent une analyse approfondie. Cette démarche reste essentielle pour concilier prudence et efficacité. Enfin, sécuriser votre épargne vous offre une stabilité financière utile pour affronter les imprévus.

    Les solutions simples pour optimiser son épargne

    Vous disposez aujourd’hui de plusieurs solutions simples pour gérer votre épargne. Les livrets réglementés constituent une première étape. Ils offrent une sécurité totale et une parfaite disponibilité des fonds. Cependant, leur rendement demeure limité. Vous pouvez ensuite utiliser les comptes à terme qui proposent un taux fixe. Cette approche garantit une visibilité sur la durée. Par ailleurs, l’assurance-vie en fonds euros propose un compromis intéressant. Elle protège votre capital tout en générant un rendement stable. Enfin, la diversification vers des supports prudents permet d’améliorer votre potentiel de performance sans compromettre la sécurité globale.

    Zoom sur les outils accessibles

    Chaque solution répond à un besoin spécifique. Les livrets assurent une réserve de sécurité. Les comptes à terme conviennent aux épargnants qui recherchent une rémunération fixe. L’assurance-vie, quant à elle, propose une grande souplesse grâce à la possibilité d’arbitrages internes. De plus, vous profitez d’un cadre fiscal intéressant après huit ans de détention. Par ailleurs, certains placements immobiliers indirects apportent une diversification supplémentaire. Enfin, une analyse personnalisée vous aide à choisir les outils adaptés à votre situation.

    Comment construire une stratégie pour épargner efficacement

    Vous construisez une stratégie efficace en respectant plusieurs étapes simples. Vous définissez d’abord vos objectifs : sécurité, rendement, horizon de placement ou préparation d’un projet. Cette étape vous aide à déterminer vos priorités. Vous répartissez ensuite votre épargne entre plusieurs supports. Cette diversification renforce votre stabilité financière. Par ailleurs, vous ajustez régulièrement vos placements pour tenir compte de l’évolution des taux et des marchés. Enfin, un accompagnement professionnel vous permet d’éviter les erreurs courantes et de renforcer la cohérence de vos choix.

    1. Livrets sécurisés

    • Objectif : Constituer une épargne disponible.
    • Utilisation : Réserve de sécurité.
    • Points clés : Garantie totale, accès immédiat.
    • Impact : Protection mais rendement limité.

    2. Assurance-vie fonds euros

    • Objectif : Sécuriser son capital.
    • Utilisation : Placement long terme.
    • Points clés : Rendement stable, fiscalité attractive.
    • Impact : Croissance prudente de l’épargne.

    3. Comptes à terme

    • Objectif : Obtenir un taux fixe garanti.
    • Utilisation : Immobilisation courte ou moyenne durée.
    • Points clés : Sécurité, visibilité.
    • Impact : Rendement maîtrisé sans risque.

    4. Diversification prudente

    • Objectif : Dynamiser l’épargne sans excès de risque.
    • Utilisation : Supports immobiliers ou obligations.
    • Points clés : Exposition maîtrisée.
    • Impact : Potentiel de performance renforcé.

    Sécuriser et dynamiser son épargne aujourd’hui : les bonnes pratiques

    Sécuriser et dynamiser son épargne aujourd’hui nécessite une organisation claire et progressive. Vous combinez sécurité, disponibilité et performance grâce à une diversification équilibrée. Vous adaptez aussi vos choix en fonction de votre situation personnelle et de vos projets. Cette approche vous permet d’obtenir une épargne stable, utile et cohérente. Enfin, une analyse personnalisée renforce l’efficacité de votre stratégie et sécurise vos décisions.

    FAQ – sécuriser et dynamiser son épargne aujourd’hui

    1. Quelle est la première étape pour sécuriser son épargne ?

    Vous devez d’abord constituer une épargne de précaution sur des supports sécurisés.

    2. Les livrets suffisent-ils pour dynamiser son épargne ?

    Non, ils sécurisent votre capital mais leur rendement reste limité. Une diversification demeure utile.

    3. L’assurance-vie reste-t-elle un placement pertinent ?

    Oui, elle combine sécurité, rendement stable et avantage fiscal après huit ans de détention.

    4. Comment dynamiser son épargne sans prendre trop de risques ?

    Vous pouvez diversifier vers des supports prudents comme certaines obligations ou placements immobiliers indirects.

    5. Une stratégie d’épargne doit-elle évoluer dans le temps ?

    Oui, vous devez l’ajuster régulièrement pour tenir compte des taux, des marchés et de vos projets.

  • Immobilier patrimonial : comment investir sur le long terme

    Immobilier patrimonial : comment investir sur le long terme

    L’immobilier patrimonial vous aide à investir sur le long terme tout en sécurisant votre capital. Vous construisez un actif tangible, capable de résister aux cycles économiques et de soutenir vos projets de vie. Ainsi, vous ne cherchez pas seulement un rendement immédiat, vous bâtissez une véritable stratégie patrimoniale. En effet, l’immobilier patrimonial combine stabilité, potentiel de valorisation et possibilités de transmission. Dans cet article, vous découvrez comment utiliser l’immobilier patrimonial pour investir sur le long terme, structurer votre patrimoine et avancer sereinement, étape par étape.

    En un coup d’œil

    Définir une stratégie d’investissement à long terme

    Avant de vous lancer, vous clarifiez vos objectifs, car ils orientent toute votre stratégie d’investissement à long terme. Souhaitez-vous préparer votre retraite, compléter vos revenus ou organiser une transmission future ? Ensuite, vous définissez votre horizon de placement et votre niveau de tolérance au risque. Ainsi, vous évitez les décisions impulsives et vous adoptez une vision patrimoniale cohérente. Par ailleurs, vous établissez un budget réaliste qui tient compte de votre capacité d’endettement, des frais annexes et d’une éventuelle épargne de précaution.

    Vous devez également analyser votre patrimoine existant pour comprendre vos forces et vos fragilités. Par exemple, si vous détenez déjà de nombreux placements financiers, l’immobilier viendra diversifier vos supports. À l’inverse, si votre patrimoine se concentre déjà sur la pierre, vous ajustez votre stratégie pour limiter les risques. De plus, vous tenez compte de votre situation familiale et de vos projets à moyen terme. Enfin, vous gagnez à vous faire accompagner par un conseiller pour aligner vos objectifs, vos moyens et votre calendrier d’investissement.

    Choisir les biens adaptés à un patrimoine durable

    Pour investir sur le long terme, vous privilégiez des biens capables de conserver leur attractivité dans le temps. L’emplacement reste déterminant, car un quartier dynamique, bien desservi et doté de services essentiels attire durablement les locataires. Ainsi, vous réduisez les risques de vacance locative et vous préservez la valeur de votre bien. De plus, vous analysez la démographie locale, le marché de l’emploi et les projets d’urbanisme, car ces éléments influencent la demande future.

    Vous portez aussi une attention particulière à la qualité intrinsèque du bien. L’état du bâtiment, la performance énergétique, le plan du logement et la luminosité jouent un rôle majeur dans l’expérience des occupants. Ensuite, vous comparez différents types de biens : appartement en centre-ville, maison familiale, résidence de services ou immeuble de rapport. Chaque option présente ses avantages, mais également ses contraintes de gestion. Par ailleurs, vous anticipez le coût des travaux à venir pour éviter les mauvaises surprises et préserver votre rentabilité globale.

    Financement, fiscalité et gestion dans la durée

    Votre stratégie de financement influence directement la solidité de votre investissement à long terme. Vous choisissez un crédit en tenant compte du montant, de la durée et du taux, mais aussi des conditions d’assurance. Ainsi, vous veillez à conserver une mensualité supportable afin de ne pas fragiliser votre budget. En effet, un bon équilibre entre apport personnel et financement bancaire vous permet de profiter de l’effet de levier du crédit, tout en limitant le risque d’endettement excessif.

    La fiscalité joue également un rôle clé dans la performance de votre projet. Selon le type de location retenu et le régime choisi, votre imposition peut varier fortement. Vous comparez donc les régimes réels ou micro, ainsi que les dispositifs spécifiques lorsque cela s’applique. Par ailleurs, vous organisez la gestion locative de façon rigoureuse : sélection des locataires, suivi des encaissements, entretien régulier et révisions de loyers. Enfin, vous réévaluez votre stratégie tous les quelques années pour vérifier sa cohérence avec vos objectifs et les évolutions légales ou économiques.

    1. Appartement en centre-ville

    • Objectif : Viser une forte demande locative et une bonne liquidité à la revente.
    • Utilisation : Location nue ou meublée pour actifs et étudiants.
    • Points clés : Proximité transports, commerces, services urbains.
    • Impact : Stabilise votre patrimoine et favorise une valorisation progressive.

    2. Maison familiale en périphérie

    • Objectif : Répondre aux besoins des ménages en quête d’espace.
    • Utilisation : Location longue durée pour familles.
    • Points clés : Jardin, écoles, accès routiers et environnement calme.
    • Impact : Offre une occupation stable et une vision long terme.

    3. Résidence de services

    • Objectif : Mutualiser la gestion et simplifier le suivi locatif.
    • Utilisation : Résidences étudiantes, seniors ou tourisme d’affaires.
    • Points clés : Bail commercial, gestion déléguée, services intégrés.
    • Impact : Génère des revenus potentiellement réguliers, avec moins d’implication directe.

    4. Immeuble de rapport

    • Objectif : Optimiser le rendement global à travers plusieurs lots.
    • Utilisation : Locations diversifiées au sein d’un même bâtiment.
    • Points clés : Gestion plus technique, mais grande souplesse de stratégie.
    • Impact : Renforce votre autonomie patrimoniale et votre capacité de valorisation.

    Immobilier patrimonial : comment investir sur le long terme

    L’immobilier patrimonial vous offre une structure solide pour investir sur le long terme, sécuriser vos revenus et préparer l’avenir. Vous définissez vos objectifs, vous sélectionnez des biens de qualité et vous adoptez un financement maîtrisé. Ainsi, vous faites de votre immobilier patrimonial un véritable levier de stabilité et de transmission. Pour autant, chaque situation reste unique et mérite une analyse personnalisée. En vous appuyant sur un accompagnement spécialisé, vous pouvez ajuster votre stratégie, optimiser votre fiscalité et faire évoluer votre patrimoine au rythme de vos projets de vie.

    FAQ – immobilier patrimonial

    1. Qu’est-ce qu’un investissement en immobilier patrimonial ?

    Un investissement en immobilier patrimonial vise à conserver, valoriser et transmettre un bien sur une longue durée, avec une approche globale de votre patrimoine.

    2. Pourquoi l’immobilier patrimonial convient-il au long terme ?

    Il repose sur des actifs tangibles, souvent bien situés, qui conservent leur attractivité et permettent des revenus réguliers et une transmission organisée.

    3. Combien de temps garder un bien patrimonial ?

    Vous le conservez généralement au moins dix à quinze ans, pour amortir les frais d’acquisition, profiter de la valorisation et optimiser la fiscalité globale.

    4. Peut-on financer un projet d’immobilier patrimonial à crédit ?

    Oui, le crédit permet de bénéficier de l’effet de levier, à condition de respecter votre capacité d’endettement et de sécuriser le remboursement dans la durée.

    5. Faut-il se faire accompagner pour investir en immobilier patrimonial ?

    Un accompagnement par un conseiller patrimonial vous aide à choisir les bons biens, optimiser la fiscalité et articuler l’immobilier avec vos autres placements.

  • Investir via une SCI familiale : mode d’emploi

    Investir via une SCI familiale : mode d’emploi

    Investir via une SCI familiale attire de nombreux foyers, car cette structure offre un cadre souple et protecteur pour gérer un patrimoine. Ainsi, vous pouvez organiser vos acquisitions immobilières, optimiser la transmission et répartir les responsabilités de manière claire. Cette approche rassure les investisseurs qui recherchent un outil juridique fiable. Elle facilite également la gestion à long terme, notamment lorsque plusieurs membres souhaitent porter ensemble un projet immobilier.

    En un coup d’œil

    Pourquoi investir via une SCI familiale

    Investir via une SCI familiale vous permet de structurer vos projets immobiliers avec souplesse. Vous profitez d’un cadre juridique clair, ce qui simplifie les décisions entre associés. De plus, cette forme sociale facilite la gestion d’un patrimoine détenu par plusieurs membres. Vous limitez ainsi les risques de blocage lors d’une succession. Vous maîtrisez aussi la répartition du capital, car les parts sociales apportent une grande liberté d’organisation. Par ailleurs, vous optimisez la gestion fiscale lorsque vous anticipez la transmission à vos proches. Enfin, cette solution protège votre patrimoine personnel, puisque seuls les biens détenus par la SCI sont concernés par les engagements de la société.

    Les avantages d’une SCI

    La SCI constitue une solution souple pour organiser la détention d’un bien à plusieurs. Vous pouvez transmettre progressivement les parts, ce qui allège la fiscalité. De plus, cette structure préserve l’harmonie entre les héritiers, car chacun détient une part définie du capital. Vous assurez ainsi une continuité dans la gestion du bien. Par ailleurs, la SCI offre une gouvernance flexible grâce au choix du gérant et aux règles internes librement définies dans les statuts. Ainsi, vous adaptez la gestion à la réalité familiale. Cette organisation facilite également les investissements collectifs, car elle clarifie les droits et obligations de chaque membre. Enfin, vous sécurisez la détention du patrimoine, tout en renforçant votre stratégie globale.

    Comment investir via une SCI familiale

    Investir via une SCI familiale nécessite une préparation rigoureuse. Vous commencez par définir le projet immobilier, ce qui permet de rédiger des statuts adaptés. Vous choisissez ensuite le régime fiscal entre l’impôt sur le revenu et l’impôt sur les sociétés. De plus, vous désignez un gérant qui administre les biens et représente la société. Vous réalisez également les apports des associés afin de constituer le capital social. Par ailleurs, vous procédez à l’immatriculation de la SCI, ce qui officialise son existence. Une fois la structure créée, vous pouvez acquérir un bien au nom de la société. Vous organisez enfin la gestion courante, incluant les décisions collectives, la tenue des comptes et la déclaration fiscale annuelle.

    1. Acquisition directe

    • Objectif : Acheter un bien sans structure intermédiaire.
    • Utilisation : Investissements simples entre un ou deux acquéreurs.
    • Points clés : Gestion individuelle et absence de statuts.
    • Impact : Limite la transmission organisée.

    2. Investissement via SCI familiale

    • Objectif : Structurer un patrimoine entre plusieurs membres.
    • Utilisation : Gestion pérenne et transmission facilitées.
    • Points clés : Répartition des parts et gouvernance définie.
    • Impact : Optimise les décisions et sécurise les investissements.

    3. Indivision

    • Objectif : Détenir un bien en commun sans structure.
    • Utilisation : Situations simples mais peu flexibles.
    • Points clés : Décisions parfois bloquées.
    • Impact : Nécessite l’accord unanime pour certains actes.

    4. Holding patrimoniale

    • Objectif : Structurer plusieurs investissements.
    • Utilisation : Patrimoines complexes et objectifs avancés.
    • Points clés : Optimisation fiscale possible.
    • Impact : Moins adaptée aux projets strictement familiaux.

    Investir via une SCI familiale : l’essentiel à retenir

    Investir via une SCI familiale constitue une solution performante pour structurer, protéger et transmettre un patrimoine. Vous profitez d’un cadre souple qui rassure les associés. De plus, cette approche optimise la gestion collective et offre une sécurité juridique appréciable. Vous gagnez ainsi en efficacité tout en préservant les intérêts de chaque membre. Enfin, cette stratégie vous permet d’envisager l’avenir avec davantage de sérénité.

    FAQ – Investir via une SCI familiale

    1. Pourquoi investir via une SCI familiale ?

    Cela facilite la gestion collective, la transmission et la protection du patrimoine.

    2. Qui peut créer une SCI familiale ?

    Deux membres d’une même famille au minimum peuvent créer une SCI.

    3. Comment fonctionne la transmission dans une SCI familiale ?

    Elle se fait par la donation progressive de parts sociales avec une fiscalité souvent avantageuse.

    4. Faut-il un gérant dans une SCI familiale ?

    Oui, le gérant administre la société et la représente auprès des tiers.

    5. Peut-on revendre facilement un bien détenu en SCI familiale ?

    Oui, mais les modalités dépendent des statuts et des règles fixées entre les associés.

  • Investir en SCPI à crédit

    Investir en SCPI à crédit

    Investir en SCPI à crédit constitue une stratégie patrimoniale efficace pour se constituer un revenu complémentaire tout en profitant de l’effet de levier du financement. Cette approche séduit de nombreux particuliers qui souhaitent diversifier leur patrimoine sans mobiliser immédiatement une épargne importante. Cependant, elle requiert une bonne compréhension du mécanisme et une analyse rigoureuse de sa situation financière.

    En un coup d’œil

    Pourquoi investir en SCPI à crédit ?

    Investir en SCPI à crédit permet d’accéder à l’immobilier professionnel sans avoir à acheter un bien en direct. Grâce au financement bancaire, vous pouvez acquérir des parts de sociétés civiles de placement immobilier (SCPI) en profitant de l’effet de levier du crédit. Ainsi, vous investissez avec l’argent de la banque tout en percevant des revenus locatifs potentiels.

    Cette solution séduit de nombreux particuliers car elle combine accessibilité et performance. En effet, elle vous permet de diversifier votre patrimoine et de bénéficier d’un rendement régulier, souvent supérieur à d’autres placements. De plus, les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui améliore la rentabilité nette de l’opération. Enfin, à long terme, l’investissement peut constituer un excellent outil de préparation à la retraite.

    Comment fonctionne l’investissement en SCPI à crédit ?

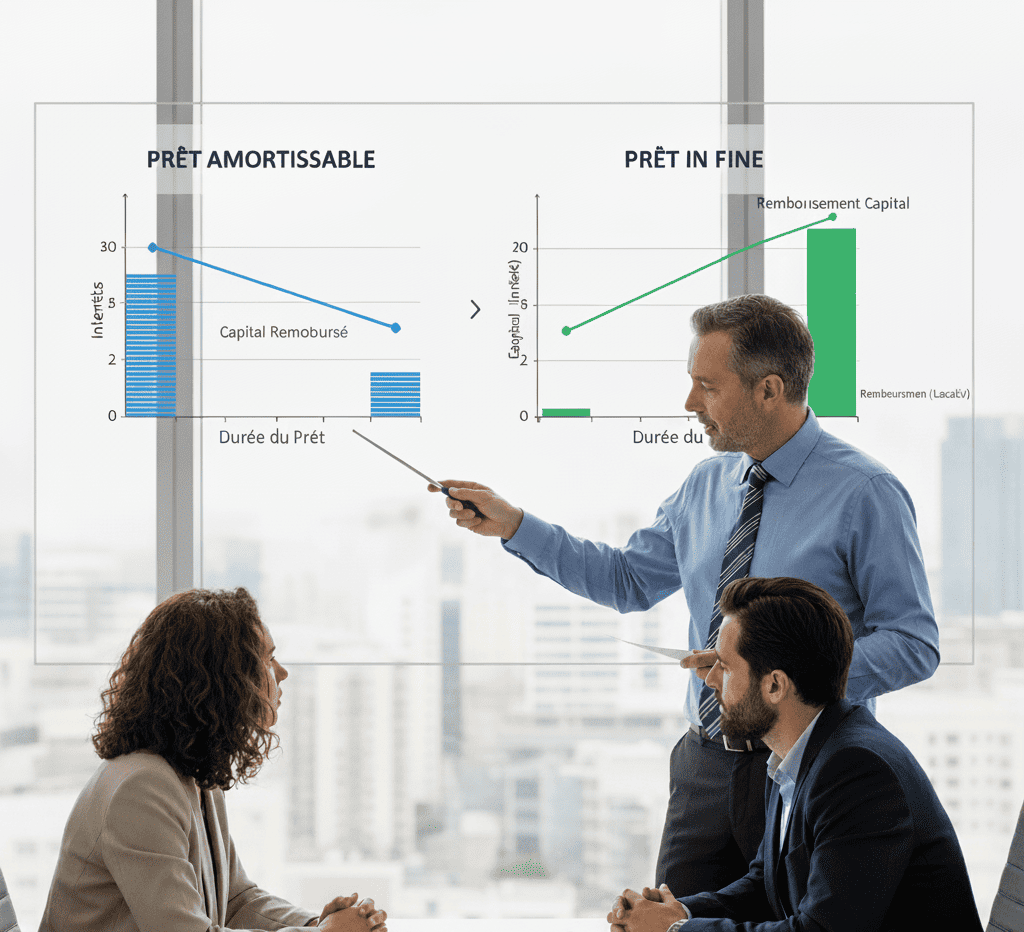
    Le principe est simple : vous contractez un prêt immobilier pour acquérir des parts de SCPI. Les loyers perçus chaque trimestre participent au remboursement du crédit. Ainsi, une partie de votre effort d’épargne est financée par les revenus générés. Vous pouvez choisir un crédit amortissable classique ou un prêt in fine selon votre profil et vos objectifs patrimoniaux.

    Dans un prêt amortissable, vous remboursez à la fois le capital et les intérêts. Cette formule réduit progressivement votre endettement et sécurise votre situation financière. En revanche, le prêt in fine vous permet de ne rembourser que les intérêts pendant toute la durée du prêt, puis le capital à la fin, souvent grâce à une assurance vie dédiée. Ce montage accroît l’effet de levier mais demande une gestion rigoureuse.

    Les avantages et les risques d’un investissement en SCPI à crédit

    Investir en SCPI à crédit présente plusieurs avantages. D’abord, l’effet de levier du crédit amplifie la rentabilité globale. Vous bénéficiez également d’une déduction fiscale des intérêts d’emprunt, ce qui allège la fiscalité sur vos revenus fonciers. Par ailleurs, la mutualisation du risque locatif grâce à la diversité des immeubles détenus par la SCPI offre une relative stabilité des revenus.

    Cependant, il convient de rester vigilant. La valeur des parts et les loyers distribués peuvent fluctuer selon le marché immobilier et la gestion de la société. De plus, un endettement mal calibré peut fragiliser votre budget. Il est donc essentiel d’adapter la durée du crédit, le montant emprunté et le choix de la SCPI à vos objectifs et à votre capacité de remboursement.

    1. SCPI de rendement

    • Objectif : Générer un revenu régulier.
    • Utilisation : Idéale pour les investisseurs à la recherche de revenus complémentaires.
    • Points clés : Investie dans des bureaux et commerces.
    • Impact : Bon équilibre entre rendement et stabilité.

    2. SCPI fiscale

    • Objectif : Réduire l’imposition.
    • Utilisation : Adaptée aux contribuables fortement fiscalisés.
    • Points clés : Bénéficie d’avantages liés aux dispositifs Pinel, Malraux ou déficit foncier.
    • Impact : Rendement plus faible mais avantage fiscal immédiat.

    3. SCPI européenne

    • Objectif : Diversifier à l’international.
    • Utilisation : Convient aux investisseurs souhaitant réduire l’exposition fiscale française.
    • Points clés : Revenus souvent soumis à une fiscalité plus douce.
    • Impact : Rendement attractif et diversification géographique.

    4. SCPI de plus-value

    • Objectif : Miser sur la revalorisation du capital.
    • Utilisation : Idéale pour une stratégie à long terme sans besoin immédiat de revenus.
    • Points clés : Investie dans des biens à fort potentiel de valorisation.
    • Impact : Potentiel de gain à la revente des parts.

    Investir en SCPI à crédit : un levier pour votre patrimoine

    Investir en SCPI à crédit constitue une stratégie pertinente pour bâtir un patrimoine immobilier solide et équilibré. En utilisant le levier du crédit, vous profitez à la fois d’un financement avantageux, d’un rendement régulier et d’une optimisation fiscale intéressante. Toutefois, il reste essentiel d’adapter votre projet à votre profil et de vous faire accompagner par un conseiller patrimonial expérimenté. Ainsi, vous pourrez sécuriser votre investissement et maximiser son potentiel à long terme.

    FAQ – investir en SCPI à crédit

    1. Faut-il un apport pour investir en SCPI à crédit ?

    Non, certains établissements financent jusqu’à 100 % du montant des parts. Cependant, un petit apport peut faciliter l’obtention du prêt.

    2. Quelle durée de crédit privilégier pour un investissement en SCPI ?

    La durée idéale se situe souvent entre 15 et 20 ans. Elle permet d’équilibrer effort d’épargne et rentabilité globale.

    3. Peut-on revendre ses parts de SCPI avant la fin du crédit ?

    Oui, mais cela peut réduire la rentabilité et entraîner des frais. Il est donc préférable d’investir sur le long terme.

    4. Les revenus des SCPI sont-ils imposables ?

    Oui, ils sont imposés dans la catégorie des revenus fonciers. Les intérêts d’emprunt sont néanmoins déductibles.

    5. Faut-il souscrire une assurance pour investir en SCPI à crédit ?

    Oui, une assurance emprunteur est souvent exigée. Elle protège vos proches en cas de décès ou d’invalidité.

  • Cryptoactifs et patrimoine : place dans votre stratégie patrimoniale

    Cryptoactifs et patrimoine : place dans votre stratégie patrimoniale

    Les cryptoactifs occupent désormais une place croissante dans les stratégies patrimoniales. Ils allient innovation financière et nouveaux leviers de diversification. Comprendre le lien entre cryptoactifs et patrimoine aide à bâtir une stratégie solide, adaptée à votre profil et à vos objectifs de long terme.

    En un coup d’œil

    Cryptoactifs et patrimoine : définir leur place dans votre stratégie

    Les cryptoactifs, tels que le Bitcoin ou l’Ethereum, constituent une classe d’actifs récente mais déjà incontournable. Vous pouvez les intégrer à votre patrimoine dans une logique de diversification, au même titre que des placements plus classiques. Toutefois, leur forte volatilité exige une approche équilibrée et réfléchie.

    Un actif complémentaire, non central

    Dans une stratégie patrimoniale cohérente, les cryptoactifs conservent un rôle complémentaire. En général, ils représentent entre 1 % et 5 % du portefeuille global. Cette part limitée permet de dynamiser le rendement sans exposer l’ensemble du capital à un risque élevé. Par conséquent, il reste essentiel de privilégier des placements stables comme l’immobilier ou l’assurance-vie.

    Fiscalité et cadre réglementaire des cryptoactifs

    La France a mis en place un cadre fiscal clair pour les cryptoactifs. Depuis 2019, les plus-values réalisées par les particuliers relèvent du prélèvement forfaitaire unique (PFU) de 30 %. En revanche, lorsque les opérations deviennent fréquentes, l’administration les classe dans la catégorie des bénéfices industriels et commerciaux (BIC).

    L’Autorité des marchés financiers (AMF) alerte régulièrement sur les risques liés aux plateformes non enregistrées. Avant tout investissement, vérifiez que votre prestataire dispose bien du statut de prestataire de services sur actifs numériques (PSAN). Vous pouvez consulter la liste officielle sur service-public.fr. Ainsi, vous réduisez le risque de fraude et sécurisez vos opérations.

    Cryptoactifs et patrimoine : comparatif des leviers de gestion

    Les cryptoactifs s’intègrent dans plusieurs leviers de gestion patrimoniale. Le tableau ci-dessous vous aide à comprendre les différentes stratégies selon vos objectifs et votre profil d’investisseur.

    Diversification financière
    • Objectif : Répartir le risque entre actifs traditionnels et cryptoactifs.
    • Utilisation : Allouer 1 à 5 % du portefeuille aux cryptoactifs.
    • Points clés : Équilibre entre sécurité et performance.
    • Impact : Améliore le potentiel de rendement à moyen terme.
    Optimisation fiscale
    • Objectif : Diminuer la fiscalité sur les plus-values.
    • Utilisation : Conserver les justificatifs et déclarer chaque opération selon le régime approprié.
    • Points clés : Anticipation, transparence et cohérence déclarative.
    • Impact : Permet de maîtriser le coût fiscal global.
    Transmission patrimoniale
    • Objectif : Préparer la transmission des cryptoactifs.
    • Utilisation : Préciser l’accès aux portefeuilles dans un testament ou un mandat numérique.
    • Points clés : Sécurité des clés privées et cadre juridique encore en évolution.
    • Impact : Facilite la succession et évite la perte d’actifs numériques.

    Cryptoactifs et patrimoine : une combinaison à aborder avec méthode

    Les cryptoactifs ouvrent de nouvelles perspectives pour la gestion de patrimoine. Cependant, leur intégration doit reposer sur une stratégie claire et progressive. En combinant prudence, information et accompagnement professionnel, vous renforcez la solidité de votre patrimoine et réduisez les risques d’exposition inutile.

    FAQ – cryptoactifs et patrimoine

    1. Quelle part de cryptoactifs intégrer dans son patrimoine ?

    Une part comprise entre 1 % et 5 % du patrimoine total permet souvent de diversifier sans déséquilibrer l’ensemble.

    2. Les cryptoactifs sont-ils imposables en France ?

    Oui, les plus-values relèvent du prélèvement forfaitaire unique de 30 % pour les particuliers.

    3. Comment sécuriser ses cryptoactifs dans une succession ?

    Vous pouvez documenter les accès aux portefeuilles et inclure des instructions précises dans votre testament.

    4. Faut-il passer par un professionnel pour gérer ses cryptoactifs ?

    Oui, un conseiller patrimonial vous aide à choisir la bonne répartition et à respecter les obligations fiscales.

    5. Les cryptoactifs sont-ils considérés comme un placement sûr ?

    Non, leur valeur fluctue fortement. Ils complètent des placements stables sans les remplacer.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit réduit les mensualités, elle peut aussi allonger la durée du remboursement et augmenter le coût total du crédit. Une assurance emprunteur peut accompagner le crédit, mais vous restez libre de choisir votre assureur. Plus d’informations sur www.aeras-infos.fr.