Catégorie : Patrimoine

  • Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    Hériter d’une maison ou d’un appartement ne signifie pas disposer de liquidités. C’est même souvent l’inverse : l’héritage se compose surtout d’immobilier, alors que l’administration fiscale attend un règlement en argent. Beaucoup d’héritiers se demandent alors comment payer les droits de succession sans vendre précipitamment le bien familial. Des solutions existent pourtant, du paiement étalé au financement adossé au patrimoine reçu. Encore faut-il les connaître à temps, car les délais de déclaration sont courts. Voici les options à examiner, dans l’ordre où elles se présentent généralement.

    En un coup d’œil

    Quand et comment faut-il payer les droits de succession ?

    Un délai court après le décès

    Les héritiers doivent déposer la déclaration de succession dans les six mois qui suivent le décès, lorsque celui-ci survient en France métropolitaine. Les droits sont normalement payés au moment du dépôt. En cas de retard, des intérêts s’ajoutent, puis des majorations. Six mois passent vite, surtout quand il faut rassembler les documents, faire estimer les biens et s’accorder entre héritiers. Il vaut donc mieux poser la question du financement dès les premières semaines.

    Ce que les comptes du défunt peuvent déjà couvrir

    Avant de chercher d’autres ressources, vérifiez les sommes disponibles dans la succession. Les héritiers peuvent en effet demander à la banque du défunt de régler les droits directement à partir de ses comptes, dans la limite des fonds présents. De plus, les capitaux d’une assurance-vie sont versés aux bénéficiaires selon des règles fiscales propres. Ces sommes peuvent donc aider à faire face aux droits, même si elles ne font pas partie de la succession au sens strict.

    Étaler ou différer le paiement : les solutions prévues par l’administration

    Le paiement fractionné

    Sur demande, l’administration peut accepter que les droits soient réglés en plusieurs versements, sur une période de plusieurs années. Ce paiement fractionné donne de l’air aux héritiers qui attendent la vente d’un bien ou des revenus réguliers. En contrepartie, il génère des intérêts et suppose de fournir des garanties, souvent une hypothèque sur un bien de la succession. La demande se formule au moment du dépôt de la déclaration.

    Le paiement différé

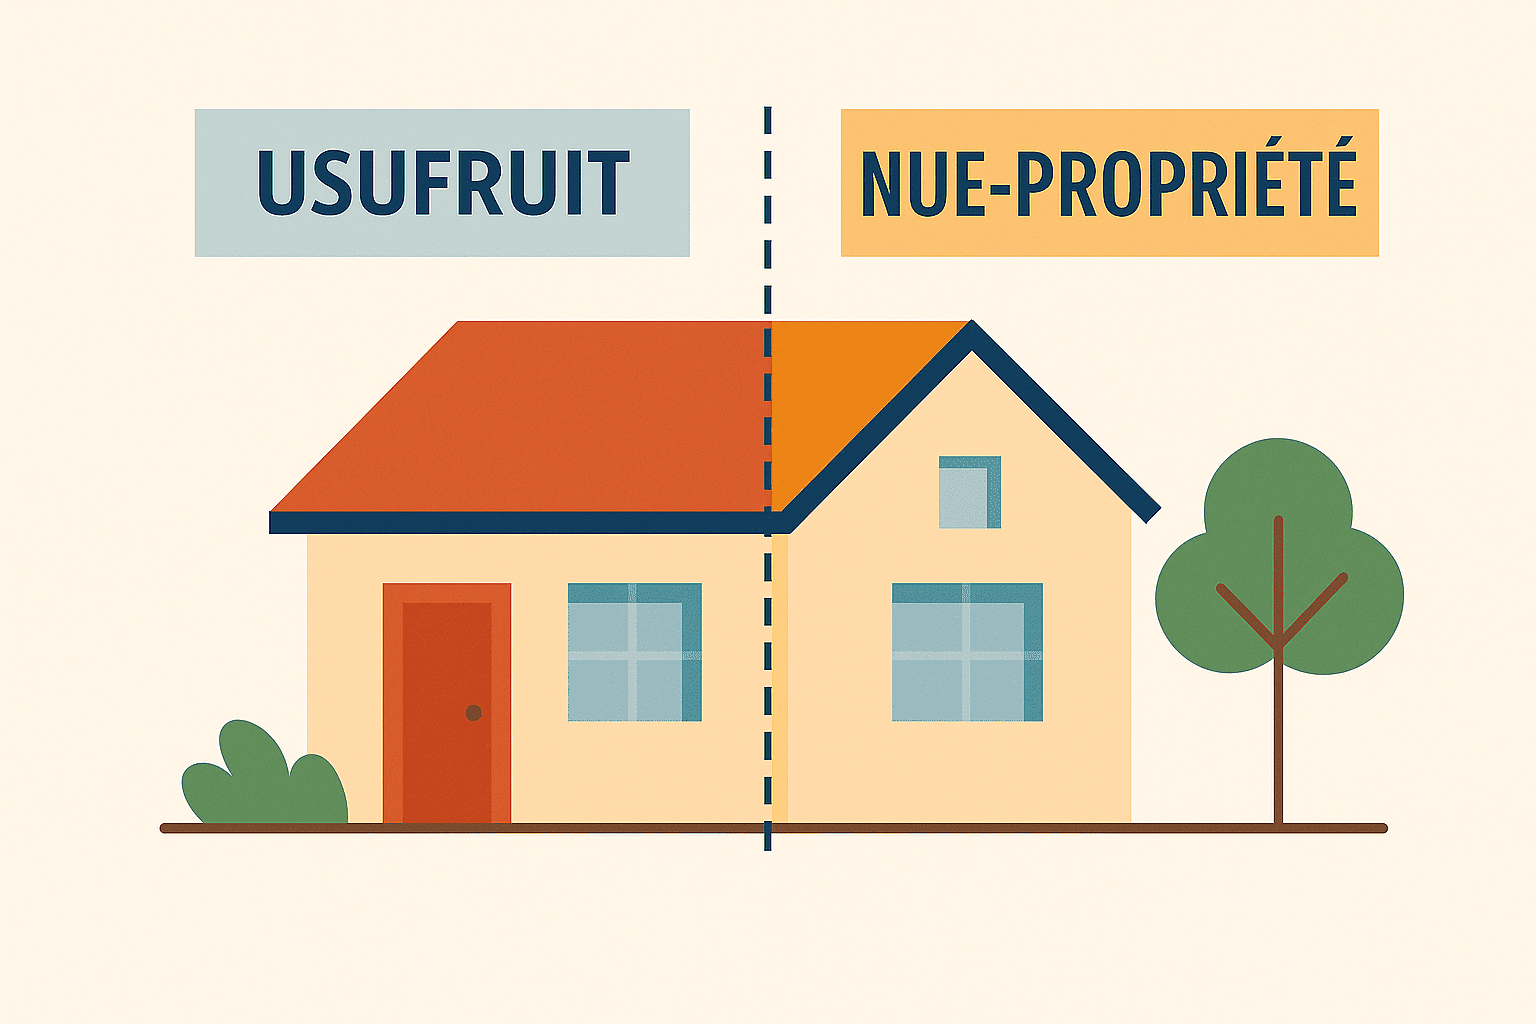
    Le paiement différé concerne surtout les successions comportant un démembrement de propriété. Par exemple, un enfant reçoit la nue-propriété d’un bien dont le parent survivant conserve l’usufruit. Dans ce cas, il peut demander à reporter le paiement de ses droits jusqu’au décès de l’usufruitier, augmenté d’un court délai. Là encore, des intérêts sont dus et des garanties sont exigées. Ce dispositif évite de payer immédiatement pour un bien dont on n’a pas encore l’usage.

    Paiement fractionné

    • Principe : Plusieurs versements étalés dans le temps.
    • Pour qui : Tout héritier, sur demande.
    • Contrepartie : Intérêts et garanties.

    Paiement différé

    • Principe : Report du paiement à une date ultérieure.
    • Pour qui : Surtout les héritiers en nue-propriété.
    • Contrepartie : Intérêts et garanties.

    Trouver des liquidités sans vendre le bien hérité

    Vendre ou conserver : bien poser le choix

    La vente d’un bien de la succession reste la solution la plus directe. Pourtant, elle se décide rarement en quelques semaines. Les héritiers peuvent souhaiter garder la maison familiale, attendre un meilleur moment pour vendre ou louer le bien. Par ailleurs, une vente pressée se fait souvent à un prix décevant. Il faut donc comparer le coût d’une vente rapide avec celui d’un financement temporaire.

    Le financement adossé au patrimoine

    Un héritier propriétaire peut obtenir un prêt garanti par un bien immobilier pour régler sa part des droits. La garantie peut porter sur sa propre résidence ou sur un bien qui lui revient seul après le partage. Ce type de crédit présente un intérêt lorsque les revenus sont modestes au regard de la somme à payer, mais que le patrimoine est solide. Vous trouverez les principales solutions sur notre page financement patrimonial. Une étude du dossier permet ensuite de vérifier la faisabilité et le coût total.

    Le cas des biens restés en indivision

    Lorsque le bien appartient encore à plusieurs héritiers, toute garantie posée sur l’ensemble suppose leur accord. Les situations deviennent alors plus délicates si l’un d’eux souhaite vendre et les autres non. Dans ce cas, mieux vaut clarifier rapidement les intentions de chacun avant de solliciter un financement. Un partage ou un rachat de parts peut aussi simplifier le montage.

    Payer les droits de succession sans brader le patrimoine reçu

    Un héritage composé surtout d’immobilier n’oblige pas à vendre dans l’urgence. Les fonds du défunt, l’assurance-vie, le paiement fractionné ou différé et le financement adossé à un bien offrent plusieurs voies. Chacune a un coût, des conditions et un calendrier propres. L’essentiel consiste à anticiper dès les premières semaines, avec le notaire et un conseiller, pour choisir la solution la plus adaptée à votre situation.

    FAQ – payer les droits de succession

    1. Dans quel délai faut-il payer les droits de succession ?

    En principe lors du dépôt de la déclaration, soit dans les six mois suivant un décès survenu en France métropolitaine.

    2. Peut-on étaler le paiement des droits ?

    Oui, sur demande. Le paiement fractionné génère toutefois des intérêts et exige des garanties.

    3. Les comptes du défunt peuvent-ils servir à payer ?

    Oui. Les héritiers peuvent demander à la banque de régler les droits sur les fonds disponibles du défunt.

    4. Peut-on emprunter pour régler ses droits de succession ?

    Oui. Un héritier propriétaire peut notamment recourir à un prêt garanti par un bien immobilier.

    5. Que se passe-t-il en cas de retard de paiement ?

    Des intérêts de retard s’appliquent, puis des majorations si le retard se prolonge.

  • Donation-partage : pourquoi la privilégier pour transmettre ses biens immobiliers ?

    Donation-partage : pourquoi la privilégier pour transmettre ses biens immobiliers ?

    Transmettre une maison ou un appartement à ses enfants soulève vite des questions délicates. Qui reçoit quoi ? Comment éviter qu’un enfant se sente lésé ? Et que vaudra le bien le jour de la succession ? Parmi les outils prévus par le droit français, la donation-partage répond précisément à ces inquiétudes. Elle permet de répartir vos biens de votre vivant, en accord avec vos enfants, et de figer leur valeur au jour de l’acte. Pour un patrimoine surtout immobilier, cet avantage change beaucoup de choses. Voici comment elle fonctionne, ce qu’elle apporte et dans quels cas elle mérite d’être privilégiée.

    En un coup d’œil

    Qu’est-ce qu’une donation-partage ?

    Une donation et un partage réalisés dans le même acte

    Une donation simple transmet un bien à un bénéficiaire, sans organiser la répartition entre héritiers. La donation-partage va plus loin. Elle réalise en une seule fois la transmission et le partage anticipé de tout ou partie de vos biens entre vos héritiers présomptifs, le plus souvent vos enfants. Chacun reçoit son lot, défini à l’avance, et le partage est considéré comme définitif. Ainsi, les biens donnés ne seront plus à répartir au moment de votre décès.

    Un acte encadré par le notaire

    Ce type de donation passe obligatoirement par un acte notarié. Tous les enfants doivent y participer et accepter le partage proposé. Le notaire vérifie l’équilibre des lots, évalue les biens et calcule les droits de donation. Par ailleurs, il peut prévoir des clauses de protection pour le donateur, comme une réserve d’usufruit ou une interdiction de vendre sans son accord. Ce formalisme a un coût, mais il apporte une sécurité juridique que la donation simple n’offre pas.

    Pourquoi ce partage anticipé protège mieux l’équilibre familial

    Des valeurs figées au jour de l’acte

    C’est son atout majeur. Lors d’une donation simple, le bien reçu doit en principe être « rapporté » à la succession pour sa valeur au jour du décès. Si une maison donnée a pris beaucoup de valeur, l’enfant qui l’a reçue peut alors devoir une compensation à ses frères et sœurs. Avec ce partage anticipé, au contraire, les biens sont évalués une fois pour toutes au jour de l’acte. L’évolution ultérieure des prix ne remet donc pas en cause l’égalité décidée ensemble.

    Moins de risques de conflit au moment de la succession

    Le partage étant accepté par tous les enfants, il devient difficile à contester plus tard. De plus, chacun connaît sa part et peut disposer librement de son lot, sauf clause contraire. Cette clarté évite bien des tensions, notamment lorsqu’un bien unique et indivisible fait l’objet de convoitises. En pratique, de nombreuses familles choisissent cette formule justement pour régler la question pendant que les parents peuvent encore l’expliquer et l’arbitrer.

    Donation simple

    • Valeur retenue : Valeur au jour du décès, en principe.
    • Partage : Réalisé plus tard, lors de la succession.
    • Risque : Déséquilibre si le bien prend de la valeur.

    Donation-partage

    • Valeur retenue : Valeur au jour de l’acte.
    • Partage : Définitif dès la signature.
    • Risque : Plus faible, car accepté par tous.

    Les mêmes avantages fiscaux qu’une donation

    Sur le plan fiscal, ce partage anticipé bénéficie des abattements applicables aux donations en ligne directe. Chaque parent peut transmettre à chaque enfant en franchise de droits jusqu’au plafond légal, renouvelable tous les quinze ans. Au-delà, les droits se calculent selon le barème habituel. En revanche, l’acte supporte un droit de partage en plus des émoluments du notaire. Une simulation permet de mesurer ce coût par rapport aux économies attendues.

    Comment l’adapter à un patrimoine immobilier ?

    Donner la nue-propriété et garder l’usufruit

    Beaucoup de parents souhaitent transmettre sans quitter leur logement ni perdre les loyers d’un bien locatif. La formule avec réserve d’usufruit répond à ce besoin. Vos enfants reçoivent la nue-propriété, tandis que vous conservez l’usage du bien ou ses revenus. Les droits sont alors calculés sur la seule valeur de la nue-propriété, qui dépend de votre âge. Au décès, l’usufruit rejoint la nue-propriété sans droits supplémentaires.

    Équilibrer les lots avec une soulte

    Un patrimoine immobilier se découpe rarement en parts parfaitement égales. Pour compenser, l’acte peut prévoir qu’un enfant verse une soulte à ses frères et sœurs. Le parent peut aussi compléter un lot avec une somme d’argent. Cette souplesse permet d’attribuer la maison familiale à un enfant, et un appartement ou des liquidités aux autres. Pour explorer les autres leviers de transmission, consultez notre page optimisation et transmission.

    Inclure les petits-enfants

    Le partage peut aussi être transgénérationnel. Avec l’accord de vos enfants, une partie des biens peut ainsi aller directement à vos petits-enfants. Cette option intéresse les familles dont les enfants disposent déjà d’un patrimoine confortable. Elle évite surtout une double transmission et donc une double taxation à terme. Vos enfants doivent cependant donner leur accord, puisqu’ils renoncent à recevoir eux-mêmes ces biens.

    La donation-partage, un choix réfléchi pour transmettre sereinement

    Pour transmettre des biens immobiliers, ce dispositif offre une sécurité rare : des valeurs figées, un partage accepté par tous et une fiscalité identique à celle des donations. Il demande cependant une vraie réflexion sur l’équilibre des lots, sur vos besoins futurs et sur le coût de l’acte. Avant de vous engager, faites le point sur l’ensemble de votre patrimoine et sur vos revenus à venir. Vous transmettrez ainsi sans fragiliser votre propre situation.

    FAQ – donation-partage

    1. Tous les enfants doivent-ils accepter le partage ?

    Oui. Chaque enfant doit consentir au partage proposé, ce qui renforce la solidité de l’acte par la suite.

    2. Peut-on continuer à habiter le bien donné ?

    Oui, en conservant l’usufruit. Vos enfants reçoivent alors uniquement la nue-propriété du logement.

    3. La valeur des biens peut-elle être réévaluée au décès ?

    Non, sauf cas particuliers. Les biens restent évalués au jour de l’acte, quelle que soit leur évolution.

    4. Ce type d’acte coûte-t-il plus cher qu’une donation simple ?

    Oui, car il supporte en plus un droit de partage. Ce surcoût reste à comparer avec la sécurité juridique obtenue.

    5. Peut-on faire plusieurs donations-partages ?

    Oui. Un nouvel acte peut compléter le précédent ou intégrer des biens acquis depuis.

  • Comment calculer la valeur hypothécaire d’un bien immobilier ?

    Comment calculer la valeur hypothécaire d’un bien immobilier ?

    La valeur hypothécaire d’un bien immobilier ne correspond pas simplement à son prix de marché. Les banques utilisent leur propre méthode d’évaluation pour déterminer le montant qu’elles acceptent de garantir dans le cadre d’un financement. Cette estimation sert notamment lors d’un prêt hypothécaire, d’un regroupement de crédits ou d’un prêt viager hypothécaire. Vous devez donc comprendre quels critères influencent cette valeur et pourquoi elle diffère parfois de l’estimation réalisée par une agence immobilière. Une bonne anticipation permet également d’éviter certaines mauvaises surprises au moment de constituer un dossier bancaire.

    En un coup d’œil

    À quoi correspond la valeur hypothécaire d’un bien ?

    La valeur hypothécaire représente l’estimation retenue par une banque pour garantir un prêt immobilier ou patrimonial. Cette valeur sert de base pour calculer le montant maximal du financement accordé. Toutefois, elle reste généralement inférieure au prix de marché du bien immobilier.

    Les établissements bancaires appliquent souvent une marge de sécurité afin d’anticiper une éventuelle baisse du marché immobilier ou des difficultés de revente. Ainsi, un appartement estimé à 400 000 euros sur le marché peut présenter une valeur hypothécaire inférieure.

    Cette logique protège principalement la banque en cas de défaut de remboursement. En effet, l’établissement doit pouvoir récupérer les sommes prêtées si le bien immobilier devait être vendu rapidement dans un contexte défavorable.

    Quels critères influencent le calcul ?

    La localisation du bien

    L’emplacement constitue l’un des critères les plus importants dans l’évaluation hypothécaire. Un bien situé dans une zone dynamique, avec une forte demande immobilière, bénéficie généralement d’une valorisation plus favorable.

    À l’inverse, un logement difficile à revendre ou situé dans un marché peu liquide peut entraîner une décote plus importante. Les banques analysent donc attentivement la qualité de l’emplacement avant d’accorder un financement.

    L’état général du logement

    Un bien entretenu inspire davantage confiance à l’établissement prêteur. Les travaux nécessaires, la performance énergétique ou l’état de la copropriété peuvent influencer directement l’estimation retenue.

    Par ailleurs, certains logements atypiques ou très spécifiques présentent parfois un risque de revente plus élevé. Cette situation peut réduire la valeur hypothécaire retenue par la banque.

    Les revenus et l’endettement de l’emprunteur

    La valeur du bien ne constitue pas le seul élément étudié. La banque vérifie également votre capacité de remboursement. Vos revenus, votre stabilité professionnelle et votre niveau d’endettement restent donc essentiels dans l’analyse globale du dossier.

    Ainsi, deux propriétaires disposant du même bien immobilier peuvent obtenir des montants de financement différents selon leur situation financière.

    Le type de financement demandé

    Le calcul peut varier selon qu’il s’agisse d’un prêt hypothécaire classique, d’un regroupement de crédits ou d’un prêt viager hypothécaire. Dans le cas d’un prêt viager hypothécaire, l’âge de l’emprunteur influence également le montant accordé.

    Les banques adaptent donc leurs critères d’évaluation en fonction du niveau de risque associé à chaque opération.

    Comment les banques déterminent-elles le montant finançable ?

    La plupart des établissements appliquent un ratio de financement sur la valeur hypothécaire du bien. Ce mécanisme est souvent appelé “quotité hypothécaire”. En pratique, la banque ne finance généralement qu’une partie de la valeur retenue afin de conserver une marge de sécurité.

    Par exemple, un établissement peut accepter de financer entre 50 % et 80 % de la valeur hypothécaire selon le profil de l’emprunteur et le type de prêt demandé. Cette approche permet de limiter le risque financier en cas de revente forcée.

    Une expertise immobilière peut également être demandée avant l’accord définitif. Le coût de cette expertise reste parfois à la charge de l’emprunteur. Enfin, vous devez anticiper les frais annexes liés à l’hypothèque, notamment les frais de notaire, de publicité foncière et de mainlevée éventuelle.

    1. Valeur de marché

    • Objectif : Estimer le prix de vente
    • Utilisation : Transaction immobilière
    • Points clés : Basée sur le marché
    • Impact : Prix théorique de vente

    2. Valeur hypothécaire

    • Objectif : Garantir un financement
    • Utilisation : Prêt hypothécaire
    • Points clés : Marge de sécurité bancaire
    • Impact : Montant finançable limité

    3. Expertise bancaire

    • Objectif : Sécuriser le prêt
    • Utilisation : Validation du dossier
    • Points clés : Analyse technique du bien
    • Impact : Ajustement de la valeur retenue

    4. Quotité hypothécaire

    • Objectif : Déterminer le montant prêté
    • Utilisation : Calcul bancaire
    • Points clés : Pourcentage de financement
    • Impact : Niveau de liquidités obtenu

    Valeur hypothécaire : un calcul essentiel avant tout financement

    La valeur hypothécaire d’un bien immobilier joue un rôle central dans l’obtention d’un financement garanti par un logement. Cette estimation repose sur plusieurs critères comme la localisation, l’état du bien, la situation financière de l’emprunteur et le type de prêt demandé. Toutefois, la banque conserve généralement une approche prudente afin de limiter son niveau de risque. Vous devez donc anticiper une différence entre la valeur de marché et la valeur retenue dans le cadre de l’hypothèque. Enfin, une analyse patrimoniale complète permet souvent d’optimiser la stratégie de financement envisagée.

    FAQ – valeur hypothécaire

    1. La valeur hypothécaire correspond-elle au prix de vente du bien ?

    Non, elle reste généralement inférieure au prix estimé sur le marché immobilier.

    2. Une banque finance-t-elle 100 % de la valeur hypothécaire ?

    Non, les établissements appliquent généralement une quotité de financement partielle.

    3. Une expertise immobilière est-elle obligatoire ?

    Pas toujours, mais certaines banques l’exigent avant d’accorder le prêt.

    4. L’état du logement influence-t-il la valeur hypothécaire ?

    Oui, les travaux nécessaires ou les défauts du bien peuvent réduire l’estimation retenue.

    5. Les revenus de l’emprunteur sont-ils pris en compte ?

    Oui, la banque analyse aussi la capacité de remboursement avant d’accorder un financement.

  • Transformer sa résidence principale en SCI : avantages et risques

    Transformer sa résidence principale en SCI : avantages et risques

    La société civile immobilière constitue un outil fréquemment utilisé pour organiser la gestion d’un patrimoine immobilier. Toutefois, certains propriétaires s’interrogent sur une stratégie particulière : placer leur résidence principale en SCI. Cette opération consiste à détenir le logement via une société plutôt qu’en nom propre. Ainsi, cette organisation peut faciliter certaines démarches patrimoniales, notamment en matière de transmission ou de gestion familiale. Cependant, cette solution comporte également des contraintes juridiques et fiscales. Avant de prendre une décision, il est donc essentiel de comprendre les avantages potentiels mais aussi les risques associés à cette stratégie patrimoniale.

    En un coup d’œil

    Pourquoi mettre sa résidence principale en SCI ?

    Plusieurs raisons peuvent pousser un propriétaire à envisager la détention de sa résidence principale via une société civile immobilière. Tout d’abord, cette organisation permet de structurer la propriété du bien à plusieurs. Ainsi, lorsque plusieurs membres d’une même famille participent au projet immobilier, la SCI peut simplifier la répartition des droits de chacun.

    Par ailleurs, cette structure facilite souvent la gestion et l’évolution du patrimoine. En effet, les parts sociales peuvent être transmises progressivement aux enfants. Cette transmission peut s’organiser dans le temps, notamment grâce aux mécanismes de donation. De plus, la SCI permet de définir des règles de gestion précises dans les statuts.

    Cependant, la mise en place d’une telle organisation nécessite une réflexion approfondie. En effet, la résidence principale occupe une place particulière dans la fiscalité française. Par conséquent, certaines protections fiscales peuvent disparaître lorsque le bien est détenu par une société.

    Quels avantages peut offrir une résidence principale en SCI ?

    La détention d’une résidence principale en SCI peut présenter plusieurs avantages patrimoniaux. Tout d’abord, elle permet d’organiser la transmission du bien immobilier. Ainsi, les parents peuvent transmettre progressivement des parts sociales à leurs enfants tout en conservant le contrôle de la société.

    Ensuite, cette structure peut faciliter la gestion d’un bien détenu à plusieurs. Grâce aux statuts, les associés définissent précisément les règles de fonctionnement de la société. Par exemple, les décisions importantes peuvent être encadrées afin d’éviter certains blocages.

    De plus, la SCI peut offrir une certaine souplesse pour organiser la détention du patrimoine familial. Les parts sociales peuvent évoluer plus facilement que la propriété directe d’un bien immobilier. Ainsi, la structure peut s’adapter à l’évolution de la situation familiale.

    Quels sont les risques et limites de cette stratégie ?

    Malgré ses avantages, la détention d’une résidence principale via une SCI présente également plusieurs limites. Tout d’abord, la fiscalité peut devenir moins favorable. En effet, certaines exonérations applicables aux particuliers ne s’appliquent pas toujours aux sociétés.

    Par exemple, l’exonération de la plus-value sur la résidence principale peut être remise en cause dans certaines situations. Par conséquent, la revente du bien peut entraîner une fiscalité plus importante. Il est donc essentiel d’analyser cet aspect avant toute décision.

    Par ailleurs, la gestion administrative d’une société implique des obligations supplémentaires. Une comptabilité doit être tenue et certaines formalités juridiques doivent être respectées. Ainsi, les coûts de fonctionnement peuvent être plus élevés qu’une détention en nom propre.

    1. Résidence principale en nom propre

    • Objectif : détenir son logement directement.
    • Utilisation : solution la plus simple pour la plupart des propriétaires.
    • Points clés : fiscalité favorable sur la plus-value.
    • Impact : gestion simple et peu de formalités.

    2. Résidence principale en SCI

    • Objectif : structurer la détention d’un bien immobilier.
    • Utilisation : gestion familiale ou transmission progressive.
    • Points clés : détention via des parts sociales.
    • Impact : organisation patrimoniale plus structurée.

    3. SCI familiale

    • Objectif : gérer un patrimoine immobilier en famille.
    • Utilisation : transmission et gestion collective.
    • Points clés : règles fixées dans les statuts.
    • Impact : facilite la gestion sur le long terme.

    4. Organisation patrimoniale globale

    • Objectif : structurer l’ensemble du patrimoine.
    • Utilisation : investisseurs disposant de plusieurs biens.
    • Points clés : stratégie patrimoniale personnalisée.
    • Impact : vision globale du patrimoine immobilier.

    Résidence principale en SCI : une stratégie à étudier avec attention

    Mettre sa résidence principale en SCI peut représenter une solution intéressante dans certaines situations patrimoniales. En effet, cette structure facilite parfois la transmission du patrimoine et l’organisation familiale. Cependant, cette stratégie comporte aussi des contraintes juridiques et fiscales qu’il ne faut pas négliger. Avant de transformer la détention de votre logement, il reste donc essentiel d’évaluer précisément les conséquences de cette décision. Un accompagnement par un conseiller patrimonial permet généralement de déterminer si cette solution correspond réellement à vos objectifs.

    FAQ – résidence principale en SCI

    1. Peut-on mettre sa résidence principale en SCI ?

    Oui, un logement peut être détenu par une SCI. Cependant, cette organisation nécessite une analyse juridique et fiscale préalable.

    2. La résidence principale en SCI est-elle avantageuse fiscalement ?

    Dans certains cas, la structure facilite la transmission. Toutefois, certaines exonérations fiscales peuvent disparaître.

    3. Peut-on transmettre plus facilement un bien détenu en SCI ?

    Oui, la transmission des parts sociales peut être organisée progressivement, notamment via des donations.

    4. Une SCI implique-t-elle plus de formalités ?

    Oui, la gestion d’une société nécessite une comptabilité et certaines obligations juridiques.

    5. Faut-il consulter un professionnel avant de créer une SCI ?

    Oui, un conseiller patrimonial ou un notaire peut analyser votre situation et déterminer si cette stratégie est pertinente.

  • Divorce et SCI : qui récupère quoi ?

    Divorce et SCI : qui récupère quoi ?

    Dans le cadre d’un divorce, lorsque le couple détient un bien en SCI, la situation patrimoniale devient plus délicate. En effet, la Société Civile Immobilière dissocie la propriété du bien et la détention des parts sociales. Cependant, la séparation ne concerne pas uniquement le logement. Elle implique également les statuts, les droits des associés et parfois un crédit en cours. Ainsi, vous devez analyser votre régime matrimonial et l’organisation juridique de la société. Par conséquent, une méthode structurée vous permet d’anticiper les conséquences financières et d’éviter les blocages.

    En un coup d’œil

    Divorce et SCI : comprendre le rôle du régime matrimonial

    Lorsqu’un divorce implique une SCI, le régime matrimonial détermine la répartition des droits. En effet, sous le régime de la communauté légale, les parts acquises pendant le mariage appartiennent en principe à la communauté. Ainsi, même si un seul époux figure officiellement comme associé, l’autre peut revendiquer une part de leur valeur. Cependant, la qualité d’associé ne correspond pas toujours à la propriété économique des parts. Par conséquent, vous devez distinguer la titularité juridique et les droits financiers lors du partage.

    À l’inverse, sous le régime de la séparation de biens, chaque époux conserve ses parts personnelles. Toutefois, le financement du bien peut créer des créances entre conjoints. En effet, si des fonds communs ont servi à acquérir ou rembourser les parts, un rééquilibrage financier peut s’imposer. De plus, certaines clauses du contrat de mariage modifient les règles applicables. Ainsi, l’analyse précise des flux financiers reste indispensable avant toute décision.

    Comment évaluer et partager les parts sociales ?

    Avant tout partage, vous devez valoriser les parts sociales de manière rigoureuse. En effet, la valeur retenue correspond à la valeur nette de la SCI. Ainsi, vous partez de la valeur du bien immobilier détenu par la société, puis vous déduisez les dettes en cours. De plus, les comptes courants d’associés influencent le calcul final. Par conséquent, une expertise immobilière et comptable sécurise l’estimation.

    Une fois la valeur déterminée, plusieurs options existent. L’un des ex-époux peut racheter les parts de l’autre afin de devenir associé unique ou majoritaire. Cependant, ce rachat suppose une capacité de financement suffisante. À l’inverse, vous pouvez conserver la société en commun après la séparation. Toutefois, cette solution exige un dialogue durable et une organisation claire. En revanche, la vente du bien détenu par la SCI simplifie souvent le partage.

    Divorce et SCI : quelles solutions pour sortir de la société ?

    En cas de séparation d’un couple associé au sein d’une SCI, la cession de parts apparaît fréquemment comme l’option la plus efficace. En effet, si un accord intervient, l’un des ex-époux rachète les droits de l’autre. Toutefois, les statuts prévoient souvent une clause d’agrément. Ainsi, l’entrée d’un tiers nécessite l’accord des autres associés. Par conséquent, vous devez vérifier les règles internes avant toute cession.

    La vente de l’immeuble représente une autre solution. En effet, cette option met fin au lien patrimonial après remboursement des dettes sociales. Cependant, la décision doit respecter les règles de majorité prévues par les statuts. Enfin, la dissolution de la SCI reste possible si aucun accord durable n’émerge. Toutefois, cette procédure entraîne des formalités juridiques et fiscales précises. Ainsi, un accompagnement professionnel sécurise chaque étape et limite les risques de conflit.

    1. Rachat des parts

    • Objectif : Conserver le bien immobilier.
    • Utilisation : Un ex-époux rachète les parts de l’autre.
    • Points clés : Valorisation précise et financement adapté.
    • Impact : Stabilisation rapide de la situation.

    2. Vente du bien

    • Objectif : Mettre fin au lien patrimonial commun.
    • Utilisation : Cession de l’actif détenu par la SCI.
    • Points clés : Fiscalité et remboursement des dettes.
    • Impact : Partage clair du produit net.

    3. Maintien temporaire

    • Objectif : Reporter la décision définitive.
    • Utilisation : Gestion conjointe après la séparation.
    • Points clés : Accord écrit et règles précises.
    • Impact : Risque de tensions futures.

    4. Dissolution

    • Objectif : Clôturer définitivement la structure.
    • Utilisation : Liquidation des actifs sociaux.
    • Points clés : Procédure encadrée et délais légaux.
    • Impact : Fin totale des liens sociétaires.

    Divorce et SCI : comment protéger efficacement vos intérêts ?

    Dans le cadre d’un divorce impliquant une SCI, vous devez réaliser une analyse juridique et patrimoniale complète. En effet, le régime matrimonial, les statuts et la valeur des parts interagissent étroitement. Ainsi, vous devez anticiper les conséquences fiscales et financières de chaque option. De plus, un accord amiable réduit souvent les coûts et les délais. Par conséquent, un accompagnement personnalisé sécurise vos décisions. Enfin, une stratégie cohérente vous permet de préserver votre patrimoine malgré la séparation.

    FAQ – divorce et sci

    1. Les parts de SCI sont-elles toujours partagées en cas de divorce ?

    Non, tout dépend du régime matrimonial et des conditions d’acquisition des parts sociales.

    2. Peut-on forcer la vente du bien détenu par la SCI ?

    La vente dépend des règles prévues par les statuts et des majorités requises entre associés.

    3. Comment calcule-t-on la valeur des parts sociales ?

    On retient la valeur nette de la SCI après déduction des dettes et charges éventuelles.

    4. La dissolution est-elle obligatoire ?

    Non, la SCI peut continuer si les associés trouvent un accord sur la répartition et la gestion.

    5. Faut-il se faire accompagner ?

    Oui, un professionnel du patrimoine ou du droit sécurise les aspects juridiques et fiscaux.

  • Pourquoi les décisions financières après 60 ans deviennent plus complexes ?

    Pourquoi les décisions financières après 60 ans deviennent plus complexes ?

    Les décisions financières après 60 ans deviennent souvent plus complexes qu’auparavant. En effet, l’expérience, l’attachement au patrimoine et le besoin de sécurité pèsent davantage. Ainsi, certaines options adaptées restent écartées sans analyse complète. De plus, des mécanismes psychologiques influencent les choix au quotidien. Par conséquent, comprendre ces freins aide à retrouver de la clarté et une capacité d’action sereine.

    En un coup d’œil

    Pourquoi les décisions financières après 60 ans ne sont pas toujours rationnelles

    Avec le temps, la relation à l’argent change naturellement. En effet, la stabilité devient un objectif central. Ainsi, l’émotion s’invite plus souvent dans les arbitrages. De plus, l’histoire personnelle donne du poids à certaines croyances. Par ailleurs, la peur de regretter une décision peut bloquer l’action. Enfin, une approche structurée permet de retrouver une lecture plus objective.

    Ce qui influence les choix financiers à cet âge

    Plusieurs facteurs agissent en même temps. Ainsi, l’attachement à la résidence principale reste très fort. De plus, la volonté de protéger ses proches guide de nombreux choix. En effet, la prudence augmente lorsque l’on souhaite préserver son confort. Par conséquent, ces éléments expliquent pourquoi certains arbitrages paraissent difficiles. Enfin, identifier ces influences aide à décider plus librement.

    Expérience : un atout, parfois un frein

    L’expérience apporte une vraie maturité. Cependant, elle peut figer certaines convictions. Ainsi, une stratégie efficace hier peut sembler intouchable aujourd’hui. De plus, le contexte économique et réglementaire évolue. En revanche, une mise à jour régulière des repères sécurise les décisions. Par conséquent, vous gagnez en pertinence sans renier votre parcours.

    Les biais qui bloquent les choix patrimoniaux

    Les biais cognitifs créent des raccourcis de pensée. En effet, ils simplifient les décisions, mais ils déforment parfois l’évaluation des risques. Ainsi, certaines solutions restent exclues sans comparaison. De plus, ces biais renforcent l’inaction, surtout lorsque l’enjeu semble important. Par conséquent, les repérer permet d’élargir le champ des options.

    Le biais du statu quo et la préférence pour l’existant

    Le statu quo rassure, car il paraît connu. Ainsi, changer une organisation patrimoniale peut sembler inutilement complexe. De plus, l’effort de décision décourage parfois. En effet, on imagine plus facilement les inconvénients que les bénéfices. Par conséquent, une méthode claire aide à dépasser ce réflexe. Enfin, vous comparez des scénarios plutôt que des impressions.

    L’aversion à la perte et la peur de “mal faire”

    Beaucoup redoutent davantage une perte qu’un gain potentiel. Ainsi, une option peut paraître risquée, même lorsqu’elle reste maîtrisée. De plus, l’attachement au logement amplifie ce ressenti. En revanche, une analyse chiffrée remet les priorités dans l’ordre. Par conséquent, vous évitez de confondre prudence et immobilisme.

    La méfiance envers ce que l’on connaît mal

    La méconnaissance nourrit des idées reçues. Ainsi, certaines solutions sont rejetées par principe. De plus, l’entourage peut renforcer des croyances approximatives. En effet, un avis non documenté semble parfois rassurant. Par conséquent, un cadre d’explication simple et factuel change la perception. Enfin, vous décidez sur des critères objectifs.

    Quand l’hésitation freine des projets légitimes

    Une hésitation prolongée a un coût. En effet, ne pas décider revient souvent à subir. Ainsi, des projets utiles restent au point mort. De plus, l’attente réduit parfois les marges de manœuvre. Par ailleurs, l’inertie crée une fatigue mentale et une frustration durable. Enfin, une décision structurée redonne de l’élan.

    Reporter une décision pourtant adaptée

    Reporter semble confortable sur le moment. Cependant, ce report peut bloquer un projet familial ou personnel. Ainsi, l’aide à un enfant peut arriver trop tard. De plus, certaines solutions dépendent du profil et de la temporalité. En effet, les conditions changent avec le temps. Par conséquent, agir au bon moment protège vos intérêts.

    Écarter une solution sans la comparer

    Refuser une option sans comparaison limite fortement les choix. Ainsi, vous conservez une situation imparfaite par défaut. De plus, cette posture repose souvent sur une crainte imprécise. En revanche, une analyse simple met en perspective avantages et limites. Par conséquent, vous remplacez le “ressenti” par un raisonnement clair.

    Décisions financières après 60 ans : reprendre une méthode claire

    Améliorer ses décisions passe par une méthode. En effet, vous gagnez en sérénité lorsque vous structurez vos choix. Ainsi, vous reliez patrimoine, revenus et projets. De plus, vous priorisez ce qui protège votre niveau de vie. Par conséquent, vous reprenez la main sans vous précipiter.

    Sortir des biais grâce à une vision patrimoniale globale

    Une vision patrimoniale globale met de l’ordre dans les priorités. Ainsi, elle relie immobilier, épargne, fiscalité et objectifs. De plus, elle révèle des leviers souvent sous-utilisés. En effet, cette approche réduit l’impact des biais cognitifs. Par conséquent, vous prenez des décisions plus cohérentes et mieux calibrées.

    Des solutions de financement encadrées et adaptées aux seniors

    Il existe des solutions de financement encadrées juridiquement et adaptées aux seniors propriétaires. En effet, ces dispositifs reposent sur un cadre clair et protecteur. Ainsi, le prêt hypothécaire ou le prêt viager hypothécaire peut permettre de mobiliser la valeur d’un bien. De plus, vous conservez la propriété de votre résidence principale. Par conséquent, vous pouvez financer un projet ou aider vos proches, sans discours anxiogène ni précipitation.

    FAQ – décisions financières après 60 ans

    1. Pourquoi les décisions financières après 60 ans semblent-elles plus difficiles ?

    Parce que la recherche de sécurité, l’attachement au patrimoine et l’expérience influencent davantage les arbitrages.

    2. Quels biais reviennent le plus souvent ?

    Le statu quo, l’aversion à la perte et la méfiance envers ce qui est mal connu reviennent très fréquemment.

    3. Comment décider sans se laisser bloquer ?

    En comparant des scénarios concrets et en s’appuyant sur une vision patrimoniale globale.

    4. Existe-t-il des financements adaptés aux seniors propriétaires ?

    Oui, certaines solutions encadrées juridiquement permettent de mobiliser la valeur d’un bien, selon le profil et l’objectif.

    5. Pourquoi se faire accompagner ?

    Pour objectiver la décision, sécuriser le cadre et choisir une solution réellement adaptée à la situation.

  • Pourquoi être riche sur le papier ne suffit pas pour financer ses projets

    Pourquoi être riche sur le papier ne suffit pas pour financer ses projets

    Être riche sur le papier ne suffit pas toujours pour financer ses projets personnels ou familiaux. En effet, de nombreux propriétaires disposent d’un patrimoine conséquent, mais manquent de liquidités disponibles. Ainsi, la valeur affichée de vos biens ne reflète pas nécessairement votre capacité à concrétiser un projet. De plus, cette situation concerne particulièrement les détenteurs d’actifs immobiliers ou financiers peu liquides. Comprendre pourquoi être riche sur le papier limite parfois vos marges de manœuvre constitue donc une étape essentielle avant d’envisager des solutions adaptées.

    En un coup d’œil

    Pourquoi être riche sur le papier bloque certains projets

    Être riche sur le papier signifie posséder des actifs valorisés, mais difficilement mobilisables. Ainsi, l’immobilier représente souvent la majeure partie du patrimoine des ménages. Cependant, un bien immobilier ne génère pas automatiquement du cash disponible. De plus, vendre un actif prend du temps et peut entraîner une fiscalité importante. Par ailleurs, certains placements financiers restent bloqués ou orientés vers le long terme. En conséquence, malgré une valeur patrimoniale élevée, le financement immédiat d’un projet devient complexe.

    Les freins financiers quand on est riche sur le papier

    Plusieurs obstacles expliquent pourquoi être riche sur le papier ne suffit pas. D’abord, l’illiquidité des actifs limite l’accès rapide aux fonds. Ensuite, l’endettement existant réduit parfois la capacité d’emprunt bancaire classique. De plus, les revenus déclarés peuvent sembler insuffisants face aux critères des établissements financiers. Par ailleurs, la fiscalité liée à une vente ou à un rachat partiel décourage certaines décisions. Cependant, ces freins ne sont pas une fatalité lorsqu’ils sont anticipés.

    Comment transformer un patrimoine en capacité de financement

    Des solutions existent pour dépasser les limites liées au fait d’être riche sur le papier. Ainsi, certains montages permettent de mobiliser la valeur de vos actifs sans les vendre. En effet, le financement adossé au patrimoine immobilier constitue une réponse efficace pour les propriétaires. De plus, pour les seniors, des dispositifs spécifiques permettent d’obtenir des liquidités sans alourdir le budget mensuel. Par ailleurs, une restructuration patrimoniale globale améliore souvent la lisibilité financière. Enfin, un accompagnement personnalisé sécurise chaque étape.

    1. Financement adossé à l’immobilier

    • Objectif : Libérer du cash sans vendre
    • Utilisation : Financer un projet personnel
    • Points clés : Valeur du bien, garanties
    • Impact : Souplesse financière

    2. Arbitrage patrimonial ciblé

    • Objectif : Rééquilibrer les actifs
    • Utilisation : Vente partielle ou réallocation
    • Points clés : Fiscalité, timing
    • Impact : Liquidité maîtrisée

    3. Optimisation des revenus

    • Objectif : Augmenter la capacité de financement
    • Utilisation : Loyers, revenus financiers
    • Points clés : Rendement net
    • Impact : Flux réguliers

    4. Structuration patrimoniale

    • Objectif : Clarifier et sécuriser la situation
    • Utilisation : Vision globale
    • Points clés : Long terme
    • Impact : Décisions facilitées

    Être riche sur le papier : comment enfin financer ses projets

    Être riche sur le papier ne doit pas empêcher de concrétiser vos projets. Ainsi, une analyse patrimoniale approfondie permet d’identifier des leviers adaptés. En effet, chaque situation nécessite une solution sur mesure. De plus, anticiper les impacts financiers et fiscaux sécurise votre avenir. Par ailleurs, l’accompagnement d’un professionnel vous aide à transformer un patrimoine figé en véritable outil de financement. Enfin, vos projets deviennent accessibles sans fragiliser votre équilibre patrimonial.

    FAQ – riche sur le papier

    1. Que signifie être riche sur le papier ?

    Cela signifie posséder un patrimoine valorisé, mais peu de liquidités disponibles.

    2. Pourquoi la banque refuse parfois de financer un projet ?

    Parce que la capacité de remboursement prime sur la valeur du patrimoine.

    3. Faut-il vendre un bien pour obtenir du cash ?

    Non, des solutions existent pour mobiliser la valeur sans vendre.

    4. Cette situation concerne-t-elle surtout les propriétaires ?

    Oui, notamment ceux dont le patrimoine est majoritairement immobilier.

    5. Pourquoi se faire accompagner ?

    Pour choisir les bons leviers sans déséquilibrer votre patrimoine.

  • Famille, patrimoine et transmission : ce que les fêtes nous rappellent

    Famille, patrimoine et transmission : ce que les fêtes nous rappellent

    Les fêtes de fin d’année offrent un moment rare de pause et de rassemblement. En effet, autour d’une table, les générations se retrouvent et échangent bien au-delà du quotidien. Ainsi, ces instants invitent naturellement à réfléchir à ce qui compte vraiment. Par ailleurs, ils rappellent que le patrimoine ne se résume pas à des chiffres ou à des dispositifs juridiques. Il incarne aussi une histoire familiale, des valeurs et une volonté de protection.

    En un coup d’œil

    Les fêtes comme temps de réflexion patrimoniale

    À Noël, le rythme ralentit naturellement. En effet, les urgences s’effacent au profit de moments partagés. Ainsi, ce contexte favorise la prise de recul. Par ailleurs, beaucoup de personnes réalisent que certaines questions restent en suspens. Il peut s’agir de l’avenir des proches ou de la manière de les protéger. Dès lors, la réflexion patrimoniale prend une dimension plus humaine et moins technique.

    Cependant, réfléchir ne signifie pas agir dans la précipitation. Au contraire, ce temps calme permet d’identifier ses priorités. De plus, il aide à distinguer l’essentiel de l’accessoire. Ainsi, poser les bases d’une réflexion aujourd’hui facilite des décisions plus sereines demain.

    Famille et patrimoine : bien plus que des biens

    Le patrimoine dépasse largement la notion de biens matériels. En effet, il reflète souvent une vie de travail, de choix et de renoncements. Ainsi, chaque famille possède sa propre histoire patrimoniale. Par ailleurs, transmettre signifie aussi transmettre des repères, une stabilité et parfois une vision. Cette dimension immatérielle reste pourtant souvent sous-estimée.

    Toutefois, les échanges familiaux autour de ces sujets demeurent délicats. En effet, ils touchent à l’intime et aux émotions. Pourtant, instaurer un dialogue progressif permet d’éviter de nombreux malentendus. Ainsi, parler du patrimoine comme d’un projet commun favorise la confiance et l’apaisement.

    Transmission et harmonie familiale

    La transmission représente souvent une source d’inquiétude. En effet, beaucoup redoutent les conflits ou les incompréhensions. Pourtant, anticiper avec bienveillance peut préserver l’harmonie familiale. Ainsi, prendre le temps d’expliquer ses intentions contribue à renforcer les liens. De plus, cette démarche montre une volonté de protection plutôt que de contrôle.

    Cependant, chaque situation familiale reste unique. Par conséquent, il n’existe pas de solution universelle. En revanche, une réflexion globale permet d’aligner ses choix avec ses valeurs. Enfin, s’entourer d’un professionnel aide à transformer cette réflexion en un projet cohérent, sans pression ni urgence.

    Famille, patrimoine et transmission : un temps pour semer, pas pour décider

    Les fêtes rappellent que le temps constitue un allié précieux. En effet, réfléchir aujourd’hui n’impose aucune décision immédiate. Ainsi, ce moment peut simplement servir à semer des idées. Par ailleurs, cette approche douce respecte le rythme de chacun. Finalement, le patrimoine trouve tout son sens lorsqu’il accompagne la vie et préserve la sérénité familiale.

    FAQ – famille, patrimoine et transmission

    1. Pourquoi réfléchir à son patrimoine pendant les fêtes ?

    Les fêtes offrent un moment de calme propice à la réflexion et au dialogue familial.

    2. Faut-il parler patrimoine en famille ?

    Oui, à condition d’aborder le sujet avec tact et sans chercher à imposer des décisions.

    3. La transmission concerne-t-elle uniquement l’argent ?

    Non, elle inclut aussi des valeurs, une histoire et une volonté de protection.

    4. Est-il nécessaire d’agir rapidement après cette réflexion ?

    Non, cette phase peut rester purement réflexive et évoluer dans le temps.

    5. Un conseiller peut-il accompagner cette démarche en douceur ?

    Oui, il aide à structurer la réflexion sans pression ni urgence décisionnelle.

  • Transmission intergénérationnelle : préserver le patrimoine familial

    Transmission intergénérationnelle : préserver le patrimoine familial

    La transmission intergénérationnelle joue un rôle essentiel lorsque vous souhaitez préserver votre patrimoine familial. Vous préparez ainsi l’avenir de vos proches tout en renforçant la stabilité financière du foyer. De plus, vous évitez les décisions précipitées en anticipant les aspects juridiques, fiscaux et humains de cette démarche. En effet, la transmission intergénérationnelle repose sur une stratégie réfléchie qui s’adapte à votre situation familiale et à vos objectifs patrimoniaux. Vous découvrez ici comment organiser une transmission intergénérationnelle efficace afin de protéger durablement votre patrimoine familial.

    En un coup d’œil

    Comprendre les enjeux de la transmission intergénérationnelle

    La transmission intergénérationnelle représente un enjeu majeur pour les familles qui souhaitent protéger leurs biens sur la durée. Vous assurez ainsi la continuité patrimoniale tout en limitant les conflits potentiels. De plus, la transmission intergénérationnelle contribue à renforcer la solidarité familiale, car elle permet à chaque génération de bénéficier d’un socle d’actifs solides. Vous anticipez également les implications fiscales afin de réduire les coûts liés au transfert de votre patrimoine. Par ailleurs, vous adaptez votre stratégie en fonction de votre structure familiale et de la composition de vos actifs. Enfin, vous prenez en compte vos propres besoins futurs pour garantir l’équilibre global.

    Les outils clés pour organiser la transmission intergénérationnelle

    Vous disposez de nombreux outils juridiques et financiers pour structurer une transmission intergénérationnelle. Les donations vous permettent de transmettre progressivement votre patrimoine tout en conservant parfois certains droits d’usage. Ainsi, vous profitez d’avantages fiscaux significatifs lorsque vous optimisez le calendrier des donations. Vous pouvez également utiliser l’assurance-vie, car elle offre un cadre souple et fiscalement avantageux pour transmettre des capitaux hors succession. De plus, vous pouvez recourir à une SCI afin d’organiser la détention et la transmission d’un bien immobilier en toute simplicité.

    Par ailleurs, le démembrement de propriété constitue un levier puissant pour réduire la fiscalité tout en maintenant un droit d’usage. Vous séparez ainsi l’usufruit de la nue-propriété afin de faciliter la transmission intergénérationnelle avec une valeur taxable réduite. Enfin, vous adaptez vos choix d’outils à votre situation familiale, car chaque configuration nécessite une organisation personnalisée. Vous veillez également à documenter chaque décision pour assurer la transparence entre les membres de la famille.

    Optimiser la transmission intergénérationnelle du patrimoine familial

    Pour optimiser la transmission intergénérationnelle, vous devez analyser votre patrimoine dans son ensemble. Vous identifiez les biens à transmettre en priorité, puis vous déterminez le moment idéal pour initier le transfert. Ainsi, vous minimisez l’impact fiscal tout en respectant vos projets de vie. Vous pouvez également combiner plusieurs dispositifs afin d’améliorer la fluidité du passage de relais. Par exemple, vous réalisez une donation-partage pour éviter les déséquilibres entre héritiers.

    De plus, vous examinez les besoins des générations suivantes pour adapter votre stratégie patrimoniale. Vous anticipez ainsi l’évolution des situations familiales, professionnelles ou géographiques. Par ailleurs, vous réévaluez régulièrement votre stratégie de transmission intergénérationnelle afin d’intégrer les évolutions législatives. Enfin, vous bénéficiez de l’accompagnement d’un conseiller patrimonial pour sécuriser chaque étape et préserver votre patrimoine familial dans les meilleures conditions.

    1. Donation simple

    • Objectif : Transmettre progressivement des biens.
    • Utilisation : Argent, mobilier, biens divers.
    • Points clés : Abattements renouvelables tous les quinze ans.
    • Impact : Réduction de la fiscalité lors du transfert.

    2. Donation-partage

    • Objectif : Prévenir les conflits entre héritiers.
    • Utilisation : Répartition anticipée du patrimoine.
    • Points clés : Fixe définitivement la valeur transmise.
    • Impact : Assure l’équité familiale.

    3. Assurance-vie

    • Objectif : Transmettre du capital hors succession.
    • Utilisation : Contrats individuels ou multi-supports.
    • Points clés : Fiscalité avantageuse et grande flexibilité.
    • Impact : Transmission rapide et personnalisée.

    4. Démembrement de propriété

    • Objectif : Réduire la valeur taxable d’un bien.
    • Utilisation : Transmission immobilière structurée.
    • Points clés : Séparation usufruit / nue-propriété.
    • Impact : Transmission optimisée et sécurisée.

    Transmission intergénérationnelle : préserver le patrimoine familial

    La transmission intergénérationnelle vous permet d’assurer la continuité de votre patrimoine familial tout en tenant compte des besoins de chaque génération. Vous combinez des outils juridiques et financiers adaptés pour structurer une stratégie fluide et durable. Ainsi, vous renforcez la cohésion familiale tout en optimisant la fiscalité liée au passage de relais. Vous pouvez ensuite ajuster vos choix grâce à un accompagnement professionnel. En définitive, la transmission intergénérationnelle vous offre une méthode fiable pour préserver votre patrimoine familial sur plusieurs générations.

    FAQ – transmission intergénérationnelle

    1. Pourquoi anticiper la transmission intergénérationnelle ?

    Vous anticipez pour réduire la fiscalité, faciliter l’organisation familiale et protéger les générations futures.

    2. La donation-partage est-elle avantageuse ?

    Oui, elle sécurise la répartition et limite les risques de conflits au décès.

    3. L’assurance-vie facilite-t-elle la transmission ?

    Oui, elle offre un cadre fiscal privilégié et une grande liberté dans la désignation des bénéficiaires.

    4. Le démembrement est-il intéressant pour transmettre un bien immobilier ?

    Oui, il diminue la valeur taxable tout en permettant de conserver certains droits jusqu’au décès.

    5. Faut-il consulter un conseiller pour organiser une transmission intergénérationnelle ?

    Un expert vous aide à choisir les meilleurs outils selon votre patrimoine et votre situation familiale.

  • Rendre son patrimoine disponible sans vendre

    Rendre son patrimoine disponible sans vendre

    Rendre son patrimoine disponible sans vendre intéresse de nombreux propriétaires qui souhaitent utiliser la valeur de leurs biens sans en perdre la propriété. Ainsi, vous accédez à de nouvelles solutions financières tout en conservant votre patrimoine. Cette approche vous permet de sécuriser votre avenir, car vous mobilisez des liquidités sans vous séparer d’actifs souvent hérités ou stratégiques. Elle offre également une alternative rassurante lorsque vous souhaitez financer un projet ou compléter vos revenus.

    En un coup d’œil

    Pourquoi rendre son patrimoine disponible sans vendre

    Rendre son patrimoine disponible sans vendre permet de générer des liquidités tout en conservant vos actifs. Vous évitez ainsi une cession parfois défavorable ou émotionnellement difficile. De plus, vous profitez de solutions souples qui préservent la valeur de vos biens sur le long terme. Vous maintenez également votre capacité à transmettre, car vous restez propriétaire. Par ailleurs, cette approche réduit l’impact fiscal lié à la vente d’actifs immobiliers ou financiers. Elle devient alors une réponse adaptée lorsque vous souhaitez financer des projets personnels ou soutenir vos proches sans toucher à vos placements de long terme.

    Les solutions pour débloquer de la valeur

    Plusieurs solutions permettent de rendre votre patrimoine liquide sans procéder à une vente. Vous pouvez recourir au crédit patrimonial, car il mobilise la valeur de vos biens en garantie. De plus, vous pouvez envisager le prêt viager hypothécaire pour obtenir des fonds sans modifier votre droit de propriété. Certaines options financières, comme le crédit lombard, offrent également une grande souplesse lorsque vous détenez un portefeuille financier diversifié. Par ailleurs, vous pouvez utiliser des opérations de démembrement, car elles dégagent de la valeur tout en conservant certains droits. Enfin, chaque solution s’adapte à des besoins précis, ce qui vous permet d’activer votre patrimoine au meilleur moment.

    Comment rendre son patrimoine disponible sans vendre

    Rendre son patrimoine disponible sans vendre nécessite une analyse structurée. Vous commencez par identifier la nature des actifs à mobiliser, ce qui oriente le choix de la solution. Vous étudiez ensuite les impacts fiscaux et successoraux afin de préserver l’équilibre global de votre patrimoine. De plus, vous comparez les différents montants accessibles en fonction de votre situation et des garanties proposées. Vous sollicitez ensuite un conseiller pour structurer l’opération et optimiser votre stratégie. Par ailleurs, vous évaluez la durée de l’opération, car certaines solutions s’adaptent mieux à un besoin ponctuel qu’à une planification longue. Cette préparation vous garantit une mise en place sécurisée et cohérente.

    1. Crédit patrimonial

    • Objectif : Obtenir un financement en mobilisant un bien comme garantie.
    • Utilisation : Besoin de liquidités sans vendre un actif.
    • Points clés : Conditions souples et montant élevé possible.
    • Impact : Préserve la pleine propriété du bien.

    2. Crédit lombard

    • Objectif : Mobiliser un portefeuille financier.
    • Utilisation : Besoins rapides de liquidités.
    • Points clés : Taux attractifs selon les garanties.
    • Impact : Aucun besoin de vendre vos investissements.

    3. Prêt viager hypothécaire

    • Objectif : Obtenir un financement adossé à un bien immobilier.
    • Utilisation : Besoins durables de revenus complémentaires.
    • Points clés : Aucun remboursement du vivant.
    • Impact : Préserve l’usage et la propriété du logement.

    4. Démembrement de propriété

    • Objectif : Dégager de la valeur grâce à la cession temporaire d’un droit.
    • Utilisation : Stratégies patrimoniales avancées.
    • Points clés : Conservation de certains usages.
    • Impact : Optimisation fiscale et transmission facilitée.

    Rendre son patrimoine disponible sans vendre : l’essentiel

    Rendre son patrimoine disponible sans vendre constitue une démarche stratégique qui vous permet d’utiliser la valeur de vos biens tout en préservant votre capacité de transmission. Vous accédez ainsi à des liquidités sans modifier votre structure patrimoniale. De plus, les solutions existantes s’adaptent à des profils et à des objectifs variés. Vous sécurisez vos projets en conservant la maîtrise de vos actifs. Enfin, cette approche vous aide à anticiper sereinement les étapes importantes de votre vie financière.

    FAQ – Rendre son patrimoine disponible sans vendre

    1. Peut-on obtenir des liquidités sans vendre un bien immobilier ?

    Oui, grâce au crédit patrimonial ou au prêt viager hypothécaire.

    2. Le crédit lombard permet-il de mobiliser un portefeuille ?

    Oui, il utilise vos titres comme garantie pour obtenir des liquidités.

    3. Conserve-t-on la propriété de son bien avec un prêt hypothécaire ?

    Oui, vous restez propriétaire et vous conservez l’usage du bien.

    4. Le démembrement permet-il d’éviter une vente ?

    Oui, il débloque de la valeur sans toucher à la pleine propriété.

    5. Quelle solution choisir pour rendre son patrimoine liquide ?

    Cela dépend de vos objectifs, de vos biens et de votre situation financière.