Étiquette : droits de succession

  • Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    Hériter d’une maison ou d’un appartement ne signifie pas disposer de liquidités. C’est même souvent l’inverse : l’héritage se compose surtout d’immobilier, alors que l’administration fiscale attend un règlement en argent. Beaucoup d’héritiers se demandent alors comment payer les droits de succession sans vendre précipitamment le bien familial. Des solutions existent pourtant, du paiement étalé au financement adossé au patrimoine reçu. Encore faut-il les connaître à temps, car les délais de déclaration sont courts. Voici les options à examiner, dans l’ordre où elles se présentent généralement.

    En un coup d’œil

    Quand et comment faut-il payer les droits de succession ?

    Un délai court après le décès

    Les héritiers doivent déposer la déclaration de succession dans les six mois qui suivent le décès, lorsque celui-ci survient en France métropolitaine. Les droits sont normalement payés au moment du dépôt. En cas de retard, des intérêts s’ajoutent, puis des majorations. Six mois passent vite, surtout quand il faut rassembler les documents, faire estimer les biens et s’accorder entre héritiers. Il vaut donc mieux poser la question du financement dès les premières semaines.

    Ce que les comptes du défunt peuvent déjà couvrir

    Avant de chercher d’autres ressources, vérifiez les sommes disponibles dans la succession. Les héritiers peuvent en effet demander à la banque du défunt de régler les droits directement à partir de ses comptes, dans la limite des fonds présents. De plus, les capitaux d’une assurance-vie sont versés aux bénéficiaires selon des règles fiscales propres. Ces sommes peuvent donc aider à faire face aux droits, même si elles ne font pas partie de la succession au sens strict.

    Étaler ou différer le paiement : les solutions prévues par l’administration

    Le paiement fractionné

    Sur demande, l’administration peut accepter que les droits soient réglés en plusieurs versements, sur une période de plusieurs années. Ce paiement fractionné donne de l’air aux héritiers qui attendent la vente d’un bien ou des revenus réguliers. En contrepartie, il génère des intérêts et suppose de fournir des garanties, souvent une hypothèque sur un bien de la succession. La demande se formule au moment du dépôt de la déclaration.

    Le paiement différé

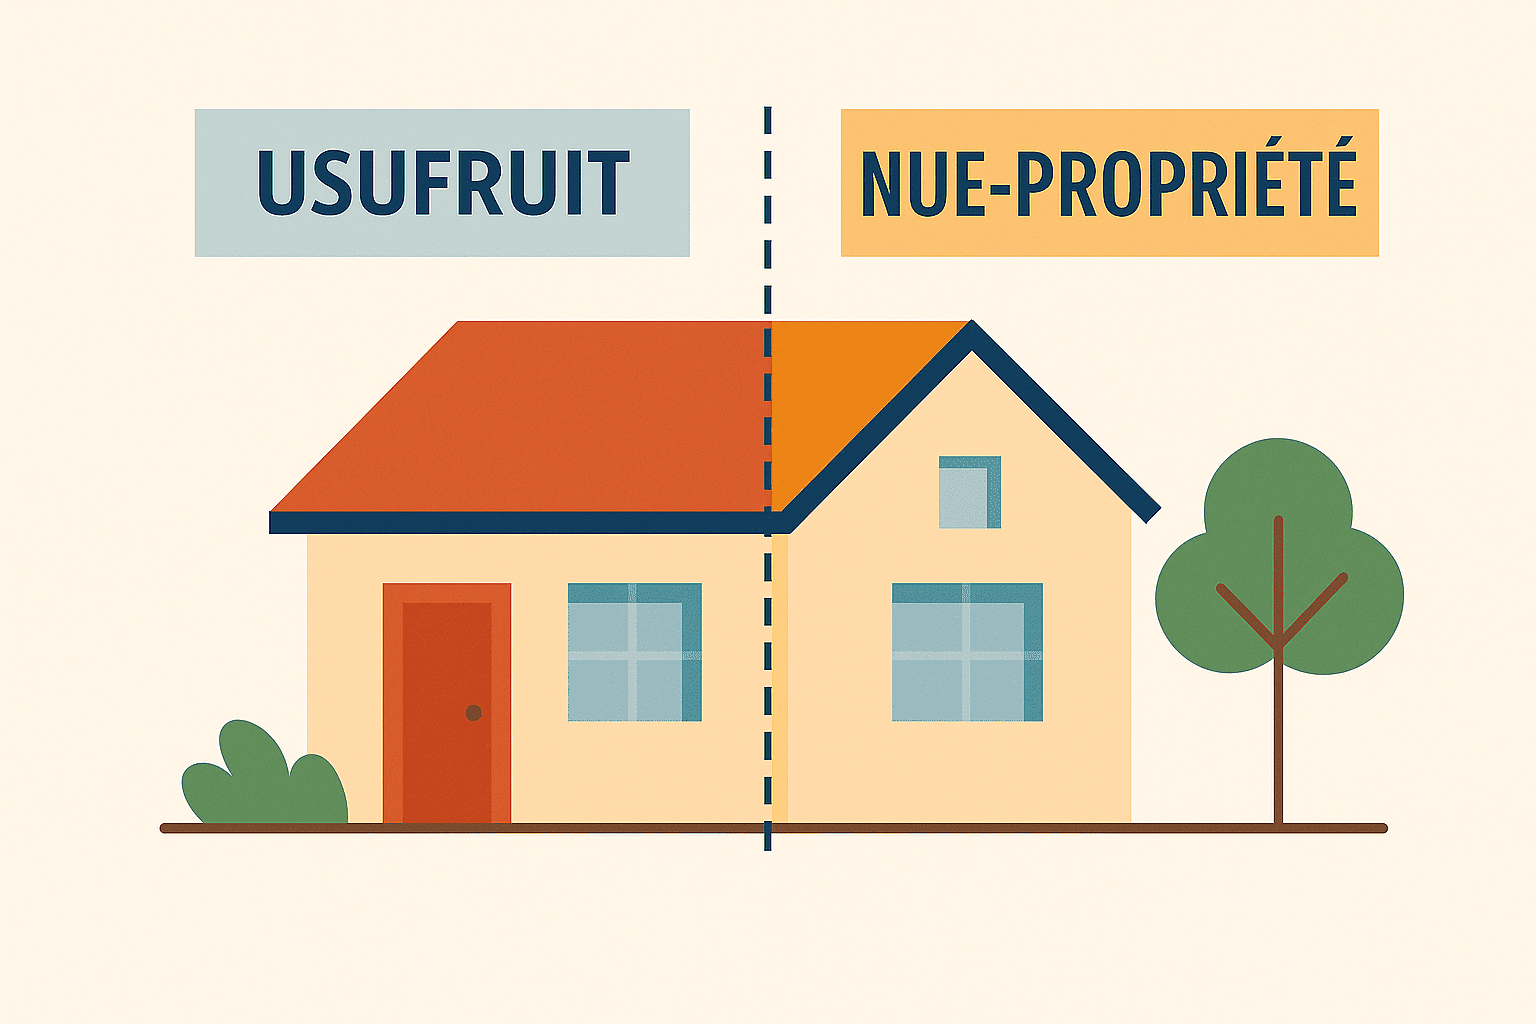
    Le paiement différé concerne surtout les successions comportant un démembrement de propriété. Par exemple, un enfant reçoit la nue-propriété d’un bien dont le parent survivant conserve l’usufruit. Dans ce cas, il peut demander à reporter le paiement de ses droits jusqu’au décès de l’usufruitier, augmenté d’un court délai. Là encore, des intérêts sont dus et des garanties sont exigées. Ce dispositif évite de payer immédiatement pour un bien dont on n’a pas encore l’usage.

    Paiement fractionné

    • Principe : Plusieurs versements étalés dans le temps.
    • Pour qui : Tout héritier, sur demande.
    • Contrepartie : Intérêts et garanties.

    Paiement différé

    • Principe : Report du paiement à une date ultérieure.
    • Pour qui : Surtout les héritiers en nue-propriété.
    • Contrepartie : Intérêts et garanties.

    Trouver des liquidités sans vendre le bien hérité

    Vendre ou conserver : bien poser le choix

    La vente d’un bien de la succession reste la solution la plus directe. Pourtant, elle se décide rarement en quelques semaines. Les héritiers peuvent souhaiter garder la maison familiale, attendre un meilleur moment pour vendre ou louer le bien. Par ailleurs, une vente pressée se fait souvent à un prix décevant. Il faut donc comparer le coût d’une vente rapide avec celui d’un financement temporaire.

    Le financement adossé au patrimoine

    Un héritier propriétaire peut obtenir un prêt garanti par un bien immobilier pour régler sa part des droits. La garantie peut porter sur sa propre résidence ou sur un bien qui lui revient seul après le partage. Ce type de crédit présente un intérêt lorsque les revenus sont modestes au regard de la somme à payer, mais que le patrimoine est solide. Vous trouverez les principales solutions sur notre page financement patrimonial. Une étude du dossier permet ensuite de vérifier la faisabilité et le coût total.

    Le cas des biens restés en indivision

    Lorsque le bien appartient encore à plusieurs héritiers, toute garantie posée sur l’ensemble suppose leur accord. Les situations deviennent alors plus délicates si l’un d’eux souhaite vendre et les autres non. Dans ce cas, mieux vaut clarifier rapidement les intentions de chacun avant de solliciter un financement. Un partage ou un rachat de parts peut aussi simplifier le montage.

    Payer les droits de succession sans brader le patrimoine reçu

    Un héritage composé surtout d’immobilier n’oblige pas à vendre dans l’urgence. Les fonds du défunt, l’assurance-vie, le paiement fractionné ou différé et le financement adossé à un bien offrent plusieurs voies. Chacune a un coût, des conditions et un calendrier propres. L’essentiel consiste à anticiper dès les premières semaines, avec le notaire et un conseiller, pour choisir la solution la plus adaptée à votre situation.

    FAQ – payer les droits de succession

    1. Dans quel délai faut-il payer les droits de succession ?

    En principe lors du dépôt de la déclaration, soit dans les six mois suivant un décès survenu en France métropolitaine.

    2. Peut-on étaler le paiement des droits ?

    Oui, sur demande. Le paiement fractionné génère toutefois des intérêts et exige des garanties.

    3. Les comptes du défunt peuvent-ils servir à payer ?

    Oui. Les héritiers peuvent demander à la banque de régler les droits sur les fonds disponibles du défunt.

    4. Peut-on emprunter pour régler ses droits de succession ?

    Oui. Un héritier propriétaire peut notamment recourir à un prêt garanti par un bien immobilier.

    5. Que se passe-t-il en cas de retard de paiement ?

    Des intérêts de retard s’appliquent, puis des majorations si le retard se prolonge.

  • Taxe sur les successions : seuils, abattements et leviers légaux en 2026

    Taxe sur les successions : seuils, abattements et leviers légaux en 2026

    Anticiper la transmission de votre patrimoine reste essentiel pour limiter la fiscalité. La succession soulève souvent de nombreuses questions, notamment sur les droits à payer et les solutions pour les réduire. En pratique, plusieurs mécanismes permettent d’alléger la charge fiscale. Encore faut-il bien les connaître et les utiliser au bon moment. Ainsi, vous devez comprendre les seuils, les abattements et les leviers légaux applicables en 2026. Par ailleurs, une stratégie bien construite permet de protéger vos proches et d’optimiser la transmission de vos biens.

    En un coup d’œil

    Quels sont les seuils et abattements en matière de succession ?

    En matière de succession, les abattements dépendent du lien de parenté avec le défunt. Ainsi, chaque héritier bénéficie d’un montant exonéré avant application des droits. Par exemple, un enfant dispose d’un abattement de 100 000 euros. En revanche, ce montant diminue fortement pour des héritiers plus éloignés.

    Les époux et partenaires de PACS bénéficient d’une exonération totale. Cette règle constitue un avantage majeur pour protéger le conjoint survivant. Par ailleurs, les petits-enfants ou les frères et sœurs disposent d’abattements spécifiques. Vous devez donc identifier précisément votre situation familiale pour anticiper la fiscalité applicable.

    Comment se calcule la fiscalité d’une succession ?

    Le calcul des droits repose sur la valeur nette du patrimoine transmis. Vous devez d’abord déduire les dettes éventuelles du défunt. Ensuite, vous appliquez les abattements correspondant à chaque héritier. Enfin, un barème progressif détermine le montant de l’impôt.

    Ce barème varie selon le lien de parenté. En ligne directe, les taux restent modérés. En revanche, ils deviennent beaucoup plus élevés pour les héritiers éloignés. Par conséquent, une même transmission peut entraîner des coûts très différents. Vous devez donc anticiper ces écarts pour éviter de pénaliser certains bénéficiaires.

    Quels leviers utiliser pour réduire les droits ?

    Plusieurs solutions légales permettent de réduire la fiscalité. La donation constitue l’un des leviers les plus efficaces. En effet, vous pouvez transmettre une partie de votre patrimoine de votre vivant. Ainsi, vous utilisez les abattements tous les 15 ans. Cette stratégie permet de lisser la transmission dans le temps.

    L’assurance vie représente également un outil incontournable. Elle permet de transmettre un capital dans un cadre fiscal avantageux. Par ailleurs, le démembrement de propriété offre une solution complémentaire. Vous pouvez ainsi transmettre la nue-propriété tout en conservant l’usage du bien.

    Enfin, vous devez adapter votre stratégie à votre situation. En effet, chaque patrimoine nécessite une approche spécifique. Par conséquent, un accompagnement professionnel permet d’optimiser vos choix. Vous sécurisez ainsi la transmission tout en réduisant les droits à payer.

    1. Transmission classique

    • Objectif : Transmettre au décès
    • Utilisation : Sans anticipation
    • Points clés : Fiscalité potentiellement élevée
    • Impact : Coût important pour les héritiers

    2. Donation anticipée

    • Objectif : Réduire les droits
    • Utilisation : Transmission progressive
    • Points clés : Abattements renouvelables
    • Impact : Optimisation fiscale

    3. Assurance vie

    • Objectif : Transmettre un capital
    • Utilisation : Hors succession
    • Points clés : Fiscalité avantageuse
    • Impact : Réduction des droits

    4. Démembrement

    • Objectif : Optimiser la transmission
    • Utilisation : Séparer usufruit et nue-propriété
    • Points clés : Réduction de la base taxable
    • Impact : Gain fiscal à long terme

    Succession : comment réduire efficacement la fiscalité en 2026 ?

    La succession nécessite une anticipation rigoureuse pour limiter les droits à payer. En effet, les règles fiscales offrent plusieurs leviers d’optimisation. Toutefois, vous devez structurer votre stratégie en fonction de votre situation familiale et patrimoniale. Par ailleurs, une combinaison intelligente des outils disponibles permet de maximiser les abattements. Enfin, l’accompagnement par un expert vous aide à sécuriser vos décisions et à protéger durablement vos proches.

    FAQ – succession

    1. Quels sont les abattements principaux ?

    Ils varient selon le lien de parenté, avec 100 000 € pour un enfant.

    2. Le conjoint paie-t-il des droits ?

    Non, le conjoint est exonéré de droits de succession. Cette exonération concerne également le partenaire de PACS. Toutefois, ce dernier n’est pas héritier automatiquement : un testament est nécessaire pour qu’il puisse en bénéficier.

    3. Peut-on réduire les droits de succession ?

    Oui, grâce aux donations, à l’assurance vie ou au démembrement.

    4. Quand anticiper sa succession ?

    Le plus tôt possible pour profiter pleinement des abattements renouvelables.

    5. Faut-il consulter un expert ?

    Oui, un conseiller patrimonial permet d’optimiser la transmission.

  • Comment transmettre son patrimoine immobilier à ses enfants en limitant les droits de succession ?

    Comment transmettre son patrimoine immobilier à ses enfants en limitant les droits de succession ?

    Transmettre son patrimoine immobilier à ses enfants constitue une préoccupation majeure pour de nombreux propriétaires. En effet, la fiscalité successorale française peut fortement réduire la valeur transmise. Ainsi, anticiper permet de limiter les droits de succession tout en sécurisant ses proches. De plus, une stratégie patrimoniale adaptée protège l’équilibre familial. Cependant, chaque situation reste unique. Pour autant, des solutions juridiques et fiscales existent pour transmettre son patrimoine immobilier dans de bonnes conditions.

    En un coup d’œil

    Pourquoi anticiper pour transmettre son patrimoine immobilier

    Anticiper la transmission de son patrimoine immobilier permet avant tout de réduire la pression fiscale. En effet, les droits de succession peuvent atteindre des niveaux élevés en l’absence de préparation. Ainsi, une transmission organisée en amont permet d’utiliser les abattements légaux. De plus, cette anticipation évite souvent les conflits familiaux. Par ailleurs, elle offre une meilleure visibilité à vos enfants sur l’avenir du patrimoine. Pour autant, attendre le décès expose à une fiscalité plus lourde et à des contraintes juridiques plus strictes.

    La transmission anticipée présente aussi un intérêt civil. En effet, vous conservez la maîtrise de votre patrimoine tout en préparant l’avenir. Ainsi, vous choisissez les modalités et le calendrier. Cependant, une décision mal structurée peut entraîner des conséquences irréversibles. De ce fait, l’accompagnement d’un professionnel s’avère souvent indispensable. Enfin, une stratégie globale intègre à la fois vos revenus, votre âge et votre situation familiale.

    Les solutions juridiques pour transmettre son patrimoine immobilier

    Plusieurs outils juridiques permettent de transmettre son patrimoine immobilier progressivement. La donation reste la solution la plus courante. En effet, elle permet de profiter des abattements renouvelables tous les quinze ans. Ainsi, vous transmettez une partie de votre bien sans droits de succession. De plus, la donation avec réserve d’usufruit permet de conserver l’usage ou les revenus du logement. En revanche, la nue-propriété transmise sort déjà de votre base taxable future.

    Par ailleurs, la création d’une société civile immobilière facilite la transmission. En effet, vous transmettez des parts sociales plutôt que le bien lui-même. Ainsi, vous conservez le contrôle grâce à la gérance. De plus, cette structure permet une transmission progressive et organisée. Cependant, la gestion d’une SCI implique des obligations juridiques et comptables. Pour autant, elle offre une grande souplesse patrimoniale lorsque le patrimoine immobilier est important.

    Optimisation fiscale et arbitrages patrimoniaux

    Transmettre son patrimoine immobilier nécessite également une réflexion fiscale globale. En effet, certaines options permettent de réduire l’assiette taxable. Ainsi, le démembrement de propriété constitue un levier puissant. De plus, l’évaluation du bien au moment de la donation joue un rôle déterminant. Par ailleurs, des travaux ou une restructuration patrimoniale peuvent parfois s’avérer pertinents. Cependant, toute optimisation doit respecter le cadre légal strict.

    Il convient aussi d’arbitrer entre transmission et conservation. En effet, transmettre trop tôt peut fragiliser vos revenus futurs. Ainsi, une analyse financière s’impose avant toute décision. De plus, la situation de vos enfants doit être prise en compte. Pour autant, une stratégie bien conçue permet souvent de concilier sécurité personnelle et optimisation fiscale. Enfin, un accompagnement patrimonial garantit une transmission cohérente et durable.

    Se faire accompagner pour transmettre son patrimoine immobilier

    Transmettre son patrimoine immobilier représente un enjeu patrimonial majeur. Ainsi, un accompagnement personnalisé permet d’éviter les erreurs coûteuses. En effet, un conseiller analyse votre situation juridique, fiscale et familiale. De plus, il propose des solutions adaptées à vos objectifs. Par ailleurs, il anticipe les évolutions législatives. Pour autant, cette démarche reste progressive et sécurisée. Enfin, vous protégez à la fois votre avenir et celui de vos enfants.

    FAQ – transmettre son patrimoine immobilier

    1. À quel âge faut-il transmettre son patrimoine immobilier ?

    Il n’existe pas d’âge idéal, mais une anticipation précoce offre plus de souplesse fiscale.

    2. Peut-on transmettre sans payer de droits de succession ?

    Oui, dans la limite des abattements légaux et avec une stratégie adaptée.

    3. La donation est-elle toujours avantageuse ?

    Elle l’est souvent, mais elle doit être analysée selon votre situation personnelle.

    4. La SCI permet-elle de réduire les droits de succession ?

    Oui, notamment grâce à la transmission progressive des parts sociales.

    5. Faut-il consulter un notaire ou un conseiller patrimonial ?

    Les deux approches sont complémentaires pour sécuriser la transmission.