Étiquette : financement immobilier

  • Prêt de trésorerie hypothécaire : délais et étapes d’un dossier, du rendez-vous au déblocage des fonds

    Prêt de trésorerie hypothécaire : délais et étapes d’un dossier, du rendez-vous au déblocage des fonds

    Un prêt de trésorerie hypothécaire permet de mobiliser la valeur d’un bien immobilier pour financer un projet ou faire face à un besoin ponctuel. Contrairement à un crédit à la consommation classique, ce type de financement implique un acte notarié et plusieurs étapes de vérification. De nombreux propriétaires s’interrogent donc sur le délai réel entre le premier rendez-vous et le déblocage effectif des fonds. Ce délai varie selon la complexité du dossier, la nature du bien et la réactivité des différents intervenants. Connaître les étapes clés permet ainsi d’anticiper sereinement chaque phase du processus, du rendez-vous initial jusqu’à la signature définitive.

    En un coup d’œil

    Le rendez-vous initial et l’étude du dossier

    Le premier rendez-vous

    Le parcours débute généralement par un rendez-vous avec un conseiller spécialisé. Cet échange permet de présenter le projet, la situation financière et le bien envisagé comme garantie. Le conseiller explique alors les grandes lignes du prêt de trésorerie hypothécaire et les pièces justificatives nécessaires.

    L’analyse du dossier

    Une fois les documents réunis, l’établissement prêteur procède à une analyse approfondie. Cette étape vérifie les revenus, l’endettement existant et la cohérence globale du projet. En effet, un dossier complet et bien préparé facilite grandement la suite des démarches.

    L’estimation du bien et l’offre de prêt

    L’estimation du bien immobilier

    Avant de formuler une offre, la banque doit connaître la valeur réelle du bien apporté en garantie. Cette estimation peut s’appuyer sur une expertise indépendante ou sur une évaluation interne, selon la politique de l’établissement. Cette étape conditionne directement le montant susceptible d’être accordé.

    La formulation de l’offre de prêt

    Une fois l’estimation validée, la banque transmet une offre de prêt de trésorerie hypothécaire. Cette offre précise le montant, la durée et les conditions du financement. Un délai légal de réflexion s’applique alors avant toute acceptation définitive, comme pour tout crédit immobilier.

    La signature notariée et le déblocage des fonds

    Le passage chez le notaire

    Contrairement à un crédit classique, un prêt hypothécaire nécessite systématiquement un acte notarié. Cette formalité inscrit officiellement la garantie sur le bien. Le notaire vérifie également la situation juridique du logement avant de procéder à la signature.

    Le déblocage effectif des fonds

    Après la signature de l’acte, les fonds sont généralement débloqués dans un délai relativement court. Ce délai dépend toutefois de la nature du projet financé et des éventuelles conditions suspensives restant à lever.

    Rendez-vous et analyse

    • Objectif : Présenter le projet et le dossier.
    • Durée indicative : Quelques jours à une semaine.

    Estimation et offre

    • Objectif : Évaluer le bien et formuler l’offre.
    • Durée indicative : Plusieurs semaines.

    Réflexion légale

    • Objectif : Accepter l’offre en toute connaissance de cause.
    • Durée indicative : Délai légal incompressible.

    Signature et déblocage

    • Objectif : Formaliser la garantie et verser les fonds.
    • Durée indicative : Variable selon le dossier.

    Ces durées restent indicatives et varient sensiblement d’un dossier à l’autre. Un conseiller spécialisé en financement patrimonial peut affiner ce calendrier selon votre projet de prêt hypothécaire.

    Prêt de trésorerie hypothécaire : un délai qui dépend avant tout de la complexité du dossier

    Le délai d’obtention d’un prêt de trésorerie hypothécaire dépend de plusieurs facteurs : la complexité du dossier, la nature du bien et la réactivité des parties impliquées. Chaque étape, du rendez-vous initial à la signature notariée, joue un rôle dans le calendrier global. Anticiper ces différentes phases permet d’aborder son projet plus sereinement. Une étude personnalisée auprès d’un conseiller spécialisé reste la meilleure façon d’obtenir une estimation réaliste des délais applicables à votre situation.

    FAQ – prêt de trésorerie hypothécaire

    1. Combien de temps faut-il pour obtenir un prêt de trésorerie hypothécaire ?

    Le délai varie selon la complexité du dossier. Une étude personnalisée permet d’obtenir une estimation adaptée.

    2. Pourquoi un acte notarié est-il nécessaire ?

    L’acte notarié inscrit officiellement la garantie hypothécaire sur le bien concerné par le prêt.

    3. Le délai de réflexion légal peut-il être raccourci ?

    Non. Ce délai s’applique à tout crédit immobilier et ne peut pas être supprimé.

    4. L’estimation du bien retarde-t-elle le dossier ?

    Elle constitue une étape indispensable, mais elle est généralement menée en parallèle de l’analyse du dossier.

    5. Peut-on accélérer le déblocage des fonds ?

    La réactivité dans la transmission des documents demandés facilite souvent le respect du calendrier prévu.

    • Frère et sœur échangeant devant une maison familiale, un dossier à la main.

      Sortir d’une indivision successorale sans vendre : quelles solutions pour racheter la part des autres héritiers ?

    • Couple étudiant un dossier avec une conseillère patrimoniale dans son salon.

      Avance sur assurance-vie ou rachat partiel : comment obtenir des liquidités sans casser son contrat ?

    • Femme consultant des documents et une photographie de maison pour préparer une succession.

      Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    • Homme observant un ensemble immobilier contemporain avec commerces et espaces végétalisés.

      SCPI en nue-propriété : fonctionnement et intérêt pour un investisseur patrimonial
  • Immeuble de rapport : acheter un immeuble entier, bonne ou mauvaise idée ?

    Immeuble de rapport : acheter un immeuble entier, bonne ou mauvaise idée ?

    Un immeuble de rapport séduit de nombreux investisseurs en quête de rendement locatif regroupé sous un seul toit. Acheter un immeuble entier, plutôt que plusieurs appartements séparés, permet en effet de mutualiser les risques et de simplifier certains aspects de la gestion. Pour autant, ce type de projet mobilise généralement un capital important et exige une analyse rigoureuse avant de se lancer. Entre effet de levier, fiscalité et contraintes de gestion, la question mérite d’être posée sereinement : acheter un immeuble de rapport constitue-t-il une bonne ou une mauvaise idée pour votre patrimoine ?

    En un coup d’œil

    Qu’est-ce qu’un immeuble de rapport et comment fonctionne-t-il ?

    Un actif immobilier acquis en bloc

    Ce type de bien désigne un bâtiment comportant plusieurs logements destinés à la location, acheté en une seule transaction. Contrairement à un achat lot par lot en copropriété, l’acquéreur devient propriétaire unique de l’ensemble du bâtiment. Cette structure simplifie certaines démarches, notamment l’absence de syndic et de charges de copropriété partagées.

    La plupart des immeubles de rapport comptent entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée. Ainsi, un seul acte notarié suffit pour acquérir l’ensemble des surfaces louables.

    Une logique différente de l’investissement locatif classique

    Investir dans un immeuble entier diffère nettement de l’achat d’un appartement isolé. En effet, la rentabilité se calcule sur l’ensemble du bâtiment et non sur un seul lot. Par ailleurs, la gestion locative concerne plusieurs baux simultanément, ce qui demande une organisation plus soutenue. Pour approfondir les différentes options de financement d’un projet d’investissement immobilier, une étude personnalisée reste toujours recommandée.

    Quels avantages et points de vigilance faut-il peser avant d’acheter un immeuble entier ?

    Peser le pour et le contre avant de se lancer

    Acheter un immeuble entier présente des atouts réels, mais implique aussi des contraintes à anticiper avant de s’engager. Le tableau ci-dessous résume les principaux points à considérer.

    Avantage : un seul emprunt

    • Constat : Un seul crédit et un seul acte notarié.
    • Bénéfice : Frais de dossier optimisés.
    • Observation : Démarches administratives simplifiées.

    Avantage : rendement mutualisé

    • Constat : Plusieurs lots répartissent le risque locatif.
    • Bénéfice : Une vacance sur un lot n’interrompt pas tous les loyers.
    • Observation : Rendement potentiellement plus stable.

    Vigilance : ticket d’entrée élevé

    • Constat : Financement global conséquent.
    • Bénéfice : Apport personnel généralement exigé.
    • Observation : Capacité d’emprunt à étudier finement.

    Vigilance : gestion technique

    • Constat : Entretien du bâtiment à la charge du propriétaire unique.
    • Bénéfice : Aucune décision collective à négocier.
    • Observation : Délégation à un professionnel souvent recommandée.

    Ces éléments ne s’excluent pas mutuellement. Un immeuble de rapport bien situé et correctement financé peut ainsi combiner rendement stable et gestion maîtrisée, à condition d’anticiper chaque point de vigilance.

    Quels risques et pièges faut-il anticiper avant de se lancer ?

    Le risque de sur-évaluation du bien

    Ce type de bien ne se valorise pas comme un logement unique. Sa valeur dépend directement des loyers perçus et du taux de rendement attendu par le marché local. Une estimation trop optimiste peut ainsi fausser tout le plan de financement. Il est donc essentiel de vérifier les loyers réels, et non les loyers théoriques annoncés par le vendeur.

    La complexité de la gestion locative multiple

    Gérer plusieurs baux simultanément demande du temps et une bonne organisation. En revanche, cette charge peut être déléguée à un gestionnaire professionnel, moyennant des honoraires à intégrer dans le calcul de rentabilité. Cette délégation reste souvent recommandée pour les investisseurs peu disponibles.

    Le financement, un point clé du projet

    Le montant à emprunter pour un immeuble entier dépasse généralement celui d’un appartement isolé. Les établissements prêteurs analysent alors avec attention les revenus locatifs prévisionnels, l’apport disponible et la situation patrimoniale globale de l’emprunteur. Pour les propriétaires souhaitant approfondir le sujet, la catégorie investissement du site présente d’autres pistes de réflexion.

    Immeuble de rapport : une stratégie patrimoniale exigeante mais potentiellement rentable

    Acheter ce type de bien n’est ni une bonne ni une mauvaise idée dans l’absolu : tout dépend du projet, du financement disponible et de la capacité à gérer plusieurs logements. Cette stratégie convient avant tout aux investisseurs prêts à consacrer du temps, ou un budget de gestion déléguée, à leur bien. Une étude personnalisée permet de vérifier si ce type d’investissement correspond réellement à votre situation patrimoniale.

    FAQ – immeuble de rapport

    1. Combien de logements compte en général ce type de bien ?

    Généralement entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée.

    2. Ce type de bien se finance-t-il comme un appartement classique ?

    Non. Le financement prend en compte l’ensemble des loyers du bâtiment, ce qui modifie l’analyse du dossier par la banque.

    3. Faut-il un apport pour acheter un immeuble entier ?

    Un apport personnel est généralement demandé, son niveau dépendant du profil de l’emprunteur et du projet.

    4. La gestion d’un tel bien peut-elle être déléguée ?

    Oui. Un gestionnaire professionnel peut prendre en charge les baux, les loyers et l’entretien courant.

    5. Quels critères vérifier avant de se lancer ?

    L’état du bâtiment, les loyers réels perçus, le taux de vacance locative et la cohérence du prix avec le marché local.

  • Rachat de crédit avec garantie hypothécaire : avantages et risques

    Rachat de crédit avec garantie hypothécaire : avantages et risques

    Le rachat de crédit avec garantie hypothécaire permet de regrouper plusieurs emprunts en un seul financement adossé à un bien immobilier. Cette solution vise généralement à réduire les mensualités, rééquilibrer un budget ou retrouver une capacité d’investissement. Contrairement à un regroupement classique, la banque prend ici une hypothèque sur un logement afin de sécuriser l’opération. Cette garantie peut faciliter l’accès au financement dans certaines situations complexes. Toutefois, elle implique également des frais supplémentaires et un engagement important sur le patrimoine immobilier. Vous devez donc comprendre précisément les avantages et les risques avant de vous engager.

    En un coup d’œil

    Comment fonctionne un rachat de crédit hypothécaire ?

    Le rachat de crédit avec garantie hypothécaire consiste à regrouper plusieurs dettes au sein d’un nouveau financement unique. Cette opération peut inclure des crédits immobiliers, des prêts à la consommation ou certaines dettes personnelles selon les situations.

    La banque demande généralement une hypothèque sur un bien immobilier détenu par l’emprunteur. Cette garantie réduit le risque pour l’établissement prêteur et peut permettre d’obtenir des conditions plus souples. En contrepartie, le logement devient engagé jusqu’au remboursement du financement.

    Le nouveau prêt s’étale souvent sur une durée plus longue afin de réduire le montant des mensualités. Toutefois, cette baisse mensuelle entraîne généralement une augmentation du coût total du crédit sur la durée.

    Quels avantages peut offrir cette solution ?

    Réduire les mensualités

    Le principal objectif du rachat de crédit hypothécaire consiste souvent à alléger les charges mensuelles. Cette diminution peut permettre de retrouver un équilibre budgétaire ou de diminuer le montant des mensualités.

    Par ailleurs, certains emprunteurs utilisent cette solution pour améliorer leur reste à vivre ou financer un nouveau projet.

    Regrouper plusieurs crédits

    Le regroupement permet de simplifier la gestion financière avec une seule mensualité et un interlocuteur unique. Cette organisation apporte parfois davantage de visibilité sur le budget global.

    Elle peut également intégrer des crédits à taux élevés dans un financement plus structuré. Toutefois, vous devez analyser précisément le coût final de l’opération avant de signer.

    Accéder plus facilement au financement

    La garantie hypothécaire peut rassurer la banque lorsque le profil de l’emprunteur présente certaines fragilités. Cette logique concerne notamment les indépendants, les investisseurs ou les propriétaires ayant déjà plusieurs crédits en cours.

    Dans certains cas, la valeur du patrimoine immobilier compense partiellement un niveau d’endettement élevé ou des revenus irréguliers.

    Quels risques faut-il anticiper ?

    Un coût total souvent plus élevé

    Même si les mensualités diminuent, la durée du financement augmente fréquemment. Cette situation peut majorer le coût global du crédit sur plusieurs années.

    Vous devez donc comparer le gain de trésorerie immédiat avec le coût final de l’opération. Une mensualité plus faible ne signifie pas automatiquement une solution plus avantageuse.

    Un risque sur le patrimoine immobilier

    L’hypothèque engage directement le bien immobilier donné en garantie. En cas de difficultés de remboursement importantes, la banque peut engager une procédure de saisie.

    Cette conséquence reste souvent sous-estimée par certains emprunteurs. Pourtant, le patrimoine immobilier constitue parfois l’actif principal du foyer.

    Des frais supplémentaires

    Le rachat de crédit hypothécaire entraîne généralement plusieurs coûts annexes. Vous devez notamment prévoir des frais de notaire, des frais d’hypothèque, des indemnités de remboursement anticipé et parfois une mainlevée hypothécaire.

    Ces frais réduisent parfois l’intérêt économique de l’opération, surtout lorsque les montants refinancés restent limités.

    Une durée d’endettement prolongée

    Le regroupement peut prolonger significativement la période de remboursement. Certains emprunteurs restent ainsi endettés plusieurs années supplémentaires afin d’obtenir une mensualité plus faible.

    Cette situation peut limiter la capacité future d’investissement ou compliquer certains projets patrimoniaux.

    1. Rachat hypothécaire

    • Objectif : Réduire les mensualités
    • Utilisation : Regroupement de crédits
    • Points clés : Garantie sur un bien immobilier
    • Impact : Coût total souvent plus élevé

    2. Crédit classique

    • Objectif : Financer un besoin précis
    • Utilisation : Projet identifié
    • Points clés : Durée souvent plus courte
    • Impact : Charges mensuelles plus élevées

    3. Regroupement sans hypothèque

    • Objectif : Simplifier les remboursements
    • Utilisation : Crédits consommation
    • Points clés : Pas de garantie immobilière
    • Impact : Conditions parfois moins favorables

    4. Vente d’actif immobilier

    • Objectif : Réduire l’endettement
    • Utilisation : Arbitrage patrimonial
    • Points clés : Génération de liquidités
    • Impact : Perte d’un actif immobilier

    Rachat de crédit hypothécaire : une solution utile mais engageante

    Le rachat de crédit avec garantie hypothécaire peut permettre de retrouver une respiration budgétaire ou restructurer un endettement devenu difficile à gérer. Cette solution offre parfois davantage de souplesse grâce à la garantie immobilière apportée à la banque. Toutefois, elle augmente souvent la durée du crédit et le coût total du financement. Vous devez également mesurer le risque pesant sur votre patrimoine immobilier en cas de difficultés futures. Enfin, une analyse patrimoniale complète permet d’évaluer si cette stratégie reste réellement adaptée à votre situation financière.

    FAQ – rachat de crédit hypothécaire

    1. Un rachat de crédit hypothécaire réduit-il toujours les mensualités ?

    Oui, dans la plupart des cas, mais cela allonge souvent la durée totale du financement.

    2. Une hypothèque est-elle obligatoire ?

    oui dans le cadre d’un rachat de crédit hypothécaire. Il existe cependant des solutions sans garantie.

    3. Quels crédits peuvent être regroupés ?

    Des crédits immobiliers, des prêts consommation et parfois certaines dettes personnelles.

    4. Quels frais faut-il prévoir ?

    Des frais de notaire, d’hypothèque, de dossier et parfois de mainlevée peuvent s’ajouter.

    5. La banque peut-elle saisir le bien immobilier ?

    Oui, en cas de défaut de remboursement important, le bien hypothéqué peut être saisi.

  • Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Vous remboursez déjà un crédit immobilier et vous souhaitez obtenir de nouvelles liquidités ? Cette situation soulève souvent une question importante : peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ? En pratique, plusieurs solutions existent selon la valeur du bien, le capital restant dû et votre capacité d’endettement. Toutefois, les banques analysent ce type de dossier avec attention. Vous devez donc comprendre les conditions applicables avant de lancer votre projet. Par ailleurs, certaines stratégies permettent d’optimiser le financement tout en limitant les risques.

    En un coup d’œil

    Comment fonctionne un prêt hypothécaire avec un crédit existant ?

    Il est possible de souscrire un prêt hypothécaire même si un crédit immobilier est déjà en cours. La banque utilise alors votre bien immobilier comme garantie supplémentaire. Toutefois, la faisabilité dépend principalement de la valeur actuelle du bien et du capital restant à rembourser.

    Dans certains cas, l’établissement prêteur met en place une seconde hypothèque. Cette solution permet de financer un nouveau projet sans solder le prêt initial. Par ailleurs, certaines banques préfèrent regrouper les financements dans une seule opération. Vous devez donc comparer les différentes options avant de vous engager.

    Le montant empruntable dépend généralement de la valeur nette du bien. Ainsi, plus le crédit existant est avancé, plus la capacité de financement peut être importante. Une estimation immobilière précise reste donc essentielle pour évaluer votre marge de manœuvre.

    Quelles conditions faut-il respecter ?

    La banque analyse plusieurs critères avant d’accorder un prêt hypothécaire. Votre taux d’endettement constitue l’un des éléments les plus importants. En effet, l’établissement doit vérifier votre capacité à supporter une nouvelle mensualité. Vous devez donc présenter une situation financière stable.

    Le niveau de garantie disponible joue également un rôle majeur. Si le bien est déjà fortement financé, la banque peut limiter le montant accordé ou refuser l’opération. Par ailleurs, la qualité du dossier reste déterminante. Vos revenus, votre patrimoine et votre historique bancaire influencent directement la décision.

    Vous devez aussi anticiper les frais annexes. Une hypothèque entraîne des coûts de notaire, de garantie et parfois de mainlevée. Ces dépenses peuvent réduire l’intérêt du financement si elles ne sont pas intégrées dès le départ.

    Quels avantages et points de vigilance anticiper ?

    Le prêt hypothécaire permet d’obtenir des liquidités importantes sans vendre son bien immobilier. Cette solution peut financer un investissement, des travaux ou un besoin de trésorerie. Par ailleurs, les taux restent parfois plus avantageux qu’un crédit non garanti.

    Toutefois, vous augmentez votre niveau d’endettement global. Vous devez donc mesurer précisément l’impact sur votre budget. En cas de difficultés de remboursement, la banque peut engager une procédure sur le bien hypothéqué. Cette garantie représente donc un engagement important.

    Enfin, plusieurs alternatives peuvent exister selon votre situation. Un rachat de crédit, une renégociation bancaire ou une vente partielle d’actifs peuvent parfois offrir davantage de souplesse. Une analyse patrimoniale permet alors de choisir la solution la plus adaptée à vos objectifs.

    1. Seconde hypothèque

    • Objectif : Obtenir un nouveau financement
    • Utilisation : Crédit immobilier déjà en cours
    • Points clés : Garantie supplémentaire
    • Impact : Endettement accru

    2. Rachat de crédits

    • Objectif : Regrouper les financements
    • Utilisation : Réduction des mensualités
    • Points clés : Nouvelle durée possible
    • Impact : Gestion simplifiée

    3. Crédit consommation

    • Objectif : Financer un besoin rapide
    • Utilisation : Montants plus limités
    • Points clés : Pas de garantie hypothécaire
    • Impact : Taux souvent plus élevés

    4. Vente d’actifs

    • Objectif : Générer des liquidités
    • Utilisation : Réorganisation patrimoniale
    • Points clés : Aucun nouvel emprunt
    • Impact : Réduction du patrimoine détenu

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours sans risque ?

    Oui, il est possible de faire un prêt hypothécaire avec un crédit immobilier en cours, sous réserve de respecter certaines conditions financières et bancaires. Toutefois, cette opération doit être analysée avec précision. Vous devez tenir compte de votre capacité d’endettement, de la valeur du bien et du coût global du financement. Par ailleurs, une mauvaise anticipation peut fragiliser votre équilibre financier. Enfin, un accompagnement professionnel permet d’identifier la solution la plus pertinente selon votre situation patrimoniale.

    FAQ – peut-on faire un prêt hypothécaire avec un crédit immobilier en cours

    1. Une banque peut-elle accepter une seconde hypothèque ?

    Oui, si la valeur du bien et votre situation financière le permettent.

    2. Faut-il solder le crédit immobilier existant ?

    Non, certaines banques acceptent un nouveau prêt sans remboursement anticipé du premier.

    3. Quels frais faut-il prévoir ?

    Des frais de notaire, d’hypothèque et parfois de mainlevée peuvent s’ajouter.

    4. Le taux d’endettement reste-t-il important ?

    Oui, la banque vérifie votre capacité à supporter la nouvelle charge financière.

    5. Existe-t-il des alternatives au prêt hypothécaire ?

    Oui, un rachat de crédits ou une renégociation peuvent parfois être plus adaptés.

  • Peut-on utiliser un bien locatif comme garantie pour obtenir un prêt ?

    Peut-on utiliser un bien locatif comme garantie pour obtenir un prêt ?

    De nombreux investisseurs immobiliers possèdent un patrimoine locatif valorisé, mais souhaitent parfois mobiliser des fonds sans vendre leurs biens. Dans ce contexte, utiliser un bien locatif comme garantie constitue une solution patrimoniale intéressante. En effet, un logement loué peut servir de support à un financement adapté, notamment lorsqu’un projet nécessite des liquidités importantes. Ainsi, cette approche permet d’exploiter la valeur d’un bien immobilier tout en conservant les revenus locatifs associés. Il devient donc essentiel de comprendre comment fonctionne ce mécanisme et dans quelles situations il peut répondre à vos besoins.

    En un coup d’œil

    Comprendre le principe d’un bien locatif comme garantie

    Utiliser un bien locatif comme garantie consiste à mettre un logement en location en appui d’un financement. Concrètement, l’établissement prêteur prend une garantie sur le bien afin de sécuriser le remboursement du crédit. Ainsi, la valeur immobilière devient un levier financier permettant d’obtenir des fonds.

    Par ailleurs, un bien loué présente un avantage supplémentaire puisqu’il génère des revenus réguliers. Ces loyers renforcent souvent la solidité du dossier et rassurent le prêteur. De plus, la valeur du bien et sa localisation influencent directement les conditions du financement proposé.

    Enfin, cette stratégie permet de conserver le bien immobilier tout en mobilisant une partie de sa valeur. Vous pouvez donc poursuivre la perception des loyers tout en finançant un nouveau projet. Cette logique s’inscrit ainsi dans une gestion patrimoniale dynamique et structurée.

    Bien locatif comme garantie : quelles solutions de financement

    Plusieurs solutions permettent d’utiliser un bien locatif comme garantie dans le cadre d’un financement. Tout d’abord, le prêt hypothécaire constitue l’une des options les plus adaptées lorsque le montant recherché est important. En effet, ce type de financement repose directement sur la valeur du bien immobilier mis en garantie.

    Ensuite, le refinancement immobilier peut également être envisagé. Cette solution consiste à réorganiser un financement existant afin de dégager de nouvelles liquidités. Ainsi, elle permet d’utiliser la valeur actuelle du bien locatif pour financer un projet supplémentaire.

    Par ailleurs, certains montages patrimoniaux permettent d’intégrer plusieurs biens locatifs dans une stratégie globale. Cette organisation peut renforcer la solidité financière du dossier et offrir davantage de souplesse dans la gestion des financements. Toutefois, chaque situation nécessite une analyse personnalisée afin de choisir la solution la plus adaptée.

    1. Prêt hypothécaire

    • Objectif : obtenir des liquidités importantes.
    • Utilisation : mise en garantie du bien locatif.
    • Points clés : financement basé sur la valeur immobilière.
    • Impact : conservation du bien et des loyers.

    2. Refinancement immobilier

    • Objectif : dégager de nouvelles liquidités.
    • Utilisation : restructuration d’un crédit existant.
    • Points clés : valorisation du patrimoine locatif.
    • Impact : amélioration de la trésorerie.

    3. Financement d’un nouveau projet

    • Objectif : investir dans un nouveau bien.
    • Utilisation : mobilisation de la valeur locative.
    • Points clés : stratégie patrimoniale évolutive.
    • Impact : développement du patrimoine immobilier.

    4. Optimisation patrimoniale

    • Objectif : structurer l’ensemble du patrimoine.
    • Utilisation : analyse globale des actifs.
    • Points clés : stratégie à long terme.
    • Impact : meilleure gestion financière.

    Dans quels cas utiliser un bien locatif comme garantie

    Utiliser un bien locatif comme garantie peut répondre à plusieurs objectifs patrimoniaux. Tout d’abord, cette solution permet de financer un nouveau projet immobilier sans vendre un bien existant. Ainsi, vous pouvez développer votre patrimoine tout en conservant vos actifs actuels.

    Ensuite, cette stratégie peut servir à financer des travaux importants sur un bien immobilier. Par exemple, une rénovation énergétique ou une modernisation peut améliorer la valeur du logement et renforcer son attractivité locative. Dans ce cas, le financement devient un outil de valorisation patrimoniale.

    Par ailleurs, certains investisseurs utilisent cette approche pour obtenir de la trésorerie destinée à un projet professionnel ou personnel. Cette flexibilité permet d’adapter l’utilisation des fonds à différents objectifs. Toutefois, une analyse précise reste indispensable pour sécuriser l’opération.

    Enfin, cette solution peut également être envisagée pour restructurer des crédits existants. Elle permet alors d’améliorer l’équilibre financier global et d’optimiser la gestion des engagements. Cette démarche contribue à renforcer la solidité du patrimoine sur le long terme.

    Bien locatif comme garantie : un levier pour développer votre patrimoine

    Utiliser un bien locatif comme garantie constitue un levier efficace pour mobiliser des ressources financières tout en conservant vos actifs immobiliers. Cette stratégie permet d’accompagner des projets ambitieux tout en maintenant les revenus locatifs existants. Ainsi, elle s’inscrit dans une logique de développement patrimonial durable.

    Cependant, chaque projet nécessite une étude approfondie afin d’évaluer les risques et les opportunités. Avant d’engager une démarche, vous devez analyser la valeur du bien, votre capacité de remboursement et vos objectifs à long terme. Une approche personnalisée permet alors d’identifier la solution la plus adaptée à votre situation.

    FAQ – bien locatif comme garantie

    1. Peut-on utiliser un bien locatif comme garantie pour un prêt ?

    Oui, un bien locatif peut servir de garantie pour obtenir un financement, notamment via un prêt hypothécaire.

    2. Les loyers sont-ils pris en compte dans le financement ?

    Oui, les revenus locatifs peuvent renforcer la solidité du dossier et améliorer les conditions d’emprunt.

    3. Faut-il que le bien soit totalement remboursé ?

    Non, un bien encore financé peut servir de garantie, sous réserve d’une valeur suffisante.

    4. Peut-on financer plusieurs projets avec un bien locatif ?

    Oui, selon la valeur du bien et votre situation financière, plusieurs projets peuvent être envisagés.

    5. Quels sont les risques liés à cette stratégie ?

    Comme tout crédit, cette solution nécessite une analyse préalable pour garantir votre capacité de remboursement.

  • Peut-on obtenir de la trésorerie avec un bien immobilier ?

    Peut-on obtenir de la trésorerie avec un bien immobilier ?

    De nombreux propriétaires disposent d’un patrimoine immobilier valorisé, mais manquent parfois de liquidités pour financer un projet ou faire face à un besoin ponctuel. Dans ce contexte, la question de comment mobiliser de la trésorerie avec un bien immobilier revient fréquemment. En effet, un bien immobilier peut constituer un levier financier puissant, sans nécessairement être vendu. Plusieurs solutions permettent ainsi de mobiliser des fonds tout en conservant son patrimoine. Il devient donc essentiel de comprendre les mécanismes existants afin d’identifier la stratégie la plus adaptée à votre situation.

    En un coup d’œil

    Comment obtenir de la trésorerie avec un bien immobilier

    Un bien immobilier représente souvent une valeur importante dans un patrimoine. Toutefois, cette valeur reste immobilisée tant que le bien n’est pas vendu ou utilisé comme garantie. Ainsi, obtenir de la trésorerie avec un bien immobilier consiste à mobiliser cette valeur sans céder le bien lui-même.

    Par ailleurs, plusieurs mécanismes permettent d’utiliser un bien immobilier comme support financier. Les établissements prêteurs peuvent accepter d’accorder un financement en prenant une garantie sur le bien détenu. Cette garantie rassure la banque et facilite l’accès à des montages spécifiques.

    De plus, cette approche permet de transformer un patrimoine immobilier en source de financement. Vous pouvez ainsi financer un projet personnel, soutenir une activité professionnelle ou restructurer des crédits existants. Cette logique patrimoniale permet donc d’optimiser l’utilisation de vos actifs.

    Les solutions pour générer de la trésorerie avec un bien immobilier

    Plusieurs solutions permettent de générer de la trésorerie avec un bien immobilier. Le choix dépend principalement de la valeur du bien, de votre situation financière et de vos objectifs patrimoniaux. Ainsi, chaque option présente des caractéristiques spécifiques qu’il convient d’analyser avec attention.

    1. Prêt hypothécaire

    • Objectif : obtenir des liquidités garanties par un bien.
    • Utilisation : financement personnel ou professionnel.
    • Points clés : mise en garantie du bien immobilier.
    • Impact : accès à une trésorerie sans vente du bien.

    2. Refinancement immobilier

    • Objectif : restructurer un crédit existant.
    • Utilisation : optimisation des mensualités.
    • Points clés : adaptation du financement initial.
    • Impact : amélioration de la gestion budgétaire.

    3. Vente partielle ou arbitrage

    • Objectif : libérer du capital.
    • Utilisation : cession d’un bien ou d’une part.
    • Points clés : impact sur la structure patrimoniale.
    • Impact : génération immédiate de liquidités.

    4. Structuration patrimoniale

    • Objectif : optimiser la gestion globale.
    • Utilisation : organisation via société ou montage dédié.
    • Points clés : stratégie sur le long terme.
    • Impact : meilleure utilisation du patrimoine.

    Par ailleurs, le prêt hypothécaire constitue l’une des solutions les plus utilisées dans ce domaine. En mettant un bien en garantie, vous pouvez obtenir des fonds sans vendre votre patrimoine. Cette approche offre donc une solution particulièrement adaptée aux propriétaires souhaitant conserver leurs actifs immobiliers.

    Dans quels cas utiliser la trésorerie avec un bien immobilier

    La trésorerie avec un bien immobilier peut être utilisée dans de nombreuses situations. Tout d’abord, elle permet de financer un nouveau projet immobilier sans céder un bien existant. Cette stratégie favorise la continuité des investissements et la diversification du patrimoine.

    Ensuite, cette solution peut servir à financer des travaux importants. Par exemple, une rénovation énergétique ou une modernisation du bien peut améliorer sa valeur et son attractivité. Ainsi, vous valorisez votre patrimoine tout en conservant sa propriété.

    Par ailleurs, certains propriétaires utilisent cette approche pour soutenir un projet professionnel. La mobilisation d’un actif immobilier permet alors d’obtenir des fonds nécessaires à une activité ou à un développement entrepreneurial. Cette logique offre une alternative intéressante aux financements classiques.

    Enfin, cette stratégie peut également contribuer à rééquilibrer une situation financière. Elle permet notamment de regrouper des dettes ou d’améliorer la gestion de la trésorerie globale. Dans ce contexte, une analyse précise reste indispensable pour sécuriser l’opération.

    Trésorerie avec un bien immobilier : un levier financier à utiliser avec stratégie

    La trésorerie avec un bien immobilier constitue un levier financier puissant pour de nombreux propriétaires. Elle permet de financer des projets, de restructurer des engagements ou de développer un patrimoine sans procéder à une vente immédiate. Ainsi, cette solution offre une flexibilité appréciable dans la gestion patrimoniale.

    Cependant, chaque situation nécessite une analyse personnalisée. Avant d’engager un financement, vous devez évaluer la valeur du bien, votre capacité de remboursement et vos objectifs à long terme. Une étude approfondie permet alors d’identifier la solution la plus adaptée et de sécuriser votre stratégie patrimoniale.

    FAQ – trésorerie avec un bien immobilier

    1. Peut-on obtenir de la trésorerie sans vendre son bien immobilier ?

    Oui, notamment grâce au prêt hypothécaire qui permet d’obtenir des fonds en mettant le bien en garantie.

    2. Quel montant peut-on obtenir avec un bien immobilier ?

    Le montant dépend généralement de la valeur du bien et de votre capacité de remboursement.

    3. La trésorerie avec un bien immobilier est-elle adaptée aux projets professionnels ?

    Oui, elle peut financer une activité ou soutenir un développement professionnel.

    4. Faut-il un bien totalement remboursé pour obtenir un financement ?

    Non, mais le niveau d’endettement existant influence la décision de financement.

    5. Ce type de financement présente-t-il des risques ?

    Oui, comme tout crédit, il nécessite une analyse préalable pour garantir votre capacité de remboursement.

  • Durée maximale du prêt relais : que faire après 24 mois ?

    Durée maximale du prêt relais : que faire après 24 mois ?

    Lors d’un achat immobilier avec revente en cours, le prêt relais constitue souvent une solution utilisée par les propriétaires. Cependant, la question de la durée maximale prêt relais revient fréquemment. En pratique, les banques limitent généralement ce financement à une période de 12 à 24 mois. En parallèle, certaines solutions hypothécaires in fine peuvent proposer un horizon beaucoup plus long, pouvant aller jusqu’à 10 ans selon les établissements et selon le profil de l’emprunteur. Il devient donc essentiel de comparer ces deux logiques dès le départ afin d’adapter le financement au rythme réel de votre projet.

    En un coup d’œil

    Comprendre la durée maximale d’un prêt relais

    Le prêt relais permet de financer l’achat d’un nouveau bien avant la vente du précédent. Concrètement, la banque avance une partie de la valeur estimée du bien à vendre. Ainsi, l’emprunteur dispose des fonds nécessaires pour concrétiser son nouveau projet sans attendre la signature de la vente.

    Toutefois, ce financement reste conçu comme une solution de courte durée. Dans la majorité des cas, les établissements bancaires fixent la durée maximale d’un prêt relais entre 12 et 24 mois. Cette limite vise à sécuriser le remboursement dans un délai raisonnable. Par conséquent, la réussite de l’opération dépend souvent de la rapidité de la vente.

    Par ailleurs, certaines banques peuvent accepter une prolongation sous conditions. Cependant, cette extension reste encadrée et ne constitue pas la règle générale. Vous avez donc intérêt à anticiper dès l’origine du projet si le délai de vente risque d’être plus long que prévu.

    Les limites liées à la durée maximale du prêt relais

    La durée maximale prêt relais peut devenir contraignante dans plusieurs situations. Tout d’abord, la vente d’un bien peut prendre plus de temps que prévu. Par exemple, un marché immobilier ralenti, un prix trop ambitieux ou un bien atypique peuvent retarder la transaction.

    Ensuite, cette limite temporelle peut créer une pression financière importante. L’emprunteur doit parfois gérer plusieurs charges en parallèle. De plus, l’incertitude sur le calendrier de vente peut compliquer la gestion budgétaire du foyer.

    Par ailleurs, le prêt relais reste très dépendant du marché immobilier. Si les conditions de vente se dégradent, les 24 mois peuvent devenir insuffisants. Il devient donc utile d’étudier d’autres solutions dès le montage initial. Ainsi, vous ne raisonnez pas uniquement en fonction d’un délai bancaire court, mais en fonction du temps réellement nécessaire à votre projet.

    Prêt relais ou prêt hypothécaire in fine : quelle alternative

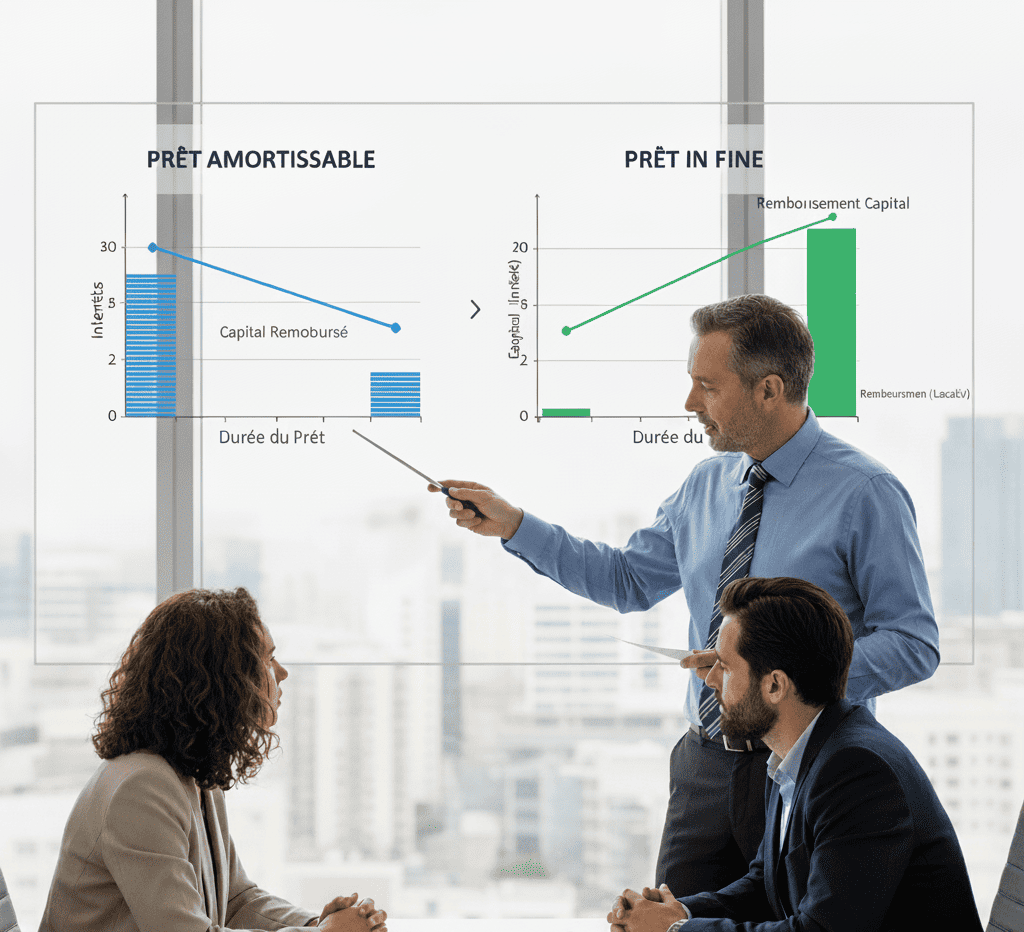
    Face aux limites du prêt relais classique, le prêt hypothécaire in fine constitue une alternative à envisager dès le départ. Contrairement au prêt relais, qui repose sur une logique transitoire de 12 à 24 mois, le prêt hypothécaire in fine peut offrir une durée nettement plus longue. Selon les situations, cette durée peut atteindre jusqu’à 10 ans. Ainsi, cette solution apporte un horizon beaucoup plus confortable pour organiser une vente dans de bonnes conditions.

    Par ailleurs, le fonctionnement diffère sensiblement. Avec un prêt hypothécaire in fine, l’emprunteur rembourse principalement les intérêts pendant la durée du financement. Ensuite, il rembourse le capital à l’échéance prévue. Cette mécanique permet donc de préserver davantage de souplesse pendant plusieurs années, ce qui peut s’avérer pertinent lorsque la cession du bien demande du temps.

    De plus, cette alternative peut convenir à des propriétaires qui souhaitent éviter la pression d’un calendrier trop court. Elle peut également répondre à des situations patrimoniales plus complexes, notamment lorsque la vente dépend d’un bon niveau de prix ou d’un contexte de marché plus lent. En revanche, ce type de financement doit être étudié avec attention, car il repose sur une garantie hypothécaire et sur une stratégie patrimoniale cohérente.

    Enfin, le choix entre prêt relais et prêt hypothécaire in fine dépend de plusieurs critères. La valeur du bien, la solidité du dossier, le niveau d’endettement et les objectifs patrimoniaux doivent être analysés précisément. Une étude personnalisée permet donc d’identifier la solution la plus adaptée, non pas après 24 mois, mais dès la conception du projet.

    1. Prêt relais classique

    • Objectif : financer un achat en attendant une vente.
    • Utilisation : durée généralement limitée à 12 à 24 mois.
    • Points clés : dépend fortement du délai de vente.
    • Impact : solution rapide mais contrainte dans le temps.

    2. Prolongation du prêt relais

    • Objectif : obtenir un délai supplémentaire.
    • Utilisation : accord ponctuel de la banque.
    • Points clés : solution incertaine et très encadrée.
    • Impact : apporte un peu de temps, sans changer la logique du montage.

    3. Prêt hypothécaire in fine

    • Objectif : financer le projet sur une durée plus longue.
    • Utilisation : remboursement du capital à l’échéance.
    • Points clés : durée pouvant aller jusqu’à 10 ans.
    • Impact : offre davantage de souplesse pour vendre dans de bonnes conditions.

    4. Vente anticipée du bien

    • Objectif : sécuriser rapidement le financement.
    • Utilisation : ajustement du calendrier immobilier.
    • Points clés : dépend de la liquidité du marché local.
    • Impact : réduit le risque de blocage financier.

    Durée maximale prêt relais : anticiper pour éviter un horizon trop court

    La durée maximale prêt relais constitue un point de vigilance majeur dans un projet immobilier avec revente. En pratique, le prêt relais classique impose souvent un horizon limité à environ 24 mois. À l’inverse, certaines solutions hypothécaires in fine peuvent proposer une durée beaucoup plus longue, pouvant aller jusqu’à 10 ans selon les établissements et le profil retenu. Cette différence change profondément la manière d’aborder le projet.

    Vous avez donc intérêt à raisonner dès le départ en fonction du temps réellement nécessaire à la vente de votre bien. Dans certains cas, le prêt relais reste adapté. Dans d’autres, un prêt hypothécaire in fine peut offrir une structure plus souple et plus cohérente. Une analyse globale permet alors de sécuriser le financement tout en préservant votre stratégie patrimoniale.

    FAQ – durée maximale prêt relais

    1. Quelle est la durée maximale d’un prêt relais ?

    La durée maximale d’un prêt relais se situe généralement entre 12 et 24 mois selon les banques.

    2. Peut-on prolonger un prêt relais au-delà de 24 mois ?

    Une prolongation peut parfois être étudiée, mais elle reste exceptionnelle et dépend de l’accord de la banque.

    3. Existe-t-il une alternative au prêt relais dès le départ ?

    Oui, un prêt hypothécaire in fine peut être envisagé dès l’origine du projet lorsque le délai de vente risque d’être long.

    4. Quelle durée peut proposer un prêt hypothécaire in fine ?

    Selon les établissements et le profil de l’emprunteur, un prêt hypothécaire in fine peut aller jusqu’à 10 ans.

    5. Pourquoi comparer ces solutions avant de signer ?

    Comparer en amont permet d’adapter le financement au vrai calendrier du projet et d’éviter une pression excessive liée à un délai trop court.

  • Comment financer une résidence secondaire sans toucher à son épargne ?

    Comment financer une résidence secondaire sans toucher à son épargne ?

    Comment financer une résidence secondaire sans toucher à son épargne ? Cette question se pose souvent lorsque vous souhaitez concrétiser un projet immobilier tout en préservant votre sécurité financière. En effet, l’épargne constitue un matelas essentiel pour faire face aux imprévus. Ainsi, de nombreuses solutions permettent d’acheter une résidence secondaire sans la mobiliser directement. Cependant, chaque option implique des mécanismes spécifiques. Par conséquent, une analyse rigoureuse s’impose avant de s’engager.

    En un coup d’œil

    Pourquoi financer une résidence secondaire sans toucher à son épargne

    Préserver son épargne reste souvent une priorité patrimoniale. En effet, elle permet de faire face aux imprévus et d’assurer une certaine sérénité financière. Ainsi, l’utiliser intégralement pour une résidence secondaire peut fragiliser votre équilibre. De plus, l’épargne peut générer des revenus ou servir de levier futur. Par ailleurs, conserver une réserve facilite l’accès à d’autres projets. Cependant, financer un bien immobilier sans apport nécessite une structuration adaptée.

    En revanche, éviter de mobiliser son épargne ne signifie pas renoncer à son projet. En effet, le patrimoine existant peut jouer un rôle déterminant. Ainsi, certains montages permettent d’optimiser la capacité d’emprunt. De plus, ces solutions offrent souvent une meilleure gestion de trésorerie. Pour autant, vous devez anticiper l’impact sur votre endettement global.

    Quelles solutions pour financer une résidence secondaire sans toucher à son épargne

    Plusieurs solutions permettent de financer une résidence secondaire sans utiliser son épargne. Tout d’abord, le crédit immobilier classique sans apport reste envisageable dans certains profils solides. En effet, les banques privilégient les revenus stables et une gestion saine. Ainsi, un bon taux d’endettement facilite l’accord. De plus, cette option conserve votre épargne intacte. Cependant, les conditions peuvent être plus strictes.

    Par ailleurs, le prêt hypothécaire constitue une alternative intéressante. En effet, il repose sur un bien immobilier déjà détenu. Ainsi, vous obtenez des liquidités sans vendre votre patrimoine. De plus, les fonds restent libres d’utilisation. En revanche, le bien sert de garantie jusqu’au remboursement complet. Enfin, le rachat de crédits avec trésorerie intégrée permet parfois de financer un nouveau projet. Cette solution nécessite toutefois une analyse approfondie.

    1. Crédit immobilier sans apport

    • Objectif : Acheter sans mobiliser l’épargne
    • Utilisation : Résidence secondaire
    • Points clés : Revenus et taux d’endettement solides
    • Impact : Épargne préservée

    2. Prêt hypothécaire

    • Objectif : Obtenir des liquidités via un bien existant
    • Utilisation : Achat ou complément de financement
    • Points clés : Garantie immobilière
    • Impact : Endettement adossé au patrimoine

    3. Rachat de crédits avec trésorerie

    • Objectif : Réorganiser les finances
    • Utilisation : Financement global
    • Points clés : Allongement de durée possible
    • Impact : Mensualités ajustées

    4. Investissement locatif préalable

    • Objectif : Générer des revenus complémentaires
    • Utilisation : Financer un futur projet
    • Points clés : Vision long terme
    • Impact : Effet de levier progressif

    Comment choisir la meilleure stratégie pour financer une résidence secondaire sans épargne

    Le choix de la solution dépend avant tout de votre situation personnelle. En effet, vos revenus, votre âge et votre patrimoine influencent fortement les options possibles. Ainsi, une stratégie efficace repose sur une vision globale. De plus, vous devez anticiper l’évolution de vos charges. Par ailleurs, la fiscalité associée au projet mérite une attention particulière. Cependant, une mauvaise anticipation peut limiter votre flexibilité future.

    Pour sécuriser votre projet, un accompagnement spécialisé reste recommandé. En effet, un conseiller analyse votre capacité d’emprunt réelle. De plus, il structure un financement cohérent avec vos objectifs. Ainsi, vous préservez votre épargne tout en concrétisant votre résidence secondaire. Enfin, cette approche permet d’optimiser durablement votre patrimoine.

    Financer une résidence secondaire sans toucher à son épargne : une stratégie à construire

    En conclusion, financer une résidence secondaire sans toucher à son épargne reste tout à fait possible. En effet, plusieurs solutions existent pour mobiliser le crédit ou le patrimoine. De plus, ces stratégies préservent votre sécurité financière. Cependant, chaque montage implique des engagements sur le long terme. Ainsi, une étude personnalisée constitue la clé d’un projet réussi.

    FAQ – financer une résidence secondaire sans épargne

    1. Peut-on acheter une résidence secondaire sans apport ?

    Oui, sous conditions de revenus stables et d’un endettement maîtrisé.

    2. Le prêt hypothécaire permet-il de préserver l’épargne ?

    Oui, il mobilise un bien existant sans utiliser les liquidités.

    3. Le rachat de crédits est-il adapté à ce projet ?

    Oui, s’il améliore la trésorerie sans déséquilibrer la situation.

    4. Existe-t-il des risques à ne pas utiliser son épargne ?

    Oui, un endettement excessif peut fragiliser l’équilibre financier.

    5. Faut-il se faire accompagner pour ce type de financement ?

    Oui, un accompagnement permet de sécuriser et d’optimiser le montage.