Vendre sa maison sans quitter les lieux : c’est le principe du portage immobilier. Cette solution reste encore mal connue des propriétaires confrontés à un besoin urgent de liquidités. Elle permet de transformer un bien immobilier en trésorerie immédiate, tout en conservant un droit d’usage temporaire du logement. Cette opération reste toutefois encadrée par un contrat précis. Son coût réel mérite d’être mesuré avant tout engagement. Cet article détaille son fonctionnement, ses frais et les profils de propriétaires pour lesquels cette solution constitue une réponse pertinente.
En un coup d’œil
- Qu’est-ce que le portage immobilier et comment fonctionne-t-il ?
- Quel est le coût réel de cette opération ?
- Pour quel profil de propriétaire cette solution est-elle adaptée ?
- FAQ – portage immobilier
Qu’est-ce que le portage immobilier et comment fonctionne-t-il ?
Un mécanisme en trois étapes
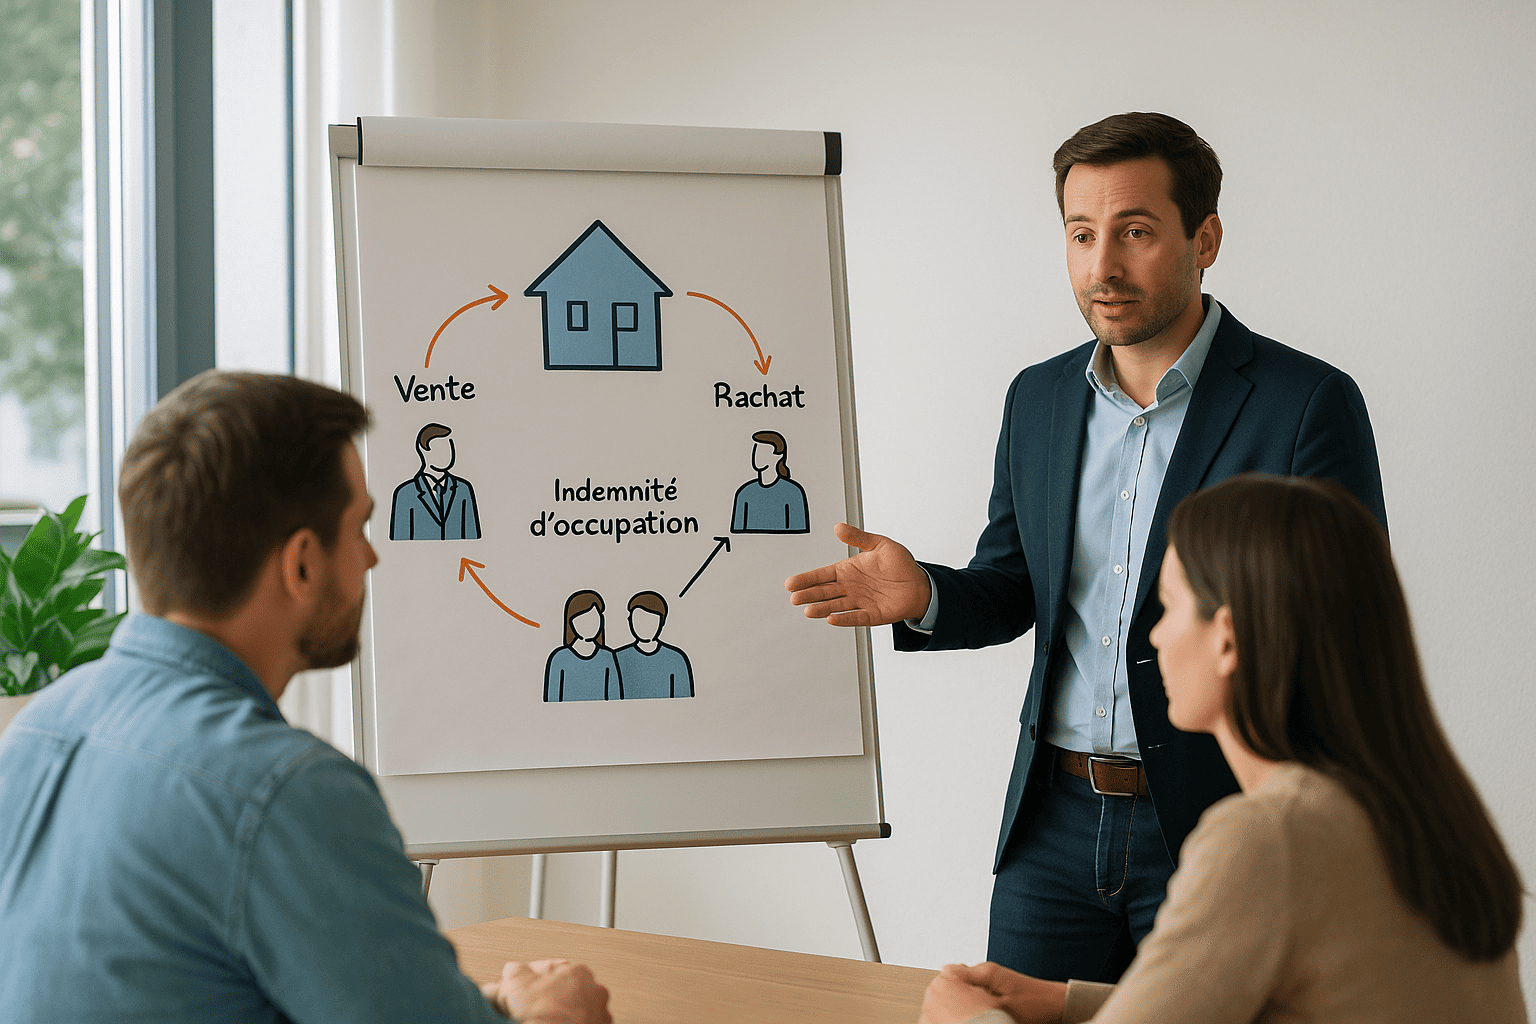
Le portage immobilier repose sur une vente temporaire du logement à un investisseur ou une société spécialisée. Le propriétaire cède son bien et perçoit immédiatement le prix de vente. Il reste ensuite dans les lieux en tant qu’occupant. En contrepartie, il verse une redevance d’occupation, comparable à un loyer. Enfin, il conserve une faculté de rachat lui permettant de récupérer son bien dans un délai convenu, généralement entre deux et cinq ans.
Ce dispositif se distingue ainsi de la vente classique par la possibilité de rester chez soi. Il se distingue également du prêt hypothécaire, car il ne repose pas sur un endettement supplémentaire. Il s’appuie plutôt sur un transfert temporaire de propriété.
Qui intervient dans l’opération
L’opération fait intervenir un investisseur, particulier ou institutionnel, qui finance l’acquisition du bien. Un notaire encadre la transaction, tandis qu’un contrat d’occupation fixe les conditions du maintien dans les lieux. Par ailleurs, certaines opérations passent par une société de portage. Celle-ci structure le montage et sécurise la faculté de rachat. Pour approfondir les alternatives disponibles, un point sur le financement patrimonial permet de comparer les différentes solutions de mobilisation d’un bien immobilier.
Quel est le coût réel de cette opération ?
Les frais à anticiper
Le coût de cette solution comprend plusieurs éléments. La décote appliquée sur le prix de vente constitue le premier poste : le bien se vend en dessous de sa valeur de marché, afin de compenser le risque pris par l’investisseur. S’ajoutent la redevance d’occupation mensuelle, les frais de notaire liés à la double mutation, ainsi que la commission éventuelle de la société de portage.
Le prix de rachat, quant à lui, intègre généralement une majoration par rapport au prix de vente initial. Cette majoration rémunère en effet l’investisseur pour la durée de l’immobilisation de son capital.
Des scénarios très variables selon la durée
Le coût final dépend largement de la durée choisie et du profil du propriétaire. Voici quelques ordres de grandeur pédagogiques, à titre indicatif uniquement.
Portage court (2 ans)
- Décote : Modérée.
- Redevance : Plus élevée.
- Profil : Besoin ponctuel de trésorerie.
- Observation : Rachat rapproché.
Portage moyen (3 à 4 ans)
- Décote : Intermédiaire.
- Redevance : Équilibrée.
- Profil : Restructuration financière en cours.
- Observation : Cas le plus fréquent.
Portage long (5 ans)
- Décote : Plus marquée.
- Redevance : Plus modérée.
- Profil : Situation nécessitant du temps.
- Observation : Coût cumulé plus important.
Sans rachat au terme
- Décote : Définitive.
- Redevance : Non applicable après le terme.
- Profil : Propriétaire ne levant pas l’option.
- Observation : La vente devient alors définitive.
Ces éléments restent des ordres de grandeur généraux. Seule une étude personnalisée permet d’évaluer le coût réel adapté à une situation donnée.
Pour quel profil de propriétaire cette solution est-elle adaptée ?
Un besoin urgent de liquidités
Cette solution s’adresse en priorité aux propriétaires confrontés à une situation financière tendue : difficultés de remboursement, dette fiscale, ou nécessité de dégager rapidement des fonds. Elle évite ainsi une vente précipitée. Elle permet aussi de rester dans le logement pendant la période de restructuration.
Un profil incompatible avec un crédit classique
Certains propriétaires ne peuvent plus obtenir de financement bancaire classique. Leur âge, leur endettement ou un fichage à la Banque de France en sont souvent la cause. Dans ce contexte, cette formule constitue une alternative concrète, dès lors qu’un financement patrimonial classique n’est plus accessible.
Des situations où cette solution n’est pas adaptée
En revanche, un propriétaire disposant de revenus stables et d’une capacité d’emprunt suffisante trouve souvent un intérêt supérieur dans un prêt hypothécaire classique ou un refinancement. La perte de propriété temporaire, même encadrée, reste en effet une décision à ne pas prendre à la légère. Pour découvrir d’autres retours d’expérience sur ce type d’opération, la catégorie portage immobilier du blog rassemble les articles consacrés à ce sujet.
Le portage immobilier, une solution de dernier recours à bien évaluer
Le portage immobilier permet de transformer un bien en liquidités sans quitter son logement. Cette souplesse a toutefois un coût, entre décote de vente, redevance d’occupation et majoration au rachat. Pour cette raison, cette solution convient surtout aux propriétaires qui ne peuvent plus accéder à un financement classique. Une analyse personnalisée reste indispensable pour vérifier si cette formule correspond réellement à votre situation patrimoniale.
FAQ – portage immobilier
1. Le propriétaire perd-il définitivement son bien pendant l’opération ?
Non. Il conserve une faculté de rachat lui permettant de récupérer son bien dans le délai prévu au contrat.
2. Cette solution convient-elle à tous les propriétaires ?
Non. Elle s’adresse surtout aux personnes ne pouvant plus accéder à un financement bancaire classique.
3. Quelle est la durée habituelle d’un portage immobilier ?
Elle varie généralement entre deux et cinq ans, selon les modalités négociées avec l’investisseur.
4. Le propriétaire doit-il payer un loyer pendant cette période ?
Oui. Une redevance d’occupation est versée pendant toute la durée du contrat.
5. Que se passe-t-il si le rachat n’est pas exercé au terme ?
La vente devient définitive et le propriétaire ne recouvre pas la propriété du bien.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations sur www.aeras-infos.fr.