Un prêt souscrit il y a plusieurs années ne correspond pas toujours à la situation actuelle d’un propriétaire. Le refinancement hypothécaire permet alors de restructurer ce prêt pour redonner de l’air à sa trésorerie. Cette opération consiste à remplacer un crédit existant par un nouveau financement, adossé à la valeur du bien immobilier. Elle peut ainsi répondre à une baisse de revenus, à un projet nouveau ou simplement à un besoin de simplifier ses charges mensuelles. Encore faut-il savoir quand et comment engager une telle démarche.
En un coup d’œil
- Qu’est-ce que le refinancement hypothécaire et quand y recourir ?
- Comment se déroule l’opération concrètement ?
- Quels avantages et quels points de vigilance ?
- FAQ – refinancement hypothécaire
Qu’est-ce que le refinancement hypothécaire et quand y recourir ?
Un principe simple : remplacer un prêt par un autre
Le refinancement hypothécaire consiste à solder un crédit en cours grâce à un nouveau prêt, garanti par une hypothèque sur le bien immobilier. Ce nouveau financement peut porter sur un montant plus élevé, une durée différente ou des conditions renégociées. Ainsi, l’opération ne se limite pas à un simple changement de banque : elle permet aussi de dégager une trésorerie complémentaire.
Les moments propices pour restructurer son prêt
Plusieurs situations justifient d’engager cette démarche. Une baisse de revenus, un allongement de la durée de remboursement souhaité, ou encore un besoin de financer un nouveau projet patrimonial en font partie. De plus, un changement de situation personnelle, comme une succession ou une donation, peut également rendre pertinente une restructuration du prêt initial.
Comment se déroule l’opération concrètement ?
Les étapes clés
L’opération commence par une évaluation du bien immobilier et une analyse du capital restant dû sur le prêt initial. Le prêteur étudie ensuite le dossier complet : revenus, charges, âge et objectif du financement. Une fois l’accord obtenu, le nouveau prêt solde l’ancien, et l’emprunteur reprend ses remboursements selon les nouvelles conditions.
Des situations types
Voici quelques cas de figure fréquemment rencontrés, à titre d’illustration pédagogique.
Allongement de durée
- Objectif : Réduire la mensualité.
- Effet : Coût total potentiellement plus élevé.
- Profil : Baisse temporaire de revenus.
Dégagement de trésorerie
- Objectif : Financer un nouveau projet.
- Effet : Montant emprunté augmenté.
- Profil : Projet patrimonial identifié.
Renégociation des conditions
- Objectif : Adapter le contrat à la situation.
- Effet : Nouvelles modalités contractuelles.
- Profil : Dossier patrimonial évolutif.
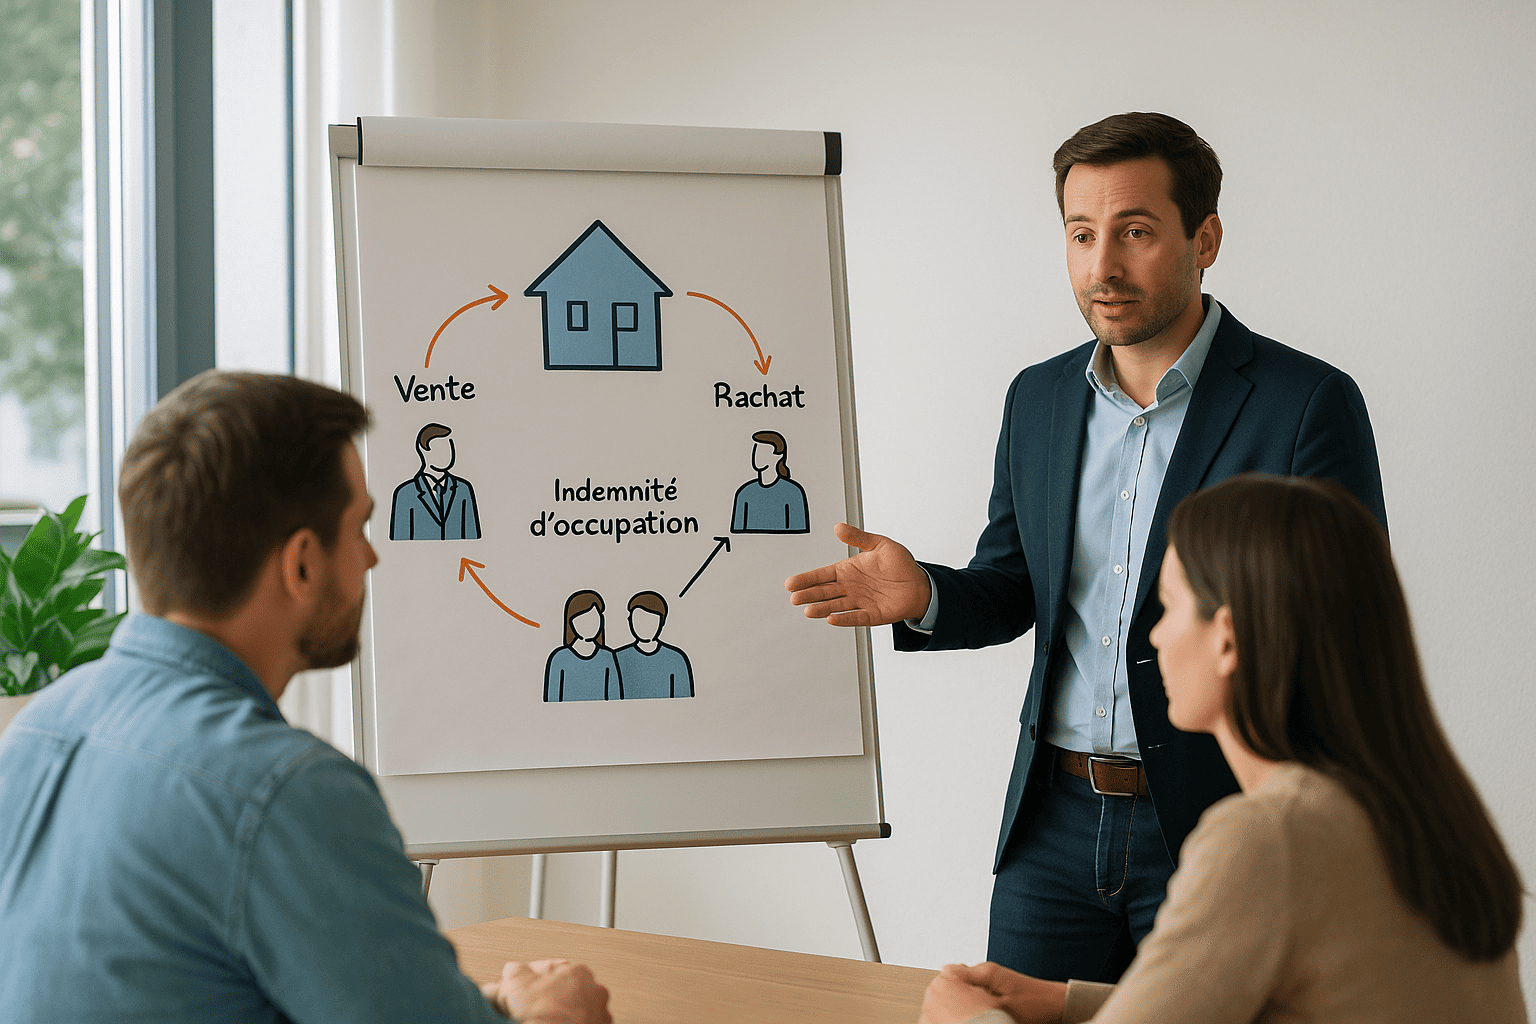
Rachat de soulte
- Objectif : Financer une indivision ou une succession.
- Effet : Nouveau montant intégrant la soulte.
- Profil : Situation familiale ou successorale.
Ces exemples restent des ordres de grandeur généraux. Seule une étude personnalisée permet de déterminer la solution la mieux adaptée à votre dossier.
Quels avantages et quels points de vigilance ?
Des avantages concrets
Le principal atout de cette solution réside dans sa souplesse. Elle permet en effet d’ajuster la durée, le montant et les conditions du prêt à une situation qui a évolué. Par ailleurs, elle évite parfois une vente précipitée du bien, en offrant une alternative de financement adaptée. Pour comparer les options disponibles, un point sur le financement patrimonial aide à situer cette solution parmi les autres dispositifs existants.
Des points de vigilance à connaître
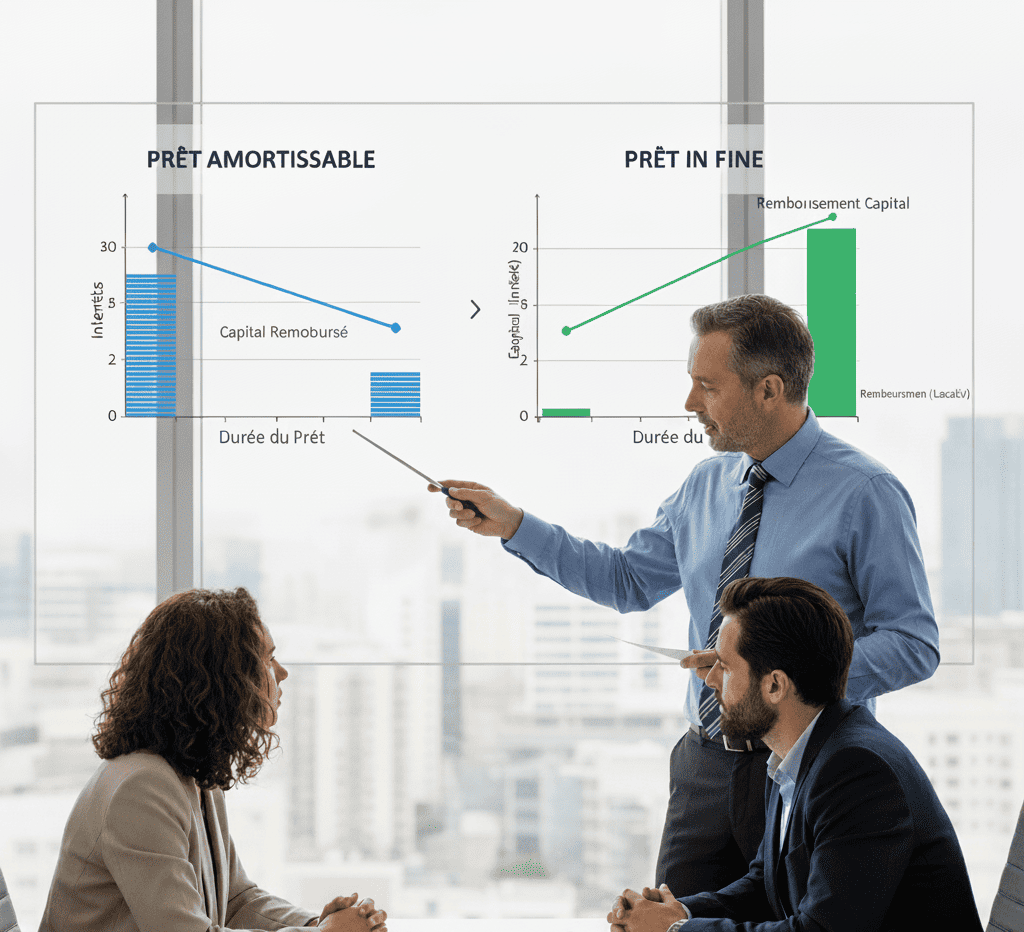
Cette opération engendre toutefois des frais : indemnités de remboursement anticipé sur l’ancien prêt, frais de garantie et frais de notaire liés à la nouvelle hypothèque. De plus, allonger la durée du crédit augmente en général son coût total, même si la mensualité diminue. Une analyse chiffrée précise reste donc indispensable avant toute décision. Nos articles sur les prêts hypothécaires détaillent les différents mécanismes liés à ce type de financement.
Le refinancement hypothécaire, un outil de pilotage patrimonial à utiliser au bon moment
Le refinancement hypothécaire offre une réelle souplesse pour adapter un prêt existant à une nouvelle situation financière. Il permet ainsi de réduire une mensualité, de dégager de la trésorerie ou de financer un projet patrimonial. Pour autant, les frais liés à l’opération et l’allongement éventuel de la durée méritent d’être mesurés avec attention. Une étude personnalisée reste le meilleur moyen de vérifier si cette solution correspond à votre situation.
FAQ – refinancement hypothécaire
1. Le refinancement hypothécaire concerne-t-il uniquement un crédit immobilier ?
Non. Le nouveau prêt peut aussi intégrer une trésorerie complémentaire pour un autre projet patrimonial.
2. Cette opération entraîne-t-elle systématiquement des frais ?
Oui. Des indemnités de remboursement anticipé et des frais de garantie s’appliquent généralement.
3. Faut-il un apport pour restructurer son prêt ?
Non, l’opération s’appuie avant tout sur la valeur du bien mis en garantie et sur la capacité de remboursement.
4. L’allongement de la durée augmente-t-il toujours le coût total ?
En général oui, même si la mensualité diminue. Une simulation précise permet de le vérifier.
5. À quel âge peut-on encore restructurer un prêt hypothécaire ?
Il n’existe pas de limite d’âge légale. Chaque dossier est étudié selon la situation globale de l’emprunteur.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations sur www.aeras-infos.fr.