Étiquette : prêt hypothécaire

  • Refus de crédit immobilier : quelles alternatives pour les propriétaires ?

    Refus de crédit immobilier : quelles alternatives pour les propriétaires ?

    Un refus de crédit immobilier peut remettre en cause un projet d’acquisition ou retarder une stratégie patrimoniale. En effet, cette décision intervient souvent au moment où vous souhaitez acheter un bien immobilier ou concrétiser une opération importante. Cependant, un refus ne signifie pas nécessairement l’abandon définitif de votre projet. Ainsi, certaines alternatives permettent d’adapter votre financement ou de renforcer votre dossier avant une nouvelle demande. De plus, des solutions spécifiques existent pour les propriétaires disposant déjà d’un bien immobilier. Il devient donc essentiel de comprendre les raisons du refus et d’identifier des stratégies réalistes pour poursuivre votre projet dans de meilleures conditions.

    En un coup d’œil

    Comprendre les raisons d’un refus de crédit immobilier

    Un refus bancaire repose généralement sur des critères précis liés à votre situation financière. En effet, les établissements prêteurs analysent votre capacité de remboursement avant toute décision. Ainsi, plusieurs éléments peuvent expliquer une réponse défavorable. De plus, comprendre ces causes constitue la première étape pour adapter votre stratégie.

    Par ailleurs, le taux d’endettement représente un facteur déterminant. Lorsque vos charges dépassent un certain seuil, la banque considère que le risque devient trop élevé. En revanche, des revenus irréguliers ou une situation professionnelle instable peuvent également fragiliser votre dossier. Enfin, un reste à vivre jugé insuffisant peut entraîner un refus, même si vos revenus semblent corrects.

    Les éléments analysés lors d’une demande de crédit immobilier

    Les établissements financiers examinent plusieurs indicateurs pour évaluer votre profil. Par exemple, votre stabilité professionnelle joue un rôle central dans l’analyse du dossier. De plus, l’historique bancaire et l’absence d’incidents de paiement renforcent la crédibilité de votre demande. Ainsi, une gestion rigoureuse de vos comptes constitue un avantage important.

    En outre, le montant de l’apport personnel influence souvent la décision finale. Un apport insuffisant peut limiter les chances d’obtenir un financement. Par conséquent, identifier précisément les points faibles de votre dossier permet d’envisager des solutions adaptées.

    Quelles alternatives envisager après un refus bancaire

    Après un refus, plusieurs solutions peuvent permettre de relancer votre projet immobilier. En effet, certaines stratégies consistent à adapter votre mode de financement plutôt qu’à abandonner votre objectif. Ainsi, vous pouvez envisager des solutions adaptées à votre profil et à votre situation patrimoniale.

    Le prêt hypothécaire amortissable ou in fine comme solution alternative

    Le prêt hypothécaire constitue une alternative intéressante pour les propriétaires disposant déjà d’un bien immobilier. En effet, ce financement permet d’utiliser la valeur d’un bien existant comme garantie afin d’obtenir des fonds. Ainsi, vous pouvez financer un projet immobilier lorsque les conditions d’un crédit classique ne sont pas réunies.

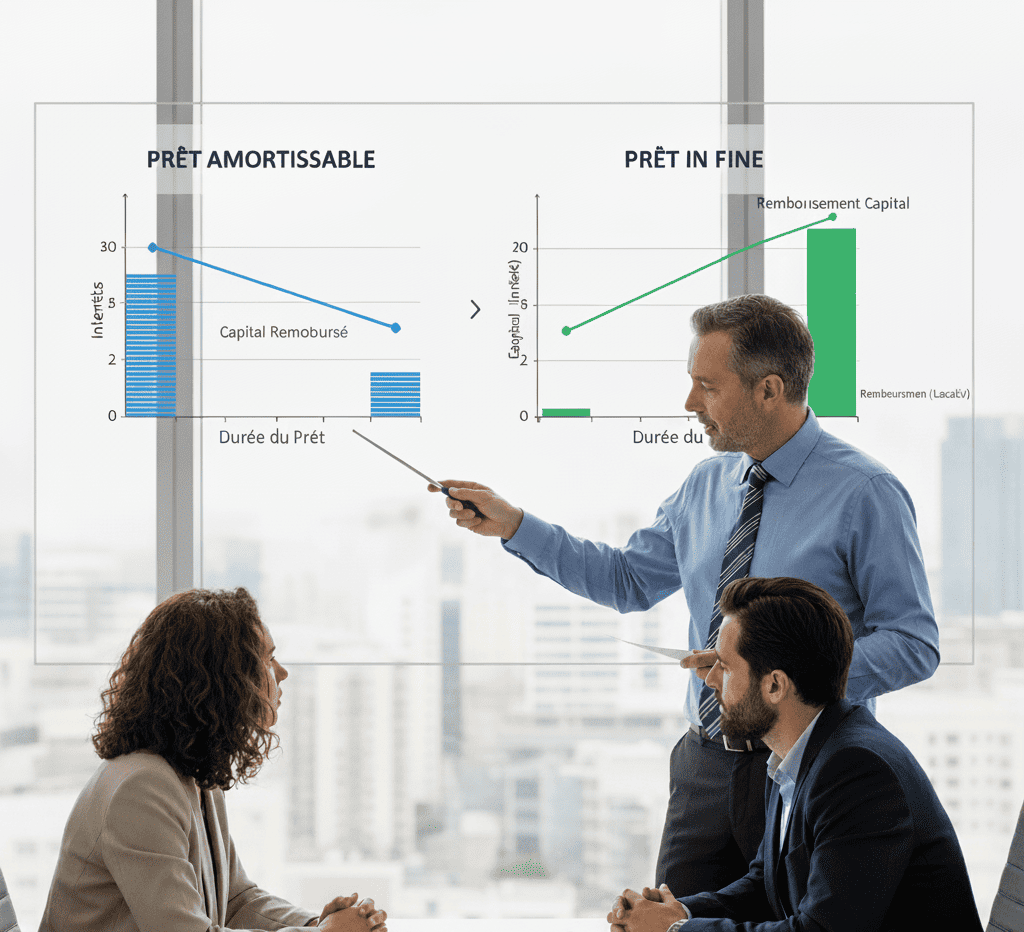
    Par ailleurs, deux formes principales existent selon votre situation financière. Le prêt hypothécaire amortissable prévoit un remboursement progressif du capital et des intérêts. En revanche, le prêt hypothécaire in fine permet de rembourser le capital en une seule fois à l’échéance du prêt. Ainsi, le choix entre ces options dépend notamment de votre capacité de remboursement et de vos objectifs patrimoniaux.

    De plus, cette solution peut offrir une plus grande souplesse dans la structuration de votre financement. Cependant, elle nécessite une analyse précise de la valeur du bien utilisé en garantie. Enfin, une étude personnalisée reste indispensable pour vérifier la pertinence de cette option.

    Revoir la structure financière avant une nouvelle demande

    Une restructuration financière peut également améliorer votre capacité d’emprunt. En effet, le regroupement de crédits permet souvent de réduire vos mensualités en étalant les remboursements sur une durée plus longue. Ainsi, cette solution peut diminuer votre taux d’endettement et rendre votre dossier plus acceptable pour un futur financement immobilier.

    Par ailleurs, cette démarche offre une meilleure lisibilité budgétaire. Une mensualité unique facilite la gestion financière et améliore votre stabilité financière. En revanche, vous devez évaluer attentivement le coût total du financement avant d’engager cette opération. Par conséquent, une analyse détaillée reste essentielle avant toute décision.

    Comment améliorer votre dossier avant une nouvelle demande

    Un refus peut constituer une opportunité d’améliorer votre profil financier avant une nouvelle tentative. En effet, certaines actions permettent de renforcer la solidité de votre dossier. Ainsi, une préparation méthodique augmente vos chances d’obtenir une réponse favorable lors d’une prochaine demande.

    Réduire votre niveau d’endettement

    La réduction des dettes existantes représente souvent une priorité après un refus. Par exemple, le remboursement anticipé de certains crédits peut améliorer votre taux d’endettement. De plus, une maîtrise des dépenses courantes contribue à stabiliser votre situation financière. Ainsi, ces actions renforcent progressivement la confiance des établissements prêteurs.

    En outre, une restructuration de vos engagements financiers peut faciliter la gestion de votre budget. Cependant, chaque décision doit être planifiée avec précision afin d’éviter tout déséquilibre futur. Par conséquent, une analyse préalable reste indispensable.

    Renforcer la qualité globale de votre dossier

    Un dossier clair et complet constitue un élément déterminant lors d’une nouvelle demande. En effet, des justificatifs précis et actualisés facilitent l’analyse par la banque. De plus, une présentation détaillée du projet immobilier renforce la crédibilité de votre démarche. Ainsi, vous démontrez votre capacité à anticiper les contraintes financières.

    Enfin, l’accompagnement par un professionnel permet d’identifier les ajustements nécessaires. Cette expertise facilite la préparation d’un dossier solide et cohérent avec vos objectifs patrimoniaux.

    Refus de crédit immobilier : préparer une nouvelle stratégie adaptée

    Un refus de crédit immobilier ne signifie pas que votre projet devient impossible. En effet, des solutions comme le prêt hypothécaire ou la restructuration financière permettent d’adapter votre stratégie et d’améliorer votre situation. Ainsi, une approche progressive offre souvent des résultats plus favorables lors d’une nouvelle demande.

    De plus, une analyse personnalisée permet d’identifier les leviers les plus efficaces pour renforcer votre profil financier. En revanche, agir sans stratégie peut prolonger les difficultés rencontrées. Enfin, un accompagnement adapté vous aide à transformer un refus initial en opportunité d’amélioration durable.

    FAQ – refus de crédit immobilier

    1. Pourquoi une banque refuse-t-elle un crédit immobilier ?

    Les causes principales concernent un taux d’endettement trop élevé, des revenus instables ou un apport insuffisant.

    2. Peut-on financer un achat immobilier avec un prêt hypothécaire ?

    Oui, un prêt hypothécaire amortissable ou in fine peut permettre de financer un projet immobilier sous certaines conditions.

    3. Le regroupement de crédits peut-il améliorer un dossier immobilier ?

    Oui, cette solution peut réduire le taux d’endettement et améliorer la capacité d’emprunt future.

    4. Faut-il attendre avant de refaire une demande de crédit immobilier ?

    Oui, il est préférable d’améliorer certains indicateurs financiers avant de déposer une nouvelle demande.

    5. Un apport personnel peut-il changer la décision d’une banque ?

    Oui, un apport plus important réduit le risque perçu et augmente les chances d’obtenir un financement.

  • Combien peut-on obtenir avec une hypothèque sur sa maison ?

    Combien peut-on obtenir avec une hypothèque sur sa maison ?

    Vous vous demandez combien peut-on obtenir avec une hypothèque sur sa maison pour financer un projet ou améliorer sa situation financière. Cette question revient fréquemment chez les propriétaires qui disposent d’un patrimoine immobilier mais manquent de liquidités. En effet, une hypothèque permet d’utiliser la valeur de votre bien sans nécessairement le vendre. Ainsi, vous pouvez mobiliser une partie de ce capital pour concrétiser un projet important. Cependant, le montant accessible dépend de plusieurs éléments précis. Il devient donc essentiel de comprendre les règles de calcul et les critères retenus par les établissements prêteurs afin d’obtenir une estimation réaliste.

    En un coup d’œil

    Combien peut-on obtenir avec une hypothèque sur sa maison

    Le montant que vous pouvez obtenir grâce à une hypothèque dépend principalement de la valeur de votre bien immobilier. En effet, les organismes prêteurs accordent généralement un financement correspondant à une partie de cette valeur. Ainsi, dans la majorité des situations, le montant obtenu représente souvent entre 50 % et 80 % de la valeur estimée du bien.

    Par exemple, une maison estimée à 300 000 euros peut permettre d’obtenir une somme comprise entre 150 000 et 210 000 euros selon le profil de l’emprunteur. Cependant, ce calcul doit tenir compte des crédits déjà en cours. En revanche, si votre bien est totalement remboursé, le potentiel de financement peut être plus important. Enfin, une estimation précise du bien constitue toujours la première étape pour déterminer une enveloppe financière réaliste.

    La notion de valeur nette du bien

    La valeur nette correspond à la part du bien réellement disponible après déduction des dettes existantes. En effet, si un crédit immobilier reste en cours, le capital restant dû réduit automatiquement la somme accessible. Ainsi, les établissements prêteurs calculent toujours la marge disponible avant d’accorder un financement.

    Par ailleurs, une évaluation immobilière fiable permet d’éviter une estimation excessive. Une valeur surévaluée peut entraîner un refus de financement ou une révision du montant proposé. Par conséquent, il reste préférable d’adopter une approche réaliste dès le début du projet.

    Quels critères influencent le montant que vous pouvez obtenir

    Plusieurs critères déterminent la somme que vous pouvez mobiliser grâce à une hypothèque. En effet, les établissements financiers analysent l’ensemble de votre situation patrimoniale et financière. Ainsi, chaque dossier fait l’objet d’une étude détaillée afin d’évaluer le niveau de risque associé.

    1. La valeur du bien immobilier

    • Objectif : Déterminer la base de calcul du financement.
    • Utilisation : Réaliser une estimation professionnelle du bien.
    • Points clés : Localisation, état du bien et marché immobilier local.
    • Impact : Plus la valeur est élevée, plus le potentiel de financement augmente.

    2. Le capital restant dû

    • Objectif : Évaluer la part déjà engagée dans un crédit existant.
    • Utilisation : Calculer la marge disponible après déduction des dettes.
    • Points clés : Crédit immobilier en cours ou autres prêts garantis.
    • Impact : Un capital restant faible augmente le montant accessible.

    3. Vos revenus et votre stabilité financière

    • Objectif : Vérifier votre capacité à assumer le financement.
    • Utilisation : Analyse des revenus et du taux d’endettement.
    • Points clés : Régularité des ressources et niveau de charges.
    • Impact : Une situation stable favorise l’obtention d’un montant plus élevé.

    4. Le type d’hypothèque choisi

    • Objectif : Adapter le financement à votre situation personnelle.
    • Utilisation : Choisir entre un prêt hypothécaire classique ou viager.
    • Points clés : Conditions de remboursement et durée du financement.
    • Impact : Le type de prêt influence directement le montant disponible.

    Chaque critère joue un rôle déterminant dans l’évaluation finale du dossier. Ainsi, vous devez préparer soigneusement vos éléments financiers avant toute demande. Par ailleurs, une simulation préalable permet d’obtenir une estimation plus fiable du montant accessible.

    Dans quels cas utiliser une hypothèque pour financer un projet

    Une hypothèque constitue une solution pertinente dans plusieurs situations patrimoniales. En effet, elle permet de mobiliser un capital sans céder immédiatement votre bien immobilier. Ainsi, vous conservez la propriété tout en utilisant une partie de sa valeur.

    Financer des travaux ou améliorer un logement

    De nombreux propriétaires utilisent une hypothèque pour financer des travaux importants. Par exemple, une rénovation énergétique peut améliorer le confort du logement. De plus, ces travaux peuvent augmenter la valeur du bien à long terme. Ainsi, cette stratégie combine amélioration du cadre de vie et valorisation patrimoniale.

    Par ailleurs, certaines rénovations permettent d’augmenter l’attractivité locative d’un bien. En revanche, vous devez évaluer le retour sur investissement avant de lancer un projet. Une étude préalable permet d’optimiser le budget consacré aux travaux.

    Financer un nouveau projet personnel ou patrimonial

    Une hypothèque peut également servir à financer un projet personnel ou professionnel. Par exemple, certains propriétaires utilisent cette solution pour soutenir un investissement ou développer une activité. De plus, elle peut permettre de faire face à une dépense importante sans vendre un bien immobilier.

    Enfin, cette solution peut contribuer à rééquilibrer une situation financière complexe. Ainsi, vous pouvez regrouper certains engagements tout en conservant votre patrimoine immobilier.

    Combien peut-on obtenir avec une hypothèque selon votre situation

    Le montant que vous pouvez obtenir grâce à une hypothèque dépend toujours de votre situation personnelle et patrimoniale. En effet, la valeur de votre bien, votre niveau d’endettement et vos revenus influencent directement la décision finale. Ainsi, une estimation personnalisée reste indispensable pour définir une stratégie adaptée.

    Cependant, une approche réfléchie permet souvent d’optimiser le montant obtenu tout en préservant votre équilibre financier. De plus, une analyse professionnelle aide à sécuriser chaque étape du projet. Enfin, une préparation rigoureuse vous permet d’utiliser efficacement la valeur de votre patrimoine immobilier pour concrétiser vos objectifs.

    FAQ – combien peut-on obtenir avec une hypothèque

    1. Quel pourcentage de la valeur d’un bien peut être hypothéqué ?

    Dans la plupart des cas, les organismes prêtent entre 50 % et 70 % de la valeur estimée du bien immobilier.

    2. Peut-on obtenir une hypothèque si un crédit immobilier est encore en cours ?

    Oui, cela reste possible si la valeur nette disponible après déduction du crédit existant est suffisante.

    3. Une estimation immobilière est-elle obligatoire ?

    Oui, une estimation précise du bien constitue une étape essentielle pour déterminer le montant accessible.

    4. Le type d’hypothèque influence-t-il le montant obtenu ?

    Oui, selon qu’il s’agit d’un prêt hypothécaire classique ou viager, les conditions et le montant peuvent varier.

    5. Peut-on utiliser une hypothèque pour financer plusieurs projets ?

    Oui, la trésorerie obtenue peut servir à financer différents projets selon votre capacité de remboursement.

  • Comment débloquer de la trésorerie sans vendre son bien ?

    Comment débloquer de la trésorerie sans vendre son bien ?

    Votre patrimoine immobilier représente souvent une valeur importante. Pourtant, certaines situations exigent des ressources financières rapides, notamment pour financer un projet ou faire face à une dépense imprévue. Dans ce contexte, beaucoup de propriétaires cherchent des solutions pour débloquer de la trésorerie sans vendre son bien. En effet, conserver son logement tout en accédant à des liquidités constitue un objectif fréquent. Ainsi, plusieurs dispositifs permettent d’utiliser la valeur d’un bien immobilier sans en perdre la propriété.

    En un coup d’œil

    Pourquoi débloquer de la trésorerie sans vendre son bien peut être pertinent

    De nombreux propriétaires souhaitent préserver leur logement tout en finançant de nouveaux projets. En effet, vendre un bien immobilier entraîne souvent des contraintes importantes. Ainsi, garder son habitation permet de conserver un cadre de vie stable. De plus, un bien immobilier constitue un actif solide qui peut servir de levier financier.

    Les besoins peuvent apparaître à différents moments de la vie. Par exemple, certains souhaitent financer des travaux d’amélioration ou adapter leur logement. D’autres envisagent d’aider leurs proches ou de lancer un nouveau projet. Par ailleurs, une dépense imprévue peut nécessiter une réponse rapide. Ainsi, utiliser la valeur de votre bien permet d’accéder à des liquidités tout en conservant votre patrimoine immobilier.

    Un patrimoine immobilier qui peut devenir un levier financier

    Votre bien immobilier représente une richesse souvent sous-exploitée. Pourtant, il peut soutenir une demande de financement sans nécessiter de vente. En effet, les établissements financiers considèrent l’immobilier comme une garantie fiable. Par conséquent, ils proposent des solutions adaptées aux propriétaires souhaitant obtenir des fonds rapidement.

    Une solution adaptée aux projets et aux imprévus

    Débloquer des liquidités peut servir différents objectifs. Ainsi, vous pouvez financer des travaux importants ou préparer un nouveau projet. De plus, cette démarche permet parfois d’anticiper certaines dépenses futures. Enfin, elle peut contribuer à sécuriser votre situation financière face à des événements inattendus.

    Les solutions pour débloquer de la trésorerie sans vendre son bien

    Plusieurs solutions permettent d’accéder à des liquidités sans céder votre logement. Toutefois, chaque dispositif présente des conditions spécifiques. Ainsi, votre choix dépendra de votre situation financière, de la valeur du bien et du montant souhaité.

    1. Le prêt hypothécaire

    • Objectif : Obtenir une somme d’argent en mettant votre bien en garantie.
    • Utilisation : Financer des travaux ou soutenir un projet personnel.
    • Points clés : Vous conservez votre logement pendant toute la durée du financement.
    • Impact : Vous mobilisez la valeur du bien sans devoir le vendre.

    2. Le prêt viager hypothécaire

    • Objectif : Obtenir un capital sans remboursement mensuel immédiat.
    • Utilisation : Compléter vos ressources ou financer un projet important.
    • Points clés : Le remboursement intervient généralement lors de la vente ou de la succession.
    • Impact : Vous profitez de liquidités tout en conservant votre cadre de vie.

    3. Le regroupement de crédits avec trésorerie

    • Objectif : Réorganiser vos crédits existants et intégrer une nouvelle trésorerie.
    • Utilisation : Réduire vos mensualités tout en finançant un projet.
    • Points clés : Une seule mensualité simplifie la gestion du budget.
    • Impact : Vous améliorez votre équilibre financier global.

    4. Le crédit avec trésorerie adossé à un bien

    • Objectif : Utiliser la valeur immobilière pour obtenir des fonds.
    • Utilisation : Financer un projet ponctuel ou structurer un financement.
    • Points clés : Solution adaptée aux propriétaires disposant d’un patrimoine valorisé.
    • Impact : Vous accédez à des liquidités tout en conservant la propriété du bien.

    Chaque solution possède ses spécificités. Cependant, vous devez analyser précisément vos besoins avant de choisir. Ainsi, une étude personnalisée permet d’identifier le dispositif le plus cohérent avec votre situation.

    Les précautions avant de débloquer de la trésorerie sans vendre son bien

    Avant d’engager une démarche, vous devez examiner votre situation financière globale. En effet, toute solution impliquant un financement nécessite une analyse rigoureuse. Par conséquent, vous devez vérifier votre capacité à assumer les engagements associés.

    Évaluer la valeur réelle du bien immobilier

    La valeur du logement influence directement le montant des liquidités accessibles. Ainsi, une estimation précise constitue une étape essentielle. De plus, l’état du bien et sa localisation peuvent influencer les conditions proposées. Par conséquent, une évaluation professionnelle permet souvent d’obtenir une vision réaliste.

    Anticiper les conséquences financières à long terme

    Débloquer de la trésorerie peut améliorer votre situation immédiate. Cependant, cette démarche peut aussi modifier l’équilibre global de votre patrimoine. Ainsi, vous devez analyser les coûts associés au financement. De plus, vous devez conserver une marge de sécurité pour faire face aux imprévus.

    Se faire accompagner dans la prise de décision

    Un accompagnement professionnel permet souvent d’éviter les erreurs d’appréciation. En effet, chaque situation présente des caractéristiques spécifiques. Par conséquent, un conseiller peut analyser vos besoins et proposer une stratégie adaptée. Enfin, cette approche renforce la sécurité globale de votre projet.

    Comment débloquer de la trésorerie sans vendre son bien en toute sécurité

    Accéder à des liquidités sans céder son logement reste possible dans de nombreuses situations. En effet, votre patrimoine immobilier peut devenir un véritable levier financier lorsqu’il est utilisé avec méthode. Cependant, chaque projet nécessite une analyse précise afin d’éviter les décisions précipitées. Ainsi, une approche structurée permet d’optimiser votre stratégie tout en préservant votre stabilité financière. Enfin, un accompagnement adapté facilite vos démarches et sécurise chaque étape du processus.

    FAQ – Comment débloquer de la trésorerie sans vendre son bien ?

    1. Peut-on obtenir des liquidités sans vendre son logement ?

    Oui, plusieurs solutions permettent d’utiliser la valeur immobilière comme garantie sans vendre le bien.

    2. Quelle solution permet d’éviter des mensualités immédiates ?

    Le prêt viager hypothécaire permet généralement d’obtenir des fonds sans remboursement mensuel immédiat.

    3. Le regroupement de crédits permet-il d’obtenir de la trésorerie ?

    Oui, il peut inclure une trésorerie complémentaire selon votre situation financière.

    4. Faut-il faire estimer son bien avant de demander un financement ?

    Oui, une estimation précise permet de déterminer le montant de trésorerie accessible.

    5. Un accompagnement est-il recommandé ?

    Oui, un conseiller peut analyser votre situation et sécuriser votre démarche.

  • Comment utiliser son patrimoine immobilier de son vivant ?

    Comment utiliser son patrimoine immobilier de son vivant ?

    Vous souhaitez utiliser votre patrimoine immobilier de votre vivant pour améliorer votre qualité de vie ou soutenir vos projets. Cette démarche attire aujourd’hui de nombreux propriétaires, notamment parce que l’immobilier représente souvent une part importante du patrimoine global. Ainsi, vous pouvez transformer ce capital en ressources utiles sans attendre une transmission successorale. De plus, plusieurs solutions existent pour valoriser vos biens tout en conservant un certain niveau de sécurité financière. Cependant, chaque option répond à des objectifs précis. Il devient donc essentiel de comprendre les mécanismes disponibles afin de choisir une stratégie adaptée à votre situation personnelle et familiale.

    En un coup d’œil

    Pourquoi utiliser son patrimoine immobilier de son vivant

    Décider d’utiliser votre patrimoine immobilier avant une transmission successorale répond souvent à des besoins concrets. En effet, l’allongement de la durée de vie incite de nombreux propriétaires à rechercher des revenus complémentaires. Ainsi, valoriser un bien immobilier peut vous permettre d’améliorer votre confort quotidien ou de financer de nouveaux projets.

    De plus, certains propriétaires souhaitent aider leurs proches sans attendre une succession. Par ailleurs, anticiper la transmission permet souvent de réduire les tensions familiales. Vous conservez également une meilleure maîtrise de votre patrimoine, notamment en choisissant la manière dont vous souhaitez en tirer profit.

    Des objectifs financiers et personnels variés

    Vous pouvez poursuivre différents objectifs en décidant d’exploiter votre patrimoine immobilier. Par exemple, certains propriétaires souhaitent compléter leur retraite. D’autres, en revanche, veulent financer des travaux ou concrétiser un projet personnel. Ainsi, chaque démarche s’adapte à une situation spécifique.

    En outre, valoriser un bien immobilier peut contribuer à sécuriser votre avenir financier. Vous pouvez notamment réduire votre dépendance à une seule source de revenus. Enfin, cette stratégie permet souvent de conserver un niveau de vie satisfaisant tout au long de votre retraite.

    Les principales solutions pour valoriser votre patrimoine immobilier

    Plusieurs solutions permettent de tirer parti de votre patrimoine immobilier sans attendre une succession. Chaque option présente des avantages distincts selon vos objectifs financiers et familiaux. Ainsi, il devient indispensable d’analyser chaque mécanisme avant de prendre une décision éclairée.

    1. Le prêt viager hypothécaire

    • Objectif : Obtenir des liquidités sans vendre votre bien immobilier.
    • Utilisation : Mettre un bien en garantie afin d’obtenir un capital, remboursable au décès ou lors de la vente du bien.
    • Points clés : Aucun remboursement mensuel dans la majorité des cas, maintien de la propriété du bien.
    • Impact : Permet d’utiliser la valeur du bien tout en continuant à l’occuper ou à le conserver.

    2. Le prêt hypothécaire

    • Objectif : Obtenir des liquidités sans vendre immédiatement votre bien.
    • Utilisation : Mettre un bien immobilier en garantie auprès d’un prêteur.
    • Points clés : Accès à un capital destiné à financer divers projets.
    • Impact : Permet d’utiliser la valeur du bien tout en restant propriétaire.

    3. La location immobilière

    • Objectif : Générer des revenus complémentaires réguliers.
    • Utilisation : Louer un bien vacant ou une partie de votre logement.
    • Points clés : Revenus locatifs et valorisation progressive du patrimoine.
    • Impact : Offre une source stable de revenus à moyen ou long terme.

    4. La donation avec réserve d’usufruit

    • Objectif : Anticiper la transmission tout en conservant l’usage du bien.
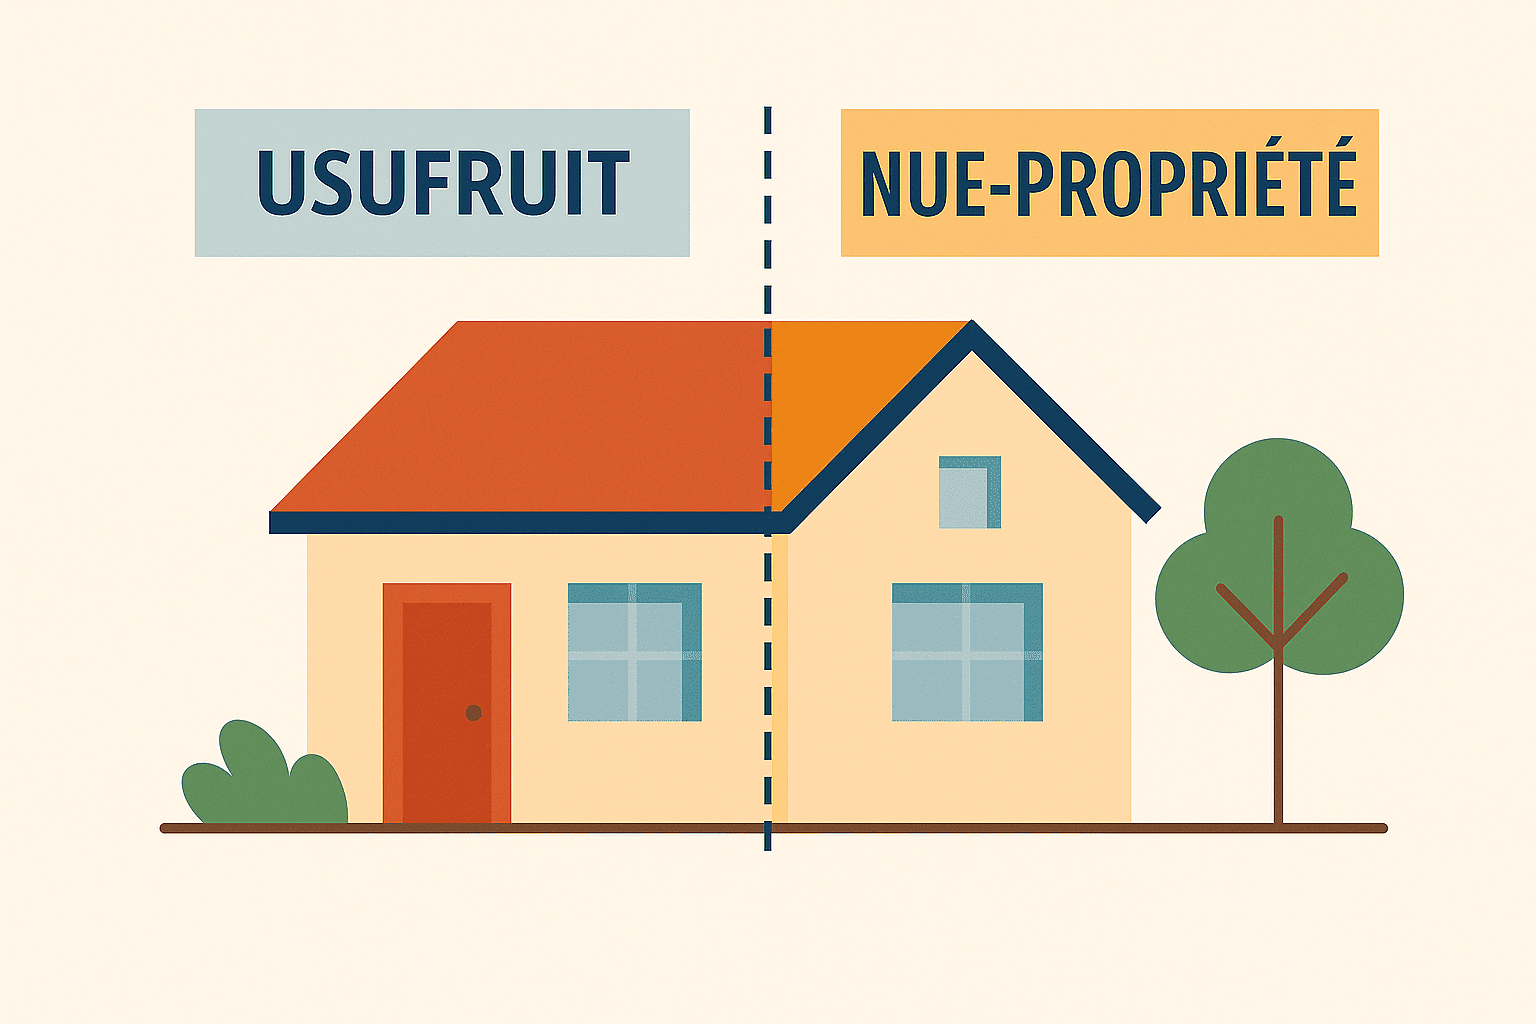
    • Utilisation : Donner la nue-propriété à un héritier tout en gardant l’usufruit.
    • Points clés : Maintien du droit d’habiter ou de percevoir les loyers.
    • Impact : Facilite la transmission progressive et sécurisée du patrimoine.

    Chaque solution présente des implications juridiques et fiscales spécifiques. Ainsi, vous devez évaluer attentivement les conséquences avant toute décision. Par ailleurs, une analyse globale de votre patrimoine permet d’optimiser votre stratégie sur le long terme.

    Comment préparer efficacement votre projet patrimonial

    Vous devez structurer votre démarche avec rigueur afin d’obtenir des résultats durables. En effet, une préparation sérieuse réduit les risques et facilite la mise en œuvre de votre projet. Ainsi, une analyse préalable de votre situation financière reste indispensable avant toute action.

    Évaluer précisément votre patrimoine

    Vous devez d’abord connaître la valeur réelle de vos biens immobiliers. Une estimation précise permet d’identifier les possibilités financières disponibles. De plus, cette étape facilite la comparaison entre plusieurs solutions. Vous pouvez également anticiper les frais associés à chaque option envisagée.

    Ensuite, vous devez analyser vos besoins financiers futurs. Par exemple, il peut s’agir de financer des travaux ou d’anticiper votre retraite. Ainsi, une projection réaliste de vos dépenses futures améliore la pertinence de votre stratégie patrimoniale.

    Prendre en compte la fiscalité et la transmission

    La fiscalité joue un rôle déterminant dans toute décision immobilière. En effet, certaines opérations peuvent générer des taxes ou des frais spécifiques. Cependant, d’autres dispositifs permettent d’optimiser la transmission aux héritiers. Vous devez donc intégrer ces éléments dès le début de votre réflexion.

    Par ailleurs, il devient essentiel d’associer vos proches à votre projet. Une communication claire réduit les incompréhensions futures. Enfin, l’accompagnement par un professionnel facilite la mise en place d’une stratégie cohérente et sécurisée.

    Bien utiliser son patrimoine immobilier de son vivant pour sécuriser votre avenir

    Vous pouvez tirer de nombreux bénéfices en choisissant d’utiliser votre patrimoine immobilier de votre vivant. Cependant, chaque solution implique des conséquences financières et familiales qu’il convient d’anticiper avec précision. Ainsi, une réflexion approfondie vous permet de sécuriser votre avenir tout en valorisant efficacement vos biens immobiliers.

    De plus, une stratégie adaptée contribue à préserver l’équilibre familial et à optimiser la transmission future. En revanche, une décision prise sans analyse peut entraîner des coûts inattendus ou des contraintes durables. Enfin, un accompagnement personnalisé vous aide à définir une solution conforme à vos objectifs et à votre situation patrimoniale.

    FAQ – utiliser son patrimoine immobilier de son vivant

    1. Peut-on utiliser son patrimoine immobilier sans vendre son bien ?

    Oui, vous pouvez utiliser la valeur de votre bien sans le vendre grâce à des solutions comme la location ou le prêt viager hypothécaire.

    2. Le prêt viager hypothécaire est-il adapté à tous les profils ?

    Non, cette solution convient surtout aux propriétaires souhaitant obtenir des liquidités tout en conservant leur logement.

    3. Quels avantages offre la donation avec usufruit ?

    Elle permet de transmettre progressivement un bien tout en conservant son usage ou les revenus qu’il génère.

    4. Faut-il anticiper la fiscalité avant toute opération immobilière ?

    Oui, anticiper la fiscalité permet d’éviter des coûts imprévus et d’optimiser votre stratégie patrimoniale.

    5. Pourquoi se faire accompagner par un conseiller patrimonial ?

    Un conseiller analyse votre situation globale et vous propose des solutions adaptées à vos objectifs et à votre situation familiale.

  • Qu’est ce qu’un crédit patrimonial?

    Qu’est ce qu’un crédit patrimonial?

    Certains projets nécessitent des solutions de financement plus souples que les crédits traditionnels. Dans ce contexte, le crédit patrimonial attire l’attention des propriétaires souhaitant valoriser leurs actifs immobiliers ou structurer leur patrimoine. Contrairement à un prêt classique centré uniquement sur les revenus, ce type de financement s’appuie souvent sur la valeur globale du patrimoine. Il devient donc essentiel de comprendre son fonctionnement, ses usages et les profils auxquels il s’adresse afin d’identifier s’il constitue une solution adaptée à votre situation.

    En un coup d’œil

    Crédit patrimonial : définition et fonctionnement

    Le crédit patrimonial désigne un financement structuré en fonction du patrimoine global d’un emprunteur. Contrairement aux crédits classiques, il ne repose pas uniquement sur les revenus mensuels. En effet, les établissements prêteurs analysent également la valeur des actifs détenus, notamment les biens immobiliers.

    Ainsi, ce type de crédit permet d’utiliser un patrimoine existant comme levier financier. Le prêteur peut notamment prendre une garantie sur un bien immobilier afin de sécuriser le financement. Cette approche permet donc d’accéder à des solutions adaptées à des situations patrimoniales complexes.

    Par ailleurs, le crédit patrimonial s’inscrit souvent dans une logique à long terme. Il accompagne des projets structurants, tels que l’investissement immobilier ou la restructuration financière. Cette vision globale permet d’optimiser l’utilisation du patrimoine sans nécessairement procéder à des ventes immédiates.

    À qui s’adresse le crédit patrimonial

    Le crédit patrimonial s’adresse principalement aux propriétaires disposant d’un patrimoine immobilier significatif. Ces profils possèdent des actifs valorisés, mais souhaitent parfois obtenir des liquidités sans céder leurs biens. Ainsi, cette solution répond à des besoins spécifiques liés à la gestion patrimoniale.

    De plus, les investisseurs immobiliers constituent une cible privilégiée pour ce type de financement. Ils peuvent utiliser leurs actifs existants pour développer de nouveaux projets ou renforcer leur stratégie d’investissement. Cette approche favorise la croissance progressive du patrimoine.

    Par ailleurs, les chefs d’entreprise peuvent également recourir à un crédit patrimonial. Dans certaines situations, leurs revenus professionnels peuvent être irréguliers ou difficiles à analyser. Cependant, la valeur de leur patrimoine immobilier peut constituer une base solide pour structurer un financement adapté.

    Enfin, certains retraités propriétaires utilisent également cette solution. Leur patrimoine peut être important, même si leurs revenus mensuels restent limités. Cette configuration rend le crédit patrimonial particulièrement pertinent dans une logique d’optimisation financière.

    Dans quels cas utiliser un crédit patrimonial

    Le crédit patrimonial peut être utilisé dans de nombreuses situations. Tout d’abord, il permet d’obtenir de la trésorerie sans vendre un bien immobilier. Cette stratégie permet de conserver un patrimoine tout en mobilisant des ressources financières pour un nouveau projet.

    Ensuite, ce type de financement peut servir à financer un investissement immobilier. Par exemple, un propriétaire peut acquérir un nouveau bien tout en conservant ses actifs existants. Cette approche favorise la diversification et le développement du patrimoine.

    Par ailleurs, le crédit patrimonial peut être utilisé pour restructurer des engagements financiers. Il permet notamment de réorganiser plusieurs crédits afin d’améliorer la gestion globale du budget. Cette solution contribue à retrouver une meilleure visibilité financière.

    Enfin, certains propriétaires utilisent ce financement pour accompagner des projets personnels ou professionnels. Il peut s’agir de financer des travaux, soutenir une activité ou réaliser un investissement stratégique. Dans ce contexte, le crédit patrimonial constitue un outil flexible et adaptable.

    1. Trésorerie immobilière

    • Objectif : obtenir des liquidités sans vendre.
    • Utilisation : mobilisation d’un bien existant.
    • Points clés : garantie sur un actif immobilier.
    • Impact : maintien du patrimoine.

    2. Financement de projet

    • Objectif : financer un nouvel investissement.
    • Utilisation : immobilier ou projet personnel.
    • Points clés : valorisation du patrimoine existant.
    • Impact : développement patrimonial.

    3. Refinancement

    • Objectif : réorganiser des crédits.
    • Utilisation : restructuration financière.
    • Points clés : optimisation des engagements.
    • Impact : meilleure gestion budgétaire.

    4. Optimisation patrimoniale

    • Objectif : structurer le patrimoine.
    • Utilisation : stratégie à long terme.
    • Points clés : analyse globale des actifs.
    • Impact : valorisation du patrimoine.

    Crédit patrimonial : un outil stratégique pour valoriser votre patrimoine

    Le crédit patrimonial constitue une solution adaptée aux propriétaires souhaitant mobiliser la valeur de leurs actifs sans les vendre. Il permet de financer des projets, d’obtenir de la trésorerie ou de restructurer des engagements financiers. Ainsi, cette approche offre une véritable flexibilité dans la gestion du patrimoine.

    Cependant, chaque situation nécessite une analyse approfondie. Avant d’engager une démarche, vous devez étudier la composition de votre patrimoine, vos objectifs et votre capacité de remboursement. Une stratégie bien construite permet alors d’utiliser le crédit patrimonial comme un véritable levier financier durable.

    FAQ – crédit patrimonial

    1. Qu’est-ce qu’un crédit patrimonial ?

    Un crédit patrimonial est un financement basé sur la valeur globale du patrimoine, notamment immobilier.

    2. Qui peut bénéficier d’un crédit patrimonial ?

    Principalement les propriétaires disposant d’un patrimoine immobilier ou d’actifs significatifs.

    3. Peut-on obtenir de la trésorerie grâce à un crédit patrimonial ?

    Oui, ce type de financement permet de mobiliser des liquidités sans vendre un bien immobilier.

    4. Le crédit patrimonial est-il réservé aux investisseurs ?

    Non, il peut également concerner des particuliers propriétaires ou des chefs d’entreprise.

    5. Ce type de financement comporte-t-il des risques ?

    Oui, comme tout crédit, il doit être adapté à votre capacité de remboursement.

  • Peut-on obtenir de la trésorerie avec un bien immobilier ?

    Peut-on obtenir de la trésorerie avec un bien immobilier ?

    De nombreux propriétaires disposent d’un patrimoine immobilier valorisé, mais manquent parfois de liquidités pour financer un projet ou faire face à un besoin ponctuel. Dans ce contexte, la question de comment mobiliser de la trésorerie avec un bien immobilier revient fréquemment. En effet, un bien immobilier peut constituer un levier financier puissant, sans nécessairement être vendu. Plusieurs solutions permettent ainsi de mobiliser des fonds tout en conservant son patrimoine. Il devient donc essentiel de comprendre les mécanismes existants afin d’identifier la stratégie la plus adaptée à votre situation.

    En un coup d’œil

    Comment obtenir de la trésorerie avec un bien immobilier

    Un bien immobilier représente souvent une valeur importante dans un patrimoine. Toutefois, cette valeur reste immobilisée tant que le bien n’est pas vendu ou utilisé comme garantie. Ainsi, obtenir de la trésorerie avec un bien immobilier consiste à mobiliser cette valeur sans céder le bien lui-même.

    Par ailleurs, plusieurs mécanismes permettent d’utiliser un bien immobilier comme support financier. Les établissements prêteurs peuvent accepter d’accorder un financement en prenant une garantie sur le bien détenu. Cette garantie rassure la banque et facilite l’accès à des montages spécifiques.

    De plus, cette approche permet de transformer un patrimoine immobilier en source de financement. Vous pouvez ainsi financer un projet personnel, soutenir une activité professionnelle ou restructurer des crédits existants. Cette logique patrimoniale permet donc d’optimiser l’utilisation de vos actifs.

    Les solutions pour générer de la trésorerie avec un bien immobilier

    Plusieurs solutions permettent de générer de la trésorerie avec un bien immobilier. Le choix dépend principalement de la valeur du bien, de votre situation financière et de vos objectifs patrimoniaux. Ainsi, chaque option présente des caractéristiques spécifiques qu’il convient d’analyser avec attention.

    1. Prêt hypothécaire

    • Objectif : obtenir des liquidités garanties par un bien.
    • Utilisation : financement personnel ou professionnel.
    • Points clés : mise en garantie du bien immobilier.
    • Impact : accès à une trésorerie sans vente du bien.

    2. Refinancement immobilier

    • Objectif : restructurer un crédit existant.
    • Utilisation : optimisation des mensualités.
    • Points clés : adaptation du financement initial.
    • Impact : amélioration de la gestion budgétaire.

    3. Vente partielle ou arbitrage

    • Objectif : libérer du capital.
    • Utilisation : cession d’un bien ou d’une part.
    • Points clés : impact sur la structure patrimoniale.
    • Impact : génération immédiate de liquidités.

    4. Structuration patrimoniale

    • Objectif : optimiser la gestion globale.
    • Utilisation : organisation via société ou montage dédié.
    • Points clés : stratégie sur le long terme.
    • Impact : meilleure utilisation du patrimoine.

    Par ailleurs, le prêt hypothécaire constitue l’une des solutions les plus utilisées dans ce domaine. En mettant un bien en garantie, vous pouvez obtenir des fonds sans vendre votre patrimoine. Cette approche offre donc une solution particulièrement adaptée aux propriétaires souhaitant conserver leurs actifs immobiliers.

    Dans quels cas utiliser la trésorerie avec un bien immobilier

    La trésorerie avec un bien immobilier peut être utilisée dans de nombreuses situations. Tout d’abord, elle permet de financer un nouveau projet immobilier sans céder un bien existant. Cette stratégie favorise la continuité des investissements et la diversification du patrimoine.

    Ensuite, cette solution peut servir à financer des travaux importants. Par exemple, une rénovation énergétique ou une modernisation du bien peut améliorer sa valeur et son attractivité. Ainsi, vous valorisez votre patrimoine tout en conservant sa propriété.

    Par ailleurs, certains propriétaires utilisent cette approche pour soutenir un projet professionnel. La mobilisation d’un actif immobilier permet alors d’obtenir des fonds nécessaires à une activité ou à un développement entrepreneurial. Cette logique offre une alternative intéressante aux financements classiques.

    Enfin, cette stratégie peut également contribuer à rééquilibrer une situation financière. Elle permet notamment de regrouper des dettes ou d’améliorer la gestion de la trésorerie globale. Dans ce contexte, une analyse précise reste indispensable pour sécuriser l’opération.

    Trésorerie avec un bien immobilier : un levier financier à utiliser avec stratégie

    La trésorerie avec un bien immobilier constitue un levier financier puissant pour de nombreux propriétaires. Elle permet de financer des projets, de restructurer des engagements ou de développer un patrimoine sans procéder à une vente immédiate. Ainsi, cette solution offre une flexibilité appréciable dans la gestion patrimoniale.

    Cependant, chaque situation nécessite une analyse personnalisée. Avant d’engager un financement, vous devez évaluer la valeur du bien, votre capacité de remboursement et vos objectifs à long terme. Une étude approfondie permet alors d’identifier la solution la plus adaptée et de sécuriser votre stratégie patrimoniale.

    FAQ – trésorerie avec un bien immobilier

    1. Peut-on obtenir de la trésorerie sans vendre son bien immobilier ?

    Oui, notamment grâce au prêt hypothécaire qui permet d’obtenir des fonds en mettant le bien en garantie.

    2. Quel montant peut-on obtenir avec un bien immobilier ?

    Le montant dépend généralement de la valeur du bien et de votre capacité de remboursement.

    3. La trésorerie avec un bien immobilier est-elle adaptée aux projets professionnels ?

    Oui, elle peut financer une activité ou soutenir un développement professionnel.

    4. Faut-il un bien totalement remboursé pour obtenir un financement ?

    Non, mais le niveau d’endettement existant influence la décision de financement.

    5. Ce type de financement présente-t-il des risques ?

    Oui, comme tout crédit, il nécessite une analyse préalable pour garantir votre capacité de remboursement.

  • Vente à réméré ou prêt hypothécaire : quelles différences?

    Vente à réméré ou prêt hypothécaire : quelles différences?

    Lorsqu’un propriétaire rencontre un besoin urgent de liquidités, plusieurs solutions peuvent être envisagées. Parmi elles, la vente à réméré et le prêt hypothécaire figurent parmi les dispositifs souvent étudiés. Pourtant, ces deux mécanismes reposent sur des logiques très différentes. Ainsi, comprendre les distinctions entre réméré ou prêt hypothécaire devient essentiel avant de prendre une décision. En effet, chaque solution répond à des situations patrimoniales spécifiques et comporte ses propres conditions, avantages et risques.

    En un coup d’œil

    Comprendre le principe de la vente à réméré

    La vente à réméré, également appelée vente avec faculté de rachat, constitue un mécanisme juridique ancien prévu par le Code civil. Concrètement, le propriétaire vend son bien immobilier à un investisseur tout en conservant la possibilité de le racheter ultérieurement. Cette faculté de rachat s’exerce généralement dans un délai compris entre six mois et cinq ans.

    Pendant cette période, l’ancien propriétaire peut continuer à occuper le bien en versant une indemnité d’occupation. Ainsi, il conserve l’usage du logement tout en disposant de liquidités immédiates issues de la vente. Cette solution intervient souvent lorsque l’accès au crédit bancaire devient difficile.

    Cependant, la vente à réméré implique un transfert temporaire de propriété. L’investisseur devient juridiquement propriétaire du bien jusqu’au rachat éventuel. Il est donc essentiel d’analyser les conditions de rachat et le coût global de l’opération avant de s’engager.

    Comment fonctionne un prêt hypothécaire

    Le prêt hypothécaire repose sur un principe différent. Dans ce cas, le propriétaire reste pleinement propriétaire de son bien immobilier. En revanche, il accorde à la banque une garantie hypothécaire sur ce bien afin d’obtenir un financement.

    Grâce à cette garantie, l’établissement prêteur peut accorder un crédit même lorsque le projet financé ne concerne pas directement l’immobilier. L’emprunteur rembourse ensuite le prêt selon un échéancier défini à l’avance. Tant que les mensualités sont respectées, le propriétaire conserve l’intégralité de ses droits sur le bien.

    En revanche, en cas de défaut de remboursement, la banque peut engager une procédure afin de récupérer les sommes dues. Cette procédure peut aboutir à la vente du bien immobilier servant de garantie. C’est pourquoi l’analyse de la capacité de remboursement reste indispensable avant de contracter ce type de financement.

    Réméré ou prêt hypothécaire : quelles différences

    Bien que ces deux solutions permettent d’obtenir des liquidités en utilisant un bien immobilier, leur fonctionnement reste très différent. D’une part, la vente à réméré correspond à une véritable vente immobilière. D’autre part, le prêt hypothécaire constitue un crédit garanti par un bien immobilier.

    1. Vente à réméré

    • Objectif : obtenir rapidement des liquidités.
    • Utilisation : vente temporaire du bien immobilier.
    • Points clés : possibilité de rachat dans un délai défini.
    • Impact : transfert temporaire de propriété.

    2. Prêt hypothécaire

    • Objectif : financer un projet ou obtenir de la trésorerie.
    • Utilisation : crédit garanti par une hypothèque.
    • Points clés : le propriétaire conserve son bien.
    • Impact : obligation de remboursement selon un échéancier.

    3. Niveau de risque

    • Objectif : sécuriser l’opération financière.
    • Utilisation : analyse de la situation patrimoniale.
    • Points clés : perte possible du bien si les conditions ne sont pas respectées.
    • Impact : décision nécessitant un accompagnement professionnel.

    4. Situation des emprunteurs

    • Objectif : trouver une solution adaptée à la situation financière.
    • Utilisation : choix entre crédit bancaire ou solution alternative.
    • Points clés : dépend de l’accès au financement classique.
    • Impact : influence la stratégie patrimoniale globale.

    Réméré ou prêt hypothécaire : quelle solution choisir

    Le choix entre réméré ou prêt hypothécaire dépend principalement de la situation financière du propriétaire. Lorsque l’accès au crédit bancaire reste possible, le prêt hypothécaire constitue souvent une solution plus classique. En revanche, la vente à réméré peut être envisagée lorsque les solutions de financement traditionnelles deviennent difficiles à obtenir.

    Dans tous les cas, une analyse patrimoniale approfondie reste indispensable. Chaque dispositif comporte des implications juridiques et financières importantes. Un accompagnement professionnel permet donc d’évaluer la solution la plus adaptée à la situation du propriétaire.

    FAQ – réméré ou prêt hypothécaire

    1. La vente à réméré est-elle un crédit ?

    Non. La vente à réméré correspond à une vente immobilière avec faculté de rachat et non à un prêt bancaire.

    2. Peut-on rester dans son logement après une vente à réméré ?

    Oui. Le vendeur peut continuer à occuper le logement en versant une indemnité d’occupation pendant la durée du contrat.

    3. Le prêt hypothécaire implique-t-il de vendre son bien ?

    Non. Le propriétaire conserve son bien immobilier. La banque dispose simplement d’une garantie hypothécaire.

    4. Quelle solution choisir entre réméré ou prêt hypothécaire ?

    Le choix dépend de la situation financière du propriétaire et de sa capacité à obtenir un crédit bancaire.

    5. La vente à réméré permet-elle de récupérer son bien ?

    Oui, à condition d’exercer l’option de rachat dans le délai prévu dans le contrat.

  • Argent et enfants adultes : poser un cadre clair avant une donation

    Argent et enfants adultes : poser un cadre clair avant une donation

    L’argent et les enfants adultes constituent un sujet délicat, surtout lorsqu’il s’agit d’envisager une donation. En effet, aider ses enfants répond souvent à une volonté légitime de soutien ou d’anticipation successorale. Cependant, lorsque le patrimoine est majoritairement non liquide, la question du financement se pose rapidement. Ainsi, sans cadre clair, une donation peut fragiliser l’équilibre financier ou créer des incompréhensions familiales. Par conséquent, poser une stratégie en amont permet d’aider efficacement sans renoncer à sa sécurité ni à sa liberté patrimoniale.

    En un coup d’œil

    Argent et enfants adultes : pourquoi anticiper avant une donation

    Anticiper une donation permet d’éviter des décisions prises dans l’urgence. En effet, l’envie d’aider un enfant survient souvent à un moment précis de sa vie. Ainsi, sans préparation, le financement peut déséquilibrer le patrimoine des parents. De plus, l’absence d’anticipation complique parfois la gestion fiscale. Par ailleurs, une réflexion en amont sécurise les relations familiales. Enfin, cette démarche permet d’inscrire l’aide dans une logique durable.

    Aider ses enfants quand le patrimoine est peu liquide

    De nombreux patrimoines sont concentrés dans l’immobilier. En effet, cette situation limite la disponibilité immédiate de liquidités. Ainsi, financer une donation devient plus complexe. De plus, vendre un bien pour aider un enfant n’est pas toujours souhaitable. Par conséquent, identifier des solutions alternatives permet de préserver l’équilibre global. Enfin, cette analyse évite les arbitrages irréversibles.

    Les enjeux émotionnels et patrimoniaux d’une aide financière

    L’aide financière touche à la fois l’émotionnel et le patrimonial. En effet, les parents souhaitent soutenir sans créer de dépendance. Ainsi, l’argent et les enfants adultes nécessitent un cadre clair. De plus, une aide mal structurée peut générer des tensions. Par ailleurs, l’anticipation réduit les malentendus. Enfin, elle sécurise la relation familiale.

    Poser un cadre clair avant d’aider financièrement ses enfants

    Un cadre clair protège à la fois les parents et les enfants. En effet, il définit les règles de l’aide apportée. Ainsi, chacun comprend l’objectif et les limites. De plus, ce cadre facilite la cohérence patrimoniale. Par conséquent, la donation s’inscrit dans une stratégie réfléchie. Enfin, cette approche apporte de la sérénité.

    Définir l’objectif réel de la donation

    Avant toute donation, il convient d’en définir le but. En effet, aider à un achat immobilier diffère d’un soutien ponctuel. Ainsi, l’objectif conditionne le mode de financement. De plus, cette clarification évite les attentes implicites. Par ailleurs, elle permet de choisir l’outil le plus adapté. Enfin, la donation devient un acte structuré.

    Préserver l’équilibre familial et patrimonial

    Préserver l’équilibre reste essentiel. En effet, une aide à un enfant peut affecter les autres. Ainsi, l’équité doit être réfléchie. De plus, le patrimoine des parents doit rester sécurisé. Par conséquent, poser des règles claires protège toutes les parties. Enfin, cette vigilance renforce la cohésion familiale.

    Argent et enfants adultes : rappel des règles fiscales à connaître

    La fiscalité joue un rôle central dans toute donation. En effet, elle conditionne le montant transmissible sans taxation. Ainsi, connaître les règles permet d’optimiser l’aide. De plus, une mauvaise anticipation fiscale peut alourdir le coût. Par conséquent, un rappel des principes essentiels s’impose.

    Les montants de donation exonérés et leur renouvellement

    Chaque parent bénéficie d’un abattement fiscal par enfant. En effet, ce montant peut être donné sans droits de donation. Ainsi, l’abattement se renouvelle tous les quinze ans. De plus, cette règle permet d’anticiper progressivement la transmission. Par ailleurs, elle constitue un levier puissant de stratégie patrimoniale. Enfin, une planification adaptée maximise cet avantage.

    Donation, don manuel ou avance : quelles différences fiscales

    Plusieurs formes d’aide existent. En effet, donation notariée, don manuel ou avance n’ont pas les mêmes implications. Ainsi, le choix du dispositif influence la fiscalité et la traçabilité. De plus, certaines solutions offrent plus de souplesse. Par conséquent, il convient d’adapter le cadre juridique à l’objectif. Enfin, un accompagnement permet d’éviter les erreurs.

    Financer une donation lorsque le patrimoine n’est pas liquide

    Lorsque le patrimoine est peu liquide, financer une donation demande méthode. En effet, mobiliser des liquidités inexistantes crée des contraintes. Ainsi, vendre un bien n’est pas toujours la meilleure réponse. De plus, une vente peut désorganiser la stratégie patrimoniale. Par conséquent, envisager d’autres leviers permet de conserver la cohérence d’ensemble.

    Pourquoi vendre un bien n’est pas toujours la meilleure option

    La vente d’un bien immobilier entraîne des conséquences importantes. En effet, elle modifie le patrimoine et parfois le cadre de vie. Ainsi, cette solution reste radicale. De plus, elle peut intervenir à un mauvais moment de marché. Par ailleurs, d’autres solutions existent pour dégager des liquidités. Enfin, éviter la vente préserve la stabilité patrimoniale.

    Arbitrer sans renoncer à son patrimoine immobilier

    Arbitrer signifie choisir sans détruire. En effet, il est possible de mobiliser la valeur d’un bien sans le céder. Ainsi, le patrimoine immobilier devient un levier. De plus, cette approche s’inscrit dans une vision stratégique. Par conséquent, l’aide aux enfants s’effectue sans renoncement. Enfin, cette logique protège l’avenir.

    Les solutions pour financer une donation sans déséquilibrer son patrimoine

    Plusieurs solutions permettent de financer une donation. En effet, chacune répond à des profils différents. Ainsi, le choix dépend de la situation financière et patrimoniale. De plus, ces solutions doivent rester encadrées. Par conséquent, les intégrer dans une stratégie globale est essentiel.

    Le rachat de crédit avec trésorerie pour dégager des liquidités

    Le rachat de crédit avec trésorerie permet de libérer des liquidités. En effet, il regroupe les crédits existants tout en ajoutant une enveloppe. Ainsi, cette solution peut financer une donation. De plus, elle simplifie la gestion des remboursements. Par conséquent, elle convient à certains profils. Enfin, son impact doit être analysé avec prudence.

    Le prêt hypothécaire comme solution encadrée pour les propriétaires

    Le prêt hypothécaire permet de mobiliser la valeur d’un bien immobilier. En effet, il s’adresse aux propriétaires disposant d’un patrimoine immobilier. Ainsi, il offre des liquidités sans vente du bien. De plus, cette solution repose sur un cadre juridique précis. Par conséquent, elle peut financer une donation tout en conservant le patrimoine.

    Le prêt viager hypothécaire pour anticiper une donation chez les seniors

    Le prêt viager hypothécaire s’adresse aux seniors propriétaires. En effet, il permet de percevoir un capital sans remboursement mensuel. Ainsi, cette solution peut servir à anticiper une donation. De plus, elle s’inscrit dans une logique de sécurisation du niveau de vie. Par conséquent, elle constitue un outil spécifique pour certains profils.

    Argent et enfants adultes : comprendre les impacts fiscaux des solutions

    Chaque solution de financement entraîne des impacts fiscaux. En effet, il est essentiel de les anticiper. Ainsi, une mauvaise compréhension peut générer des surprises. De plus, certaines solutions bénéficient d’un traitement fiscal spécifique. Par conséquent, la pédagogie reste indispensable.

    Financement et fiscalité : ce qu’il faut anticiper

    Le financement d’une donation doit s’intégrer dans une réflexion fiscale globale. En effet, les flux financiers ont des conséquences. Ainsi, il convient d’anticiper les impacts sur l’imposition et la transmission. De plus, cette anticipation sécurise la stratégie. Par conséquent, l’aide apportée reste optimisée.

    Le prêt viager hypothécaire : un capital non imposable car non assimilé à un revenu

    Le capital issu d’un prêt viager hypothécaire n’est pas un revenu. En effet, il ne constitue pas un complément de revenu imposable. Ainsi, cette caractéristique rassure de nombreux seniors. De plus, elle facilite l’anticipation d’une donation. Par conséquent, cette solution présente un intérêt fiscal spécifique.

    Argent et enfants adultes : aider efficacement sans fragiliser l’avenir

    Aider ses enfants adultes nécessite méthode et anticipation. En effet, l’objectif consiste à soutenir sans déséquilibrer le patrimoine. Ainsi, poser un cadre clair, intégrer la fiscalité et choisir les bonnes solutions permettent d’agir sereinement. De plus, chaque situation reste unique. Par ailleurs, un accompagnement professionnel aide à sécuriser ces choix. Enfin, cette approche protège à la fois les parents et les enfants.

    FAQ – argent et enfants adultes

    1. Peut-on aider ses enfants sans vendre un bien immobilier ?

    Oui, plusieurs solutions permettent de mobiliser la valeur d’un bien sans le vendre.

    2. Existe-t-il un plafond pour les donations ?

    Oui, des abattements fiscaux s’appliquent et se renouvellent périodiquement.

    3. Le prêt viager hypothécaire est-il imposable ?

    Non, le capital perçu n’est pas assimilé à un revenu et n’est donc pas imposable.

    4. Faut-il informer tous les enfants d’une aide financière ?

    Oui, la transparence contribue à préserver l’équilibre familial.

    5. Pourquoi se faire accompagner avant une donation ?

    Pour sécuriser la fiscalité, le financement et l’équilibre patrimonial.

  • Comment reprendre le contrôle de sa trajectoire financière

    Comment reprendre le contrôle de sa trajectoire financière

    Reprendre le contrôle de sa trajectoire financière devient une priorité lorsque les décisions s’enchaînent sans réelle cohérence. En effet, beaucoup de choix financiers se font par opportunité ou par contrainte. Ainsi, l’épargne s’accumule parfois sans objectif précis, tandis que certains leviers restent inutilisés. De plus, l’absence de vision globale donne le sentiment de subir plutôt que de piloter. Par conséquent, reprendre le contrôle de sa trajectoire financière suppose avant tout un changement de méthode. Enfin, cette démarche permet de redonner du sens à chaque décision.

    En un coup d’œil

    Pourquoi on perd le contrôle de sa trajectoire financière

    La perte de contrôle ne survient pas brutalement. En effet, elle résulte souvent d’une succession de décisions prises isolément. Ainsi, chaque choix paraît logique sur le moment. De plus, l’absence de hiérarchisation des priorités complique la lecture d’ensemble. Par ailleurs, les changements de vie modifient les besoins sans toujours entraîner d’ajustement financier. Par conséquent, la trajectoire devient floue. Enfin, identifier ces mécanismes constitue la première étape pour reprendre la main.

    Les décisions subies plutôt que choisies

    De nombreuses décisions financières sont subies. En effet, elles répondent à une contrainte immédiate. Ainsi, l’urgence prend le pas sur la réflexion. De plus, ces choix s’accumulent sans cohérence globale. Par conséquent, la trajectoire financière perd sa direction. Enfin, sortir de cette logique suppose de reprendre le temps de l’analyse.

    L’accumulation de choix sans vision d’ensemble

    Accumuler des solutions sans vision d’ensemble crée de la complexité. En effet, chaque produit fonctionne selon sa propre logique. Ainsi, l’ensemble devient difficile à piloter. De plus, cette accumulation empêche parfois d’identifier les véritables leviers. Par ailleurs, elle renforce le sentiment de dispersion. Enfin, une lecture globale permet de simplifier et de clarifier.

    Reprendre le contrôle de sa trajectoire financière : changer de méthode

    Reprendre le contrôle de sa trajectoire financière nécessite un changement d’approche. En effet, la méthode compte autant que les solutions. Ainsi, il convient de passer d’une logique opportuniste à une logique structurée. De plus, cette démarche repose sur des objectifs clairement définis. Par conséquent, chaque décision retrouve une place précise. Enfin, la trajectoire devient lisible et maîtrisable.

    Passer d’une logique de produits à une logique d’objectifs

    Une logique centrée sur les produits limite la réflexion. En effet, elle pousse à choisir une solution avant d’avoir défini le besoin. Ainsi, le cadre se construit à l’envers. De plus, cette approche génère souvent des incohérences. Par conséquent, partir des objectifs permet de sélectionner les bons leviers. Enfin, cette méthode redonne du sens aux choix financiers.

    Clarifier ses priorités personnelles et patrimoniales

    Clarifier ses priorités constitue une étape essentielle. En effet, les objectifs évoluent au fil du temps. Ainsi, ce qui était pertinent hier ne l’est plus toujours aujourd’hui. De plus, cette clarification facilite les arbitrages. Par ailleurs, elle permet d’aligner patrimoine et choix de vie. Enfin, la trajectoire financière devient un outil au service des priorités.

    Les leviers pour reprendre le contrôle de sa trajectoire financière

    Plusieurs leviers permettent de reprendre le contrôle de sa trajectoire financière. En effet, aucun outil ne suffit à lui seul. Ainsi, c’est la combinaison des solutions qui crée l’équilibre. De plus, chaque levier joue un rôle spécifique. Par conséquent, leur articulation conditionne l’efficacité globale. Enfin, une approche diversifiée renforce la souplesse.

    L’épargne comme outil de sécurité et de flexibilité

    L’épargne constitue un socle indispensable. En effet, elle apporte une sécurité immédiate. Ainsi, elle permet de faire face aux imprévus. De plus, une épargne bien structurée offre de la flexibilité. Par ailleurs, elle facilite la prise de décision. Enfin, utilisée intelligemment, elle soutient la trajectoire financière.

    L’assurance vie pour structurer et piloter dans le temps

    L’assurance vie joue un rôle structurant. En effet, elle permet d’organiser l’épargne sur le long terme. Ainsi, elle s’adapte à différents objectifs patrimoniaux. De plus, sa souplesse facilite les ajustements. Par conséquent, elle devient un outil central de pilotage. Enfin, son efficacité dépend de son intégration dans une stratégie globale.

    L’immobilier comme pilier patrimonial à repositionner

    L’immobilier représente souvent un pilier majeur du patrimoine. En effet, sa valeur s’inscrit dans la durée. Ainsi, il doit être intégré à la réflexion globale. De plus, le considérer uniquement comme un actif figé limite son potentiel. Par ailleurs, une analyse stratégique permet de mieux l’utiliser. Enfin, l’immobilier peut soutenir la trajectoire financière sans la contraindre.

    Quand le financement s’intègre dans une trajectoire maîtrisée

    Le financement trouve sa place lorsqu’il s’inscrit dans une trajectoire maîtrisée. En effet, le crédit n’est pas nécessairement un frein. Ainsi, utilisé avec méthode, il devient un levier. De plus, cette intégration suppose une vision claire des impacts. Par conséquent, le financement complète les autres solutions. Enfin, il contribue à la cohérence globale.

    Utiliser le crédit comme levier, pas comme contrainte

    Le crédit peut devenir un levier pertinent. En effet, il permet de mobiliser des ressources sans déséquilibrer l’ensemble. Ainsi, il soutient certains projets structurants. De plus, son utilisation doit rester mesurée. Par conséquent, il s’intègre dans une stratégie définie. Enfin, le crédit retrouve alors sa fonction d’outil.

    Le prêt hypothécaire parmi d’autres solutions possibles

    Le prêt hypothécaire s’inscrit parmi les solutions envisageables. En effet, il permet de mobiliser la valeur d’un bien immobilier. Ainsi, il peut répondre à des besoins précis. De plus, son utilisation reste encadrée juridiquement. Par conséquent, il ne constitue qu’un levier parmi d’autres. Enfin, son intérêt dépend toujours de la trajectoire globale.

    Reprendre le contrôle de sa trajectoire financière grâce à une stratégie globale

    Reprendre le contrôle de sa trajectoire financière passe par une stratégie globale. En effet, la cohérence prime sur l’accumulation de solutions. Ainsi, chaque levier trouve sa place. De plus, cette approche réduit les décisions subies. Par ailleurs, elle redonne de la visibilité à long terme. Enfin, l’accompagnement d’un conseiller permet de structurer cette trajectoire avec méthode et sérénité.

    FAQ – reprendre le contrôle de sa trajectoire financière

    1. Pourquoi a-t-on l’impression de subir sa trajectoire financière ?

    Parce que les décisions sont souvent prises sans vision globale ni objectifs clairs.

    2. Faut-il tout remettre à plat pour reprendre le contrôle ?

    Non, il s’agit surtout de structurer l’existant et de redéfinir les priorités.

    3. Quels leviers sont les plus importants ?

    L’épargne, l’assurance vie, l’immobilier et le financement jouent chacun un rôle complémentaire.

    4. Le crédit est-il compatible avec une trajectoire maîtrisée ?

    Oui, s’il est utilisé comme un levier dans une stratégie cohérente.

    5. Pourquoi se faire accompagner ?

    Pour structurer une stratégie globale et reprendre le contrôle avec méthode.

  • Conseil patrimonial : produit ou stratégie, que faut-il vraiment attendre ?

    Conseil patrimonial : produit ou stratégie, que faut-il vraiment attendre ?

    Le conseil patrimonial suscite souvent des attentes contradictoires. En effet, beaucoup de particuliers hésitent entre une approche orientée produit et une démarche réellement stratégique. Ainsi, certains espèrent une solution rapide, tandis que d’autres recherchent une vision d’ensemble. De plus, cette confusion génère parfois des déceptions. Par conséquent, comprendre ce que l’on doit vraiment attendre d’un conseil patrimonial permet d’éviter les malentendus. Enfin, cette clarification aide à prendre des décisions plus cohérentes et durables.

    En un coup d’œil

    Conseil patrimonial : une notion souvent mal comprise

    Le conseil patrimonial reste souvent perçu de manière réductrice. En effet, il est fréquemment assimilé à la recommandation d’un produit précis. Ainsi, cette vision limite la portée réelle du conseil. De plus, elle crée une attente immédiate de solution. Par ailleurs, cette approche néglige la complexité des situations personnelles. Cependant, le conseil patrimonial repose avant tout sur une analyse globale. Enfin, cette étape conditionne la pertinence des décisions futures.

    Pourquoi le conseil patrimonial est souvent assimilé à un produit

    Cette assimilation s’explique par des pratiques répandues. En effet, certains acteurs présentent directement une solution. Ainsi, le produit devient visible, tandis que la réflexion reste invisible. De plus, le particulier associe naturellement le conseil à ce qu’il reçoit concrètement. Par conséquent, la dimension stratégique passe au second plan. Enfin, cette confusion nuit à la compréhension du véritable rôle du conseil patrimonial.

    Les attentes réelles des particuliers face au conseil

    Les particuliers attendent avant tout de la clarté. En effet, ils souhaitent comprendre leur situation et leurs options. Ainsi, ils recherchent un cadre rassurant. De plus, ils veulent éviter les décisions irréversibles. Par ailleurs, l’écoute et la pédagogie deviennent essentielles. Enfin, un conseil patrimonial pertinent répond à ces attentes sans précipitation.

    Produit ou stratégie : une confusion fréquente

    La confusion entre produit et stratégie revient fréquemment. En effet, le produit apporte une réponse tangible. Ainsi, il semble plus concret qu’une réflexion stratégique. De plus, cette immédiateté rassure à court terme. Cependant, elle peut masquer des incohérences. Par conséquent, distinguer clairement produit et stratégie constitue une étape clé.

    Le produit comme réponse immédiate

    Un produit offre une solution rapide. En effet, il répond à un besoin identifié. Ainsi, il donne l’impression d’agir efficacement. De plus, cette approche simplifie la décision. Toutefois, elle ne tient pas toujours compte de l’ensemble du patrimoine. Par conséquent, le produit seul ne suffit pas à sécuriser une situation.

    La stratégie comme cadre de décision durable

    La stratégie patrimoniale structure les décisions. En effet, elle intègre les objectifs, les contraintes et les priorités. Ainsi, chaque choix s’inscrit dans une logique cohérente. De plus, cette approche évolue dans le temps. Par ailleurs, elle permet d’anticiper plutôt que de subir. Enfin, la stratégie donne du sens aux produits utilisés.

    Ce que l’on doit vraiment attendre d’un conseil patrimonial

    Un conseil patrimonial de qualité commence par une analyse approfondie. En effet, cette étape éclaire les enjeux réels. Ainsi, le conseiller identifie les marges de manœuvre. De plus, il hiérarchise les priorités. Par conséquent, les décisions reposent sur une base solide. Enfin, le conseil devient un véritable accompagnement.

    Une analyse globale avant toute recommandation

    L’analyse globale constitue le socle du conseil patrimonial. En effet, elle englobe le patrimoine, les revenus et les projets. Ainsi, aucune décision n’est prise isolément. De plus, cette vision d’ensemble révèle des interactions souvent ignorées. Par conséquent, les recommandations gagnent en pertinence. Enfin, cette méthode sécurise les choix à long terme.

    Des solutions choisies en fonction des objectifs

    Les solutions doivent découler des objectifs, et non l’inverse. En effet, chaque situation appelle des réponses spécifiques. Ainsi, le produit devient un outil. De plus, cette logique évite les choix standardisés. Par ailleurs, elle respecte le rythme et les priorités du client. Enfin, le conseil patrimonial retrouve sa dimension stratégique.

    Quand le conseil patrimonial intègre des produits

    Les produits trouvent leur place dans un cadre défini. En effet, ils interviennent pour répondre à un besoin précis. Ainsi, le conseil patrimonial ne s’oppose pas aux produits. De plus, il les sélectionne avec discernement. Par conséquent, le produit s’inscrit dans une stratégie globale. Enfin, cette cohérence renforce la confiance.

    Le produit comme outil au service d’une stratégie

    Dans une approche structurée, le produit devient un moyen. En effet, il permet de concrétiser une orientation stratégique. Ainsi, il s’intègre naturellement dans l’ensemble. De plus, son utilisation reste encadrée. Par ailleurs, cette logique limite les effets indésirables. Enfin, le produit soutient les objectifs patrimoniaux.

    L’exemple du prêt hypothécaire dans une approche patrimoniale

    Le prêt hypothécaire illustre bien cette logique. En effet, il peut répondre à un besoin de financement précis. Ainsi, utilisé dans un cadre stratégique, il mobilise le patrimoine sans le fragiliser. De plus, il évite des arbitrages plus radicaux. Par conséquent, le prêt hypothécaire devient un outil pertinent lorsqu’il s’inscrit dans une réflexion globale.

    Conseil patrimonial : privilégier la stratégie pour décider sereinement

    Le conseil patrimonial ne se résume pas à un produit. En effet, il repose avant tout sur une stratégie adaptée. Ainsi, cette approche replace les décisions dans une vision cohérente. De plus, elle réduit les risques d’erreurs coûteuses. Par ailleurs, les produits trouvent naturellement leur place lorsqu’ils servent un objectif clair. Enfin, s’appuyer sur une stratégie permet de décider avec sérénité.

    FAQ – conseil patrimonial

    1. Le conseil patrimonial se limite-t-il à des produits ?

    Non, il repose avant tout sur une analyse et une stratégie adaptées.

    2. Pourquoi commencer par une analyse globale ?

    Parce qu’elle permet de comprendre les enjeux et d’éviter les décisions isolées.

    3. Un produit peut-il faire partie d’un conseil patrimonial ?

    Oui, s’il s’intègre dans une stratégie cohérente.

    4. Le prêt hypothécaire est-il un produit ou un outil ?

    C’est un outil lorsqu’il est utilisé dans une approche patrimoniale structurée.

    5. Pourquoi se faire accompagner ?

    Pour bénéficier d’une stratégie adaptée et prendre des décisions éclairées.