Étiquette : revenus fonciers

  • Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Investir dans une SCPI permet de percevoir des revenus réguliers sans les contraintes de gestion locative directe. Cette solution séduit de nombreux épargnants, mais elle soulève aussi des interrogations sur le plan fiscal. Comment sont imposés les revenus distribués chaque trimestre ? Et qu’en est-il de la plus-value réalisée lors de la revente des parts ? Contrairement à une idée répandue, la fiscalité applicable ne se résume pas à un taux unique : elle dépend de la nature des revenus perçus, du mode de détention retenu et de la durée de conservation des parts. Comprendre ces mécanismes permet d’anticiper plus sereinement l’impact réel de cet investissement sur sa situation fiscale.

    En un coup d’œil

    L’imposition des revenus distribués par une SCPI

    Des revenus fonciers soumis au barème progressif

    Les revenus distribués par une SCPI détenue en direct relèvent, dans la grande majorité des cas, de la catégorie des revenus fonciers. Ils s’ajoutent donc aux autres revenus du foyer fiscal et sont imposés au barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux. Cette imposition dépend ainsi directement de la tranche marginale d’imposition de l’associé, ce qui explique que deux porteurs de parts puissent supporter une charge fiscale très différente pour un même montant perçu.

    Le cas des revenus financiers et des revenus de source étrangère

    Certaines SCPI investissent hors de France, notamment en Europe. Les revenus qui en proviennent suivent alors un régime particulier, encadré par les conventions fiscales signées entre la France et le pays concerné. Selon les cas, un crédit d’impôt ou un mécanisme de quotient peut s’appliquer, afin d’éviter une double imposition. Cette dimension internationale rend la déclaration parfois plus complexe qu’un investissement locatif classique.

    La fiscalité de la plus-value lors de la revente des parts

    Le régime des plus-values immobilières

    Lorsqu’un associé revend ses parts avec un gain, ce dernier relève généralement du régime des plus-values immobilières des particuliers. Un abattement pour durée de détention vient progressivement réduire la base imposable, aussi bien au titre de l’impôt sur le revenu que des prélèvements sociaux, mais selon un rythme différent pour chacun de ces deux prélèvements.

    Moins de 6 ans

    • Abattement : Aucun.
    • Situation : Plus-value taxée en totalité.

    Entre 6 et 21 ans

    • Abattement : Progressif chaque année.
    • Situation : Base imposable en baisse continue.

    22 ans révolus

    • Abattement : Exonération d’impôt sur le revenu.
    • Situation : Prélèvements sociaux encore dus.

    30 ans révolus

    • Abattement : Exonération totale.
    • Situation : Plus aucune imposition sur le gain.

    Ces durées restent celles applicables au régime général des plus-values immobilières. Un conseiller peut vérifier leur application précise selon la date d’acquisition et le mode de détention des parts.

    Les leviers pour optimiser la fiscalité d’un investissement en SCPI

    Le choix du mode de détention

    La fiscalité d’une SCPI varie sensiblement selon qu’elle est détenue en direct, via un contrat d’assurance-vie ou par l’intermédiaire d’une société civile. Chaque enveloppe répond à une logique différente, notamment en matière de transmission ou de disponibilité des sommes investies. Ce choix mérite donc d’être posé avant même la souscription des parts.

    Le recours au crédit pour investir

    Financer l’acquisition de parts de SCPI par un emprunt permet, dans certaines configurations, de déduire les intérêts du crédit des revenus fonciers perçus. Ce mécanisme peut atténuer la pression fiscale les premières années, tout en permettant de se constituer un patrimoine grâce à l’effet de levier propre au financement patrimonial.

    L’importance d’une étude personnalisée

    Enfin, la fiscalité de la SCPI dépend étroitement de la situation globale de l’investisseur : autres revenus, tranche marginale d’imposition, horizon de placement et objectifs patrimoniaux. Une analyse individualisée, menée dans le cadre d’un projet d’investissement immobilier, permet d’identifier le montage le plus cohérent avant tout engagement.

    Fiscalité de la SCPI : un cadre qui dépend avant tout du mode de détention et de la durée d’investissement

    L’imposition des revenus et de la plus-value liés à une SCPI ne suit pas une règle unique : elle varie selon la nature des revenus, le mode de détention retenu et la durée de conservation des parts. Ces paramètres, souvent sous-estimés au moment de la souscription, influencent pourtant directement la rentabilité réelle de l’investissement. Une étude personnalisée reste la meilleure façon d’anticiper cette fiscalité et d’adapter la stratégie à sa situation propre.

    FAQ – fiscalité de la SCPI

    1. Les revenus de SCPI sont-ils imposés comme des revenus fonciers classiques ?

    Oui, dans la plupart des cas. Ils s’ajoutent aux autres revenus du foyer et suivent le barème progressif de l’impôt sur le revenu.

    2. Faut-il attendre un certain nombre d’années avant de revendre ses parts ?

    La durée de détention influence directement l’abattement applicable à la plus-value, ce qui peut orienter le moment de la revente.

    3. L’assurance-vie change-t-elle la fiscalité d’une SCPI ?

    Oui. Les parts logées dans un contrat d’assurance-vie suivent le régime fiscal propre à cette enveloppe, différent de la détention directe.

    4. Les intérêts d’un crédit souscrit pour acheter des parts sont-ils déductibles ?

    Dans certaines configurations, ces intérêts peuvent être déduits des revenus fonciers, sous réserve des conditions applicables au dossier.

    5. Les revenus de SCPI étrangères sont-ils imposés en France ?

    Cela dépend des conventions fiscales en vigueur, qui peuvent prévoir un crédit d’impôt afin d’éviter une double imposition.

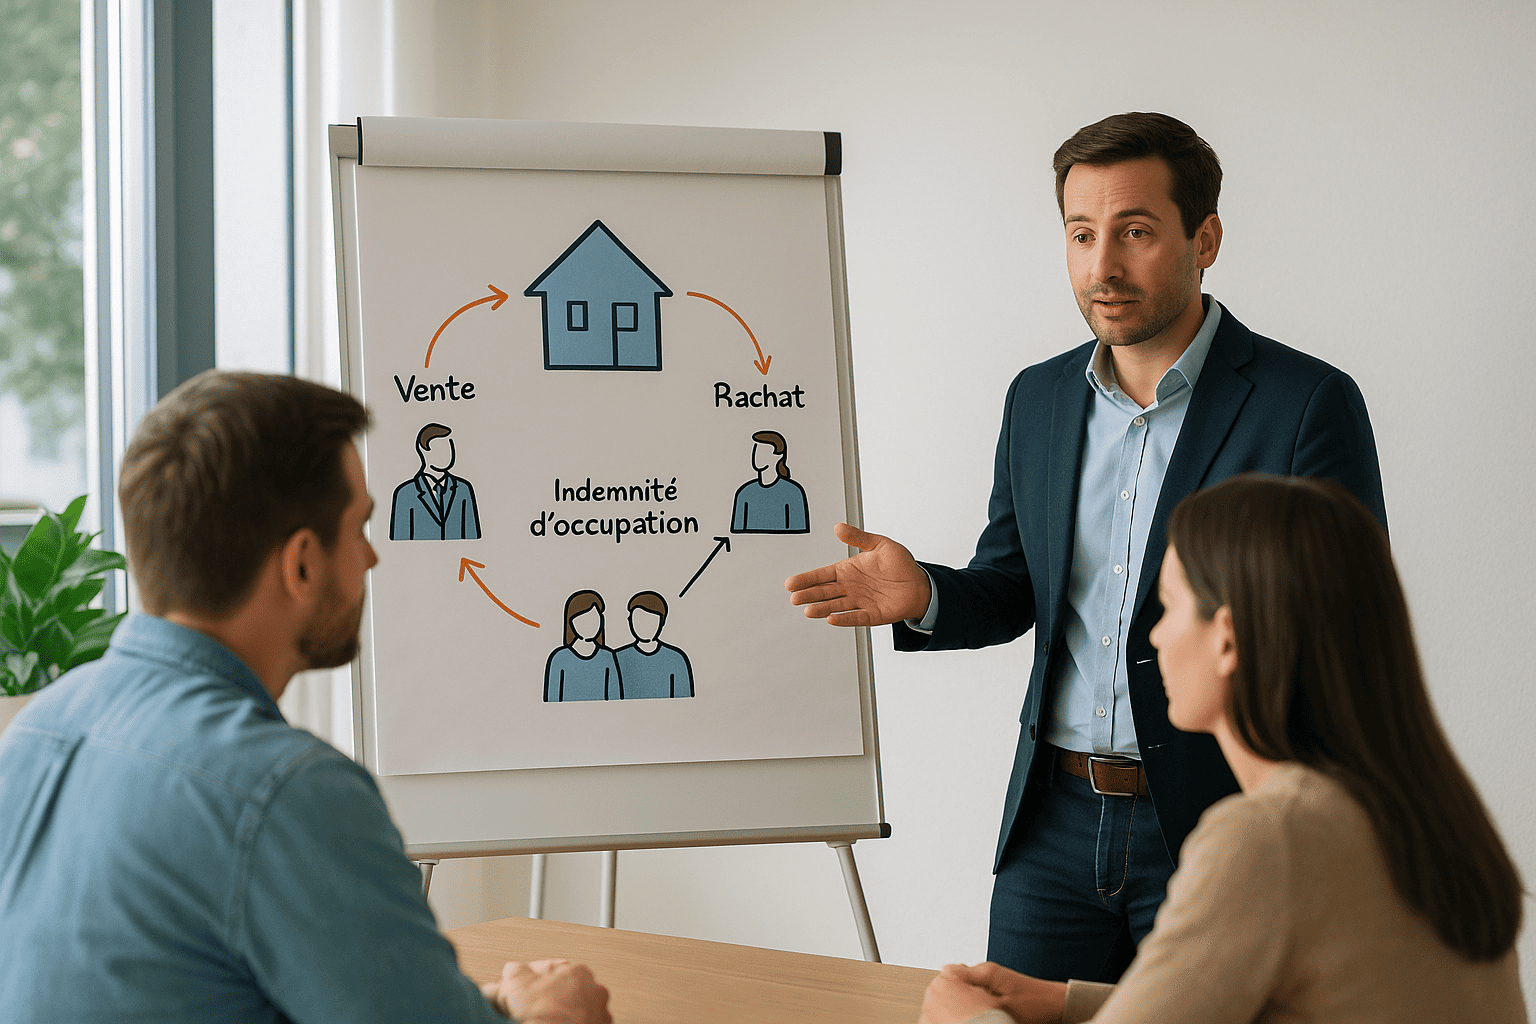
    • Un conseiller explique le fonctionnement du portage immobilier à un couple devant un graphique clair et lumineux.

      Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    • Un conseiller remet à son client un livret bleu intitulé « Assurance vie », symbolisant assurance vie un outil clé pour la gestion et la transmission du patrimoine.

      Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

    • Clavier moderne avec touche dorée « pret in fine », symboles maison, calculatrice et clé sur fond neutre dégradé

      Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    • Mains d’un propriétaire sur un bureau avec plan immobilier, calculatrice et café, illustrant le montant que l'on peut obtenir avec une hypothèque dans le cadre d'un prêt hyopthécaire.

      Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

  • Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Lorsque vous investissez dans l’immobilier locatif, la fiscalité influence directement votre rentabilité. Vous cherchez donc à comprendre comment réduire votre imposition en utilisant les charges déductibles. Parmi elles, les intérêts d’emprunt occupent une place centrale. Toutefois, les règles fiscales restent précises et parfois mal interprétées. Ainsi, vous devez distinguer les mécanismes réellement applicables. Par ailleurs, une bonne compréhension vous permet d’éviter des erreurs coûteuses. Vous allez donc voir concrètement comment déduire ces intérêts et quelles limites respecter pour optimiser vos revenus fonciers.

    En un coup d’œil

    Quelles sont les règles pour déduire les intérêts d’emprunt ?

    Vous pouvez déduire les intérêts d’emprunt uniquement dans le cadre du régime réel. En effet, ce dispositif permet de prendre en compte les charges réelles liées à votre investissement locatif. Ainsi, le bien doit être loué et générer des revenus fonciers imposables. Par conséquent, le régime micro-foncier ne permet aucune déduction spécifique.

    Les intérêts concernent les prêts liés à l’acquisition, la construction ou la rénovation du bien. Cependant, vous ne pouvez pas déduire le capital remboursé. Par ailleurs, ces intérêts s’imputent en priorité sur vos revenus fonciers. S’ils dépassent le montant des loyers, ils créent un déficit foncier. Toutefois, ce déficit issu des intérêts n’est pas imputable sur votre revenu global. Ainsi, vous pouvez uniquement le reporter sur vos revenus fonciers des dix années suivantes. Cette distinction reste essentielle pour éviter toute erreur fiscale.

    Quels frais pouvez-vous réellement déduire ?

    Au-delà des intérêts, plusieurs frais liés au financement sont déductibles. Ainsi, vous pouvez intégrer les frais de dossier, l’assurance emprunteur et les frais de garantie. Ces derniers incluent notamment l’hypothèque, le cautionnement ou encore certains frais de mainlevée. Toutefois, vous devez les déduire l’année de leur paiement. Par conséquent, leur impact fiscal dépend du calendrier de vos opérations.

    Vous pouvez également déduire des charges de gestion et d’entretien. Par exemple, les travaux de réparation, la taxe foncière ou les frais de gestion locative sont concernés. En revanche, les travaux de construction ou d’agrandissement ne sont pas déductibles. Cependant, ils augmentent le prix d’acquisition du bien. Ainsi, ils réduisent la plus-value lors de la revente, ce qui constitue un avantage indirect.

    Enfin, certains frais moins connus restent déductibles. Par exemple, les intérêts de retard ou indemnités liés à votre prêt peuvent être pris en compte. Toutefois, ils doivent être directement liés au financement du bien locatif. Ainsi, vous devez conserver les justificatifs pour sécuriser votre déclaration.

    Comment optimiser votre fiscalité immobilière ?

    Pour optimiser votre fiscalité, vous devez comprendre le fonctionnement du déficit foncier. En effet, seules certaines charges peuvent réduire votre revenu global. Ainsi, les travaux, la taxe foncière ou l’assurance peuvent générer un déficit imputable dans la limite de 10 700 euros par an. En revanche, les intérêts d’emprunt ne peuvent pas produire cet avantage direct. Ils réduisent uniquement vos revenus fonciers.

    Par ailleurs, vous devez structurer vos dépenses dans le temps. En effet, regrouper certains travaux peut maximiser l’impact fiscal. De plus, anticiper vos investissements permet de lisser votre imposition sur plusieurs années. Ainsi, vous gagnez en efficacité fiscale.

    Enfin, une gestion rigoureuse reste indispensable. Vous devez conserver tous les justificatifs et suivre précisément vos charges. Par conséquent, vous sécurisez votre situation en cas de contrôle. Un accompagnement professionnel peut également renforcer la pertinence de vos choix.

    1. Régime micro-foncier

    • Objectif : Simplifier la déclaration
    • Utilisation : Revenus locatifs limités
    • Points clés : Abattement forfaitaire de 30 %
    • Impact : Aucune déduction réelle

    2. Régime réel

    • Objectif : Déduire toutes les charges
    • Utilisation : Charges élevées
    • Points clés : Intérêts et frais déductibles
    • Impact : Réduction de l’imposition foncière

    3. Déficit foncier

    • Objectif : Optimiser la fiscalité
    • Utilisation : Charges supérieures aux loyers
    • Points clés : Imputation partielle sur revenu global
    • Impact : Gain fiscal encadré

    4. Gestion optimisée

    • Objectif : Sécuriser votre fiscalité
    • Utilisation : Suivi des dépenses
    • Points clés : Conservation des justificatifs
    • Impact : Réduction des risques

    Comment déduire les intérêts d’emprunt de ses revenus fonciers efficacement ?

    Savoir comment déduire les intérêts d’emprunt de ses revenus fonciers vous permet d’optimiser votre investissement locatif. En effet, ces charges réduisent directement vos revenus imposables. Toutefois, vous devez respecter des règles strictes, notamment sur le traitement du déficit foncier. Ainsi, les intérêts ne peuvent pas diminuer votre revenu global. Par ailleurs, une stratégie bien structurée améliore votre rentabilité sur le long terme. Enfin, un accompagnement adapté vous aide à sécuriser vos décisions fiscales.

    FAQ – comment déduire les intérêts d’emprunt de ses revenus fonciers

    1. Peut-on déduire les intérêts en micro-foncier ?

    Non, ce régime applique un abattement forfaitaire sans prise en compte des charges réelles.

    2. Le capital du prêt est-il déductible ?

    Non, seule la part des intérêts peut être déduite.

    3. Les intérêts peuvent-ils réduire le revenu global ?

    Non, ils réduisent uniquement les revenus fonciers et sont reportables en cas de déficit.

    4. Quels frais liés au prêt sont déductibles ?

    Les frais de dossier, d’assurance, de garantie et certains frais de mainlevée.

    5. Les intérêts de retard sont-ils déductibles ?

    Oui, s’ils sont liés au prêt finançant le bien locatif.

  • Déficit foncier : dans quels cas est-il vraiment intéressant ?

    Déficit foncier : dans quels cas est-il vraiment intéressant ?

    Le déficit foncier constitue un mécanisme fiscal souvent évoqué dans l’investissement locatif. En effet, ce dispositif permet aux propriétaires bailleurs de déduire certaines charges liées à un bien immobilier loué. Ainsi, lorsque les dépenses dépassent les loyers perçus, un déficit apparaît et peut réduire l’imposition globale. Cependant, cette stratégie fiscale n’est réellement avantageuse que dans certaines situations bien précises. Par ailleurs, une mauvaise compréhension du dispositif peut conduire à des choix peu optimisés. Pour cette raison, il est essentiel de comprendre le fonctionnement du déficit foncier, ses conditions d’application et les situations dans lesquelles il devient réellement pertinent.

    En un coup d’œil

    Déficit foncier : comment fonctionne ce mécanisme fiscal ?

    Le déficit foncier apparaît lorsque les charges liées à un bien immobilier locatif dépassent les revenus fonciers perçus. En pratique, les propriétaires peuvent déduire certaines dépenses de leurs loyers. Ces charges comprennent notamment les travaux d’entretien, les frais de gestion, les intérêts d’emprunt ou encore certaines taxes. Ainsi, lorsque le total des charges devient supérieur aux loyers, un déficit se crée.

    Une partie de ce déficit peut être imputée directement sur le revenu global du foyer fiscal. En effet, la législation permet de déduire jusqu’à 10 700 euros par an du revenu imposable (le plafond doublé à 21 400 € pour certains travaux énergétiques est également prolongé jusqu’en 2027). Par conséquent, ce mécanisme peut réduire l’impôt sur le revenu de manière significative. Toutefois, les intérêts d’emprunt suivent une règle spécifique. En effet, ils ne peuvent être imputés que sur les revenus fonciers futurs.

    Par ailleurs, le déficit foncier non utilisé peut être reporté pendant plusieurs années. Ainsi, les propriétaires peuvent l’imputer sur leurs revenus fonciers futurs. Cette possibilité renforce l’intérêt du dispositif dans certaines stratégies d’investissement immobilier.

    Dans quels cas le déficit foncier devient-il vraiment intéressant ?

    Le déficit foncier devient particulièrement intéressant lorsque le propriétaire réalise d’importants travaux de rénovation. En effet, ces dépenses peuvent générer un déficit important et réduire l’imposition globale. Ainsi, les investisseurs qui achètent un bien nécessitant des travaux peuvent utiliser ce mécanisme pour optimiser leur fiscalité.

    Ce dispositif se révèle également pertinent pour les contribuables fortement imposés. En effet, plus la tranche marginale d’imposition est élevée, plus l’économie fiscale devient significative. Par conséquent, les contribuables situés dans les tranches supérieures peuvent tirer un avantage important du déficit foncier.

    Enfin, cette stratégie peut s’intégrer dans une approche patrimoniale de long terme. En rénovant un bien immobilier ancien, l’investisseur peut améliorer la valeur du patrimoine tout en bénéficiant d’un avantage fiscal temporaire. Ainsi, le déficit foncier peut contribuer à la fois à la valorisation du bien et à l’optimisation fiscale.

    Quelles limites faut-il connaître avant d’utiliser le déficit foncier ?

    Malgré ses avantages, le déficit foncier comporte certaines contraintes qu’il convient d’anticiper. Tout d’abord, le bien doit être loué nu et relever du régime des revenus fonciers. Par conséquent, les locations meublées ne permettent pas d’utiliser ce mécanisme.

    Ensuite, le propriétaire doit conserver le bien en location pendant une durée minimale. En effet, la législation impose généralement une période de location de plusieurs années après l’imputation du déficit. Cette règle vise à éviter les stratégies purement fiscales.

    Enfin, les travaux doivent correspondre à certaines catégories précises. Les dépenses d’entretien, de réparation ou d’amélioration sont généralement admises. En revanche, les travaux de construction ou d’agrandissement ne peuvent pas être pris en compte dans le calcul du déficit foncier. Ainsi, une analyse préalable des travaux envisagés reste indispensable.

    1. Déficit foncier

    • Objectif : réduire l’imposition grâce aux charges immobilières.
    • Utilisation : investissement locatif avec travaux.
    • Points clés : imputation possible sur le revenu global.
    • Impact : baisse temporaire de l’impôt sur le revenu.

    2. Location nue classique

    • Objectif : percevoir des revenus fonciers réguliers.
    • Utilisation : gestion simple d’un bien locatif.
    • Points clés : imposition des loyers au régime foncier.
    • Impact : fiscalité dépendante de la tranche d’imposition.

    3. Investissement avec travaux

    • Objectif : valoriser un bien immobilier ancien.
    • Utilisation : rénovation d’un logement locatif.
    • Points clés : charges importantes déductibles.
    • Impact : potentiel de création de déficit foncier.

    4. Stratégie patrimoniale globale

    • Objectif : optimiser la fiscalité immobilière.
    • Utilisation : gestion long terme d’un patrimoine locatif.
    • Points clés : combinaison de plusieurs dispositifs fiscaux.
    • Impact : amélioration de la rentabilité globale.

    Déficit foncier : un levier fiscal intéressant sous certaines conditions

    Le déficit foncier peut représenter un outil efficace pour réduire l’imposition des propriétaires bailleurs. En effet, ce mécanisme permet d’imputer certaines charges immobilières sur les revenus fonciers et parfois sur le revenu global. Cependant, son intérêt dépend fortement du profil fiscal de l’investisseur et de la nature des travaux réalisés. Par ailleurs, ce dispositif s’intègre souvent dans une stratégie patrimoniale plus large. Avant d’engager des travaux importants, il reste donc conseillé d’analyser précisément les conséquences fiscales afin de déterminer si le déficit foncier constitue réellement la solution la plus pertinente.

    FAQ – déficit foncier

    1. Qu’est-ce que le déficit foncier ?

    Le déficit foncier correspond à la situation où les charges liées à un bien locatif dépassent les revenus fonciers perçus.

    2. Quel montant de déficit foncier peut-on déduire ?

    Il est possible d’imputer jusqu’à 10 700 euros par an sur le revenu global du foyer fiscal.

    3. Le déficit foncier fonctionne-t-il avec la location meublée ?

    Non. Ce dispositif concerne uniquement les biens loués nus relevant du régime des revenus fonciers.

    4. Les travaux sont-ils tous déductibles ?

    Non. Seuls certains travaux d’entretien, de réparation ou d’amélioration peuvent être pris en compte.

    5. Le déficit foncier est-il toujours avantageux ?

    Non. Son intérêt dépend du niveau d’imposition du propriétaire et du montant des travaux réalisés.