Étiquette : SCPI

  • Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Investir dans une SCPI permet de percevoir des revenus réguliers sans les contraintes de gestion locative directe. Cette solution séduit de nombreux épargnants, mais elle soulève aussi des interrogations sur le plan fiscal. Comment sont imposés les revenus distribués chaque trimestre ? Et qu’en est-il de la plus-value réalisée lors de la revente des parts ? Contrairement à une idée répandue, la fiscalité applicable ne se résume pas à un taux unique : elle dépend de la nature des revenus perçus, du mode de détention retenu et de la durée de conservation des parts. Comprendre ces mécanismes permet d’anticiper plus sereinement l’impact réel de cet investissement sur sa situation fiscale.

    En un coup d’œil

    L’imposition des revenus distribués par une SCPI

    Des revenus fonciers soumis au barème progressif

    Les revenus distribués par une SCPI détenue en direct relèvent, dans la grande majorité des cas, de la catégorie des revenus fonciers. Ils s’ajoutent donc aux autres revenus du foyer fiscal et sont imposés au barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux. Cette imposition dépend ainsi directement de la tranche marginale d’imposition de l’associé, ce qui explique que deux porteurs de parts puissent supporter une charge fiscale très différente pour un même montant perçu.

    Le cas des revenus financiers et des revenus de source étrangère

    Certaines SCPI investissent hors de France, notamment en Europe. Les revenus qui en proviennent suivent alors un régime particulier, encadré par les conventions fiscales signées entre la France et le pays concerné. Selon les cas, un crédit d’impôt ou un mécanisme de quotient peut s’appliquer, afin d’éviter une double imposition. Cette dimension internationale rend la déclaration parfois plus complexe qu’un investissement locatif classique.

    La fiscalité de la plus-value lors de la revente des parts

    Le régime des plus-values immobilières

    Lorsqu’un associé revend ses parts avec un gain, ce dernier relève généralement du régime des plus-values immobilières des particuliers. Un abattement pour durée de détention vient progressivement réduire la base imposable, aussi bien au titre de l’impôt sur le revenu que des prélèvements sociaux, mais selon un rythme différent pour chacun de ces deux prélèvements.

    Moins de 6 ans

    • Abattement : Aucun.
    • Situation : Plus-value taxée en totalité.

    Entre 6 et 21 ans

    • Abattement : Progressif chaque année.
    • Situation : Base imposable en baisse continue.

    22 ans révolus

    • Abattement : Exonération d’impôt sur le revenu.
    • Situation : Prélèvements sociaux encore dus.

    30 ans révolus

    • Abattement : Exonération totale.
    • Situation : Plus aucune imposition sur le gain.

    Ces durées restent celles applicables au régime général des plus-values immobilières. Un conseiller peut vérifier leur application précise selon la date d’acquisition et le mode de détention des parts.

    Les leviers pour optimiser la fiscalité d’un investissement en SCPI

    Le choix du mode de détention

    La fiscalité d’une SCPI varie sensiblement selon qu’elle est détenue en direct, via un contrat d’assurance-vie ou par l’intermédiaire d’une société civile. Chaque enveloppe répond à une logique différente, notamment en matière de transmission ou de disponibilité des sommes investies. Ce choix mérite donc d’être posé avant même la souscription des parts.

    Le recours au crédit pour investir

    Financer l’acquisition de parts de SCPI par un emprunt permet, dans certaines configurations, de déduire les intérêts du crédit des revenus fonciers perçus. Ce mécanisme peut atténuer la pression fiscale les premières années, tout en permettant de se constituer un patrimoine grâce à l’effet de levier propre au financement patrimonial.

    L’importance d’une étude personnalisée

    Enfin, la fiscalité de la SCPI dépend étroitement de la situation globale de l’investisseur : autres revenus, tranche marginale d’imposition, horizon de placement et objectifs patrimoniaux. Une analyse individualisée, menée dans le cadre d’un projet d’investissement immobilier, permet d’identifier le montage le plus cohérent avant tout engagement.

    Fiscalité de la SCPI : un cadre qui dépend avant tout du mode de détention et de la durée d’investissement

    L’imposition des revenus et de la plus-value liés à une SCPI ne suit pas une règle unique : elle varie selon la nature des revenus, le mode de détention retenu et la durée de conservation des parts. Ces paramètres, souvent sous-estimés au moment de la souscription, influencent pourtant directement la rentabilité réelle de l’investissement. Une étude personnalisée reste la meilleure façon d’anticiper cette fiscalité et d’adapter la stratégie à sa situation propre.

    FAQ – fiscalité de la SCPI

    1. Les revenus de SCPI sont-ils imposés comme des revenus fonciers classiques ?

    Oui, dans la plupart des cas. Ils s’ajoutent aux autres revenus du foyer et suivent le barème progressif de l’impôt sur le revenu.

    2. Faut-il attendre un certain nombre d’années avant de revendre ses parts ?

    La durée de détention influence directement l’abattement applicable à la plus-value, ce qui peut orienter le moment de la revente.

    3. L’assurance-vie change-t-elle la fiscalité d’une SCPI ?

    Oui. Les parts logées dans un contrat d’assurance-vie suivent le régime fiscal propre à cette enveloppe, différent de la détention directe.

    4. Les intérêts d’un crédit souscrit pour acheter des parts sont-ils déductibles ?

    Dans certaines configurations, ces intérêts peuvent être déduits des revenus fonciers, sous réserve des conditions applicables au dossier.

    5. Les revenus de SCPI étrangères sont-ils imposés en France ?

    Cela dépend des conventions fiscales en vigueur, qui peuvent prévoir un crédit d’impôt afin d’éviter une double imposition.

    • Homme concentré sur son ordinateur portable dans un appartement parisien avec une vue sur la Tour Eiffel. Il étudie les graphiques financiers et les opportunités pour monétiser son bien sans vendre

      Maison estimée à 500 000 € : combien peut-on emprunter avec une hypothèque ?

    • Cette photo capture la joie et l'intimité d'un couple de retraités, rayonnant de bonheur alors qu'ils profitent de la compagnie l'un de l'autre dans le confort de leur propre maison. L'ambiance générale est chaleureuse et réconfortante, témoignant de l'importance des liens familiaux et du bien-être à domicile.

      Préparer la dépendance grâce au patrimoine immobilier

    • Un couple discute avec un conseiller financier dans un bureau lumineux, avec un dossier de prêt immobilier et des graphiques de patrimoine sur la table ils envisagent un financement patrimonial

      Peut-on obtenir un crédit quand tous ses revenus proviennent du patrimoine ?

    • Une jeune femme dynamique et souriante, assise à son bureau avec une tablette, le regard pensif et une main sur le menton comme si elle s'interrogeait pour savoir s'il est intéressant de faire un rachat de crédit

      Rachat de crédit refusé : quelles alternatives pour les propriétaires ?
  • Réallouer son patrimoine immobilier vers plus de performance

    Réallouer son patrimoine immobilier vers plus de performance

    Votre patrimoine immobilier évolue avec le temps, tout comme vos objectifs financiers. Un bien rentable il y a dix ans peut aujourd’hui offrir une performance limitée. À l’inverse, certaines opportunités permettent d’améliorer la rentabilité globale de vos actifs. Vous devez donc analyser régulièrement votre situation pour identifier les ajustements nécessaires. Par ailleurs, conserver des biens peu performants peut freiner la croissance de votre patrimoine. Réallouer son patrimoine immobilier devient alors une démarche stratégique. Dans cet article, vous allez découvrir comment optimiser vos actifs et rechercher davantage de performance sans déséquilibrer votre situation.

    En un coup d’œil

    Pourquoi réallouer son patrimoine immobilier ?

    Un patrimoine immobilier ne doit pas rester figé pendant des décennies. En effet, les marchés évoluent, tout comme la fiscalité et les besoins des investisseurs. Ainsi, certains biens deviennent moins rentables avec le temps. Vous devez donc identifier les actifs qui mobilisent du capital sans offrir un rendement satisfaisant.

    Par ailleurs, la concentration sur un seul type de bien peut augmenter les risques. Par exemple, détenir uniquement des logements dans une même zone géographique limite votre diversification. Une réallocation permet alors de mieux répartir les risques tout en recherchant de nouvelles sources de revenus.

    Cette démarche peut aussi répondre à un objectif patrimonial précis. Vous pouvez chercher davantage de revenus complémentaires, préparer votre retraite ou simplifier la gestion de vos actifs. Chaque arbitrage doit donc s’inscrire dans une stratégie globale cohérente.

    Quels actifs privilégier pour améliorer la performance ?

    Plusieurs solutions permettent d’améliorer la performance d’un patrimoine immobilier. Les biens locatifs à forte demande restent souvent une valeur sûre. Toutefois, certains investisseurs se tournent désormais vers des actifs plus diversifiés. Les résidences gérées, les locaux professionnels ou les SCPI peuvent offrir des rendements différents.

    Vous pouvez également arbitrer entre rendement et simplicité de gestion. Par exemple, vendre un bien ancien très contraignant pour investir dans des supports mutualisés peut réduire votre charge mentale. Cette stratégie améliore parfois la régularité des revenus.

    Par ailleurs, les critères énergétiques prennent une place croissante. Les logements mal classés peuvent perdre en attractivité et nécessiter des travaux importants. Vous devez donc intégrer cette dimension dans votre réflexion patrimoniale. Une réallocation peut ainsi anticiper les évolutions réglementaires et préserver la valeur de vos actifs.

    Comment réussir une réallocation patrimoniale ?

    Avant toute décision, vous devez réaliser un audit complet de votre patrimoine immobilier. Cette analyse permet d’identifier les biens performants et ceux qui pèsent sur votre rentabilité. Vous pouvez alors définir des priorités claires selon vos objectifs.

    Ensuite, vous devez tenir compte des impacts fiscaux. Une vente peut générer une plus-value imposable. À l’inverse, certains investissements offrent des mécanismes de déduction ou de diversification intéressants. Vous devez donc comparer précisément les scénarios avant d’arbitrer.

    Enfin, une réallocation réussie repose sur une vision long terme. Il ne s’agit pas uniquement de rechercher le meilleur rendement immédiat. Vous devez également préserver votre liquidité, votre sécurité et votre capacité de transmission. Un accompagnement professionnel permet alors de construire une stratégie équilibrée et durable.

    1. Immobilier locatif classique

    • Objectif : Générer des loyers
    • Utilisation : Investissement long terme
    • Points clés : Gestion directe
    • Impact : Rendement variable

    2. SCPI

    • Objectif : Mutualiser les risques
    • Utilisation : Gestion déléguée
    • Points clés : Revenus potentiels réguliers
    • Impact : Gestion simplifiée

    3. Immobilier professionnel

    • Objectif : Rechercher plus de rendement
    • Utilisation : Bureaux ou commerces
    • Points clés : Fiscalité spécifique
    • Impact : Revenus potentiellement élevés

    4. Résidences gérées

    • Objectif : Simplifier l’exploitation
    • Utilisation : Location meublée
    • Points clés : Gestion externalisée
    • Impact : Visibilité des revenus

    Patrimoine immobilier : comment gagner en performance durablement ?

    Réallouer son patrimoine immobilier permet d’adapter ses investissements aux évolutions du marché et à ses objectifs personnels. Cette démarche peut améliorer la rentabilité, renforcer la diversification et simplifier la gestion globale. Toutefois, chaque arbitrage doit être analysé avec précision pour éviter des conséquences fiscales ou patrimoniales défavorables. Par ailleurs, une stratégie équilibrée reste essentielle pour préserver votre sécurité financière sur le long terme. Enfin, un accompagnement spécialisé vous aide à identifier les meilleures opportunités selon votre profil.

    FAQ – patrimoine immobilier

    1. Pourquoi réallouer son patrimoine immobilier ?

    Pour améliorer la rentabilité, diversifier les actifs et adapter la stratégie aux évolutions du marché.

    2. Quels biens deviennent moins performants ?

    Les logements peu rentables, énergivores ou difficiles à louer peuvent perdre en attractivité.

    3. Les SCPI permettent-elles de diversifier un patrimoine ?

    Oui, elles donnent accès à plusieurs actifs immobiliers avec une gestion mutualisée.

    4. Faut-il vendre pour réallouer son patrimoine ?

    Pas nécessairement. Certaines stratégies reposent aussi sur le réinvestissement progressif.

    5. Un accompagnement est-il recommandé ?

    Oui, une analyse patrimoniale permet d’identifier les arbitrages les plus pertinents.

  • Investir en SCPI à crédit

    Investir en SCPI à crédit

    Investir en SCPI à crédit constitue une stratégie patrimoniale efficace pour se constituer un revenu complémentaire tout en profitant de l’effet de levier du financement. Cette approche séduit de nombreux particuliers qui souhaitent diversifier leur patrimoine sans mobiliser immédiatement une épargne importante. Cependant, elle requiert une bonne compréhension du mécanisme et une analyse rigoureuse de sa situation financière.

    En un coup d’œil

    Pourquoi investir en SCPI à crédit ?

    Investir en SCPI à crédit permet d’accéder à l’immobilier professionnel sans avoir à acheter un bien en direct. Grâce au financement bancaire, vous pouvez acquérir des parts de sociétés civiles de placement immobilier (SCPI) en profitant de l’effet de levier du crédit. Ainsi, vous investissez avec l’argent de la banque tout en percevant des revenus locatifs potentiels.

    Cette solution séduit de nombreux particuliers car elle combine accessibilité et performance. En effet, elle vous permet de diversifier votre patrimoine et de bénéficier d’un rendement régulier, souvent supérieur à d’autres placements. De plus, les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui améliore la rentabilité nette de l’opération. Enfin, à long terme, l’investissement peut constituer un excellent outil de préparation à la retraite.

    Comment fonctionne l’investissement en SCPI à crédit ?

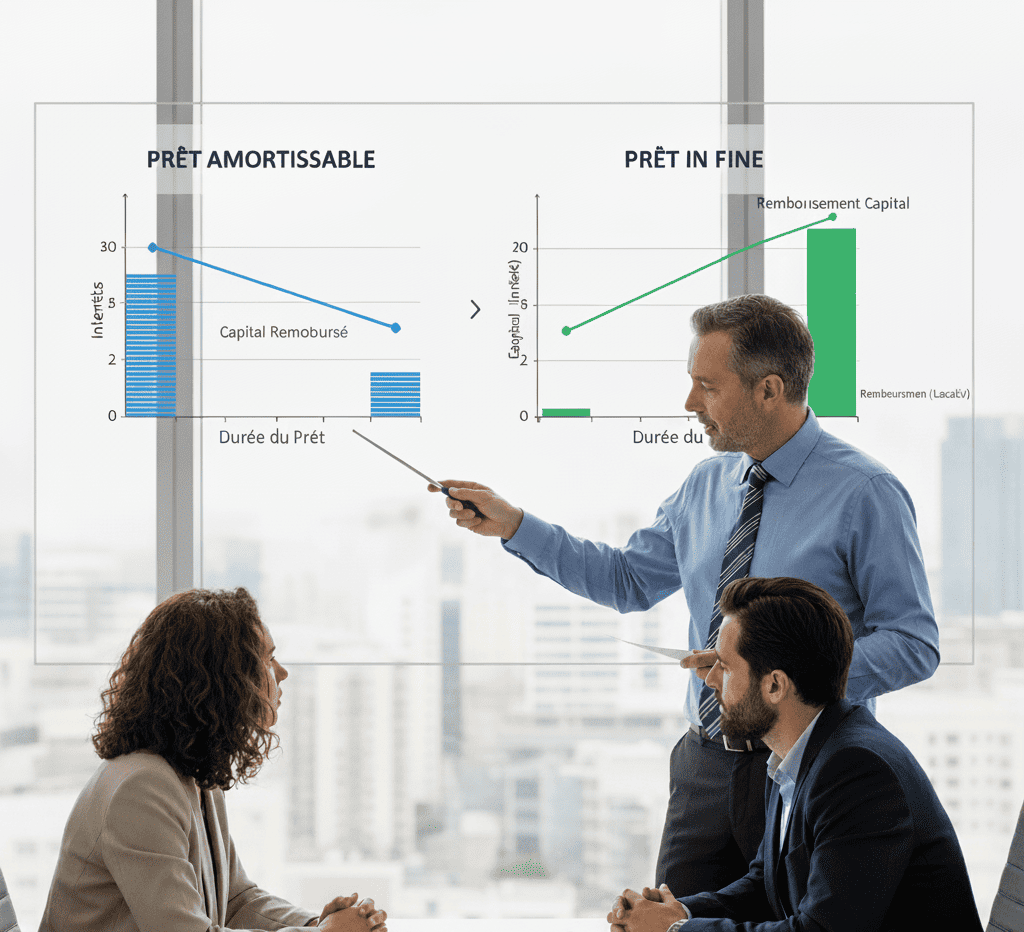
    Le principe est simple : vous contractez un prêt immobilier pour acquérir des parts de SCPI. Les loyers perçus chaque trimestre participent au remboursement du crédit. Ainsi, une partie de votre effort d’épargne est financée par les revenus générés. Vous pouvez choisir un crédit amortissable classique ou un prêt in fine selon votre profil et vos objectifs patrimoniaux.

    Dans un prêt amortissable, vous remboursez à la fois le capital et les intérêts. Cette formule réduit progressivement votre endettement et sécurise votre situation financière. En revanche, le prêt in fine vous permet de ne rembourser que les intérêts pendant toute la durée du prêt, puis le capital à la fin, souvent grâce à une assurance vie dédiée. Ce montage accroît l’effet de levier mais demande une gestion rigoureuse.

    Les avantages et les risques d’un investissement en SCPI à crédit

    Investir en SCPI à crédit présente plusieurs avantages. D’abord, l’effet de levier du crédit amplifie la rentabilité globale. Vous bénéficiez également d’une déduction fiscale des intérêts d’emprunt, ce qui allège la fiscalité sur vos revenus fonciers. Par ailleurs, la mutualisation du risque locatif grâce à la diversité des immeubles détenus par la SCPI offre une relative stabilité des revenus.

    Cependant, il convient de rester vigilant. La valeur des parts et les loyers distribués peuvent fluctuer selon le marché immobilier et la gestion de la société. De plus, un endettement mal calibré peut fragiliser votre budget. Il est donc essentiel d’adapter la durée du crédit, le montant emprunté et le choix de la SCPI à vos objectifs et à votre capacité de remboursement.

    1. SCPI de rendement

    • Objectif : Générer un revenu régulier.
    • Utilisation : Idéale pour les investisseurs à la recherche de revenus complémentaires.
    • Points clés : Investie dans des bureaux et commerces.
    • Impact : Bon équilibre entre rendement et stabilité.

    2. SCPI fiscale

    • Objectif : Réduire l’imposition.
    • Utilisation : Adaptée aux contribuables fortement fiscalisés.
    • Points clés : Bénéficie d’avantages liés aux dispositifs Pinel, Malraux ou déficit foncier.
    • Impact : Rendement plus faible mais avantage fiscal immédiat.

    3. SCPI européenne

    • Objectif : Diversifier à l’international.
    • Utilisation : Convient aux investisseurs souhaitant réduire l’exposition fiscale française.
    • Points clés : Revenus souvent soumis à une fiscalité plus douce.
    • Impact : Rendement attractif et diversification géographique.

    4. SCPI de plus-value

    • Objectif : Miser sur la revalorisation du capital.
    • Utilisation : Idéale pour une stratégie à long terme sans besoin immédiat de revenus.
    • Points clés : Investie dans des biens à fort potentiel de valorisation.
    • Impact : Potentiel de gain à la revente des parts.

    Investir en SCPI à crédit : un levier pour votre patrimoine

    Investir en SCPI à crédit constitue une stratégie pertinente pour bâtir un patrimoine immobilier solide et équilibré. En utilisant le levier du crédit, vous profitez à la fois d’un financement avantageux, d’un rendement régulier et d’une optimisation fiscale intéressante. Toutefois, il reste essentiel d’adapter votre projet à votre profil et de vous faire accompagner par un conseiller patrimonial expérimenté. Ainsi, vous pourrez sécuriser votre investissement et maximiser son potentiel à long terme.

    FAQ – investir en SCPI à crédit

    1. Faut-il un apport pour investir en SCPI à crédit ?

    Non, certains établissements financent jusqu’à 100 % du montant des parts. Cependant, un petit apport peut faciliter l’obtention du prêt.

    2. Quelle durée de crédit privilégier pour un investissement en SCPI ?

    La durée idéale se situe souvent entre 15 et 20 ans. Elle permet d’équilibrer effort d’épargne et rentabilité globale.

    3. Peut-on revendre ses parts de SCPI avant la fin du crédit ?

    Oui, mais cela peut réduire la rentabilité et entraîner des frais. Il est donc préférable d’investir sur le long terme.

    4. Les revenus des SCPI sont-ils imposables ?

    Oui, ils sont imposés dans la catégorie des revenus fonciers. Les intérêts d’emprunt sont néanmoins déductibles.

    5. Faut-il souscrire une assurance pour investir en SCPI à crédit ?

    Oui, une assurance emprunteur est souvent exigée. Elle protège vos proches en cas de décès ou d’invalidité.

  • Investissement immobilier : construisez un patrimoine rentable

    Investissement immobilier : construisez un patrimoine rentable

    L’investissement immobilier reste, en 2025, un pilier incontournable pour développer et sécuriser son patrimoine. Dans un contexte économique en mutation, la pierre continue d’offrir stabilité, rendement et protection contre l’inflation.

    Que votre objectif soit de percevoir des revenus complémentaires, d’optimiser votre fiscalité ou de préparer votre retraite, il existe aujourd’hui de nombreuses stratégies adaptées à chaque profil.

    Pourquoi investir dans l’immobilier ?

    L’investissement immobilier séduit par sa capacité à générer de la valeur réelle sur le long terme. Contrairement aux placements financiers, il repose sur un actif tangible qui protège votre capital tout en procurant des revenus réguliers.

    Les principaux avantages :

    • Revenus locatifs réguliers, permettant de compléter vos revenus.
    • Effet de levier du crédit, qui permet d’investir sans mobiliser tout votre capital.
    • Valorisation du bien dans le temps, soutenue par la demande immobilière constante.
    • Possibilités de défiscalisation, selon le type d’investissement choisi.

    L’immobilier reste ainsi une solution privilégiée pour bâtir un patrimoine à la fois rentable, transmissible et durable.

    Les différentes formes d’investissement immobilier

    1. L’immobilier locatif classique

    Acheter un bien pour le louer demeure la forme la plus connue d’investissement immobilier.
    En 2025, les régimes de déficit foncier, de location meublée (LMNP/LMP) ou encore d’immobilier ancien rénové remplacent avantageusement les anciens dispositifs Pinel.

    • Le déficit foncier permet de déduire les travaux d’entretien ou de rénovation du revenu global imposable.
    • Le statut LMNP (Loueur Meublé Non Professionnel) offre la possibilité d’amortir le bien et de réduire la fiscalité sur les loyers.
    • L’investissement dans l’immobilier ancien avec rénovation permet de valoriser un bien tout en bénéficiant d’un fort potentiel de plus-value à terme.

    2. L’investissement en SCPI : simplicité et accessibilité

    Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d’investir dans l’immobilier d’entreprise (bureaux, commerces, santé, logistique…) sans contrainte de gestion.
    Vous achetez des parts de société, et percevez chaque trimestre des revenus issus des loyers.

    Les atouts majeurs :

    • Mutualisation du risque locatif.
    • Accessibilité dès quelques milliers d’euros.
    • Gestion entièrement déléguée à des professionnels.

    Les SCPI constituent une excellente option pour diversifier votre patrimoine immobilier sans avoir à gérer directement un bien.

    3. L’immobilier meublé (LMNP ou LMP)

    La location meublée conserve un fort attrait fiscal.
    En régime réel, vous pouvez amortir le bien, les meubles et les frais, ce qui permet de neutraliser la fiscalité sur les revenus locatifs pendant plusieurs années.

    Ce type d’investissement s’adresse particulièrement :

    • Aux investisseurs cherchant des revenus immédiats et réguliers.
    • Aux contribuables souhaitant réduire leur imposition sans contrainte administrative excessive.

    4. L’investissement dans l’immobilier ancien rénové

    Les dispositifs Denormandie, Malraux ou Monuments Historiques encouragent la rénovation du patrimoine existant.
    Ils permettent une réduction d’impôt proportionnelle au montant des travaux engagés et favorisent la revalorisation des centres-villes.

    C’est une solution doublement vertueuse : vous participez à la revitalisation du parc immobilier français tout en optimisant votre fiscalité.

    Les alternatives au dispositif Pinel

    Le dispositif Pinel a pris fin le 31 décembre 2024.
    Cependant, plusieurs leviers restent disponibles pour défiscaliser dans l’immobilier :

    AlternativeType d’investissementAvantage fiscal principal
    Déficit foncierImmobilier ancien avec travauxDéduction des travaux sur le revenu global
    LMNP / LMPLocation meubléeAmortissement du bien et réduction d’impôt sur les loyers
    MalrauxRénovation d’immeubles anciensRéduction d’impôt jusqu’à 30 % des travaux
    Monuments HistoriquesPatrimoine classéDéduction intégrale des travaux du revenu global
    SCPI fiscalesSCPI de déficit foncier ou MalrauxMutualisation et avantages fiscaux indirects

    Ces dispositifs permettent d’allier rentabilité et avantage fiscal, tout en répondant à des objectifs patrimoniaux concrets.

    Pourquoi investir avec un conseiller patrimonial ?

    Un accompagnement professionnel est essentiel pour réussir votre investissement immobilier.
    Le conseiller évalue votre situation financière, vos objectifs et votre horizon d’investissement pour définir la meilleure stratégie.

    Ses missions :

    • Établir un audit patrimonial et fiscal complet.
    • Sélectionner les dispositifs fiscaux adaptés à votre profil.
    • Choisir le mode de détention le plus avantageux (direct, SCI, SCPI, démembrement…).
    • Assurer le suivi et l’ajustement de la stratégie dans le temps.

    Faire appel à un expert, c’est l’assurance d’un investissement cohérent, optimisé et pérenne.

    Investissement immobilier : un levier puissant pour l’avenir

    L’investissement immobilier reste une valeur refuge, alliant performance financière et protection du patrimoine.
    En 2025, les nouvelles solutions fiscales et les modes de gestion innovants (SCPI, LMNP, déficit foncier) offrent aux investisseurs un large éventail d’opportunités pour bâtir un avenir serein.

    Contactez un conseiller pour construire votre stratégie d’investissement immobilier sur mesure et profiter des meilleures opportunités du marché.

    FAQ – Investissement immobilier : construisez un patrimoine

    1. Peut-on encore investir en loi Pinel ?

    Non, le dispositif Pinel est clos depuis le 1er janvier 2025. Les investissements antérieurs restent éligibles à la réduction d’impôt initiale.

    2. Quelle est la meilleure alternative à la loi Pinel ?

    Les régimes LMNP et déficit foncier sont aujourd’hui les solutions les plus attractives pour réduire ses impôts tout en générant des revenus.

    3. Faut-il privilégier l’immobilier neuf ou ancien ?

    L’ancien rénové offre souvent un meilleur rendement, mais le neuf reste pertinent pour les investisseurs cherchant la tranquillité et la performance énergétique.

    4. Quel est le ticket d’entrée minimum pour investir ?

    Il est possible de démarrer à partir de 5 000 € via une SCPI, ou avec un apport plus conséquent pour un bien locatif en direct.

    5. Comment sécuriser son investissement ?

    En réalisant un audit patrimonial complet, en diversifiant les actifs et en s’entourant de professionnels de confiance.