Étiquette : vente à réméré

  • Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Diversifier son patrimoine au-delà de l’immobilier et des marchés cotés reste un objectif majeur. À cet égard, le private equity propose d’investir directement au capital de sociétés non cotées. Toutefois, l’accès à ces placements exige souvent un capital initial important. Or, un investisseur détient parfois un bien immobilier entièrement libéré de tout crédit. Dès lors, il peut adosser une hypothèque à ce bien pour financer son entrée en private equity. Cette stratégie permet ainsi d’agir rapidement sans liquider son épargne disponible. Découvrons donc le fonctionnement de ce montage ainsi que ses précautions indispensables.

    En un coup d’œil

    Pourquoi le private equity séduit les investisseurs en quête de diversification

    Le private equity permet d’injecter des capitaux dans des entreprises non cotées. De surcroît, cette classe d’actifs échappe aux fluctuations quotidiennes de la bourse. C’est pourquoi elle attire de nombreux épargnants désireux de diversifier leurs actifs.

    Un accès à des sociétés non cotées à fort potentiel de croissance

    À l’inverse des marchés boursiers, le private equity cible des entreprises privées. De plus, ces sociétés affichent souvent des perspectives de développement prometteuses. En effet, cette dynamique constitue le moteur principal de cette classe d’actifs.

    Le private equity, une diversification qui suppose souvent un financement dédié

    En revanche, le ticket d’entrée en private equity demeure élevé. Par conséquent, les liquidités immédiatement disponibles ne suffisent pas toujours. Plusieurs investisseurs renoncent donc à ces opportunités faute de trésorerie. Pourtant, des solutions financières adaptées existent pour concrétiser ce projet.

    Comment financer un investissement en private equity grâce à un prêt hypothécaire ?

    Un propriétaire possédant un bien immobilier libre de charge peut le proposer en garantie. Ainsi, il obtient un prêt hypothécaire de trésorerie pour concrétiser son projet. Ce levier évite d’amputer son épargne ou de vendre un actif.

    Financer l’entrée en private equity avec un bien immobilier déjà détenu

    Le prêt hypothécaire repose sur la valeur nette d’un bien déjà possédé. En pratique, l’établissement prêteur applique une marge de sécurité appelée ratio hypothécaire. De ce fait, l’investisseur utilise les fonds libérés pour entrer en private equity. Il conserve d’ailleurs la pleine propriété de son logement.

    Profiter de l’effet de levier sans impacter son épargne de précaution

    Emprunter permet de multiplier sa capacité d’investissement sans vider ses comptes. Néanmoins, le private equity ne verse aucun revenu régulier au début. En effet, ce placement fonctionne selon le principe de la courbe en J. Les gains apparaissent seulement lors de la revente finale des titres. Par conséquent, l’emprunteur doit assumer les mensualités grâce à ses revenus habituels.

    Adapter l’échéancier du prêt à l’horizon d’illiquidité du fonds

    Les capitaux engagés en private equity restent bloqués longtemps, souvent de 8 à 10 ans. Ainsi, la durée du crédit doit épouser cet horizon temporel.

    Deux structures de financement sont alors envisageables :

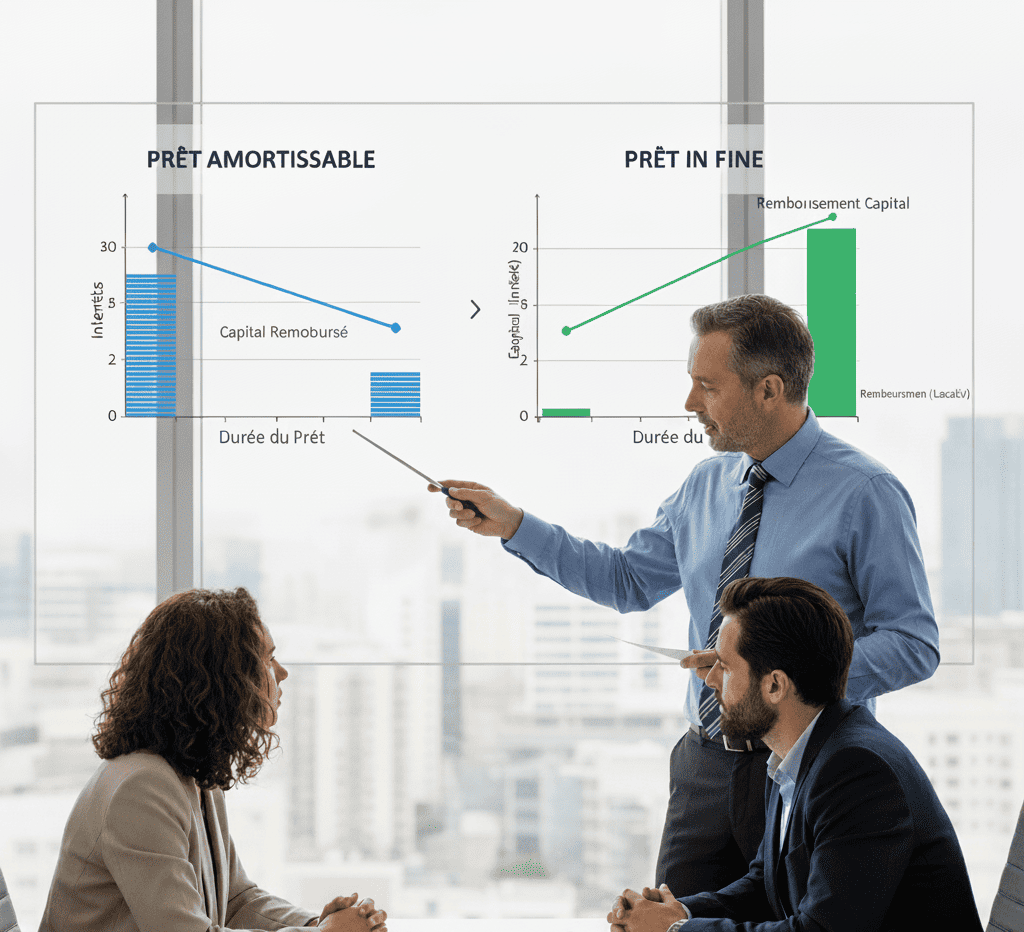
    • Le prêt amortissable : l’emprunteur remplace chaque mois du capital et des intérêts. Cette formule impose un effort continu, mais elle réduit la dette progressivement.
    • Le prêt in fine : les intérêts sont payés chaque mois, puis le capital est soldé à l’échéance. Par conséquent, le prêt hypothécaire in fine allège la trésorerie mensuelle. Cependant, les fonds de private equity peuvent prolonger leur durée de vie. Un décalage d’échéance peut donc obliger l’emprunteur à mobiliser d’autres ressources.
    Situation Solution envisagée Objectif recherché
    Ticket d’entrée élevé pour investir en private equity Prêt hypothécaire de trésorerie sur un bien détenu Investir sans mobiliser son épargne de précaution
    Volonté de diversifier son patrimoine Effet de levier du crédit avec capacité de remboursement dédiée Accéder à des sociétés non cotées à fort potentiel
    Placement bloqué sur plusieurs années Durée et mode de prêt (amortissable ou in fine) adaptés à la maturité du fonds Sécuriser les échéances jusqu’à la liquidation du fonds

    Les précautions à prendre avant d’investir en private equity par ce biais

    Financer du private equity via une hypothèque exige une grande rigueur. Voici donc les points cruciaux à contrôler.

    Mesurer l’illiquidité et l’horizon de placement du private equity

    La faible liquidité définit le private equity. En effet, l’argent reste immobilisé durant plusieurs années. De ce fait, vous devez valider la compatibilité de ce blocage avec vos projets personnels.

    Anticiper le régime fiscal des plus-values

    La fiscalité des gains dépend directement du support choisi (FPCI, PEA-PME ou assurance-vie). Certes, une exonération d’impôt sur le revenu s’applique souvent après 5 ans. Toutefois, les prélèvements sociaux de 17,2 % restent systématiquement dus. Un bilan fiscal global s’impose donc avant de valider l’opération.

    Évaluer scrupuleusement le risque sur le bien immobilier gagé

    Il convient de vérifier la soutenabilité de vos mensualités de remboursement. De plus, la prise d’hypothèque donne un droit réel à la banque. Ainsi, en cas d’impayés répétés, l’établissement peut faire saisir puis vendre le bien.

    Mobiliser son patrimoine immobilier pour investir en private equity grâce à un prêt hypothécaire : une stratégie à construire avec méthode

    Le prêt hypothécaire permet de saisir une opportunité sans puiser dans sa trésorerie. Toutefois, ce montage exige une préparation méthodique. Il faut étudier la courbe en J, la fiscalité, ainsi que le coût complet du crédit. Enfin, un accompagnement professionnel permet de sécuriser votre parcours.

    FAQ – Mobiliser son patrimoine immobilier pour investir en private equity

    1. Peut-on financer un investissement en private equity avec un prêt hypothécaire ?

    Oui. Un bien immobilier possédé peut servir de garantie pour souscrire un prêt hypothécaire de trésorerie. Cela permet d’investir sans toucher à son épargne.

    2. Peut-on compter sur les revenus du private equity pour rembourser le crédit ?

    Non. Le private equity ne verse généralement pas de revenus au départ (courbe en J). L’investisseur doit donc rembourser le prêt grâce à ses autres revenus.

    3. Le private equity est-il un placement liquide ?

    Non. Ce placement est illiquide. Les fonds restent bloqués généralement pendant 8 à 10 ans sans retrait anticipé possible.

    4. Faut-il choisir une durée de prêt particulière pour ce type de projet ?

    Oui. La durée du prêt doit s’adapter à la maturité du fonds de private equity. De plus, il faut intégrer une marge en cas de prorogation du fonds.

    5. Quelles précautions prendre avant d’investir en private equity avec un prêt hypothécaire ?

    Il faut assurer son remboursement sans compter sur le fonds, mesurer la fiscalité (dont les 17,2 % de prélèvements sociaux) et intégrer le risque de saisie en cas de défaillance.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.

    • Un conseiller remet à son client un livret bleu intitulé « Assurance vie », symbolisant assurance vie un outil clé pour la gestion et la transmission du patrimoine.

      Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

    • Clavier moderne avec touche dorée « pret in fine », symboles maison, calculatrice et clé sur fond neutre dégradé

      Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    • Mains d’un propriétaire sur un bureau avec plan immobilier, calculatrice et café, illustrant le montant que l'on peut obtenir avec une hypothèque dans le cadre d'un prêt hyopthécaire.

      Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

    • clés avec un porte clé maison symbolisant l'investissement dans un bien locatif.

      Vente à réméré : fonctionnement, coût réel et risques
  • Vente à réméré : fonctionnement, coût réel et risques
    Vente à réméré : fonctionnement, coût réel et risques
    Vendre son bien tout en gardant l’espoir de le récupérer un jour : c’est le principe d’une vente à réméré. Ce dispositif séduit des propriétaires confrontés à un besoin de trésorerie urgent, sans solution de crédit classique disponible. Pourtant, une vente à réméré pour un propriétaire implique un engagement sérieux, avec un coût réel souvent sous-estimé. Comprendre son fonctionnement, son prix et ses risques permet ainsi d’évaluer sereinement si cette solution correspond à votre situation.

    En un coup d’œil

    Comment fonctionne une vente à réméré ?

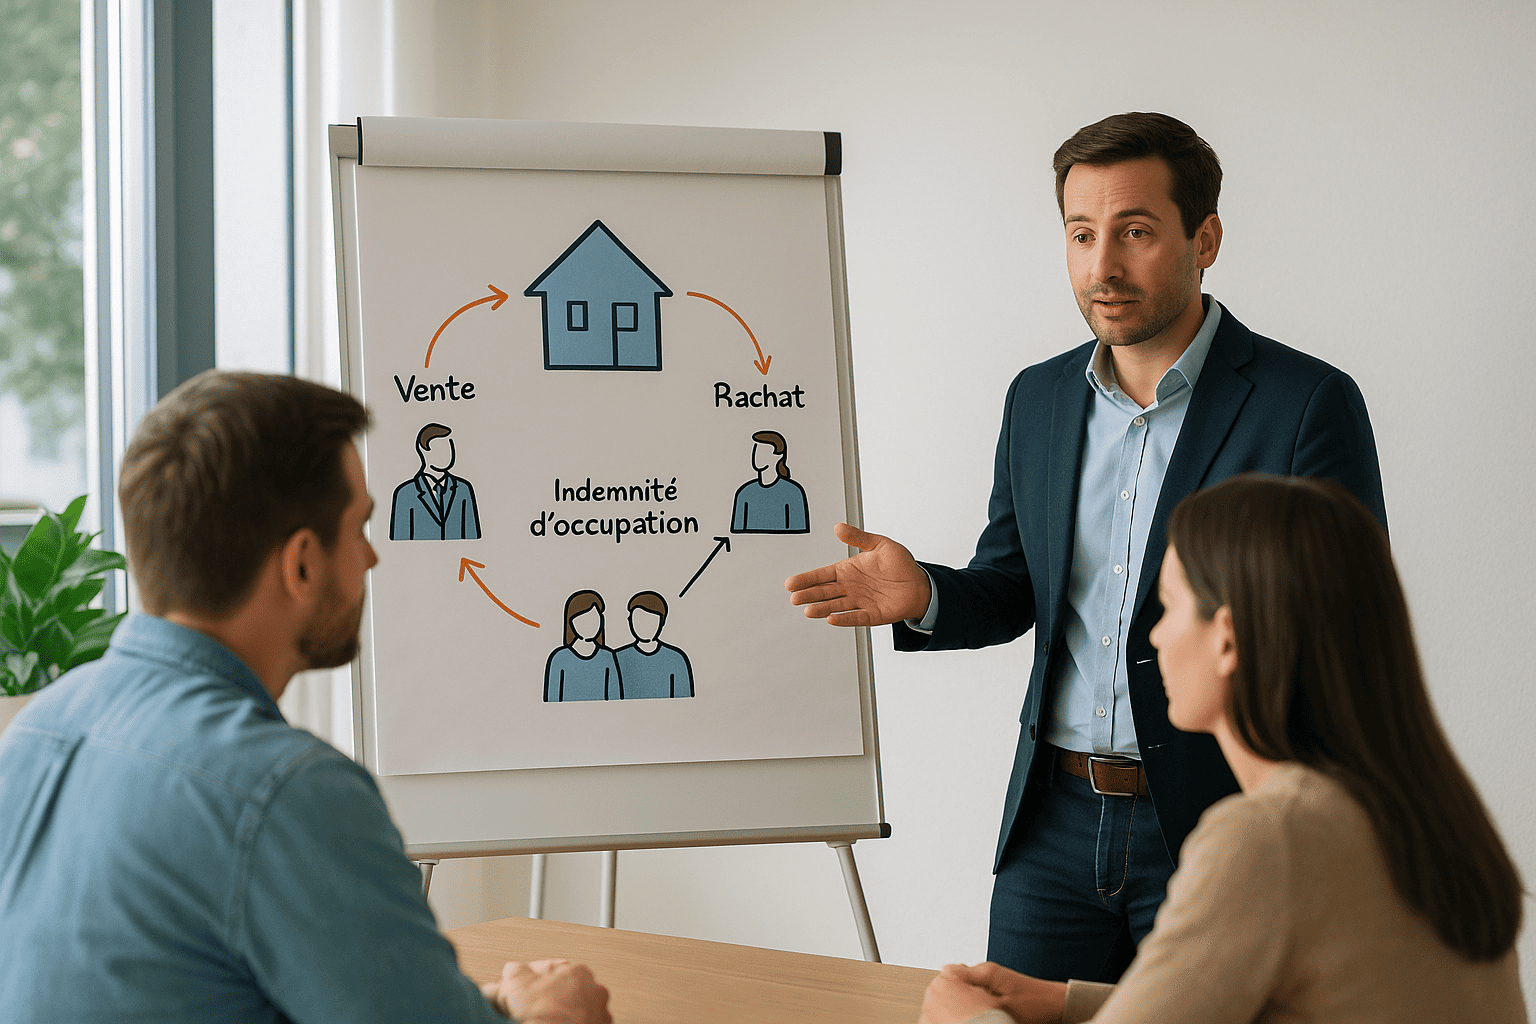
    Une opération de réméré repose sur un mécanisme juridique ancien mais toujours utilisé aujourd’hui. Le propriétaire vend son bien à un investisseur, tout en conservant une faculté de rachat pendant une durée déterminée. Cette durée dépasse rarement cinq ans, en effet, le cadre légal applicable à ce type d’opération l’encadre strictement.

    Pendant cette période, le vendeur reste généralement dans les lieux. En contrepartie, il verse une indemnité d’occupation à l’acquéreur, un peu comme un loyer. Ainsi, ce montant compense la mise à disposition du bien pendant toute la durée du contrat.

    Si le propriétaire retrouve une situation financière stable, il peut alors racheter son bien au prix fixé initialement, majoré de frais annexes. En revanche, sans rachat dans le délai prévu, la vente devient définitive et le propriétaire perd tout droit sur le bien.

    Quel est le coût réel de cette opération ?

    Une décote appliquée au prix de vente initial

    Le premier coût réside dans la décote appliquée à la valeur du bien. En effet, l’investisseur prend un risque en achetant un bien qu’il devra peut-être revendre au vendeur initial. Cette décote reste variable selon les dossiers, mais elle réduit toujours le montant réellement perçu par le propriétaire.

    Cette différence entre la valeur de marché et le prix de vente représente ainsi le premier poste de coût à intégrer dans sa réflexion.

    Des frais qui s’ajoutent tout au long de l’opération

    Le tableau suivant résume, par ailleurs, les principaux postes de coût liés à cette opération, à titre d’ordre de grandeur pédagogique.

    Décote sur la valeur

    • Quand : Dès la signature de la vente.
    • Nature : Écart entre valeur de marché et prix de vente.
    • Observation : Rémunère le risque pris par l’investisseur.

    Indemnité d’occupation

    • Quand : Chaque mois, pendant toute la durée du contrat.
    • Nature : Somme versée pour continuer à occuper le logement.
    • Observation : S’apparente à un loyer.

    Frais de notaire

    • Quand : À la vente, puis lors d’un éventuel rachat.
    • Nature : Deux actes notariés distincts à financer.
    • Observation : Frais réglementés, non négociables.

    Majoration au rachat

    • Quand : Au moment du rachat du bien.
    • Nature : Montant ajouté au prix de vente initial.
    • Observation : Rémunère l’investisseur sur la durée.

    Ces éléments varient fortement selon l’opérateur, la durée retenue et la valeur du bien concerné. Une étude personnalisée reste donc indispensable pour obtenir un chiffrage fiable de l’opération.

    Quels risques le propriétaire doit-il anticiper ?

    Le risque de perdre définitivement le bien

    Le risque principal reste la perte du bien en cas de rachat impossible. Si la situation financière du propriétaire ne s’améliore pas dans le délai fixé, la vente devient définitive. Ainsi, il perd tout droit sur son logement, malgré les sommes déjà versées.

    Par ailleurs, ce risque justifie une analyse rigoureuse de la capacité réelle de rachat avant de s’engager dans ce type de montage.

    Un coût cumulé parfois sous-estimé

    De nombreux propriétaires sous-estiment le coût total de l’opération. Entre la décote initiale, l’indemnité d’occupation mensuelle et la majoration au rachat, la facture globale peut rapidement devenir lourde. Anticiper ce coût cumulé évite ainsi de s’engager sur une base irréaliste.

    Un dispositif à ne pas confondre avec d’autres solutions

    Enfin, la vente à réméré diffère nettement d’un prêt hypothécaire, puisqu’elle implique un transfert immédiat de propriété. Cette distinction reste essentielle, en effet, le propriétaire n’est plus juridiquement propriétaire pendant toute la durée du contrat, même s’il continue à occuper les lieux.

    Nos articles sur le portage immobilier permettent souvent de comparer objectivement les alternatives disponibles avant de trancher.

    La vente à réméré reste une solution encadrée, à réserver aux situations bien étudiées

    Une vente à réméré pour un propriétaire peut débloquer une situation financière difficile lorsque aucune autre solution de crédit n’est accessible. Toutefois, son coût réel et ses risques imposent une réflexion approfondie avant toute signature. La décote, l’indemnité d’occupation et le risque de perte définitive du bien pèsent lourd dans la balance. Une étude personnalisée reste indispensable pour vérifier si cette solution correspond réellement à votre situation patrimoniale.

    FAQ – réméré

    1. Combien de temps dure ce type d’opération ?

    La durée reste encadrée par la loi et dépasse rarement cinq ans, selon les termes fixés dans le contrat.

    2. Le propriétaire peut-il rester dans son logement ?

    Oui, en général, moyennant le versement d’une indemnité d’occupation à l’acquéreur pendant toute la durée du contrat.

    3. Que se passe-t-il si le rachat n’a pas lieu ?

    La vente devient définitive et le propriétaire perd tout droit sur le bien, malgré les sommes déjà versées.

    4. Cette solution coûte-t-elle plus cher qu’un prêt classique ?

    Généralement oui, en raison de la décote, de l’indemnité d’occupation et de la majoration appliquée au rachat.

    5. Qui peut envisager ce type de montage ?

    Les propriétaires refusés par les banques mais disposant d’une perspective réaliste de rachat à moyen terme.

    • Un conseiller explique le fonctionnement du portage immobilier à un couple devant un graphique clair et lumineux.

      Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    • Un conseiller remet à son client un livret bleu intitulé « Assurance vie », symbolisant assurance vie un outil clé pour la gestion et la transmission du patrimoine.

      Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

    • Clavier moderne avec touche dorée « pret in fine », symboles maison, calculatrice et clé sur fond neutre dégradé

      Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    • Mains d’un propriétaire sur un bureau avec plan immobilier, calculatrice et café, illustrant le montant que l'on peut obtenir avec une hypothèque dans le cadre d'un prêt hyopthécaire.

      Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

  • Vente à réméré ou prêt hypothécaire : quelles différences?

    Vente à réméré ou prêt hypothécaire : quelles différences?

    Lorsqu’un propriétaire rencontre un besoin urgent de liquidités, plusieurs solutions peuvent être envisagées. Parmi elles, la vente à réméré et le prêt hypothécaire figurent parmi les dispositifs souvent étudiés. Pourtant, ces deux mécanismes reposent sur des logiques très différentes. Ainsi, comprendre les distinctions entre réméré ou prêt hypothécaire devient essentiel avant de prendre une décision. En effet, chaque solution répond à des situations patrimoniales spécifiques et comporte ses propres conditions, avantages et risques.

    En un coup d’œil

    Comprendre le principe de la vente à réméré

    La vente à réméré, également appelée vente avec faculté de rachat, constitue un mécanisme juridique ancien prévu par le Code civil. Concrètement, le propriétaire vend son bien immobilier à un investisseur tout en conservant la possibilité de le racheter ultérieurement. Cette faculté de rachat s’exerce généralement dans un délai compris entre six mois et cinq ans.

    Pendant cette période, l’ancien propriétaire peut continuer à occuper le bien en versant une indemnité d’occupation. Ainsi, il conserve l’usage du logement tout en disposant de liquidités immédiates issues de la vente. Cette solution intervient souvent lorsque l’accès au crédit bancaire devient difficile.

    Cependant, la vente à réméré implique un transfert temporaire de propriété. L’investisseur devient juridiquement propriétaire du bien jusqu’au rachat éventuel. Il est donc essentiel d’analyser les conditions de rachat et le coût global de l’opération avant de s’engager.

    Comment fonctionne un prêt hypothécaire

    Le prêt hypothécaire repose sur un principe différent. Dans ce cas, le propriétaire reste pleinement propriétaire de son bien immobilier. En revanche, il accorde à la banque une garantie hypothécaire sur ce bien afin d’obtenir un financement.

    Grâce à cette garantie, l’établissement prêteur peut accorder un crédit même lorsque le projet financé ne concerne pas directement l’immobilier. L’emprunteur rembourse ensuite le prêt selon un échéancier défini à l’avance. Tant que les mensualités sont respectées, le propriétaire conserve l’intégralité de ses droits sur le bien.

    En revanche, en cas de défaut de remboursement, la banque peut engager une procédure afin de récupérer les sommes dues. Cette procédure peut aboutir à la vente du bien immobilier servant de garantie. C’est pourquoi l’analyse de la capacité de remboursement reste indispensable avant de contracter ce type de financement.

    Réméré ou prêt hypothécaire : quelles différences

    Bien que ces deux solutions permettent d’obtenir des liquidités en utilisant un bien immobilier, leur fonctionnement reste très différent. D’une part, la vente à réméré correspond à une véritable vente immobilière. D’autre part, le prêt hypothécaire constitue un crédit garanti par un bien immobilier.

    1. Vente à réméré

    • Objectif : obtenir rapidement des liquidités.
    • Utilisation : vente temporaire du bien immobilier.
    • Points clés : possibilité de rachat dans un délai défini.
    • Impact : transfert temporaire de propriété.

    2. Prêt hypothécaire

    • Objectif : financer un projet ou obtenir de la trésorerie.
    • Utilisation : crédit garanti par une hypothèque.
    • Points clés : le propriétaire conserve son bien.
    • Impact : obligation de remboursement selon un échéancier.

    3. Niveau de risque

    • Objectif : sécuriser l’opération financière.
    • Utilisation : analyse de la situation patrimoniale.
    • Points clés : perte possible du bien si les conditions ne sont pas respectées.
    • Impact : décision nécessitant un accompagnement professionnel.

    4. Situation des emprunteurs

    • Objectif : trouver une solution adaptée à la situation financière.
    • Utilisation : choix entre crédit bancaire ou solution alternative.
    • Points clés : dépend de l’accès au financement classique.
    • Impact : influence la stratégie patrimoniale globale.

    Réméré ou prêt hypothécaire : quelle solution choisir

    Le choix entre réméré ou prêt hypothécaire dépend principalement de la situation financière du propriétaire. Lorsque l’accès au crédit bancaire reste possible, le prêt hypothécaire constitue souvent une solution plus classique. En revanche, la vente à réméré peut être envisagée lorsque les solutions de financement traditionnelles deviennent difficiles à obtenir.

    Dans tous les cas, une analyse patrimoniale approfondie reste indispensable. Chaque dispositif comporte des implications juridiques et financières importantes. Un accompagnement professionnel permet donc d’évaluer la solution la plus adaptée à la situation du propriétaire.

    FAQ – réméré ou prêt hypothécaire

    1. La vente à réméré est-elle un crédit ?

    Non. La vente à réméré correspond à une vente immobilière avec faculté de rachat et non à un prêt bancaire.

    2. Peut-on rester dans son logement après une vente à réméré ?

    Oui. Le vendeur peut continuer à occuper le logement en versant une indemnité d’occupation pendant la durée du contrat.

    3. Le prêt hypothécaire implique-t-il de vendre son bien ?

    Non. Le propriétaire conserve son bien immobilier. La banque dispose simplement d’une garantie hypothécaire.

    4. Quelle solution choisir entre réméré ou prêt hypothécaire ?

    Le choix dépend de la situation financière du propriétaire et de sa capacité à obtenir un crédit bancaire.

    5. La vente à réméré permet-elle de récupérer son bien ?

    Oui, à condition d’exercer l’option de rachat dans le délai prévu dans le contrat.