Auteur/autrice : Frédérique.B

  • Hypothèque, caution ou privilège de prêteur de deniers : quelle garantie pour quel prêt ?

    Hypothèque, caution ou privilège de prêteur de deniers : quelle garantie pour quel prêt ?

    Au moment de signer une offre de prêt, une ligne passe souvent inaperçue : celle de la garantie. Pourtant, ce choix pèse sur le coût total du financement, sur les frais de notaire et même sur ce qui se passera si vous revendez le bien. Trois formules dominent en France : l’hypothèque, la caution et le privilège de prêteur de deniers. Hypothèque ou caution, chaque garantie répond à une logique différente. Surtout, toutes ne conviennent pas à tous les prêts. Voici comment les distinguer et laquelle correspond à votre projet.

    En un coup d’œil

    À quoi sert une garantie de prêt ?

    Un prêteur ne se contente pas d’étudier vos revenus. Il veut aussi savoir comment il récupérera les sommes prêtées si les échéances ne sont plus payées. La garantie répond précisément à cette question. Elle protège l’établissement contre le risque d’impayé, et c’est souvent elle qui conditionne l’accord final.

    Pour l’emprunteur, la garantie a un coût, payé le plus souvent au moment de la signature. Elle peut aussi entraîner des frais plus tard, notamment lors d’une revente avant la fin du crédit. Comparer les options avant de signer permet donc d’éviter de mauvaises surprises.

    Trois garanties, trois fonctionnements

    L’hypothèque conventionnelle

    • Principe : un droit du prêteur sur un bien immobilier.
    • Formalité : acte notarié et inscription au service de publicité foncière.
    • Usage : achat, travaux, construction ou trésorerie.
    • Point d’attention : mainlevée payante en cas de revente anticipée.

    Le privilège de prêteur de deniers

    • Principe : une garantie légale sur le bien acheté.
    • Formalité : inscription par le notaire lors de la vente.
    • Usage : uniquement l’achat d’un bien déjà construit.
    • Point d’attention : moins coûteux que l’hypothèque, car exonéré de taxe de publicité foncière.

    La caution

    • Principe : un organisme s’engage à rembourser à votre place.
    • Formalité : aucune inscription sur le bien.
    • Usage : surtout les prêts immobiliers classiques.
    • Point d’attention : accord soumis au profil de l’emprunteur.

    Un mot sur le vocabulaire

    Depuis la réforme du droit des sûretés entrée en vigueur en 2022, le privilège de prêteur de deniers porte un nouveau nom : l’hypothèque légale spéciale du prêteur de deniers. Dans la pratique, notaires et banques continuent cependant d’employer l’ancienne appellation. Son fonctionnement reste, pour l’essentiel, le même.

    Le cas particulier de la caution

    Avec une caution, aucun droit n’est inscrit sur votre logement. Un organisme spécialisé garantit le prêt et se retourne contre vous en cas d’impayé. Le coût combine en général une commission et une participation à un fonds mutuel, dont une partie peut être restituée en fin de prêt. En revanche, cet organisme peut refuser un dossier jugé trop risqué. La caution n’est donc pas accessible à tous les profils.

    Hypothèque ou caution : laquelle choisir selon votre prêt ?

    Pour l’achat d’un bien ancien

    Les trois garanties restent possibles. Le privilège de prêteur de deniers est souvent le plus économique au départ. La caution, de son côté, évite les frais de mainlevée si vous revendez rapidement. Le bon choix dépend donc aussi de la durée pendant laquelle vous comptez garder le bien.

    Pour des travaux ou une construction

    Le privilège de prêteur de deniers ne couvre pas ces dépenses. Il faut alors se tourner vers l’hypothèque ou la caution. Lorsqu’un achat ancien s’accompagne de travaux, le notaire combine d’ailleurs souvent les deux : un privilège pour la partie achat, une hypothèque pour la partie travaux.

    Pour un besoin de trésorerie ou une restructuration

    Ici, la question ne se pose presque plus. Un prêt de trésorerie adossé à un bien, un rachat de crédit hypothécaire ou un prêt viager hypothécaire reposent sur l’hypothèque conventionnelle. Le financement s’appuie en effet sur un bien que vous possédez déjà, et non sur un achat. Ainsi, c’est la valeur de ce patrimoine qui permet d’obtenir les fonds, parfois même lorsque les revenus seuls ne suffiraient pas. Notre page dédiée au financement patrimonial détaille ces différentes solutions.

    Hypothèque ou caution : le bon choix dépend d’abord de votre projet

    Hypothèque, caution et privilège de prêteur de deniers ne s’opposent pas vraiment : chacun répond à une situation précise. Pour un achat classique, le choix se joue surtout sur le coût et sur vos intentions de revente. Pour mobiliser la valeur d’un bien déjà détenu, l’hypothèque reste en revanche la voie naturelle. Avant de signer, prenez le temps de comparer le coût total de chaque garantie, frais de sortie compris. Un conseiller peut vous aider à y voir clair selon votre situation.

    FAQ – hypothèque ou caution

    1. Quelle est la garantie la moins chère ?

    Pour un achat ancien, le privilège de prêteur de deniers coûte souvent moins cher au départ. Le coût final dépend toutefois de la durée de détention du bien.

    2. Qu’est-ce qu’une mainlevée d’hypothèque ?

    C’est l’acte notarié qui supprime l’hypothèque avant son terme, par exemple lors d’une revente. Elle entraîne des frais à la charge du vendeur.

    3. Peut-on obtenir une caution pour un prêt de trésorerie ?

    C’est rare. Les prêts de trésorerie adossés à un bien reposent presque toujours sur une hypothèque conventionnelle.

    4. Le privilège de prêteur de deniers existe-t-il encore ?

    Oui, sous un nouveau nom depuis 2022 : l’hypothèque légale spéciale du prêteur de deniers. Son principe reste le même.

    5. Qui choisit la garantie, l’emprunteur ou le prêteur ?

    Le prêteur fixe les garanties qu’il accepte. L’emprunteur peut cependant exprimer une préférence et comparer les offres.

    • Une investisseuse en immobilier, vêtue d'un costume élégant, effectue un arbitrage bien locatif en analysant les rendements sur sa calculatrice tout en tenant son smartphone, avec une icône de maison et une flèche de croissance en superposition, symbolisant l'optimisation de son portefeuille immobilier

      Comment financer un investissement locatif sans apport grâce à son patrimoine ?

    • documents financiers posés sur une table

      Crédit hypothécaire de trésorerie : que regardent réellement les banques ?

    • Une scène de réunion formelle dans un bureau de style bibliothèque aux boiseries sombres. Quatre personnes, représentant deux générations d'une même famille, sont assises autour d'une grande table en bois massif. Au centre de la table se trouve une maquette blanche d'une maison moderne, entourée de dossiers juridiques, de plans d'architecte et de sceaux officiels. L'atmosphère est studieuse et solennelle, évoquant la gestion d'un patrimoine immobilier via une SCI familiale.

      Peut-on hypothéquer un bien détenu en SCI familiale ?

    • Illustration abstraite et professionnelle représentant le financement patrimonial global avec une vision 360 degrés. Des flèches circulaires symbolisent l'hypothèque, le viager et l'immobilier, convergeant vers une sphère centrale où est inscrit "VISION PATRIMONIALE 360°". Le design utilise des tons bleus, or et bruns avec un fond abstrait de lignes et de points lumineux, évoquant la connectivité et la complexité d'un système financier.

      Crédit patrimonial : quelles différences avec un crédit bancaire classique ?
  • Prêt hypothécaire sans assurance emprunteur : est-ce possible ?

    Prêt hypothécaire sans assurance emprunteur : est-ce possible ?

    Pour la plupart des emprunteurs, crédit immobilier et assurance emprunteur vont de pair. Lorsqu’on approche de la retraite ou qu’on a dépassé 70 ans, cette assurance devient pourtant un vrai frein. Les primes grimpent, les questionnaires de santé se compliquent et certains dossiers se retrouvent bloqués pour cette seule raison. Beaucoup de propriétaires se demandent alors si un prêt hypothécaire sans assurance est envisageable. La réponse est oui, dans bien des cas. Encore faut-il comprendre pourquoi, et mesurer ce que cela implique pour vous comme pour vos proches.

    En un coup d’œil

    L’assurance emprunteur est-elle obligatoire pour emprunter ?

    Ce que dit la loi

    Aucun texte n’impose de souscrire une assurance emprunteur pour obtenir un crédit. C’est le prêteur qui décide de l’exiger ou non, en fonction du risque qu’il accepte de porter. Dans un crédit immobilier classique, la banque la demande presque toujours. En effet, l’assurance couvre le remboursement si l’emprunteur décède ou ne peut plus travailler. Sans elle, l’établissement n’aurait souvent aucune autre garantie solide.

    Pourquoi elle pose problème après 60 ans

    Avec l’âge, le coût de l’assurance augmente nettement. De plus, certains antécédents médicaux entraînent des surprimes ou des exclusions de garantie. Il arrive même qu’un assureur refuse tout simplement de couvrir l’emprunteur. Le projet s’arrête alors, alors que les revenus et le patrimoine auraient largement suffi à le financer. C’est précisément là que le crédit hypothécaire change la donne.

    Pourquoi un prêt hypothécaire sans assurance est-il possible ?

    Le bien immobilier joue le rôle de garantie

    Dans un prêt hypothécaire, le prêteur s’appuie d’abord sur la valeur de votre bien. L’hypothèque lui donne un droit sur ce logement si le crédit n’est pas remboursé. Ainsi, le risque repose principalement sur l’immobilier, et non sur votre état de santé. C’est la raison pour laquelle les prêteurs spécialisés dans ce type de financement n’exigent généralement pas d’assurance emprunteur.

    Ce que cela change concrètement

    Crédit immobilier classique

    • Garantie principale : revenus et assurance emprunteur.
    • Questionnaire de santé : souvent demandé.
    • Âge : critère souvent bloquant.
    • Assurance : quasiment toujours exigée.

    Crédit hypothécaire

    • Garantie principale : la valeur du bien hypothéqué.
    • Questionnaire de santé : pas nécessaire sans assurance.
    • Âge : beaucoup moins déterminant.
    • Assurance : généralement facultative.

    Pour un propriétaire senior, c’est souvent le principal atout de cette solution. Le dossier avance plus vite et le coût global du financement baisse, puisqu’aucune prime ne s’ajoute aux intérêts.

    Faut-il pour autant renoncer à toute couverture ?

    Ce qui se passe en cas de décès

    Sans assurance, la dette ne disparaît pas au décès de l’emprunteur. Elle entre dans la succession, comme n’importe quel autre passif. Vos héritiers doivent alors rembourser le capital restant dû, ou vendre le bien pour solder le crédit. Par ailleurs, s’ils acceptent la succession, ils en reprennent aussi les dettes. Cette situation peut être bien vécue si elle a été anticipée. En revanche, elle devient délicate lorsque la famille la découvre au moment du deuil.

    Une assurance reste conseillée

    Le fait que le prêteur ne l’exige pas ne signifie pas qu’elle est inutile. Nous recommandons toujours d’étudier une couverture adaptée, même partielle. Une simple garantie décès, par exemple, protège vos proches à un coût souvent raisonnable. Vous restez d’ailleurs libre de choisir l’assureur de votre choix, sans passer par le contrat proposé par le prêteur. Enfin, si aucune assurance n’est possible, d’autres solutions existent pour sécuriser la transmission : épargne de précaution, assurance-vie au profit des héritiers ou discussion préalable avec la famille.

    Pour aller plus loin sur les différentes façons de mobiliser votre immobilier, consultez notre page consacrée au financement patrimonial.

    Prêt hypothécaire sans assurance : une liberté à utiliser avec discernement

    Le crédit hypothécaire permet souvent d’emprunter sans assurance, car la garantie repose sur le bien et non sur votre santé. Pour de nombreux propriétaires, notamment après 60 ou 70 ans, c’est ce qui rend le projet enfin possible. Toutefois, cette souplesse ne supprime pas la question de la protection des proches. La bonne démarche consiste donc à comparer le coût d’une couverture avec le risque laissé à vos héritiers, puis à décider en connaissance de cause. Un conseiller peut vous aider à trouver cet équilibre.

    FAQ – prêt hypothécaire sans assurance

    1. La loi oblige-t-elle à souscrire une assurance emprunteur ?

    Non. Aucune obligation légale n’existe. C’est le prêteur qui fixe ses propres exigences selon le risque du dossier.

    2. Pourquoi les prêteurs hypothécaires n’exigent-ils généralement pas d’assurance ?

    Parce que l’hypothèque sur le bien constitue déjà une garantie solide. Le prêteur s’appuie sur la valeur du logement plutôt que sur la santé de l’emprunteur.

    3. Que deviennent les sommes dues en cas de décès ?

    Elles entrent dans la succession. Les héritiers remboursent le capital restant dû ou vendent le bien pour solder le crédit.

    4. Peut-on souscrire une assurance quand même ?

    Oui, et c’est même conseillé. Vous pouvez choisir librement votre assureur et limiter la couverture au seul risque décès.

    5. Un problème de santé empêche-t-il d’obtenir un crédit hypothécaire ?

    En général, non. Sans assurance exigée, l’état de santé n’entre pas dans l’analyse du dossier. Le prêteur étudie surtout le bien et la capacité de remboursement.

    • Une investisseuse en immobilier, vêtue d'un costume élégant, effectue un arbitrage bien locatif en analysant les rendements sur sa calculatrice tout en tenant son smartphone, avec une icône de maison et une flèche de croissance en superposition, symbolisant l'optimisation de son portefeuille immobilier

      Comment financer un investissement locatif sans apport grâce à son patrimoine ?

    • documents financiers posés sur une table

      Crédit hypothécaire de trésorerie : que regardent réellement les banques ?

    • Une scène de réunion formelle dans un bureau de style bibliothèque aux boiseries sombres. Quatre personnes, représentant deux générations d'une même famille, sont assises autour d'une grande table en bois massif. Au centre de la table se trouve une maquette blanche d'une maison moderne, entourée de dossiers juridiques, de plans d'architecte et de sceaux officiels. L'atmosphère est studieuse et solennelle, évoquant la gestion d'un patrimoine immobilier via une SCI familiale.

      Peut-on hypothéquer un bien détenu en SCI familiale ?

    • Illustration abstraite et professionnelle représentant le financement patrimonial global avec une vision 360 degrés. Des flèches circulaires symbolisent l'hypothèque, le viager et l'immobilier, convergeant vers une sphère centrale où est inscrit "VISION PATRIMONIALE 360°". Le design utilise des tons bleus, or et bruns avec un fond abstrait de lignes et de points lumineux, évoquant la connectivité et la complexité d'un système financier.

      Crédit patrimonial : quelles différences avec un crédit bancaire classique ?
  • LMNP ou SCI : quel statut choisir pour son investissement locatif ?

    LMNP ou SCI : quel statut choisir pour son investissement locatif ?

    Choisir la structure juridique adaptée à son investissement locatif conditionne directement sa fiscalité et la gestion future du bien. Deux options reviennent fréquemment dans les projets patrimoniaux : le statut de loueur en meublé non professionnel et la création d’une société civile immobilière. Le premier permet de louer un bien meublé en nom propre, avec un cadre fiscal spécifique. La seconde offre la possibilité de détenir un bien à plusieurs ou de structurer un patrimoine destiné à être transmis. Ces deux options répondent à des logiques différentes, tant sur le plan fiscal que sur celui de la gestion. Comprendre leurs spécificités permet de choisir la structure la plus cohérente avec son projet locatif.

    En un coup d’œil

    Deux logiques différentes pour investir dans le locatif

    Le statut de loueur en meublé non professionnel

    Ce statut s’adresse au propriétaire qui loue un bien meublé directement en son nom, sans passer par une structure sociétaire. Les loyers perçus relèvent alors des bénéfices industriels et commerciaux, avec la possibilité d’opter pour un régime réel permettant d’amortir le bien et le mobilier. Cette mécanique d’amortissement constitue souvent l’un des principaux attraits de la location meublée pour les propriétaires en nom propre.

    La société civile immobilière

    La société civile immobilière, quant à elle, permet de détenir un bien par l’intermédiaire d’une personne morale. Plusieurs associés, souvent membres d’une même famille, peuvent ainsi porter un projet immobilier commun. Cette structure facilite par ailleurs l’organisation de la transmission, grâce à la répartition des parts sociales entre les héritiers.

    Quelles différences entre ces deux statuts ?

    Un régime fiscal propre à chaque structure

    Location meublée en nom propre

    • Détention : Par le propriétaire, seul.
    • Fiscalité : Bénéfices industriels et commerciaux.
    • Atout : Amortissement du bien possible.

    Société civile immobilière

    • Détention : À plusieurs associés.
    • Fiscalité : Revenus fonciers ou impôt sur les sociétés selon l’option.
    • Atout : Organisation facilitée de la transmission.

    Ce comparatif reste général. Le régime fiscal réellement applicable dépend des options retenues à la création de la structure et de la nature de la location envisagée.

    Dans quels cas privilégier l’un ou l’autre ?

    Un investissement en meublé, porté seul

    Un propriétaire qui souhaite louer un bien meublé de manière autonome, sans associer d’autres personnes au projet, s’oriente naturellement vers la location meublée en nom propre. La simplicité de gestion et la possibilité d’amortir le bien en font une option souvent privilégiée pour un premier investissement locatif.

    Un projet patrimonial à plusieurs ou à transmettre

    À l’inverse, un projet porté par plusieurs membres d’une même famille, ou destiné à préparer une transmission progressive, trouve généralement un cadre plus adapté dans la société civile immobilière. Cette structure permet d’anticiper la répartition du patrimoine entre les héritiers, tout en conservant une gestion collective du bien.

    L’importance d’une étude personnalisée

    Le choix entre ces deux statuts dépend avant tout des objectifs poursuivis, du nombre d’associés envisagés et du type de location prévu. Un conseiller spécialisé en investissement immobilier peut analyser ces différents paramètres et orienter le propriétaire vers la structure la plus cohérente avec son projet, dans le cadre d’un financement patrimonial adapté.

    LMNP ou SCI : un choix qui dépend avant tout du projet et de l’organisation patrimoniale souhaitée

    La location meublée en nom propre et la société civile immobilière répondent à des besoins différents : la première convient à un investissement porté seul, la seconde à un projet partagé ou destiné à la transmission. Leur fiscalité respective, ainsi que leurs modalités de gestion, méritent d’être bien comprises avant tout engagement. Une étude personnalisée reste la meilleure façon d’identifier la structure la plus adaptée à sa situation et à ses objectifs.

    FAQ – statut LMNP et société civile immobilière

    1. Peut-on louer un bien meublé sans créer de société ?

    Oui. La location meublée en nom propre ne nécessite aucune structure sociétaire pour être mise en place.

    2. Une société civile immobilière peut-elle louer un bien meublé ?

    Cela reste possible sous certaines conditions, mais implique généralement des conséquences fiscales spécifiques à étudier au préalable.

    3. La société civile immobilière facilite-t-elle réellement la transmission ?

    Oui. La répartition du bien en parts sociales permet d’organiser progressivement sa transmission entre plusieurs héritiers.

    4. L’amortissement est-il réservé à la location meublée ?

    Ce mécanisme est propre au régime réel de la location meublée et ne s’applique pas de la même façon aux revenus fonciers classiques.

    5. Faut-il être plusieurs pour créer une société civile immobilière ?

    Oui, une société civile immobilière suppose la présence d’au moins deux associés dès sa constitution.

    • Une investisseuse en immobilier, vêtue d'un costume élégant, effectue un arbitrage bien locatif en analysant les rendements sur sa calculatrice tout en tenant son smartphone, avec une icône de maison et une flèche de croissance en superposition, symbolisant l'optimisation de son portefeuille immobilier

      Comment financer un investissement locatif sans apport grâce à son patrimoine ?

    • documents financiers posés sur une table

      Crédit hypothécaire de trésorerie : que regardent réellement les banques ?

    • Une scène de réunion formelle dans un bureau de style bibliothèque aux boiseries sombres. Quatre personnes, représentant deux générations d'une même famille, sont assises autour d'une grande table en bois massif. Au centre de la table se trouve une maquette blanche d'une maison moderne, entourée de dossiers juridiques, de plans d'architecte et de sceaux officiels. L'atmosphère est studieuse et solennelle, évoquant la gestion d'un patrimoine immobilier via une SCI familiale.

      Peut-on hypothéquer un bien détenu en SCI familiale ?

    • Illustration abstraite et professionnelle représentant le financement patrimonial global avec une vision 360 degrés. Des flèches circulaires symbolisent l'hypothèque, le viager et l'immobilier, convergeant vers une sphère centrale où est inscrit "VISION PATRIMONIALE 360°". Le design utilise des tons bleus, or et bruns avec un fond abstrait de lignes et de points lumineux, évoquant la connectivité et la complexité d'un système financier.

      Crédit patrimonial : quelles différences avec un crédit bancaire classique ?
  • Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Investir dans une SCPI permet de percevoir des revenus réguliers sans les contraintes de gestion locative directe. Cette solution séduit de nombreux épargnants, mais elle soulève aussi des interrogations sur le plan fiscal. Comment sont imposés les revenus distribués chaque trimestre ? Et qu’en est-il de la plus-value réalisée lors de la revente des parts ? Contrairement à une idée répandue, la fiscalité applicable ne se résume pas à un taux unique : elle dépend de la nature des revenus perçus, du mode de détention retenu et de la durée de conservation des parts. Comprendre ces mécanismes permet d’anticiper plus sereinement l’impact réel de cet investissement sur sa situation fiscale.

    En un coup d’œil

    L’imposition des revenus distribués par une SCPI

    Des revenus fonciers soumis au barème progressif

    Les revenus distribués par une SCPI détenue en direct relèvent, dans la grande majorité des cas, de la catégorie des revenus fonciers. Ils s’ajoutent donc aux autres revenus du foyer fiscal et sont imposés au barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux. Cette imposition dépend ainsi directement de la tranche marginale d’imposition de l’associé, ce qui explique que deux porteurs de parts puissent supporter une charge fiscale très différente pour un même montant perçu.

    Le cas des revenus financiers et des revenus de source étrangère

    Certaines SCPI investissent hors de France, notamment en Europe. Les revenus qui en proviennent suivent alors un régime particulier, encadré par les conventions fiscales signées entre la France et le pays concerné. Selon les cas, un crédit d’impôt ou un mécanisme de quotient peut s’appliquer, afin d’éviter une double imposition. Cette dimension internationale rend la déclaration parfois plus complexe qu’un investissement locatif classique.

    La fiscalité de la plus-value lors de la revente des parts

    Le régime des plus-values immobilières

    Lorsqu’un associé revend ses parts avec un gain, ce dernier relève généralement du régime des plus-values immobilières des particuliers. Un abattement pour durée de détention vient progressivement réduire la base imposable, aussi bien au titre de l’impôt sur le revenu que des prélèvements sociaux, mais selon un rythme différent pour chacun de ces deux prélèvements.

    Moins de 6 ans

    • Abattement : Aucun.
    • Situation : Plus-value taxée en totalité.

    Entre 6 et 21 ans

    • Abattement : Progressif chaque année.
    • Situation : Base imposable en baisse continue.

    22 ans révolus

    • Abattement : Exonération d’impôt sur le revenu.
    • Situation : Prélèvements sociaux encore dus.

    30 ans révolus

    • Abattement : Exonération totale.
    • Situation : Plus aucune imposition sur le gain.

    Ces durées restent celles applicables au régime général des plus-values immobilières. Un conseiller peut vérifier leur application précise selon la date d’acquisition et le mode de détention des parts.

    Les leviers pour optimiser la fiscalité d’un investissement en SCPI

    Le choix du mode de détention

    La fiscalité d’une SCPI varie sensiblement selon qu’elle est détenue en direct, via un contrat d’assurance-vie ou par l’intermédiaire d’une société civile. Chaque enveloppe répond à une logique différente, notamment en matière de transmission ou de disponibilité des sommes investies. Ce choix mérite donc d’être posé avant même la souscription des parts.

    Le recours au crédit pour investir

    Financer l’acquisition de parts de SCPI par un emprunt permet, dans certaines configurations, de déduire les intérêts du crédit des revenus fonciers perçus. Ce mécanisme peut atténuer la pression fiscale les premières années, tout en permettant de se constituer un patrimoine grâce à l’effet de levier propre au financement patrimonial.

    L’importance d’une étude personnalisée

    Enfin, la fiscalité de la SCPI dépend étroitement de la situation globale de l’investisseur : autres revenus, tranche marginale d’imposition, horizon de placement et objectifs patrimoniaux. Une analyse individualisée, menée dans le cadre d’un projet d’investissement immobilier, permet d’identifier le montage le plus cohérent avant tout engagement.

    Fiscalité de la SCPI : un cadre qui dépend avant tout du mode de détention et de la durée d’investissement

    L’imposition des revenus et de la plus-value liés à une SCPI ne suit pas une règle unique : elle varie selon la nature des revenus, le mode de détention retenu et la durée de conservation des parts. Ces paramètres, souvent sous-estimés au moment de la souscription, influencent pourtant directement la rentabilité réelle de l’investissement. Une étude personnalisée reste la meilleure façon d’anticiper cette fiscalité et d’adapter la stratégie à sa situation propre.

    FAQ – fiscalité de la SCPI

    1. Les revenus de SCPI sont-ils imposés comme des revenus fonciers classiques ?

    Oui, dans la plupart des cas. Ils s’ajoutent aux autres revenus du foyer et suivent le barème progressif de l’impôt sur le revenu.

    2. Faut-il attendre un certain nombre d’années avant de revendre ses parts ?

    La durée de détention influence directement l’abattement applicable à la plus-value, ce qui peut orienter le moment de la revente.

    3. L’assurance-vie change-t-elle la fiscalité d’une SCPI ?

    Oui. Les parts logées dans un contrat d’assurance-vie suivent le régime fiscal propre à cette enveloppe, différent de la détention directe.

    4. Les intérêts d’un crédit souscrit pour acheter des parts sont-ils déductibles ?

    Dans certaines configurations, ces intérêts peuvent être déduits des revenus fonciers, sous réserve des conditions applicables au dossier.

    5. Les revenus de SCPI étrangères sont-ils imposés en France ?

    Cela dépend des conventions fiscales en vigueur, qui peuvent prévoir un crédit d’impôt afin d’éviter une double imposition.

    • Gros plan sur un couple senior heureux et souriant, se tenant la main à l'intérieur. L'image évoque la sécurité financière et la liberté obtenue par des solutions comme le Prêt senior garanti par hypothèque, servant d'alternative au viager classique. Le style est naturel, mettant l'accent sur le bien-être et la tranquillité.

      Prêt senior garanti par hypothèque : alternative au viager classique

    • Illustration symbolique du démembrement de propriété : deux mains tiennent des papiers "USUFRUIT" et "NUE-PROPRIÉTÉ" de chaque côté d'une séparation lumineuse sur une table de réunion. Au centre, une miniature de maison et des pièces d'or symbolisent le patrimoine, avec un ordinateur portable affichant des projections financières en arrière-plan.

      Démembrement de propriété : une stratégie efficace ?

    • Conseiller patrimonial expliquant une stratégie d'investissement et de succession à un couple et à un chef d'entreprise dans un bureau moderne. Des documents, graphiques et projections financières pour 2026 sont étalés sur la table, illustrant la discussion sur la stratégie patrimoniale préparer 2026. L'atmosphère est professionnelle, rassurante, et l'éclairage doux met en valeur le style contemporain de la scène.

      Stratégie patrimoniale préparer 2026

    • Couple de seniors confortablement installés dans leur maison rénovée, consultant des documents financiers relatifs au Prêt viager hypothécaire et rénovation énergétique.

      Prêt viager hypothécaire et rénovation énergétique

  • Portage immobilier : fonctionnement, coût réel et pour quel profil de propriétaire ?

    Portage immobilier : fonctionnement, coût réel et pour quel profil de propriétaire ?

    Vendre sa maison sans quitter les lieux : c’est le principe du portage immobilier. Cette solution reste encore mal connue des propriétaires confrontés à un besoin urgent de liquidités. Elle permet de transformer un bien immobilier en trésorerie immédiate, tout en conservant un droit d’usage temporaire du logement. Cette opération reste toutefois encadrée par un contrat précis. Son coût réel mérite d’être mesuré avant tout engagement. Cet article détaille son fonctionnement, ses frais et les profils de propriétaires pour lesquels cette solution constitue une réponse pertinente.

    En un coup d’œil

    Qu’est-ce que le portage immobilier et comment fonctionne-t-il ?

    Un mécanisme en trois étapes

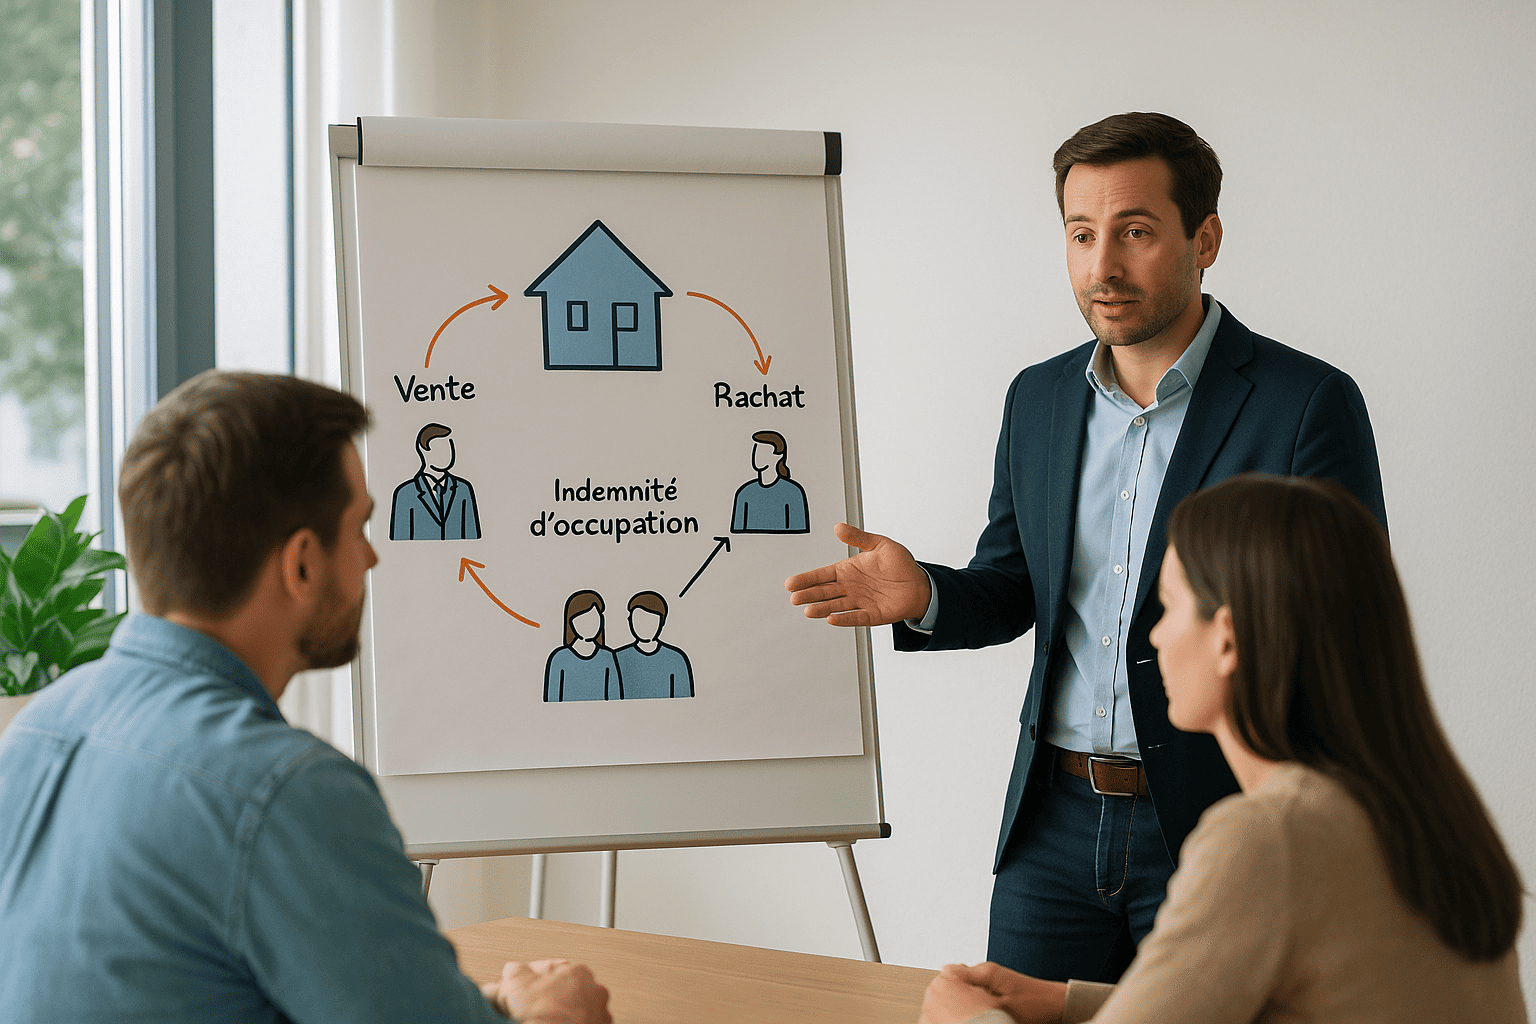
    Le portage immobilier repose sur une vente temporaire du logement à un investisseur ou une société spécialisée. Le propriétaire cède son bien et perçoit immédiatement le prix de vente. Il reste ensuite dans les lieux en tant qu’occupant. En contrepartie, il verse une redevance d’occupation, comparable à un loyer. Enfin, il conserve une faculté de rachat lui permettant de récupérer son bien dans un délai convenu, généralement entre deux et cinq ans.

    Ce dispositif se distingue ainsi de la vente classique par la possibilité de rester chez soi. Il se distingue également du prêt hypothécaire, car il ne repose pas sur un endettement supplémentaire. Il s’appuie plutôt sur un transfert temporaire de propriété.

    Qui intervient dans l’opération

    L’opération fait intervenir un investisseur, particulier ou institutionnel, qui finance l’acquisition du bien. Un notaire encadre la transaction, tandis qu’un contrat d’occupation fixe les conditions du maintien dans les lieux. Par ailleurs, certaines opérations passent par une société de portage. Celle-ci structure le montage et sécurise la faculté de rachat. Pour approfondir les alternatives disponibles, un point sur le financement patrimonial permet de comparer les différentes solutions de mobilisation d’un bien immobilier.

    Quel est le coût réel de cette opération ?

    Les frais à anticiper

    Le coût de cette solution comprend plusieurs éléments. La décote appliquée sur le prix de vente constitue le premier poste : le bien se vend en dessous de sa valeur de marché, afin de compenser le risque pris par l’investisseur. S’ajoutent la redevance d’occupation mensuelle, les frais de notaire liés à la double mutation, ainsi que la commission éventuelle de la société de portage.

    Le prix de rachat, quant à lui, intègre généralement une majoration par rapport au prix de vente initial. Cette majoration rémunère en effet l’investisseur pour la durée de l’immobilisation de son capital.

    Des scénarios très variables selon la durée

    Le coût final dépend largement de la durée choisie et du profil du propriétaire. Voici quelques ordres de grandeur pédagogiques, à titre indicatif uniquement.

    Portage court (2 ans)

    • Décote : Modérée.
    • Redevance : Plus élevée.
    • Profil : Besoin ponctuel de trésorerie.
    • Observation : Rachat rapproché.

    Portage moyen (3 à 4 ans)

    • Décote : Intermédiaire.
    • Redevance : Équilibrée.
    • Profil : Restructuration financière en cours.
    • Observation : Cas le plus fréquent.

    Portage long (5 ans)

    • Décote : Plus marquée.
    • Redevance : Plus modérée.
    • Profil : Situation nécessitant du temps.
    • Observation : Coût cumulé plus important.

    Sans rachat au terme

    • Décote : Définitive.
    • Redevance : Non applicable après le terme.
    • Profil : Propriétaire ne levant pas l’option.
    • Observation : La vente devient alors définitive.

    Ces éléments restent des ordres de grandeur généraux. Seule une étude personnalisée permet d’évaluer le coût réel adapté à une situation donnée.

    Pour quel profil de propriétaire cette solution est-elle adaptée ?

    Un besoin urgent de liquidités

    Cette solution s’adresse en priorité aux propriétaires confrontés à une situation financière tendue : difficultés de remboursement, dette fiscale, ou nécessité de dégager rapidement des fonds. Elle évite ainsi une vente précipitée. Elle permet aussi de rester dans le logement pendant la période de restructuration.

    Un profil incompatible avec un crédit classique

    Certains propriétaires ne peuvent plus obtenir de financement bancaire classique. Leur âge, leur endettement ou un fichage à la Banque de France en sont souvent la cause. Dans ce contexte, cette formule constitue une alternative concrète, dès lors qu’un financement patrimonial classique n’est plus accessible.

    Des situations où cette solution n’est pas adaptée

    En revanche, un propriétaire disposant de revenus stables et d’une capacité d’emprunt suffisante trouve souvent un intérêt supérieur dans un prêt hypothécaire classique ou un refinancement. La perte de propriété temporaire, même encadrée, reste en effet une décision à ne pas prendre à la légère. Pour découvrir d’autres retours d’expérience sur ce type d’opération, la catégorie portage immobilier du blog rassemble les articles consacrés à ce sujet.

    Le portage immobilier, une solution de dernier recours à bien évaluer

    Le portage immobilier permet de transformer un bien en liquidités sans quitter son logement. Cette souplesse a toutefois un coût, entre décote de vente, redevance d’occupation et majoration au rachat. Pour cette raison, cette solution convient surtout aux propriétaires qui ne peuvent plus accéder à un financement classique. Une analyse personnalisée reste indispensable pour vérifier si cette formule correspond réellement à votre situation patrimoniale.

    FAQ – portage immobilier

    1. Le propriétaire perd-il définitivement son bien pendant l’opération ?

    Non. Il conserve une faculté de rachat lui permettant de récupérer son bien dans le délai prévu au contrat.

    2. Cette solution convient-elle à tous les propriétaires ?

    Non. Elle s’adresse surtout aux personnes ne pouvant plus accéder à un financement bancaire classique.

    3. Quelle est la durée habituelle d’un portage immobilier ?

    Elle varie généralement entre deux et cinq ans, selon les modalités négociées avec l’investisseur.

    4. Le propriétaire doit-il payer un loyer pendant cette période ?

    Oui. Une redevance d’occupation est versée pendant toute la durée du contrat.

    5. Que se passe-t-il si le rachat n’est pas exercé au terme ?

    La vente devient définitive et le propriétaire ne recouvre pas la propriété du bien.

  • Prêt de trésorerie hypothécaire : délais et étapes d’un dossier, du rendez-vous au déblocage des fonds

    Prêt de trésorerie hypothécaire : délais et étapes d’un dossier, du rendez-vous au déblocage des fonds

    Un prêt de trésorerie hypothécaire permet de mobiliser la valeur d’un bien immobilier pour financer un projet ou faire face à un besoin ponctuel. Contrairement à un crédit à la consommation classique, ce type de financement implique un acte notarié et plusieurs étapes de vérification. De nombreux propriétaires s’interrogent donc sur le délai réel entre le premier rendez-vous et le déblocage effectif des fonds. Ce délai varie selon la complexité du dossier, la nature du bien et la réactivité des différents intervenants. Connaître les étapes clés permet ainsi d’anticiper sereinement chaque phase du processus, du rendez-vous initial jusqu’à la signature définitive.

    En un coup d’œil

    Le rendez-vous initial et l’étude du dossier

    Le premier rendez-vous

    Le parcours débute généralement par un rendez-vous avec un conseiller spécialisé. Cet échange permet de présenter le projet, la situation financière et le bien envisagé comme garantie. Le conseiller explique alors les grandes lignes du prêt de trésorerie hypothécaire et les pièces justificatives nécessaires.

    L’analyse du dossier

    Une fois les documents réunis, l’établissement prêteur procède à une analyse approfondie. Cette étape vérifie les revenus, l’endettement existant et la cohérence globale du projet. En effet, un dossier complet et bien préparé facilite grandement la suite des démarches.

    L’estimation du bien et l’offre de prêt

    L’estimation du bien immobilier

    Avant de formuler une offre, la banque doit connaître la valeur réelle du bien apporté en garantie. Cette estimation peut s’appuyer sur une expertise indépendante ou sur une évaluation interne, selon la politique de l’établissement. Cette étape conditionne directement le montant susceptible d’être accordé.

    La formulation de l’offre de prêt

    Une fois l’estimation validée, la banque transmet une offre de prêt de trésorerie hypothécaire. Cette offre précise le montant, la durée et les conditions du financement. Un délai légal de réflexion s’applique alors avant toute acceptation définitive, comme pour tout crédit immobilier.

    La signature notariée et le déblocage des fonds

    Le passage chez le notaire

    Contrairement à un crédit classique, un prêt hypothécaire nécessite systématiquement un acte notarié. Cette formalité inscrit officiellement la garantie sur le bien. Le notaire vérifie également la situation juridique du logement avant de procéder à la signature.

    Le déblocage effectif des fonds

    Après la signature de l’acte, les fonds sont généralement débloqués dans un délai relativement court. Ce délai dépend toutefois de la nature du projet financé et des éventuelles conditions suspensives restant à lever.

    Rendez-vous et analyse

    • Objectif : Présenter le projet et le dossier.
    • Durée indicative : Quelques jours à une semaine.

    Estimation et offre

    • Objectif : Évaluer le bien et formuler l’offre.
    • Durée indicative : Plusieurs semaines.

    Réflexion légale

    • Objectif : Accepter l’offre en toute connaissance de cause.
    • Durée indicative : Délai légal incompressible.

    Signature et déblocage

    • Objectif : Formaliser la garantie et verser les fonds.
    • Durée indicative : Variable selon le dossier.

    Ces durées restent indicatives et varient sensiblement d’un dossier à l’autre. Un conseiller spécialisé en financement patrimonial peut affiner ce calendrier selon votre projet de prêt hypothécaire.

    Prêt de trésorerie hypothécaire : un délai qui dépend avant tout de la complexité du dossier

    Le délai d’obtention d’un prêt de trésorerie hypothécaire dépend de plusieurs facteurs : la complexité du dossier, la nature du bien et la réactivité des parties impliquées. Chaque étape, du rendez-vous initial à la signature notariée, joue un rôle dans le calendrier global. Anticiper ces différentes phases permet d’aborder son projet plus sereinement. Une étude personnalisée auprès d’un conseiller spécialisé reste la meilleure façon d’obtenir une estimation réaliste des délais applicables à votre situation.

    FAQ – prêt de trésorerie hypothécaire

    1. Combien de temps faut-il pour obtenir un prêt de trésorerie hypothécaire ?

    Le délai varie selon la complexité du dossier. Une étude personnalisée permet d’obtenir une estimation adaptée.

    2. Pourquoi un acte notarié est-il nécessaire ?

    L’acte notarié inscrit officiellement la garantie hypothécaire sur le bien concerné par le prêt.

    3. Le délai de réflexion légal peut-il être raccourci ?

    Non. Ce délai s’applique à tout crédit immobilier et ne peut pas être supprimé.

    4. L’estimation du bien retarde-t-elle le dossier ?

    Elle constitue une étape indispensable, mais elle est généralement menée en parallèle de l’analyse du dossier.

    5. Peut-on accélérer le déblocage des fonds ?

    La réactivité dans la transmission des documents demandés facilite souvent le respect du calendrier prévu.

    • Une investisseuse en immobilier, vêtue d'un costume élégant, effectue un arbitrage bien locatif en analysant les rendements sur sa calculatrice tout en tenant son smartphone, avec une icône de maison et une flèche de croissance en superposition, symbolisant l'optimisation de son portefeuille immobilier

      Comment financer un investissement locatif sans apport grâce à son patrimoine ?

    • documents financiers posés sur une table

      Crédit hypothécaire de trésorerie : que regardent réellement les banques ?

    • Une scène de réunion formelle dans un bureau de style bibliothèque aux boiseries sombres. Quatre personnes, représentant deux générations d'une même famille, sont assises autour d'une grande table en bois massif. Au centre de la table se trouve une maquette blanche d'une maison moderne, entourée de dossiers juridiques, de plans d'architecte et de sceaux officiels. L'atmosphère est studieuse et solennelle, évoquant la gestion d'un patrimoine immobilier via une SCI familiale.

      Peut-on hypothéquer un bien détenu en SCI familiale ?

    • Illustration abstraite et professionnelle représentant le financement patrimonial global avec une vision 360 degrés. Des flèches circulaires symbolisent l'hypothèque, le viager et l'immobilier, convergeant vers une sphère centrale où est inscrit "VISION PATRIMONIALE 360°". Le design utilise des tons bleus, or et bruns avec un fond abstrait de lignes et de points lumineux, évoquant la connectivité et la complexité d'un système financier.

      Crédit patrimonial : quelles différences avec un crédit bancaire classique ?
  • Rachat de crédit ou refinancement hypothécaire : quelle différence pour restructurer ses dettes ?

    Rachat de crédit ou refinancement hypothécaire : quelle différence pour restructurer ses dettes ?

    Restructurer ses dettes devient parfois nécessaire lorsque les mensualités deviennent difficiles à assumer. Deux solutions se présentent alors souvent aux propriétaires : le rachat de crédit et le refinancement hypothécaire. Le premier regroupe plusieurs crédits en une seule mensualité, sans nécessairement s’appuyer sur une garantie immobilière. Le second consiste à contracter un nouveau prêt, garanti par une hypothèque, pour racheter les dettes existantes. Ces deux approches poursuivent un objectif commun : alléger le budget et simplifier la gestion des remboursements. Elles ne s’adressent cependant pas exactement aux mêmes profils ni aux mêmes montants. Comprendre leurs mécanismes respectifs permet ainsi de choisir la solution la plus cohérente avec sa situation patrimoniale.

    En un coup d’œil

    Rachat de crédit et refinancement hypothécaire : deux leviers pour restructurer ses dettes

    Le rachat de crédit classique

    Le rachat de crédit consiste à regrouper plusieurs prêts, immobiliers ou à la consommation, en un seul crédit. L’objectif principal reste de réduire le montant de la mensualité globale. Cette opération peut s’accompagner d’un allongement de la durée de remboursement. Elle ne nécessite pas systématiquement de garantie immobilière, surtout lorsque les montants restent modérés.

    Le refinancement hypothécaire

    Le refinancement hypothécaire, quant à lui, s’appuie sur la valeur d’un bien immobilier détenu par l’emprunteur. La banque accorde un nouveau prêt garanti par une hypothèque, dont le montant sert à racheter les dettes existantes. Cette solution permet souvent d’accéder à des montants plus importants qu’un simple rachat de crédit à la consommation.

    Quelles différences entre rachat de crédit classique et refinancement hypothécaire ?

    Le rôle de la garantie

    La principale différence tient à la garantie exigée. Un rachat de crédit classique repose sur l’analyse du dossier et des revenus. Un refinancement hypothécaire s’appuie avant tout sur la valeur du bien apporté en garantie. En effet, cette garantie rassure le prêteur et facilite l’octroi de montants élevés.

    Comparatif synthétique

    Rachat de crédit classique

    • Garantie : Non systématique.
    • Montant : Généralement plus limité.
    • Profil : Adapté aux dettes courantes.

    Refinancement hypothécaire

    • Garantie : Hypothèque sur le bien.
    • Montant : Potentiellement plus élevé.
    • Profil : Adapté aux propriétaires patrimoniaux.

    Ce comparatif reste indicatif. Chaque établissement prêteur applique ses propres critères d’analyse selon le profil présenté.

    Dans quels cas privilégier le refinancement hypothécaire ?

    Un endettement global important

    Le refinancement hypothécaire devient pertinent lorsque le montant total des dettes dépasse les capacités d’un rachat de crédit classique. Ainsi, un propriétaire disposant d’un bien de valeur peut mobiliser cette garantie pour restructurer un endettement conséquent.

    Une volonté de préserver sa trésorerie

    Par ailleurs, certains propriétaires souhaitent dégager une trésorerie complémentaire en plus du rachat de leurs dettes. Le rachat de crédit hypothécaire permet parfois d’intégrer ce besoin dans une seule opération.

    L’importance d’une étude personnalisée

    Enfin, chaque situation reste unique. Un conseiller spécialisé en financement patrimonial évalue la valeur du bien, le niveau d’endettement et les objectifs du propriétaire avant de recommander une solution.

    Rachat de crédit ou refinancement hypothécaire : le bon choix dépend du montant et du patrimoine

    Le rachat de crédit et le refinancement hypothécaire poursuivent un objectif commun : simplifier la gestion des dettes et alléger les mensualités. Leur mécanisme diffère toutefois sensiblement, notamment sur le recours à une garantie immobilière. Le choix entre ces deux solutions dépend du montant à restructurer, de la valeur du patrimoine détenu et des objectifs à moyen terme. Une étude personnalisée reste, dans tous les cas, la meilleure façon d’identifier la solution la plus adaptée.

    FAQ – rachat de crédit et refinancement hypothécaire

    1. Un rachat de crédit nécessite-t-il toujours une garantie immobilière ?

    Non. Un rachat de crédit classique s’appuie surtout sur l’analyse des revenus et du dossier de l’emprunteur.

    2. Quel est l’avantage principal du refinancement hypothécaire ?

    Il permet souvent d’accéder à des montants plus élevés grâce à la garantie apportée par le bien immobilier.

    3. Peut-on regrouper un prêt immobilier et des crédits à la consommation ?

    Oui. Ces deux types de dettes peuvent être intégrés dans une même opération de restructuration.

    4. Le refinancement hypothécaire allonge-t-il toujours la durée de remboursement ?

    Cela dépend du montage retenu. La durée est adaptée au profil et aux capacités de remboursement de l’emprunteur.

    5. Faut-il être propriétaire pour envisager un refinancement hypothécaire ?

    Oui. Cette solution repose sur la mise en garantie d’un bien immobilier détenu par l’emprunteur.

    • clés avec un porte clé maison symbolisant l'investissement dans un bien locatif.

      Vente à réméré : fonctionnement, coût réel et risques

    • Homme étudiant des graphiques posés sur un bureau à côté d'une calculatrice. Illustrant une vision patrimoniale globale.

      Combien coûte réellement un prêt hypothécaire ? Frais de notaire, garantie et mainlevée

    • Couple de senior à leur domicile étudiant des documents qui sont des contrats de prêt viager hypothécaire

      Assurance-vie après 70 ans : faut-il continuer à verser ?

    • Silhouette d'une personne de dos, debout sous un large plafond moderne en bois, regardant vers un paysage urbain. Au second plan, on aperçoit des immeubles de bureaux aux façades sobres et des sculptures extérieures colorées en forme de quilles géantes. L'espace au premier plan est plongé dans l'ombre, créant un contraste marqué avec la luminosité de la ville à l'extérieur.

      Immeuble de rapport : acheter un immeuble entier, bonne ou mauvaise idée ?

  • Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Diversifier son patrimoine au-delà de l’immobilier et des marchés cotés reste un objectif majeur. À cet égard, le private equity propose d’investir directement au capital de sociétés non cotées. Toutefois, l’accès à ces placements exige souvent un capital initial important. Or, un investisseur détient parfois un bien immobilier entièrement libéré de tout crédit. Dès lors, il peut adosser une hypothèque à ce bien pour financer son entrée en private equity. Cette stratégie permet ainsi d’agir rapidement sans liquider son épargne disponible. Découvrons donc le fonctionnement de ce montage ainsi que ses précautions indispensables.

    En un coup d’œil

    Pourquoi le private equity séduit les investisseurs en quête de diversification

    Le private equity permet d’injecter des capitaux dans des entreprises non cotées. De surcroît, cette classe d’actifs échappe aux fluctuations quotidiennes de la bourse. C’est pourquoi elle attire de nombreux épargnants désireux de diversifier leurs actifs.

    Un accès à des sociétés non cotées à fort potentiel de croissance

    À l’inverse des marchés boursiers, le private equity cible des entreprises privées. De plus, ces sociétés affichent souvent des perspectives de développement prometteuses. En effet, cette dynamique constitue le moteur principal de cette classe d’actifs.

    Le private equity, une diversification qui suppose souvent un financement dédié

    En revanche, le ticket d’entrée en private equity demeure élevé. Par conséquent, les liquidités immédiatement disponibles ne suffisent pas toujours. Plusieurs investisseurs renoncent donc à ces opportunités faute de trésorerie. Pourtant, des solutions financières adaptées existent pour concrétiser ce projet.

    Comment financer un investissement en private equity grâce à un prêt hypothécaire ?

    Un propriétaire possédant un bien immobilier libre de charge peut le proposer en garantie. Ainsi, il obtient un prêt hypothécaire de trésorerie pour concrétiser son projet. Ce levier évite d’amputer son épargne ou de vendre un actif.

    Financer l’entrée en private equity avec un bien immobilier déjà détenu

    Le prêt hypothécaire repose sur la valeur nette d’un bien déjà possédé. En pratique, l’établissement prêteur applique une marge de sécurité appelée ratio hypothécaire. De ce fait, l’investisseur utilise les fonds libérés pour entrer en private equity. Il conserve d’ailleurs la pleine propriété de son logement.

    Profiter de l’effet de levier sans impacter son épargne de précaution

    Emprunter permet de multiplier sa capacité d’investissement sans vider ses comptes. Néanmoins, le private equity ne verse aucun revenu régulier au début. En effet, ce placement fonctionne selon le principe de la courbe en J. Les gains apparaissent seulement lors de la revente finale des titres. Par conséquent, l’emprunteur doit assumer les mensualités grâce à ses revenus habituels.

    Adapter l’échéancier du prêt à l’horizon d’illiquidité du fonds

    Les capitaux engagés en private equity restent bloqués longtemps, souvent de 8 à 10 ans. Ainsi, la durée du crédit doit épouser cet horizon temporel.

    Deux structures de financement sont alors envisageables :

    • Le prêt amortissable : l’emprunteur remplace chaque mois du capital et des intérêts. Cette formule impose un effort continu, mais elle réduit la dette progressivement.
    • Le prêt in fine : les intérêts sont payés chaque mois, puis le capital est soldé à l’échéance. Par conséquent, le prêt hypothécaire in fine allège la trésorerie mensuelle. Cependant, les fonds de private equity peuvent prolonger leur durée de vie. Un décalage d’échéance peut donc obliger l’emprunteur à mobiliser d’autres ressources.
    Situation Solution envisagée Objectif recherché
    Ticket d’entrée élevé pour investir en private equity Prêt hypothécaire de trésorerie sur un bien détenu Investir sans mobiliser son épargne de précaution
    Volonté de diversifier son patrimoine Effet de levier du crédit avec capacité de remboursement dédiée Accéder à des sociétés non cotées à fort potentiel
    Placement bloqué sur plusieurs années Durée et mode de prêt (amortissable ou in fine) adaptés à la maturité du fonds Sécuriser les échéances jusqu’à la liquidation du fonds

    Les précautions à prendre avant d’investir en private equity par ce biais

    Financer du private equity via une hypothèque exige une grande rigueur. Voici donc les points cruciaux à contrôler.

    Mesurer l’illiquidité et l’horizon de placement du private equity

    La faible liquidité définit le private equity. En effet, l’argent reste immobilisé durant plusieurs années. De ce fait, vous devez valider la compatibilité de ce blocage avec vos projets personnels.

    Anticiper le régime fiscal des plus-values

    La fiscalité des gains dépend directement du support choisi (FPCI, PEA-PME ou assurance-vie). Certes, une exonération d’impôt sur le revenu s’applique souvent après 5 ans. Toutefois, les prélèvements sociaux de 17,2 % restent systématiquement dus. Un bilan fiscal global s’impose donc avant de valider l’opération.

    Évaluer scrupuleusement le risque sur le bien immobilier gagé

    Il convient de vérifier la soutenabilité de vos mensualités de remboursement. De plus, la prise d’hypothèque donne un droit réel à la banque. Ainsi, en cas d’impayés répétés, l’établissement peut faire saisir puis vendre le bien.

    Mobiliser son patrimoine immobilier pour investir en private equity grâce à un prêt hypothécaire : une stratégie à construire avec méthode

    Le prêt hypothécaire permet de saisir une opportunité sans puiser dans sa trésorerie. Toutefois, ce montage exige une préparation méthodique. Il faut étudier la courbe en J, la fiscalité, ainsi que le coût complet du crédit. Enfin, un accompagnement professionnel permet de sécuriser votre parcours.

    FAQ – Mobiliser son patrimoine immobilier pour investir en private equity

    1. Peut-on financer un investissement en private equity avec un prêt hypothécaire ?

    Oui. Un bien immobilier possédé peut servir de garantie pour souscrire un prêt hypothécaire de trésorerie. Cela permet d’investir sans toucher à son épargne.

    2. Peut-on compter sur les revenus du private equity pour rembourser le crédit ?

    Non. Le private equity ne verse généralement pas de revenus au départ (courbe en J). L’investisseur doit donc rembourser le prêt grâce à ses autres revenus.

    3. Le private equity est-il un placement liquide ?

    Non. Ce placement est illiquide. Les fonds restent bloqués généralement pendant 8 à 10 ans sans retrait anticipé possible.

    4. Faut-il choisir une durée de prêt particulière pour ce type de projet ?

    Oui. La durée du prêt doit s’adapter à la maturité du fonds de private equity. De plus, il faut intégrer une marge en cas de prorogation du fonds.

    5. Quelles précautions prendre avant d’investir en private equity avec un prêt hypothécaire ?

    Il faut assurer son remboursement sans compter sur le fonds, mesurer la fiscalité (dont les 17,2 % de prélèvements sociaux) et intégrer le risque de saisie en cas de défaillance.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.

    • Frère et sœur échangeant devant une maison familiale, un dossier à la main.

      Sortir d’une indivision successorale sans vendre : quelles solutions pour racheter la part des autres héritiers ?

    • Couple étudiant un dossier avec une conseillère patrimoniale dans son salon.

      Avance sur assurance-vie ou rachat partiel : comment obtenir des liquidités sans casser son contrat ?

    • Femme consultant des documents et une photographie de maison pour préparer une succession.

      Droits de succession : comment les payer quand l’héritage est surtout immobilier ?

    • Homme observant un ensemble immobilier contemporain avec commerces et espaces végétalisés.

      SCPI en nue-propriété : fonctionnement et intérêt pour un investisseur patrimonial

  • Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

    Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

    Transmettre son patrimoine dans de bonnes conditions commence souvent par un document que l’on rédige rapidement, sans y prêter toute l’attention nécessaire. La clause bénéficiaire assurance-vie détermine pourtant qui recevra les capitaux au décès de l’assuré, et selon quelles modalités. Une rédaction imprécise peut ainsi créer des difficultés familiales ou fiscales, alors qu’une clause bien construite permet au contraire d’optimiser la transmission de son patrimoine. Voici comment l’aborder avec méthode.

    En un coup d’œil

    Qu’est-ce que la clause bénéficiaire assurance-vie et pourquoi la soigner ?

    Un document qui prime sur la succession classique

    La clause bénéficiaire assurance-vie désigne la ou les personnes qui recevront les capitaux du contrat au décès de l’assuré. Contrairement aux autres biens du patrimoine, ces capitaux ne relèvent pas automatiquement des règles de la succession. Ainsi, la clause rédigée par le souscripteur prévaut, dans le respect de certaines limites fixées par la loi.

    Un enjeu fiscal et familial

    Cette spécificité explique l’intérêt patrimonial de l’assurance-vie. En effet, les sommes transmises bénéficient souvent d’une fiscalité allégée par rapport à une succession classique. Par ailleurs, une clause précise évite les conflits entre héritiers et sécurise la volonté réelle du souscripteur.

    Comment rédiger une clause adaptée à sa situation ?

    Nommer les bénéficiaires avec précision

    Une clause efficace identifie clairement chaque bénéficiaire : nom, prénom, date de naissance et lien avec le souscripteur. Cette précision évite toute ambiguïté au moment du versement des capitaux. De plus, il est possible de prévoir plusieurs rangs de bénéficiaires, afin d’anticiper le cas où le bénéficiaire principal viendrait à décéder avant l’assuré.

    Adapter la clause à sa situation familiale

    Selon les objectifs poursuivis, plusieurs formulations sont envisageables. Voici quelques exemples fréquemment rencontrés, à titre pédagogique.

    Clause standard

    • Bénéficiaires : Conjoint, puis enfants.
    • Usage : Situation familiale simple.

    Clause démembrée

    • Bénéficiaires : Usufruit au conjoint, nue-propriété aux enfants.
    • Usage : Protection du conjoint et transmission anticipée.

    Clause à options

    • Bénéficiaires : Choix laissé au conjoint survivant.
    • Usage : Souplesse selon le contexte au décès.

    Clause avec quotités précises

    • Bénéficiaires : Répartition chiffrée entre plusieurs personnes.
    • Usage : Transmission équilibrée entre héritiers.

    Ces formulations restent des exemples génériques. Un accompagnement en optimisation et transmission permet de choisir la structure la plus cohérente avec votre situation familiale et patrimoniale.

    Quelles erreurs éviter et quand la réviser ?

    Les formulations à risque

    Certaines rédactions trop vagues, comme « mes héritiers » sans autre précision, peuvent engendrer des interprétations divergentes. De même, une clause jamais mise à jour après un divorce ou un remariage continue pourtant à produire ses effets tels quels. Cette situation surprend souvent les familles, alors qu’elle aurait pu être évitée par une simple relecture régulière.

    Les moments clés pour réviser sa clause

    Un mariage, une naissance, un divorce ou un décès dans la famille constituent autant d’occasions de relire sa clause bénéficiaire. Nos articles sur l’assurance-vie détaillent par ailleurs d’autres aspects de ce placement patrimonial incontournable.

    La clause bénéficiaire assurance-vie, un outil de transmission à ajuster régulièrement

    La clause bénéficiaire assurance-vie constitue un levier puissant pour organiser la transmission de son patrimoine. Sa rédaction mérite une attention particulière, car elle détermine directement qui recevra les capitaux et dans quelles conditions. Pour cette raison, elle doit être relue régulièrement, au fil des évolutions familiales. Une analyse personnalisée reste le meilleur moyen de vérifier que votre clause correspond toujours à vos volontés.

    FAQ – clause bénéficiaire assurance-vie

    1. La clause bénéficiaire prime-t-elle sur un testament ?

    Oui, dans le respect de certaines limites légales, elle détermine directement l’attribution des capitaux du contrat.

    2. Peut-on modifier sa clause à tout moment ?

    Oui, sauf en cas d’acceptation du contrat par le bénéficiaire, qui encadre alors les modifications possibles.

    3. Faut-il désigner plusieurs bénéficiaires ?

    Cela reste recommandé, afin d’anticiper le cas où le bénéficiaire principal décéderait avant l’assuré.

    4. Une clause démembrée est-elle plus complexe à rédiger ?

    Elle demande une rédaction plus précise, mais reste tout à fait accessible avec un accompagnement adapté.

    5. À quelle fréquence faut-il relire sa clause bénéficiaire ?

    Une relecture après chaque événement familial majeur reste la meilleure pratique, au-delà d’une simple périodicité fixe.

  • Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    Un investisseur patrimonial cherche souvent à optimiser son effet de levier tout en maîtrisant sa fiscalité. Le prêt in fine hypothécaire répond précisément à cette logique. Contrairement à un crédit amortissable classique, il ne prévoit le remboursement du capital qu’au terme du contrat. L’emprunteur règle donc uniquement les intérêts chaque mois. De plus, une garantie hypothécaire adosse ce mécanisme qui s’adresse à un profil particulier d’investisseur, capable d’anticiper le remboursement final. Voici son fonctionnement, ses atouts et ses limites.

    En un coup d’œil

    Qu’est-ce qu’un prêt in fine hypothécaire et comment fonctionne-t-il ?

    Un remboursement différé du capital

    Le prêt in fine hypothécaire se distingue par sa structure de remboursement. Pendant toute la durée du contrat, l’emprunteur verse uniquement les intérêts calculés sur le capital emprunté. En revanche, il rembourse le capital en une seule fois à l’échéance finale. Par ailleurs, la banque prend une hypothèque sur un bien immobilier pour garantir l’ensemble de l’opération. Elle demande aussi fréquemment le nantissement d’un contrat d’assurance-vie ou d’un autre placement.

    Le rôle du placement adossé

    En pratique, l’emprunteur alimente souvent un contrat d’épargne en parallèle du prêt. Ce placement permet de constituer, au fil des années, le capital nécessaire au remboursement final. Ainsi, l’investisseur mobilise son épargne de façon progressive. De cette manière, il conserve la pleine jouissance du bien financé dès le départ.

    Quels avantages pour un investisseur patrimonial ?

    Un effet de levier renforcé

    Ce type de financement présente un intérêt particulier pour un investissement locatif. En effet, l’emprunteur déduit les intérêts d’emprunt de ses revenus fonciers. De plus, leur montant demeure constant sur toute la durée du prêt. Cette mécanique permet ainsi d’optimiser la fiscalité tout en conservant une trésorerie disponible pour d’autres projets.

    Une mensualité allégée

    Par ailleurs, la mensualité reste nettement inférieure à celle d’un prêt amortissable classique, car elle ne couvre que les intérêts. Cette caractéristique convient particulièrement à un investisseur qui dispose de revenus réguliers, mais qui souhaite limiter l’impact du crédit sur son budget courant.

    Voici quelques profils pour lesquels les conseillers envisagent fréquemment cette solution, à titre d’illustration.

    Investissement locatif

    • Objectif : Optimiser la fiscalité foncière.
    • Atout : Intérêts déductibles constants.

    Diversification patrimoniale

    • Objectif : Financer un bien sans mobiliser l’épargne.
    • Atout : Capital investi ailleurs entre-temps.

    Transmission anticipée

    • Objectif : Conserver la structure du patrimoine.
    • Atout : Remboursement différé au terme.

    Optimisation de trésorerie

    • Objectif : Préserver la liquidité disponible.
    • Atout : Mensualités réduites.

    Ces exemples restent des ordres de grandeur généraux. C’est pourquoi seule une étude personnalisée permet de vérifier la pertinence de cette solution pour votre situation.

    Quels risques et points de vigilance ?

    Le risque lié au capital final

    Ce mécanisme exige une discipline d’épargne rigoureuse. En effet, si le placement adossé ne se valorise pas comme prévu, l’emprunteur risque de ne pas réunir les fonds nécessaires au remboursement du capital. Il reste donc essentiel de choisir un support d’épargne cohérent avec l’échéance du prêt. Pour approfondir les stratégies patrimoniales adaptées, nos articles sur les investissements immobiliers offrent un panorama des solutions complémentaires.

    Un coût total souvent plus élevé

    Enfin, le coût total du crédit dépasse généralement celui d’un prêt amortissable. En effet, la banque calcule les intérêts sur un capital qui ne diminue jamais avant l’échéance. L’investisseur doit donc intégrer cette caractéristique dans le calcul de rentabilité global de son projet. Par ailleurs, nos articles sur les prêts hypothécaires détaillent les autres formules de financement disponibles.

    Le prêt in fine hypothécaire, un outil de levier à réserver aux investisseurs avertis

    Le prêt in fine hypothécaire constitue un outil de financement performant pour un investisseur patrimonial averti. Il permet en effet d’optimiser la fiscalité et de préserver sa trésorerie. Cependant, l’emprunteur doit obligatoirement sécuriser le remboursement du capital final. C’est pourquoi cette solution ne convient pas à tous les profils. Une analyse personnalisée reste indispensable pour évaluer sa pertinence au regard de votre stratégie patrimoniale globale.

    FAQ – prêt in fine hypothécaire

    1. Le capital est-il remboursé progressivement ?

    Non. L’emprunteur verse uniquement les intérêts chaque mois, puis il rembourse le capital en une seule fois à l’échéance.

    2. Ce type de prêt convient-il à tous les investisseurs ?

    Non. Cette formule s’adresse surtout aux profils capables d’anticiper et de sécuriser le remboursement du capital final.

    3. Un placement adossé est-il obligatoire ?

    Les établissements bancaires le recommandent fortement, même s’ils ne l’imposent pas de manière systématique.

    4. Les intérêts sont-ils toujours déductibles ?

    Dans le cadre d’un investissement locatif, l’emprunteur déduit généralement les intérêts de ses revenus fonciers.

    5. Le coût total est-il plus élevé qu’un prêt classique ?

    Oui, car la banque calcule les intérêts sur la totalité du capital durant toute la durée du contrat.