Catégorie : Prêts hypothécaires

  • Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

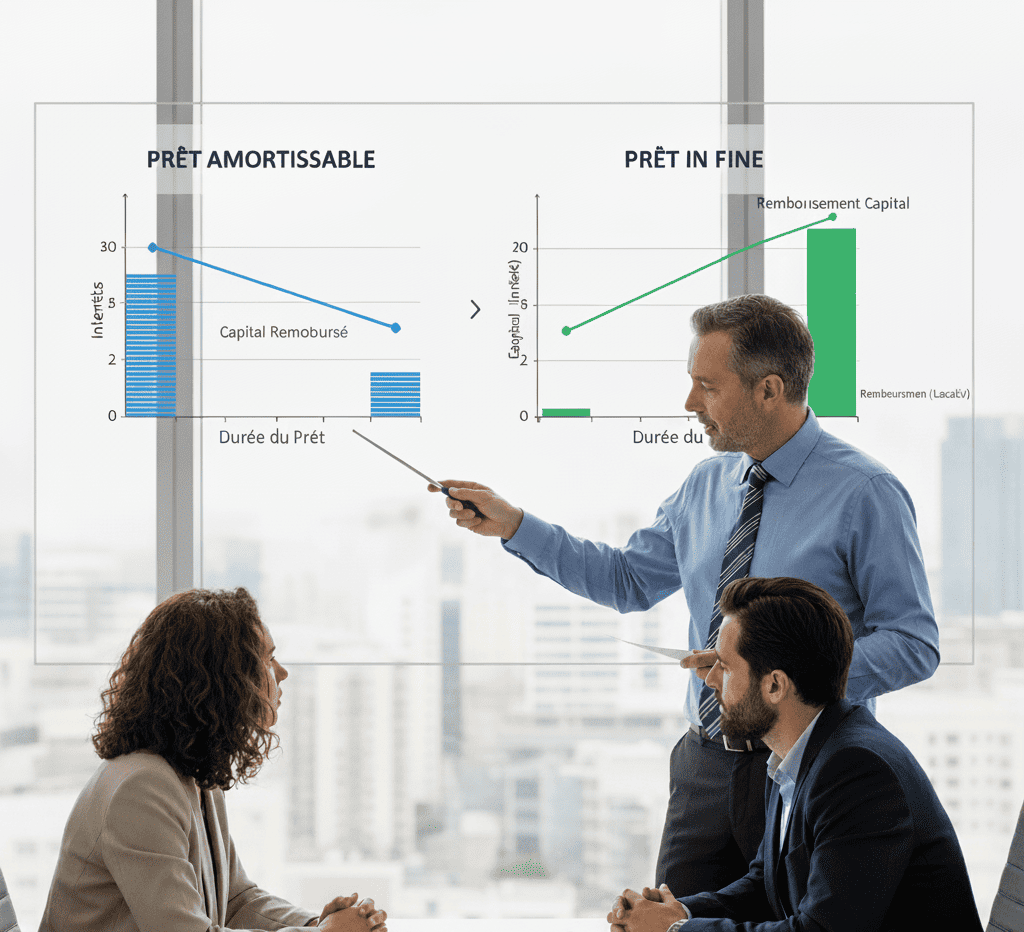
    Un investisseur patrimonial cherche souvent à optimiser son effet de levier tout en maîtrisant sa fiscalité. Le prêt in fine hypothécaire répond précisément à cette logique. Contrairement à un crédit amortissable classique, il ne prévoit le remboursement du capital qu’au terme du contrat. L’emprunteur règle donc uniquement les intérêts chaque mois. De plus, une garantie hypothécaire adosse ce mécanisme qui s’adresse à un profil particulier d’investisseur, capable d’anticiper le remboursement final. Voici son fonctionnement, ses atouts et ses limites.

    En un coup d’œil

    Qu’est-ce qu’un prêt in fine hypothécaire et comment fonctionne-t-il ?

    Un remboursement différé du capital

    Le prêt in fine hypothécaire se distingue par sa structure de remboursement. Pendant toute la durée du contrat, l’emprunteur verse uniquement les intérêts calculés sur le capital emprunté. En revanche, il rembourse le capital en une seule fois à l’échéance finale. Par ailleurs, la banque prend une hypothèque sur un bien immobilier pour garantir l’ensemble de l’opération. Elle demande aussi fréquemment le nantissement d’un contrat d’assurance-vie ou d’un autre placement.

    Le rôle du placement adossé

    En pratique, l’emprunteur alimente souvent un contrat d’épargne en parallèle du prêt. Ce placement permet de constituer, au fil des années, le capital nécessaire au remboursement final. Ainsi, l’investisseur mobilise son épargne de façon progressive. De cette manière, il conserve la pleine jouissance du bien financé dès le départ.

    Quels avantages pour un investisseur patrimonial ?

    Un effet de levier renforcé

    Ce type de financement présente un intérêt particulier pour un investissement locatif. En effet, l’emprunteur déduit les intérêts d’emprunt de ses revenus fonciers. De plus, leur montant demeure constant sur toute la durée du prêt. Cette mécanique permet ainsi d’optimiser la fiscalité tout en conservant une trésorerie disponible pour d’autres projets.

    Une mensualité allégée

    Par ailleurs, la mensualité reste nettement inférieure à celle d’un prêt amortissable classique, car elle ne couvre que les intérêts. Cette caractéristique convient particulièrement à un investisseur qui dispose de revenus réguliers, mais qui souhaite limiter l’impact du crédit sur son budget courant.

    Voici quelques profils pour lesquels les conseillers envisagent fréquemment cette solution, à titre d’illustration.

    Investissement locatif

    • Objectif : Optimiser la fiscalité foncière.
    • Atout : Intérêts déductibles constants.

    Diversification patrimoniale

    • Objectif : Financer un bien sans mobiliser l’épargne.
    • Atout : Capital investi ailleurs entre-temps.

    Transmission anticipée

    • Objectif : Conserver la structure du patrimoine.
    • Atout : Remboursement différé au terme.

    Optimisation de trésorerie

    • Objectif : Préserver la liquidité disponible.
    • Atout : Mensualités réduites.

    Ces exemples restent des ordres de grandeur généraux. C’est pourquoi seule une étude personnalisée permet de vérifier la pertinence de cette solution pour votre situation.

    Quels risques et points de vigilance ?

    Le risque lié au capital final

    Ce mécanisme exige une discipline d’épargne rigoureuse. En effet, si le placement adossé ne se valorise pas comme prévu, l’emprunteur risque de ne pas réunir les fonds nécessaires au remboursement du capital. Il reste donc essentiel de choisir un support d’épargne cohérent avec l’échéance du prêt. Pour approfondir les stratégies patrimoniales adaptées, nos articles sur les investissements immobiliers offrent un panorama des solutions complémentaires.

    Un coût total souvent plus élevé

    Enfin, le coût total du crédit dépasse généralement celui d’un prêt amortissable. En effet, la banque calcule les intérêts sur un capital qui ne diminue jamais avant l’échéance. L’investisseur doit donc intégrer cette caractéristique dans le calcul de rentabilité global de son projet. Par ailleurs, nos articles sur les prêts hypothécaires détaillent les autres formules de financement disponibles.

    Le prêt in fine hypothécaire, un outil de levier à réserver aux investisseurs avertis

    Le prêt in fine hypothécaire constitue un outil de financement performant pour un investisseur patrimonial averti. Il permet en effet d’optimiser la fiscalité et de préserver sa trésorerie. Cependant, l’emprunteur doit obligatoirement sécuriser le remboursement du capital final. C’est pourquoi cette solution ne convient pas à tous les profils. Une analyse personnalisée reste indispensable pour évaluer sa pertinence au regard de votre stratégie patrimoniale globale.

    FAQ – prêt in fine hypothécaire

    1. Le capital est-il remboursé progressivement ?

    Non. L’emprunteur verse uniquement les intérêts chaque mois, puis il rembourse le capital en une seule fois à l’échéance.

    2. Ce type de prêt convient-il à tous les investisseurs ?

    Non. Cette formule s’adresse surtout aux profils capables d’anticiper et de sécuriser le remboursement du capital final.

    3. Un placement adossé est-il obligatoire ?

    Les établissements bancaires le recommandent fortement, même s’ils ne l’imposent pas de manière systématique.

    4. Les intérêts sont-ils toujours déductibles ?

    Dans le cadre d’un investissement locatif, l’emprunteur déduit généralement les intérêts de ses revenus fonciers.

    5. Le coût total est-il plus élevé qu’un prêt classique ?

    Oui, car la banque calcule les intérêts sur la totalité du capital durant toute la durée du contrat.

  • Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

    Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

    Un prêt souscrit il y a plusieurs années ne correspond pas toujours à la situation actuelle d’un propriétaire. Le refinancement hypothécaire permet alors de restructurer ce prêt pour redonner de l’air à sa trésorerie. Cette opération consiste à remplacer un crédit existant par un nouveau financement, adossé à la valeur du bien immobilier. Elle peut ainsi répondre à une baisse de revenus, à un projet nouveau ou simplement à un besoin de simplifier ses charges mensuelles. Encore faut-il savoir quand et comment engager une telle démarche.

    En un coup d’œil

    Qu’est-ce que le refinancement hypothécaire et quand y recourir ?

    Un principe simple : remplacer un prêt par un autre

    Le refinancement hypothécaire consiste à solder un crédit en cours grâce à un nouveau prêt, garanti par une hypothèque sur le bien immobilier. Ce nouveau financement peut porter sur un montant plus élevé, une durée différente ou des conditions renégociées. Ainsi, l’opération ne se limite pas à un simple changement de banque : elle permet aussi de dégager une trésorerie complémentaire.

    Les moments propices pour restructurer son prêt

    Plusieurs situations justifient d’engager cette démarche. Une baisse de revenus, un allongement de la durée de remboursement souhaité, ou encore un besoin de financer un nouveau projet patrimonial en font partie. De plus, un changement de situation personnelle, comme une succession ou une donation, peut également rendre pertinente une restructuration du prêt initial.

    Comment se déroule l’opération concrètement ?

    Les étapes clés

    L’opération commence par une évaluation du bien immobilier et une analyse du capital restant dû sur le prêt initial. Le prêteur étudie ensuite le dossier complet : revenus, charges, âge et objectif du financement. Une fois l’accord obtenu, le nouveau prêt solde l’ancien, et l’emprunteur reprend ses remboursements selon les nouvelles conditions.

    Des situations types

    Voici quelques cas de figure fréquemment rencontrés, à titre d’illustration pédagogique.

    Allongement de durée

    • Objectif : Réduire la mensualité.
    • Effet : Coût total potentiellement plus élevé.
    • Profil : Baisse temporaire de revenus.

    Dégagement de trésorerie

    • Objectif : Financer un nouveau projet.
    • Effet : Montant emprunté augmenté.
    • Profil : Projet patrimonial identifié.

    Renégociation des conditions

    • Objectif : Adapter le contrat à la situation.
    • Effet : Nouvelles modalités contractuelles.
    • Profil : Dossier patrimonial évolutif.

    Rachat de soulte

    • Objectif : Financer une indivision ou une succession.
    • Effet : Nouveau montant intégrant la soulte.
    • Profil : Situation familiale ou successorale.

    Ces exemples restent des ordres de grandeur généraux. Seule une étude personnalisée permet de déterminer la solution la mieux adaptée à votre dossier.

    Quels avantages et quels points de vigilance ?

    Des avantages concrets

    Le principal atout de cette solution réside dans sa souplesse. Elle permet en effet d’ajuster la durée, le montant et les conditions du prêt à une situation qui a évolué. Par ailleurs, elle évite parfois une vente précipitée du bien, en offrant une alternative de financement adaptée. Pour comparer les options disponibles, un point sur le financement patrimonial aide à situer cette solution parmi les autres dispositifs existants.

    Des points de vigilance à connaître

    Cette opération engendre toutefois des frais : indemnités de remboursement anticipé sur l’ancien prêt, frais de garantie et frais de notaire liés à la nouvelle hypothèque. De plus, allonger la durée du crédit augmente en général son coût total, même si la mensualité diminue. Une analyse chiffrée précise reste donc indispensable avant toute décision. Nos articles sur les prêts hypothécaires détaillent les différents mécanismes liés à ce type de financement.

    Le refinancement hypothécaire, un outil de pilotage patrimonial à utiliser au bon moment

    Le refinancement hypothécaire offre une réelle souplesse pour adapter un prêt existant à une nouvelle situation financière. Il permet ainsi de réduire une mensualité, de dégager de la trésorerie ou de financer un projet patrimonial. Pour autant, les frais liés à l’opération et l’allongement éventuel de la durée méritent d’être mesurés avec attention. Une étude personnalisée reste le meilleur moyen de vérifier si cette solution correspond à votre situation.

    FAQ – refinancement hypothécaire

    1. Le refinancement hypothécaire concerne-t-il uniquement un crédit immobilier ?

    Non. Le nouveau prêt peut aussi intégrer une trésorerie complémentaire pour un autre projet patrimonial.

    2. Cette opération entraîne-t-elle systématiquement des frais ?

    Oui. Des indemnités de remboursement anticipé et des frais de garantie s’appliquent généralement.

    3. Faut-il un apport pour restructurer son prêt ?

    Non, l’opération s’appuie avant tout sur la valeur du bien mis en garantie et sur la capacité de remboursement.

    4. L’allongement de la durée augmente-t-il toujours le coût total ?

    En général oui, même si la mensualité diminue. Une simulation précise permet de le vérifier.

    5. À quel âge peut-on encore restructurer un prêt hypothécaire ?

    Il n’existe pas de limite d’âge légale. Chaque dossier est étudié selon la situation globale de l’emprunteur.

  • Combien coûte réellement un prêt hypothécaire ? Frais de notaire, garantie et mainlevée

    Combien coûte réellement un prêt hypothécaire ? Frais de notaire, garantie et mainlevée

    Un prêt hypothécaire séduit de nombreux propriétaires en quête de liquidités sans vendre leur bien. Pourtant, le coût réel d’un prêt hypothécaire dépasse souvent le simple taux d’intérêt affiché. Frais de notaire, garantie hypothécaire et mainlevée s’ajoutent au montant emprunté et pèsent sur le budget global. Beaucoup de propriétaires découvrent ces frais tardivement, une fois le dossier déjà engagé. Comprendre à l’avance la structure de ces coûts permet ainsi d’aborder son projet avec des chiffres réalistes.

    En un coup d’œil

    Quels frais composent le coût d’un prêt hypothécaire ?

    Un prêt hypothécaire adossé à un bien immobilier ne se limite pas au taux d’intérêt négocié avec l’établissement prêteur. Plusieurs frais annexes s’ajoutent au montant emprunté et forment le coût global de l’opération. Ils interviennent à des moments différents du dossier, de la mise en place de la garantie jusqu’à sa levée éventuelle.

    Le premier poste concerne les frais de notaire, indispensables pour établir l’acte hypothécaire. En effet, une hypothèque doit obligatoirement être formalisée devant notaire, puis publiée au service de la publicité foncière. Ce formalisme sécurise ainsi à la fois l’emprunteur et l’établissement prêteur.

    Le second poste regroupe les frais de garantie proprement dits, ainsi que les éventuels frais de dossier facturés par le prêteur. Enfin, un dernier coût apparaît souvent tardivement dans la réflexion : la mainlevée, nécessaire pour libérer le bien de sa garantie.

    Frais de notaire et garantie : quels montants prévoir ?

    Des frais proportionnels au montant emprunté

    Les frais liés à un prêt hypothécaire restent proportionnels au montant emprunté, à la différence d’un forfait fixe. Ainsi, plus le montant progresse, plus les frais de notaire et de garantie augmentent en valeur absolue. Cette logique diffère, de plus, des frais de notaire appliqués lors d’un achat immobilier classique.

    À titre indicatif, les frais liés à la mise en place d’une hypothèque représentent généralement une fraction limitée du capital emprunté. Le montant exact dépend toutefois du barème notarial en vigueur et des spécificités du dossier. Ainsi, une étude personnalisée permet seule d’obtenir un chiffrage fiable.

    Un aperçu des principaux postes de coût

    Le tableau suivant présente les grandes catégories de frais associées à un prêt hypothécaire, à titre d’ordre de grandeur pédagogique.

    Frais de notaire

    • Quand : Lors de la mise en place de l’hypothèque.
    • Ordre de grandeur : Quelques points de pourcentage du capital emprunté.
    • Observation : Frais réglementés, non négociables.

    Frais de garantie

    • Quand : À la souscription du prêt.
    • Ordre de grandeur : Variable selon l’établissement prêteur.
    • Observation : Couvre le risque pris par le prêteur.

    Frais de dossier

    • Quand : À l’instruction du dossier.
    • Ordre de grandeur : Montant fixe ou proportionnel selon le prêteur.
    • Observation : Parfois négociable selon le profil.

    Frais de mainlevée

    • Quand : En cas de remboursement anticipé ou de revente.
    • Ordre de grandeur : Proportionnel au capital initialement garanti.
    • Observation : Coût souvent sous-estimé au départ.

    Ces ordres de grandeur varient selon le prêteur, le montant emprunté et la durée du crédit. Une étude personnalisée reste donc indispensable pour obtenir un chiffrage précis.

    Mainlevée d’hypothèque : dans quels cas ce coût s’applique-t-il ?

    Un frais lié à la fin de la garantie

    La mainlevée intervient lorsque le bien doit être libéré de son hypothèque. Cette situation se présente notamment en cas de remboursement anticipé, de revente du bien ou de refinancement auprès d’un autre établissement. Sans mainlevée, l’inscription hypothécaire reste visible dans les registres, même après remboursement intégral du prêt.

    Par ailleurs, la mainlevée reste nécessaire si l’inscription doit disparaître avant son terme légal. En revanche, si le prêt arrive naturellement à échéance, la garantie s’efface souvent automatiquement après un certain délai.

    Anticiper ce coût dans son projet

    De nombreux propriétaires découvrent le coût de la mainlevée au moment de vendre leur bien, alors que ce frais aurait pu être anticipé dès la souscription. Intégrer cette dépense potentielle dans le calcul du coût global évite ainsi une mauvaise surprise en fin de parcours.

    Nos articles sur les prêts hypothécaires peuvent aider à estimer ce coût selon le montant garanti et la durée probable de détention du bien.

    Le coût réel d’un prêt hypothécaire se prépare avant la signature

    Le coût réel d’un prêt hypothécaire ne se résume jamais au seul taux d’intérêt affiché. Frais de notaire, frais de garantie, frais de dossier et éventuelle mainlevée composent ensemble la facture globale de l’opération. Anticiper ces postes permet d’aborder son projet avec un budget réaliste. Une étude personnalisée reste néanmoins indispensable pour obtenir un chiffrage adapté à chaque situation patrimoniale.

    FAQ – coût du prêt hypothécaire

    1. Quels frais s’ajoutent au taux d’intérêt d’un prêt hypothécaire ?

    Les frais de notaire, les frais de garantie, les frais de dossier et l’éventuelle mainlevée s’ajoutent au taux d’intérêt.

    2. Les frais de notaire sont-ils négociables ?

    Non. Ces frais suivent un barème réglementé et ne peuvent pas être négociés avec le notaire.

    3. La mainlevée est-elle toujours obligatoire ?

    Elle devient nécessaire dès que l’inscription hypothécaire doit disparaître avant son terme légal, notamment en cas de revente.

    4. Le coût varie-t-il selon l’établissement prêteur ?

    Oui. Les frais de garantie et de dossier dépendent de la politique propre à chaque établissement prêteur.

    5. Peut-on anticiper le coût total avant de signer ?

    Une étude personnalisée permet d’estimer à l’avance l’ensemble des frais liés au projet, mainlevée comprise.

  • Maison estimée à 500 000 € : combien peut-on emprunter avec une hypothèque ?

    Maison estimée à 500 000 € : combien peut-on emprunter avec une hypothèque ?

    Une maison estimée à 500 000 € représente un patrimoine immobilier important. Il est donc naturel de se demander quel montant il est possible d’emprunter en utilisant ce bien comme garantie. Pourtant, la valeur du logement ne suffit pas à répondre à cette question. Les banques tiennent également compte de nombreux critères, notamment votre situation financière, vos revenus, votre niveau d’endettement et l’objectif du financement. Dans la pratique, une hypothèque permet souvent de mobiliser une partie de la valeur du bien, mais jamais automatiquement sa totalité. Comprendre le mode de calcul des établissements prêteurs permet ainsi d’aborder votre projet avec des attentes réalistes.

    En un coup d’œil

    Comment une banque détermine-t-elle le montant empruntable ?

    Contrairement à une idée reçue, une banque ne prête pas automatiquement un pourcentage fixe de la valeur d’un bien immobilier. L’hypothèque constitue avant tout une garantie destinée à sécuriser le financement. L’établissement prêteur cherche surtout à s’assurer que le crédit pourra être remboursé dans des conditions normales.

    La première étape consiste à estimer la valeur réelle du logement. Cette évaluation peut s’appuyer sur une expertise ou sur une estimation réalisée par la banque. Ensuite, le prêteur vérifie si un crédit immobilier reste en cours. En effet, seul le patrimoine réellement disponible peut servir de garantie.

    Enfin, la banque analyse la situation globale de l’emprunteur. Les revenus, les charges, l’âge, la stabilité financière et la nature du projet influencent directement la décision. Deux propriétaires possédant une maison identique peuvent ainsi obtenir des montants très différents.

    Combien peut-on emprunter avec une maison estimée à 500 000 € ?

    Une quotité qui varie selon les dossiers

    En pratique, les établissements prêteurs financent généralement entre 50 % et 80 % de la valeur du bien. Cette fourchette dépend du profil de l’emprunteur, de la qualité du patrimoine et du niveau de risque estimé par la banque.

    Aucune règle légale n’impose toutefois un pourcentage précis. Chaque établissement applique sa propre politique de financement et adapte sa décision à la situation présentée.

    Quelques exemples chiffrés

    Pour une maison estimée à 500 000 €, les montants susceptibles d’être accordés peuvent varier sensiblement.

    50 % de la valeur

    • Montant : 250 000 €
    • Profil : Situation plus risquée.
    • Utilisation : Besoin de trésorerie important.
    • Observation : Marge de sécurité élevée pour la banque.

    60 % de la valeur

    • Montant : 300 000 €
    • Profil : Dossier patrimonial solide.
    • Utilisation : Investissement ou restructuration.
    • Observation : Cas fréquemment rencontré.

    70 % de la valeur

    • Montant : 350 000 €
    • Profil : Revenus confortables.
    • Utilisation : Projet bien structuré.
    • Observation : Analyse bancaire favorable.

    80 % de la valeur

    • Montant : 400 000 €
    • Profil : Excellent dossier.
    • Utilisation : Projet à faible risque.
    • Observation : Plus rare selon les établissements.

    Ces montants restent uniquement des ordres de grandeur. La banque peut proposer davantage ou moins selon les caractéristiques du dossier.

    Quels éléments peuvent augmenter ou réduire le financement ?

    La valeur nette réellement disponible

    Une maison estimée à 500 000 € ne signifie pas forcément qu’une garantie de même montant est disponible. Si un crédit immobilier subsiste, la banque prend en compte le capital restant dû avant de déterminer le niveau de garantie mobilisable.

    Plus la valeur nette du bien reste importante, plus les possibilités de financement augmentent.

    Les revenus et l’endettement

    Les revenus demeurent un critère essentiel. Même dans le cadre d’un prêt hypothécaire, la banque vérifie que l’emprunteur pourra assumer les échéances prévues au contrat.

    Par ailleurs, un taux d’endettement déjà élevé peut limiter le montant accordé malgré une garantie immobilière importante.

    Le projet financé

    L’utilisation des fonds influence également l’analyse bancaire. Un investissement immobilier, une restructuration financière ou un projet patrimonial clairement défini inspirent généralement davantage confiance qu’une simple demande de trésorerie sans objectif précis.

    La qualité globale du patrimoine

    Les banques apprécient également la diversification du patrimoine. La présence de placements financiers, d’autres biens immobiliers ou d’une épargne de précaution renforce souvent la solidité du dossier.

    Enfin, une estimation récente et réaliste du logement facilite les échanges avec l’établissement prêteur et permet de justifier plus facilement la valeur retenue.

    Une maison de 500 000 € constitue un atout, mais pas une garantie de financement automatique

    La valeur d’un bien immobilier représente un élément majeur dans l’étude d’un prêt hypothécaire. Toutefois, elle ne suffit jamais à déterminer le montant qu’une banque acceptera de prêter. Les revenus, le niveau d’endettement, la valeur nette du logement et la cohérence du projet jouent également un rôle déterminant. Une maison estimée à 500 000 € permet souvent d’envisager un financement important, mais seule une analyse personnalisée permet d’en connaître le montant réellement accessible.

    FAQ – hypothèque

    1. Une banque prête-t-elle automatiquement 80 % de la valeur d’un bien ?

    Non. Chaque établissement applique ses propres critères et adapte le montant au profil de l’emprunteur.

    2. Un crédit immobilier en cours réduit-il le montant empruntable ?

    Oui. La banque tient compte du capital restant dû pour évaluer la valeur réellement disponible en garantie.

    3. Les revenus restent-ils importants avec une hypothèque ?

    Oui. L’établissement prêteur vérifie toujours la capacité de remboursement de l’emprunteur.

    4. Une expertise immobilière est-elle obligatoire ?

    Certaines banques demandent une expertise afin de confirmer la valeur du bien proposé en garantie.

    5. Peut-on utiliser les fonds librement ?

    Selon le contrat proposé, les sommes peuvent financer un investissement, une restructuration financière ou un projet personnel.

  • Crédit hypothécaire de trésorerie : que regardent réellement les banques ?

    Crédit hypothécaire de trésorerie : que regardent réellement les banques ?

    Contrairement à une idée reçue, l’obtention d’un crédit hypothécaire de trésorerie ne dépend pas uniquement de la valeur du bien immobilier proposé en garantie. Les banques analysent un ensemble de critères afin d’évaluer le risque de l’opération. Cette approche combine l’étude du patrimoine, des revenus, de l’endettement et du projet financé. Ainsi, deux propriétaires disposant d’un bien de même valeur peuvent obtenir des réponses très différentes. Comprendre les éléments réellement examinés par les établissements prêteurs permet donc de préparer un dossier plus solide et d’anticiper les éventuels points de blocage.

    En un coup d’œil

    Pourquoi les banques ne regardent pas uniquement le bien hypothéqué ?

    Le bien immobilier constitue effectivement la principale garantie du crédit hypothécaire de trésorerie. Toutefois, la banque ne souhaite pas se retrouver dans une situation où elle devrait vendre le bien pour récupérer les sommes prêtées. Son objectif reste avant tout d’être remboursée normalement selon les conditions prévues au contrat.

    Pour cette raison, les établissements financiers analysent également la capacité de remboursement de l’emprunteur. Même lorsqu’un patrimoine immobilier important existe, la banque cherche à s’assurer que les échéances pourront être honorées dans la durée.

    Cette logique explique pourquoi certains propriétaires disposent d’un patrimoine conséquent mais rencontrent malgré tout des difficultés à obtenir un financement. La garantie immobilière rassure le prêteur, mais elle ne remplace jamais totalement l’analyse financière du dossier.

    Quels critères influencent l’accord du crédit ?

    La valeur nette du patrimoine immobilier

    La banque commence généralement par étudier la valeur du bien proposé en garantie. Elle tient également compte des éventuels crédits restant à rembourser. Ce calcul permet de déterminer la valeur nette réellement disponible.

    Par ailleurs, l’emplacement du bien, son état général et sa facilité de revente influencent directement l’évaluation retenue. Un actif situé dans un secteur recherché inspire davantage confiance à l’établissement prêteur.

    Les revenus et les ressources disponibles

    Les revenus restent un élément central dans l’analyse du dossier. Les banques prennent en compte les salaires, les pensions de retraite, les revenus locatifs ou certains revenus professionnels récurrents.

    Toutefois, un crédit hypothécaire de trésorerie peut parfois être accordé à des profils patrimoniaux dont les revenus sont moins élevés que dans le cadre d’un crédit classique. L’existence d’un patrimoine important apporte alors une sécurité complémentaire.

    Le niveau d’endettement

    La banque examine également les crédits déjà en cours. Un niveau d’endettement trop élevé peut limiter le montant accordé ou conduire à un refus.

    Cette analyse permet d’évaluer la capacité de l’emprunteur à absorber une nouvelle charge financière. Ainsi, une situation patrimoniale confortable ne compense pas toujours un endettement excessif.

    L’utilisation des fonds

    Le projet financé influence parfois la décision finale. Certaines banques apprécient davantage les opérations liées à l’investissement immobilier, à la restructuration financière ou à des besoins patrimoniaux clairement identifiés.

    À l’inverse, une demande de trésorerie dont l’objectif reste imprécis peut susciter davantage de questions. Vous devez donc présenter un projet cohérent et documenté.

    L’historique bancaire

    Les établissements prêteurs consultent généralement les relevés bancaires récents et vérifient le comportement financier de l’emprunteur. Des incidents de paiement répétés ou une gestion irrégulière peuvent fragiliser le dossier.

    En revanche, une gestion saine et stable renforce la crédibilité de la demande, même lorsque le financement porte principalement sur une garantie immobilière.

    Comment renforcer son dossier ?

    La préparation du dossier joue un rôle essentiel dans l’obtention d’un crédit hypothécaire de trésorerie. Vous devez d’abord présenter des justificatifs complets concernant votre patrimoine, vos revenus et vos charges. Une documentation claire facilite le travail d’analyse de la banque.

    Il est également recommandé de valoriser les éléments positifs de votre situation patrimoniale. Une faible dette résiduelle, des revenus diversifiés ou des actifs facilement mobilisables constituent souvent des points favorables.

    Enfin, la cohérence du projet reste déterminante. Une demande structurée, accompagnée d’explications précises sur l’utilisation des fonds, inspire généralement davantage confiance qu’une simple recherche de liquidités sans objectif clairement défini.

    1. Valeur du bien

    • Objectif : Sécuriser le financement
    • Utilisation : Garantie hypothécaire
    • Points clés : Valeur nette disponible
    • Impact : Montant potentiellement accordé

    2. Revenus

    • Objectif : Vérifier la solvabilité
    • Utilisation : Analyse financière
    • Points clés : Revenus réguliers
    • Impact : Validation du remboursement

    3. Endettement

    • Objectif : Mesurer le risque
    • Utilisation : Étude du dossier
    • Points clés : Crédits en cours
    • Impact : Capacité d’emprunt restante

    4. Projet financé

    • Objectif : Comprendre l’utilisation des fonds
    • Utilisation : Analyse de cohérence
    • Points clés : Objectif clairement identifié
    • Impact : Renforcement de la crédibilité

    Crédit hypothécaire de trésorerie : une analyse plus large qu’il n’y paraît

    Le crédit hypothécaire de trésorerie repose certes sur une garantie immobilière, mais les banques ne se limitent jamais à ce seul critère. Elles évaluent également les revenus, l’endettement, la qualité du patrimoine et la cohérence du projet présenté. Cette approche globale vise à limiter le risque tout en vérifiant la capacité réelle de remboursement. Vous avez donc intérêt à préparer un dossier complet et structuré avant d’engager vos démarches. Enfin, une analyse patrimoniale préalable permet souvent d’identifier les points forts à mettre en avant auprès des établissements prêteurs.

    FAQ – crédit hypothécaire de trésorerie

    1. Une banque peut-elle accorder un crédit uniquement grâce à l’hypothèque ?

    Rarement. La banque analyse également les revenus, les charges et la situation financière globale.

    2. Les revenus locatifs sont-ils pris en compte ?

    Oui, les établissements bancaires intègrent généralement une partie des loyers dans leur analyse.

    3. Un retraité peut-il obtenir un crédit hypothécaire de trésorerie ?

    Oui, sous réserve que son patrimoine et ses revenus permettent de sécuriser l’opération.

    4. L’objectif du financement influence-t-il la décision ?

    Oui, un projet clairement identifié et cohérent rassure généralement davantage la banque.

    5. Les relevés bancaires sont-ils étudiés ?

    Oui, ils permettent d’évaluer la gestion financière et la stabilité de la situation de l’emprunteur.

  • Peut-on hypothéquer un bien détenu en SCI familiale ?

    Peut-on hypothéquer un bien détenu en SCI familiale ?

    La SCI familiale constitue un outil fréquemment utilisé pour gérer et transmettre un patrimoine immobilier. Toutefois, lorsqu’un besoin de financement apparaît, une question revient souvent : est-il possible d’utiliser un bien détenu par la société comme garantie bancaire ? En pratique, la réponse est oui, mais plusieurs conditions doivent être réunies. Les associés, le gérant et l’établissement prêteur doivent notamment respecter un cadre juridique précis. Par ailleurs, l’opération peut avoir des conséquences sur la gestion de la SCI et sur les projets patrimoniaux futurs. Vous devez donc comprendre les règles applicables avant d’envisager une hypothèque sur un bien détenu par une SCI familiale.

    En un coup d’œil

    Une SCI familiale peut-elle consentir une hypothèque ?

    Une SCI familiale peut tout à fait hypothéquer un bien immobilier dont elle est propriétaire. Toutefois, la garantie ne porte pas sur les associés eux-mêmes mais sur un actif détenu par la société. Juridiquement, c’est donc la SCI qui consent l’hypothèque au profit de la banque.

    Cette décision relève généralement du gérant dans les limites prévues par les statuts. Cependant, de nombreuses SCI imposent une autorisation préalable des associés pour les actes importants. Vous devez donc vérifier les règles internes avant toute démarche auprès d’un établissement bancaire.

    La banque analyse ensuite plusieurs éléments. Elle étudie notamment la valeur du bien immobilier, la situation financière de la SCI, l’endettement existant et l’objectif du financement demandé. Par ailleurs, certains établissements peuvent également examiner la situation patrimoniale des associés.

    Dans quels cas une hypothèque peut-elle être utile ?

    Financer un nouvel investissement immobilier

    Une SCI familiale peut utiliser un bien déjà détenu pour financer une nouvelle acquisition. Cette stratégie permet parfois de développer le patrimoine sans vendre les actifs existants. Les investisseurs patrimoniaux utilisent régulièrement cette approche afin d’accélérer la constitution d’un portefeuille immobilier.

    Toutefois, l’augmentation de l’endettement doit rester cohérente avec les revenus générés par la société. Une croissance trop rapide fragilise parfois l’équilibre financier de la SCI.

    Financer des travaux importants

    L’hypothèque peut également servir à financer une rénovation lourde, une extension ou des travaux d’amélioration énergétique. Ces opérations contribuent parfois à valoriser le patrimoine immobilier détenu par la SCI.

    Par ailleurs, certains travaux permettent d’augmenter les loyers futurs ou d’améliorer l’attractivité du bien sur le marché locatif.

    Restructurer un endettement existant

    Dans certaines situations, une SCI familiale utilise un financement hypothécaire pour regrouper plusieurs emprunts ou réorganiser sa dette. Cette stratégie peut améliorer temporairement la trésorerie en réduisant certaines échéances.

    Vous devez néanmoins analyser le coût global de l’opération. Une mensualité plus faible entraîne souvent un allongement de la durée de remboursement.

    Quels risques faut-il anticiper ?

    Le bien immobilier devient une garantie bancaire

    L’hypothèque donne à la banque un droit sur le bien concerné. En cas de défaut de remboursement important, l’établissement prêteur peut engager une procédure visant à récupérer les sommes dues.

    Cette conséquence doit être pleinement intégrée dans la réflexion patrimoniale des associés. La SCI compte souvent le bien hypothéqué parmi ses principaux actifs.

    Des contraintes sur la gestion future

    La présence d’une hypothèque peut compliquer certaines opérations ultérieures. Une vente, une donation de parts ou une restructuration patrimoniale nécessitent parfois des démarches complémentaires auprès de la banque.

    Par ailleurs, une mainlevée hypothécaire peut générer des frais supplémentaires si le financement est remboursé par anticipation.

    Des désaccords entre associés

    Une hypothèque engage indirectement l’avenir de la SCI. Les associés doivent donc partager une vision commune du projet financé. Dans une SCI familiale, les divergences d’intérêts peuvent parfois ralentir ou bloquer certaines décisions.

    Une gouvernance claire et des statuts adaptés permettent généralement de limiter ces difficultés.

    1. Hypothèque sur un bien de SCI

    • Objectif : Obtenir un financement
    • Utilisation : Développement patrimonial
    • Points clés : Garantie portée par la SCI
    • Impact : Bien immobilier engagé

    2. Vente d’un actif

    • Objectif : Générer des liquidités
    • Utilisation : Arbitrage patrimonial
    • Points clés : Aucun endettement supplémentaire
    • Impact : Réduction du patrimoine détenu

    3. Apport des associés

    • Objectif : Renforcer la trésorerie
    • Utilisation : Financement interne
    • Points clés : Pas de garantie bancaire
    • Impact : Effort financier des associés

    4. Crédit classique de SCI

    • Objectif : Financer un projet identifié
    • Utilisation : Acquisition ou travaux
    • Points clés : Analyse bancaire classique
    • Impact : Conditions variables selon le dossier

    SCI familiale et hypothèque : une solution efficace sous conditions

    Une SCI familiale peut hypothéquer un bien immobilier afin d’obtenir un financement pour investir, réaliser des travaux ou restructurer sa dette. Cette solution permet de mobiliser la valeur du patrimoine sans vendre les actifs détenus par la société. Toutefois, elle implique un engagement important puisque le bien devient une garantie au profit de la banque. Vous devez donc évaluer avec précision les conséquences financières, juridiques et patrimoniales de l’opération. Enfin, une analyse préalable des statuts de la SCI et des objectifs des associés permet généralement de sécuriser la stratégie retenue.

    FAQ – SCI familiale et hypothèque

    1. Une SCI familiale peut-elle hypothéquer un bien immobilier ?

    Oui, à condition que la décision respecte les statuts de la société et soit acceptée par la banque.

    2. Les associés sont-ils automatiquement engagés personnellement ?

    Non, l’hypothèque porte sur le bien de la SCI. Toutefois, certaines banques peuvent demander des garanties complémentaires.

    3. Une hypothèque permet-elle de financer un nouvel investissement ?

    Oui, cette stratégie est souvent utilisée pour développer un patrimoine immobilier sans vendre les actifs existants.

    4. Une vente reste-t-elle possible après l’hypothèque ?

    Oui, mais vous devez parfois accomplir certaines formalités et rembourser une partie du financement au préalable.

    5. Une mainlevée hypothécaire entraîne-t-elle des frais ?

    Oui, la suppression d’une hypothèque avant son extinction naturelle génère généralement des frais spécifiques.

  • Peut-on obtenir un prêt hypothécaire sans revenus salariés ?

    Peut-on obtenir un prêt hypothécaire sans revenus salariés ?

    Un prêt hypothécaire ne s’adresse pas uniquement aux salariés en CDI. Certains propriétaires disposent d’un patrimoine immobilier important sans percevoir de revenus salariés réguliers. Cette situation concerne notamment les indépendants, les retraités, les chefs d’entreprise, les investisseurs ou les personnes vivant de revenus patrimoniaux. Dans ce contexte, l’hypothèque peut permettre d’obtenir un financement en utilisant un bien immobilier comme garantie. Toutefois, l’absence de salaire modifie fortement l’analyse bancaire. Vous devez donc comprendre quels revenus peuvent être pris en compte et quelles conditions influencent l’acceptation du dossier.

    En un coup d’œil

    Comment fonctionne un prêt hypothécaire sans salaire ?

    Le prêt hypothécaire repose avant tout sur une garantie immobilière. La banque prend une hypothèque sur un bien détenu par l’emprunteur afin de sécuriser le financement accordé. Cette logique permet parfois d’obtenir un crédit même sans revenus salariés classiques.

    Toutefois, l’absence de salaire ne signifie pas l’absence totale de ressources. L’établissement prêteur cherche avant tout à vérifier la capacité globale de remboursement. Ainsi, un patrimoine solide ou des revenus réguliers d’une autre nature peuvent rassurer la banque.

    Le montant accordé dépend généralement de plusieurs éléments : la valeur du bien hypothéqué, le niveau d’endettement, la stabilité financière et la nature des revenus perçus. Par ailleurs, certaines banques spécialisées adoptent une approche plus patrimoniale que les réseaux traditionnels.

    Quels revenus peuvent remplacer un salaire ?

    Les revenus locatifs

    Les loyers perçus constituent souvent une source de revenus importante dans l’analyse bancaire. Un investisseur immobilier disposant de revenus locatifs réguliers peut donc accéder à un prêt hypothécaire sans contrat de travail salarié.

    Toutefois, les banques appliquent généralement une pondération afin d’anticiper les vacances locatives ou les impayés. Seule une partie des loyers reste donc retenue dans le calcul de solvabilité.

    Les revenus professionnels non salariés

    Les indépendants, professions libérales ou dirigeants d’entreprise peuvent également obtenir un financement hypothécaire. Dans ce cas, les banques analysent surtout la stabilité de l’activité et la régularité des revenus.

    Les derniers bilans comptables, avis d’imposition et relevés bancaires deviennent alors essentiels dans l’étude du dossier. Une activité récente ou irrégulière peut toutefois compliquer l’obtention du prêt.

    Les pensions et revenus patrimoniaux

    Les retraités disposent souvent de revenus stables appréciés par les établissements prêteurs. Certaines banques acceptent également les revenus issus de placements financiers, de dividendes ou de rentes patrimoniales.

    Par ailleurs, un patrimoine immobilier important peut renforcer la solidité globale du dossier. Cette logique patrimoniale reste particulièrement présente dans les financements hypothécaires.

    Quels critères influencent la décision de la banque ?

    La valeur du bien immobilier joue un rôle central dans l’obtention du financement. Plus la valeur nette du patrimoine reste élevée, plus la banque peut accepter de prendre un risque sur les revenus.

    Toutefois, l’établissement analyse également le niveau d’endettement global et la capacité future de remboursement. Une situation financière instable ou des charges importantes peuvent limiter le montant accordé.

    La qualité du dossier reste également déterminante. Vous devez présenter des justificatifs clairs, des comptes bancaires cohérents et une vision patrimoniale structurée. Enfin, certaines banques exigent parfois une assurance emprunteur adaptée ou un apport complémentaire pour sécuriser l’opération.

    1. Salarié

    • Objectif : Obtenir un financement classique
    • Utilisation : Revenus réguliers
    • Points clés : CDI souvent privilégié
    • Impact : Analyse bancaire simplifiée

    2. Investisseur immobilier

    • Objectif : Financer un projet patrimonial
    • Utilisation : Revenus locatifs
    • Points clés : Loyers partiellement retenus
    • Impact : Analyse plus patrimoniale

    3. Travailleur indépendant

    • Objectif : Obtenir des liquidités
    • Utilisation : Activité professionnelle
    • Points clés : Bilans et revenus étudiés
    • Impact : Exigences documentaires renforcées

    4. Retraité patrimonial

    • Objectif : Mobiliser un patrimoine
    • Utilisation : Revenus de retraite ou placements
    • Points clés : Garantie immobilière importante
    • Impact : Approche patrimoniale privilégiée

    Prêt hypothécaire sans revenus salariés : une approche surtout patrimoniale

    Obtenir un prêt hypothécaire sans revenus salariés reste possible dans de nombreuses situations. Les banques analysent alors davantage le patrimoine global, la valeur du bien immobilier et la stabilité des ressources disponibles. Les revenus locatifs, professionnels non salariés ou patrimoniaux peuvent donc remplacer un salaire classique sous certaines conditions. Toutefois, la qualité du dossier et le niveau de risque restent déterminants dans la décision finale. Enfin, un accompagnement spécialisé permet souvent d’identifier les établissements les plus adaptés à ce type de financement.

    FAQ – prêt hypothécaire sans revenus salariés

    1. Peut-on obtenir un prêt hypothécaire sans CDI ?

    Oui, certaines banques acceptent des profils sans contrat salarié classique.

    2. Les revenus locatifs sont-ils pris en compte ?

    Oui, mais les banques appliquent généralement une pondération de sécurité.

    3. Un indépendant peut-il obtenir ce type de financement ?

    Oui, sous réserve de présenter une activité stable et des justificatifs solides.

    4. Le patrimoine immobilier influence-t-il la décision ?

    Oui, la valeur du bien hypothéqué reste un élément central dans l’analyse bancaire.

    5. Une assurance emprunteur est-elle obligatoire ?

    Elle est souvent demandée par la banque afin de sécuriser le financement accordé.

  • Comment utiliser un prêt hypothécaire pour investir sans vendre son patrimoine ?

    Comment utiliser un prêt hypothécaire pour investir sans vendre son patrimoine ?

    Un patrimoine immobilier peut devenir un levier de financement sans nécessiter de vente immédiate. Certains propriétaires utilisent ainsi la valeur de leurs biens pour obtenir des liquidités destinées à un nouvel investissement. Cette stratégie repose généralement sur un prêt hypothécaire accordé en contrepartie d’une garantie immobilière. L’objectif consiste alors à mobiliser un actif déjà détenu afin de développer son patrimoine ou diversifier ses placements. Toutefois, cette approche demande une analyse rigoureuse. Vous devez mesurer le coût du financement, le niveau de risque et la cohérence globale de votre stratégie patrimoniale avant de vous engager.

    En un coup d’œil

    Comment fonctionne un prêt hypothécaire d’investissement ?

    Le prêt hypothécaire permet d’obtenir un financement en utilisant un bien immobilier comme garantie. Contrairement à une vente, vous conservez la propriété du logement tout en mobilisant une partie de sa valeur. La banque évalue alors le bien afin de déterminer le montant qu’elle accepte de financer.

    Cette solution concerne souvent des propriétaires ayant déjà remboursé une partie importante de leur crédit immobilier. Plus la valeur nette du bien reste élevée, plus la capacité de financement peut devenir importante. Par ailleurs, la banque analyse également les revenus, l’endettement et la stabilité financière de l’emprunteur.

    Le financement obtenu peut ensuite être utilisé librement selon les conditions prévues dans le contrat. Certains investisseurs privilégient cette stratégie pour développer leur patrimoine sans céder des actifs immobiliers de qualité.

    Quels projets peut-on financer sans vendre son patrimoine ?

    Investir dans un nouveau bien immobilier

    Le prêt hypothécaire sert fréquemment à financer une nouvelle acquisition immobilière. Cette stratégie permet de conserver un premier bien tout en développant un patrimoine locatif. Certains investisseurs utilisent ainsi la valeur de leur résidence principale pour acheter un appartement destiné à la location.

    Toutefois, cette approche augmente le niveau global d’endettement. Vous devez donc vérifier que les revenus locatifs futurs pourront absorber une partie du coût du financement.

    Diversifier ses placements

    Les liquidités obtenues peuvent également financer d’autres investissements patrimoniaux. Certains emprunteurs souhaitent diversifier leur patrimoine vers des placements financiers, des parts de SCPI ou des investissements professionnels.

    Cette stratégie permet parfois d’améliorer le rendement global du patrimoine. Toutefois, les performances attendues doivent rester cohérentes avec le coût réel du crédit et le niveau de risque accepté.

    Financer des travaux à forte valeur ajoutée

    Un prêt hypothécaire peut aussi servir à financer des travaux importants sur un bien déjà détenu. Une rénovation énergétique, une extension ou une restructuration complète peuvent améliorer la valeur du patrimoine immobilier.

    Par ailleurs, certains travaux permettent parfois d’augmenter les revenus locatifs futurs ou de réduire certaines charges d’exploitation.

    Quels risques faut-il anticiper avant d’investir ?

    Un prêt hypothécaire reste un engagement important sur votre patrimoine immobilier. En cas de difficultés financières, la banque dispose d’une garantie sur le bien hypothéqué. Vous devez donc conserver une marge de sécurité suffisante dans votre budget.

    Par ailleurs, plusieurs frais viennent s’ajouter au coût du financement. Les frais de notaire, d’hypothèque, de publicité foncière ou de mainlevée peuvent réduire la rentabilité globale de l’opération. Une analyse précise du coût total reste donc indispensable.

    Vous devez également anticiper les évolutions du marché immobilier et des taux d’intérêt. Un investissement rentable aujourd’hui peut devenir moins performant dans un contexte économique différent. Enfin, une stratégie patrimoniale trop concentrée sur l’immobilier peut augmenter votre exposition globale au risque.

    1. Prêt hypothécaire

    • Objectif : Mobiliser un patrimoine existant
    • Utilisation : Financer un nouvel investissement
    • Points clés : Garantie sur un bien immobilier
    • Impact : Endettement supplémentaire

    2. Vente immobilière

    • Objectif : Générer des liquidités
    • Utilisation : Arbitrage patrimonial
    • Points clés : Fin de détention du bien
    • Impact : Perte d’un actif immobilier

    3. Crédit classique

    • Objectif : Financer un projet
    • Utilisation : Revenus comme critère principal
    • Points clés : Mensualités régulières
    • Impact : Capacité d’endettement limitée

    4. SCPI à crédit

    • Objectif : Diversifier son patrimoine
    • Utilisation : Immobilier indirect
    • Points clés : Gestion déléguée
    • Impact : Rendement variable

    Prêt hypothécaire : un levier patrimonial à utiliser avec méthode

    Le prêt hypothécaire peut permettre d’investir sans vendre son patrimoine immobilier. Cette stratégie offre la possibilité de mobiliser des liquidités tout en conservant des actifs déjà détenus. Toutefois, l’opération doit rester cohérente avec votre situation financière et vos objectifs patrimoniaux. Vous devez notamment analyser le coût global du financement, le niveau d’endettement et les risques liés aux investissements réalisés. Par ailleurs, une diversification excessive à crédit peut fragiliser l’équilibre du patrimoine. Enfin, un accompagnement professionnel permet souvent de sécuriser les arbitrages et d’optimiser la stratégie retenue.

    FAQ – prêt hypothécaire investissement

    1. Peut-on utiliser librement les fonds d’un prêt hypothécaire ?

    Oui, selon les conditions prévues dans le contrat conclu avec la banque.

    2. Une résidence principale peut-elle servir de garantie ?

    Oui, une banque peut accepter une hypothèque sur une résidence principale.

    3. Les revenus locatifs sont-ils pris en compte ?

    Oui, ils peuvent améliorer la capacité globale de financement selon le dossier.

    4. Quels frais faut-il anticiper ?

    Des frais de notaire, d’hypothèque et parfois de mainlevée peuvent s’ajouter.

    5. Cette stratégie convient-elle à tous les profils ?

    Non, elle nécessite une situation financière solide et une vision patrimoniale cohérente.

  • Peut-on hypothéquer sa résidence principale sans la vendre ?

    Peut-on hypothéquer sa résidence principale sans la vendre ?

    Votre résidence principale peut devenir une source de financement sans passer par une vente immobilière. Certains propriétaires utilisent en effet la valeur de leur logement pour obtenir des liquidités, financer un projet ou restructurer leur situation patrimoniale. Cette solution repose généralement sur une hypothèque consentie à la banque en garantie d’un prêt. Toutefois, les conséquences financières et juridiques doivent être analysées avec précision. Vous devez notamment comprendre le fonctionnement de l’hypothèque, les conditions d’acceptation et les risques associés avant de vous engager.

    En un coup d’œil

    Comment fonctionne une hypothèque sur une résidence principale ?

    Oui, il est possible d’hypothéquer sa résidence principale sans la vendre. Concrètement, le propriétaire conserve son logement tout en donnant une garantie à la banque. L’établissement prêteur peut alors accorder un financement en fonction de la valeur du bien immobilier et de la situation financière de l’emprunteur.

    L’hypothèque ne transfère pas la propriété du logement. Vous continuez donc à occuper librement votre résidence principale. En revanche, la banque dispose d’une garantie juridique en cas de défaut de remboursement. Si les échéances ne sont plus honorées, elle peut engager une procédure de saisie du bien.

    Le montant accordé dépend généralement de la valeur nette du logement. Ainsi, un bien déjà fortement financé laisse moins de marge pour un nouveau prêt. Par ailleurs, l’âge de l’emprunteur, les revenus et le niveau d’endettement influencent également la décision de la banque.

    Dans quels cas cette solution peut-elle être utile ?

    Une hypothèque sur la résidence principale peut répondre à plusieurs objectifs patrimoniaux. Certains propriétaires souhaitent financer des travaux importants, aider leurs enfants ou investir dans un nouveau projet immobilier. D’autres utilisent cette solution pour restructurer plusieurs crédits existants.

    Cette stratégie peut aussi permettre d’obtenir des liquidités sans vendre un actif immobilier de qualité. Vous conservez ainsi votre cadre de vie tout en mobilisant une partie de la valeur du logement. Par ailleurs, les taux proposés restent parfois plus intéressants qu’un crédit à la consommation classique.

    Dans certains cas, des seniors utilisent également le prêt viager hypothécaire. Ce dispositif permet d’obtenir un capital sans remboursement mensuel immédiat. Toutefois, les intérêts s’accumulent jusqu’au décès ou à la vente du bien. Vous devez donc mesurer précisément l’impact sur la succession.

    Quels risques faut-il anticiper avant de signer ?

    L’hypothèque représente un engagement important sur votre patrimoine immobilier. Vous devez donc vérifier votre capacité de remboursement sur le long terme. Une difficulté financière durable peut entraîner la saisie du logement en cas d’impayés.

    Par ailleurs, plusieurs frais viennent s’ajouter au coût du financement. Une hypothèque nécessite l’intervention d’un notaire ainsi que des frais de publicité foncière. En cas de remboursement anticipé ou de revente, une mainlevée hypothécaire peut également générer des coûts supplémentaires.

    Vous devez aussi analyser les conséquences patrimoniales globales. Une hypothèque réduit parfois la flexibilité de transmission ou de revente du bien immobilier. Enfin, certaines alternatives peuvent être plus adaptées selon votre situation. Une réorganisation patrimoniale, une vente partielle d’actifs ou un regroupement de crédits peuvent parfois offrir davantage de souplesse.

    1. Hypothèque classique

    • Objectif : Obtenir un financement
    • Utilisation : Garantie sur un bien immobilier
    • Points clés : Conservation du logement
    • Impact : Endettement supplémentaire

    2. Prêt viager hypothécaire

    • Objectif : Générer des liquidités
    • Utilisation : Seniors propriétaires
    • Points clés : Pas de mensualités immédiates
    • Impact : Dette remboursée sur la succession

    3. Regroupement de crédits

    • Objectif : Réduire les mensualités
    • Utilisation : Réorganisation financière
    • Points clés : Nouvelle durée possible
    • Impact : Coût total parfois plus élevé

    4. Vente immobilière

    • Objectif : Libérer du capital
    • Utilisation : Arbitrage patrimonial
    • Points clés : Fin de détention du bien
    • Impact : Changement de cadre de vie

    Hypothéquer sa résidence principale : une solution utile sous certaines conditions

    Hypothéquer sa résidence principale sans la vendre reste possible et peut répondre à plusieurs besoins patrimoniaux. Cette solution permet notamment d’obtenir des liquidités tout en conservant l’usage du logement. Toutefois, l’opération doit être étudiée avec précision. Vous devez tenir compte du coût global du financement, des risques liés à l’endettement et des conséquences sur votre patrimoine. Par ailleurs, certaines alternatives peuvent parfois offrir davantage de souplesse. Enfin, un accompagnement professionnel permet de sécuriser votre stratégie et d’éviter les décisions inadaptées.

    FAQ – hypothèque résidence principale

    1. Peut-on rester dans son logement après une hypothèque ?

    Oui, l’hypothèque ne vous oblige pas à quitter votre résidence principale.

    2. Une banque peut-elle refuser l’opération ?

    Oui, la banque analyse notamment les revenus, l’endettement et la valeur du bien.

    3. Quels frais faut-il prévoir ?

    Des frais de notaire, de garantie et parfois de mainlevée hypothécaire peuvent s’ajouter.

    4. Une hypothèque permet-elle de financer n’importe quel projet ?

    Oui, sous réserve d’acceptation bancaire et d’une capacité de remboursement suffisante.

    5. Existe-t-il des alternatives à l’hypothèque ?

    Oui, un regroupement de crédits ou une réorganisation patrimoniale peuvent parfois être plus adaptés.

  • Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    Vous remboursez déjà un crédit immobilier et vous souhaitez obtenir de nouvelles liquidités ? Cette situation soulève souvent une question importante : peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ? En pratique, plusieurs solutions existent selon la valeur du bien, le capital restant dû et votre capacité d’endettement. Toutefois, les banques analysent ce type de dossier avec attention. Vous devez donc comprendre les conditions applicables avant de lancer votre projet. Par ailleurs, certaines stratégies permettent d’optimiser le financement tout en limitant les risques.

    En un coup d’œil

    Comment fonctionne un prêt hypothécaire avec un crédit existant ?

    Il est possible de souscrire un prêt hypothécaire même si un crédit immobilier est déjà en cours. La banque utilise alors votre bien immobilier comme garantie supplémentaire. Toutefois, la faisabilité dépend principalement de la valeur actuelle du bien et du capital restant à rembourser.

    Dans certains cas, l’établissement prêteur met en place une seconde hypothèque. Cette solution permet de financer un nouveau projet sans solder le prêt initial. Par ailleurs, certaines banques préfèrent regrouper les financements dans une seule opération. Vous devez donc comparer les différentes options avant de vous engager.

    Le montant empruntable dépend généralement de la valeur nette du bien. Ainsi, plus le crédit existant est avancé, plus la capacité de financement peut être importante. Une estimation immobilière précise reste donc essentielle pour évaluer votre marge de manœuvre.

    Quelles conditions faut-il respecter ?

    La banque analyse plusieurs critères avant d’accorder un prêt hypothécaire. Votre taux d’endettement constitue l’un des éléments les plus importants. En effet, l’établissement doit vérifier votre capacité à supporter une nouvelle mensualité. Vous devez donc présenter une situation financière stable.

    Le niveau de garantie disponible joue également un rôle majeur. Si le bien est déjà fortement financé, la banque peut limiter le montant accordé ou refuser l’opération. Par ailleurs, la qualité du dossier reste déterminante. Vos revenus, votre patrimoine et votre historique bancaire influencent directement la décision.

    Vous devez aussi anticiper les frais annexes. Une hypothèque entraîne des coûts de notaire, de garantie et parfois de mainlevée. Ces dépenses peuvent réduire l’intérêt du financement si elles ne sont pas intégrées dès le départ.

    Quels avantages et points de vigilance anticiper ?

    Le prêt hypothécaire permet d’obtenir des liquidités importantes sans vendre son bien immobilier. Cette solution peut financer un investissement, des travaux ou un besoin de trésorerie. Par ailleurs, les taux restent parfois plus avantageux qu’un crédit non garanti.

    Toutefois, vous augmentez votre niveau d’endettement global. Vous devez donc mesurer précisément l’impact sur votre budget. En cas de difficultés de remboursement, la banque peut engager une procédure sur le bien hypothéqué. Cette garantie représente donc un engagement important.

    Enfin, plusieurs alternatives peuvent exister selon votre situation. Un rachat de crédit, une renégociation bancaire ou une vente partielle d’actifs peuvent parfois offrir davantage de souplesse. Une analyse patrimoniale permet alors de choisir la solution la plus adaptée à vos objectifs.

    1. Seconde hypothèque

    • Objectif : Obtenir un nouveau financement
    • Utilisation : Crédit immobilier déjà en cours
    • Points clés : Garantie supplémentaire
    • Impact : Endettement accru

    2. Rachat de crédits

    • Objectif : Regrouper les financements
    • Utilisation : Réduction des mensualités
    • Points clés : Nouvelle durée possible
    • Impact : Gestion simplifiée

    3. Crédit consommation

    • Objectif : Financer un besoin rapide
    • Utilisation : Montants plus limités
    • Points clés : Pas de garantie hypothécaire
    • Impact : Taux souvent plus élevés

    4. Vente d’actifs

    • Objectif : Générer des liquidités
    • Utilisation : Réorganisation patrimoniale
    • Points clés : Aucun nouvel emprunt
    • Impact : Réduction du patrimoine détenu

    Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours sans risque ?

    Oui, il est possible de faire un prêt hypothécaire avec un crédit immobilier en cours, sous réserve de respecter certaines conditions financières et bancaires. Toutefois, cette opération doit être analysée avec précision. Vous devez tenir compte de votre capacité d’endettement, de la valeur du bien et du coût global du financement. Par ailleurs, une mauvaise anticipation peut fragiliser votre équilibre financier. Enfin, un accompagnement professionnel permet d’identifier la solution la plus pertinente selon votre situation patrimoniale.

    FAQ – peut-on faire un prêt hypothécaire avec un crédit immobilier en cours

    1. Une banque peut-elle accepter une seconde hypothèque ?

    Oui, si la valeur du bien et votre situation financière le permettent.

    2. Faut-il solder le crédit immobilier existant ?

    Non, certaines banques acceptent un nouveau prêt sans remboursement anticipé du premier.

    3. Quels frais faut-il prévoir ?

    Des frais de notaire, d’hypothèque et parfois de mainlevée peuvent s’ajouter.

    4. Le taux d’endettement reste-t-il important ?

    Oui, la banque vérifie votre capacité à supporter la nouvelle charge financière.

    5. Existe-t-il des alternatives au prêt hypothécaire ?

    Oui, un rachat de crédits ou une renégociation peuvent parfois être plus adaptés.