Catégorie : Investissement

  • SCPI en nue-propriété : fonctionnement et intérêt pour un investisseur patrimonial

    SCPI en nue-propriété : fonctionnement et intérêt pour un investisseur patrimonial

    Investir en pierre-papier sans percevoir de loyers pendant plusieurs années peut sembler paradoxal. Pourtant, cette stratégie séduit de plus en plus d’investisseurs patrimoniaux. Le principe des SCPI en nue-propriété est simple : vous achetez des parts avec une décote, vous renoncez temporairement aux revenus, puis vous récupérez la pleine propriété à une date fixée à l’avance. Ce montage répond à des objectifs précis, souvent fiscaux, et ne convient pas à tous les profils. Avant de vous lancer, il faut donc bien comprendre son fonctionnement, ses atouts et ses limites.

    En un coup d’œil

    Comment fonctionnent les SCPI en nue-propriété ?

    Le démembrement temporaire des parts

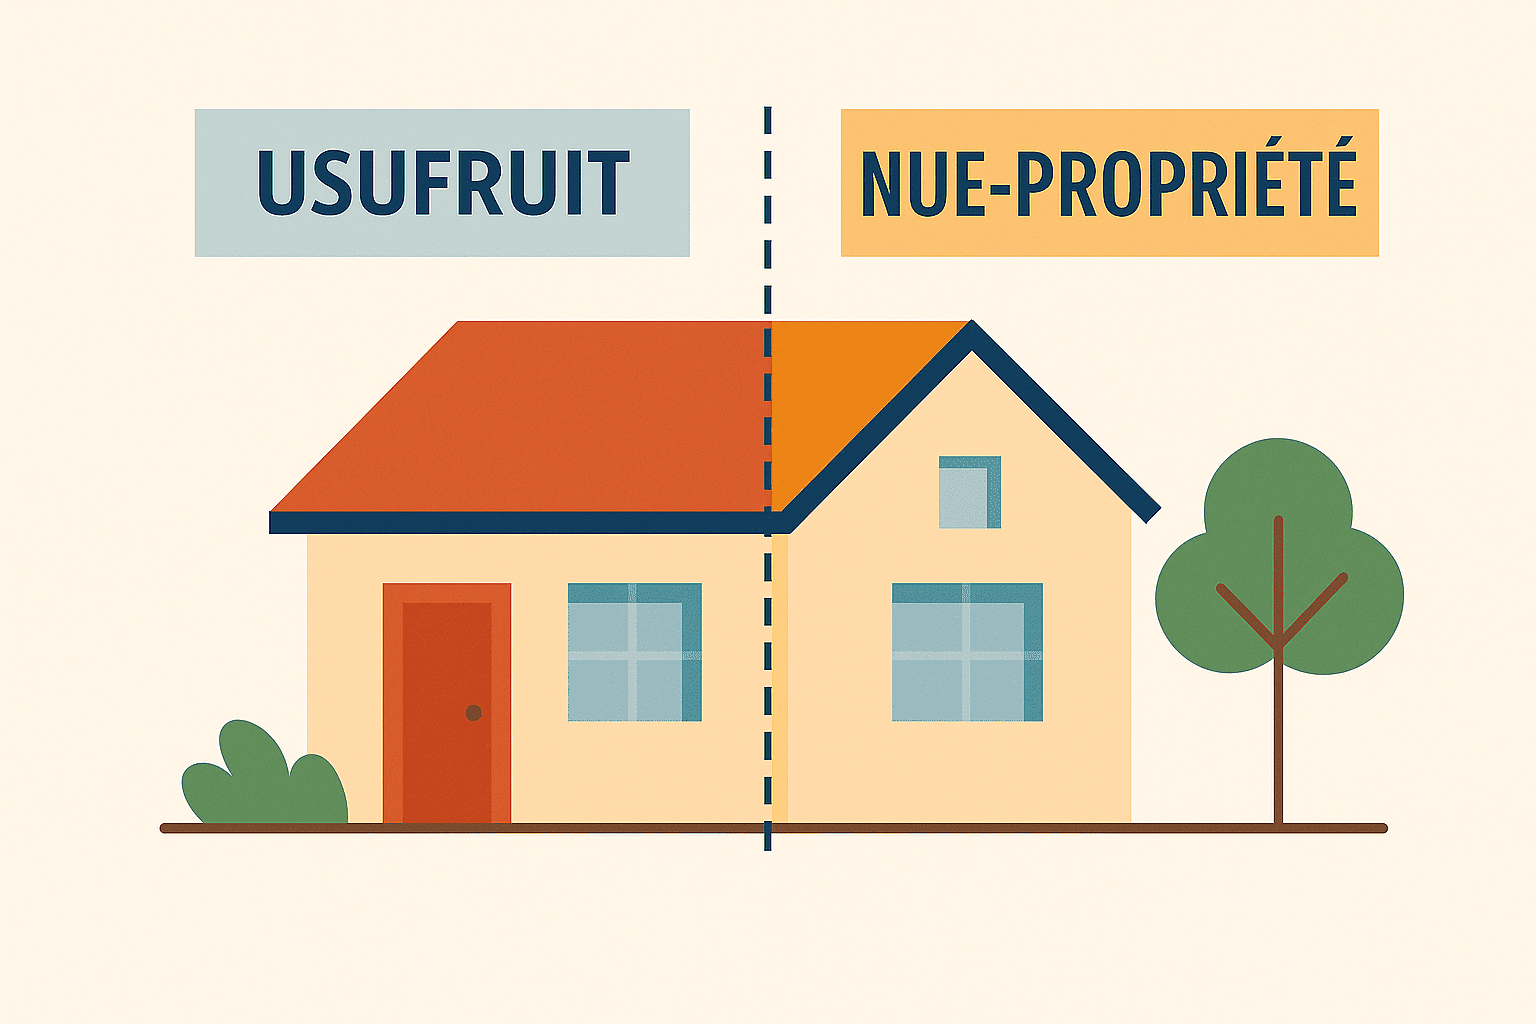
    Une part de SCPI peut être divisée en deux droits distincts. L’usufruit donne droit aux revenus distribués par la société. La nue-propriété, elle, correspond au capital, sans les revenus qui y sont attachés. Dans un démembrement temporaire, ces deux droits sont séparés pendant une durée fixée au contrat, généralement de plusieurs années. À l’échéance, l’usufruit s’éteint automatiquement et le nu-propriétaire retrouve la pleine propriété des parts.

    Un prix d’achat réduit

    Puisque vous renoncez aux revenus, vous ne payez pas les parts à leur pleine valeur. La décote dépend surtout de la durée du démembrement et du rendement attendu de la SCPI. Plus la période est longue, plus le prix de la nue-propriété diminue. En face, un usufruitier achète le droit aux revenus pour la même durée. Il s’agit souvent d’une société soumise à l’impôt sur les sociétés ou d’un investisseur en quête de revenus immédiats.

    Nu-propriétaire

    • Paie : La nue-propriété, avec décote.
    • Perçoit : Aucun revenu pendant la durée.
    • Récupère : La pleine propriété à l’échéance.

    Usufruitier

    • Paie : Le droit aux revenus pour une durée fixe.
    • Perçoit : Les distributions de la SCPI.
    • Récupère : Rien à l’échéance, son droit s’éteint.

    Quels avantages pour un investisseur patrimonial ?

    Aucun revenu imposable pendant la période

    C’est l’argument le plus souvent mis en avant. Comme vous ne percevez aucun revenu, vous n’ajoutez rien à vos revenus fonciers ni à votre impôt. Pour un contribuable déjà fortement imposé, l’intérêt est réel. En effet, des loyers de SCPI en pleine propriété supportent l’impôt sur le revenu et les prélèvements sociaux. Pour en savoir plus sur ce point, notre article sur la fiscalité de la SCPI détaille les règles applicables.

    Une reconstitution de la pleine propriété sans fiscalité

    À la fin du démembrement, vous retrouvez des parts en pleine propriété sans payer d’impôt sur ce gain. La différence entre le prix payé et la valeur de la pleine propriété correspond pourtant à un enrichissement. Par ailleurs, les parts détenues en nue-propriété n’entrent pas dans votre patrimoine taxable à l’IFI, puisque c’est l’usufruitier qui les déclare. Pour un patrimoine important, ce double avantage peut peser dans la décision.

    Préparer un besoin de revenus futur

    Cette stratégie convient bien à un investisseur qui n’a pas besoin de revenus aujourd’hui, mais qui en aura demain. Un cadre de cinquante ans peut, par exemple, caler l’échéance sur son départ à la retraite. Il percevra alors des revenus au moment où sa pension remplacera son salaire. Pour découvrir d’autres pistes, la page investissements immobiliers présente les principales stratégies de pierre-papier et d’immobilier locatif.

    Quelles limites et quels points de vigilance ?

    Un capital qui n’est pas garanti

    La décote ne protège pas contre une baisse de la valeur des parts. Si le prix de la SCPI recule pendant le démembrement, la pleine propriété récupérée vaudra moins que prévu. Les dernières années ont d’ailleurs montré que certaines SCPI pouvaient corriger leur valeur. Il faut donc choisir la société avec soin : qualité du patrimoine, taux d’occupation, diversification et solidité de la société de gestion.

    Une liquidité très réduite

    Revendre une nue-propriété avant l’échéance reste difficile. Le marché secondaire de ces parts est étroit, et les acheteurs se font rares. En pratique, il faut considérer cet argent comme immobilisé jusqu’à la fin du démembrement. Cet investissement s’adresse donc à des épargnants qui disposent déjà d’une épargne de précaution suffisante. Choisissez aussi une durée cohérente avec vos projets, pour ne pas devoir vendre dans l’urgence.

    Des frais à intégrer au calcul

    Enfin, les frais de souscription s’appliquent aussi sur la nue-propriété. Ils pèsent sur la performance, surtout pour les durées courtes. Comparez donc le rendement implicite de la décote avec celui d’autres placements de même durée avant de vous décider. Demandez également à la société de gestion comment elle calcule la décote proposée. Deux offres de durée identique peuvent en effet afficher des écarts sensibles.

    Les SCPI en nue-propriété, un outil pertinent pour des objectifs précis

    Acheter des parts de SCPI en nue-propriété permet de se constituer un patrimoine immobilier sans alourdir son impôt ni son IFI pendant plusieurs années. Pour autant, ce montage suppose de renoncer aux revenus, d’accepter une faible liquidité et de supporter le risque d’une baisse des parts. Il convient surtout aux investisseurs bien imposés, sans besoin de revenus immédiat et avec un horizon clairement défini. Une étude de votre situation permet de vérifier s’il s’intègre réellement dans votre stratégie.

    FAQ – SCPI en nue-propriété

    1. Perçoit-on des revenus avec des SCPI en nue-propriété ?

    Non. Les revenus reviennent à l’usufruitier jusqu’à la fin du démembrement prévu au contrat.

    2. Que se passe-t-il à la fin du démembrement ?

    L’usufruit s’éteint et vous récupérez automatiquement la pleine propriété des parts, sans formalité particulière.

    3. Les parts en nue-propriété entrent-elles dans l’IFI ?

    En principe non. C’est l’usufruitier qui déclare la valeur des parts pendant la durée du démembrement.

    4. Le capital investi est-il garanti ?

    Non. La valeur des parts peut baisser pendant la période, comme pour toute SCPI détenue en pleine propriété.

    5. Peut-on revendre ses parts avant l’échéance ?

    C’est possible, mais difficile. Il vaut mieux prévoir de conserver les parts jusqu’à la fin du démembrement.

  • LMNP ou SCI : quel statut choisir pour son investissement locatif ?

    LMNP ou SCI : quel statut choisir pour son investissement locatif ?

    Choisir la structure juridique adaptée à son investissement locatif conditionne directement sa fiscalité et la gestion future du bien. Deux options reviennent fréquemment dans les projets patrimoniaux : le statut de loueur en meublé non professionnel et la création d’une société civile immobilière. Le premier permet de louer un bien meublé en nom propre, avec un cadre fiscal spécifique. La seconde offre la possibilité de détenir un bien à plusieurs ou de structurer un patrimoine destiné à être transmis. Ces deux options répondent à des logiques différentes, tant sur le plan fiscal que sur celui de la gestion. Comprendre leurs spécificités permet de choisir la structure la plus cohérente avec son projet locatif.

    En un coup d’œil

    Deux logiques différentes pour investir dans le locatif

    Le statut de loueur en meublé non professionnel

    Ce statut s’adresse au propriétaire qui loue un bien meublé directement en son nom, sans passer par une structure sociétaire. Les loyers perçus relèvent alors des bénéfices industriels et commerciaux, avec la possibilité d’opter pour un régime réel permettant d’amortir le bien et le mobilier. Cette mécanique d’amortissement constitue souvent l’un des principaux attraits de la location meublée pour les propriétaires en nom propre.

    La société civile immobilière

    La société civile immobilière, quant à elle, permet de détenir un bien par l’intermédiaire d’une personne morale. Plusieurs associés, souvent membres d’une même famille, peuvent ainsi porter un projet immobilier commun. Cette structure facilite par ailleurs l’organisation de la transmission, grâce à la répartition des parts sociales entre les héritiers.

    Quelles différences entre ces deux statuts ?

    Un régime fiscal propre à chaque structure

    Location meublée en nom propre

    • Détention : Par le propriétaire, seul.
    • Fiscalité : Bénéfices industriels et commerciaux.
    • Atout : Amortissement du bien possible.

    Société civile immobilière

    • Détention : À plusieurs associés.
    • Fiscalité : Revenus fonciers ou impôt sur les sociétés selon l’option.
    • Atout : Organisation facilitée de la transmission.

    Ce comparatif reste général. Le régime fiscal réellement applicable dépend des options retenues à la création de la structure et de la nature de la location envisagée.

    Dans quels cas privilégier l’un ou l’autre ?

    Un investissement en meublé, porté seul

    Un propriétaire qui souhaite louer un bien meublé de manière autonome, sans associer d’autres personnes au projet, s’oriente naturellement vers la location meublée en nom propre. La simplicité de gestion et la possibilité d’amortir le bien en font une option souvent privilégiée pour un premier investissement locatif.

    Un projet patrimonial à plusieurs ou à transmettre

    À l’inverse, un projet porté par plusieurs membres d’une même famille, ou destiné à préparer une transmission progressive, trouve généralement un cadre plus adapté dans la société civile immobilière. Cette structure permet d’anticiper la répartition du patrimoine entre les héritiers, tout en conservant une gestion collective du bien.

    L’importance d’une étude personnalisée

    Le choix entre ces deux statuts dépend avant tout des objectifs poursuivis, du nombre d’associés envisagés et du type de location prévu. Un conseiller spécialisé en investissement immobilier peut analyser ces différents paramètres et orienter le propriétaire vers la structure la plus cohérente avec son projet, dans le cadre d’un financement patrimonial adapté.

    LMNP ou SCI : un choix qui dépend avant tout du projet et de l’organisation patrimoniale souhaitée

    La location meublée en nom propre et la société civile immobilière répondent à des besoins différents : la première convient à un investissement porté seul, la seconde à un projet partagé ou destiné à la transmission. Leur fiscalité respective, ainsi que leurs modalités de gestion, méritent d’être bien comprises avant tout engagement. Une étude personnalisée reste la meilleure façon d’identifier la structure la plus adaptée à sa situation et à ses objectifs.

    FAQ – statut LMNP et société civile immobilière

    1. Peut-on louer un bien meublé sans créer de société ?

    Oui. La location meublée en nom propre ne nécessite aucune structure sociétaire pour être mise en place.

    2. Une société civile immobilière peut-elle louer un bien meublé ?

    Cela reste possible sous certaines conditions, mais implique généralement des conséquences fiscales spécifiques à étudier au préalable.

    3. La société civile immobilière facilite-t-elle réellement la transmission ?

    Oui. La répartition du bien en parts sociales permet d’organiser progressivement sa transmission entre plusieurs héritiers.

    4. L’amortissement est-il réservé à la location meublée ?

    Ce mécanisme est propre au régime réel de la location meublée et ne s’applique pas de la même façon aux revenus fonciers classiques.

    5. Faut-il être plusieurs pour créer une société civile immobilière ?

    Oui, une société civile immobilière suppose la présence d’au moins deux associés dès sa constitution.

    • Un couple de personnes âgées souriant est assis à gauche d'une petite table en bois dans le jardin, devant une maison en briques. À droite, un jeune homme souriant, vêtu d'un costume gris, est assis en face d'eux, les mains posées sur un document. Sur la table se trouve un ordinateur portable ouvert affichant un schéma titré "PRÊT HYPOTHÉCAIRE" et illustrant l'utilisation d'un prêt hypothécaire pour financer une donation. La maison est une résidence de deux étages en briques rouges avec un porche et des buissons d'hortensias bleus fleuris devant. Le soleil brille, créant une ambiance chaleureuse.

      Financer une donation via un prêt hypothécaire

    • Un conseiller financier souriant montre un graphique de croissance avec le mot "RETRAITE" sur une tablette à une cliente senior, avec un contrat d'assurance-vie sur la table. L'arrière-plan montre une maison moderne au coucher du soleil, illustrant la préparation de la retraite.

      Assurance-vie pour préparer la retraite

    • Un homme senior souriant et une conseillère financière discutent autour d'une table avec des documents concernant un prêt senior sans remboursement de mensualité. En arrière-plan, à travers une grande fenêtre, on aperçoit clairement une maison familiale française typique et lumineuse.

      Prêt senior sans remboursement mensuel: découvrez le PVH

    • Un conseiller financier et une cliente sont assis à un bureau moderne. Entre eux, un hologramme lumineux affiche des graphiques et la mention « PRÊT IN FINE », avec une maquette de maison éclairée au premier plan. L'image illustre le fonctionnement d'un prêt hypothécaire in fine.

      Prêt hypothécaire in fine : avantages et limites

  • Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Fiscalité de la SCPI : comment sont imposés les revenus et la plus-value ?

    Investir dans une SCPI permet de percevoir des revenus réguliers sans les contraintes de gestion locative directe. Cette solution séduit de nombreux épargnants, mais elle soulève aussi des interrogations sur le plan fiscal. Comment sont imposés les revenus distribués chaque trimestre ? Et qu’en est-il de la plus-value réalisée lors de la revente des parts ? Contrairement à une idée répandue, la fiscalité applicable ne se résume pas à un taux unique : elle dépend de la nature des revenus perçus, du mode de détention retenu et de la durée de conservation des parts. Comprendre ces mécanismes permet d’anticiper plus sereinement l’impact réel de cet investissement sur sa situation fiscale.

    En un coup d’œil

    L’imposition des revenus distribués par une SCPI

    Des revenus fonciers soumis au barème progressif

    Les revenus distribués par une SCPI détenue en direct relèvent, dans la grande majorité des cas, de la catégorie des revenus fonciers. Ils s’ajoutent donc aux autres revenus du foyer fiscal et sont imposés au barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux. Cette imposition dépend ainsi directement de la tranche marginale d’imposition de l’associé, ce qui explique que deux porteurs de parts puissent supporter une charge fiscale très différente pour un même montant perçu.

    Le cas des revenus financiers et des revenus de source étrangère

    Certaines SCPI investissent hors de France, notamment en Europe. Les revenus qui en proviennent suivent alors un régime particulier, encadré par les conventions fiscales signées entre la France et le pays concerné. Selon les cas, un crédit d’impôt ou un mécanisme de quotient peut s’appliquer, afin d’éviter une double imposition. Cette dimension internationale rend la déclaration parfois plus complexe qu’un investissement locatif classique.

    La fiscalité de la plus-value lors de la revente des parts

    Le régime des plus-values immobilières

    Lorsqu’un associé revend ses parts avec un gain, ce dernier relève généralement du régime des plus-values immobilières des particuliers. Un abattement pour durée de détention vient progressivement réduire la base imposable, aussi bien au titre de l’impôt sur le revenu que des prélèvements sociaux, mais selon un rythme différent pour chacun de ces deux prélèvements.

    Moins de 6 ans

    • Abattement : Aucun.
    • Situation : Plus-value taxée en totalité.

    Entre 6 et 21 ans

    • Abattement : Progressif chaque année.
    • Situation : Base imposable en baisse continue.

    22 ans révolus

    • Abattement : Exonération d’impôt sur le revenu.
    • Situation : Prélèvements sociaux encore dus.

    30 ans révolus

    • Abattement : Exonération totale.
    • Situation : Plus aucune imposition sur le gain.

    Ces durées restent celles applicables au régime général des plus-values immobilières. Un conseiller peut vérifier leur application précise selon la date d’acquisition et le mode de détention des parts.

    Les leviers pour optimiser la fiscalité d’un investissement en SCPI

    Le choix du mode de détention

    La fiscalité d’une SCPI varie sensiblement selon qu’elle est détenue en direct, via un contrat d’assurance-vie ou par l’intermédiaire d’une société civile. Chaque enveloppe répond à une logique différente, notamment en matière de transmission ou de disponibilité des sommes investies. Ce choix mérite donc d’être posé avant même la souscription des parts.

    Le recours au crédit pour investir

    Financer l’acquisition de parts de SCPI par un emprunt permet, dans certaines configurations, de déduire les intérêts du crédit des revenus fonciers perçus. Ce mécanisme peut atténuer la pression fiscale les premières années, tout en permettant de se constituer un patrimoine grâce à l’effet de levier propre au financement patrimonial.

    L’importance d’une étude personnalisée

    Enfin, la fiscalité de la SCPI dépend étroitement de la situation globale de l’investisseur : autres revenus, tranche marginale d’imposition, horizon de placement et objectifs patrimoniaux. Une analyse individualisée, menée dans le cadre d’un projet d’investissement immobilier, permet d’identifier le montage le plus cohérent avant tout engagement.

    Fiscalité de la SCPI : un cadre qui dépend avant tout du mode de détention et de la durée d’investissement

    L’imposition des revenus et de la plus-value liés à une SCPI ne suit pas une règle unique : elle varie selon la nature des revenus, le mode de détention retenu et la durée de conservation des parts. Ces paramètres, souvent sous-estimés au moment de la souscription, influencent pourtant directement la rentabilité réelle de l’investissement. Une étude personnalisée reste la meilleure façon d’anticiper cette fiscalité et d’adapter la stratégie à sa situation propre.

    FAQ – fiscalité de la SCPI

    1. Les revenus de SCPI sont-ils imposés comme des revenus fonciers classiques ?

    Oui, dans la plupart des cas. Ils s’ajoutent aux autres revenus du foyer et suivent le barème progressif de l’impôt sur le revenu.

    2. Faut-il attendre un certain nombre d’années avant de revendre ses parts ?

    La durée de détention influence directement l’abattement applicable à la plus-value, ce qui peut orienter le moment de la revente.

    3. L’assurance-vie change-t-elle la fiscalité d’une SCPI ?

    Oui. Les parts logées dans un contrat d’assurance-vie suivent le régime fiscal propre à cette enveloppe, différent de la détention directe.

    4. Les intérêts d’un crédit souscrit pour acheter des parts sont-ils déductibles ?

    Dans certaines configurations, ces intérêts peuvent être déduits des revenus fonciers, sous réserve des conditions applicables au dossier.

    5. Les revenus de SCPI étrangères sont-ils imposés en France ?

    Cela dépend des conventions fiscales en vigueur, qui peuvent prévoir un crédit d’impôt afin d’éviter une double imposition.

    • Illustration abstraite et professionnelle représentant le financement patrimonial global avec une vision 360 degrés. Des flèches circulaires symbolisent l'hypothèque, le viager et l'immobilier, convergeant vers une sphère centrale où est inscrit "VISION PATRIMONIALE 360°". Le design utilise des tons bleus, or et bruns avec un fond abstrait de lignes et de points lumineux, évoquant la connectivité et la complexité d'un système financier.

      Financement patrimonial global: vision 360

    • Un couple attentif consulte un conseiller financier expérimenté, étudiant des documents et des graphiques détaillés sur une tablette, pour évaluer les meilleures stratégies pour investir en SCPI à crédit, dans un bureau moderne avec vue sur la ville.

      Investir en SCPI à crédit

    • Un indépendant discute avec une conseillère financière, visualisant des données sur un écran d'ordinateur et une tablette montrant une propriété. Ils évaluent ensemble les options de prêt hypothécaire pour indépendants en fonction de la valeur du bien et des revenus.

      Prêt hypothécaire pour indépendants

    • Visualisation épurée d'un portefeuille numérique ouvert sur un fond clair, présentant des graphiques de répartition d'actifs clairs et des documents patrimoniaux organisés, soulignant la gestion des cryptoactifs et patrimoine de manière intuitive et accessible.

      Cryptoactifs et patrimoine : place dans votre stratégie patrimoniale

  • Immeuble de rapport : acheter un immeuble entier, bonne ou mauvaise idée ?

    Immeuble de rapport : acheter un immeuble entier, bonne ou mauvaise idée ?

    Un immeuble de rapport séduit de nombreux investisseurs en quête de rendement locatif regroupé sous un seul toit. Acheter un immeuble entier, plutôt que plusieurs appartements séparés, permet en effet de mutualiser les risques et de simplifier certains aspects de la gestion. Pour autant, ce type de projet mobilise généralement un capital important et exige une analyse rigoureuse avant de se lancer. Entre effet de levier, fiscalité et contraintes de gestion, la question mérite d’être posée sereinement : acheter un immeuble de rapport constitue-t-il une bonne ou une mauvaise idée pour votre patrimoine ?

    En un coup d’œil

    Qu’est-ce qu’un immeuble de rapport et comment fonctionne-t-il ?

    Un actif immobilier acquis en bloc

    Ce type de bien désigne un bâtiment comportant plusieurs logements destinés à la location, acheté en une seule transaction. Contrairement à un achat lot par lot en copropriété, l’acquéreur devient propriétaire unique de l’ensemble du bâtiment. Cette structure simplifie certaines démarches, notamment l’absence de syndic et de charges de copropriété partagées.

    La plupart des immeubles de rapport comptent entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée. Ainsi, un seul acte notarié suffit pour acquérir l’ensemble des surfaces louables.

    Une logique différente de l’investissement locatif classique

    Investir dans un immeuble entier diffère nettement de l’achat d’un appartement isolé. En effet, la rentabilité se calcule sur l’ensemble du bâtiment et non sur un seul lot. Par ailleurs, la gestion locative concerne plusieurs baux simultanément, ce qui demande une organisation plus soutenue. Pour approfondir les différentes options de financement d’un projet d’investissement immobilier, une étude personnalisée reste toujours recommandée.

    Quels avantages et points de vigilance faut-il peser avant d’acheter un immeuble entier ?

    Peser le pour et le contre avant de se lancer

    Acheter un immeuble entier présente des atouts réels, mais implique aussi des contraintes à anticiper avant de s’engager. Le tableau ci-dessous résume les principaux points à considérer.

    Avantage : un seul emprunt

    • Constat : Un seul crédit et un seul acte notarié.
    • Bénéfice : Frais de dossier optimisés.
    • Observation : Démarches administratives simplifiées.

    Avantage : rendement mutualisé

    • Constat : Plusieurs lots répartissent le risque locatif.
    • Bénéfice : Une vacance sur un lot n’interrompt pas tous les loyers.
    • Observation : Rendement potentiellement plus stable.

    Vigilance : ticket d’entrée élevé

    • Constat : Financement global conséquent.
    • Bénéfice : Apport personnel généralement exigé.
    • Observation : Capacité d’emprunt à étudier finement.

    Vigilance : gestion technique

    • Constat : Entretien du bâtiment à la charge du propriétaire unique.
    • Bénéfice : Aucune décision collective à négocier.
    • Observation : Délégation à un professionnel souvent recommandée.

    Ces éléments ne s’excluent pas mutuellement. Un immeuble de rapport bien situé et correctement financé peut ainsi combiner rendement stable et gestion maîtrisée, à condition d’anticiper chaque point de vigilance.

    Quels risques et pièges faut-il anticiper avant de se lancer ?

    Le risque de sur-évaluation du bien

    Ce type de bien ne se valorise pas comme un logement unique. Sa valeur dépend directement des loyers perçus et du taux de rendement attendu par le marché local. Une estimation trop optimiste peut ainsi fausser tout le plan de financement. Il est donc essentiel de vérifier les loyers réels, et non les loyers théoriques annoncés par le vendeur.

    La complexité de la gestion locative multiple

    Gérer plusieurs baux simultanément demande du temps et une bonne organisation. En revanche, cette charge peut être déléguée à un gestionnaire professionnel, moyennant des honoraires à intégrer dans le calcul de rentabilité. Cette délégation reste souvent recommandée pour les investisseurs peu disponibles.

    Le financement, un point clé du projet

    Le montant à emprunter pour un immeuble entier dépasse généralement celui d’un appartement isolé. Les établissements prêteurs analysent alors avec attention les revenus locatifs prévisionnels, l’apport disponible et la situation patrimoniale globale de l’emprunteur. Pour les propriétaires souhaitant approfondir le sujet, la catégorie investissement du site présente d’autres pistes de réflexion.

    Immeuble de rapport : une stratégie patrimoniale exigeante mais potentiellement rentable

    Acheter ce type de bien n’est ni une bonne ni une mauvaise idée dans l’absolu : tout dépend du projet, du financement disponible et de la capacité à gérer plusieurs logements. Cette stratégie convient avant tout aux investisseurs prêts à consacrer du temps, ou un budget de gestion déléguée, à leur bien. Une étude personnalisée permet de vérifier si ce type d’investissement correspond réellement à votre situation patrimoniale.

    FAQ – immeuble de rapport

    1. Combien de logements compte en général ce type de bien ?

    Généralement entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée.

    2. Ce type de bien se finance-t-il comme un appartement classique ?

    Non. Le financement prend en compte l’ensemble des loyers du bâtiment, ce qui modifie l’analyse du dossier par la banque.

    3. Faut-il un apport pour acheter un immeuble entier ?

    Un apport personnel est généralement demandé, son niveau dépendant du profil de l’emprunteur et du projet.

    4. La gestion d’un tel bien peut-elle être déléguée ?

    Oui. Un gestionnaire professionnel peut prendre en charge les baux, les loyers et l’entretien courant.

    5. Quels critères vérifier avant de se lancer ?

    L’état du bâtiment, les loyers réels perçus, le taux de vacance locative et la cohérence du prix avec le marché local.

  • Comment financer un investissement locatif sans apport grâce à son patrimoine ?

    Comment financer un investissement locatif sans apport grâce à son patrimoine ?

    L’absence d’apport personnel ne signifie pas forcément qu’un projet immobilier doit être abandonné. Certains investisseurs disposent déjà d’un patrimoine immobilier ou financier capable de soutenir une nouvelle opération. Dans ce contexte, les banques peuvent adopter une approche différente de celle utilisée pour un premier achat immobilier. Elles analysent alors la valeur des actifs détenus, les revenus générés et la cohérence globale de la stratégie patrimoniale. Cette logique permet parfois de financer un investissement locatif sans apport grâce à son patrimoine. Toutefois, plusieurs conditions doivent être réunies afin de convaincre l’établissement prêteur.

    En un coup d’œil

    Pourquoi le patrimoine peut remplacer l’apport personnel ?

    Les banques demandent généralement un apport afin de réduire leur niveau de risque. Cette somme permet notamment de couvrir les frais de notaire, les frais de garantie ou une partie du prix d’acquisition. Cependant, un patrimoine déjà constitué peut parfois remplir une fonction comparable.

    Un propriétaire disposant d’actifs immobiliers ou financiers rassure davantage les établissements prêteurs. En effet, la banque considère que ce patrimoine constitue une réserve de sécurité supplémentaire. Par ailleurs, la détention d’actifs témoigne souvent d’une capacité de gestion patrimoniale appréciée lors de l’analyse du dossier.

    Cette approche concerne notamment les investisseurs possédant déjà un ou plusieurs biens immobiliers, des placements financiers significatifs ou une capacité d’épargne importante. Le patrimoine ne remplace pas automatiquement l’apport, mais il peut renforcer considérablement la solidité du dossier.

    Quels leviers permettent de financer un investissement locatif ?

    Le prêt hypothécaire

    Le prêt hypothécaire constitue l’un des outils les plus utilisés dans cette situation. Un investisseur peut mobiliser la valeur nette d’un bien déjà détenu afin d’obtenir un financement complémentaire. Cette solution évite de vendre un actif existant tout en créant de nouvelles capacités d’investissement.

    Toutefois, le bien immobilier devient une garantie au profit de la banque. Vous devez donc mesurer précisément les conséquences patrimoniales avant de recourir à cette stratégie.

    Le nantissement d’actifs financiers

    Certains investisseurs préfèrent conserver leurs placements financiers tout en les utilisant comme garantie. Le nantissement permet alors à la banque de sécuriser le financement sans exiger la vente des actifs concernés.

    Cette approche peut s’avérer intéressante lorsque les placements génèrent des performances satisfaisantes ou lorsque leur cession entraînerait une fiscalité défavorable.

    Les revenus locatifs existants

    Les loyers déjà perçus jouent souvent un rôle important dans l’analyse bancaire. Ils démontrent la capacité de l’investisseur à gérer un patrimoine locatif et contribuent à renforcer la solvabilité globale du dossier.

    Par ailleurs, certaines banques intègrent une partie de ces revenus dans le calcul de la capacité d’emprunt. Cette prise en compte facilite parfois l’obtention d’un financement couvrant la totalité de l’opération.

    La stratégie de financement à 110 %

    Dans certains dossiers solides, les banques acceptent encore de financer le prix du bien ainsi que les frais annexes. Cette pratique reste toutefois plus sélective qu’auparavant. L’établissement prêteur exige généralement un profil rassurant et une situation patrimoniale cohérente.

    Un investisseur expérimenté disposant déjà d’actifs immobiliers présente souvent davantage d’atouts qu’un primo-investisseur sans patrimoine.

    Quels risques faut-il anticiper ?

    Un endettement plus important

    Financer un investissement sans apport augmente mécaniquement le montant emprunté. Cette situation entraîne généralement des intérêts plus élevés et un niveau d’endettement plus important.

    Vous devez donc vérifier que les revenus locatifs futurs pourront absorber une partie significative des charges liées au crédit.

    Une exposition accrue du patrimoine

    Lorsqu’un bien immobilier ou des actifs financiers servent de garantie, le patrimoine existant participe directement à l’opération. Cette stratégie peut accélérer le développement patrimonial, mais elle augmente également les risques en cas de difficultés financières.

    Une diversification suffisante permet souvent de limiter cette exposition excessive à un seul type d’investissement.

    La rentabilité réelle du projet

    Un financement intégral peut sembler attractif au premier abord. Toutefois, la rentabilité doit être analysée après prise en compte des intérêts, des charges, de la fiscalité et des éventuels travaux.

    Une opération financée sans apport reste pertinente uniquement si les revenus attendus compensent correctement le risque pris et le coût du crédit.

    1. Prêt hypothécaire

    • Objectif : Mobiliser un patrimoine existant
    • Utilisation : Financer une nouvelle acquisition
    • Points clés : Garantie immobilière
    • Impact : Bien engagé auprès de la banque

    2. Nantissement financier

    • Objectif : Conserver ses placements
    • Utilisation : Garantie d’un financement
    • Points clés : Actifs financiers bloqués
    • Impact : Souplesse patrimoniale préservée

    3. Financement à 110 %

    • Objectif : Couvrir l’ensemble du projet
    • Utilisation : Achat et frais annexes
    • Points clés : Dossier solide requis
    • Impact : Endettement plus élevé

    4. Apport personnel

    • Objectif : Réduire le risque bancaire
    • Utilisation : Participation à l’opération
    • Points clés : Épargne mobilisée
    • Impact : Crédit généralement plus facile à obtenir

    Financer un investissement locatif sans apport grâce à son patrimoine : une stratégie à encadrer

    Un patrimoine déjà constitué peut ouvrir des possibilités de financement qu’un simple apport personnel ne permet pas toujours d’obtenir. Le prêt hypothécaire, le nantissement d’actifs financiers ou la valorisation des revenus locatifs existants constituent autant de leviers mobilisables selon la situation. Toutefois, cette stratégie augmente souvent le niveau d’endettement et l’exposition du patrimoine aux risques financiers. Vous devez donc évaluer soigneusement la rentabilité du projet ainsi que votre capacité à supporter les échéances futures. Enfin, une analyse patrimoniale globale permet généralement d’identifier la solution la plus adaptée à vos objectifs d’investissement.

    FAQ – financement investissement locatif sans apport

    1. Peut-on encore investir dans l’immobilier sans apport ?

    Oui, certains dossiers patrimoniaux solides permettent encore d’obtenir un financement intégral.

    2. Un bien déjà détenu peut-il servir de garantie ?

    Oui, une banque peut accepter une hypothèque sur un bien existant afin de sécuriser le financement.

    3. Les revenus locatifs sont-ils pris en compte ?

    Oui, les établissements prêteurs intègrent généralement une partie des loyers dans leur analyse.

    4. Le nantissement remplace-t-il un apport ?

    Dans certains cas, il peut renforcer le dossier et limiter la nécessité d’un apport en numéraire.

    5. Cette stratégie convient-elle à tous les investisseurs ?

    Non, elle nécessite un patrimoine suffisant et une capacité financière adaptée au niveau de risque.

  • Assurance-vie luxembourgeoise : pour qui, pourquoi et comment y accéder ?

    Assurance-vie luxembourgeoise : pour qui, pourquoi et comment y accéder ?

    L’assurance-vie luxembourgeoise attire de plus en plus d’épargnants exigeants. Vous vous demandez peut-être si ce contrat correspond à votre situation et à vos objectifs. En pratique, il se distingue par un haut niveau de sécurité, une grande souplesse d’investissement et une forte portabilité internationale. Toutefois, ce produit ne s’adresse pas à tous les profils. Vous devez donc comprendre ses spécificités avant de vous engager. Par ailleurs, les conditions d’accès varient selon les contrats et les options choisies. Dans cet article, vous découvrez à qui s’adresse ce placement, ses véritables avantages et les modalités pour y accéder.

    En un coup d’œil

    Assurance-vie luxembourgeoise : pour quels profils ?

    L’assurance-vie luxembourgeoise s’adresse à des profils variés, contrairement à certaines idées reçues. Vous pouvez y accéder avec des tickets d’entrée relativement accessibles selon les contrats. Cependant, les solutions les plus sophistiquées concernent généralement des patrimoines plus importants. Par conséquent, ce placement convient autant aux épargnants souhaitant diversifier qu’aux investisseurs expérimentés.

    Ce contrat répond aussi aux besoins des expatriés et des personnes mobiles. Il permet de conserver une enveloppe stable en cas de changement de résidence fiscale. Par ailleurs, les investisseurs recherchant une protection renforcée des avoirs trouvent un intérêt particulier dans ce cadre. Vous devez donc analyser vos objectifs avant de vous positionner.

    Pourquoi choisir une assurance-vie au Luxembourg ?

    L’un des principaux atouts repose sur la sécurité juridique offerte par le Luxembourg. Le mécanisme du triangle de sécurité protège les actifs en séparant clairement les fonds des clients de ceux de l’assureur. De plus, le souscripteur bénéficie du “Super Privilège”. Cela signifie que vous êtes considéré comme créancier prioritaire en cas de défaillance de la compagnie. Cette protection dépasse celle proposée dans d’autres juridictions européennes.

    Ce type de contrat offre également une grande liberté d’investissement. Vous accédez à une large gamme de supports, incluant des actifs internationaux. Par conséquent, vous pouvez construire une allocation réellement diversifiée. Cette flexibilité permet d’adapter votre stratégie à vos objectifs patrimoniaux.

    La fiscalité constitue un autre point important. Le Luxembourg applique un principe de neutralité fiscale. Autrement dit, il ne taxe pas les non-résidents. Vous restez donc soumis à la fiscalité de votre pays de résidence. Pour un résident français, les règles restent celles de l’assurance-vie classique. Ce produit ne constitue donc pas un outil de défiscalisation, mais plutôt un levier d’optimisation et de mobilité.

    Comment accéder à une assurance-vie luxembourgeoise ?

    L’accès dépend du contrat choisi et du niveau de personnalisation souhaité. Certains contrats restent accessibles dès quelques dizaines de milliers d’euros. Toutefois, les solutions les plus avancées, comme les fonds internes dédiés, nécessitent généralement un capital plus élevé. Dans la pratique, ces options apparaissent souvent à partir de 250 000 euros, voire davantage.

    Vous devez généralement passer par un conseiller spécialisé. Celui-ci réalise une analyse patrimoniale complète afin de définir une stratégie adaptée. Ensuite, vous sélectionnez les supports d’investissement en fonction de votre profil. Vous pouvez opter pour une gestion libre ou déléguée selon votre niveau d’expertise.

    Enfin, un suivi régulier reste indispensable. Les marchés évoluent et votre situation peut changer. Vous devez donc ajuster votre allocation si nécessaire. Un accompagnement professionnel permet de sécuriser ces arbitrages et d’optimiser votre contrat dans la durée.

    1. Assurance-vie française

    • Objectif : Épargne accessible
    • Utilisation : Placement classique
    • Points clés : Fonds en euros garantis
    • Impact : Moins flexible à l’international

    2. Assurance-vie luxembourgeoise

    • Objectif : Sécuriser et diversifier
    • Utilisation : Patrimoine structuré
    • Points clés : Super Privilège et triangle de sécurité
    • Impact : Protection renforcée

    3. Compte-titres

    • Objectif : Investir en bourse
    • Utilisation : Gestion active
    • Points clés : Fiscalité directe
    • Impact : Volatilité plus élevée

    4. SCPI

    • Objectif : Revenus immobiliers
    • Utilisation : Placement long terme
    • Points clés : Gestion déléguée
    • Impact : Rendement régulier

    Assurance-vie luxembourgeoise : un outil patrimonial à utiliser avec discernement

    L’assurance-vie luxembourgeoise constitue une solution performante pour diversifier et sécuriser votre patrimoine. Elle se distingue par son cadre juridique protecteur et sa grande flexibilité. Toutefois, vous devez vérifier son adéquation avec vos objectifs et votre situation. Par ailleurs, les conditions d’accès varient selon le niveau de personnalisation recherché. Enfin, un accompagnement adapté vous permet d’exploiter pleinement les avantages de ce contrat tout en maîtrisant les risques.

    FAQ – assurance-vie luxembourgeoise

    1. Quel est le ticket d’entrée minimum ?

    Certains contrats sont accessibles dès 15 000 €, mais les solutions avancées nécessitent souvent plus de 250 000 €.

    2. Le capital est-il protégé ?

    Oui, grâce au triangle de sécurité et au Super Privilège, les avoirs sont fortement protégés.

    3. Peut-on investir en devises étrangères ?

    Oui, ces contrats permettent d’investir en plusieurs devises et marchés internationaux.

    4. Est-ce un outil de défiscalisation ?

    Non, la fiscalité dépend de votre pays de résidence. Il s’agit d’un outil d’optimisation, pas d’évitement fiscal.

    5. Faut-il être accompagné ?

    Oui, un conseiller vous aide à structurer votre contrat et à adapter votre stratégie.

  • Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Comment déduire les intérêts d’emprunt de ses revenus fonciers ?

    Lorsque vous investissez dans l’immobilier locatif, la fiscalité influence directement votre rentabilité. Vous cherchez donc à comprendre comment réduire votre imposition en utilisant les charges déductibles. Parmi elles, les intérêts d’emprunt occupent une place centrale. Toutefois, les règles fiscales restent précises et parfois mal interprétées. Ainsi, vous devez distinguer les mécanismes réellement applicables. Par ailleurs, une bonne compréhension vous permet d’éviter des erreurs coûteuses. Vous allez donc voir concrètement comment déduire ces intérêts et quelles limites respecter pour optimiser vos revenus fonciers.

    En un coup d’œil

    Quelles sont les règles pour déduire les intérêts d’emprunt ?

    Vous pouvez déduire les intérêts d’emprunt uniquement dans le cadre du régime réel. En effet, ce dispositif permet de prendre en compte les charges réelles liées à votre investissement locatif. Ainsi, le bien doit être loué et générer des revenus fonciers imposables. Par conséquent, le régime micro-foncier ne permet aucune déduction spécifique.

    Les intérêts concernent les prêts liés à l’acquisition, la construction ou la rénovation du bien. Cependant, vous ne pouvez pas déduire le capital remboursé. Par ailleurs, ces intérêts s’imputent en priorité sur vos revenus fonciers. S’ils dépassent le montant des loyers, ils créent un déficit foncier. Toutefois, ce déficit issu des intérêts n’est pas imputable sur votre revenu global. Ainsi, vous pouvez uniquement le reporter sur vos revenus fonciers des dix années suivantes. Cette distinction reste essentielle pour éviter toute erreur fiscale.

    Quels frais pouvez-vous réellement déduire ?

    Au-delà des intérêts, plusieurs frais liés au financement sont déductibles. Ainsi, vous pouvez intégrer les frais de dossier, l’assurance emprunteur et les frais de garantie. Ces derniers incluent notamment l’hypothèque, le cautionnement ou encore certains frais de mainlevée. Toutefois, vous devez les déduire l’année de leur paiement. Par conséquent, leur impact fiscal dépend du calendrier de vos opérations.

    Vous pouvez également déduire des charges de gestion et d’entretien. Par exemple, les travaux de réparation, la taxe foncière ou les frais de gestion locative sont concernés. En revanche, les travaux de construction ou d’agrandissement ne sont pas déductibles. Cependant, ils augmentent le prix d’acquisition du bien. Ainsi, ils réduisent la plus-value lors de la revente, ce qui constitue un avantage indirect.

    Enfin, certains frais moins connus restent déductibles. Par exemple, les intérêts de retard ou indemnités liés à votre prêt peuvent être pris en compte. Toutefois, ils doivent être directement liés au financement du bien locatif. Ainsi, vous devez conserver les justificatifs pour sécuriser votre déclaration.

    Comment optimiser votre fiscalité immobilière ?

    Pour optimiser votre fiscalité, vous devez comprendre le fonctionnement du déficit foncier. En effet, seules certaines charges peuvent réduire votre revenu global. Ainsi, les travaux, la taxe foncière ou l’assurance peuvent générer un déficit imputable dans la limite de 10 700 euros par an. En revanche, les intérêts d’emprunt ne peuvent pas produire cet avantage direct. Ils réduisent uniquement vos revenus fonciers.

    Par ailleurs, vous devez structurer vos dépenses dans le temps. En effet, regrouper certains travaux peut maximiser l’impact fiscal. De plus, anticiper vos investissements permet de lisser votre imposition sur plusieurs années. Ainsi, vous gagnez en efficacité fiscale.

    Enfin, une gestion rigoureuse reste indispensable. Vous devez conserver tous les justificatifs et suivre précisément vos charges. Par conséquent, vous sécurisez votre situation en cas de contrôle. Un accompagnement professionnel peut également renforcer la pertinence de vos choix.

    1. Régime micro-foncier

    • Objectif : Simplifier la déclaration
    • Utilisation : Revenus locatifs limités
    • Points clés : Abattement forfaitaire de 30 %
    • Impact : Aucune déduction réelle

    2. Régime réel

    • Objectif : Déduire toutes les charges
    • Utilisation : Charges élevées
    • Points clés : Intérêts et frais déductibles
    • Impact : Réduction de l’imposition foncière

    3. Déficit foncier

    • Objectif : Optimiser la fiscalité
    • Utilisation : Charges supérieures aux loyers
    • Points clés : Imputation partielle sur revenu global
    • Impact : Gain fiscal encadré

    4. Gestion optimisée

    • Objectif : Sécuriser votre fiscalité
    • Utilisation : Suivi des dépenses
    • Points clés : Conservation des justificatifs
    • Impact : Réduction des risques

    Comment déduire les intérêts d’emprunt de ses revenus fonciers efficacement ?

    Savoir comment déduire les intérêts d’emprunt de ses revenus fonciers vous permet d’optimiser votre investissement locatif. En effet, ces charges réduisent directement vos revenus imposables. Toutefois, vous devez respecter des règles strictes, notamment sur le traitement du déficit foncier. Ainsi, les intérêts ne peuvent pas diminuer votre revenu global. Par ailleurs, une stratégie bien structurée améliore votre rentabilité sur le long terme. Enfin, un accompagnement adapté vous aide à sécuriser vos décisions fiscales.

    FAQ – comment déduire les intérêts d’emprunt de ses revenus fonciers

    1. Peut-on déduire les intérêts en micro-foncier ?

    Non, ce régime applique un abattement forfaitaire sans prise en compte des charges réelles.

    2. Le capital du prêt est-il déductible ?

    Non, seule la part des intérêts peut être déduite.

    3. Les intérêts peuvent-ils réduire le revenu global ?

    Non, ils réduisent uniquement les revenus fonciers et sont reportables en cas de déficit.

    4. Quels frais liés au prêt sont déductibles ?

    Les frais de dossier, d’assurance, de garantie et certains frais de mainlevée.

    5. Les intérêts de retard sont-ils déductibles ?

    Oui, s’ils sont liés au prêt finançant le bien locatif.

  • Peut-on hypothéquer un bien locatif déjà loué ?

    Peut-on hypothéquer un bien locatif déjà loué ?

    Vous possédez un logement mis en location et vous souhaitez mobiliser sa valeur pour financer un projet. Pourtant, une question revient souvent : pouvez-vous utiliser ce bien comme garantie alors qu’un locataire l’occupe déjà ? En pratique, la réponse est oui dans de nombreux cas. En effet, un bien locatif peut soutenir une demande de financement, même lorsqu’il est déjà loué. Ainsi, vous pouvez envisager cette solution pour développer votre patrimoine, obtenir de la trésorerie ou restructurer votre endettement. Cependant, vous devez bien comprendre les règles applicables avant de vous engager.

    En un coup d’œil

    Hypothéquer un bien locatif déjà loué : est-ce possible ?

    Oui, vous pouvez hypothéquer un bien locatif déjà loué. En effet, la présence d’un bail en cours n’empêche pas la mise en garantie du logement. Ainsi, l’établissement prêteur examine surtout la valeur du bien, le niveau des loyers et votre situation financière globale. De plus, un logement déjà occupé présente souvent un avantage supplémentaire. Il génère des revenus réguliers, ce qui peut renforcer la cohérence du dossier.

    Pour autant, vous devez distinguer clairement l’hypothèque et le bail. L’hypothèque concerne la relation entre vous et le prêteur. En revanche, le contrat de location continue de produire ses effets. Le locataire conserve donc ses droits. Par conséquent, vous ne pouvez pas modifier librement ses conditions d’occupation sous prétexte que vous avez mis le bien en garantie.

    Le bail reste en place

    Le logement reste loué dans les conditions prévues par le contrat signé. En effet, l’hypothèque ne supprime ni le bail ni les obligations du propriétaire. Ainsi, vous devez continuer à assurer vos responsabilités de bailleur. Par ailleurs, le locataire continue à verser ses loyers selon les modalités prévues. Cette stabilité rassure souvent le prêteur, notamment lorsque les paiements sont réguliers.

    Les loyers peuvent renforcer le dossier

    Les revenus locatifs jouent souvent un rôle utile dans l’analyse du financement. En effet, ils peuvent améliorer votre capacité de remboursement selon les critères de l’organisme. Cependant, tous les loyers ne sont pas retenus de la même manière. Certaines banques appliquent un abattement de sécurité. Ainsi, elles tiennent compte d’une partie seulement des loyers afin d’anticiper les charges et les périodes de vacance.

    Les solutions pour hypothéquer un bien locatif déjà loué

    Plusieurs solutions permettent d’utiliser un logement loué comme garantie. Toutefois, le bon choix dépend de votre objectif, du montant souhaité et de la valeur du bien. Ainsi, vous devez comparer les mécanismes avant de prendre une décision.

    1. Le prêt hypothécaire classique

    • Objectif : Obtenir des liquidités en mettant votre bien locatif en garantie.
    • Utilisation : Financer un nouveau projet ou investir dans un autre bien immobilier.
    • Points clés : Les loyers peuvent soutenir l’étude du dossier.
    • Impact : Vous conservez la propriété du logement tout en mobilisant sa valeur.

    2. Le regroupement de crédits avec garantie locative

    • Objectif : Réorganiser vos crédits en utilisant votre bien loué comme garantie.
    • Utilisation : Réduire vos mensualités ou intégrer une trésorerie complémentaire.
    • Points clés : Une seule mensualité simplifie la gestion de votre budget.
    • Impact : Vous améliorez votre capacité financière tout en conservant vos revenus locatifs.

    3. Le crédit avec trésorerie adossé à un bien locatif

    • Objectif : Obtenir une enveloppe financière grâce à la valeur du bien.
    • Utilisation : Réaliser des travaux ou financer un nouveau projet personnel.
    • Points clés : La rentabilité locative peut renforcer la cohérence du dossier.
    • Impact : Vous exploitez le potentiel financier du logement sans le vendre.

    4. L’hypothèque pour financer un nouvel investissement locatif

    • Objectif : Utiliser un bien existant pour soutenir une nouvelle acquisition.
    • Utilisation : Développer progressivement votre patrimoine immobilier.
    • Points clés : Les loyers déjà perçus peuvent appuyer le projet global.
    • Impact : Vous utilisez un actif existant pour accélérer votre stratégie patrimoniale.

    Chaque solution répond à un besoin précis. Cependant, vous devez évaluer le coût total du financement, la durée envisagée et votre capacité à absorber les imprévus. Par ailleurs, vous devez tenir compte des frais annexes. Enfin, une étude personnalisée permet souvent de choisir une structure plus cohérente et plus prudente.

    Les précautions avant d’hypothéquer un bien locatif déjà loué

    Avant d’avancer, vous devez examiner plusieurs points de vigilance. En premier lieu, vérifiez la stabilité des loyers. En effet, un historique régulier rassure davantage un établissement prêteur. Ensuite, contrôlez l’état du bien et sa valeur actuelle. De plus, vous devez intégrer les charges, la fiscalité et les éventuels travaux à venir dans votre réflexion.

    Évaluer la solidité du bien locatif

    Un logement bien situé, bien entretenu et régulièrement loué présente généralement un profil plus favorable. Ainsi, sa valeur peut soutenir plus efficacement votre demande. En revanche, un bien nécessitant d’importants travaux ou présentant un risque de vacance prolongée peut fragiliser le dossier. Vous avez donc intérêt à préparer des éléments précis sur le loyer, le bail et l’état du logement.

    Anticiper les risques de vacance et d’impayés

    Les revenus locatifs restent utiles, mais ils ne garantissent jamais une stabilité absolue. En effet, une vacance locative ou un impayé peut réduire votre marge de manœuvre. Par conséquent, vous devez conserver une capacité financière suffisante pour absorber ce type d’aléa. De plus, une réserve de sécurité renforce souvent la solidité de votre stratégie globale.

    Mesurer l’impact sur votre stratégie patrimoniale

    Utiliser un bien locatif comme garantie peut servir un projet pertinent. Cependant, cette décision doit s’intégrer dans une vision d’ensemble. Ainsi, vous devez vous demander si l’opération améliore réellement votre situation. Par ailleurs, vous devez vérifier qu’elle ne fragilise pas l’équilibre de votre patrimoine. Enfin, un accompagnement professionnel permet souvent d’arbitrer plus sereinement entre opportunité et prudence.

    Peut-on hypothéquer un bien locatif déjà loué sans fragiliser son équilibre financier ?

    Oui, cette opération reste possible dans de nombreuses situations. En effet, un logement déjà loué peut constituer une garantie utile pour financer un projet ou restructurer vos crédits. Cependant, vous devez avancer avec méthode. Ainsi, l’analyse du bail, des loyers, de la valeur du bien et de votre capacité de remboursement reste indispensable. De plus, une stratégie claire vous aide à éviter les décisions précipitées. Enfin, un accompagnement adapté vous permet d’utiliser votre patrimoine locatif avec davantage de sécurité et de cohérence.

    FAQ – Peut-on hypothéquer un bien locatif déjà loué ?

    1. Un locataire empêche-t-il la mise en hypothèque d’un logement ?

    Non, un logement loué peut être hypothéqué. En revanche, le locataire conserve les droits prévus par son bail.

    2. Les loyers sont-ils pris en compte dans l’étude du dossier ?

    Oui, les loyers sont souvent intégrés dans l’analyse. Cependant, la banque peut n’en retenir qu’une partie.

    3. Le bail change-t-il après la mise en hypothèque ?

    Non, le bail continue normalement. Ainsi, l’hypothèque ne modifie pas les droits d’occupation du locataire.

    4. Peut-on financer un nouvel investissement avec un bien locatif existant ?

    Oui, vous pouvez utiliser un bien locatif existant comme garantie pour soutenir une nouvelle acquisition.

    5. Quels éléments influencent l’acceptation du dossier ?

    La valeur du bien, le niveau des loyers, l’état du logement et votre situation financière globale restent les critères principaux.

  • Arbitrage d’un bien locatif peu rentable : étude de cas et stratégies

    Arbitrage d’un bien locatif peu rentable : étude de cas et stratégies

    Certains biens immobiliers semblent intéressants au moment de l’achat, mais leur rentabilité peut diminuer avec le temps. Charges en hausse, fiscalité plus lourde ou évolution du marché local peuvent progressivement réduire la performance d’un investissement locatif. Dans ce contexte, l’arbitrage d’un bien locatif devient parfois une décision stratégique. En effet, vendre un actif peu performant peut permettre de réallouer le capital vers des investissements plus efficaces. Cette approche s’inscrit dans une logique d’optimisation patrimoniale. Encore faut-il analyser la rentabilité réelle du bien et envisager les alternatives possibles.

    En un coup d’œil

    Comment identifier un bien locatif peu rentable

    Avant de décider un arbitrage immobilier, il est essentiel d’évaluer la rentabilité réelle du bien. De nombreux investisseurs se concentrent uniquement sur le rendement brut. Pourtant, cet indicateur reste incomplet. Pour mesurer la performance d’un investissement locatif, il faut analyser le rendement net après charges, fiscalité et frais d’entretien.

    Ainsi, un bien affichant un rendement brut de 4 % peut en réalité générer un rendement net beaucoup plus faible. Les charges de copropriété, les travaux ou encore la fiscalité peuvent fortement réduire le revenu locatif. Par ailleurs, certains biens nécessitent un suivi important ou présentent un risque de vacance locative plus élevé.

    Il faut également tenir compte de l’évolution du marché immobilier local. Dans certaines zones, la valorisation du bien peut rester limitée pendant plusieurs années. Dans ce cas, le capital reste immobilisé dans un actif peu performant. L’investisseur peut alors envisager un arbitrage afin d’améliorer la performance globale de son patrimoine.

    Étude de cas : arbitrage d’un bien locatif peu performant

    Prenons l’exemple d’un investisseur ayant acquis un appartement destiné à la location il y a plusieurs années. Le bien a été acheté 250 000 euros dans une grande agglomération. Aujourd’hui, il génère un loyer mensuel de 850 euros, soit un rendement brut d’environ 4 %.

    Cependant, l’analyse détaillée révèle une situation différente. Les charges de copropriété, les travaux réguliers et la fiscalité réduisent sensiblement la rentabilité. Après déduction de l’ensemble des charges, le rendement net se rapproche finalement de 2 %. De plus, le potentiel de valorisation du bien reste limité dans ce secteur.

    Dans ce contexte, l’investisseur décide d’effectuer un arbitrage de ce bien locatif. La vente permet de récupérer le capital immobilisé afin de le réinvestir dans des placements plus performants. Cette décision s’inscrit dans une logique de gestion active du patrimoine immobilier. L’objectif n’est pas de sortir de l’immobilier, mais d’améliorer la performance globale des investissements.

    Quelles alternatives après l’arbitrage d’un bien locatif

    Après la vente d’un bien peu rentable, plusieurs stratégies peuvent être envisagées. Le choix dépend notamment des objectifs patrimoniaux, du niveau de risque accepté et de l’horizon d’investissement. L’arbitrage permet justement de redéployer le capital vers des solutions plus adaptées.

    1. Investir dans un bien immobilier plus rentable

    • Objectif : améliorer le rendement locatif.
    • Utilisation : cibler des zones avec une demande locative forte.
    • Points clés : analyse du marché local et des loyers.
    • Impact : hausse potentielle du rendement global.

    2. Diversifier vers des placements financiers

    • Objectif : équilibrer le patrimoine.
    • Utilisation : investir dans des actifs financiers.
    • Points clés : meilleure liquidité et diversification.
    • Impact : réduction de la concentration immobilière.

    3. Investir dans des supports immobiliers indirects

    • Objectif : conserver une exposition à l’immobilier.
    • Utilisation : investissements collectifs immobiliers.
    • Points clés : gestion déléguée et diversification.
    • Impact : mutualisation du risque immobilier.

    4. Optimiser la fiscalité patrimoniale

    • Objectif : améliorer la performance nette.
    • Utilisation : structuration patrimoniale adaptée.
    • Points clés : analyse fiscale globale.
    • Impact : optimisation de la rentabilité après impôts.

    Arbitrage bien locatif : ce qu’il faut retenir

    Un bien immobilier locatif ne constitue pas toujours un investissement performant sur le long terme. L’évolution du marché, la fiscalité ou les charges peuvent réduire progressivement la rentabilité. Dans ce contexte, l’arbitrage d’un bien locatif peut devenir une décision stratégique pour améliorer la performance globale du patrimoine.

    Cette démarche nécessite toutefois une analyse approfondie. L’investisseur doit comparer la rentabilité actuelle du bien avec les opportunités d’investissement disponibles. Une stratégie patrimoniale cohérente permet alors d’optimiser l’allocation du capital et de renforcer l’efficacité du patrimoine immobilier.

    FAQ – arbitrage bien locatif

    1. Qu’est-ce qu’un arbitrage immobilier ?

    L’arbitrage immobilier consiste à vendre un actif afin de réinvestir le capital dans un placement plus performant ou mieux adapté à sa stratégie patrimoniale.

    2. Comment savoir si un bien locatif est peu rentable ?

    Il faut analyser la rentabilité nette en tenant compte des charges, de la fiscalité, des travaux et du risque de vacance locative.

    3. Faut-il toujours vendre un bien peu rentable ?

    Pas nécessairement. La décision dépend du potentiel de valorisation, de la situation fiscale et de la stratégie patrimoniale globale.

    4. Peut-on réinvestir dans l’immobilier après un arbitrage ?

    Oui. L’arbitrage permet souvent de réinvestir dans un bien immobilier offrant un meilleur rendement locatif ou une meilleure valorisation.

    5. L’arbitrage immobilier améliore-t-il toujours la rentabilité ?

    L’arbitrage peut améliorer la performance du patrimoine, mais il doit être précédé d’une analyse financière et fiscale approfondie.

  • Déficit foncier : dans quels cas est-il vraiment intéressant ?

    Déficit foncier : dans quels cas est-il vraiment intéressant ?

    Le déficit foncier constitue un mécanisme fiscal souvent évoqué dans l’investissement locatif. En effet, ce dispositif permet aux propriétaires bailleurs de déduire certaines charges liées à un bien immobilier loué. Ainsi, lorsque les dépenses dépassent les loyers perçus, un déficit apparaît et peut réduire l’imposition globale. Cependant, cette stratégie fiscale n’est réellement avantageuse que dans certaines situations bien précises. Par ailleurs, une mauvaise compréhension du dispositif peut conduire à des choix peu optimisés. Pour cette raison, il est essentiel de comprendre le fonctionnement du déficit foncier, ses conditions d’application et les situations dans lesquelles il devient réellement pertinent.

    En un coup d’œil

    Déficit foncier : comment fonctionne ce mécanisme fiscal ?

    Le déficit foncier apparaît lorsque les charges liées à un bien immobilier locatif dépassent les revenus fonciers perçus. En pratique, les propriétaires peuvent déduire certaines dépenses de leurs loyers. Ces charges comprennent notamment les travaux d’entretien, les frais de gestion, les intérêts d’emprunt ou encore certaines taxes. Ainsi, lorsque le total des charges devient supérieur aux loyers, un déficit se crée.

    Une partie de ce déficit peut être imputée directement sur le revenu global du foyer fiscal. En effet, la législation permet de déduire jusqu’à 10 700 euros par an du revenu imposable (le plafond doublé à 21 400 € pour certains travaux énergétiques est également prolongé jusqu’en 2027). Par conséquent, ce mécanisme peut réduire l’impôt sur le revenu de manière significative. Toutefois, les intérêts d’emprunt suivent une règle spécifique. En effet, ils ne peuvent être imputés que sur les revenus fonciers futurs.

    Par ailleurs, le déficit foncier non utilisé peut être reporté pendant plusieurs années. Ainsi, les propriétaires peuvent l’imputer sur leurs revenus fonciers futurs. Cette possibilité renforce l’intérêt du dispositif dans certaines stratégies d’investissement immobilier.

    Dans quels cas le déficit foncier devient-il vraiment intéressant ?

    Le déficit foncier devient particulièrement intéressant lorsque le propriétaire réalise d’importants travaux de rénovation. En effet, ces dépenses peuvent générer un déficit important et réduire l’imposition globale. Ainsi, les investisseurs qui achètent un bien nécessitant des travaux peuvent utiliser ce mécanisme pour optimiser leur fiscalité.

    Ce dispositif se révèle également pertinent pour les contribuables fortement imposés. En effet, plus la tranche marginale d’imposition est élevée, plus l’économie fiscale devient significative. Par conséquent, les contribuables situés dans les tranches supérieures peuvent tirer un avantage important du déficit foncier.

    Enfin, cette stratégie peut s’intégrer dans une approche patrimoniale de long terme. En rénovant un bien immobilier ancien, l’investisseur peut améliorer la valeur du patrimoine tout en bénéficiant d’un avantage fiscal temporaire. Ainsi, le déficit foncier peut contribuer à la fois à la valorisation du bien et à l’optimisation fiscale.

    Quelles limites faut-il connaître avant d’utiliser le déficit foncier ?

    Malgré ses avantages, le déficit foncier comporte certaines contraintes qu’il convient d’anticiper. Tout d’abord, le bien doit être loué nu et relever du régime des revenus fonciers. Par conséquent, les locations meublées ne permettent pas d’utiliser ce mécanisme.

    Ensuite, le propriétaire doit conserver le bien en location pendant une durée minimale. En effet, la législation impose généralement une période de location de plusieurs années après l’imputation du déficit. Cette règle vise à éviter les stratégies purement fiscales.

    Enfin, les travaux doivent correspondre à certaines catégories précises. Les dépenses d’entretien, de réparation ou d’amélioration sont généralement admises. En revanche, les travaux de construction ou d’agrandissement ne peuvent pas être pris en compte dans le calcul du déficit foncier. Ainsi, une analyse préalable des travaux envisagés reste indispensable.

    1. Déficit foncier

    • Objectif : réduire l’imposition grâce aux charges immobilières.
    • Utilisation : investissement locatif avec travaux.
    • Points clés : imputation possible sur le revenu global.
    • Impact : baisse temporaire de l’impôt sur le revenu.

    2. Location nue classique

    • Objectif : percevoir des revenus fonciers réguliers.
    • Utilisation : gestion simple d’un bien locatif.
    • Points clés : imposition des loyers au régime foncier.
    • Impact : fiscalité dépendante de la tranche d’imposition.

    3. Investissement avec travaux

    • Objectif : valoriser un bien immobilier ancien.
    • Utilisation : rénovation d’un logement locatif.
    • Points clés : charges importantes déductibles.
    • Impact : potentiel de création de déficit foncier.

    4. Stratégie patrimoniale globale

    • Objectif : optimiser la fiscalité immobilière.
    • Utilisation : gestion long terme d’un patrimoine locatif.
    • Points clés : combinaison de plusieurs dispositifs fiscaux.
    • Impact : amélioration de la rentabilité globale.

    Déficit foncier : un levier fiscal intéressant sous certaines conditions

    Le déficit foncier peut représenter un outil efficace pour réduire l’imposition des propriétaires bailleurs. En effet, ce mécanisme permet d’imputer certaines charges immobilières sur les revenus fonciers et parfois sur le revenu global. Cependant, son intérêt dépend fortement du profil fiscal de l’investisseur et de la nature des travaux réalisés. Par ailleurs, ce dispositif s’intègre souvent dans une stratégie patrimoniale plus large. Avant d’engager des travaux importants, il reste donc conseillé d’analyser précisément les conséquences fiscales afin de déterminer si le déficit foncier constitue réellement la solution la plus pertinente.

    FAQ – déficit foncier

    1. Qu’est-ce que le déficit foncier ?

    Le déficit foncier correspond à la situation où les charges liées à un bien locatif dépassent les revenus fonciers perçus.

    2. Quel montant de déficit foncier peut-on déduire ?

    Il est possible d’imputer jusqu’à 10 700 euros par an sur le revenu global du foyer fiscal.

    3. Le déficit foncier fonctionne-t-il avec la location meublée ?

    Non. Ce dispositif concerne uniquement les biens loués nus relevant du régime des revenus fonciers.

    4. Les travaux sont-ils tous déductibles ?

    Non. Seuls certains travaux d’entretien, de réparation ou d’amélioration peuvent être pris en compte.

    5. Le déficit foncier est-il toujours avantageux ?

    Non. Son intérêt dépend du niveau d’imposition du propriétaire et du montant des travaux réalisés.