Un immeuble de rapport séduit de nombreux investisseurs en quête de rendement locatif regroupé sous un seul toit. Acheter un immeuble entier, plutôt que plusieurs appartements séparés, permet en effet de mutualiser les risques et de simplifier certains aspects de la gestion. Pour autant, ce type de projet mobilise généralement un capital important et exige une analyse rigoureuse avant de se lancer. Entre effet de levier, fiscalité et contraintes de gestion, la question mérite d’être posée sereinement : acheter un immeuble de rapport constitue-t-il une bonne ou une mauvaise idée pour votre patrimoine ?
En un coup d’œil
- Qu’est-ce qu’un immeuble de rapport et comment fonctionne-t-il ?
- Quels avantages et points de vigilance faut-il peser avant d’acheter un immeuble entier ?
- Quels risques et pièges faut-il anticiper avant de se lancer ?
- FAQ – immeuble de rapport
Qu’est-ce qu’un immeuble de rapport et comment fonctionne-t-il ?
Un actif immobilier acquis en bloc
Ce type de bien désigne un bâtiment comportant plusieurs logements destinés à la location, acheté en une seule transaction. Contrairement à un achat lot par lot en copropriété, l’acquéreur devient propriétaire unique de l’ensemble du bâtiment. Cette structure simplifie certaines démarches, notamment l’absence de syndic et de charges de copropriété partagées.
La plupart des immeubles de rapport comptent entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée. Ainsi, un seul acte notarié suffit pour acquérir l’ensemble des surfaces louables.
Une logique différente de l’investissement locatif classique
Investir dans un immeuble entier diffère nettement de l’achat d’un appartement isolé. En effet, la rentabilité se calcule sur l’ensemble du bâtiment et non sur un seul lot. Par ailleurs, la gestion locative concerne plusieurs baux simultanément, ce qui demande une organisation plus soutenue. Pour approfondir les différentes options de financement d’un projet d’investissement immobilier, une étude personnalisée reste toujours recommandée.
Quels avantages et points de vigilance faut-il peser avant d’acheter un immeuble entier ?
Peser le pour et le contre avant de se lancer
Acheter un immeuble entier présente des atouts réels, mais implique aussi des contraintes à anticiper avant de s’engager. Le tableau ci-dessous résume les principaux points à considérer.
Avantage : un seul emprunt
- Constat : Un seul crédit et un seul acte notarié.
- Bénéfice : Frais de dossier optimisés.
- Observation : Démarches administratives simplifiées.
Avantage : rendement mutualisé
- Constat : Plusieurs lots répartissent le risque locatif.
- Bénéfice : Une vacance sur un lot n’interrompt pas tous les loyers.
- Observation : Rendement potentiellement plus stable.
Vigilance : ticket d’entrée élevé
- Constat : Financement global conséquent.
- Bénéfice : Apport personnel généralement exigé.
- Observation : Capacité d’emprunt à étudier finement.
Vigilance : gestion technique
- Constat : Entretien du bâtiment à la charge du propriétaire unique.
- Bénéfice : Aucune décision collective à négocier.
- Observation : Délégation à un professionnel souvent recommandée.
Ces éléments ne s’excluent pas mutuellement. Un immeuble de rapport bien situé et correctement financé peut ainsi combiner rendement stable et gestion maîtrisée, à condition d’anticiper chaque point de vigilance.
Quels risques et pièges faut-il anticiper avant de se lancer ?
Le risque de sur-évaluation du bien
Ce type de bien ne se valorise pas comme un logement unique. Sa valeur dépend directement des loyers perçus et du taux de rendement attendu par le marché local. Une estimation trop optimiste peut ainsi fausser tout le plan de financement. Il est donc essentiel de vérifier les loyers réels, et non les loyers théoriques annoncés par le vendeur.
La complexité de la gestion locative multiple
Gérer plusieurs baux simultanément demande du temps et une bonne organisation. En revanche, cette charge peut être déléguée à un gestionnaire professionnel, moyennant des honoraires à intégrer dans le calcul de rentabilité. Cette délégation reste souvent recommandée pour les investisseurs peu disponibles.
Le financement, un point clé du projet
Le montant à emprunter pour un immeuble entier dépasse généralement celui d’un appartement isolé. Les établissements prêteurs analysent alors avec attention les revenus locatifs prévisionnels, l’apport disponible et la situation patrimoniale globale de l’emprunteur. Pour les propriétaires souhaitant approfondir le sujet, la catégorie investissement du site présente d’autres pistes de réflexion.
Immeuble de rapport : une stratégie patrimoniale exigeante mais potentiellement rentable
Acheter ce type de bien n’est ni une bonne ni une mauvaise idée dans l’absolu : tout dépend du projet, du financement disponible et de la capacité à gérer plusieurs logements. Cette stratégie convient avant tout aux investisseurs prêts à consacrer du temps, ou un budget de gestion déléguée, à leur bien. Une étude personnalisée permet de vérifier si ce type d’investissement correspond réellement à votre situation patrimoniale.
FAQ – immeuble de rapport
1. Combien de logements compte en général ce type de bien ?
Généralement entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée.
2. Ce type de bien se finance-t-il comme un appartement classique ?
Non. Le financement prend en compte l’ensemble des loyers du bâtiment, ce qui modifie l’analyse du dossier par la banque.
3. Faut-il un apport pour acheter un immeuble entier ?
Un apport personnel est généralement demandé, son niveau dépendant du profil de l’emprunteur et du projet.
4. La gestion d’un tel bien peut-elle être déléguée ?
Oui. Un gestionnaire professionnel peut prendre en charge les baux, les loyers et l’entretien courant.
5. Quels critères vérifier avant de se lancer ?
L’état du bâtiment, les loyers réels perçus, le taux de vacance locative et la cohérence du prix avec le marché local.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations sur www.aeras-infos.fr.
-
Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?
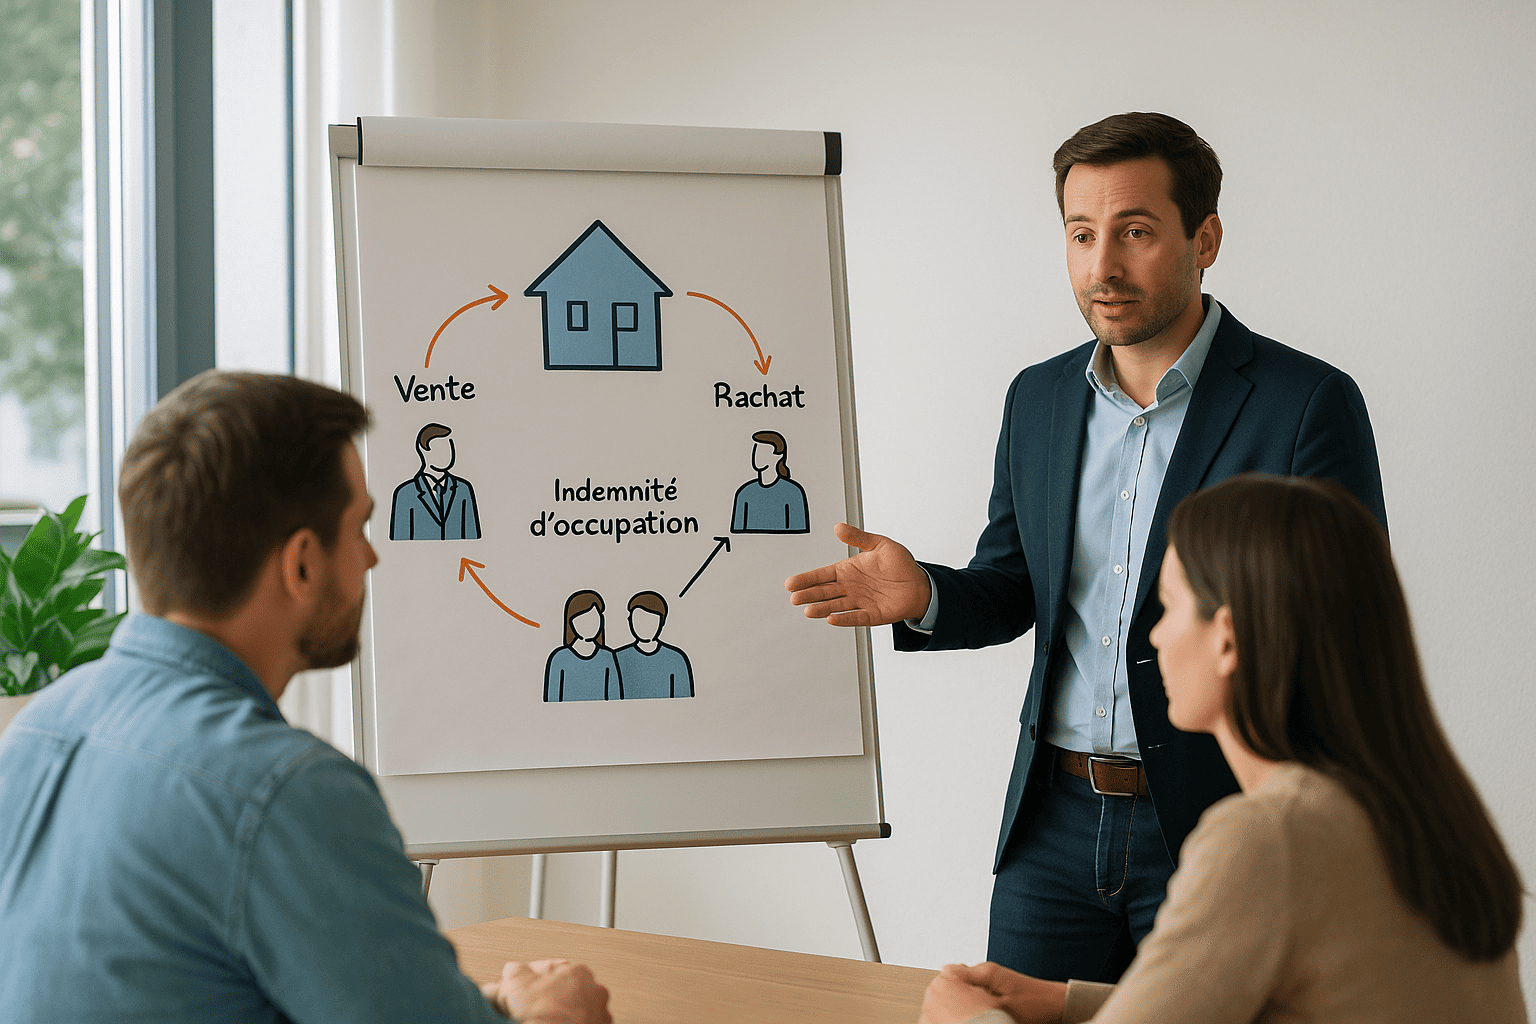
Un propriétaire confronté à un besoin ponctuel de liquidités pense presque toujours au crédit classique. Pourtant, deux dispositifs permettent de mobiliser la valeur d’un bien sans forcément passer par un prêt bancaire traditionnel : le portage immobilier et la vente à réméré.
-
Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

Transmettre son patrimoine dans de bonnes conditions commence souvent par un document que l’on rédige rapidement. La clause bénéficiaire assurance-vie détermine pourtant qui recevra les capitaux au décès de l’assuré.
-
Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial
Un investisseur patrimonial cherche souvent à optimiser son effet de levier tout en maîtrisant sa fiscalité. Le prêt in fine hypothécaire répond précisément à cette logique.
-
Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?
Un prêt souscrit il y a plusieurs années ne correspond pas toujours à la situation actuelle d’un propriétaire. Le refinancement hypothécaire permet de restructurer ce prêt pour redonner de l’air à sa trésorerie.