Catégorie : Prêts hypothécaires

  • Refus de crédit immobilier : quelles alternatives pour les propriétaires ?

    Refus de crédit immobilier : quelles alternatives pour les propriétaires ?

    Un refus de crédit immobilier peut remettre en cause un projet d’acquisition ou retarder une stratégie patrimoniale. En effet, cette décision intervient souvent au moment où vous souhaitez acheter un bien immobilier ou concrétiser une opération importante. Cependant, un refus ne signifie pas nécessairement l’abandon définitif de votre projet. Ainsi, certaines alternatives permettent d’adapter votre financement ou de renforcer votre dossier avant une nouvelle demande. De plus, des solutions spécifiques existent pour les propriétaires disposant déjà d’un bien immobilier. Il devient donc essentiel de comprendre les raisons du refus et d’identifier des stratégies réalistes pour poursuivre votre projet dans de meilleures conditions.

    En un coup d’œil

    Comprendre les raisons d’un refus de crédit immobilier

    Un refus bancaire repose généralement sur des critères précis liés à votre situation financière. En effet, les établissements prêteurs analysent votre capacité de remboursement avant toute décision. Ainsi, plusieurs éléments peuvent expliquer une réponse défavorable. De plus, comprendre ces causes constitue la première étape pour adapter votre stratégie.

    Par ailleurs, le taux d’endettement représente un facteur déterminant. Lorsque vos charges dépassent un certain seuil, la banque considère que le risque devient trop élevé. En revanche, des revenus irréguliers ou une situation professionnelle instable peuvent également fragiliser votre dossier. Enfin, un reste à vivre jugé insuffisant peut entraîner un refus, même si vos revenus semblent corrects.

    Les éléments analysés lors d’une demande de crédit immobilier

    Les établissements financiers examinent plusieurs indicateurs pour évaluer votre profil. Par exemple, votre stabilité professionnelle joue un rôle central dans l’analyse du dossier. De plus, l’historique bancaire et l’absence d’incidents de paiement renforcent la crédibilité de votre demande. Ainsi, une gestion rigoureuse de vos comptes constitue un avantage important.

    En outre, le montant de l’apport personnel influence souvent la décision finale. Un apport insuffisant peut limiter les chances d’obtenir un financement. Par conséquent, identifier précisément les points faibles de votre dossier permet d’envisager des solutions adaptées.

    Quelles alternatives envisager après un refus bancaire

    Après un refus, plusieurs solutions peuvent permettre de relancer votre projet immobilier. En effet, certaines stratégies consistent à adapter votre mode de financement plutôt qu’à abandonner votre objectif. Ainsi, vous pouvez envisager des solutions adaptées à votre profil et à votre situation patrimoniale.

    Le prêt hypothécaire amortissable ou in fine comme solution alternative

    Le prêt hypothécaire constitue une alternative intéressante pour les propriétaires disposant déjà d’un bien immobilier. En effet, ce financement permet d’utiliser la valeur d’un bien existant comme garantie afin d’obtenir des fonds. Ainsi, vous pouvez financer un projet immobilier lorsque les conditions d’un crédit classique ne sont pas réunies.

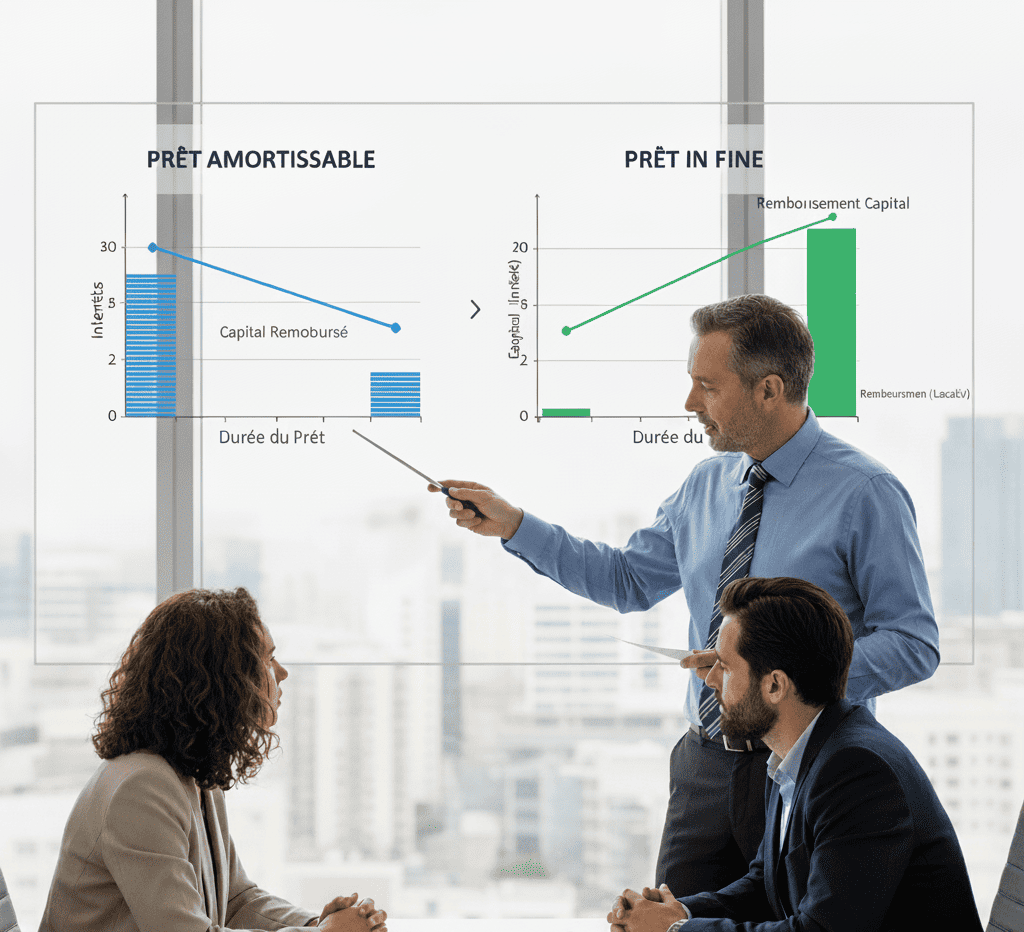
    Par ailleurs, deux formes principales existent selon votre situation financière. Le prêt hypothécaire amortissable prévoit un remboursement progressif du capital et des intérêts. En revanche, le prêt hypothécaire in fine permet de rembourser le capital en une seule fois à l’échéance du prêt. Ainsi, le choix entre ces options dépend notamment de votre capacité de remboursement et de vos objectifs patrimoniaux.

    De plus, cette solution peut offrir une plus grande souplesse dans la structuration de votre financement. Cependant, elle nécessite une analyse précise de la valeur du bien utilisé en garantie. Enfin, une étude personnalisée reste indispensable pour vérifier la pertinence de cette option.

    Revoir la structure financière avant une nouvelle demande

    Une restructuration financière peut également améliorer votre capacité d’emprunt. En effet, le regroupement de crédits permet souvent de réduire vos mensualités en étalant les remboursements sur une durée plus longue. Ainsi, cette solution peut diminuer votre taux d’endettement et rendre votre dossier plus acceptable pour un futur financement immobilier.

    Par ailleurs, cette démarche offre une meilleure lisibilité budgétaire. Une mensualité unique facilite la gestion financière et améliore votre stabilité financière. En revanche, vous devez évaluer attentivement le coût total du financement avant d’engager cette opération. Par conséquent, une analyse détaillée reste essentielle avant toute décision.

    Comment améliorer votre dossier avant une nouvelle demande

    Un refus peut constituer une opportunité d’améliorer votre profil financier avant une nouvelle tentative. En effet, certaines actions permettent de renforcer la solidité de votre dossier. Ainsi, une préparation méthodique augmente vos chances d’obtenir une réponse favorable lors d’une prochaine demande.

    Réduire votre niveau d’endettement

    La réduction des dettes existantes représente souvent une priorité après un refus. Par exemple, le remboursement anticipé de certains crédits peut améliorer votre taux d’endettement. De plus, une maîtrise des dépenses courantes contribue à stabiliser votre situation financière. Ainsi, ces actions renforcent progressivement la confiance des établissements prêteurs.

    En outre, une restructuration de vos engagements financiers peut faciliter la gestion de votre budget. Cependant, chaque décision doit être planifiée avec précision afin d’éviter tout déséquilibre futur. Par conséquent, une analyse préalable reste indispensable.

    Renforcer la qualité globale de votre dossier

    Un dossier clair et complet constitue un élément déterminant lors d’une nouvelle demande. En effet, des justificatifs précis et actualisés facilitent l’analyse par la banque. De plus, une présentation détaillée du projet immobilier renforce la crédibilité de votre démarche. Ainsi, vous démontrez votre capacité à anticiper les contraintes financières.

    Enfin, l’accompagnement par un professionnel permet d’identifier les ajustements nécessaires. Cette expertise facilite la préparation d’un dossier solide et cohérent avec vos objectifs patrimoniaux.

    Refus de crédit immobilier : préparer une nouvelle stratégie adaptée

    Un refus de crédit immobilier ne signifie pas que votre projet devient impossible. En effet, des solutions comme le prêt hypothécaire ou la restructuration financière permettent d’adapter votre stratégie et d’améliorer votre situation. Ainsi, une approche progressive offre souvent des résultats plus favorables lors d’une nouvelle demande.

    De plus, une analyse personnalisée permet d’identifier les leviers les plus efficaces pour renforcer votre profil financier. En revanche, agir sans stratégie peut prolonger les difficultés rencontrées. Enfin, un accompagnement adapté vous aide à transformer un refus initial en opportunité d’amélioration durable.

    FAQ – refus de crédit immobilier

    1. Pourquoi une banque refuse-t-elle un crédit immobilier ?

    Les causes principales concernent un taux d’endettement trop élevé, des revenus instables ou un apport insuffisant.

    2. Peut-on financer un achat immobilier avec un prêt hypothécaire ?

    Oui, un prêt hypothécaire amortissable ou in fine peut permettre de financer un projet immobilier sous certaines conditions.

    3. Le regroupement de crédits peut-il améliorer un dossier immobilier ?

    Oui, cette solution peut réduire le taux d’endettement et améliorer la capacité d’emprunt future.

    4. Faut-il attendre avant de refaire une demande de crédit immobilier ?

    Oui, il est préférable d’améliorer certains indicateurs financiers avant de déposer une nouvelle demande.

    5. Un apport personnel peut-il changer la décision d’une banque ?

    Oui, un apport plus important réduit le risque perçu et augmente les chances d’obtenir un financement.

  • Combien peut-on obtenir avec une hypothèque sur sa maison ?

    Combien peut-on obtenir avec une hypothèque sur sa maison ?

    Vous vous demandez combien peut-on obtenir avec une hypothèque sur sa maison pour financer un projet ou améliorer sa situation financière. Cette question revient fréquemment chez les propriétaires qui disposent d’un patrimoine immobilier mais manquent de liquidités. En effet, une hypothèque permet d’utiliser la valeur de votre bien sans nécessairement le vendre. Ainsi, vous pouvez mobiliser une partie de ce capital pour concrétiser un projet important. Cependant, le montant accessible dépend de plusieurs éléments précis. Il devient donc essentiel de comprendre les règles de calcul et les critères retenus par les établissements prêteurs afin d’obtenir une estimation réaliste.

    En un coup d’œil

    Combien peut-on obtenir avec une hypothèque sur sa maison

    Le montant que vous pouvez obtenir grâce à une hypothèque dépend principalement de la valeur de votre bien immobilier. En effet, les organismes prêteurs accordent généralement un financement correspondant à une partie de cette valeur. Ainsi, dans la majorité des situations, le montant obtenu représente souvent entre 50 % et 80 % de la valeur estimée du bien.

    Par exemple, une maison estimée à 300 000 euros peut permettre d’obtenir une somme comprise entre 150 000 et 210 000 euros selon le profil de l’emprunteur. Cependant, ce calcul doit tenir compte des crédits déjà en cours. En revanche, si votre bien est totalement remboursé, le potentiel de financement peut être plus important. Enfin, une estimation précise du bien constitue toujours la première étape pour déterminer une enveloppe financière réaliste.

    La notion de valeur nette du bien

    La valeur nette correspond à la part du bien réellement disponible après déduction des dettes existantes. En effet, si un crédit immobilier reste en cours, le capital restant dû réduit automatiquement la somme accessible. Ainsi, les établissements prêteurs calculent toujours la marge disponible avant d’accorder un financement.

    Par ailleurs, une évaluation immobilière fiable permet d’éviter une estimation excessive. Une valeur surévaluée peut entraîner un refus de financement ou une révision du montant proposé. Par conséquent, il reste préférable d’adopter une approche réaliste dès le début du projet.

    Quels critères influencent le montant que vous pouvez obtenir

    Plusieurs critères déterminent la somme que vous pouvez mobiliser grâce à une hypothèque. En effet, les établissements financiers analysent l’ensemble de votre situation patrimoniale et financière. Ainsi, chaque dossier fait l’objet d’une étude détaillée afin d’évaluer le niveau de risque associé.

    1. La valeur du bien immobilier

    • Objectif : Déterminer la base de calcul du financement.
    • Utilisation : Réaliser une estimation professionnelle du bien.
    • Points clés : Localisation, état du bien et marché immobilier local.
    • Impact : Plus la valeur est élevée, plus le potentiel de financement augmente.

    2. Le capital restant dû

    • Objectif : Évaluer la part déjà engagée dans un crédit existant.
    • Utilisation : Calculer la marge disponible après déduction des dettes.
    • Points clés : Crédit immobilier en cours ou autres prêts garantis.
    • Impact : Un capital restant faible augmente le montant accessible.

    3. Vos revenus et votre stabilité financière

    • Objectif : Vérifier votre capacité à assumer le financement.
    • Utilisation : Analyse des revenus et du taux d’endettement.
    • Points clés : Régularité des ressources et niveau de charges.
    • Impact : Une situation stable favorise l’obtention d’un montant plus élevé.

    4. Le type d’hypothèque choisi

    • Objectif : Adapter le financement à votre situation personnelle.
    • Utilisation : Choisir entre un prêt hypothécaire classique ou viager.
    • Points clés : Conditions de remboursement et durée du financement.
    • Impact : Le type de prêt influence directement le montant disponible.

    Chaque critère joue un rôle déterminant dans l’évaluation finale du dossier. Ainsi, vous devez préparer soigneusement vos éléments financiers avant toute demande. Par ailleurs, une simulation préalable permet d’obtenir une estimation plus fiable du montant accessible.

    Dans quels cas utiliser une hypothèque pour financer un projet

    Une hypothèque constitue une solution pertinente dans plusieurs situations patrimoniales. En effet, elle permet de mobiliser un capital sans céder immédiatement votre bien immobilier. Ainsi, vous conservez la propriété tout en utilisant une partie de sa valeur.

    Financer des travaux ou améliorer un logement

    De nombreux propriétaires utilisent une hypothèque pour financer des travaux importants. Par exemple, une rénovation énergétique peut améliorer le confort du logement. De plus, ces travaux peuvent augmenter la valeur du bien à long terme. Ainsi, cette stratégie combine amélioration du cadre de vie et valorisation patrimoniale.

    Par ailleurs, certaines rénovations permettent d’augmenter l’attractivité locative d’un bien. En revanche, vous devez évaluer le retour sur investissement avant de lancer un projet. Une étude préalable permet d’optimiser le budget consacré aux travaux.

    Financer un nouveau projet personnel ou patrimonial

    Une hypothèque peut également servir à financer un projet personnel ou professionnel. Par exemple, certains propriétaires utilisent cette solution pour soutenir un investissement ou développer une activité. De plus, elle peut permettre de faire face à une dépense importante sans vendre un bien immobilier.

    Enfin, cette solution peut contribuer à rééquilibrer une situation financière complexe. Ainsi, vous pouvez regrouper certains engagements tout en conservant votre patrimoine immobilier.

    Combien peut-on obtenir avec une hypothèque selon votre situation

    Le montant que vous pouvez obtenir grâce à une hypothèque dépend toujours de votre situation personnelle et patrimoniale. En effet, la valeur de votre bien, votre niveau d’endettement et vos revenus influencent directement la décision finale. Ainsi, une estimation personnalisée reste indispensable pour définir une stratégie adaptée.

    Cependant, une approche réfléchie permet souvent d’optimiser le montant obtenu tout en préservant votre équilibre financier. De plus, une analyse professionnelle aide à sécuriser chaque étape du projet. Enfin, une préparation rigoureuse vous permet d’utiliser efficacement la valeur de votre patrimoine immobilier pour concrétiser vos objectifs.

    FAQ – combien peut-on obtenir avec une hypothèque

    1. Quel pourcentage de la valeur d’un bien peut être hypothéqué ?

    Dans la plupart des cas, les organismes prêtent entre 50 % et 70 % de la valeur estimée du bien immobilier.

    2. Peut-on obtenir une hypothèque si un crédit immobilier est encore en cours ?

    Oui, cela reste possible si la valeur nette disponible après déduction du crédit existant est suffisante.

    3. Une estimation immobilière est-elle obligatoire ?

    Oui, une estimation précise du bien constitue une étape essentielle pour déterminer le montant accessible.

    4. Le type d’hypothèque influence-t-il le montant obtenu ?

    Oui, selon qu’il s’agit d’un prêt hypothécaire classique ou viager, les conditions et le montant peuvent varier.

    5. Peut-on utiliser une hypothèque pour financer plusieurs projets ?

    Oui, la trésorerie obtenue peut servir à financer différents projets selon votre capacité de remboursement.

  • Couple retraité : comment obtenir des liquidités sans vendre ?

    Couple retraité : comment obtenir des liquidités sans vendre ?

    À la retraite, votre logement représente souvent un repère essentiel et un patrimoine construit au fil des années. Pourtant, certains projets ou imprévus nécessitent parfois des ressources financières supplémentaires. Dans ce contexte, beaucoup de propriétaires cherchent à obtenir des liquidités sans vendre leur habitation. En effet, vendre son bien n’est pas toujours souhaitable, notamment lorsque vous souhaitez préserver votre cadre de vie. Heureusement, certaines solutions permettent d’utiliser la valeur de votre patrimoine immobilier tout en continuant à vivre chez vous.

    En un coup d’œil

    Pourquoi obtenir des liquidités sans vendre devient une solution pertinente

    Avec les années, de nombreux propriétaires retraités deviennent pleinement propriétaires de leur logement. Ainsi, ce patrimoine constitue une réserve de valeur importante qui peut être mobilisée sans céder le bien. En effet, les établissements financiers considèrent l’immobilier comme une garantie solide. Par conséquent, ils peuvent proposer des solutions permettant d’accéder à des fonds tout en conservant votre habitation.

    Les besoins évoluent naturellement après la retraite. Par exemple, certains souhaitent financer des travaux d’adaptation du logement ou améliorer leur confort. D’autres envisagent d’aider leurs proches ou de soutenir un projet personnel. Par ailleurs, certaines dépenses imprévues peuvent nécessiter une trésorerie rapide. Ainsi, comprendre comment obtenir des liquidités sans vendre son bien devient une démarche utile pour préserver votre stabilité financière.

    Les solutions pour obtenir des liquidités sans vendre son logement

    Plusieurs dispositifs permettent d’utiliser la valeur immobilière pour dégager des fonds. Toutefois, ces solutions reposent généralement sur la mise en garantie du bien immobilier. Vous devez donc analyser leurs caractéristiques avant de faire un choix. Ainsi, une étude personnalisée permet d’identifier la solution la plus adaptée à votre situation et à vos objectifs.

    1. Le prêt hypothécaire

    • Objectif : Obtenir des liquidités en utilisant votre logement comme garantie.
    • Utilisation : Financer des travaux, un projet personnel ou compléter vos ressources.
    • Points clés : Vous conservez votre bien et continuez à l’occuper.
    • Impact : Vous mobilisez la valeur immobilière sans devoir vendre votre habitation.

    2. Le prêt viager hypothécaire

    • Objectif : Obtenir un capital sans rembourser de mensualités pendant votre vie.
    • Utilisation : Compléter vos revenus ou financer un projet sans alourdir votre budget.
    • Points clés : Le remboursement intervient généralement lors de la vente du bien ou de la succession.
    • Impact : Vous profitez de votre patrimoine tout en conservant votre logement.

    3. Le regroupement de crédits avec garantie immobilière

    • Objectif : Réorganiser vos crédits tout en libérant une trésorerie supplémentaire.
    • Utilisation : Alléger vos mensualités et financer un nouveau besoin.
    • Points clés : Une seule mensualité facilite la gestion budgétaire.
    • Impact : Vous améliorez votre équilibre financier tout en accédant à des liquidités.

    4. Le crédit avec trésorerie adossé à un bien immobilier

    • Objectif : Financer un projet grâce à la valeur de votre patrimoine.
    • Utilisation : Répondre à un besoin ponctuel ou structurer un projet important.
    • Points clés : Solution adaptée aux propriétaires souhaitant préserver leur logement.
    • Impact : Vous accédez à des fonds tout en conservant votre cadre de vie.

    Chaque solution présente des modalités spécifiques. Cependant, votre choix dépend de votre âge, de vos revenus et de la valeur de votre bien immobilier. Ainsi, un accompagnement professionnel facilite l’analyse et sécurise votre décision.

    Les points à vérifier avant d’obtenir des liquidités sans vendre

    Avant d’engager une démarche, vous devez analyser votre situation financière globale. En effet, certaines solutions impliquent des engagements financiers ou des impacts sur votre patrimoine futur. Par conséquent, une étude complète permet d’anticiper les conséquences et d’éviter les mauvaises surprises.

    Il convient également d’évaluer précisément la valeur de votre bien immobilier. Par ailleurs, informer vos proches peut s’avérer utile lorsque la solution retenue influence la succession. De plus, conserver une réserve financière reste essentiel pour faire face aux imprévus. Enfin, une analyse approfondie vous permet d’agir avec confiance et sérénité.

    Obtenir des liquidités sans vendre en toute sérénité

    Préserver votre logement tout en accédant à des ressources financières représente un objectif partagé par de nombreux retraités propriétaires. En effet, votre patrimoine immobilier constitue un levier financier puissant lorsqu’il est utilisé de manière réfléchie. Cependant, chaque situation nécessite une analyse personnalisée afin d’identifier la solution la plus adaptée. Ainsi, en anticipant vos besoins et en choisissant une stratégie cohérente, vous pouvez financer vos projets tout en conservant votre cadre de vie. Enfin, un accompagnement adapté vous aide à sécuriser votre décision et à agir en toute confiance.

    FAQ – obtenir des liquidités sans vendre

    1. Peut-on obtenir des liquidités sans vendre son logement ?

    Oui, certaines solutions comme le prêt hypothécaire ou le prêt viager hypothécaire permettent d’obtenir des fonds tout en conservant votre bien immobilier.

    2. Quelle différence entre prêt hypothécaire et prêt viager hypothécaire ?

    Le prêt hypothécaire implique généralement des remboursements mensuels, tandis que le prêt viager hypothécaire prévoit un remboursement lors de la vente du bien ou de la succession.

    3. Le logement reste-t-il votre propriété ?

    Oui, vous conservez la propriété de votre logement pendant toute la durée du financement.

    4. Ces solutions sont-elles adaptées aux retraités propriétaires ?

    Oui, ces dispositifs sont spécifiquement conçus pour les propriétaires souhaitant utiliser la valeur de leur bien sans le vendre.

    5. Faut-il consulter un conseiller avant de choisir une solution ?

    Oui, un conseiller peut analyser votre situation et vous orienter vers la solution la plus adaptée à vos besoins et à votre patrimoine.

  • Peut-on rembourser un prêt hypothécaire par anticipation ?

    Peut-on rembourser un prêt hypothécaire par anticipation ?

    Souscrire un prêt hypothécaire constitue souvent une solution efficace pour mobiliser des liquidités ou financer un projet important. Toutefois, certains emprunteurs souhaitent réduire leur endettement plus rapidement que prévu. Dans ce contexte, la question rembourser un prêt hypothécaire par anticipation revient fréquemment chez les propriétaires souhaitant ajuster leur stratégie financière. En effet, un remboursement anticipé peut permettre d’alléger le coût global du crédit ou de réorganiser son patrimoine. Ainsi, comprendre les modalités et les conséquences d’un remboursement anticipé devient essentiel pour prendre une décision adaptée à votre situation.

    En un coup d’œil

    Rembourser un prêt hypothécaire par anticipation : principe et fonctionnement

    Rembourser un prêt hypothécaire par anticipation consiste à solder tout ou partie du capital restant dû avant l’échéance prévue au contrat. Cette démarche peut intervenir à tout moment, sous réserve du respect des conditions définies lors de la signature du crédit. Ainsi, l’emprunteur dispose d’une certaine liberté pour ajuster son niveau d’endettement en fonction de l’évolution de sa situation financière.

    Par ailleurs, deux formes de remboursement anticipé existent généralement. Le remboursement total permet de solder l’intégralité du crédit, tandis que le remboursement partiel réduit le capital restant dû. Dans ce second cas, l’emprunteur peut choisir de diminuer la durée du crédit ou d’alléger le montant des mensualités.

    Cependant, le contrat de prêt peut prévoir des indemnités de remboursement anticipé. Ces frais compensent la perte d’intérêts pour l’établissement prêteur. Il reste donc important d’examiner les conditions contractuelles avant d’engager une démarche afin d’évaluer l’impact financier réel de l’opération.

    Rembourser un prêt hypothécaire par anticipation : avantages et limites

    Le remboursement anticipé d’un prêt hypothécaire peut présenter plusieurs avantages selon la situation de l’emprunteur. Tout d’abord, cette démarche permet souvent de réduire le coût total du crédit. En diminuant la durée d’endettement, vous limitez le montant des intérêts versés sur la durée restante.

    Ensuite, cette stratégie peut renforcer votre capacité d’emprunt future. En réduisant votre endettement, vous améliorez votre situation financière globale. Ainsi, vous pouvez envisager plus facilement de nouveaux projets patrimoniaux ou immobiliers.

    Toutefois, certaines limites doivent être prises en compte. Les indemnités de remboursement anticipé peuvent réduire l’intérêt financier de l’opération. De plus, mobiliser des liquidités importantes pour solder un crédit peut diminuer votre réserve financière. Il devient donc essentiel d’évaluer l’équilibre entre les gains potentiels et les risques associés.

    1. Remboursement anticipé total

    • Objectif : solder entièrement le crédit.
    • Utilisation : suppression complète de la dette.
    • Points clés : possible indemnité à prévoir.
    • Impact : libération du bien hypothéqué.

    2. Remboursement anticipé partiel

    • Objectif : réduire le capital restant dû.
    • Utilisation : versement ponctuel de capital.
    • Points clés : adaptation des mensualités ou de la durée.
    • Impact : diminution progressive du coût total.

    3. Réduction de durée

    • Objectif : rembourser plus rapidement.
    • Utilisation : maintien du niveau de mensualité.
    • Points clés : baisse significative des intérêts.
    • Impact : désendettement accéléré.

    4. Réduction des mensualités

    • Objectif : alléger les charges mensuelles.
    • Utilisation : maintien de la durée initiale.
    • Points clés : amélioration du confort financier.
    • Impact : meilleure gestion budgétaire.

    Quand envisager de rembourser un prêt hypothécaire par anticipation

    Plusieurs situations peuvent justifier le choix de rembourser un prêt hypothécaire par anticipation. Tout d’abord, la perception d’un capital exceptionnel peut rendre cette option pertinente. Par exemple, une vente immobilière ou une succession peut fournir les liquidités nécessaires pour réduire ou solder un crédit.

    Ensuite, cette démarche peut s’inscrire dans une stratégie de réorganisation patrimoniale. Lorsque votre situation financière évolue, il devient parfois intéressant d’ajuster votre niveau d’endettement. Ainsi, un remboursement anticipé peut accompagner une nouvelle orientation patrimoniale.

    Par ailleurs, une baisse significative des revenus peut inciter à réduire le montant des mensualités. Dans ce cas, un remboursement partiel permet d’alléger les charges mensuelles et d’améliorer la stabilité financière. Cette approche contribue à sécuriser votre budget sur le long terme.

    Enfin, il reste important d’évaluer l’opportunité d’un remboursement anticipé au regard de vos projets futurs. Une analyse globale permet de vérifier que l’utilisation des liquidités reste cohérente avec votre stratégie patrimoniale. Cette réflexion favorise des décisions financières équilibrées et durables.

    Rembourser un prêt hypothécaire par anticipation : une décision à analyser avec précision

    Rembourser un prêt hypothécaire par anticipation constitue une option intéressante pour réduire l’endettement et optimiser la gestion de votre patrimoine. En effet, cette démarche permet d’adapter votre financement à l’évolution de votre situation personnelle ou professionnelle. Ainsi, elle peut s’inscrire dans une stratégie patrimoniale réfléchie.

    Toutefois, chaque situation présente des particularités qu’il convient d’examiner avec attention. Avant de procéder à un remboursement anticipé, vous devez analyser les frais associés, l’impact sur votre trésorerie et vos objectifs à long terme. Une étude personnalisée permet alors d’identifier la solution la plus adaptée à votre situation.

    FAQ – rembourser un prêt hypothécaire par anticipation

    1. Peut-on rembourser un prêt hypothécaire avant la fin du contrat ?

    Oui, il est possible de rembourser un prêt hypothécaire par anticipation selon les conditions prévues dans le contrat.

    2. Faut-il payer des frais lors d’un remboursement anticipé ?

    Oui, des indemnités peuvent être prévues afin de compenser la perte d’intérêts pour le prêteur.

    3. Peut-on rembourser seulement une partie du crédit ?

    Oui, un remboursement partiel permet de réduire le capital restant dû et d’adapter les mensualités ou la durée.

    4. Le remboursement anticipé réduit-il le coût total du crédit ?

    Oui, il peut diminuer le coût total en réduisant les intérêts restant à payer.

    5. Est-il toujours avantageux de rembourser par anticipation ?

    Non, il est nécessaire d’évaluer les frais et l’impact sur votre trésorerie avant de prendre une décision.

  • Peut on financer un bateau avec un prêt hypothécaire?

    Peut on financer un bateau avec un prêt hypothécaire?

    L’achat d’un bateau représente souvent un projet important, qu’il s’agisse d’un usage personnel ou d’un investissement de loisir. Toutefois, le financement d’un tel équipement peut nécessiter des montants significatifs difficiles à mobiliser rapidement. Dans ce contexte, la question financer un bateau avec un prêt hypothécaire revient fréquemment chez les propriétaires disposant d’un patrimoine immobilier. En effet, un bien immobilier peut servir de garantie pour obtenir des liquidités et concrétiser un projet nautique sans mobiliser son épargne disponible. Ainsi, comprendre les mécanismes associés à ce type de financement permet d’envisager une solution adaptée à votre situation patrimoniale.

    En un coup d’œil

    Financer un bateau avec un prêt hypothécaire : comprendre le principe

    Financer un bateau avec un prêt hypothécaire consiste à utiliser un bien immobilier comme garantie afin d’obtenir des liquidités. Concrètement, l’établissement prêteur inscrit une hypothèque sur un bien détenu par l’emprunteur. Cette garantie sécurise le financement et permet d’accéder à un capital destiné à financer l’achat du bateau.

    Par ailleurs, cette solution diffère d’un crédit classique dédié à l’achat d’un bateau. En effet, le financement repose sur la valeur du patrimoine immobilier plutôt que sur l’objet financé lui-même. Ainsi, cette approche offre souvent une plus grande souplesse dans l’utilisation des fonds obtenus.

    De plus, le prêt hypothécaire permet généralement d’obtenir des montants plus importants qu’un financement classique. Cette caractéristique peut s’avérer utile lorsque le projet concerne un bateau de grande valeur ou un modèle nécessitant un équipement spécifique. Dans ce contexte, le financement devient un outil au service d’un projet patrimonial structuré.

    Financer un bateau avec un prêt hypothécaire : les avantages possibles

    Utiliser un prêt hypothécaire pour financer un bateau présente plusieurs avantages dans certaines situations. Tout d’abord, cette solution permet de préserver votre épargne disponible. Ainsi, vous conservez une réserve financière pour faire face à d’autres besoins ou opportunités.

    Ensuite, ce type de financement offre souvent une grande flexibilité dans l’utilisation des fonds. Contrairement à certains crédits affectés, les liquidités obtenues peuvent être utilisées pour différents éléments liés au projet. Par exemple, elles peuvent couvrir l’achat du bateau, les équipements ou les frais associés.

    Par ailleurs, le recours à un prêt hypothécaire peut permettre d’adapter la durée du financement à votre capacité financière. Cette souplesse contribue à maintenir un équilibre budgétaire sur le long terme. De plus, l’utilisation d’un patrimoine immobilier comme levier financier peut renforcer la cohérence globale de votre stratégie patrimoniale.

    1. Achat d’un bateau de plaisance

    • Objectif : financer un projet de loisir.
    • Utilisation : acquisition d’un bateau personnel.
    • Points clés : utilisation d’un bien immobilier en garantie.
    • Impact : maintien de l’épargne disponible.

    2. Financement d’un bateau haut de gamme

    • Objectif : obtenir un capital important.
    • Utilisation : financement d’un bateau de valeur élevée.
    • Points clés : financement basé sur la valeur immobilière.
    • Impact : accès à un projet ambitieux.

    3. Achat avec équipements complémentaires

    • Objectif : financer un projet complet.
    • Utilisation : équipements et aménagements nautiques.
    • Points clés : souplesse d’utilisation des fonds.
    • Impact : adaptation du projet aux besoins réels.

    4. Gestion patrimoniale globale

    • Objectif : préserver les placements existants.
    • Utilisation : financement via patrimoine immobilier.
    • Points clés : maintien d’une stratégie équilibrée.
    • Impact : optimisation de la gestion financière.

    Les points à vérifier avant de financer un bateau avec un prêt hypothécaire

    Avant d’engager une démarche visant à financer un bateau avec un prêt hypothécaire, plusieurs éléments doivent être analysés avec précision. Tout d’abord, la valeur du bien immobilier utilisé en garantie constitue un facteur déterminant. Une estimation fiable permet d’évaluer le montant pouvant être emprunté dans des conditions adaptées.

    Ensuite, votre capacité de remboursement doit être étudiée avec attention. Les établissements prêteurs examinent les revenus, les charges existantes et la situation patrimoniale globale. Ainsi, ces éléments permettent de définir un financement compatible avec votre équilibre financier.

    Par ailleurs, il reste important d’anticiper l’ensemble des coûts liés à l’achat du bateau. Outre le prix d’acquisition, vous devez intégrer les frais d’entretien, d’assurance et d’amarrage. Cette vision globale permet d’éviter toute difficulté financière après la mise en place du financement.

    Enfin, une réflexion patrimoniale globale reste indispensable avant de concrétiser ce type de projet. L’accompagnement par un professionnel permet d’identifier la solution la plus adaptée à vos objectifs et à votre situation personnelle.

    Financer un bateau avec un prêt hypothécaire : une solution adaptée à certains projets

    Financer un bateau avec un prêt hypothécaire peut constituer une solution pertinente pour les propriétaires souhaitant concrétiser un projet important sans mobiliser immédiatement leur épargne. En effet, cette stratégie permet d’utiliser la valeur d’un bien immobilier comme levier financier tout en conservant une gestion patrimoniale cohérente. Ainsi, elle offre une certaine souplesse pour réaliser des projets ambitieux.

    Toutefois, chaque situation nécessite une analyse personnalisée afin d’évaluer les conditions et les impacts du financement. Avant d’engager une démarche, vous devez examiner votre patrimoine, votre capacité financière et vos objectifs à long terme. Une approche structurée permet alors d’envisager le financement d’un bateau dans des conditions sécurisées et durables.

    FAQ – financer un bateau avec un prêt hypothécaire

    1. Peut-on réellement financer un bateau avec un prêt hypothécaire ?

    Oui, un prêt hypothécaire permet d’obtenir des liquidités utilisables pour financer l’achat d’un bateau.

    2. Faut-il être propriétaire d’un bien immobilier ?

    Oui, la présence d’un bien immobilier constitue généralement la garantie nécessaire pour obtenir ce type de financement.

    3. Peut-on financer un bateau neuf ou d’occasion ?

    Oui, les fonds obtenus peuvent servir à financer un bateau neuf ou d’occasion selon votre projet.

    4. Quels frais prévoir en plus du prix du bateau ?

    Vous devez prévoir l’entretien, l’assurance et les frais d’amarrage en plus du coût d’acquisition.

    5. Ce financement est-il adapté à tous les profils ?

    Non, chaque projet nécessite une étude personnalisée afin d’évaluer sa faisabilité et sa pertinence.

  • SCI et prêt hypothécaire : est-ce compatible ?

    SCI et prêt hypothécaire : est-ce compatible ?

    De nombreux investisseurs choisissent la société civile immobilière pour structurer leur patrimoine et faciliter la gestion de leurs biens. Toutefois, lorsqu’un projet nécessite des liquidités ou un financement important, une question revient fréquemment : SCI prêt hypothécaire, est-ce réellement compatible ? En effet, une SCI peut, sous certaines conditions, accéder à des solutions de financement reposant sur la valeur de son patrimoine immobilier. Ainsi, comprendre le fonctionnement d’un prêt hypothécaire dans le cadre d’une SCI permet d’anticiper les possibilités offertes et d’éviter des erreurs de structuration financière.

    En un coup d’œil

    SCI prêt hypothécaire : comprendre le principe

    Une société civile immobilière peut recourir à un financement hypothécaire au même titre qu’un particulier. Concrètement, la SCI met en garantie un bien immobilier qu’elle détient afin d’obtenir un crédit. Cette garantie permet au prêteur de sécuriser l’opération et d’accorder un financement adapté à la valeur du patrimoine détenu par la société.

    Par ailleurs, la mise en place d’un prêt hypothécaire au sein d’une SCI repose sur une analyse globale de la structure. Le prêteur étudie notamment la solidité financière de la société ainsi que la situation des associés. Ainsi, les revenus locatifs générés par les biens immobiliers jouent souvent un rôle déterminant dans l’évaluation du dossier.

    De plus, cette solution s’inscrit généralement dans une logique patrimoniale de long terme. Une SCI permet d’organiser la détention des biens et de faciliter certaines opérations financières. Dans ce contexte, l’utilisation d’un financement hypothécaire peut constituer un levier intéressant pour accompagner le développement du patrimoine immobilier.

    SCI prêt hypothécaire : quelles conditions pour emprunter

    Pour qu’une SCI puisse obtenir un prêt hypothécaire, plusieurs conditions doivent être réunies. Tout d’abord, la valeur des biens immobiliers détenus par la société constitue un élément central. Une estimation précise permet d’évaluer la capacité d’emprunt et de sécuriser le financement.

    Ensuite, la situation financière des associés reste déterminante. Même si la SCI constitue une entité juridique distincte, les associés apportent souvent des garanties complémentaires. Ainsi, leur solvabilité et leur engagement financier influencent directement l’acceptation du dossier.

    Par ailleurs, les revenus locatifs générés par les biens détenus par la SCI peuvent renforcer la solidité du projet. Ces loyers contribuent à démontrer la capacité de remboursement de la société. De plus, la qualité des biens immobiliers et leur localisation constituent des critères importants dans l’analyse du financement.

    Enfin, la rédaction des statuts de la SCI doit permettre le recours à l’emprunt. Certaines clauses doivent prévoir explicitement la possibilité de contracter un crédit et de consentir une hypothèque. Une vérification préalable évite ainsi des blocages juridiques lors de la demande de financement.

    1. Financer un nouveau projet immobilier

    • Objectif : acquérir un nouveau bien.
    • Utilisation : garantie sur un bien détenu.
    • Points clés : valorisation du patrimoine existant.
    • Impact : développement progressif du patrimoine.

    2. Réaliser des travaux importants

    • Objectif : améliorer la valeur des biens.
    • Utilisation : financement de rénovation.
    • Points clés : optimisation locative.
    • Impact : augmentation du potentiel locatif.

    3. Obtenir de la trésorerie

    • Objectif : dégager des liquidités.
    • Utilisation : mobilisation d’un actif existant.
    • Points clés : maintien des biens détenus.
    • Impact : souplesse financière accrue.

    4. Réorganiser un financement existant

    • Objectif : restructurer un crédit.
    • Utilisation : adaptation des modalités financières.
    • Points clés : optimisation des charges.
    • Impact : meilleure gestion budgétaire.

    Dans quels cas une SCI peut utiliser un prêt hypothécaire

    Une SCI peut utiliser un prêt hypothécaire dans de nombreuses situations patrimoniales. Tout d’abord, cette solution permet d’acquérir un nouveau bien immobilier sans vendre ceux déjà détenus par la société. Ainsi, elle favorise la croissance progressive du patrimoine immobilier.

    Ensuite, ce type de financement peut servir à réaliser des travaux importants sur un bien existant. Par exemple, une rénovation énergétique ou une restructuration complète peut améliorer la rentabilité locative. Dans ce cas, le financement constitue un levier de valorisation du patrimoine.

    Par ailleurs, certaines SCI utilisent ce mécanisme pour obtenir une trésorerie destinée à financer d’autres projets. Cette flexibilité permet d’adapter l’utilisation des fonds à différents objectifs patrimoniaux. Toutefois, une analyse globale reste indispensable afin de sécuriser l’opération.

    Enfin, une SCI peut recourir à un prêt hypothécaire pour restructurer un financement existant. Cette démarche permet d’améliorer l’équilibre financier de la société et d’adapter les charges à ses capacités réelles. Ainsi, la gestion patrimoniale devient plus souple et mieux maîtrisée.

    SCI prêt hypothécaire : une solution compatible sous certaines conditions

    Une SCI peut parfaitement recourir à un prêt hypothécaire lorsque la structure et le patrimoine le permettent. En effet, cette solution offre une réelle souplesse pour financer des projets immobiliers ou obtenir des liquidités sans vendre les biens détenus par la société. Ainsi, elle constitue un outil intéressant dans une stratégie patrimoniale structurée.

    Toutefois, chaque projet nécessite une étude approfondie afin d’évaluer les conditions juridiques et financières applicables. Avant d’engager une démarche, vous devez analyser la situation de la SCI, la valeur des biens et les objectifs poursuivis. Une approche personnalisée permet alors d’identifier la solution la plus adaptée à votre stratégie patrimoniale.

    FAQ – SCI prêt hypothécaire

    1. Une SCI peut-elle obtenir un prêt hypothécaire ?

    Oui, une SCI peut obtenir un prêt hypothécaire en mettant un bien immobilier en garantie.

    2. Les associés doivent-ils se porter garants ?

    Oui, les associés apportent souvent des garanties personnelles pour sécuriser le financement.

    3. Peut-on utiliser un prêt hypothécaire pour financer des travaux en SCI ?

    Oui, ce type de financement permet de réaliser des travaux importants sur un bien détenu par la SCI.

    4. La SCI doit-elle posséder un bien pour emprunter ?

    Oui, la présence d’un bien immobilier facilite la mise en place d’une garantie hypothécaire.

    5. Le prêt hypothécaire est-il adapté aux SCI familiales ?

    Oui, il peut convenir aux SCI familiales souhaitant financer des projets ou restructurer leur patrimoine.

  • Peut-on utiliser un bien locatif comme garantie pour obtenir un prêt ?

    Peut-on utiliser un bien locatif comme garantie pour obtenir un prêt ?

    De nombreux investisseurs immobiliers possèdent un patrimoine locatif valorisé, mais souhaitent parfois mobiliser des fonds sans vendre leurs biens. Dans ce contexte, utiliser un bien locatif comme garantie constitue une solution patrimoniale intéressante. En effet, un logement loué peut servir de support à un financement adapté, notamment lorsqu’un projet nécessite des liquidités importantes. Ainsi, cette approche permet d’exploiter la valeur d’un bien immobilier tout en conservant les revenus locatifs associés. Il devient donc essentiel de comprendre comment fonctionne ce mécanisme et dans quelles situations il peut répondre à vos besoins.

    En un coup d’œil

    Comprendre le principe d’un bien locatif comme garantie

    Utiliser un bien locatif comme garantie consiste à mettre un logement en location en appui d’un financement. Concrètement, l’établissement prêteur prend une garantie sur le bien afin de sécuriser le remboursement du crédit. Ainsi, la valeur immobilière devient un levier financier permettant d’obtenir des fonds.

    Par ailleurs, un bien loué présente un avantage supplémentaire puisqu’il génère des revenus réguliers. Ces loyers renforcent souvent la solidité du dossier et rassurent le prêteur. De plus, la valeur du bien et sa localisation influencent directement les conditions du financement proposé.

    Enfin, cette stratégie permet de conserver le bien immobilier tout en mobilisant une partie de sa valeur. Vous pouvez donc poursuivre la perception des loyers tout en finançant un nouveau projet. Cette logique s’inscrit ainsi dans une gestion patrimoniale dynamique et structurée.

    Bien locatif comme garantie : quelles solutions de financement

    Plusieurs solutions permettent d’utiliser un bien locatif comme garantie dans le cadre d’un financement. Tout d’abord, le prêt hypothécaire constitue l’une des options les plus adaptées lorsque le montant recherché est important. En effet, ce type de financement repose directement sur la valeur du bien immobilier mis en garantie.

    Ensuite, le refinancement immobilier peut également être envisagé. Cette solution consiste à réorganiser un financement existant afin de dégager de nouvelles liquidités. Ainsi, elle permet d’utiliser la valeur actuelle du bien locatif pour financer un projet supplémentaire.

    Par ailleurs, certains montages patrimoniaux permettent d’intégrer plusieurs biens locatifs dans une stratégie globale. Cette organisation peut renforcer la solidité financière du dossier et offrir davantage de souplesse dans la gestion des financements. Toutefois, chaque situation nécessite une analyse personnalisée afin de choisir la solution la plus adaptée.

    1. Prêt hypothécaire

    • Objectif : obtenir des liquidités importantes.
    • Utilisation : mise en garantie du bien locatif.
    • Points clés : financement basé sur la valeur immobilière.
    • Impact : conservation du bien et des loyers.

    2. Refinancement immobilier

    • Objectif : dégager de nouvelles liquidités.
    • Utilisation : restructuration d’un crédit existant.
    • Points clés : valorisation du patrimoine locatif.
    • Impact : amélioration de la trésorerie.

    3. Financement d’un nouveau projet

    • Objectif : investir dans un nouveau bien.
    • Utilisation : mobilisation de la valeur locative.
    • Points clés : stratégie patrimoniale évolutive.
    • Impact : développement du patrimoine immobilier.

    4. Optimisation patrimoniale

    • Objectif : structurer l’ensemble du patrimoine.
    • Utilisation : analyse globale des actifs.
    • Points clés : stratégie à long terme.
    • Impact : meilleure gestion financière.

    Dans quels cas utiliser un bien locatif comme garantie

    Utiliser un bien locatif comme garantie peut répondre à plusieurs objectifs patrimoniaux. Tout d’abord, cette solution permet de financer un nouveau projet immobilier sans vendre un bien existant. Ainsi, vous pouvez développer votre patrimoine tout en conservant vos actifs actuels.

    Ensuite, cette stratégie peut servir à financer des travaux importants sur un bien immobilier. Par exemple, une rénovation énergétique ou une modernisation peut améliorer la valeur du logement et renforcer son attractivité locative. Dans ce cas, le financement devient un outil de valorisation patrimoniale.

    Par ailleurs, certains investisseurs utilisent cette approche pour obtenir de la trésorerie destinée à un projet professionnel ou personnel. Cette flexibilité permet d’adapter l’utilisation des fonds à différents objectifs. Toutefois, une analyse précise reste indispensable pour sécuriser l’opération.

    Enfin, cette solution peut également être envisagée pour restructurer des crédits existants. Elle permet alors d’améliorer l’équilibre financier global et d’optimiser la gestion des engagements. Cette démarche contribue à renforcer la solidité du patrimoine sur le long terme.

    Bien locatif comme garantie : un levier pour développer votre patrimoine

    Utiliser un bien locatif comme garantie constitue un levier efficace pour mobiliser des ressources financières tout en conservant vos actifs immobiliers. Cette stratégie permet d’accompagner des projets ambitieux tout en maintenant les revenus locatifs existants. Ainsi, elle s’inscrit dans une logique de développement patrimonial durable.

    Cependant, chaque projet nécessite une étude approfondie afin d’évaluer les risques et les opportunités. Avant d’engager une démarche, vous devez analyser la valeur du bien, votre capacité de remboursement et vos objectifs à long terme. Une approche personnalisée permet alors d’identifier la solution la plus adaptée à votre situation.

    FAQ – bien locatif comme garantie

    1. Peut-on utiliser un bien locatif comme garantie pour un prêt ?

    Oui, un bien locatif peut servir de garantie pour obtenir un financement, notamment via un prêt hypothécaire.

    2. Les loyers sont-ils pris en compte dans le financement ?

    Oui, les revenus locatifs peuvent renforcer la solidité du dossier et améliorer les conditions d’emprunt.

    3. Faut-il que le bien soit totalement remboursé ?

    Non, un bien encore financé peut servir de garantie, sous réserve d’une valeur suffisante.

    4. Peut-on financer plusieurs projets avec un bien locatif ?

    Oui, selon la valeur du bien et votre situation financière, plusieurs projets peuvent être envisagés.

    5. Quels sont les risques liés à cette stratégie ?

    Comme tout crédit, cette solution nécessite une analyse préalable pour garantir votre capacité de remboursement.

  • Peut-on financer un rachat de soulte avec un prêt hypothécaire ?

    Peut-on financer un rachat de soulte avec un prêt hypothécaire ?

    Lors d’une séparation, d’un divorce ou d’une succession, le rachat de soulte constitue souvent une étape incontournable pour conserver un bien immobilier. En effet, lorsqu’un bien appartient à plusieurs personnes, l’un des copropriétaires peut souhaiter en devenir l’unique détenteur. Dans ce cas, il doit indemniser les autres détenteurs de parts. Toutefois, le montant à verser peut être important, ce qui nécessite parfois la mise en place d’un financement adapté. Il devient donc essentiel de comprendre comment financer un rachat de soulte sans fragiliser votre équilibre financier.

    En un coup d’œil

    Comprendre le principe du rachat de soulte

    Le rachat de soulte intervient lorsqu’un bien immobilier appartient à plusieurs personnes et que l’une d’elles souhaite conserver ce bien seule. Cette situation apparaît fréquemment lors d’un divorce, d’une séparation ou d’un partage successoral. Ainsi, la personne qui souhaite garder le bien doit verser une compensation financière aux autres copropriétaires.

    Par ailleurs, le montant de la soulte dépend directement de la valeur du bien immobilier et de la part détenue par chaque personne. Une estimation précise reste donc indispensable pour établir le montant à verser. De plus, le capital restant dû sur un éventuel crédit immobilier influence également le calcul final.

    Dans certains cas, la somme à financer peut représenter un montant significatif. Il devient alors difficile d’utiliser uniquement un crédit classique. Pour autant, conserver un bien peut présenter un intérêt patrimonial important, notamment lorsque le logement possède une valeur stratégique ou affective.

    Financer un rachat de soulte grâce à un prêt hypothécaire

    Financer un rachat de soulte nécessite souvent une solution adaptée à la valeur du bien immobilier concerné. Dans ce contexte, le prêt hypothécaire constitue une option pertinente lorsque le montant à financer dépasse les capacités d’un crédit classique. En effet, ce type de financement repose sur la mise en garantie d’un bien immobilier existant.

    Par ailleurs, le prêt hypothécaire permet d’utiliser la valeur du patrimoine immobilier pour obtenir les fonds nécessaires. Cette approche peut s’avérer utile lorsque les revenus seuls ne suffisent pas à financer la soulte. Ainsi, la présence d’un patrimoine immobilier valorisé peut renforcer la solidité du dossier.

    De plus, cette solution peut offrir une certaine souplesse dans la structuration du financement. Elle permet notamment d’adapter la durée et les modalités du crédit aux besoins spécifiques de l’opération. Cette flexibilité facilite la conservation d’un bien immobilier tout en respectant un équilibre financier global.

    Enfin, le prêt hypothécaire peut être envisagé aussi bien lors d’une séparation que dans le cadre d’une succession. Dans ces situations, il permet d’éviter la vente du bien tout en assurant une indemnisation équitable des autres copropriétaires.

    Les éléments à analyser avant un rachat de soulte

    Avant d’engager un rachat de soulte, plusieurs éléments doivent être étudiés avec attention. Tout d’abord, la valeur réelle du bien immobilier constitue un point central. Une estimation fiable permet d’éviter les déséquilibres financiers et d’anticiper précisément le montant à financer.

    Ensuite, votre capacité de remboursement doit être analysée de manière rigoureuse. Les établissements prêteurs examinent vos revenus, vos charges existantes et votre patrimoine global. Ainsi, ces éléments permettent de définir un niveau d’endettement compatible avec votre situation.

    Par ailleurs, la qualité du bien immobilier influence également la décision de financement. Un bien situé dans une zone dynamique ou présentant un potentiel de valorisation rassure généralement les prêteurs. Cette caractéristique renforce la crédibilité du projet.

    Enfin, il reste essentiel d’anticiper l’ensemble des frais liés à l’opération. Outre le financement de la soulte, vous devez intégrer les frais notariés, les frais d’estimation et les coûts éventuels liés au crédit. Une préparation rigoureuse permet ainsi de sécuriser votre projet et d’éviter les imprévus.

    1. Rachat de soulte après divorce

    • Objectif : conserver le logement familial.
    • Utilisation : indemniser un ex-conjoint.
    • Points clés : estimation précise du bien nécessaire.
    • Impact : maintien du cadre de vie ou du patrimoine.

    2. Rachat de soulte en succession

    • Objectif : conserver un bien familial.
    • Utilisation : indemniser les autres héritiers.
    • Points clés : calcul basé sur la valeur du bien.
    • Impact : préservation du patrimoine familial.

    3. Financement hypothécaire

    • Objectif : financer un montant important.
    • Utilisation : mise en garantie d’un bien immobilier.
    • Points clés : financement basé sur la valeur du patrimoine.
    • Impact : accès à une solution adaptée aux montants élevés.

    4. Crédit immobilier classique

    • Objectif : financer une soulte modérée.
    • Utilisation : financement basé sur les revenus.
    • Points clés : dépend du niveau d’endettement.
    • Impact : solution adaptée aux montants limités.

    Rachat de soulte : anticiper le financement pour sécuriser votre patrimoine

    Le rachat de soulte constitue une opération importante dans la gestion d’un patrimoine immobilier. En effet, il permet de conserver un bien tout en assurant une indemnisation équitable des autres copropriétaires. Toutefois, cette démarche nécessite une préparation financière rigoureuse afin d’éviter toute difficulté future.

    Ainsi, anticiper le financement reste essentiel pour sécuriser votre projet. En étudiant précisément votre situation patrimoniale, vous pouvez identifier la solution la plus adaptée à vos besoins. Une analyse personnalisée permet alors d’envisager le rachat de soulte dans des conditions sereines et durables.

    FAQ – rachat de soulte

    1. Qu’est-ce qu’un rachat de soulte ?

    Le rachat de soulte consiste à indemniser un copropriétaire afin de devenir seul propriétaire d’un bien immobilier.

    2. Dans quels cas réalise-t-on un rachat de soulte ?

    Cette opération intervient généralement lors d’un divorce, d’une séparation ou d’une succession.

    3. Comment calcule-t-on le montant d’une soulte ?

    Le montant dépend de la valeur du bien immobilier, des parts détenues et du capital restant dû sur un éventuel crédit.

    4. Peut-on financer un rachat de soulte avec un prêt hypothécaire ?

    Oui, un prêt hypothécaire permet souvent de financer une soulte importante en utilisant un bien immobilier comme garantie.

    5. Quels frais prévoir lors d’un rachat de soulte ?

    Vous devez prévoir les frais notariés, les frais d’estimation du bien et les éventuels frais liés au crédit.

  • Durée maximale du prêt relais : que faire après 24 mois ?

    Durée maximale du prêt relais : que faire après 24 mois ?

    Lors d’un achat immobilier avec revente en cours, le prêt relais constitue souvent une solution utilisée par les propriétaires. Cependant, la question de la durée maximale prêt relais revient fréquemment. En pratique, les banques limitent généralement ce financement à une période de 12 à 24 mois. En parallèle, certaines solutions hypothécaires in fine peuvent proposer un horizon beaucoup plus long, pouvant aller jusqu’à 10 ans selon les établissements et selon le profil de l’emprunteur. Il devient donc essentiel de comparer ces deux logiques dès le départ afin d’adapter le financement au rythme réel de votre projet.

    En un coup d’œil

    Comprendre la durée maximale d’un prêt relais

    Le prêt relais permet de financer l’achat d’un nouveau bien avant la vente du précédent. Concrètement, la banque avance une partie de la valeur estimée du bien à vendre. Ainsi, l’emprunteur dispose des fonds nécessaires pour concrétiser son nouveau projet sans attendre la signature de la vente.

    Toutefois, ce financement reste conçu comme une solution de courte durée. Dans la majorité des cas, les établissements bancaires fixent la durée maximale d’un prêt relais entre 12 et 24 mois. Cette limite vise à sécuriser le remboursement dans un délai raisonnable. Par conséquent, la réussite de l’opération dépend souvent de la rapidité de la vente.

    Par ailleurs, certaines banques peuvent accepter une prolongation sous conditions. Cependant, cette extension reste encadrée et ne constitue pas la règle générale. Vous avez donc intérêt à anticiper dès l’origine du projet si le délai de vente risque d’être plus long que prévu.

    Les limites liées à la durée maximale du prêt relais

    La durée maximale prêt relais peut devenir contraignante dans plusieurs situations. Tout d’abord, la vente d’un bien peut prendre plus de temps que prévu. Par exemple, un marché immobilier ralenti, un prix trop ambitieux ou un bien atypique peuvent retarder la transaction.

    Ensuite, cette limite temporelle peut créer une pression financière importante. L’emprunteur doit parfois gérer plusieurs charges en parallèle. De plus, l’incertitude sur le calendrier de vente peut compliquer la gestion budgétaire du foyer.

    Par ailleurs, le prêt relais reste très dépendant du marché immobilier. Si les conditions de vente se dégradent, les 24 mois peuvent devenir insuffisants. Il devient donc utile d’étudier d’autres solutions dès le montage initial. Ainsi, vous ne raisonnez pas uniquement en fonction d’un délai bancaire court, mais en fonction du temps réellement nécessaire à votre projet.

    Prêt relais ou prêt hypothécaire in fine : quelle alternative

    Face aux limites du prêt relais classique, le prêt hypothécaire in fine constitue une alternative à envisager dès le départ. Contrairement au prêt relais, qui repose sur une logique transitoire de 12 à 24 mois, le prêt hypothécaire in fine peut offrir une durée nettement plus longue. Selon les situations, cette durée peut atteindre jusqu’à 10 ans. Ainsi, cette solution apporte un horizon beaucoup plus confortable pour organiser une vente dans de bonnes conditions.

    Par ailleurs, le fonctionnement diffère sensiblement. Avec un prêt hypothécaire in fine, l’emprunteur rembourse principalement les intérêts pendant la durée du financement. Ensuite, il rembourse le capital à l’échéance prévue. Cette mécanique permet donc de préserver davantage de souplesse pendant plusieurs années, ce qui peut s’avérer pertinent lorsque la cession du bien demande du temps.

    De plus, cette alternative peut convenir à des propriétaires qui souhaitent éviter la pression d’un calendrier trop court. Elle peut également répondre à des situations patrimoniales plus complexes, notamment lorsque la vente dépend d’un bon niveau de prix ou d’un contexte de marché plus lent. En revanche, ce type de financement doit être étudié avec attention, car il repose sur une garantie hypothécaire et sur une stratégie patrimoniale cohérente.

    Enfin, le choix entre prêt relais et prêt hypothécaire in fine dépend de plusieurs critères. La valeur du bien, la solidité du dossier, le niveau d’endettement et les objectifs patrimoniaux doivent être analysés précisément. Une étude personnalisée permet donc d’identifier la solution la plus adaptée, non pas après 24 mois, mais dès la conception du projet.

    1. Prêt relais classique

    • Objectif : financer un achat en attendant une vente.
    • Utilisation : durée généralement limitée à 12 à 24 mois.
    • Points clés : dépend fortement du délai de vente.
    • Impact : solution rapide mais contrainte dans le temps.

    2. Prolongation du prêt relais

    • Objectif : obtenir un délai supplémentaire.
    • Utilisation : accord ponctuel de la banque.
    • Points clés : solution incertaine et très encadrée.
    • Impact : apporte un peu de temps, sans changer la logique du montage.

    3. Prêt hypothécaire in fine

    • Objectif : financer le projet sur une durée plus longue.
    • Utilisation : remboursement du capital à l’échéance.
    • Points clés : durée pouvant aller jusqu’à 10 ans.
    • Impact : offre davantage de souplesse pour vendre dans de bonnes conditions.

    4. Vente anticipée du bien

    • Objectif : sécuriser rapidement le financement.
    • Utilisation : ajustement du calendrier immobilier.
    • Points clés : dépend de la liquidité du marché local.
    • Impact : réduit le risque de blocage financier.

    Durée maximale prêt relais : anticiper pour éviter un horizon trop court

    La durée maximale prêt relais constitue un point de vigilance majeur dans un projet immobilier avec revente. En pratique, le prêt relais classique impose souvent un horizon limité à environ 24 mois. À l’inverse, certaines solutions hypothécaires in fine peuvent proposer une durée beaucoup plus longue, pouvant aller jusqu’à 10 ans selon les établissements et le profil retenu. Cette différence change profondément la manière d’aborder le projet.

    Vous avez donc intérêt à raisonner dès le départ en fonction du temps réellement nécessaire à la vente de votre bien. Dans certains cas, le prêt relais reste adapté. Dans d’autres, un prêt hypothécaire in fine peut offrir une structure plus souple et plus cohérente. Une analyse globale permet alors de sécuriser le financement tout en préservant votre stratégie patrimoniale.

    FAQ – durée maximale prêt relais

    1. Quelle est la durée maximale d’un prêt relais ?

    La durée maximale d’un prêt relais se situe généralement entre 12 et 24 mois selon les banques.

    2. Peut-on prolonger un prêt relais au-delà de 24 mois ?

    Une prolongation peut parfois être étudiée, mais elle reste exceptionnelle et dépend de l’accord de la banque.

    3. Existe-t-il une alternative au prêt relais dès le départ ?

    Oui, un prêt hypothécaire in fine peut être envisagé dès l’origine du projet lorsque le délai de vente risque d’être long.

    4. Quelle durée peut proposer un prêt hypothécaire in fine ?

    Selon les établissements et le profil de l’emprunteur, un prêt hypothécaire in fine peut aller jusqu’à 10 ans.

    5. Pourquoi comparer ces solutions avant de signer ?

    Comparer en amont permet d’adapter le financement au vrai calendrier du projet et d’éviter une pression excessive liée à un délai trop court.

  • Prêt de trésorerie hypothécaire : conditions d’obtention pour les propriétaires

    Prêt de trésorerie hypothécaire : conditions d’obtention pour les propriétaires

    Certains propriétaires disposent d’un patrimoine immobilier important mais rencontrent ponctuellement un besoin de liquidités. Dans cette situation, le prêt de trésorerie hypothécaire peut constituer une solution intéressante. Ce type de financement permet en effet d’obtenir des fonds en mettant un bien immobilier en garantie. Toutefois, les établissements prêteurs appliquent des critères précis avant d’accorder ce type de crédit. Il est donc essentiel de comprendre les principales conditions du prêt de trésorerie hypothécaire afin d’évaluer la faisabilité du projet et d’anticiper les démarches nécessaires.

    En un coup d’œil

    Comprendre le fonctionnement du prêt de trésorerie hypothécaire

    Le prêt de trésorerie hypothécaire permet à un propriétaire d’emprunter de l’argent en utilisant un bien immobilier comme garantie. Concrètement, l’établissement prêteur inscrit une hypothèque sur le bien afin de sécuriser le financement. Cette garantie permet à la banque de limiter son risque et d’accorder un crédit même lorsque le projet ne concerne pas directement l’immobilier.

    Contrairement à un crédit immobilier classique, les fonds obtenus peuvent être utilisés librement. Les emprunteurs peuvent par exemple financer un projet personnel, consolider certaines dettes ou encore soutenir une activité professionnelle. Cependant, la banque analyse toujours la valeur du bien immobilier et la situation financière de l’emprunteur avant de donner son accord.

    Le montant accordé dépend généralement de la valeur du bien mis en garantie. Dans la majorité des cas, l’établissement prêteur finance entre 50 % et 70 % de la valeur du bien. Cette marge de sécurité protège le prêteur en cas de difficulté de remboursement.

    Les principales conditions d’obtention pour les propriétaires

    Les banques examinent plusieurs critères avant d’accorder ce financement. Tout d’abord, l’emprunteur doit être propriétaire d’un bien immobilier. Ce bien peut être une résidence principale, une résidence secondaire ou un bien locatif. La valeur du bien constitue en effet l’élément central de l’analyse du dossier.

    Ensuite, l’établissement prêteur vérifie la situation financière de l’emprunteur. Les revenus, l’endettement global et la stabilité professionnelle sont étudiés avec attention. Même si le bien immobilier constitue une garantie solide, la capacité de remboursement reste un critère essentiel pour la banque.

    La situation patrimoniale globale peut également jouer un rôle. Par exemple, un propriétaire disposant de plusieurs actifs immobiliers peut présenter un profil rassurant pour le prêteur. En revanche, un bien fortement endetté ou déjà hypothéqué peut limiter les possibilités de financement.

    Enfin, certaines démarches administratives sont nécessaires. La mise en place d’une hypothèque doit être réalisée devant un notaire. Cette formalité entraîne des frais spécifiques qui doivent être intégrés dans le coût global du crédit.

    Dans quels cas demander un prêt de trésorerie hypothécaire

    Le prêt de trésorerie hypothécaire peut répondre à plusieurs besoins financiers. Certains propriétaires utilisent ce financement pour réaliser des travaux importants dans leur logement. D’autres y ont recours afin de financer un projet personnel ou soutenir un investissement.

    Cette solution peut également être envisagée dans une stratégie patrimoniale plus large. Par exemple, un propriétaire peut mobiliser la valeur de son patrimoine immobilier afin de saisir une opportunité d’investissement. Dans ce cas, le crédit devient un outil permettant d’utiliser le capital immobilisé dans la pierre.

    Toutefois, cette solution doit être étudiée avec attention. L’hypothèque constitue une garantie réelle sur le bien immobilier. En cas de difficulté de remboursement, l’établissement prêteur peut engager une procédure pour récupérer les sommes dues. Il est donc essentiel d’évaluer précisément la capacité de remboursement avant de s’engager.

    1. Financer un projet personnel

    • Objectif : obtenir rapidement des liquidités.
    • Utilisation : travaux, projets familiaux ou dépenses importantes.
    • Points clés : financement adossé à un bien immobilier.
    • Impact : accès à une trésorerie importante.

    2. Consolider certaines dettes

    • Objectif : restructurer une situation financière.
    • Utilisation : remboursement de crédits existants.
    • Points clés : garantie immobilière rassurante pour la banque.
    • Impact : amélioration potentielle de la gestion budgétaire.

    3. Financer un investissement

    • Objectif : mobiliser la valeur du patrimoine immobilier.
    • Utilisation : nouveaux projets patrimoniaux.
    • Points clés : utilisation stratégique du levier du crédit.
    • Impact : possibilité de saisir des opportunités d’investissement.

    4. Rééquilibrer un patrimoine

    • Objectif : améliorer la gestion du patrimoine.
    • Utilisation : arbitrages financiers ou immobiliers.
    • Points clés : analyse patrimoniale préalable recommandée.
    • Impact : optimisation possible de la stratégie patrimoniale.

    Prêt de trésorerie hypothécaire : ce qu’il faut retenir sur les conditions

    Le prêt de trésorerie hypothécaire constitue une solution de financement intéressante pour les propriétaires disposant d’un patrimoine immobilier. Grâce à l’hypothèque, il devient possible de mobiliser une partie de la valeur d’un bien afin d’obtenir des liquidités.

    Cependant, les banques examinent plusieurs éléments avant d’accorder ce type de crédit. La valeur du bien, la situation financière de l’emprunteur et la capacité de remboursement restent des critères déterminants. Une analyse précise du projet permet donc d’identifier si cette solution correspond réellement aux besoins du propriétaire.

    FAQ – prêt de trésorerie hypothécaire conditions

    1. Qui peut obtenir un prêt de trésorerie hypothécaire ?

    Ce financement s’adresse principalement aux propriétaires disposant d’un bien immobilier pouvant servir de garantie.

    2. Quel montant peut-on emprunter ?

    Le montant dépend généralement de la valeur du bien immobilier. Les banques prêtent souvent entre 50 % et 70 % de cette valeur.

    3. Faut-il passer devant un notaire ?

    Oui. La mise en place d’une hypothèque nécessite un acte notarié afin d’inscrire la garantie sur le bien immobilier.

    4. Peut-on utiliser librement l’argent emprunté ?

    Oui. Contrairement à un crédit immobilier classique, les fonds peuvent être utilisés pour différents projets personnels ou patrimoniaux.

    5. Quels sont les risques d’un prêt de trésorerie hypothécaire ?

    En cas de défaut de remboursement, l’établissement prêteur peut engager une procédure afin de récupérer les sommes dues sur le bien hypothéqué.