Étiquette : trésorerie

  • Portage immobilier : fonctionnement, coût réel et pour quel profil de propriétaire ?

    Portage immobilier : fonctionnement, coût réel et pour quel profil de propriétaire ?

    Vendre sa maison sans quitter les lieux : c’est le principe du portage immobilier. Cette solution reste encore mal connue des propriétaires confrontés à un besoin urgent de liquidités. Elle permet de transformer un bien immobilier en trésorerie immédiate, tout en conservant un droit d’usage temporaire du logement. Cette opération reste toutefois encadrée par un contrat précis. Son coût réel mérite d’être mesuré avant tout engagement. Cet article détaille son fonctionnement, ses frais et les profils de propriétaires pour lesquels cette solution constitue une réponse pertinente.

    En un coup d’œil

    Qu’est-ce que le portage immobilier et comment fonctionne-t-il ?

    Un mécanisme en trois étapes

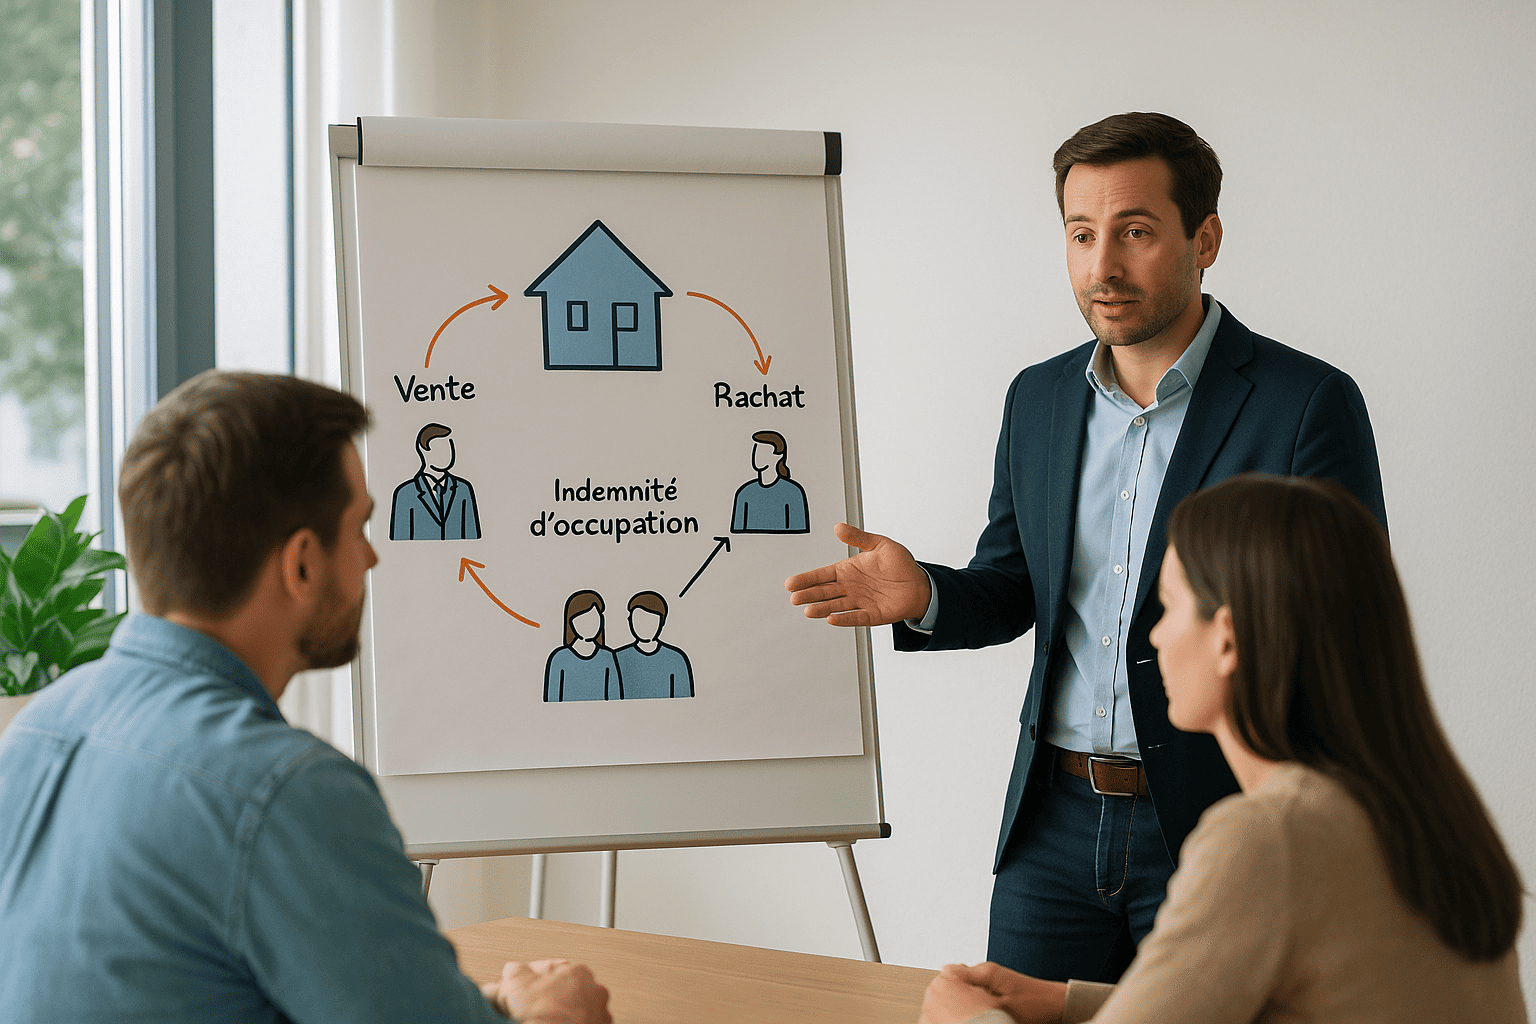
    Le portage immobilier repose sur une vente temporaire du logement à un investisseur ou une société spécialisée. Le propriétaire cède son bien et perçoit immédiatement le prix de vente. Il reste ensuite dans les lieux en tant qu’occupant. En contrepartie, il verse une redevance d’occupation, comparable à un loyer. Enfin, il conserve une faculté de rachat lui permettant de récupérer son bien dans un délai convenu, généralement entre deux et cinq ans.

    Ce dispositif se distingue ainsi de la vente classique par la possibilité de rester chez soi. Il se distingue également du prêt hypothécaire, car il ne repose pas sur un endettement supplémentaire. Il s’appuie plutôt sur un transfert temporaire de propriété.

    Qui intervient dans l’opération

    L’opération fait intervenir un investisseur, particulier ou institutionnel, qui finance l’acquisition du bien. Un notaire encadre la transaction, tandis qu’un contrat d’occupation fixe les conditions du maintien dans les lieux. Par ailleurs, certaines opérations passent par une société de portage. Celle-ci structure le montage et sécurise la faculté de rachat. Pour approfondir les alternatives disponibles, un point sur le financement patrimonial permet de comparer les différentes solutions de mobilisation d’un bien immobilier.

    Quel est le coût réel de cette opération ?

    Les frais à anticiper

    Le coût de cette solution comprend plusieurs éléments. La décote appliquée sur le prix de vente constitue le premier poste : le bien se vend en dessous de sa valeur de marché, afin de compenser le risque pris par l’investisseur. S’ajoutent la redevance d’occupation mensuelle, les frais de notaire liés à la double mutation, ainsi que la commission éventuelle de la société de portage.

    Le prix de rachat, quant à lui, intègre généralement une majoration par rapport au prix de vente initial. Cette majoration rémunère en effet l’investisseur pour la durée de l’immobilisation de son capital.

    Des scénarios très variables selon la durée

    Le coût final dépend largement de la durée choisie et du profil du propriétaire. Voici quelques ordres de grandeur pédagogiques, à titre indicatif uniquement.

    Portage court (2 ans)

    • Décote : Modérée.
    • Redevance : Plus élevée.
    • Profil : Besoin ponctuel de trésorerie.
    • Observation : Rachat rapproché.

    Portage moyen (3 à 4 ans)

    • Décote : Intermédiaire.
    • Redevance : Équilibrée.
    • Profil : Restructuration financière en cours.
    • Observation : Cas le plus fréquent.

    Portage long (5 ans)

    • Décote : Plus marquée.
    • Redevance : Plus modérée.
    • Profil : Situation nécessitant du temps.
    • Observation : Coût cumulé plus important.

    Sans rachat au terme

    • Décote : Définitive.
    • Redevance : Non applicable après le terme.
    • Profil : Propriétaire ne levant pas l’option.
    • Observation : La vente devient alors définitive.

    Ces éléments restent des ordres de grandeur généraux. Seule une étude personnalisée permet d’évaluer le coût réel adapté à une situation donnée.

    Pour quel profil de propriétaire cette solution est-elle adaptée ?

    Un besoin urgent de liquidités

    Cette solution s’adresse en priorité aux propriétaires confrontés à une situation financière tendue : difficultés de remboursement, dette fiscale, ou nécessité de dégager rapidement des fonds. Elle évite ainsi une vente précipitée. Elle permet aussi de rester dans le logement pendant la période de restructuration.

    Un profil incompatible avec un crédit classique

    Certains propriétaires ne peuvent plus obtenir de financement bancaire classique. Leur âge, leur endettement ou un fichage à la Banque de France en sont souvent la cause. Dans ce contexte, cette formule constitue une alternative concrète, dès lors qu’un financement patrimonial classique n’est plus accessible.

    Des situations où cette solution n’est pas adaptée

    En revanche, un propriétaire disposant de revenus stables et d’une capacité d’emprunt suffisante trouve souvent un intérêt supérieur dans un prêt hypothécaire classique ou un refinancement. La perte de propriété temporaire, même encadrée, reste en effet une décision à ne pas prendre à la légère. Pour découvrir d’autres retours d’expérience sur ce type d’opération, la catégorie portage immobilier du blog rassemble les articles consacrés à ce sujet.

    Le portage immobilier, une solution de dernier recours à bien évaluer

    Le portage immobilier permet de transformer un bien en liquidités sans quitter son logement. Cette souplesse a toutefois un coût, entre décote de vente, redevance d’occupation et majoration au rachat. Pour cette raison, cette solution convient surtout aux propriétaires qui ne peuvent plus accéder à un financement classique. Une analyse personnalisée reste indispensable pour vérifier si cette formule correspond réellement à votre situation patrimoniale.

    FAQ – portage immobilier

    1. Le propriétaire perd-il définitivement son bien pendant l’opération ?

    Non. Il conserve une faculté de rachat lui permettant de récupérer son bien dans le délai prévu au contrat.

    2. Cette solution convient-elle à tous les propriétaires ?

    Non. Elle s’adresse surtout aux personnes ne pouvant plus accéder à un financement bancaire classique.

    3. Quelle est la durée habituelle d’un portage immobilier ?

    Elle varie généralement entre deux et cinq ans, selon les modalités négociées avec l’investisseur.

    4. Le propriétaire doit-il payer un loyer pendant cette période ?

    Oui. Une redevance d’occupation est versée pendant toute la durée du contrat.

    5. Que se passe-t-il si le rachat n’est pas exercé au terme ?

    La vente devient définitive et le propriétaire ne recouvre pas la propriété du bien.

  • Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Diversifier son patrimoine au-delà de l’immobilier et des marchés cotés reste un objectif majeur. À cet égard, le private equity propose d’investir directement au capital de sociétés non cotées. Toutefois, l’accès à ces placements exige souvent un capital initial important. Or, un investisseur détient parfois un bien immobilier entièrement libéré de tout crédit. Dès lors, il peut adosser une hypothèque à ce bien pour financer son entrée en private equity. Cette stratégie permet ainsi d’agir rapidement sans liquider son épargne disponible. Découvrons donc le fonctionnement de ce montage ainsi que ses précautions indispensables.

    En un coup d’œil

    Pourquoi le private equity séduit les investisseurs en quête de diversification

    Le private equity permet d’injecter des capitaux dans des entreprises non cotées. De surcroît, cette classe d’actifs échappe aux fluctuations quotidiennes de la bourse. C’est pourquoi elle attire de nombreux épargnants désireux de diversifier leurs actifs.

    Un accès à des sociétés non cotées à fort potentiel de croissance

    À l’inverse des marchés boursiers, le private equity cible des entreprises privées. De plus, ces sociétés affichent souvent des perspectives de développement prometteuses. En effet, cette dynamique constitue le moteur principal de cette classe d’actifs.

    Le private equity, une diversification qui suppose souvent un financement dédié

    En revanche, le ticket d’entrée en private equity demeure élevé. Par conséquent, les liquidités immédiatement disponibles ne suffisent pas toujours. Plusieurs investisseurs renoncent donc à ces opportunités faute de trésorerie. Pourtant, des solutions financières adaptées existent pour concrétiser ce projet.

    Comment financer un investissement en private equity grâce à un prêt hypothécaire ?

    Un propriétaire possédant un bien immobilier libre de charge peut le proposer en garantie. Ainsi, il obtient un prêt hypothécaire de trésorerie pour concrétiser son projet. Ce levier évite d’amputer son épargne ou de vendre un actif.

    Financer l’entrée en private equity avec un bien immobilier déjà détenu

    Le prêt hypothécaire repose sur la valeur nette d’un bien déjà possédé. En pratique, l’établissement prêteur applique une marge de sécurité appelée ratio hypothécaire. De ce fait, l’investisseur utilise les fonds libérés pour entrer en private equity. Il conserve d’ailleurs la pleine propriété de son logement.

    Profiter de l’effet de levier sans impacter son épargne de précaution

    Emprunter permet de multiplier sa capacité d’investissement sans vider ses comptes. Néanmoins, le private equity ne verse aucun revenu régulier au début. En effet, ce placement fonctionne selon le principe de la courbe en J. Les gains apparaissent seulement lors de la revente finale des titres. Par conséquent, l’emprunteur doit assumer les mensualités grâce à ses revenus habituels.

    Adapter l’échéancier du prêt à l’horizon d’illiquidité du fonds

    Les capitaux engagés en private equity restent bloqués longtemps, souvent de 8 à 10 ans. Ainsi, la durée du crédit doit épouser cet horizon temporel.

    Deux structures de financement sont alors envisageables :

    • Le prêt amortissable : l’emprunteur remplace chaque mois du capital et des intérêts. Cette formule impose un effort continu, mais elle réduit la dette progressivement.
    • Le prêt in fine : les intérêts sont payés chaque mois, puis le capital est soldé à l’échéance. Par conséquent, le prêt hypothécaire in fine allège la trésorerie mensuelle. Cependant, les fonds de private equity peuvent prolonger leur durée de vie. Un décalage d’échéance peut donc obliger l’emprunteur à mobiliser d’autres ressources.
    Situation Solution envisagée Objectif recherché
    Ticket d’entrée élevé pour investir en private equity Prêt hypothécaire de trésorerie sur un bien détenu Investir sans mobiliser son épargne de précaution
    Volonté de diversifier son patrimoine Effet de levier du crédit avec capacité de remboursement dédiée Accéder à des sociétés non cotées à fort potentiel
    Placement bloqué sur plusieurs années Durée et mode de prêt (amortissable ou in fine) adaptés à la maturité du fonds Sécuriser les échéances jusqu’à la liquidation du fonds

    Les précautions à prendre avant d’investir en private equity par ce biais

    Financer du private equity via une hypothèque exige une grande rigueur. Voici donc les points cruciaux à contrôler.

    Mesurer l’illiquidité et l’horizon de placement du private equity

    La faible liquidité définit le private equity. En effet, l’argent reste immobilisé durant plusieurs années. De ce fait, vous devez valider la compatibilité de ce blocage avec vos projets personnels.

    Anticiper le régime fiscal des plus-values

    La fiscalité des gains dépend directement du support choisi (FPCI, PEA-PME ou assurance-vie). Certes, une exonération d’impôt sur le revenu s’applique souvent après 5 ans. Toutefois, les prélèvements sociaux de 17,2 % restent systématiquement dus. Un bilan fiscal global s’impose donc avant de valider l’opération.

    Évaluer scrupuleusement le risque sur le bien immobilier gagé

    Il convient de vérifier la soutenabilité de vos mensualités de remboursement. De plus, la prise d’hypothèque donne un droit réel à la banque. Ainsi, en cas d’impayés répétés, l’établissement peut faire saisir puis vendre le bien.

    Mobiliser son patrimoine immobilier pour investir en private equity grâce à un prêt hypothécaire : une stratégie à construire avec méthode

    Le prêt hypothécaire permet de saisir une opportunité sans puiser dans sa trésorerie. Toutefois, ce montage exige une préparation méthodique. Il faut étudier la courbe en J, la fiscalité, ainsi que le coût complet du crédit. Enfin, un accompagnement professionnel permet de sécuriser votre parcours.

    FAQ – Mobiliser son patrimoine immobilier pour investir en private equity

    1. Peut-on financer un investissement en private equity avec un prêt hypothécaire ?

    Oui. Un bien immobilier possédé peut servir de garantie pour souscrire un prêt hypothécaire de trésorerie. Cela permet d’investir sans toucher à son épargne.

    2. Peut-on compter sur les revenus du private equity pour rembourser le crédit ?

    Non. Le private equity ne verse généralement pas de revenus au départ (courbe en J). L’investisseur doit donc rembourser le prêt grâce à ses autres revenus.

    3. Le private equity est-il un placement liquide ?

    Non. Ce placement est illiquide. Les fonds restent bloqués généralement pendant 8 à 10 ans sans retrait anticipé possible.

    4. Faut-il choisir une durée de prêt particulière pour ce type de projet ?

    Oui. La durée du prêt doit s’adapter à la maturité du fonds de private equity. De plus, il faut intégrer une marge en cas de prorogation du fonds.

    5. Quelles précautions prendre avant d’investir en private equity avec un prêt hypothécaire ?

    Il faut assurer son remboursement sans compter sur le fonds, mesurer la fiscalité (dont les 17,2 % de prélèvements sociaux) et intégrer le risque de saisie en cas de défaillance.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.

    • Famille souriante examinant des plans de rénovation, avec leur maison en arrière-plan, pour illustrer le Prêt personnel hypothécaire pour financer vos projets

      Prêt personnel hypothécaire pour financer vos projets

    • Graphique abstrait de patrimoine (maisons, coffre) libérant de l'énergie et une croissance, pour "Rendre son patrimoine disponible sans vendre"

      Rendre son patrimoine disponible sans vendre

    • Une famille de cinq personnes (deux seniors, deux adultes et un adolescent) est assise autour d'une grande table en bois, dans une pièce lumineuse avec une fenêtre en baie donnant sur un jardin et une belle maison traditionnelle. Au centre de la table se trouve un dossier bleu foncé bien visible avec le logo stylisé "SCI FAMILIALE". Des plans architecturaux et des documents sont étalés devant eux, et les adultes tiennent des stylos. Toute la famille sourit et interagit avec un air complice et confiant, illustrant la planification intergénérationnelle pour Investir via une SCI familiale

      Investir via une SCI familiale : mode d’emploi

    • Une famille heureuse de trois générations déjeune autour d'une table de pique-nique en bois dans un jardin fleuri. Un couple senior souriant est assis à une extrémité de la table avec leurs enfants adultes et leurs petits-enfants. Le grand-père verse du jus d'orange pour un petit-enfant, tandis que la grand-mère et les parents rient. Un golden retriever est allongé paisiblement sur l'herbe au premier plan. Un parasol rayé protège la famille du soleil. Le fond est rempli d'hortensias colorés sous une lumière douce et ensoleillée

      Transmettre de son vivant avec le prêt viager hypothécaire

  • Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

    Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

    Un prêt souscrit il y a plusieurs années ne correspond pas toujours à la situation actuelle d’un propriétaire. Le refinancement hypothécaire permet alors de restructurer ce prêt pour redonner de l’air à sa trésorerie. Cette opération consiste à remplacer un crédit existant par un nouveau financement, adossé à la valeur du bien immobilier. Elle peut ainsi répondre à une baisse de revenus, à un projet nouveau ou simplement à un besoin de simplifier ses charges mensuelles. Encore faut-il savoir quand et comment engager une telle démarche.

    En un coup d’œil

    Qu’est-ce que le refinancement hypothécaire et quand y recourir ?

    Un principe simple : remplacer un prêt par un autre

    Le refinancement hypothécaire consiste à solder un crédit en cours grâce à un nouveau prêt, garanti par une hypothèque sur le bien immobilier. Ce nouveau financement peut porter sur un montant plus élevé, une durée différente ou des conditions renégociées. Ainsi, l’opération ne se limite pas à un simple changement de banque : elle permet aussi de dégager une trésorerie complémentaire.

    Les moments propices pour restructurer son prêt

    Plusieurs situations justifient d’engager cette démarche. Une baisse de revenus, un allongement de la durée de remboursement souhaité, ou encore un besoin de financer un nouveau projet patrimonial en font partie. De plus, un changement de situation personnelle, comme une succession ou une donation, peut également rendre pertinente une restructuration du prêt initial.

    Comment se déroule l’opération concrètement ?

    Les étapes clés

    L’opération commence par une évaluation du bien immobilier et une analyse du capital restant dû sur le prêt initial. Le prêteur étudie ensuite le dossier complet : revenus, charges, âge et objectif du financement. Une fois l’accord obtenu, le nouveau prêt solde l’ancien, et l’emprunteur reprend ses remboursements selon les nouvelles conditions.

    Des situations types

    Voici quelques cas de figure fréquemment rencontrés, à titre d’illustration pédagogique.

    Allongement de durée

    • Objectif : Réduire la mensualité.
    • Effet : Coût total potentiellement plus élevé.
    • Profil : Baisse temporaire de revenus.

    Dégagement de trésorerie

    • Objectif : Financer un nouveau projet.
    • Effet : Montant emprunté augmenté.
    • Profil : Projet patrimonial identifié.

    Renégociation des conditions

    • Objectif : Adapter le contrat à la situation.
    • Effet : Nouvelles modalités contractuelles.
    • Profil : Dossier patrimonial évolutif.

    Rachat de soulte

    • Objectif : Financer une indivision ou une succession.
    • Effet : Nouveau montant intégrant la soulte.
    • Profil : Situation familiale ou successorale.

    Ces exemples restent des ordres de grandeur généraux. Seule une étude personnalisée permet de déterminer la solution la mieux adaptée à votre dossier.

    Quels avantages et quels points de vigilance ?

    Des avantages concrets

    Le principal atout de cette solution réside dans sa souplesse. Elle permet en effet d’ajuster la durée, le montant et les conditions du prêt à une situation qui a évolué. Par ailleurs, elle évite parfois une vente précipitée du bien, en offrant une alternative de financement adaptée. Pour comparer les options disponibles, un point sur le financement patrimonial aide à situer cette solution parmi les autres dispositifs existants.

    Des points de vigilance à connaître

    Cette opération engendre toutefois des frais : indemnités de remboursement anticipé sur l’ancien prêt, frais de garantie et frais de notaire liés à la nouvelle hypothèque. De plus, allonger la durée du crédit augmente en général son coût total, même si la mensualité diminue. Une analyse chiffrée précise reste donc indispensable avant toute décision. Nos articles sur les prêts hypothécaires détaillent les différents mécanismes liés à ce type de financement.

    Le refinancement hypothécaire, un outil de pilotage patrimonial à utiliser au bon moment

    Le refinancement hypothécaire offre une réelle souplesse pour adapter un prêt existant à une nouvelle situation financière. Il permet ainsi de réduire une mensualité, de dégager de la trésorerie ou de financer un projet patrimonial. Pour autant, les frais liés à l’opération et l’allongement éventuel de la durée méritent d’être mesurés avec attention. Une étude personnalisée reste le meilleur moyen de vérifier si cette solution correspond à votre situation.

    FAQ – refinancement hypothécaire

    1. Le refinancement hypothécaire concerne-t-il uniquement un crédit immobilier ?

    Non. Le nouveau prêt peut aussi intégrer une trésorerie complémentaire pour un autre projet patrimonial.

    2. Cette opération entraîne-t-elle systématiquement des frais ?

    Oui. Des indemnités de remboursement anticipé et des frais de garantie s’appliquent généralement.

    3. Faut-il un apport pour restructurer son prêt ?

    Non, l’opération s’appuie avant tout sur la valeur du bien mis en garantie et sur la capacité de remboursement.

    4. L’allongement de la durée augmente-t-il toujours le coût total ?

    En général oui, même si la mensualité diminue. Une simulation précise permet de le vérifier.

    5. À quel âge peut-on encore restructurer un prêt hypothécaire ?

    Il n’existe pas de limite d’âge légale. Chaque dossier est étudié selon la situation globale de l’emprunteur.

  • Comment trouver de la trésorerie rapidement avec une hypothèque?

    Comment trouver de la trésorerie rapidement avec une hypothèque?

    Comment trouver de la trésorerie rapidement avec une hypothèque ? Cette question se pose souvent lorsqu’une urgence financière survient alors que le patrimoine est majoritairement immobilier. En effet, de nombreux propriétaires disposent d’un bien de valeur mais manquent de liquidités immédiates. Ainsi, l’hypothèque apparaît comme un levier efficace pour mobiliser rapidement des fonds. À condition toutefois d’en comprendre les mécanismes, elle permet de transformer un actif immobilier en trésorerie disponible, sans nécessairement vendre.

    En un coup d’œil

    Pourquoi l’hypothèque permet d’obtenir de la trésorerie rapidement

    L’hypothèque repose sur un principe simple. En effet, le bien immobilier sert de garantie au prêteur. Ainsi, l’analyse se concentre davantage sur la valeur du bien que sur les seuls revenus. Par conséquent, cette solution reste accessible même lorsque les banques traditionnelles refusent un crédit classique. De plus, le montant mobilisable dépend principalement de la valeur nette du bien, c’est-à-dire sa valeur après déduction des crédits existants.

    Par ailleurs, l’hypothèque permet de conserver la propriété du bien. En revanche, elle offre une liquidité immédiate, souvent en une seule fois. Ainsi, cette solution répond particulièrement bien aux situations d’urgence, comme un besoin de trésorerie professionnelle, le remboursement de dettes ou un aléa personnel.

    Comment trouver de la trésorerie rapidement avec une hypothèque

    Pour trouver de la trésorerie rapidement avec une hypothèque, il convient d’adopter une démarche structurée. Tout d’abord, une estimation fiable du bien immobilier s’impose. En effet, cette valeur conditionne directement le montant finançable. Ensuite, il devient possible d’envisager différents montages hypothécaires selon votre situation personnelle et vos objectifs.

    1. Le prêt hypothécaire classique

    • Objectif : Obtenir une trésorerie immédiate.
    • Utilisation : Financer un besoin personnel ou professionnel.
    • Points clés : Remboursement mensuel structuré.
    • Impact : Liquidité rapide sans vente du bien.

    2. Le rachat de crédits avec hypothèque

    • Objectif : Réduire les charges et dégager de la trésorerie.
    • Utilisation : Regrouper des dettes existantes.
    • Points clés : Garantie immobilière.
    • Impact : Amélioration immédiate du budget.

    3. Le prêt viager hypothécaire

    • Objectif : Obtenir des fonds sans remboursement mensuel.
    • Utilisation : Réservé principalement aux seniors.
    • Points clés : Remboursement au décès ou à la vente.
    • Impact : Sécurisation de la trésorerie à long terme.

    4. L’accompagnement patrimonial spécialisé

    • Objectif : Trouver la solution la plus adaptée.
    • Utilisation : Analyse globale de la situation.
    • Points clés : Vision patrimoniale et sécurisée.
    • Impact : Décision rapide et maîtrisée.

    Les points de vigilance avant de recourir à une hypothèque

    Avant de mettre en place une hypothèque, certaines précautions restent indispensables. En effet, ce type de financement engage le patrimoine immobilier. Ainsi, il convient d’évaluer précisément sa capacité de remboursement et ses besoins réels de trésorerie. De plus, les frais liés à l’hypothèque doivent être intégrés dans la réflexion globale.

    Par ailleurs, une projection à moyen et long terme permet d’éviter les déséquilibres patrimoniaux. En revanche, une décision prise dans l’urgence, sans accompagnement, peut fragiliser la situation. C’est pourquoi un conseil spécialisé permet de sécuriser l’opération et d’optimiser l’utilisation des fonds obtenus.

    Comment trouver de la trésorerie rapidement avec une hypothèque

    Trouver de la trésorerie rapidement avec une hypothèque constitue une solution efficace lorsque le patrimoine immobilier est solide. Ainsi, le bien devient un levier financier plutôt qu’un actif immobilisé. Toutefois, chaque situation reste unique. Un accompagnement personnalisé permet donc de choisir le montage le plus adapté, tout en protégeant durablement votre patrimoine.

    FAQ – Trésorerie rapide avec hypothèque

    1. Peut-on obtenir de la trésorerie rapidement avec une hypothèque ?

    Oui, l’hypothèque permet de mobiliser rapidement la valeur d’un bien immobilier.

    2. L’hypothèque nécessite-t-elle des revenus élevés ?

    Non, la valeur du bien joue un rôle central dans l’analyse.

    3. Peut-on hypothéquer un bien déjà financé ?

    Oui, si une valeur nette suffisante existe.

    4. Le prêt viager hypothécaire est-il une solution rapide ?

    Oui, il permet d’obtenir des fonds sans remboursement mensuel.

    5. Pourquoi se faire accompagner avant d’hypothéquer ?

    Un expert sécurise le montage et protège l’équilibre patrimonial.