Un prêt hypothécaire séduit de nombreux propriétaires en quête de liquidités sans vendre leur bien. Pourtant, le coût réel d’un prêt hypothécaire dépasse souvent le simple taux d’intérêt affiché. Frais de notaire, garantie hypothécaire et mainlevée s’ajoutent au montant emprunté et pèsent sur le budget global. Beaucoup de propriétaires découvrent ces frais tardivement, une fois le dossier déjà engagé. Comprendre à l’avance la structure de ces coûts permet ainsi d’aborder son projet avec des chiffres réalistes.
En un coup d’œil
- Quels frais composent le coût d’un prêt hypothécaire ?
- Frais de notaire et garantie : quels montants prévoir ?
- Mainlevée d’hypothèque : dans quels cas ce coût s’applique-t-il ?
- FAQ – coût du prêt hypothécaire
Quels frais composent le coût d’un prêt hypothécaire ?
Un prêt hypothécaire adossé à un bien immobilier ne se limite pas au taux d’intérêt négocié avec l’établissement prêteur. Plusieurs frais annexes s’ajoutent au montant emprunté et forment le coût global de l’opération. Ils interviennent à des moments différents du dossier, de la mise en place de la garantie jusqu’à sa levée éventuelle.
Le premier poste concerne les frais de notaire, indispensables pour établir l’acte hypothécaire. En effet, une hypothèque doit obligatoirement être formalisée devant notaire, puis publiée au service de la publicité foncière. Ce formalisme sécurise ainsi à la fois l’emprunteur et l’établissement prêteur.
Le second poste regroupe les frais de garantie proprement dits, ainsi que les éventuels frais de dossier facturés par le prêteur. Enfin, un dernier coût apparaît souvent tardivement dans la réflexion : la mainlevée, nécessaire pour libérer le bien de sa garantie.
Frais de notaire et garantie : quels montants prévoir ?
Des frais proportionnels au montant emprunté
Les frais liés à un prêt hypothécaire restent proportionnels au montant emprunté, à la différence d’un forfait fixe. Ainsi, plus le montant progresse, plus les frais de notaire et de garantie augmentent en valeur absolue. Cette logique diffère, de plus, des frais de notaire appliqués lors d’un achat immobilier classique.
À titre indicatif, les frais liés à la mise en place d’une hypothèque représentent généralement une fraction limitée du capital emprunté. Le montant exact dépend toutefois du barème notarial en vigueur et des spécificités du dossier. Ainsi, une étude personnalisée permet seule d’obtenir un chiffrage fiable.
Un aperçu des principaux postes de coût
Le tableau suivant présente les grandes catégories de frais associées à un prêt hypothécaire, à titre d’ordre de grandeur pédagogique.
Frais de notaire
- Quand : Lors de la mise en place de l’hypothèque.
- Ordre de grandeur : Quelques points de pourcentage du capital emprunté.
- Observation : Frais réglementés, non négociables.
Frais de garantie
- Quand : À la souscription du prêt.
- Ordre de grandeur : Variable selon l’établissement prêteur.
- Observation : Couvre le risque pris par le prêteur.
Frais de dossier
- Quand : À l’instruction du dossier.
- Ordre de grandeur : Montant fixe ou proportionnel selon le prêteur.
- Observation : Parfois négociable selon le profil.
Frais de mainlevée
- Quand : En cas de remboursement anticipé ou de revente.
- Ordre de grandeur : Proportionnel au capital initialement garanti.
- Observation : Coût souvent sous-estimé au départ.
Ces ordres de grandeur varient selon le prêteur, le montant emprunté et la durée du crédit. Une étude personnalisée reste donc indispensable pour obtenir un chiffrage précis.
Mainlevée d’hypothèque : dans quels cas ce coût s’applique-t-il ?
Un frais lié à la fin de la garantie
La mainlevée intervient lorsque le bien doit être libéré de son hypothèque. Cette situation se présente notamment en cas de remboursement anticipé, de revente du bien ou de refinancement auprès d’un autre établissement. Sans mainlevée, l’inscription hypothécaire reste visible dans les registres, même après remboursement intégral du prêt.
Par ailleurs, la mainlevée reste nécessaire si l’inscription doit disparaître avant son terme légal. En revanche, si le prêt arrive naturellement à échéance, la garantie s’efface souvent automatiquement après un certain délai.
Anticiper ce coût dans son projet
De nombreux propriétaires découvrent le coût de la mainlevée au moment de vendre leur bien, alors que ce frais aurait pu être anticipé dès la souscription. Intégrer cette dépense potentielle dans le calcul du coût global évite ainsi une mauvaise surprise en fin de parcours.
Nos articles sur les prêts hypothécaires peuvent aider à estimer ce coût selon le montant garanti et la durée probable de détention du bien.
Le coût réel d’un prêt hypothécaire se prépare avant la signature
Le coût réel d’un prêt hypothécaire ne se résume jamais au seul taux d’intérêt affiché. Frais de notaire, frais de garantie, frais de dossier et éventuelle mainlevée composent ensemble la facture globale de l’opération. Anticiper ces postes permet d’aborder son projet avec un budget réaliste. Une étude personnalisée reste néanmoins indispensable pour obtenir un chiffrage adapté à chaque situation patrimoniale.
FAQ – coût du prêt hypothécaire
1. Quels frais s’ajoutent au taux d’intérêt d’un prêt hypothécaire ?
Les frais de notaire, les frais de garantie, les frais de dossier et l’éventuelle mainlevée s’ajoutent au taux d’intérêt.
2. Les frais de notaire sont-ils négociables ?
Non. Ces frais suivent un barème réglementé et ne peuvent pas être négociés avec le notaire.
3. La mainlevée est-elle toujours obligatoire ?
Elle devient nécessaire dès que l’inscription hypothécaire doit disparaître avant son terme légal, notamment en cas de revente.
4. Le coût varie-t-il selon l’établissement prêteur ?
Oui. Les frais de garantie et de dossier dépendent de la politique propre à chaque établissement prêteur.
5. Peut-on anticiper le coût total avant de signer ?
Une étude personnalisée permet d’estimer à l’avance l’ensemble des frais liés au projet, mainlevée comprise.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations sur www.aeras-infos.fr.
-
Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?
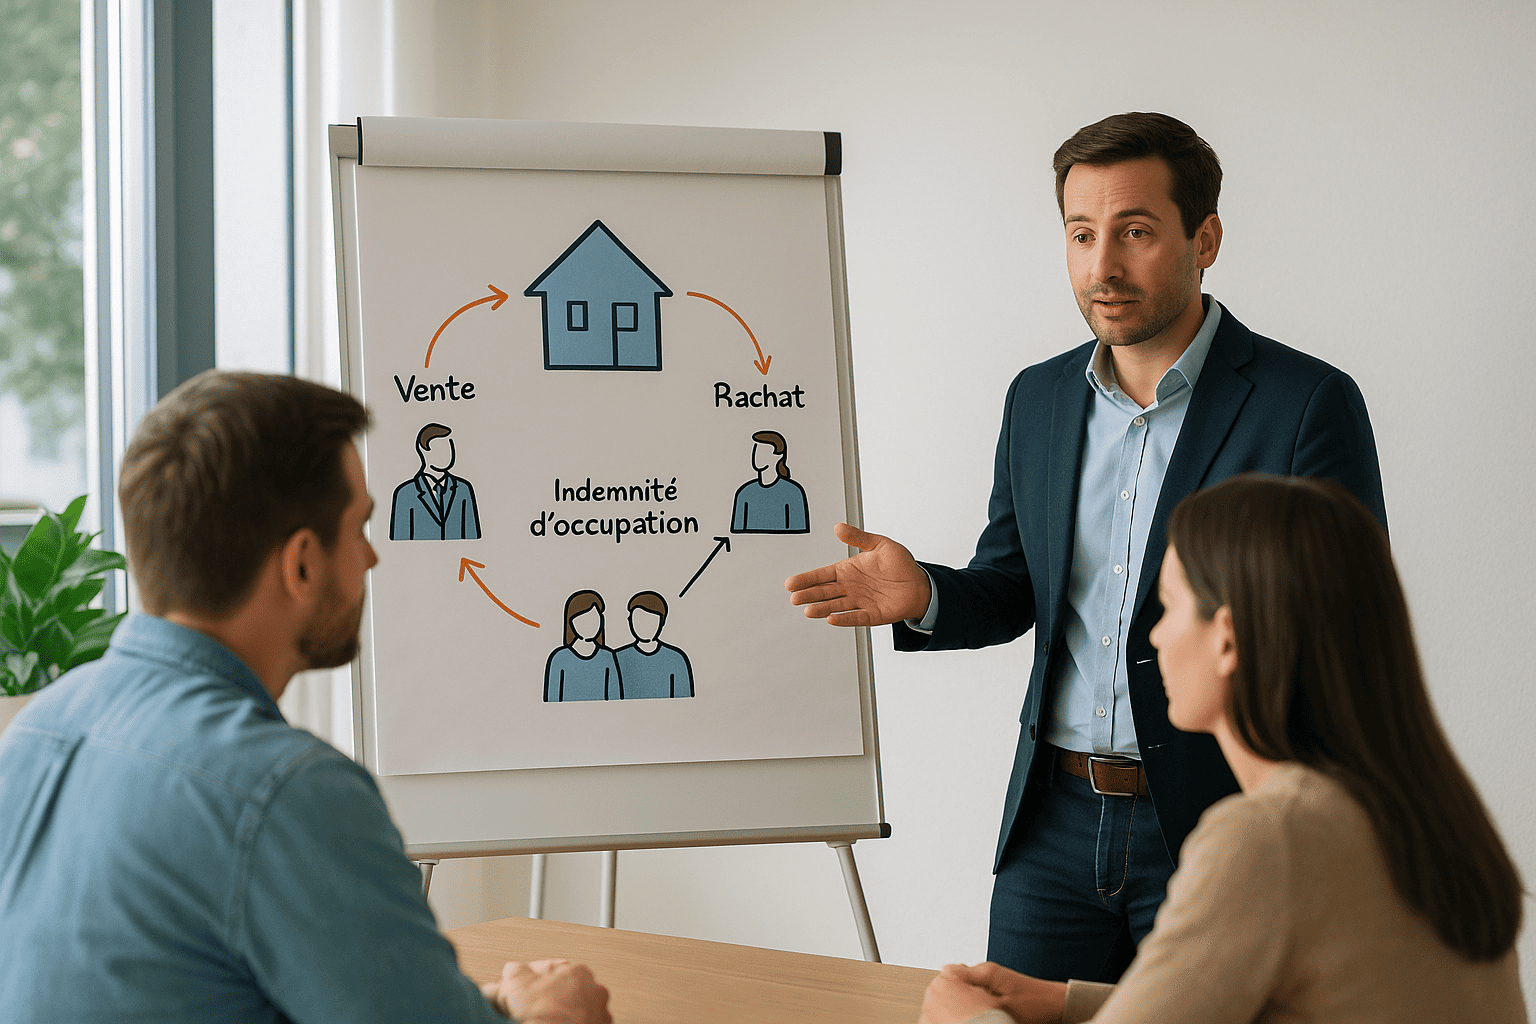
Un propriétaire confronté à un besoin ponctuel de liquidités pense presque toujours au crédit classique. Pourtant, deux dispositifs permettent de mobiliser la valeur d’un bien sans forcément passer par un prêt bancaire traditionnel : le portage immobilier et la vente à réméré.
-
Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

Transmettre son patrimoine dans de bonnes conditions commence souvent par un document que l’on rédige rapidement. La clause bénéficiaire assurance-vie détermine pourtant qui recevra les capitaux au décès de l’assuré.
-
Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial
Un investisseur patrimonial cherche souvent à optimiser son effet de levier tout en maîtrisant sa fiscalité. Le prêt in fine hypothécaire répond précisément à cette logique.
-
Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?
Un prêt souscrit il y a plusieurs années ne correspond pas toujours à la situation actuelle d’un propriétaire. Le refinancement hypothécaire permet de restructurer ce prêt pour redonner de l’air à sa trésorerie.