Auteur/autrice : Frédérique.B

  • Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Portage immobilier ou vente à réméré : quelle solution choisir pour débloquer de la trésorerie ?

    Diversifier son patrimoine au-delà de l’immobilier et des marchés cotés reste un objectif majeur. À cet égard, le private equity propose d’investir directement au capital de sociétés non cotées. Toutefois, l’accès à ces placements exige souvent un capital initial important. Or, un investisseur détient parfois un bien immobilier entièrement libéré de tout crédit. Dès lors, il peut adosser une hypothèque à ce bien pour financer son entrée en private equity. Cette stratégie permet ainsi d’agir rapidement sans liquider son épargne disponible. Découvrons donc le fonctionnement de ce montage ainsi que ses précautions indispensables.

    En un coup d’œil

    Pourquoi le private equity séduit les investisseurs en quête de diversification

    Le private equity permet d’injecter des capitaux dans des entreprises non cotées. De surcroît, cette classe d’actifs échappe aux fluctuations quotidiennes de la bourse. C’est pourquoi elle attire de nombreux épargnants désireux de diversifier leurs actifs.

    Un accès à des sociétés non cotées à fort potentiel de croissance

    À l’inverse des marchés boursiers, le private equity cible des entreprises privées. De plus, ces sociétés affichent souvent des perspectives de développement prometteuses. En effet, cette dynamique constitue le moteur principal de cette classe d’actifs.

    Le private equity, une diversification qui suppose souvent un financement dédié

    En revanche, le ticket d’entrée en private equity demeure élevé. Par conséquent, les liquidités immédiatement disponibles ne suffisent pas toujours. Plusieurs investisseurs renoncent donc à ces opportunités faute de trésorerie. Pourtant, des solutions financières adaptées existent pour concrétiser ce projet.

    Comment financer un investissement en private equity grâce à un prêt hypothécaire ?

    Un propriétaire possédant un bien immobilier libre de charge peut le proposer en garantie. Ainsi, il obtient un prêt hypothécaire de trésorerie pour concrétiser son projet. Ce levier évite d’amputer son épargne ou de vendre un actif.

    Financer l’entrée en private equity avec un bien immobilier déjà détenu

    Le prêt hypothécaire repose sur la valeur nette d’un bien déjà possédé. En pratique, l’établissement prêteur applique une marge de sécurité appelée ratio hypothécaire. De ce fait, l’investisseur utilise les fonds libérés pour entrer en private equity. Il conserve d’ailleurs la pleine propriété de son logement.

    Profiter de l’effet de levier sans impacter son épargne de précaution

    Emprunter permet de multiplier sa capacité d’investissement sans vider ses comptes. Néanmoins, le private equity ne verse aucun revenu régulier au début. En effet, ce placement fonctionne selon le principe de la courbe en J. Les gains apparaissent seulement lors de la revente finale des titres. Par conséquent, l’emprunteur doit assumer les mensualités grâce à ses revenus habituels.

    Adapter l’échéancier du prêt à l’horizon d’illiquidité du fonds

    Les capitaux engagés en private equity restent bloqués longtemps, souvent de 8 à 10 ans. Ainsi, la durée du crédit doit épouser cet horizon temporel.

    Deux structures de financement sont alors envisageables :

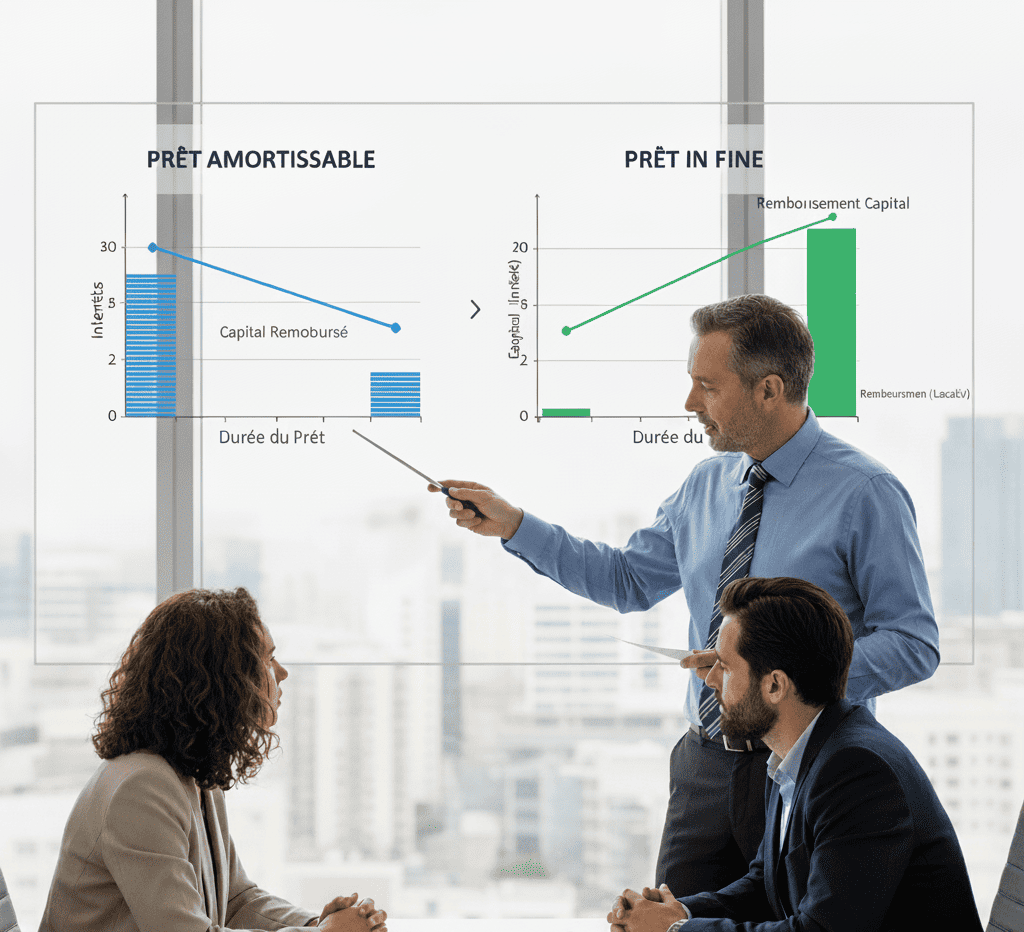
    • Le prêt amortissable : l’emprunteur remplace chaque mois du capital et des intérêts. Cette formule impose un effort continu, mais elle réduit la dette progressivement.
    • Le prêt in fine : les intérêts sont payés chaque mois, puis le capital est soldé à l’échéance. Par conséquent, le prêt hypothécaire in fine allège la trésorerie mensuelle. Cependant, les fonds de private equity peuvent prolonger leur durée de vie. Un décalage d’échéance peut donc obliger l’emprunteur à mobiliser d’autres ressources.
    Situation Solution envisagée Objectif recherché
    Ticket d’entrée élevé pour investir en private equity Prêt hypothécaire de trésorerie sur un bien détenu Investir sans mobiliser son épargne de précaution
    Volonté de diversifier son patrimoine Effet de levier du crédit avec capacité de remboursement dédiée Accéder à des sociétés non cotées à fort potentiel
    Placement bloqué sur plusieurs années Durée et mode de prêt (amortissable ou in fine) adaptés à la maturité du fonds Sécuriser les échéances jusqu’à la liquidation du fonds

    Les précautions à prendre avant d’investir en private equity par ce biais

    Financer du private equity via une hypothèque exige une grande rigueur. Voici donc les points cruciaux à contrôler.

    Mesurer l’illiquidité et l’horizon de placement du private equity

    La faible liquidité définit le private equity. En effet, l’argent reste immobilisé durant plusieurs années. De ce fait, vous devez valider la compatibilité de ce blocage avec vos projets personnels.

    Anticiper le régime fiscal des plus-values

    La fiscalité des gains dépend directement du support choisi (FPCI, PEA-PME ou assurance-vie). Certes, une exonération d’impôt sur le revenu s’applique souvent après 5 ans. Toutefois, les prélèvements sociaux de 17,2 % restent systématiquement dus. Un bilan fiscal global s’impose donc avant de valider l’opération.

    Évaluer scrupuleusement le risque sur le bien immobilier gagé

    Il convient de vérifier la soutenabilité de vos mensualités de remboursement. De plus, la prise d’hypothèque donne un droit réel à la banque. Ainsi, en cas d’impayés répétés, l’établissement peut faire saisir puis vendre le bien.

    Mobiliser son patrimoine immobilier pour investir en private equity grâce à un prêt hypothécaire : une stratégie à construire avec méthode

    Le prêt hypothécaire permet de saisir une opportunité sans puiser dans sa trésorerie. Toutefois, ce montage exige une préparation méthodique. Il faut étudier la courbe en J, la fiscalité, ainsi que le coût complet du crédit. Enfin, un accompagnement professionnel permet de sécuriser votre parcours.

    FAQ – Mobiliser son patrimoine immobilier pour investir en private equity

    1. Peut-on financer un investissement en private equity avec un prêt hypothécaire ?

    Oui. Un bien immobilier possédé peut servir de garantie pour souscrire un prêt hypothécaire de trésorerie. Cela permet d’investir sans toucher à son épargne.

    2. Peut-on compter sur les revenus du private equity pour rembourser le crédit ?

    Non. Le private equity ne verse généralement pas de revenus au départ (courbe en J). L’investisseur doit donc rembourser le prêt grâce à ses autres revenus.

    3. Le private equity est-il un placement liquide ?

    Non. Ce placement est illiquide. Les fonds restent bloqués généralement pendant 8 à 10 ans sans retrait anticipé possible.

    4. Faut-il choisir une durée de prêt particulière pour ce type de projet ?

    Oui. La durée du prêt doit s’adapter à la maturité du fonds de private equity. De plus, il faut intégrer une marge en cas de prorogation du fonds.

    5. Quelles précautions prendre avant d’investir en private equity avec un prêt hypothécaire ?

    Il faut assurer son remboursement sans compter sur le fonds, mesurer la fiscalité (dont les 17,2 % de prélèvements sociaux) et intégrer le risque de saisie en cas de défaillance.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.

    • Un couple attentif consulte un conseiller financier expérimenté, étudiant des documents et des graphiques détaillés sur une tablette, pour évaluer les meilleures stratégies pour investir en SCPI à crédit, dans un bureau moderne avec vue sur la ville.

      Investir en SCPI à crédit

    • Un indépendant discute avec une conseillère financière, visualisant des données sur un écran d'ordinateur et une tablette montrant une propriété. Ils évaluent ensemble les options de prêt hypothécaire pour indépendants en fonction de la valeur du bien et des revenus.

      Prêt hypothécaire pour indépendants

    • Visualisation épurée d'un portefeuille numérique ouvert sur un fond clair, présentant des graphiques de répartition d'actifs clairs et des documents patrimoniaux organisés, soulignant la gestion des cryptoactifs et patrimoine de manière intuitive et accessible.

      Cryptoactifs et patrimoine : place dans votre stratégie patrimoniale

    • Représentation abstraite et futuriste d'une structure cubique complexe et lumineuse, symbolisant la gestion de patrimoine et l'acquisition immobilière en SCI. On y voit des éléments clés comme un bouclier avec une icône de maison (protection du patrimoine), des flèches et des graphiques montants (croissance et stratégie), des pièces de monnaie et des clés (finance et propriété). La palette de couleurs est bleu foncé avec des accents or et cyan lumineux.

      Acquisition en SCI :stratégie patrimoniale

  • Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

    Clause bénéficiaire d’assurance-vie : comment la rédiger pour optimiser la transmission de son patrimoine ?

    Transmettre son patrimoine dans de bonnes conditions commence souvent par un document que l’on rédige rapidement, sans y prêter toute l’attention nécessaire. La clause bénéficiaire assurance-vie détermine pourtant qui recevra les capitaux au décès de l’assuré, et selon quelles modalités. Une rédaction imprécise peut ainsi créer des difficultés familiales ou fiscales, alors qu’une clause bien construite permet au contraire d’optimiser la transmission de son patrimoine. Voici comment l’aborder avec méthode.

    En un coup d’œil

    Qu’est-ce que la clause bénéficiaire assurance-vie et pourquoi la soigner ?

    Un document qui prime sur la succession classique

    La clause bénéficiaire assurance-vie désigne la ou les personnes qui recevront les capitaux du contrat au décès de l’assuré. Contrairement aux autres biens du patrimoine, ces capitaux ne relèvent pas automatiquement des règles de la succession. Ainsi, la clause rédigée par le souscripteur prévaut, dans le respect de certaines limites fixées par la loi.

    Un enjeu fiscal et familial

    Cette spécificité explique l’intérêt patrimonial de l’assurance-vie. En effet, les sommes transmises bénéficient souvent d’une fiscalité allégée par rapport à une succession classique. Par ailleurs, une clause précise évite les conflits entre héritiers et sécurise la volonté réelle du souscripteur.

    Comment rédiger une clause adaptée à sa situation ?

    Nommer les bénéficiaires avec précision

    Une clause efficace identifie clairement chaque bénéficiaire : nom, prénom, date de naissance et lien avec le souscripteur. Cette précision évite toute ambiguïté au moment du versement des capitaux. De plus, il est possible de prévoir plusieurs rangs de bénéficiaires, afin d’anticiper le cas où le bénéficiaire principal viendrait à décéder avant l’assuré.

    Adapter la clause à sa situation familiale

    Selon les objectifs poursuivis, plusieurs formulations sont envisageables. Voici quelques exemples fréquemment rencontrés, à titre pédagogique.

    Clause standard

    • Bénéficiaires : Conjoint, puis enfants.
    • Usage : Situation familiale simple.

    Clause démembrée

    • Bénéficiaires : Usufruit au conjoint, nue-propriété aux enfants.
    • Usage : Protection du conjoint et transmission anticipée.

    Clause à options

    • Bénéficiaires : Choix laissé au conjoint survivant.
    • Usage : Souplesse selon le contexte au décès.

    Clause avec quotités précises

    • Bénéficiaires : Répartition chiffrée entre plusieurs personnes.
    • Usage : Transmission équilibrée entre héritiers.

    Ces formulations restent des exemples génériques. Un accompagnement en optimisation et transmission permet de choisir la structure la plus cohérente avec votre situation familiale et patrimoniale.

    Quelles erreurs éviter et quand la réviser ?

    Les formulations à risque

    Certaines rédactions trop vagues, comme « mes héritiers » sans autre précision, peuvent engendrer des interprétations divergentes. De même, une clause jamais mise à jour après un divorce ou un remariage continue pourtant à produire ses effets tels quels. Cette situation surprend souvent les familles, alors qu’elle aurait pu être évitée par une simple relecture régulière.

    Les moments clés pour réviser sa clause

    Un mariage, une naissance, un divorce ou un décès dans la famille constituent autant d’occasions de relire sa clause bénéficiaire. Nos articles sur l’assurance-vie détaillent par ailleurs d’autres aspects de ce placement patrimonial incontournable.

    La clause bénéficiaire assurance-vie, un outil de transmission à ajuster régulièrement

    La clause bénéficiaire assurance-vie constitue un levier puissant pour organiser la transmission de son patrimoine. Sa rédaction mérite une attention particulière, car elle détermine directement qui recevra les capitaux et dans quelles conditions. Pour cette raison, elle doit être relue régulièrement, au fil des évolutions familiales. Une analyse personnalisée reste le meilleur moyen de vérifier que votre clause correspond toujours à vos volontés.

    FAQ – clause bénéficiaire assurance-vie

    1. La clause bénéficiaire prime-t-elle sur un testament ?

    Oui, dans le respect de certaines limites légales, elle détermine directement l’attribution des capitaux du contrat.

    2. Peut-on modifier sa clause à tout moment ?

    Oui, sauf en cas d’acceptation du contrat par le bénéficiaire, qui encadre alors les modifications possibles.

    3. Faut-il désigner plusieurs bénéficiaires ?

    Cela reste recommandé, afin d’anticiper le cas où le bénéficiaire principal décéderait avant l’assuré.

    4. Une clause démembrée est-elle plus complexe à rédiger ?

    Elle demande une rédaction plus précise, mais reste tout à fait accessible avec un accompagnement adapté.

    5. À quelle fréquence faut-il relire sa clause bénéficiaire ?

    Une relecture après chaque événement familial majeur reste la meilleure pratique, au-delà d’une simple périodicité fixe.

  • Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    Prêt in fine hypothécaire : fonctionnement et intérêt pour un investisseur patrimonial

    Un investisseur patrimonial cherche souvent à optimiser son effet de levier tout en maîtrisant sa fiscalité. Le prêt in fine hypothécaire répond précisément à cette logique. Contrairement à un crédit amortissable classique, il ne prévoit le remboursement du capital qu’au terme du contrat. L’emprunteur règle donc uniquement les intérêts chaque mois. De plus, une garantie hypothécaire adosse ce mécanisme qui s’adresse à un profil particulier d’investisseur, capable d’anticiper le remboursement final. Voici son fonctionnement, ses atouts et ses limites.

    En un coup d’œil

    Qu’est-ce qu’un prêt in fine hypothécaire et comment fonctionne-t-il ?

    Un remboursement différé du capital

    Le prêt in fine hypothécaire se distingue par sa structure de remboursement. Pendant toute la durée du contrat, l’emprunteur verse uniquement les intérêts calculés sur le capital emprunté. En revanche, il rembourse le capital en une seule fois à l’échéance finale. Par ailleurs, la banque prend une hypothèque sur un bien immobilier pour garantir l’ensemble de l’opération. Elle demande aussi fréquemment le nantissement d’un contrat d’assurance-vie ou d’un autre placement.

    Le rôle du placement adossé

    En pratique, l’emprunteur alimente souvent un contrat d’épargne en parallèle du prêt. Ce placement permet de constituer, au fil des années, le capital nécessaire au remboursement final. Ainsi, l’investisseur mobilise son épargne de façon progressive. De cette manière, il conserve la pleine jouissance du bien financé dès le départ.

    Quels avantages pour un investisseur patrimonial ?

    Un effet de levier renforcé

    Ce type de financement présente un intérêt particulier pour un investissement locatif. En effet, l’emprunteur déduit les intérêts d’emprunt de ses revenus fonciers. De plus, leur montant demeure constant sur toute la durée du prêt. Cette mécanique permet ainsi d’optimiser la fiscalité tout en conservant une trésorerie disponible pour d’autres projets.

    Une mensualité allégée

    Par ailleurs, la mensualité reste nettement inférieure à celle d’un prêt amortissable classique, car elle ne couvre que les intérêts. Cette caractéristique convient particulièrement à un investisseur qui dispose de revenus réguliers, mais qui souhaite limiter l’impact du crédit sur son budget courant.

    Voici quelques profils pour lesquels les conseillers envisagent fréquemment cette solution, à titre d’illustration.

    Investissement locatif

    • Objectif : Optimiser la fiscalité foncière.
    • Atout : Intérêts déductibles constants.

    Diversification patrimoniale

    • Objectif : Financer un bien sans mobiliser l’épargne.
    • Atout : Capital investi ailleurs entre-temps.

    Transmission anticipée

    • Objectif : Conserver la structure du patrimoine.
    • Atout : Remboursement différé au terme.

    Optimisation de trésorerie

    • Objectif : Préserver la liquidité disponible.
    • Atout : Mensualités réduites.

    Ces exemples restent des ordres de grandeur généraux. C’est pourquoi seule une étude personnalisée permet de vérifier la pertinence de cette solution pour votre situation.

    Quels risques et points de vigilance ?

    Le risque lié au capital final

    Ce mécanisme exige une discipline d’épargne rigoureuse. En effet, si le placement adossé ne se valorise pas comme prévu, l’emprunteur risque de ne pas réunir les fonds nécessaires au remboursement du capital. Il reste donc essentiel de choisir un support d’épargne cohérent avec l’échéance du prêt. Pour approfondir les stratégies patrimoniales adaptées, nos articles sur les investissements immobiliers offrent un panorama des solutions complémentaires.

    Un coût total souvent plus élevé

    Enfin, le coût total du crédit dépasse généralement celui d’un prêt amortissable. En effet, la banque calcule les intérêts sur un capital qui ne diminue jamais avant l’échéance. L’investisseur doit donc intégrer cette caractéristique dans le calcul de rentabilité global de son projet. Par ailleurs, nos articles sur les prêts hypothécaires détaillent les autres formules de financement disponibles.

    Le prêt in fine hypothécaire, un outil de levier à réserver aux investisseurs avertis

    Le prêt in fine hypothécaire constitue un outil de financement performant pour un investisseur patrimonial averti. Il permet en effet d’optimiser la fiscalité et de préserver sa trésorerie. Cependant, l’emprunteur doit obligatoirement sécuriser le remboursement du capital final. C’est pourquoi cette solution ne convient pas à tous les profils. Une analyse personnalisée reste indispensable pour évaluer sa pertinence au regard de votre stratégie patrimoniale globale.

    FAQ – prêt in fine hypothécaire

    1. Le capital est-il remboursé progressivement ?

    Non. L’emprunteur verse uniquement les intérêts chaque mois, puis il rembourse le capital en une seule fois à l’échéance.

    2. Ce type de prêt convient-il à tous les investisseurs ?

    Non. Cette formule s’adresse surtout aux profils capables d’anticiper et de sécuriser le remboursement du capital final.

    3. Un placement adossé est-il obligatoire ?

    Les établissements bancaires le recommandent fortement, même s’ils ne l’imposent pas de manière systématique.

    4. Les intérêts sont-ils toujours déductibles ?

    Dans le cadre d’un investissement locatif, l’emprunteur déduit généralement les intérêts de ses revenus fonciers.

    5. Le coût total est-il plus élevé qu’un prêt classique ?

    Oui, car la banque calcule les intérêts sur la totalité du capital durant toute la durée du contrat.

  • Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

    Refinancement hypothécaire : quand et comment restructurer son prêt pour redonner de l’air à sa trésorerie ?

    Un prêt souscrit il y a plusieurs années ne correspond pas toujours à la situation actuelle d’un propriétaire. Le refinancement hypothécaire permet alors de restructurer ce prêt pour redonner de l’air à sa trésorerie. Cette opération consiste à remplacer un crédit existant par un nouveau financement, adossé à la valeur du bien immobilier. Elle peut ainsi répondre à une baisse de revenus, à un projet nouveau ou simplement à un besoin de simplifier ses charges mensuelles. Encore faut-il savoir quand et comment engager une telle démarche.

    En un coup d’œil

    Qu’est-ce que le refinancement hypothécaire et quand y recourir ?

    Un principe simple : remplacer un prêt par un autre

    Le refinancement hypothécaire consiste à solder un crédit en cours grâce à un nouveau prêt, garanti par une hypothèque sur le bien immobilier. Ce nouveau financement peut porter sur un montant plus élevé, une durée différente ou des conditions renégociées. Ainsi, l’opération ne se limite pas à un simple changement de banque : elle permet aussi de dégager une trésorerie complémentaire.

    Les moments propices pour restructurer son prêt

    Plusieurs situations justifient d’engager cette démarche. Une baisse de revenus, un allongement de la durée de remboursement souhaité, ou encore un besoin de financer un nouveau projet patrimonial en font partie. De plus, un changement de situation personnelle, comme une succession ou une donation, peut également rendre pertinente une restructuration du prêt initial.

    Comment se déroule l’opération concrètement ?

    Les étapes clés

    L’opération commence par une évaluation du bien immobilier et une analyse du capital restant dû sur le prêt initial. Le prêteur étudie ensuite le dossier complet : revenus, charges, âge et objectif du financement. Une fois l’accord obtenu, le nouveau prêt solde l’ancien, et l’emprunteur reprend ses remboursements selon les nouvelles conditions.

    Des situations types

    Voici quelques cas de figure fréquemment rencontrés, à titre d’illustration pédagogique.

    Allongement de durée

    • Objectif : Réduire la mensualité.
    • Effet : Coût total potentiellement plus élevé.
    • Profil : Baisse temporaire de revenus.

    Dégagement de trésorerie

    • Objectif : Financer un nouveau projet.
    • Effet : Montant emprunté augmenté.
    • Profil : Projet patrimonial identifié.

    Renégociation des conditions

    • Objectif : Adapter le contrat à la situation.
    • Effet : Nouvelles modalités contractuelles.
    • Profil : Dossier patrimonial évolutif.

    Rachat de soulte

    • Objectif : Financer une indivision ou une succession.
    • Effet : Nouveau montant intégrant la soulte.
    • Profil : Situation familiale ou successorale.

    Ces exemples restent des ordres de grandeur généraux. Seule une étude personnalisée permet de déterminer la solution la mieux adaptée à votre dossier.

    Quels avantages et quels points de vigilance ?

    Des avantages concrets

    Le principal atout de cette solution réside dans sa souplesse. Elle permet en effet d’ajuster la durée, le montant et les conditions du prêt à une situation qui a évolué. Par ailleurs, elle évite parfois une vente précipitée du bien, en offrant une alternative de financement adaptée. Pour comparer les options disponibles, un point sur le financement patrimonial aide à situer cette solution parmi les autres dispositifs existants.

    Des points de vigilance à connaître

    Cette opération engendre toutefois des frais : indemnités de remboursement anticipé sur l’ancien prêt, frais de garantie et frais de notaire liés à la nouvelle hypothèque. De plus, allonger la durée du crédit augmente en général son coût total, même si la mensualité diminue. Une analyse chiffrée précise reste donc indispensable avant toute décision. Nos articles sur les prêts hypothécaires détaillent les différents mécanismes liés à ce type de financement.

    Le refinancement hypothécaire, un outil de pilotage patrimonial à utiliser au bon moment

    Le refinancement hypothécaire offre une réelle souplesse pour adapter un prêt existant à une nouvelle situation financière. Il permet ainsi de réduire une mensualité, de dégager de la trésorerie ou de financer un projet patrimonial. Pour autant, les frais liés à l’opération et l’allongement éventuel de la durée méritent d’être mesurés avec attention. Une étude personnalisée reste le meilleur moyen de vérifier si cette solution correspond à votre situation.

    FAQ – refinancement hypothécaire

    1. Le refinancement hypothécaire concerne-t-il uniquement un crédit immobilier ?

    Non. Le nouveau prêt peut aussi intégrer une trésorerie complémentaire pour un autre projet patrimonial.

    2. Cette opération entraîne-t-elle systématiquement des frais ?

    Oui. Des indemnités de remboursement anticipé et des frais de garantie s’appliquent généralement.

    3. Faut-il un apport pour restructurer son prêt ?

    Non, l’opération s’appuie avant tout sur la valeur du bien mis en garantie et sur la capacité de remboursement.

    4. L’allongement de la durée augmente-t-il toujours le coût total ?

    En général oui, même si la mensualité diminue. Une simulation précise permet de le vérifier.

    5. À quel âge peut-on encore restructurer un prêt hypothécaire ?

    Il n’existe pas de limite d’âge légale. Chaque dossier est étudié selon la situation globale de l’emprunteur.

  • Vente à réméré : fonctionnement, coût réel et risques

    Vente à réméré : fonctionnement, coût réel et risques

    Vendre son bien tout en gardant l’espoir de le récupérer un jour : c’est le principe d’une vente à réméré. Ce dispositif séduit des propriétaires confrontés à un besoin de trésorerie urgent, sans solution de crédit classique disponible. Pourtant, une vente à réméré pour un propriétaire implique un engagement sérieux, avec un coût réel souvent sous-estimé. Comprendre son fonctionnement, son prix et ses risques permet ainsi d’évaluer sereinement si cette solution correspond à votre situation.

    En un coup d’œil

    Comment fonctionne une vente à réméré ?

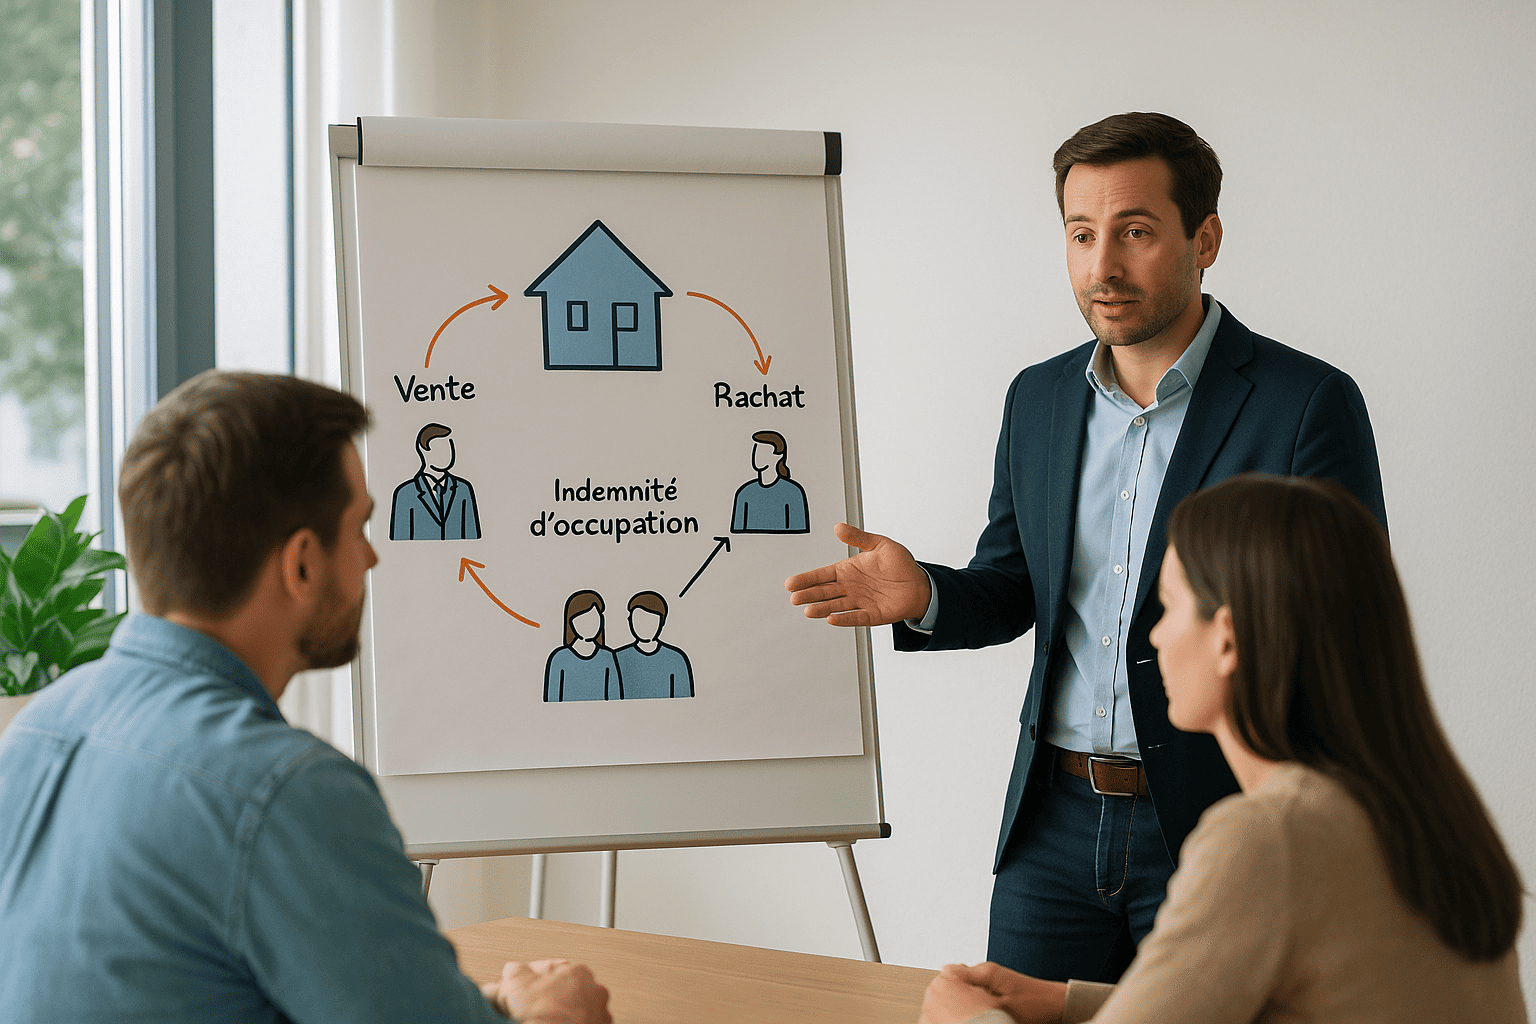
    Une opération de réméré repose sur un mécanisme juridique ancien mais toujours utilisé aujourd’hui. Le propriétaire vend son bien à un investisseur, tout en conservant une faculté de rachat pendant une durée déterminée. Cette durée dépasse rarement cinq ans, en effet, le cadre légal applicable à ce type d’opération l’encadre strictement.

    Pendant cette période, le vendeur reste généralement dans les lieux. En contrepartie, il verse une indemnité d’occupation à l’acquéreur, un peu comme un loyer. Ainsi, ce montant compense la mise à disposition du bien pendant toute la durée du contrat.

    Si le propriétaire retrouve une situation financière stable, il peut alors racheter son bien au prix fixé initialement, majoré de frais annexes. En revanche, sans rachat dans le délai prévu, la vente devient définitive et le propriétaire perd tout droit sur le bien.

    Quel est le coût réel de cette opération ?

    Une décote appliquée au prix de vente initial

    Le premier coût réside dans la décote appliquée à la valeur du bien. En effet, l’investisseur prend un risque en achetant un bien qu’il devra peut-être revendre au vendeur initial. Cette décote reste variable selon les dossiers, mais elle réduit toujours le montant réellement perçu par le propriétaire.

    Cette différence entre la valeur de marché et le prix de vente représente ainsi le premier poste de coût à intégrer dans sa réflexion.

    Des frais qui s’ajoutent tout au long de l’opération

    Le tableau suivant résume, par ailleurs, les principaux postes de coût liés à cette opération, à titre d’ordre de grandeur pédagogique.

    Décote sur la valeur

    • Quand : Dès la signature de la vente.
    • Nature : Écart entre valeur de marché et prix de vente.
    • Observation : Rémunère le risque pris par l’investisseur.

    Indemnité d’occupation

    • Quand : Chaque mois, pendant toute la durée du contrat.
    • Nature : Somme versée pour continuer à occuper le logement.
    • Observation : S’apparente à un loyer.

    Frais de notaire

    • Quand : À la vente, puis lors d’un éventuel rachat.
    • Nature : Deux actes notariés distincts à financer.
    • Observation : Frais réglementés, non négociables.

    Majoration au rachat

    • Quand : Au moment du rachat du bien.
    • Nature : Montant ajouté au prix de vente initial.
    • Observation : Rémunère l’investisseur sur la durée.

    Ces éléments varient fortement selon l’opérateur, la durée retenue et la valeur du bien concerné. Une étude personnalisée reste donc indispensable pour obtenir un chiffrage fiable de l’opération.

    Quels risques le propriétaire doit-il anticiper ?

    Le risque de perdre définitivement le bien

    Le risque principal reste la perte du bien en cas de rachat impossible. Si la situation financière du propriétaire ne s’améliore pas dans le délai fixé, la vente devient définitive. Ainsi, il perd tout droit sur son logement, malgré les sommes déjà versées.

    Par ailleurs, ce risque justifie une analyse rigoureuse de la capacité réelle de rachat avant de s’engager dans ce type de montage.

    Un coût cumulé parfois sous-estimé

    De nombreux propriétaires sous-estiment le coût total de l’opération. Entre la décote initiale, l’indemnité d’occupation mensuelle et la majoration au rachat, la facture globale peut rapidement devenir lourde. Anticiper ce coût cumulé évite ainsi de s’engager sur une base irréaliste.

    Un dispositif à ne pas confondre avec d’autres solutions

    Enfin, la vente à réméré diffère nettement d’un prêt hypothécaire, puisqu’elle implique un transfert immédiat de propriété. Cette distinction reste essentielle, en effet, le propriétaire n’est plus juridiquement propriétaire pendant toute la durée du contrat, même s’il continue à occuper les lieux.

    Nos articles sur le portage immobilier permettent souvent de comparer objectivement les alternatives disponibles avant de trancher.

    La vente à réméré reste une solution encadrée, à réserver aux situations bien étudiées

    Une vente à réméré pour un propriétaire peut débloquer une situation financière difficile lorsque aucune autre solution de crédit n’est accessible. Toutefois, son coût réel et ses risques imposent une réflexion approfondie avant toute signature. La décote, l’indemnité d’occupation et le risque de perte définitive du bien pèsent lourd dans la balance. Une étude personnalisée reste indispensable pour vérifier si cette solution correspond réellement à votre situation patrimoniale.

    FAQ – réméré

    1. Combien de temps dure ce type d’opération ?

    La durée reste encadrée par la loi et dépasse rarement cinq ans, selon les termes fixés dans le contrat.

    2. Le propriétaire peut-il rester dans son logement ?

    Oui, en général, moyennant le versement d’une indemnité d’occupation à l’acquéreur pendant toute la durée du contrat.

    3. Que se passe-t-il si le rachat n’a pas lieu ?

    La vente devient définitive et le propriétaire perd tout droit sur le bien, malgré les sommes déjà versées.

    4. Cette solution coûte-t-elle plus cher qu’un prêt classique ?

    Généralement oui, en raison de la décote, de l’indemnité d’occupation et de la majoration appliquée au rachat.

    5. Qui peut envisager ce type de montage ?

    Les propriétaires refusés par les banques mais disposant d’une perspective réaliste de rachat à moyen terme.

    • Un couple de retraités souriants et heureux se promène main dans la main sur un chemin de terre à travers une campagne verdoyante, avec une maison de campagne en arrière-plan. L'image évoque la tranquillité et la transmission du patrimoine, en lien avec le prêt viager hypothécaire pour financer une donation et permettre aux seniors de profiter de leur retraite tout en aidant leurs proches.

      Quel est l’âge minimum pour un prêt viager hypothécaire ?

    • Mains d’un propriétaire sur un bureau avec plan immobilier, calculatrice et café, illustrant le montant que l'on peut obtenir avec une hypothèque dans le cadre d'un prêt hyopthécaire.

      Peut-on faire un prêt hypothécaire avec un crédit immobilier en cours ?

    • Un investisseur de profil professionnel, en costume bleu marine, est assis à un bureau en bois devant une grande fenêtre donnant sur des gratte-ciel. Il analyse attentivement un tableau de données fiscales complexe affiché sur un grand écran d'ordinateur, tout en tenant une calculatrice. Sur son bureau se trouvent des graphiques imprimés, une tablette, un stylo et un classeur noir.

      Réallouer son patrimoine immobilier vers plus de performance

    • Illustration professionnelle et abstraite représentant une maison ou un immeuble (symbole du prêt hypothécaire) agissant comme garantie financière. L'image intègre des éléments visuels liés à la fiscalité et à la stratégie patrimoniale, tels que des documents officiels, des signatures et des graphiques, dans une composition moderne et épurée. Le design utilise des teintes de bleu marine, d'or et de blanc, dans un format horizontal de type bannière pour évoquer la confiance, la stabilité et l'expertise dans le domaine du prêt hypothécaire et de la fiscalité.

      Immobilier détenu via holding : quels avantages fiscaux réels ?

  • Combien coûte réellement un prêt hypothécaire ? Frais de notaire, garantie et mainlevée

    Combien coûte réellement un prêt hypothécaire ? Frais de notaire, garantie et mainlevée

    Un prêt hypothécaire séduit de nombreux propriétaires en quête de liquidités sans vendre leur bien. Pourtant, le coût réel d’un prêt hypothécaire dépasse souvent le simple taux d’intérêt affiché. Frais de notaire, garantie hypothécaire et mainlevée s’ajoutent au montant emprunté et pèsent sur le budget global. Beaucoup de propriétaires découvrent ces frais tardivement, une fois le dossier déjà engagé. Comprendre à l’avance la structure de ces coûts permet ainsi d’aborder son projet avec des chiffres réalistes.

    En un coup d’œil

    Quels frais composent le coût d’un prêt hypothécaire ?

    Un prêt hypothécaire adossé à un bien immobilier ne se limite pas au taux d’intérêt négocié avec l’établissement prêteur. Plusieurs frais annexes s’ajoutent au montant emprunté et forment le coût global de l’opération. Ils interviennent à des moments différents du dossier, de la mise en place de la garantie jusqu’à sa levée éventuelle.

    Le premier poste concerne les frais de notaire, indispensables pour établir l’acte hypothécaire. En effet, une hypothèque doit obligatoirement être formalisée devant notaire, puis publiée au service de la publicité foncière. Ce formalisme sécurise ainsi à la fois l’emprunteur et l’établissement prêteur.

    Le second poste regroupe les frais de garantie proprement dits, ainsi que les éventuels frais de dossier facturés par le prêteur. Enfin, un dernier coût apparaît souvent tardivement dans la réflexion : la mainlevée, nécessaire pour libérer le bien de sa garantie.

    Frais de notaire et garantie : quels montants prévoir ?

    Des frais proportionnels au montant emprunté

    Les frais liés à un prêt hypothécaire restent proportionnels au montant emprunté, à la différence d’un forfait fixe. Ainsi, plus le montant progresse, plus les frais de notaire et de garantie augmentent en valeur absolue. Cette logique diffère, de plus, des frais de notaire appliqués lors d’un achat immobilier classique.

    À titre indicatif, les frais liés à la mise en place d’une hypothèque représentent généralement une fraction limitée du capital emprunté. Le montant exact dépend toutefois du barème notarial en vigueur et des spécificités du dossier. Ainsi, une étude personnalisée permet seule d’obtenir un chiffrage fiable.

    Un aperçu des principaux postes de coût

    Le tableau suivant présente les grandes catégories de frais associées à un prêt hypothécaire, à titre d’ordre de grandeur pédagogique.

    Frais de notaire

    • Quand : Lors de la mise en place de l’hypothèque.
    • Ordre de grandeur : Quelques points de pourcentage du capital emprunté.
    • Observation : Frais réglementés, non négociables.

    Frais de garantie

    • Quand : À la souscription du prêt.
    • Ordre de grandeur : Variable selon l’établissement prêteur.
    • Observation : Couvre le risque pris par le prêteur.

    Frais de dossier

    • Quand : À l’instruction du dossier.
    • Ordre de grandeur : Montant fixe ou proportionnel selon le prêteur.
    • Observation : Parfois négociable selon le profil.

    Frais de mainlevée

    • Quand : En cas de remboursement anticipé ou de revente.
    • Ordre de grandeur : Proportionnel au capital initialement garanti.
    • Observation : Coût souvent sous-estimé au départ.

    Ces ordres de grandeur varient selon le prêteur, le montant emprunté et la durée du crédit. Une étude personnalisée reste donc indispensable pour obtenir un chiffrage précis.

    Mainlevée d’hypothèque : dans quels cas ce coût s’applique-t-il ?

    Un frais lié à la fin de la garantie

    La mainlevée intervient lorsque le bien doit être libéré de son hypothèque. Cette situation se présente notamment en cas de remboursement anticipé, de revente du bien ou de refinancement auprès d’un autre établissement. Sans mainlevée, l’inscription hypothécaire reste visible dans les registres, même après remboursement intégral du prêt.

    Par ailleurs, la mainlevée reste nécessaire si l’inscription doit disparaître avant son terme légal. En revanche, si le prêt arrive naturellement à échéance, la garantie s’efface souvent automatiquement après un certain délai.

    Anticiper ce coût dans son projet

    De nombreux propriétaires découvrent le coût de la mainlevée au moment de vendre leur bien, alors que ce frais aurait pu être anticipé dès la souscription. Intégrer cette dépense potentielle dans le calcul du coût global évite ainsi une mauvaise surprise en fin de parcours.

    Nos articles sur les prêts hypothécaires peuvent aider à estimer ce coût selon le montant garanti et la durée probable de détention du bien.

    Le coût réel d’un prêt hypothécaire se prépare avant la signature

    Le coût réel d’un prêt hypothécaire ne se résume jamais au seul taux d’intérêt affiché. Frais de notaire, frais de garantie, frais de dossier et éventuelle mainlevée composent ensemble la facture globale de l’opération. Anticiper ces postes permet d’aborder son projet avec un budget réaliste. Une étude personnalisée reste néanmoins indispensable pour obtenir un chiffrage adapté à chaque situation patrimoniale.

    FAQ – coût du prêt hypothécaire

    1. Quels frais s’ajoutent au taux d’intérêt d’un prêt hypothécaire ?

    Les frais de notaire, les frais de garantie, les frais de dossier et l’éventuelle mainlevée s’ajoutent au taux d’intérêt.

    2. Les frais de notaire sont-ils négociables ?

    Non. Ces frais suivent un barème réglementé et ne peuvent pas être négociés avec le notaire.

    3. La mainlevée est-elle toujours obligatoire ?

    Elle devient nécessaire dès que l’inscription hypothécaire doit disparaître avant son terme légal, notamment en cas de revente.

    4. Le coût varie-t-il selon l’établissement prêteur ?

    Oui. Les frais de garantie et de dossier dépendent de la politique propre à chaque établissement prêteur.

    5. Peut-on anticiper le coût total avant de signer ?

    Une étude personnalisée permet d’estimer à l’avance l’ensemble des frais liés au projet, mainlevée comprise.

  • Assurance-vie après 70 ans : faut-il continuer à verser ?

    Assurance-vie après 70 ans : faut-il continuer à verser ?

    L’assurance-vie après 70 ans soulève une question fréquente chez les épargnants : faut-il continuer à alimenter son contrat, ou vaut-il mieux arbitrer autrement son épargne ? Passé cet âge, la fiscalité applicable en cas de succession évolue, ce qui pousse de nombreux souscripteurs à s’interroger sur l’intérêt réel de poursuivre leurs versements. Pourtant, l’assurance-vie conserve des atouts propres, indépendamment de son seul volet successoral. Faire le point sur votre situation permet ainsi d’y voir plus clair avant de prendre une décision.

    En un coup d’œil

    Que change l’âge de 70 ans pour la fiscalité de l’assurance-vie ?

    Un régime fiscal différent selon la date des versements

    Le cadre fiscal successoral distingue les versements effectués avant 70 ans de ceux effectués après cet âge. En effet, la loi prévoit un traitement plus favorable pour les versements réalisés avant 70 ans. Cette distinction explique pourquoi de nombreux épargnants s’interrogent sur l’intérêt de continuer à verser une fois ce cap franchi.

    Les intérêts générés restent, eux, avantagés

    Contrairement aux versements eux-mêmes, les intérêts et plus-values générés par les sommes versées après 70 ans conservent un traitement fiscal avantageux en cas de transmission. Ainsi, alimenter un contrat après 70 ans peut donc conserver un intérêt patrimonial. Pour mesurer précisément l’impact sur votre situation personnelle, demandez une étude personnalisée à un conseiller spécialisé.

    Faut-il continuer à verser sur une assurance-vie après 70 ans ?

    Peser les arguments selon votre situation

    Cette décision implique de peser plusieurs éléments avant de trancher. Le tableau ci-dessous résume les principales options envisageables.

    Poursuivre les versements : simplicité

    • Constat : Le contrat existant reste actif et disponible.
    • Bénéfice : Aucune nouvelle démarche administrative.
    • Observation : Gestion centralisée de l’épargne.

    Poursuivre les versements : disponibilité

    • Constat : Les sommes restent rachetables à tout moment.
    • Bénéfice : Une épargne mobilisable en cas de besoin.
    • Observation : Utile pour financer un projet imprévu.

    Ouvrir un nouveau contrat : diversification

    • Constat : Répartir l’épargne entre plusieurs supports.
    • Bénéfice : Adapter la stratégie à chaque objectif.
    • Observation : Une option à étudier avec un conseiller.

    Ralentir les versements : arbitrage patrimonial

    • Constat : Privilégier d’autres leviers de transmission.
    • Bénéfice : Adapter la stratégie successorale globale.
    • Observation : Dépend de la composition du patrimoine.

    Aucune de ces options ne convient à toutes les situations. Le choix dépend avant tout de vos objectifs, de votre horizon de placement et de la composition globale de votre patrimoine.

    Quelles alternatives ou compléments envisager après 70 ans ?

    Diversifier les supports d’épargne

    Au-delà de l’assurance-vie, d’autres solutions patrimoniales permettent de compléter une stratégie de transmission ou de valorisation du capital. La donation, le démembrement de propriété ou l’investissement locatif figurent parmi les pistes à étudier selon votre situation. Pour approfondir ces options, la page optimisation et transmission du site présente les principaux leviers disponibles.

    S’appuyer sur un accompagnement personnalisé

    Chaque situation patrimoniale reste unique. Par ailleurs, l’âge, la composition du foyer, les objectifs de transmission et le niveau de patrimoine influencent directement la stratégie la plus adaptée. Un conseiller spécialisé permet ainsi d’objectiver la décision plutôt que de se fier à des règles générales. La catégorie assurance-vie du site regroupe d’autres articles utiles sur le sujet.

    Assurance-vie après 70 ans : une décision qui dépend de votre situation patrimoniale

    Après 70 ans, votre situation patrimoniale détermine s’il reste pertinent de continuer à verser sur votre assurance-vie. Cette décision dépend de vos objectifs de transmission, de votre besoin de disponibilité et de la composition globale de votre patrimoine. Une analyse personnalisée permet de déterminer la stratégie la mieux adaptée à votre situation.

    FAQ – assurance-vie après 70 ans

    1. La fiscalité de l’assurance-vie change-t-elle réellement après 70 ans ?

    Oui. Les versements réalisés après 70 ans suivent un cadre fiscal successoral différent de ceux versés avant cet âge.

    2. Les intérêts générés après 70 ans sont-ils aussi impactés ?

    Non. Les intérêts et plus-values conservent un traitement fiscal avantageux, indépendamment de l’âge au moment du versement.

    3. Peut-on retirer son argent d’une assurance-vie après 70 ans ?

    Oui. Les sommes versées restent disponibles et rachetables à tout moment, quel que soit l’âge du souscripteur.

    4. Faut-il ouvrir un nouveau contrat après 70 ans plutôt que de continuer à verser ?

    Cela dépend de votre situation patrimoniale. Diversifier les supports peut être pertinent, mais une étude personnalisée reste nécessaire.

    5. Comment savoir si continuer à verser reste pertinent dans mon cas ?

    Un conseiller spécialisé peut analyser vos objectifs de transmission et la composition de votre patrimoine pour vous orienter.

  • Immeuble de rapport : acheter un immeuble entier, bonne ou mauvaise idée ?

    Immeuble de rapport : acheter un immeuble entier, bonne ou mauvaise idée ?

    Un immeuble de rapport séduit de nombreux investisseurs en quête de rendement locatif regroupé sous un seul toit. Acheter un immeuble entier, plutôt que plusieurs appartements séparés, permet en effet de mutualiser les risques et de simplifier certains aspects de la gestion. Pour autant, ce type de projet mobilise généralement un capital important et exige une analyse rigoureuse avant de se lancer. Entre effet de levier, fiscalité et contraintes de gestion, la question mérite d’être posée sereinement : acheter un immeuble de rapport constitue-t-il une bonne ou une mauvaise idée pour votre patrimoine ?

    En un coup d’œil

    Qu’est-ce qu’un immeuble de rapport et comment fonctionne-t-il ?

    Un actif immobilier acquis en bloc

    Ce type de bien désigne un bâtiment comportant plusieurs logements destinés à la location, acheté en une seule transaction. Contrairement à un achat lot par lot en copropriété, l’acquéreur devient propriétaire unique de l’ensemble du bâtiment. Cette structure simplifie certaines démarches, notamment l’absence de syndic et de charges de copropriété partagées.

    La plupart des immeubles de rapport comptent entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée. Ainsi, un seul acte notarié suffit pour acquérir l’ensemble des surfaces louables.

    Une logique différente de l’investissement locatif classique

    Investir dans un immeuble entier diffère nettement de l’achat d’un appartement isolé. En effet, la rentabilité se calcule sur l’ensemble du bâtiment et non sur un seul lot. Par ailleurs, la gestion locative concerne plusieurs baux simultanément, ce qui demande une organisation plus soutenue. Pour approfondir les différentes options de financement d’un projet d’investissement immobilier, une étude personnalisée reste toujours recommandée.

    Quels avantages et points de vigilance faut-il peser avant d’acheter un immeuble entier ?

    Peser le pour et le contre avant de se lancer

    Acheter un immeuble entier présente des atouts réels, mais implique aussi des contraintes à anticiper avant de s’engager. Le tableau ci-dessous résume les principaux points à considérer.

    Avantage : un seul emprunt

    • Constat : Un seul crédit et un seul acte notarié.
    • Bénéfice : Frais de dossier optimisés.
    • Observation : Démarches administratives simplifiées.

    Avantage : rendement mutualisé

    • Constat : Plusieurs lots répartissent le risque locatif.
    • Bénéfice : Une vacance sur un lot n’interrompt pas tous les loyers.
    • Observation : Rendement potentiellement plus stable.

    Vigilance : ticket d’entrée élevé

    • Constat : Financement global conséquent.
    • Bénéfice : Apport personnel généralement exigé.
    • Observation : Capacité d’emprunt à étudier finement.

    Vigilance : gestion technique

    • Constat : Entretien du bâtiment à la charge du propriétaire unique.
    • Bénéfice : Aucune décision collective à négocier.
    • Observation : Délégation à un professionnel souvent recommandée.

    Ces éléments ne s’excluent pas mutuellement. Un immeuble de rapport bien situé et correctement financé peut ainsi combiner rendement stable et gestion maîtrisée, à condition d’anticiper chaque point de vigilance.

    Quels risques et pièges faut-il anticiper avant de se lancer ?

    Le risque de sur-évaluation du bien

    Ce type de bien ne se valorise pas comme un logement unique. Sa valeur dépend directement des loyers perçus et du taux de rendement attendu par le marché local. Une estimation trop optimiste peut ainsi fausser tout le plan de financement. Il est donc essentiel de vérifier les loyers réels, et non les loyers théoriques annoncés par le vendeur.

    La complexité de la gestion locative multiple

    Gérer plusieurs baux simultanément demande du temps et une bonne organisation. En revanche, cette charge peut être déléguée à un gestionnaire professionnel, moyennant des honoraires à intégrer dans le calcul de rentabilité. Cette délégation reste souvent recommandée pour les investisseurs peu disponibles.

    Le financement, un point clé du projet

    Le montant à emprunter pour un immeuble entier dépasse généralement celui d’un appartement isolé. Les établissements prêteurs analysent alors avec attention les revenus locatifs prévisionnels, l’apport disponible et la situation patrimoniale globale de l’emprunteur. Pour les propriétaires souhaitant approfondir le sujet, la catégorie investissement du site présente d’autres pistes de réflexion.

    Immeuble de rapport : une stratégie patrimoniale exigeante mais potentiellement rentable

    Acheter ce type de bien n’est ni une bonne ni une mauvaise idée dans l’absolu : tout dépend du projet, du financement disponible et de la capacité à gérer plusieurs logements. Cette stratégie convient avant tout aux investisseurs prêts à consacrer du temps, ou un budget de gestion déléguée, à leur bien. Une étude personnalisée permet de vérifier si ce type d’investissement correspond réellement à votre situation patrimoniale.

    FAQ – immeuble de rapport

    1. Combien de logements compte en général ce type de bien ?

    Généralement entre trois et une dizaine de logements, parfois complétés par un local commercial en rez-de-chaussée.

    2. Ce type de bien se finance-t-il comme un appartement classique ?

    Non. Le financement prend en compte l’ensemble des loyers du bâtiment, ce qui modifie l’analyse du dossier par la banque.

    3. Faut-il un apport pour acheter un immeuble entier ?

    Un apport personnel est généralement demandé, son niveau dépendant du profil de l’emprunteur et du projet.

    4. La gestion d’un tel bien peut-elle être déléguée ?

    Oui. Un gestionnaire professionnel peut prendre en charge les baux, les loyers et l’entretien courant.

    5. Quels critères vérifier avant de se lancer ?

    L’état du bâtiment, les loyers réels perçus, le taux de vacance locative et la cohérence du prix avec le marché local.

  • Maison estimée à 500 000 € : combien peut-on emprunter avec une hypothèque ?

    Maison estimée à 500 000 € : combien peut-on emprunter avec une hypothèque ?

    Une maison estimée à 500 000 € représente un patrimoine immobilier important. Il est donc naturel de se demander quel montant il est possible d’emprunter en utilisant ce bien comme garantie. Pourtant, la valeur du logement ne suffit pas à répondre à cette question. Les banques tiennent également compte de nombreux critères, notamment votre situation financière, vos revenus, votre niveau d’endettement et l’objectif du financement. Dans la pratique, une hypothèque permet souvent de mobiliser une partie de la valeur du bien, mais jamais automatiquement sa totalité. Comprendre le mode de calcul des établissements prêteurs permet ainsi d’aborder votre projet avec des attentes réalistes.

    En un coup d’œil

    Comment une banque détermine-t-elle le montant empruntable ?

    Contrairement à une idée reçue, une banque ne prête pas automatiquement un pourcentage fixe de la valeur d’un bien immobilier. L’hypothèque constitue avant tout une garantie destinée à sécuriser le financement. L’établissement prêteur cherche surtout à s’assurer que le crédit pourra être remboursé dans des conditions normales.

    La première étape consiste à estimer la valeur réelle du logement. Cette évaluation peut s’appuyer sur une expertise ou sur une estimation réalisée par la banque. Ensuite, le prêteur vérifie si un crédit immobilier reste en cours. En effet, seul le patrimoine réellement disponible peut servir de garantie.

    Enfin, la banque analyse la situation globale de l’emprunteur. Les revenus, les charges, l’âge, la stabilité financière et la nature du projet influencent directement la décision. Deux propriétaires possédant une maison identique peuvent ainsi obtenir des montants très différents.

    Combien peut-on emprunter avec une maison estimée à 500 000 € ?

    Une quotité qui varie selon les dossiers

    En pratique, les établissements prêteurs financent généralement entre 50 % et 80 % de la valeur du bien. Cette fourchette dépend du profil de l’emprunteur, de la qualité du patrimoine et du niveau de risque estimé par la banque.

    Aucune règle légale n’impose toutefois un pourcentage précis. Chaque établissement applique sa propre politique de financement et adapte sa décision à la situation présentée.

    Quelques exemples chiffrés

    Pour une maison estimée à 500 000 €, les montants susceptibles d’être accordés peuvent varier sensiblement.

    50 % de la valeur

    • Montant : 250 000 €
    • Profil : Situation plus risquée.
    • Utilisation : Besoin de trésorerie important.
    • Observation : Marge de sécurité élevée pour la banque.

    60 % de la valeur

    • Montant : 300 000 €
    • Profil : Dossier patrimonial solide.
    • Utilisation : Investissement ou restructuration.
    • Observation : Cas fréquemment rencontré.

    70 % de la valeur

    • Montant : 350 000 €
    • Profil : Revenus confortables.
    • Utilisation : Projet bien structuré.
    • Observation : Analyse bancaire favorable.

    80 % de la valeur

    • Montant : 400 000 €
    • Profil : Excellent dossier.
    • Utilisation : Projet à faible risque.
    • Observation : Plus rare selon les établissements.

    Ces montants restent uniquement des ordres de grandeur. La banque peut proposer davantage ou moins selon les caractéristiques du dossier.

    Quels éléments peuvent augmenter ou réduire le financement ?

    La valeur nette réellement disponible

    Une maison estimée à 500 000 € ne signifie pas forcément qu’une garantie de même montant est disponible. Si un crédit immobilier subsiste, la banque prend en compte le capital restant dû avant de déterminer le niveau de garantie mobilisable.

    Plus la valeur nette du bien reste importante, plus les possibilités de financement augmentent.

    Les revenus et l’endettement

    Les revenus demeurent un critère essentiel. Même dans le cadre d’un prêt hypothécaire, la banque vérifie que l’emprunteur pourra assumer les échéances prévues au contrat.

    Par ailleurs, un taux d’endettement déjà élevé peut limiter le montant accordé malgré une garantie immobilière importante.

    Le projet financé

    L’utilisation des fonds influence également l’analyse bancaire. Un investissement immobilier, une restructuration financière ou un projet patrimonial clairement défini inspirent généralement davantage confiance qu’une simple demande de trésorerie sans objectif précis.

    La qualité globale du patrimoine

    Les banques apprécient également la diversification du patrimoine. La présence de placements financiers, d’autres biens immobiliers ou d’une épargne de précaution renforce souvent la solidité du dossier.

    Enfin, une estimation récente et réaliste du logement facilite les échanges avec l’établissement prêteur et permet de justifier plus facilement la valeur retenue.

    Une maison de 500 000 € constitue un atout, mais pas une garantie de financement automatique

    La valeur d’un bien immobilier représente un élément majeur dans l’étude d’un prêt hypothécaire. Toutefois, elle ne suffit jamais à déterminer le montant qu’une banque acceptera de prêter. Les revenus, le niveau d’endettement, la valeur nette du logement et la cohérence du projet jouent également un rôle déterminant. Une maison estimée à 500 000 € permet souvent d’envisager un financement important, mais seule une analyse personnalisée permet d’en connaître le montant réellement accessible.

    FAQ – hypothèque

    1. Une banque prête-t-elle automatiquement 80 % de la valeur d’un bien ?

    Non. Chaque établissement applique ses propres critères et adapte le montant au profil de l’emprunteur.

    2. Un crédit immobilier en cours réduit-il le montant empruntable ?

    Oui. La banque tient compte du capital restant dû pour évaluer la valeur réellement disponible en garantie.

    3. Les revenus restent-ils importants avec une hypothèque ?

    Oui. L’établissement prêteur vérifie toujours la capacité de remboursement de l’emprunteur.

    4. Une expertise immobilière est-elle obligatoire ?

    Certaines banques demandent une expertise afin de confirmer la valeur du bien proposé en garantie.

    5. Peut-on utiliser les fonds librement ?

    Selon le contrat proposé, les sommes peuvent financer un investissement, une restructuration financière ou un projet personnel.

  • Préparer la dépendance grâce au patrimoine immobilier

    Préparer la dépendance grâce au patrimoine immobilier

    L’allongement de l’espérance de vie constitue une excellente nouvelle, mais il soulève aussi de nouveaux enjeux financiers. Le coût d’une aide à domicile, de l’adaptation du logement ou d’un hébergement spécialisé peut rapidement peser sur le budget d’un foyer. Pourtant, de nombreux seniors possèdent un patrimoine immobilier important sans disposer d’une trésorerie suffisante pour faire face à ces dépenses. Dans cette situation, plusieurs solutions permettent de transformer la valeur d’un bien en liquidités sans nécessairement le vendre immédiatement. Le prêt hypothécaire et le prêt viager hypothécaire figurent notamment parmi les dispositifs qui peuvent accompagner cette réflexion, à condition d’être utilisés dans le cadre d’une véritable stratégie patrimoniale.

    En un coup d’œil

    Pourquoi anticiper le financement de la dépendance ?

    Perdre progressivement son autonomie entraîne souvent une augmentation importante des dépenses. Les frais d’aide à domicile, les équipements adaptés, les travaux d’accessibilité ou l’entrée en établissement spécialisé représentent un coût qui peut atteindre plusieurs milliers d’euros par mois. Par conséquent, une préparation financière en amont permet de conserver davantage de liberté dans les choix de vie.

    De nombreux retraités disposent d’un patrimoine immobilier conséquent, mais leurs revenus mensuels restent parfois insuffisants pour absorber ces nouvelles charges. Cette situation crée un paradoxe : posséder un bien de valeur sans pouvoir mobiliser facilement les capitaux qu’il représente. Une réflexion patrimoniale permet justement de transformer cet actif immobilier en ressource financière sans bouleverser l’équilibre familial.

    Anticiper présente également un intérêt pour les proches. En effet, préparer le financement d’une éventuelle perte d’autonomie limite le risque de devoir vendre un bien dans l’urgence ou de solliciter financièrement les enfants. Vous conservez ainsi davantage de maîtrise sur vos décisions patrimoniales.

    Comment mobiliser son patrimoine immobilier ?

    La vente du bien

    La solution la plus évidente consiste à vendre un logement afin de dégager des liquidités. Cette option permet de financer rapidement les dépenses liées à la perte d’autonomie. Toutefois, elle implique de renoncer définitivement au bien immobilier ainsi qu’à son potentiel de valorisation future.

    Par ailleurs, cette décision peut avoir un impact émotionnel important lorsqu’il s’agit de la résidence principale. Une vente précipitée ne constitue donc pas toujours la réponse la plus adaptée.

    La mise en location

    Lorsque le propriétaire rejoint un autre logement ou un établissement spécialisé, la mise en location du bien peut générer des revenus complémentaires. Cette stratégie permet de conserver le patrimoine tout en créant un flux financier régulier.

    Néanmoins, la gestion locative demande du temps et peut générer des contraintes administratives. De plus, les loyers ne suffisent pas toujours à couvrir l’ensemble des dépenses liées à la dépendance.

    Le prêt hypothécaire

    Le prêt hypothécaire offre une autre possibilité. Il permet d’obtenir des liquidités en donnant un bien immobilier en garantie, sans devoir le vendre immédiatement. L’emprunteur reste propriétaire du logement et continue généralement à l’occuper lorsqu’il s’agit de sa résidence principale.

    Les sommes obtenues peuvent financer des travaux d’adaptation, une aide à domicile, des dépenses médicales ou tout autre projet personnel. La banque analyse toutefois la valeur du bien, les revenus disponibles et la capacité de remboursement avant d’accorder le financement.

    Cette solution convient notamment aux propriétaires qui disposent encore de revenus suffisants pour assumer des échéances mensuelles tout en souhaitant préserver leur patrimoine immobilier.

    Prêt hypothécaire ou prêt viager : quelle solution choisir ?

    Le prêt viager hypothécaire

    Le prêt viager hypothécaire répond à une logique différente. Réservé aux propriétaires seniors, il permet également d’obtenir des liquidités grâce à un bien immobilier donné en garantie. En revanche, aucun remboursement n’est exigé pendant la durée de vie de l’emprunteur. Le capital et les intérêts sont généralement remboursés lors de la vente du bien ou au moment de la succession.

    Cette formule peut convenir aux personnes dont les revenus ne permettent plus de supporter une mensualité supplémentaire. Elle offre ainsi une solution de financement sans modifier le niveau de vie quotidien.

    Quel dispositif privilégier ?

    Le choix dépend principalement de votre situation patrimoniale et de vos objectifs. Si vous disposez de revenus confortables et souhaitez financer un besoin ponctuel, le prêt hypothécaire classique peut offrir davantage de souplesse. À l’inverse, le prêt viager hypothécaire répond souvent mieux aux besoins des seniors qui recherchent des liquidités sans augmenter leurs charges mensuelles.

    Vous devez également intégrer les conséquences sur la transmission du patrimoine. Les héritiers conservent la possibilité de rembourser le prêt afin de conserver le bien ou de procéder à sa vente pour solder la dette. Une réflexion familiale permet souvent d’anticiper ces choix dans de bonnes conditions.

    L’importance d’une stratégie patrimoniale globale

    Le patrimoine immobilier représente souvent le principal actif d’un foyer. Pourtant, il ne constitue qu’un élément d’une stratégie patrimoniale plus large. Avant de mobiliser un bien immobilier, il convient d’étudier l’ensemble des solutions disponibles : épargne, placements financiers, arbitrages patrimoniaux ou organisation successorale.

    Une analyse personnalisée permet ainsi de choisir le financement le plus adapté tout en préservant vos objectifs de transmission, votre qualité de vie et votre sécurité financière.

    1. Vente immobilière

    • Objectif : Générer immédiatement des liquidités.
    • Utilisation : Financer des dépenses importantes.
    • Points clés : Cession définitive du bien.
    • Impact : Disparition de l’actif immobilier.

    2. Mise en location

    • Objectif : Créer des revenus réguliers.
    • Utilisation : Compléter les ressources.
    • Points clés : Gestion locative nécessaire.
    • Impact : Conservation du patrimoine.

    3. Prêt hypothécaire

    • Objectif : Mobiliser la valeur du bien.
    • Utilisation : Obtenir des liquidités avec remboursement mensuel.
    • Points clés : Garantie hypothécaire.
    • Impact : Conservation de la propriété.

    4. Prêt viager hypothécaire

    • Objectif : Financer les besoins des seniors.
    • Utilisation : Aucune mensualité pendant la vie de l’emprunteur.
    • Points clés : Remboursement lors de la succession ou de la vente.
    • Impact : Préserve le niveau de vie.

    Préparer la dépendance grâce à une stratégie patrimoniale réfléchie

    Préparer une éventuelle perte d’autonomie ne consiste pas uniquement à constituer une épargne. Votre patrimoine immobilier peut également devenir un véritable levier de financement lorsque les besoins apparaissent. Selon votre situation, la vente du bien, sa mise en location, le prêt hypothécaire ou le prêt viager hypothécaire répondent à des objectifs différents. Une étude personnalisée permet d’identifier la solution la plus pertinente tout en conciliant qualité de vie, sécurité financière et transmission du patrimoine.

    FAQ – dépendance

    1. Pourquoi préparer financièrement une éventuelle perte d’autonomie ?

    Les dépenses peuvent augmenter rapidement. Une préparation en amont permet de préserver votre niveau de vie et d’éviter des décisions prises dans l’urgence.

    2. Faut-il obligatoirement vendre son logement pour financer la dépendance ?

    Non. Un prêt hypothécaire ou un prêt viager hypothécaire permettent, dans certaines situations, de mobiliser la valeur d’un bien sans le vendre immédiatement.

    3. Quelle différence existe-t-il entre un prêt hypothécaire et un prêt viager hypothécaire ?

    Le prêt hypothécaire prévoit des remboursements mensuels. Le prêt viager hypothécaire ne nécessite généralement aucun remboursement pendant la vie de l’emprunteur.

    4. Les héritiers conservent-ils leurs droits ?

    Oui. Ils peuvent rembourser le prêt pour conserver le bien ou choisir de le vendre afin de solder la dette.

    5. À quel moment faut-il réfléchir à cette stratégie ?

    Le plus tôt possible. Une anticipation suffisante offre davantage de solutions et permet de choisir sereinement la stratégie patrimoniale la plus adaptée.